

Pfizer (PFE) – це глобальна біофармацевтична компанія, рецептурний портфель якої охоплює онкологію, внутрішню медицину, вакцини, запальні та імунологічні захворювання, а також рідкісні хвороби. Eliquis, Vyndaqel, Prevnar, Padcev та інші препарати тепер складають більшу частину доходної бази, оскільки попит, пов'язаний з пандемією, зменшується. Ця широта забезпечує кілька шляхів для зростання, хоча PFE залишається чутливою до закінчення патентів, клінічних результатів, ціноутворення на ліки та продуктивності недавніх придбань.
Останній квартал показав, що перехід прогресує, не усуваючи довготривалий розрив у прибутках. Доходи Pfizer за 2-й квартал 2026 року досягли $15,0 млрд, скоригований розбавлений EPS становив $0,77, а не-COVID портфель виріс достатньо, щоб компенсувати 95% зниження доходів від Paxlovid та 34% зниження доходів від Comirnaty. Керівництво підвищило річний прогноз доходів, хоча інвестиційний кейс все ще залежить від перетворення онкологічних активів та активів для лікування ожиріння на стійке зростання після завершення патентів.
Прогноз акцій PFE на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Кейс конвеєра, портфеля та економії: Eliquis, Vyndaqel, Padcev та нові активи Seagen можуть підтримувати не-COVID зростання, оскільки заплановані заощадження в розмірі $9,7 млрд покращують прибутковість та підтримують рух до $38.
- Кейс патентів, клінічних досліджень та цінового тиску: швидша ерозія встановлених продуктів, розчарування в конвеєрі або слабкіші прибутки від придбань можуть залишити прибутки нижче рівня, необхідного для переоцінки, та потягнути PFE до $22.
Цей посібник розбирає прогноз акцій PFE, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Pfizer за 2-й квартал 2026 року від 4 серпня, квартальну звітність та ринкові дані до 15 вересня, плюс як торгувати ф'ючерсами на акції PFE на BingX TradFi з USDT заставою.
ТОП-5 речей, які повинні знати інвестори Pfizer у вересні 2026 року
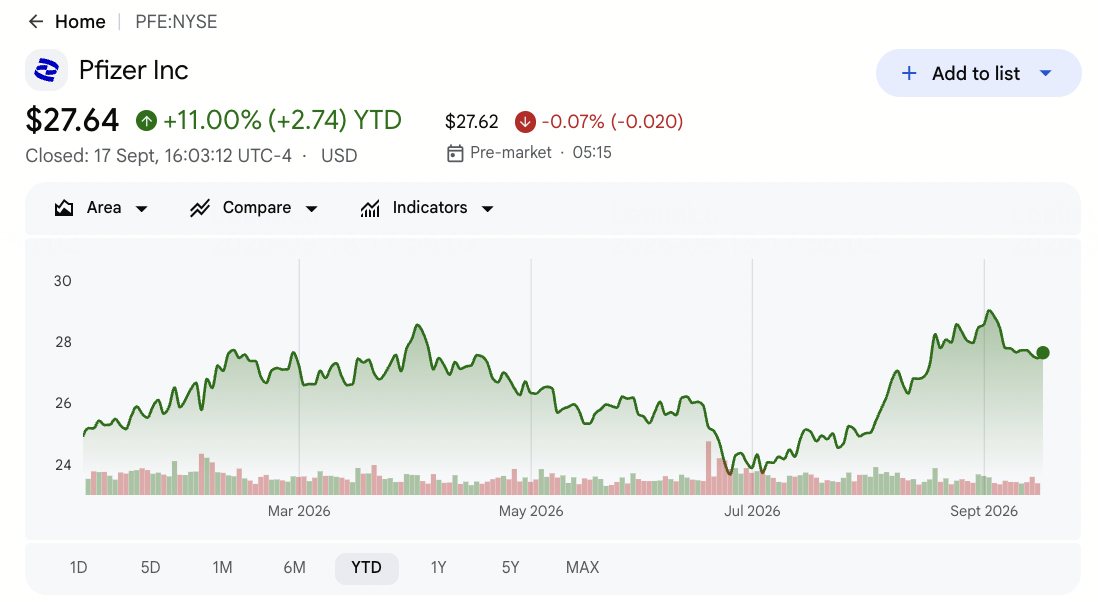
- PFE закрилася на рівні $27,55 15 вересня та зросла на 10,29% з початку року: Акції торгувалися поблизу середнього прогнозу аналітиків $28,39 та нижче максимуму Street $35. Подальше зростання залежить від того, чи зможуть прогрес конвеєра та економія витрат перевищити наближення втрат патентів.
- Доходи за 2-й квартал досягли $15,0 млрд, зросли на 1% операційно: Продажі перевершили консенсус $14,95 млрд приблизно на $50 млн. Сильний попит на Eliquis та нові продукти компенсував чергове різке зниження доходів, пов'язаних з пандемією.
- Скоригований EPS $0,77 перевершив консенсус на $0,09: Результат перевершив оцінку $0,68 та підтримав незмінний повнорічний прогноз від $2,80 до $3,00. Контроль витрат допоміг прибуткам попри витрати на придбання та нематеріальні активи.
- Прогноз доходів на 2026 рік підвищено до $60,5 млрд - $62,5 млрд: Середина діапазону зросла на $500 млн, оскільки не-COVID продукти показали результат приблизно на $1,5 млрд кращий, ніж спочатку очікувалося. Paxlovid та Comirnaty залишаються волатильними компенсаторами.
- Pfizer тепер націлена на $9,7 млрд економії до 2029 року: Компанія додала $2,5 млрд до раніше оголошених програм. Економія може підтримувати маржі та дивіденди, хоча скорочення все ще повинні зберегти продуктивність досліджень та комерційне виконання.
Що таке Pfizer (PFE)?
Pfizer – це дослідницька фармацевтична компанія, яка відкриває, розробляє, виробляє та продає рецептурні ліки та вакцини по всьому світу. Її доходи надходять від патентованих продуктів, що продаються через оптовиків, лікарні, аптеки та програми громадського здоров'я, з доходами від альянсів, що також генеруються через такі продукти, як Eliquis. Портфель охоплює онкологію, внутрішню медицину, вакцини, спеціалізовану допомогу та первинну допомогу. Ця операційна модель поєднує великі програми клінічної розробки, регульоване виробництво, глобальну комерціалізацію та керування життєвим циклом різних ліків з різною тривалістю патентів.
Її довготривала стратегія зосереджена на заміні застарілих франшиз зростанням в онкології, лікуванні ожиріння та спеціалізованій допомозі. Придбання Seagen за $43 млрд розширило портфель Pfizer антитіло-лікарських кон'югатів через Padcev та інші онкологічні активи, тоді як транзакція Metsera на $10 млрд додала кандидатів для лікування ожиріння, включаючи berobenatide. Pfizer продовжує партнерства з вакцин з BioNTech та Valneva, і працює з Arvinas над терапією раку грудей. Ці відносини розширюють конвеєр, хоча їхня цінність залежить від клінічного успіху, схвалень, виконання запуску та комерційних прибутків протягом кількох років, а не одного кварталу.
Читайте більше: Топові фармацевтичні акції для купівлі у 2026 році: Онкологічні препарати, препарати для схуднення, мРНК та нові ліки
Огляд прибутків Pfizer (PFE) за 2-й квартал 2026 року: Перевищення EPS, підвищений прогноз доходів та перехід портфеля
Pfizer повідомила доходи за 2-й квартал у розмірі $15,0 млрд проти очікуваних приблизно $14,95 млрд, скоригований розбавлений EPS $0,77 проти консенсусу $0,68 та заявлений збиток на акцію $0,06. Доходи альянсу Eliquis досягли приблизно $2,16 млрд, оскільки доходи Paxlovid упали на 95% до $60 млн, а Comirnaty зменшилися на 34% до $260 млн. Керівництво підвищило річний прогноз доходів до $60,5 млрд - $62,5 млрд та зберегло прогноз скоригованого EPS $2,80 - $3,00, відокремивши сильніше операційне виконання від триваючих патентних та портфельних ризиків.
Читайте більше: Прибутки Pfizer (PFE) за 2-й квартал 2026 року: Перевищення доходів $15,03 млрд та зростання нових препаратів підняли акції на 1,52%
|
Фінансова метрика |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Доходи за 2-й квартал 2026 |
$14,95 млрд консенсус |
$15,0 млрд |
Перевищення. Приблизно на $50 млн вище консенсусу; зріс на 1% операційно. |
|
Скоригований розбавлений EPS |
$0,68 консенсус |
$0,77 |
Перевищення. На $0,09 вище консенсусу. |
|
Заявлений розбавлений EPS |
— |
$(0,06) |
Збиток. Витрати на придбання та нематеріальні активи вплинули на GAAP результати. |
|
Доходи альянсу Eliquis |
— |
$2,16 млрд |
Сильний. Попит допоміг компенсувати ерозію COVID-продуктів. |
|
Доходи Paxlovid |
— |
$60 млн |
Зниження. Впав на 95% у річному вимірі. |
|
Доходи Comirnaty |
— |
$260 млн |
Зниження. Впав на 34% у річному вимірі. |
|
Прогноз доходів на 2026 |
$59,5–$62,5 млрд раніше |
$60,5–$62,5 млрд |
Підвищено. Середина діапазону збільшилася на $500 млн. |
|
Прогноз скоригованого EPS на 2026 |
$2,80–$3,00 раніше |
$2,80–$3,00 |
Підтверджено. Сила портфеля компенсувала тиск COVID. |
|
Економія до 2029 |
$7,2 млрд раніше планувалося |
$9,7 млрд всього |
Розширено. Додано $2,5 млрд планованих заощаджень. |
- Доходи $15,0 млрд перевершили консенсус приблизно на $50 млн: Продажі зросли на 1% операційно попри різко нижчі доходи від COVID. Структура показує, що встановлені та придбані ліки несуть більшу частку портфеля, хоча зростання залишається скромним перед крупними втратами патентів.
- Скоригований EPS $0,77 перевершив оцінку $0,68 на $0,09: Результат підтримує повнорічний діапазон Pfizer $2,80-$3,00. Заявлений EPS негативний $0,06 все ще показує, як облік придбань та витрати на нематеріальні активи можуть відокремлювати GAAP та скоригованої рентабельності.
- Eliquis згенерував приблизно $2,16 млрд, оскільки Paxlovid впав до $60 млн: Paxlovid знизився на 95%, а Comirnaty впав на 34%, збільшивши важливість не-COVID зростання. Eliquis, Vyndaqel та Padcev залишаються ключовими мостами до пізніших запусків конвеєра.
- Середина діапазону прогнозу доходів збільшилася на $500 млн: Нова середина $61,5 млрд відображає не-COVID продукти, що працюють приблизно на $1,5 млрд вище первинного плану. Сезонність COVID та валютний курс все ще обмежують, скільки з цієї сили досягає прогнозу.
- Загальна цільова економія досягла $9,7 млрд до 2029 року: Додаткові $2,5 млрд можуть захистити маржі під час тиску втрати ексклюзивності. Pfizer все ще потребує зменшення витрат без уповільнення онкологічних програм та програм ожиріння, призначених для відновлення зростання після 2028 року.
Читайте більше: Прогноз ціни Merck (MRK) на 2026 рік: Чи може імпульс конвеєра підштовхнути акції MRK до $170?
Інвестиційний прогноз Pfizer (PFE) на 2026 рік: Бичачий сценарій $38 проти ведмежого сценарію $22
Прогноз Pfizer на 2026 рік залежить від того, чи зможуть нові ліки, прогрес конвеєра та економія витрат компенсувати падаючі доходи від COVID та наближення втрат патентів. Основний потенціал зростання походить від сильніших онкологічних програм та програм ожиріння, тоді як основний ризик полягає в тому, що нові запуски не зможуть замінити старіючі продукти достатньо швидко.
Бичачий сценарій: Сильніше зростання ліків підштовхує PFE до $38
Бичачий сценарій передбачає, що Eliquis, Vyndaqel, Padcev та інші не-COVID продукти підтримують зростання, тоді як програми ожиріння та онкології досягають важливих віх. План економії $9,7 млрд також покращує маржі без ослаблення запусків, допомагаючи доходам завершити близько верхнього кінця прогнозу $60,5-$62,5 млрд.
Рух до $38 потребуватиме стійких підвищень оцінок, сприятливих клінічних або регулятивних рішень та яснішого доказу того, що нові продукти можуть замінити крупні втрати патентів після 2028 року. Сильний грошовий потік та покращення прибутків від придбаних активів зміцнили б сценарій.
Базовий сценарій: Стійкі прибутки тримають PFE між $28 та $31
Базовий сценарій передбачає, що не-COVID зростання та економія витрат в цілому компенсують падаючі продажі COVID та ранній патентний тиск. Доходи залишаються в межах прогнозу, скоригований EPS залишається близько $2,90, а прогрес конвеєра продовжується без матеріальної зміни довготривалого прогнозу зростання.
PFE могла б торгуватися переважно між $28 та $31 за цих умов. Стабільний прогноз, сильніша структура продукту та дисципліновані витрати підтримали б діапазон. Відкладений прогрес конвеєра та тривала невизначеність навколо закінчення патентів обмежили б верхній кінець.
Ведмежий сценарій: Втрати патентів та невдачі ліків тягнуть PFE до $22
Ведмежий сценарій передбачає, що встановлені продукти знижуються швидше, тоді як основні активи конвеєра затримуються, провалюють випробування або запускаються нижче очікувань. Інвестиції, пов'язані з придбаннями, тоді генерують менше доходів, ніж планувалося, ослаблюючи відновлення прибутків, навіть якщо зменшення витрат продовжується.
Рух до $22 стане більш імовірним, якщо річні доходи впадуть нижче $60,5 млрд, скоригований EPS знизиться під $2,80 або керівництво знизить довготривалі очікування конвеєра. Ціновий тиск або слабше покриття дивідендів додали б подальший тиск.
Прогнози ціни акцій PFE на 2026 рік від аналітиків Волл-Стріт
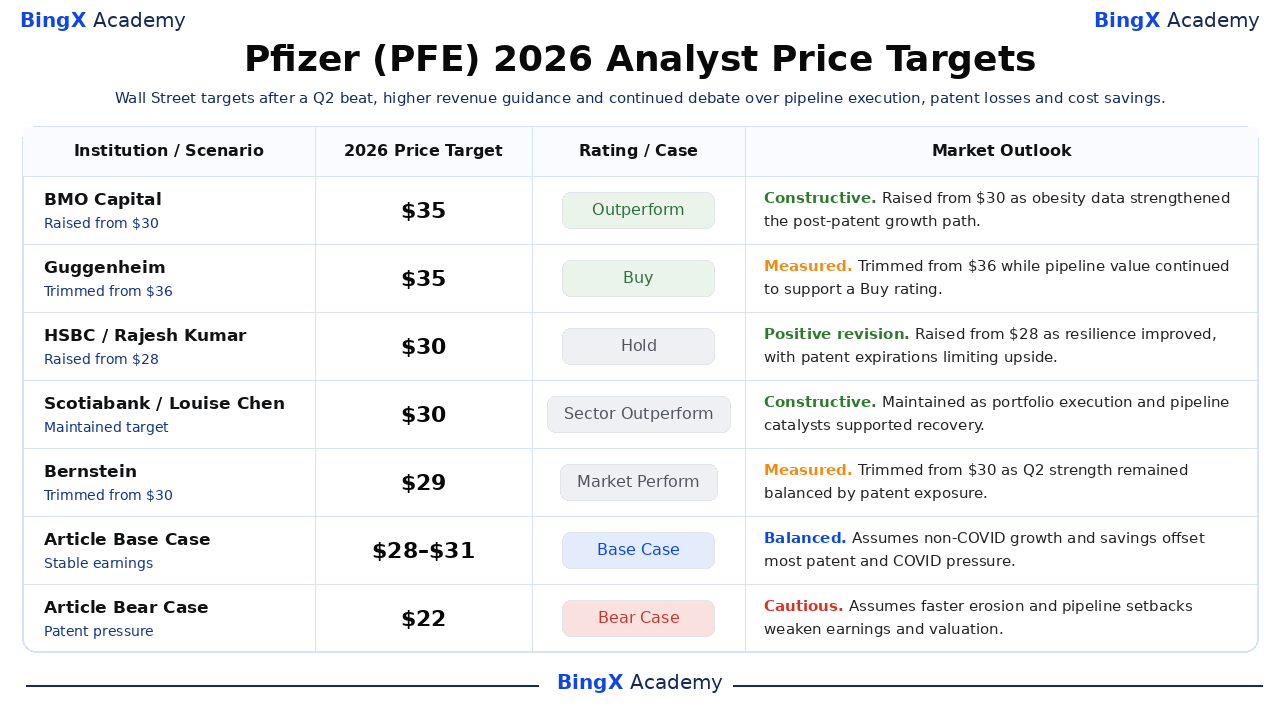
Ці п'ять датованих дій охоплюють від $29 до $35 та показують ринок, розділений між оптимізмом конвеєра та обережністю щодо патентних обривів. Це сторонні контрольні точки, а не єдиний прогноз або обіцянка ціни. Рядки База та Ведмежий є редакційними сценаріями BingX Academy.
|
Інституція / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
BMO Capital / Evan Seigerman |
$35 |
Outperform |
Конструктивний. 9 вересня: підвищено з $30 після того, як дані програми ожиріння покращили прогноз конвеєра. |
|
Guggenheim / Seamus Fernandez |
$35 |
Buy |
Зважений. 13 липня: знижено з $36, тоді як цінність конвеєра продовжувала компенсувати ризик виконання. |
|
HSBC / Rajesh Kumar |
$30 |
Hold |
Позитивна ревізія. 10 вересня: підвищено з $28, оскільки стійкість покращилася, з закінченням патентів, що обмежує зростання. |
|
Scotiabank / Louise Chen |
$30 |
Sector Outperform |
Конструктивний. 24 серпня: підтримано, оскільки виконання портфеля та каталізатори конвеєра підтримали відновлення. |
|
Bernstein / Courtney Breen |
$29 |
Market Perform |
Зважений. 21 серпня: знижено з $30, оскільки сила 2-го кварталу залишалася збалансованою патентним ризиком. |
|
Базовий сценарій статті |
$28–$31 |
Базовий сценарій |
Збалансований. Передбачає, що не-COVID зростання та економія компенсують більшість патентного та COVID тиску. |
|
Ведмежий сценарій статті |
$22 |
Ведмежий сценарій |
Обережний. Передбачає швидшу ерозію та невдачі конвеєра, що ослабляють прибутки та оцінку. |
Як торгувати акціями Pfizer (PFE) на BingX
Торгуйте прогнозом зростання портфеля Pfizer, конвеєра та економії, використовуючи BingX TradFi та BingX AI інструменти. Оскільки PFE може реагувати на результати випробувань, регулятивні рішення, патентні постанови та прогнози, трейдери повинні визначити каталізатор та ліміти ризику перед входом у позицію.
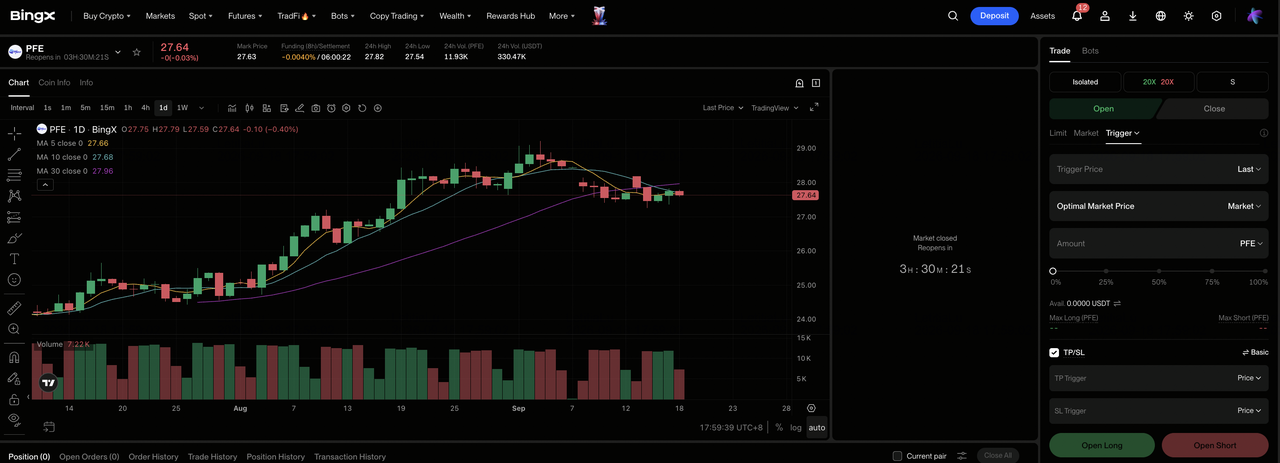
Крок 1: Отримайте доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Pfizer (PFE). Знайдіть та виберіть безстроковий ф'ючерсний контракт PFE-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо не-COVID зростання та прогрес конвеєра підтримують оцінки. Виберіть Відкрити коротку, якщо патентна ерозія або клінічні невдачі ослабляють прибутки.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Діапазон сценаріїв $22-$38 показує, чому важливе консервативне кредитне плече.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні Тейк-профіт та Стоп-лос (TP/SL) перед або одразу після входу в угоду.
ТОП-5 ризиків, за якими слід стежити інвесторам Pfizer у 2026 році
Прогноз Pfizer залежить від закінчення патентів, виконання конвеєра, придбань, цінової політики та попиту на COVID. Ці ризики можуть вплинути на майбутні доходи, грошові потоки та оцінку.
- Закінчення патентів може видалити мільярди з доходів: Якщо нові продукти не замінять втрачену ексклюзивність, продажі та маржі можуть впасти, навіть якщо Pfizer скоротить витрати. Нижчі прибутки також ослабили б покриття дивідендів.
- Клінічні провали могли б стерти цінність конвеєра: Програми пізніх стадій онкології та ожиріння все ще залежать від позитивних результатів ефективності, безпеки та регулятивних схвалень. Невдале дослідження могло б спровокувати списання та змусити Pfizer витрачати більше на заміщуючі активи.
- Seagen та Metsera можуть зайняти більше часу для отримання прибутків: Pfizer зобов'язалася $43 млрд на Seagen та $10 млрд на Metsera. Повільніші запуски або затримки розробки можуть зменшити прибутки від придбань та залишити більшу частину кейсу прибутків залежною від економії витрат.
- Ціновий тиск на ліки міг би ослабити маржі: Державні переговори, знижки та обмеження платників можуть зменшити реалізовані ціни. Якщо зростання рецептів не компенсує нижче ціноутворення, прибуток від продукту міг би впасти швидше, ніж показник доходів.
- Доходи від COVID залишаються волатильними: Paxlovid впав на 95%, а Comirnaty зменшився на 34% у 2-му кварталі. Сезонний попит, державні закупівлі та циркуляція вірусу все ще можуть відхиляти річні результати від очікувань.
Заключні думки: Чи варто інвестувати в Pfizer у 2026 році?
Перевищення Pfizer у 2-му кварталі, підвищений прогноз доходів та розширена програма економії $9,7 млрд показують компанію, що стабілізується після COVID перезавантаження. Акція також пропонує вплив на широкий ринковий портфель та онкологічні конвеєри та конвеєри ожиріння. Центральна проблема полягає в тому, чи можуть ці активи замінити прибутки, втрачені через закінчення патентів, а не лише підтримувати поточну базу.
Бичачому сценарію потрібні перемоги конвеєра та сильніші маржі для підтримки $38. Ведмежий сценарій відображає швидшу ерозію, слабші прибутки від придбань та рух до $22. Консервативні трейдери можуть стежити за річним скоригованим EPS, не-COVID зростанням, ключовими клінічними результатами, прибутками від придбань та вільним грошовим потоком перед розглядом відновлення як достатньо стійкого для підтримки триваючої переоцінки оцінки.
Нагадування про ризики: Торгівля та інвестування в акції, такі як PFE, включає ризик втрати капіталу. Клінічні провали, регулятивні рішення, втрати патентів, ціновий тиск, виконання придбань та левереджна торгівля можуть призводити до швидких втрат. Проводьте незалежні дослідження перед розподілом капіталу.
Пов'язане читання
- Топові фармацевтичні акції для купівлі у 2026 році: Онкологічні препарати, препарати для схуднення, мРНК та нові ліки
- Прогноз ціни Moderna (MRNA) на 2026 рік: Чи може імпульс протиракової вакцини підштовхнути акції MRNA до $180?
- Прогноз ціни Merck (MRK) на 2026 рік: Чи може імпульс конвеєра підштовхнути акції MRK до $170?
- Прогноз ціни Novo Nordisk (NVO) на 2026 рік: Чи може імпульс Wegovy підштовхнути NVO до $60?
- Прогноз ціни AbbVie (ABBV) на 2026 рік: Чи може зростання імунологічних препаратів підштовхнути ABBV до $325?
- Прогноз ціни Eli Lilly (LLY) на 2026 рік: Чи може попит на препарати для схуднення підштовхнути LLY до $1,600?
