MP Materials (MP) будує американський ланцюг поставок рідкісноземельних елементів від видобутої руди до відокремлених матеріалів, металів і готових постійних магнітів. Mountain Pass забезпечує початковий ресурс, тоді як потужність Independence і запланований кампус 10X переводять компанію у виробництво з вищою доданою вартістю. Ця вертикальна інтеграція створює стратегічний вплив на транспорт, робототехніку, оборону та аерокосмічну галузь, хоча виконання залишається чутливим до цін на рідкісноземельні елементи, політичної підтримки та кваліфікації магнітів.
MP Material Q2 2026 показав швидше зростання матеріалів і покращення прибутків. Дохід досяг 108,49 млн доларів, зріс на 89% порівняно з попереднім роком і перевищив консенсусний показник у 96,89 млн доларів, тоді як скоригований EBITDA покращився з збитків у 12,535 млн доларів до позитивних 28,493 млн доларів. Продажі NdPr зросли на 127% до 1006 метричних тонн, хоча дохід від Magnetics впав на 17% під час збільшення виробництва.
Прогноз акцій MP на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок внутрішніх магнітів у масштабі: вищий обсяг виробництва NdPr, захист цін, кваліфікація General Motors і розширення 10X переводять MP до більш цінного та захищеного складу прибутків нижчого рівня.
- Випадок збільшення виробництва та ціноутворення: витрати на запуск магнітів, залежність від політики та нестабільні ціни на рідкісноземельні елементи затримують конвертацію вільного грошового потоку навіть при покращенні обсягів матеріалів.
Цей посібник розбирає прогноз акцій MP, цінові сценарії на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки MP Materials за Q2 2026 від 6 серпня, квартальну звітність і ринкові дані до 15 вересня, плюс як торгувати ф'ючерсами акцій MP на BingX TradFi із заставою USDT.
Топ-5 речей, які потрібно знати інвесторам MP Materials у вересні 2026 року
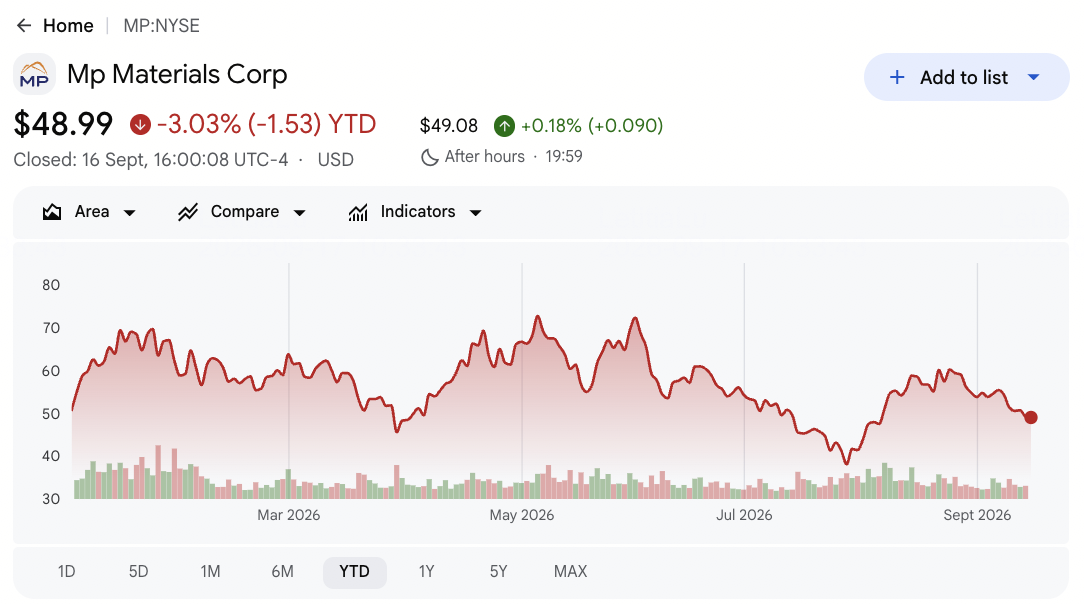
- MP закрилася на рівні 49,17 доларів після падіння на 2,67% YTD: Акції залишилися майже на 51% нижче 52-тижневого максимуму в 100,25 доларів. Відкат відображає зсув від політично мотивованого ентузіазму до доказів того, що потужність магнітів може генерувати стійкі маржі та грошовий потік.
- Дохід Q2 досяг 108,49 млн доларів, зріс на 89%: Дохід перевищив консенсус у 96,89 млн доларів приблизно на 11,6 млн доларів. Продажі відокремленого NdPr та посилене ціноутворення компенсували завершення відвантажень концентрату, надаючи інвесторам чіткіше уявлення про економіку внутрішньої переробки.
- Продажі NdPr зросли на 127% до 1006 метричних тонн: Виробництво зросло на 41% до 840 метричних тонн, показуючи, що відокремлення Stage II масштабується. Рух запасів також сприяв, тому стійкий обсяг виробництва та економіка конверсії все ще мають значення.
- Дохід від захисту цін додав 17,58 млн доларів: Підтримка уряду США допомогла Materials досягти скоригованого EBITDA у 32,505 млн доларів. Інвесторам все ще потрібно відокремлювати політично пов'язаний дохід від базового ринкового ціноутворення при оцінці повторюваної прибутковості.
- 10X, General Motors і Apple визначають тест зростання нижчого рівня: Кваліфікація Independence та заплановані комерційні відвантаження з'єднують ресурсну базу MP з готовими магнітами. Більший кампус 10X і програма Apple, що розпочинається у 2027 році, можуть розширити масштаб і вплив клієнтів.
Що таке MP Materials (MP)?
MP Materials володіє та експлуатує шахту і переробний майданчик Mountain Pass для рідкісноземельних елементів у Каліфорнії. Компанія виробляє концентрат рідкісноземельних елементів, відокремлений оксид і метал неодиму-празеодиму (NdPr), а потім використовує ці матеріали для виготовлення постійних магнітів в Independence у Форт-Ворті, Техас. NdPr поєднує неодим і празеодим, два рідкісноземельні елементи, що використовуються для виготовлення високоміцних постійних магнітів для електричних двигунів. Його сегмент Materials монетизує видобуток, відокремлення та виробництво металу, тоді як Magnetics охоплює продукти-попередники та готові магніти. Ці компоненти є необхідними для електричних двигунів, що використовуються у транспортних засобах, промисловому обладнанні, робототехніці, обороні та аерокосмічній галузі.
Стратегія полягає у зменшенні залежності США від іноземної переробки рідкісноземельних елементів через внутрішню вертикальну інтеграцію. Партнерство з Міністерством війни США включає захист цін, фінансування та підтримку додаткової потужності відокремлення та магнітів. General Motors є основним клієнтом для Independence, Apple зобов'язалася використовувати вироблені в США переробні магніти, починаючи з 2027 року, а 10X планується як більший техаський виробничий кампус. MP також оголосила про спільне підприємство в Саудівській Аравії та довгострокову угоду на поставку гадолінію з американським аерокосмічним і оборонним клієнтом, розширюючи діяльність за межі NdPr.
Огляд прибутків MP Materials (MP) Q2 2026: зростання NdPr, позитивний EBITDA і збільшення магнітів
MP Materials повідомила про дохід у 108,49 млн доларів проти очікуваних 96,89 млн доларів, із зростанням на 89%, підтриманим відокремленими продуктами NdPr. Скоригований розведений EPS становив збиток у 0,01 долара, відповідно до консенсусу і на 0,12 долара краще порівняно з попереднім роком, тоді як скоригований EBITDA покращився на 41,028 млн доларів до позитивних 28,493 млн доларів. Дохід Materials зріс на 155% до 95,629 млн доларів, хоча дохід Magnetics впав на 17% до 16,524 млн доларів, оскільки Independence проходила через кваліфікацію та запуск.
|
Фінансовий показник |
Прогнози / консенсус |
Звітні / фактичні |
Сюрприз |
|
Дохід Q2 2026 |
консенсус 96,89 млн дол. |
108,49 млн дол.; +89% YoY |
Перевищив. Приблизно на 11,6 млн дол. вище консенсусу, оскільки ціни та обсяг NdPr покращилися. |
|
Q2 скоригований розведений EPS |
консенсус -0,01 дол. |
-0,01 дол. |
Відповідає. Покращився на 0,12 дол. YoY, оскільки скоригований EBITDA став позитивним. |
|
Q2 GAAP розведений збиток на акцію |
-0,19 дол. попереднього року |
-0,11 дол. |
Покращився. Збиток на акцію зменшився на 0,08 дол. |
|
Q2 чистий збиток |
-30,872 млн дол. попереднього року |
-20,296 млн дол. |
Покращився. Вищий прибуток Materials компенсував витрати на запуск магнітів. |
|
Q2 скоригований EBITDA |
-12,535 млн дол. попереднього року |
28,493 млн дол. |
Покращився. Коливання порівняно з попереднім роком досягло 41,028 млн дол. |
|
Дохід сегменту Materials |
37,532 млн дол. попереднього року |
95,629 млн дол.; +155% |
Прискорився. Відокремлений NdPr замінив продажі концентрату. |
|
Дохід сегменту Magnetics |
19,861 млн дол. попереднього року |
16,524 млн дол.; -17% |
Знизився. Структура змінилася під час збільшення Independence. |
|
Виробництво NdPr |
597 метричних тонн попереднього року |
840 метричних тонн |
Розширилося. Виробництво зросло на 41%. |
|
Продажі NdPr |
443 метричні тонни попереднього року |
1006 метричних тонн |
Розширилися. Обсяг продажів зріс на 127%. |
|
Дохід від захисту цін |
Немає доходу попереднього року |
17,580 млн дол. |
Додано. Політична підтримка посилила прибутковість Materials. |
- Дохід у 108,49 млн доларів перевищив консенсус приблизно на 11,6 млн доларів: Продажі зросли на 89%, показуючи, що відокремлені продукти можуть замінити дохід від концентрату. Стійке зростання тепер залежить від виробництва, ціноутворення та узгодженості попиту нижчого рівня.
- Скоригований EPS на рівні негативних 0,01 долара відповідав консенсусу: Збиток покращився на 0,12 долара порівняно з попереднім роком, оскільки сильніший обсяг і захист цін допомогли результатам на акцію. Подальше покращення залежить від більш послідовного внеску Magnetics.
- Скоригований EBITDA покращився на 41,028 млн доларів до 28,493 млн доларів: Коливання показало чітке операційне плече, хоча 17,58 млн доларів прийшло від доходу з захисту цін. Інвесторам все ще потрібно відстежувати політично скориговану прибутковість та конверсію готівки.
- Дохід Materials зріс на 155% до 95,629 млн доларів: Дохід від оксиду та металу NdPr досяг 94,434 млн доларів, оскільки обсяг продажів більш ніж подвоївся. Зміна структури підтримує стратегію MP щодо отримання більшої вартості через внутрішню переробку.
- Продажі NdPr зросли на 127%, тоді як дохід Magnetics впав на 17%: Сильне виконання верхнього рівня контрастує з бізнесом нижчого рівня, який все ще знаходиться в кваліфікації. Комерційні відвантаження, регулятивне тестування та прийняття клієнтами повинні покращитися, перш ніж повна модель від шахти до магніту принесе стійкі прибутки.
Інвестиційні перспективи MP Materials (MP) на 2026 рік: Бичачий сценарій $95 проти ведмежого $35
Перспективи MP на 2026 рік залежать від того, чи може сильне зростання переробки рідкісноземельних елементів перетворитися на прибутковий магнітний бізнес. Materials наразі забезпечує більшість підтримки прибутків, тоді як Independence, 10X і кваліфікація клієнтів визначають, скільки вартості може додати стратегія нижчого рівня.
Бичачий сценарій: сильне зростання магнітів підштовхує MP до $95
Бичачий сценарій припускає, що Independence входить у комерційне виробництво за графіком, кваліфікація General Motors перетворюється в обсяг, а кампус 10X просувається без значних перевитрат. Виробництво NdPr залишається вище 800 метричних тонн на квартал, захист цін підтримує економіку Materials, а Apple додає ще один важливий канал попиту.
Рух до $95 потребував би, щоб дохід Magnetics повернув своє падіння на 17% і щоб скоригований EBITDA залишався позитивним за межами урядового доходу. Своєчасні відвантаження, вищі маржі сегменту та чіткий прогрес будівництва 10X посилили б сценарій.
Базовий сценарій: стійке зростання Materials утримує MP між $60 та $75
Базовий сценарій припускає, що обсяг відокремленого NdPr продовжує зростати, а політична підтримка обмежує недоліки, тоді як витрати на запуск магнітів залишаються підвищеними під час комерційного збільшення. Materials забезпечує більшість найближчих прибутків, оскільки кваліфікація Independence прогресує поступово, а 10X залишається довгостроковою можливістю.
MP може торгуватися переважно між $60 та $75. Позитивний скоригований EBITDA, стабільне ціноутворення NdPr і кваліфікація клієнтів підтримали б діапазон. Затримки з магнітами або нижчий політично пов'язаний дохід обмежили б верхній кінець.
Ведмежий сценарій: затримки з магнітами тягнуть MP до $35
Ведмежий сценарій припускає, що ціноутворення рідкісноземельних елементів слабшає, тоді як відвантаження Independence затримуються, а 10X потребує більше капіталу, ніж планувалося. Маржі Materials знижуються, Magnetics залишається нижче масштабу, а концентрація клієнтів обмежує цінову силу.
Рух до $35 став би більш імовірним, якщо скоригований EBITDA стане негативним, виробництво NdPr впаде або обсяги комерційних магнітів не виконають графіки. Нижчі оцінки прибутків та слабший вільний грошовий потік додали б подальший тиск.
Прогнози цін акцій MP на 2026 рік від аналітиків Волл-стріт
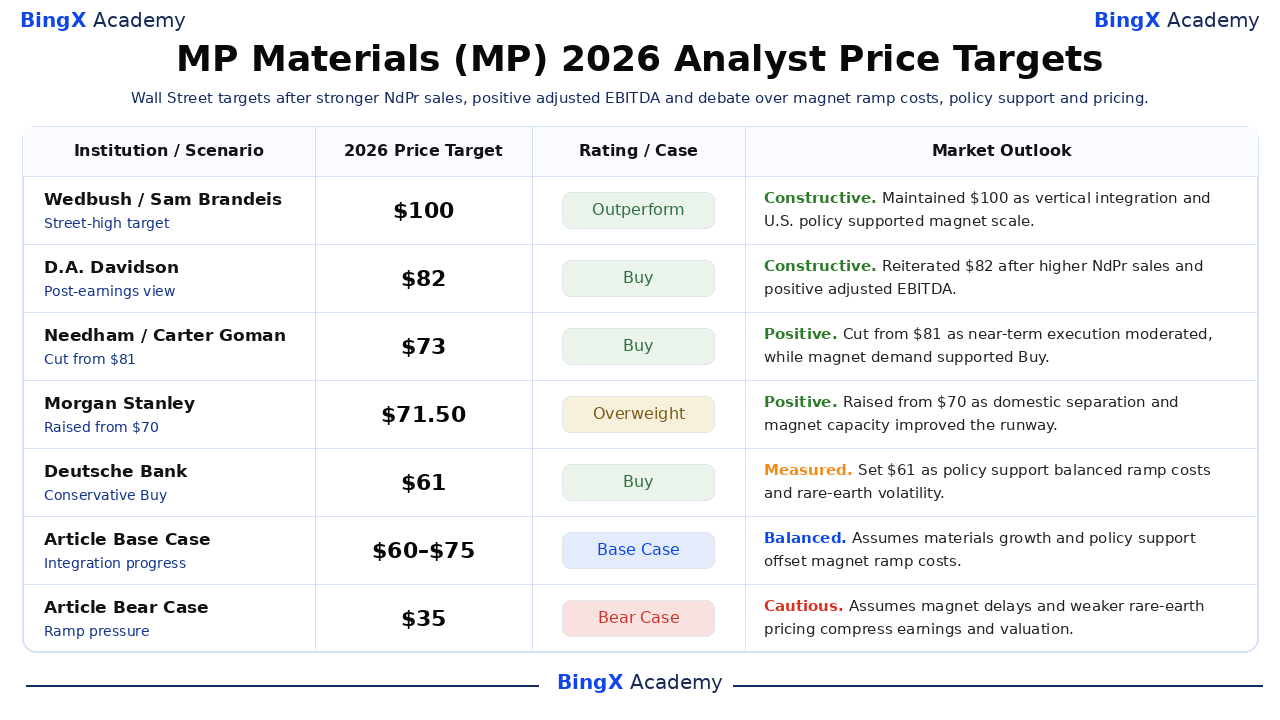
Вибрані цілі аналітиків варіюються від $60 до $100 і показують широке розходження думок щодо вартості політичної підтримки, виробництва нижчого рівня та найближчих витрат на збільшення. Кілька фірм зменшили цілі, не відмовившись від позитивних рейтингів. Датовані дії нижче відокремлюють дванадцятимісячні цілі Стріт від незалежних базових і ведмежих сценаріїв статті.
|
Установа / сценарій |
Цільова ціна на 2026 |
Рейтинг / випадок |
Ринкові перспективи |
|
Wedbush |
$100 |
Outperform |
Конструктивний. 8 травня: підтримав найвищий на Стріт погляд, оскільки вертикальна інтеграція та політика США підтримали потужність магнітів. |
|
D.A. Davidson |
$82 |
Buy |
Конструктивний. 24 серпня: підтвердив Buy після вищих продажів NdPr і позитивного скоригованого EBITDA. |
|
Needham |
$73 |
Buy |
Позитивний. 22 липня: знизив з $81, оскільки найближче виконання уповільнилося, тоді як попит на магніти підтримав Buy. |
|
Morgan Stanley |
$71.50 |
Overweight |
Позитивний. 8 липня: підняв з $70, оскільки внутрішнє відокремлення та потужність магнітів покращили перспективи. |
|
Deutsche Bank |
$61 |
Buy |
Виважений. 9 липня: встановив консервативну ціль, балансуючи політичну підтримку проти витрат на збільшення та ціноутворення. |
|
JPMorgan |
$60 |
Overweight |
Виважений. 29 липня: знизив з $75, оскільки найближчі оцінки перезавантажилися, тоді як стратегічна вартість залишилася. |
|
Базовий сценарій статті |
$60-$75 |
Базовий сценарій |
Збалансований. Припускає зростання Materials і політичну підтримку компенсують витрати на збільшення магнітів. |
|
Ведмежий сценарій статті |
$35 |
Ведмежий сценарій |
Обережний. Припускає затримки з магнітами та слабше ціноутворення стискують прибутки та оцінку. |
Як торгувати акціями MP Materials (MP) на BingX
Торгуйте перспективами NdPr, виробництва магнітів і політичної підтримки MP Materials, використовуючи BingX TradFi та інструменти BingX AI. Оскільки MP може різко реагувати на ціни рідкісноземельних елементів і урядові оголошення, спочатку визначте каталізатор і ліміти ризиків.
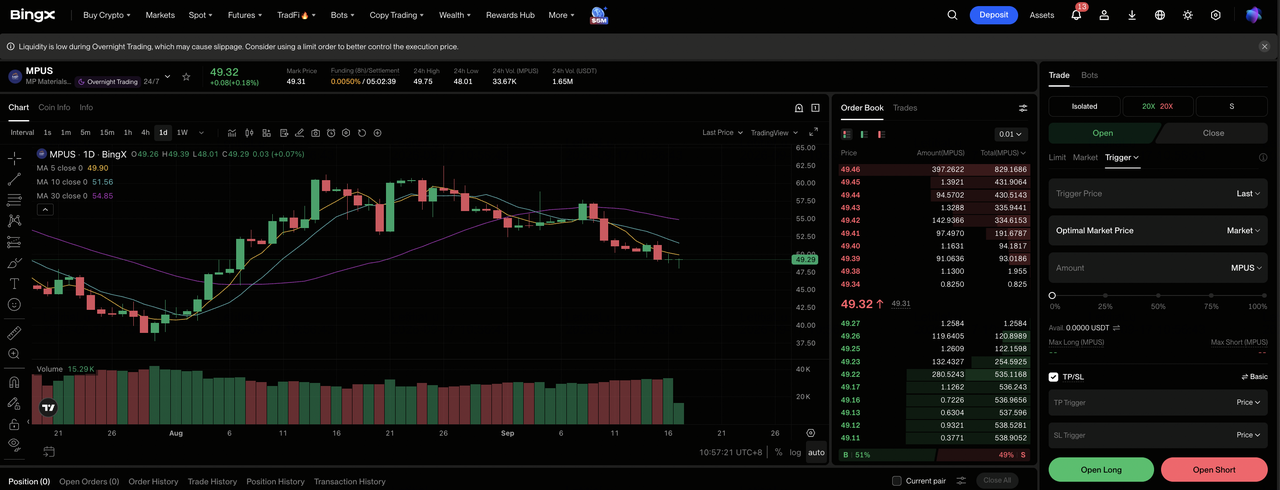
Крок 1: Зайдіть до BingX TradFi. Зареєструйтеся і перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Виберіть MP Materials (MP). Знайдіть і виберіть безстрокові ф'ючерси MP-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо кваліфікація магнітів і зростання Materials підтверджують бичачий сценарій. Виберіть Відкрити коротку, якщо затримки та тиск на ціни підтверджують ведмежий сценарій.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або крос-маржу залежно від вашої толерантності до ризику. 52-тижневий діапазон MP $37.81-$100.25 підтримує консервативне кредитне плече.
Крок 5: Виконайте суворі протоколи ризиків. Встановіть рівні Тейк-профіту та Стоп-лосу (TP/SL) до або одразу після входу в торгівлю.
Топ-5 ризиків, які слід відстежувати інвесторам MP у 2026 році
MP Materials стикається з товарними, виконавчими, політичними та фінансовими ризиками при розширенні від рідкісноземельних матеріалів до магнітів. Ці фактори можуть вплинути на прибутки, грошовий потік та стратегічну премію, призначену акціям.
- Нижчі ціни на рідкісноземельні елементи можуть тиснути на маржі: Сильніше ціноутворення підтримало дохід Q2 поряд з вищим обсягом продажів. Розворот зменшив би прибутки Materials і залишив менше готівки для Independence, 10X і додаткової переробної потужності.
- Урядова підтримка може змінитися з часом: Захист цін сприяв доходу Q2 у розмірі 17,58 млн доларів і покращує найближчу економіку. Зміни у фінансуванні, закупівлях або пріоритетах власності можуть зменшити як пряму підтримку, так і стратегічну премію MP.
- Кваліфікація магнітів може зайняти більше часу, ніж планувалося: Дохід Magnetics впав на 17% до 16,524 млн доларів під час збільшення виробництва. Затримане тестування або прийняття клієнтами відкладе операційне плече та утримає витрати на запуск попереду продажів.
- Великі клієнти збільшують ризик виконання: General Motors є опорою Independence, тоді як попит Apple починається пізніше. Зміни в графіках, специфікаціях або обсягах можуть вплинути на використання, терміни доходів і прибутки від потужності магнітів.
- 10X може потребувати більше капіталу, ніж очікувалося: Новий кампус несе ризики будівництва, обладнання та фінансування до початку доходів. Перевитрати можуть тиснути на вільний грошовий потік і зменшити вартість, створену сильнішими операціями Materials.
Заключні думки: чи варто інвестувати в MP у 2026 році?
MP Materials показала сильніший Q2 з доходом 108,49 млн доларів, продажами NdPr 1006 метричних тонн і позитивним скоригованим EBITDA у 28,493 млн доларів. Ці цифри показують, що внутрішнє відокремлення масштабується. Дохід Magnetics у 16,524 млн доларів і поточна кваліфікація показують, що теза нижчого рівня все ще розвивається.
Бичачий сценарій потребує, щоб Independence і 10X перетворили стратегічну підтримку в повторювані маржі магнітів, підтримуючи $95. Ведмежий сценарій слідує за затримкою кваліфікації, слабшими цінами на рідкісноземельні елементи та тиском на капітал до $35. Консервативні трейдери можуть зачекати комерційних відвантажень магнітів, чіткішого використання клієнтів і позитивного скоригованого EBITDA за винятком незвичайного політичного доходу, перш ніж призначати платформі нижчого рівня премію.
Нагадування про ризики: Торгівля та інвестування в акції, такі як MP, несе високий ризик втрати капіталу. Товарні ціни, промислова політика, будівництво, кваліфікація клієнтів, оцінка та кредитне плече можуть призвести до швидких збитків. Проведіть незалежне дослідження перед розміщенням капіталу.
Додаткове читання
- Топ енергетичних акцій та ETF для купівлі у 2026 році: Криза енергії ШІ зустрічається з геополітичною нестабільністю
- Топ акцій ШІ-енергії для купівлі у 2026 році: Ядерна, газова, паливні елементи та розбудова енергії ШІ
- Топ оборонних акцій для купівлі у 2026 році: Прайми, ракети, дрони, космос і ведення війни з підтримкою ШІ
- Прогноз ціни Occidental Petroleum (OXY) на 2026 рік: Чи можуть нафта та делевереджинг підштовхнути OXY до $85?
- Прогноз ціни ExxonMobil (XOM) на 2026 рік: Чи можуть нафта та зростання виробництва підштовхнути XOM до $205?
- Прогноз ціни Bloom Energy (BE) на 2026 рік: Чи може енергія дата-центрів ШІ підштовхнути BE до $350?
