

Lightwave Logic (LWLG) розробляє власні електро-оптичні полімери для високошвидкісних оптичних модуляторів, що використовуються в передачі даних та фотонних системах. Її матеріали Perkinamine призначені для передачі більших обсягів даних з меншою напругою управління порівняно з традиційними підходами, тоді як постачання матеріалів, ліцензування інтелектуальної власності та роялті від виробництва формують довгострокову модель доходів. Ця можливість надає LWLG доступ до ШІ-центрів обробки даних з'єднання, але робить акції високочутливими до кваліфікації клієнтів, виходу продукції ливарного виробництва та термінів комерціалізації.
Останній квартал показав технічний прогрес і прогрес клієнтів без значного перегину доходів. Доходи Lightwave Logic Q2 2026 від ліцензування та роялті досягли $32,751, зріс на 27.9% з $25,605, тоді як чистий збиток збільшився на 33% до $6.61 мільйона. Готівкові кошти та ліквідні цінні папери становили $95.91 мільйона без боргів, надаючи керівництву простір для реалізації п'яти програм клієнтів Стадії 3, хоча доходів від серійного виробництва не очікується раніше 2027 року.
Прогноз акцій LWLG на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій кваліфікації та інтеграції ливарного виробництва: П'ять програм клієнтів на пізній стадії, кілька шляхів ливарного виробництва та SilTerra PDK перетворюють технічну валідацію в зобов'язання щодо виробництва, надаючи інвесторам докази того, що цикл виграшу дизайну від 18 до 24 місяців може підтримати нарощування 2027 року.
- Сценарій затримки та розводнення: Надійність, вихід або графіки клієнтів зсуваються за межі 2027 року, тоді як квартальні операційні витрати залишаються вище $7 мільйонів, збільшуючи розрив між скромними доходами від ліцензування та капіталом, необхідним для комерціалізації.
Цей посібник розбирає прогноз акцій LWLG, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, опираючись на подання Lightwave Logic Q2 від 14 серпня 2026 року та ринкові дані до 24 вересня, плюс як торгувати ф'ючерсами акцій LWLG на BingX TradFi з забезпеченням USDT.
Топ-5 речей, які слід знати інвесторам Lightwave Logic у вересні 2026 року
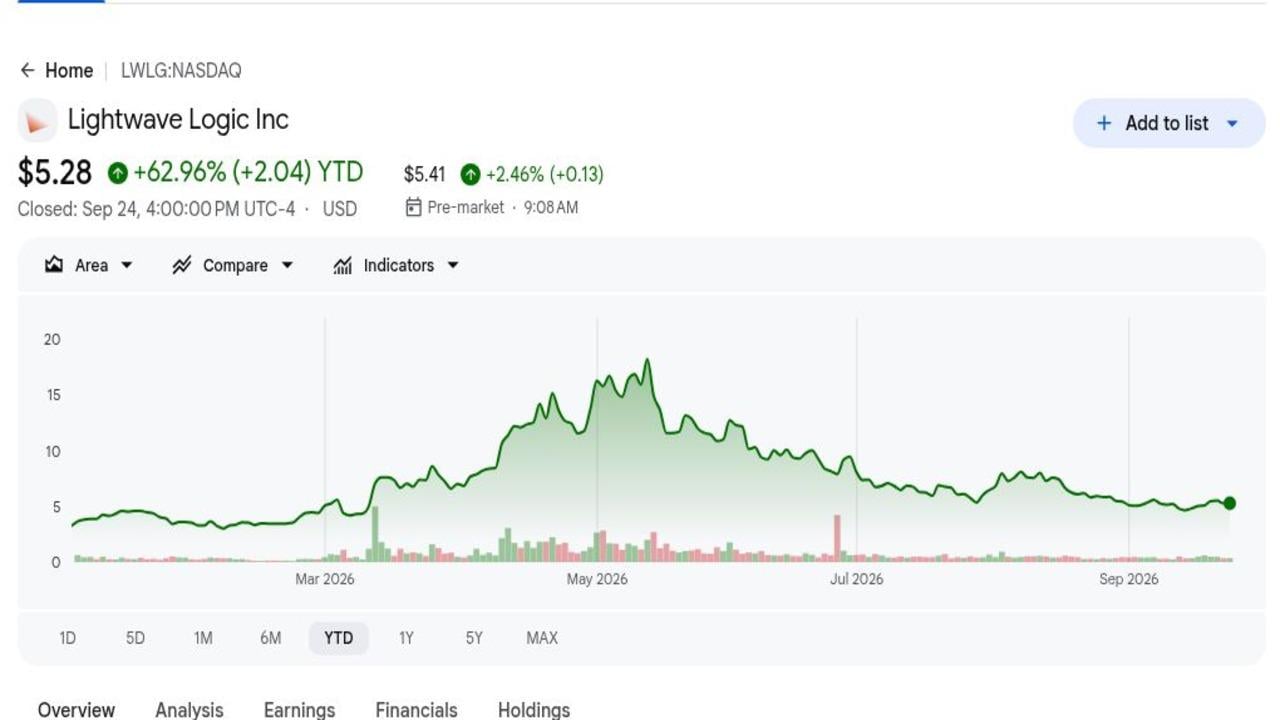
- $5.28 залишили LWLG на 62.96% вище з початку року: Опорне закриття 24 вересня відображало значну переоцінку з початку 2026 року, але залишалося на 47.2% нижче цільової ціни Freedom Capital Markets $10. Цей розрив показує, скільки з оцінки все ще залежить від програм клієнтів, що досягають виробництва.
- $32,751 доходів Q2 зріс на 27.9%: Доходи від ліцензування та роялті зросли з $25,605 рік тому, але залишилися крихітними відносно $7.30 мільйона квартальних операційних витрат. Зростання доходів тому підтверджує активність та залучення клієнтів, а не комерційний масштаб або стійку прибутковість.
- П'ять програм клієнтів досягли Стадії 3: Стадія 3 зазвичай охоплює роботу від прототипу до кінцевого продукту і може тривати від 12 до 18 місяців. Прогрес на цій стадії більш корисний для прийняття рішень, ніж ранні оцінки, хоча це все ще не гарантує виробничого замовлення, прийнятного виходу або остаточної кваліфікації клієнта.
- $95.91 мільйона ліквідності підтримує операції до грудня 2027 року: Готівка становила $47.21 мільйона, а ліквідні цінні папери додали $48.70 мільйона на 30 червня. Безборговий баланс зменшує негайний тиск фінансування, поки кваліфікаційна робота продовжується через кілька програм ливарного виробництва та клієнтів.
- 2027 рік залишається найраннім очікуваним роком серійного виробництва: Керівництво заявило, що доходи 2026 року повинні в основному надходити від матеріалів, NRE та прототипів. Графік означає, що повернення інвесторів залежать від технічних віх та зобов'язуючих рішень клієнтів, які надходять до того, як операційні збитки споживають занадто багато поточного простору.
Що таке Lightwave Logic (LWLG)?
Lightwave Logic - це компанія спеціальних матеріалів та інтелектуальної власності, що розробляє електро-оптичні полімери Perkinamine для кремнієвої фотоніки та інших фотонних інтегрованих схем. Матеріали змінюють свої оптичні властивості при застосуванні електричного поля, дозволяючи компактні модулятори, які перетворюють електричні дані в оптичні сигнали. LWLG не виготовляє повні приймально-передавальні пристрої або модулі. Вона прагне продавати полімерні матеріали, ліцензувати композиції та процеси інтеграції, забезпечувати клієнтські PDK та отримувати роялті, коли кваліфіковані пристрої входять у виробництво.
Довгострокова стратегія полягає в тому, щоб зробити інтеграцію полімерів повторюваною через встановлені напівпровідникові ливарні виробництва. Lightwave Logic працювала з Advanced Micro Foundry над 200-міліметровими процесами кремнієвої фотоніки, з SilTerra та Luceda Photonics над PDK, який завершив початковий tapeout 2026 року, та з QPICs над застосуваннями квантової фотоніки. Її комерційний конвеєр націлений на 800-Гбіт/с та 1.6-Тбіт/с з'єднання для ШІ-кластерів, а рамка виграшу дизайну направляє ливарні виробництва, виробників модулів та системних клієнтів через оцінку, проектування продукту, кваліфікацію та готовність до виробництва.
Читати далі: Топ ШІ-оптичних акцій для купівлі у 2026 році: фотоніка, оптика, волокно та взаємозв'язки центрів обробки даних
Огляд прибутків Lightwave Logic (LWLG) Q2 2026: зростання доходів та ліквідність $95.91M компенсують більші збитки
Lightwave Logic повідомила про доходи Q2 від ліцензування та роялті у розмірі $32,751, зростання на 27.9% з $25,605, тоді як чистий збиток збільшився на 33% до $6.61 мільйона, а збиток на акцію залишився $0.04. Витрати на R&D збільшились на 48% до $3.88 мільйона, а G&A зросли на 49% до $3.42 мільйона. Готівка $47.21 мільйона плюс $48.70 мільйона ліквідних цінних паперів фінансували план комерціалізації, але квартальна база витрат все ще карликово перевищувала доходи.
Читати далі: Огляд прибутків Lightwave Logic (LWLG) Q2 2026: доходи $33K та п'ять клієнтів Стадії 3 викликають 0.66% падіння ціни
|
Фінансовий показник |
Рекомендації / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Q2 доходи від ліцензування та роялті |
$25,605 рік тому |
$32,751 |
Збільшилося. Зростання на 27.9% річних. |
|
Q2 чистий збиток |
$4.97M рік тому |
$6.61M |
Збільшився. Збиток зріс на 33%. |
|
Q2 збиток на акцію |
-$0.04 рік тому |
-$0.04 |
Стабільно. Емісія акцій компенсувала більший збиток на акцію. |
|
Q2 витрати R&D |
$2.62M рік тому |
$3.88M |
Збільшилися. Зростання на 48% через роботи з комерціалізації. |
|
Q2 витрати G&A |
$2.30M рік тому |
$3.42M |
Збільшилися. Зростання на 49% річних. |
|
Готівка та еквіваленти |
— |
$47.21M |
Фінансовано. Частина загальної ліквідності $95.91M. |
|
Ліквідні цінні папери |
— |
$48.70M |
Ліквідні. Підтримують простір до грудня 2027. |
- Доходи $32,751 збільшилися на $7,146: Приріст 27.9% прийшов від ліцензування та роялті, без звітних витрат на продаж. Угода показує комерційну активність, хоча доходи залишаються занадто малими для підтримки поточної бази витрат.
- Чистий збиток збільшився на $1.65 мільйона до $6.61 мільйона: Більші витрати на заробітну плату, компенсацію акціями, професійні послуги та патентні витрати спричинили збільшення. Більший збиток підвищує важливість швидшого перетворення клієнтів до закінчення заявленого простору.
- Витрати R&D зросли на 48% до $3.88 мільйона: Витрати підтримували матеріали, виготовлення пластин, прототипи та інтеграцію ливарного виробництва. Збільшення стає більш цінним, якщо воно переводить програми Стадії 3 до кваліфікації та більших клієнтських платежів.
- Квартальні операційні витрати зросли на 48% до $7.30 мільйона: G&A збільшилися поряд з R&D, залишивши витрати більш ніж у 200 разів більшими за звітні доходи. Операційний важіль тому залишається майбутньою метою комерціалізації, а не поточною фінансовою силою.
- Ліквідність досягла $95.91 мільйона: Lightwave Logic тримала $47.21 мільйона готівки та $48.70 мільйона ліквідних цінних паперів, підтримуючи заявлений простір до грудня 2027 року. Компанія також залучила $27.88 мільйона через угоду продажу Roth у першій половині, показуючи, що подальші затримки все ще можуть збільшити ризик розводнення.
Інвестиційний прогноз Lightwave Logic (LWLG) на 2026: бичачий сценарій $10 проти ведмежого $3
Прогноз Lightwave Logic на 2026 рік залежить від того, чи зможуть її програми клієнтів на пізній стадії перейти від кваліфікації до надійних зобов'язань щодо виробництва до того, як поточний грошовий простір стане обмеженням. Підвищення надходить від успішної інтеграції ливарного виробництва та сильнішої валідації клієнтів, тоді як затримки кваліфікації, високі операційні витрати та розводнення залишаються основними ризиками.
Бичачий сценарій: прогрес кваліфікації клієнтів штовхає LWLG до $10
Бичачий сценарій передбачає, що кілька програм Стадії 3 завершують надійність та кваліфікацію ливарного виробництва, з принаймні одним клієнтом, що встановлює надійний графік виробництва 2027 року. Ранній tapeout SilTerra 2026 року та п'ять програм на пізній стадії надають відчутні докази того, що комерціалізація рухається вперед.
Рух до $10 потребуватиме підписаних зобов'язань щодо виробництва, повторюваних результатів пластин та чіткіших одиничних економічних показників до того, як простір до грудня 2027 року стане обмеженням. Матеріальні доходи або NRE, що зростають значно вище $32,751, забезпечили б перше фінансове підтвердження.
Базовий сценарій: стабільний прогрес клієнтів утримує LWLG між $6 та $8
Базовий сценарій передбачає, що робота PDK та клієнтів продовжує просуватися без значних доходів від серійного виробництва у 2026 році. Позиція ліквідності $95.91 мільйона обмежує короткостроковий тиск фінансування, але інвестори все ще дисконтують 12-18-місячний термін Стадії 3 та невизначені виходи виробництва.
LWLG може торгуватися в основному між $6 та $8, якщо всі п'ять програм на пізній стадії залишаються активними, а керівництво зберігає принаймні шість кварталів простору. Збитки, що прискорюються за межі рівня Q2, або клієнти, що рухаються назад у циклі проектування, послабили б діапазон.
Ведмежий сценарій: затримки кваліфікації тягнуть LWLG до $3
Ведмежий сценарій передбачає, що надійність, вихід або графіки клієнтів штовхають виробництво за межі 2027 року. З квартальними операційними витратами $7.30 мільйона та доходами нижче $33,000, подальші затримки збільшили б ймовірність додаткового акціонерного фінансування.
Рух до $3 стане більш імовірним, якщо програми Стадії 3 не зможуть дати зобов'язання, ліквідність падає швидше за планом, або керівництво продовжує термін серійного виробництва. Додаткове розводнення зменшило б майбутню вартість ліцензування на акцію.
Прогнози цін акцій LWLG на 2026 рік від аналітиків Уолл-стріт
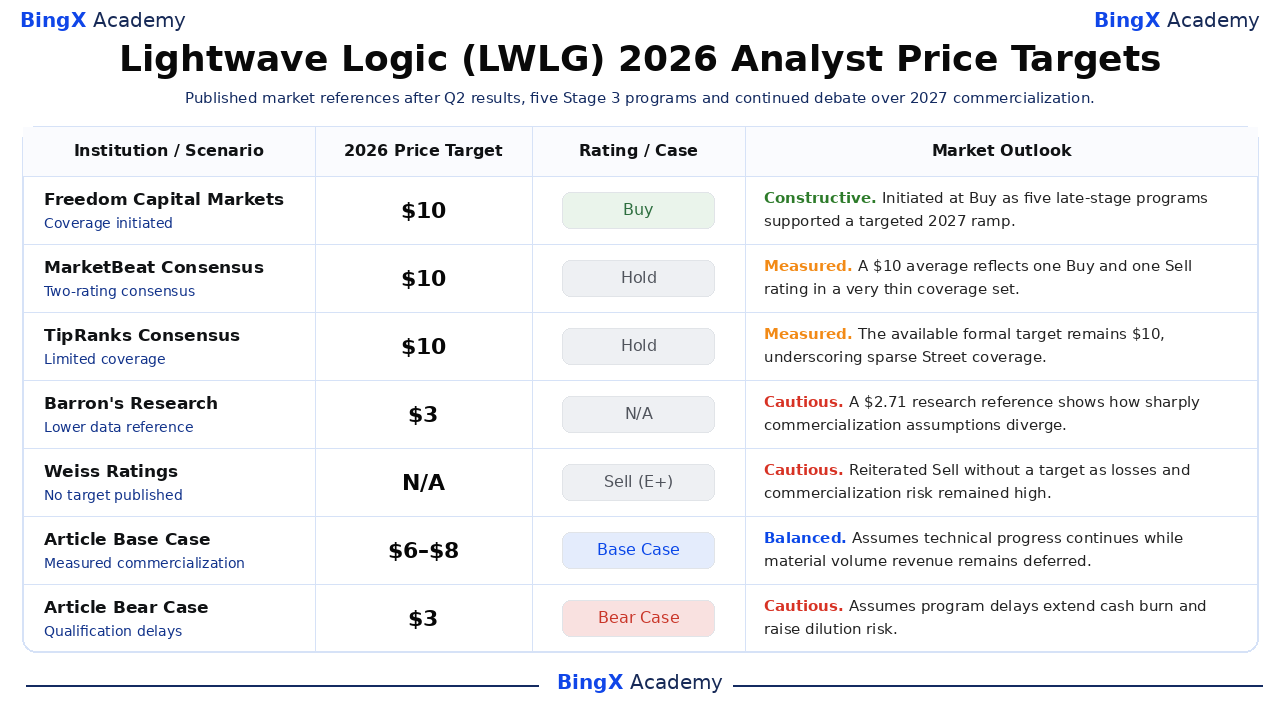
LWLG не має п'яти незалежних, іменованих цільових цін Уолл-стріт. Таблиця тому відокремлює формальну ініціацію Freedom Capital Markets $10 від агрегаторів консенсусу, нижчої довідки досліджувальних даних та рейтингу продажу без цілі. Це тонке покриття саме по собі є сигналом ризику, а два сценарії статті BingX Academy залишаються чітко позначеними.
|
Інституція / Сценарій |
Цільова ціна 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Freedom Capital Markets |
$10 |
Купівля |
Конструктивний. 17 вересня: ініційовано як п'ять програм на пізній стадії та фінансування до 2027 року підтримали комерціалізацію. |
|
Консенсус MarketBeat |
$10 |
Утримання |
Виважений. 25 вересня: два опубліковані рейтинги включали один на Купівлю та один на Продаж. |
|
Консенсус TipRanks |
$10 |
Утримання |
Виважений. 24 вересня: доступна формальна ціль залишалася $10 після нової ініціації. |
|
Дослідницькі дані Barron's |
$2.71 |
Н/Д |
Обережний. 22 вересня: нижча довідка ілюструвала незвично широку дисперсію оцінки. |
|
Рейтинги Weiss |
Н/Д |
Продаж (E+) |
Обережний. 17 липня: підтвердили Продаж без публікації цільової ціни. |
|
Базовий сценарій статті |
6–8 |
Базовий сценарій |
Збалансований. Передбачає, що технічний прогрес продовжується, тоді як матеріальні доходи від серійного виробництва залишаються відкладеними. |
|
Ведмежий сценарій статті |
$3 |
Ведмежий сценарій |
Обережний. Передбачає, що затримки програм продовжують витрачання готівки та підвищують ризик розводнення. |
Як торгувати акціями Lightwave Logic (LWLG) на BingX
Торгуйте прогнозом кваліфікації клієнтів, інтеграції ливарного виробництва та грошового простору Lightwave Logic, використовуючи BingX TradFi та інструменти BingX AI. Оскільки LWLG може різко реагувати на технічні віхи та фінансування, трейдери повинні визначити каталізатор та межі ризику перед входом у позицію.
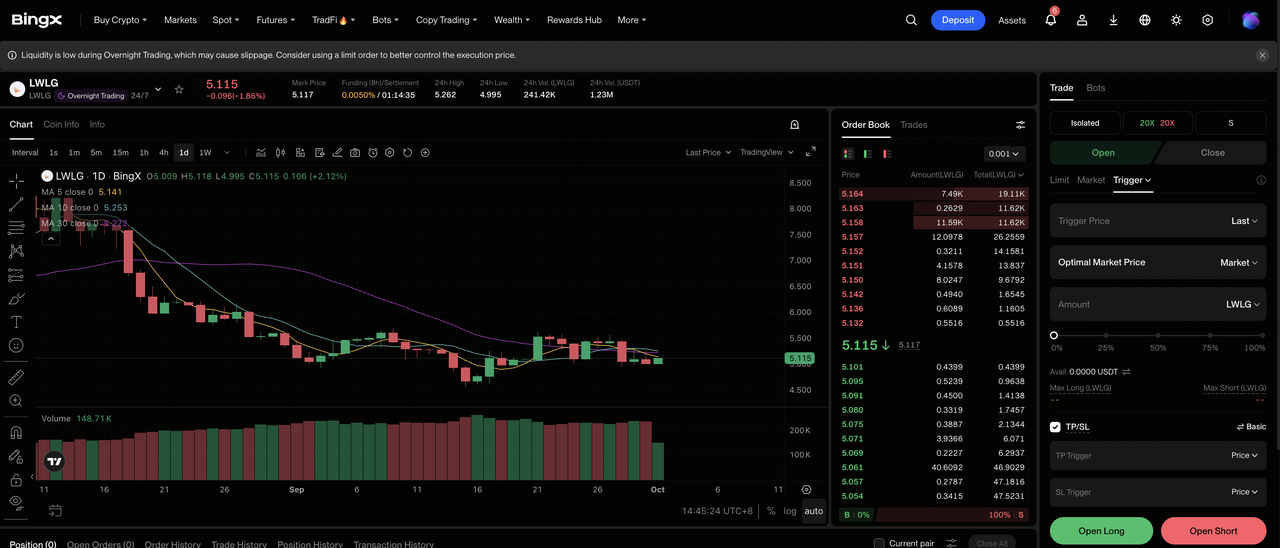
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Оберіть Lightwave Logic (LWLG). Знайдіть та оберіть контракт безстрокових ф'ючерсів LWLG-USDT.
Крок 3: Оберіть ваш напрямок. Оберіть Відкрити довгу позицію, якщо кваліфікація клієнтів та прогрес ливарного виробництва посилюються. Оберіть Відкрити коротку позицію, якщо термін програми зсувається або ризик розводнення зростає.
Крок 4: Оберіть кредитне плече та режим маржі. Оберіть Ізольовану або Перехресну маржу на основі вашої толерантності до ризику. Приріст 62.96% з початку року показує, чому консервативне кредитне плече та чітке визначення розміру позиції мають значення.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Тейк-профіт та Стоп-лосс (TP/SL) до або відразу після входу в торгівлю. LWLG може швидко реагувати на результати ливарного виробництва, виграші дизайну, витрачання готівки та емісію акцій.
Топ-5 ризиків, за якими слід стежити інвесторам Lightwave Logic у 2026 році
Оцінка Lightwave Logic залежить від перетворення технічних програм на комерційне виробництво. Затримки в кваліфікації, виконанні ливарного виробництва або перетворенні клієнтів можуть відштовхнути доходи далі та збільшити ризик розводнення.
- Кваліфікація може зайняти більше часу, ніж очікується: Надійність, вихід та вимоги клієнтських систем можуть утримувати програми від просування за межі Стадії 3. Затримки за межі 2027 року відкладуть роялті, тоді як витрати на R&D та інженерію продовжуватимуться.
- Доходи залежать від невеликої кількості клієнтів: Один клієнт представляв принаймні 10% доходів, тоді як всі продажі першої половини надійшли зі Швейцарії. Затримка або втрата однієї програми може суттєво вплинути на вже малу базу доходів.
- Виконання ливарного виробництва частково поза контролем LWLG: Графіки пластин, готовність PDK та виходи інтеграції залежать від зовнішніх партнерів. Пропущені tapeout або непостійні результати можуть затримати тестування клієнтів та віхи виробництва.
- Операційні збитки можуть призвести до розводнення: Чистий збиток Q2 досяг $6.61 мільйона, тоді як надходження від акцій першої половини перевищили $27 мільйонів через угоду Roth. Подальша емісія акцій зменшила б претензію кожної існуючої акції на майбутні доходи від ліцензування.
- Ралі 62.96% з початку року підвищує чутливість виконання: LWLG закрилася на $5.28 після сильного приросту 2026 року. Неспроможність перетворити п'ять програм Стадії 3 на зобов'язання клієнтів може швидко тиснути на оцінку, навіть якщо технічний прогрес продовжується.
Заключні думки: чи варто інвестувати в Lightwave Logic у 2026 році?
Lightwave Logic має п'ять програм клієнтів на пізній стадії, кілька відносин з ливарними виробництвами та $95.91 мільйона ліквідності для підтримки продовження кваліфікаційної роботи. Доходи Q2 зросли на 27.9%, але $32,751 продажів залишаються дуже малими порівняно з чистим збитком $6.61 мільйона та операційними витратами $7.30 мільйона.
Бичачий сценарій залежить від зобов'язань клієнтів, повторюваних результатів виробництва та чіткіших термінів виробництва, що підтримують шлях до $10. Ведмежий сценарій зосереджується на затримках кваліфікації та подальшому розводненні, що може тягнути LWLG до $3. Інвестори можуть відстежувати прогрес Стадії 3, зобов'язуючі дати виробництва, квартальне використання готівки та емісію акцій для доказів того, який сценарій розвивається.
Нагадування про ризик: Торгівля та інвестування в акції, такі як LWLG, передбачає ризик втрати капіталу. Невдачі комерціалізації, розводнення, зміни оцінки та торгівля з кредитним плечем можуть призвести до швидких втрат. Проводьте незалежне дослідження перед розміщенням капіталу.
Супутні матеріали
- Топ акцій ШІ-центрів обробки даних для купівлі у 2026 році: хмарні, сервери та ШІ-обчислювальна інфраструктура
- Топ ШІ-оптичних акцій для купівлі у 2026 році: фотоніка, оптика, волокно та взаємозв'язки центрів обробки даних
- Топ ШІ-мережевих акцій 2026: ШІ-fabric, комутатори, мідь, волокно та оптичні з'єднання
- Прогноз ціни Coherent (COHR) 2026: чи може попит на ШІ-оптику штовхнути COHR до $500?
- Прогноз ціни Lumentum (LITE) 2026: чи може ШІ-оптика штовхнути LITE до $1,300?
