


Cerebras Systems (CBRS) створює процесори масштабу пластини, системи ШІ та хмарні послуги для навчання та логічного висновку. Його процесор масштабу пластини розміщує обчислення, пам'ять та комунікаційні ресурси на одному дуже великому чіпі, зменшуючи мережеві накладні витрати, які зустрічаються у звичайних багато-GPU кластерах. Апаратне забезпечення залишається частиною моделі, тоді як хмарний логічний висновок стає все важливішим для довгострокового зростання. Цей перехід розширює роль Cerebras в інфраструктурі ШІ, хоча це також робить акції чутливими до концентрації клієнтів, розгортання центрів обробки даних і прибутковості.
Останній квартал показав обидві сторони цього переходу. Дохід Cerebras Systems за стандартами GAAP за 2-й квартал 2026 року сягнув 180,1 млн доларів, що на 74% більше в порівнянні з минулим роком, тоді як основний дохід зріс на 103% до 209,9 млн доларів, а дохід від хмарних та інших послуг за GAAP зріс на 281% до 126,0 млн доларів. Основна валова маржа покращилася до 40,6%, проте компанія зафіксувала чистий збиток за GAAP у 450,5 млн доларів і дала прогноз основного доходу за 3-й квартал лише на рівні 214-216 млн доларів.
Прогноз акцій CBRS на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій швидкого висновку та потужностей: баланс залишкових зобов'язань щодо продуктивності у 25,4 млрд доларів, понад 600 мегават діючих або законтрактованих потужностей та партнерство з OpenAI, AWS і AMD можуть підтримати багаторічне розширення хмарних послуг.
- Сценарій концентрації та прибутковості: залежність від клієнтів, великі інфраструктурні зобов'язання та широкий розрив між результатами GAAP та основними результатами можуть утримувати прибутки нижче рівня, необхідного для стійкого відновлення оцінки.
Цей посібник розбирає прогноз акцій CBRS, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Cerebras Systems за 2-й квартал 2026 року від 12 серпня, квартальну звітність та ринкові дані станом на 11 вересня, а також як торгувати ф'ючерсами акцій CBRS на BingX TradFi із заставою USDT.
Топ-5 речей, які варто знати інвесторам Cerebras Systems у вересні 2026 року
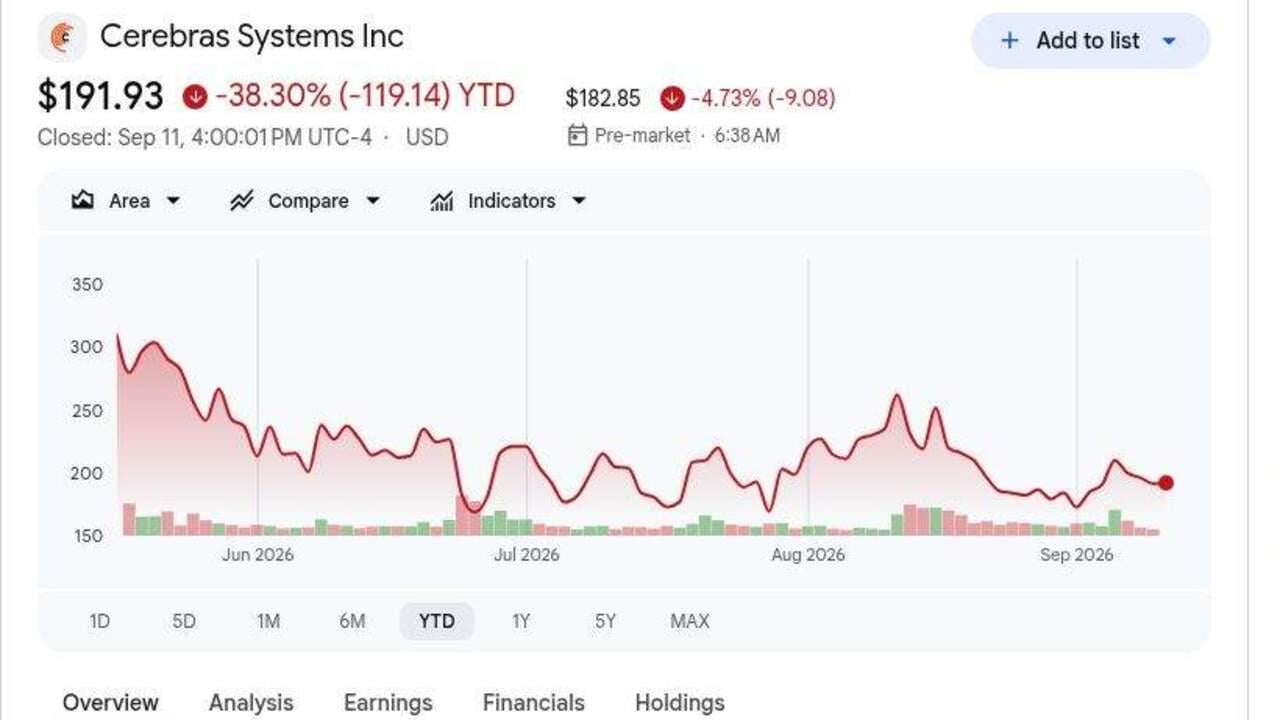
- CBRS закрилися на рівні 191,93 долара 11 вересня та впали на 38,30% з початку року: Акції завершили лише на 6,93 долара вище ціни IPO у 185 доларів після відкриття на рівні 350 доларів і досягнення 385 доларів на дебюті. Розворот показує, наскільки швидко може стиснутися оцінка, коли сильне зростання ШІ стикається з високими очікуваннями.
- Дохід за GAAP за 2-й квартал сягнув 180,1 млн доларів, зріс на 74%: Результат не дотягнув до консенсусу у 194,0 млн доларів приблизно на 13,9 млн доларів, тоді як основний дохід у 209,9 млн доларів перевищив приблизну оцінку у 191 млн доларів. Розрив робить звітну продуктивність проти основної важливою для оцінки.
- Дохід від хмарних послуг та сервісів за GAAP зріс на 281% до 126,0 млн доларів: Основний дохід від хмарних послуг збільшився на 287% до 127,7 млн доларів порівняно з 54,1 млн доларів доходу від апаратного забезпечення. Зміна структури підтримує більш періодичну бізнес-модель, хоча потужності та витрати на центри обробки даних все ще мають значення.
- Залишкові зобов'язання щодо продуктивності досягли 25,4 млрд доларів: Баланс збільшився з 24,6 млрд доларів на кінець 2025 року та включає велике багаторічне зобов'язання OpenAI. Графіки розгортання та доступність потужностей визначатимуть, наскільки швидко цей незавершений портфель замовлень перетвориться на дохід і готівку.
- Законтрактовані потужності перевищили 600 мегават: Cerebras очікує, що виробничі потужності зростуть більш ніж у десять разів у 2026 році завдяки Flex, Sanmina та Rocket EMS, із забезпеченими поставками пластин TSMC. Можливості великі, хоча використання та маржа все ще повинні виправдати інвестиції.
Що таке Cerebras Systems (CBRS)?
Cerebras Systems - це компанія з інфраструктури ШІ, яка розробляє процесори, повні комп'ютерні системи, програмне забезпечення та хмарні послуги. Її процесор масштабу пластини використовує цілу кремнієву пластину як один процесор, поєднуючи щільні обчислювальні ядра, внутрішньочіпову SRAM та високопропускну комунікацію для зменшення вузьких місць взаємоз'єднань розподілених GPU кластерів. Клієнти можуть купувати системи CS для внутрішнього використання або отримувати доступ до обчислень Cerebras через API хмарних послуг для навчання та логічного висновку. Тому дохід походить від апаратного забезпечення, хмарних потужностей та відповідних послуг, при цьому логічний висновок стає основним двигуном зростання.
Довгострокова стратегія зосереджена на масштабуванні швидкого логічного висновку через власну та партнерську інфраструктуру. OpenAI обрала Cerebras для багаторічної програми потужностей та використовувала її системи для GPT-5.6 Sol зі швидкістю 750 токенів на секунду. TSMC виготовляє процесори масштабу пластини Cerebras, надаючи компанії доступ до передового виробництва напівпровідників під час розширення системних та хмарних потужностей. Cerebras також розробляє дезагреговані логічні висновки з AMD для виробництва в 4-му кварталі 2026 року та планує розширити цю архітектуру до Amazon Bedrock через AWS на початку 2027 року. Названі користувачі та партнери включають CrowdStrike, Cognition, Lovable, Block, Figma, AlphaSense та GSK, надаючи платформі охоплення в галузях програмування, безпеки, фінансів та наук про життя.
Читати далі: Топ-акції ШІ-обчислень та GPU для покупки у 2026 році: перехід до логічного висновку та спеціалізованого кремнію
Огляд прибутків Cerebras Systems (CBRS) за 2-й квартал 2026 року: зростання хмарних послуг, прогрес у маржі та підвищені прогнози
Cerebras повідомила про дохід за GAAP за 2-й квартал у розмірі 180,1 млн доларів проти консенсусу у 194,0 млн доларів, тоді як основний дохід у 209,9 млн доларів перевищив приблизну оцінку у 191 млн доларів та зріс на 103% у порівнянні з минулим роком. Скоригований збиток у 0,05 долара на акцію був меншим за очікуваний збиток у 0,17 долара, дохід від хмарних послуг за GAAP зріс на 281% до 126,0 млн доларів, а основна валова маржа покращилася приблизно на 940 базисних пунктів до 40,6%. Керівництво підвищило повнорічний прогноз основного доходу до 880-890 млн доларів, хоча чистий збиток за GAAP у 450,5 млн доларів та помірне послідовне зростання в 3-му кварталі залишили прибутковість у фокусі уваги.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід за GAAP за 2-й кв. 2026 р. |
194,0 млн дол. консенсус |
180,1 млн дол. |
Промах. Приблизно на 13,9 млн дол. нижче консенсусу; зростання на 74% порівняно з минулим роком. |
|
Основний дохід за 2-й кв. 2026 р. |
191,0 млн дол. консенсус |
209,9 млн дол. |
Перевищив. Приблизно на 18,9 млн дол. вище консенсусу; зростання на 103% порівняно з минулим роком. |
|
Скоригований збиток на акцію за 2-й кв. |
0,17 дол. збиток консенсус |
0,05 дол. збиток |
Перевищив. Збиток був на 0,12 дол. менший за очікуваний. |
|
Чистий збиток за GAAP за 2-й кв. |
309,5 млн дол. чистий прибуток у 2-му кв. 2025 р. |
450,5 млн дол. збиток |
Розворот. Компенсація акціями, пов'язана з IPO, збільшила збиток. |
|
Дохід від хмарних послуг та сервісів за GAAP за 2-й кв. |
33,0 млн дол. у 2-му кв. 2025 р. |
126,0 млн дол. |
Прискорився. Дохід зріс на 281% порівняно з минулим роком. |
|
Основна валова маржа за 2-й кв. |
31,2% у 2-му кв. 2025 р. |
40,60% |
Розширилася. Покращилася приблизно на 940 базисних пунктів порівняно з минулим роком. |
|
Залишкові зобов'язання щодо продуктивності |
24,6 млрд дол. на кінець 2025 р. |
25,4 млрд дол. |
Збільшилися. Багаторічний законтрактований попит зріс приблизно на 0,8 млрд дол. |
|
Прогноз основного доходу на 3-й кв. 2026 р. |
Основний дохід за 2-й кв. 209,9 млн дол. |
214-216 млн дол. |
Вищий. Передбачає лише близько 2%-3% послідовного зростання. |
|
Прогноз основного доходу на 2026 фінансовий рік |
Попередній 855-865 млн дол. |
880-890 млн дол. |
Підвищений. Середня точка зросла на 25 млн дол. |
- Дохід за GAAP зріс на 74% до 180,1 млн доларів США, але не дотягнув до консенсусу на 13,9 млн доларів США: Результат підтверджує швидке зростання, хоча транзитні статті та амортизація варантів створили великий розрив проти 209,9 млн доларів США основного доходу. Обидва показники важливі при оцінці зростання та акціонерної економіки.
- Скоригований збиток у 0,05 долара США на акцію перевищив на 0,12 долара США: Основна операційна маржа покращилася приблизно на 2600 базисних пунктів у порівнянні з минулим роком до негативних 16%. Операційне плече покращується, хоча бізнесу все ще потрібно більше зростання та дисципліна витрат для досягнення стійких прибутків.
- Дохід від хмарних послуг у 126,0 млн доларів США зріс на 281%: Хмарні послуги та сервіси генерували близько 70% доходу за GAAP, тоді як апаратне забезпечення впало до 54,1 млн доларів США з 70,3 млн доларів США. Зміна структури покращує періодичний потенціал, але підвищує важливість використання центрів обробки даних та витрат на електроенергію.
- Основна валова маржа покращилася на 940 базисних пунктів до 40,6%: Керівництво сказало, що тимчасова оренда систем знизила маржу приблизно на 500 базисних пунктів. Нові потужності можуть полегшити цей тиск, роблячи відновлення маржі ключовим тестом ефективності інфраструктури.
- Прогноз основного доходу на повний рік підвищився до 880-890 млн доларів США: Середня точка у 885 млн доларів США на 25 млн доларів США вище попередньої середньої точки, тоді як прогноз на 3-й квартал у 214-216 млн доларів США передбачає лише 2%-3% послідовного зростання. Сильніший стрибок у 4-му кварталі все ще потрібен для досягнення річної цілі.
Інвестиційний прогноз Cerebras Systems (CBRS) на 2026 рік: бичачий сценарій $330 проти ведмежого сценарію $150
Інвестиційні дебати полягають у тому, чи зможе Cerebras перетворити попит на швидкі логічні висновки та зобов'язання у 25,4 млрд доларів у прибутковий хмарний дохід достатньо швидко, щоб виправдати премію за зростання.
Бичачий сценарій: сильний попит на логічні висновки ШІ підштовхує CBRS до $330
Бичачий сценарій передбачає, що розгортання OpenAI, розповсюдження AWS та партнерство AMD з логічними висновками стимулюють вище використання понад 600 мегават діючих або законтрактованих потужностей. Дохід від хмарних послуг продовжує швидко зростати, виробництво збільшується більш ніж у десять разів, а основна валова маржа покращується з 40,6% за 2-й квартал, оскільки тимчасові витрати на оренду зменшуються.
Рух до $330 вимагатиме від Cerebras досягнення річної цілі у 880-890 млн доларів США без іншого відкату маржі, після чого буде правдоподібний прогрес до плану керівництва потроїти дохід у 2027 році. Зростаючі оцінки, ширша клієнтська база та краще операційне плече зміцнять позицію.
Базовий сценарій: стабільний попит на ШІ утримує CBRS між $240 та $290
Базовий сценарій передбачає, що попит на логічні висновки залишається сильним, а законтрактовані потужності продовжують зростати, тоді як інвестори чекають доказів того, що нові центри обробки даних можуть бути профінансовані та ефективно заповнені. OpenAI залишається основним клієнтом, хоча концентрація та розрив між результатами GAAP та основними результатами обмежують оцінку.
CBRS може торгуватися переважно між $240 та $290 за таких умов. Основний дохід поблизу річної середньої точки у 885 млн доларів США, залишкові зобов'язання щодо продуктивності понад 25 млрд доларів США та покращення валової маржі підтримуватимуть діапазон. Слабке використання або повільніше зростання у 2027 році обмежить верхню межу.
Ведмежий сценарій: вищі витрати та концентрація клієнтів тягнуть CBRS до $150
Ведмежий сценарій передбачає, що потужності запускаються повільніше або з слабшим використанням, залишаючи Cerebras із витратами на інфраструктуру до того, як надійде достатньо доходу. Затримка або перепереговори з боку OpenAI чи іншого великого клієнта послабили б конвертацію портфеля замовлень та грошовий потік.
Рух до $150 стане більш вірогідним, якщо основний дохід не досягне нижньої межі прогнозу у 880 млн доларів США, основна валова маржа впаде нижче 38% або залишкові зобов'язання щодо продуктивності суттєво зменшаться. Постійні збитки та додаткова пропозиція акцій можуть додати подальший тиск.
Прогнози цін на акції CBRS на 2026 рік від аналітиків Волл-стрит
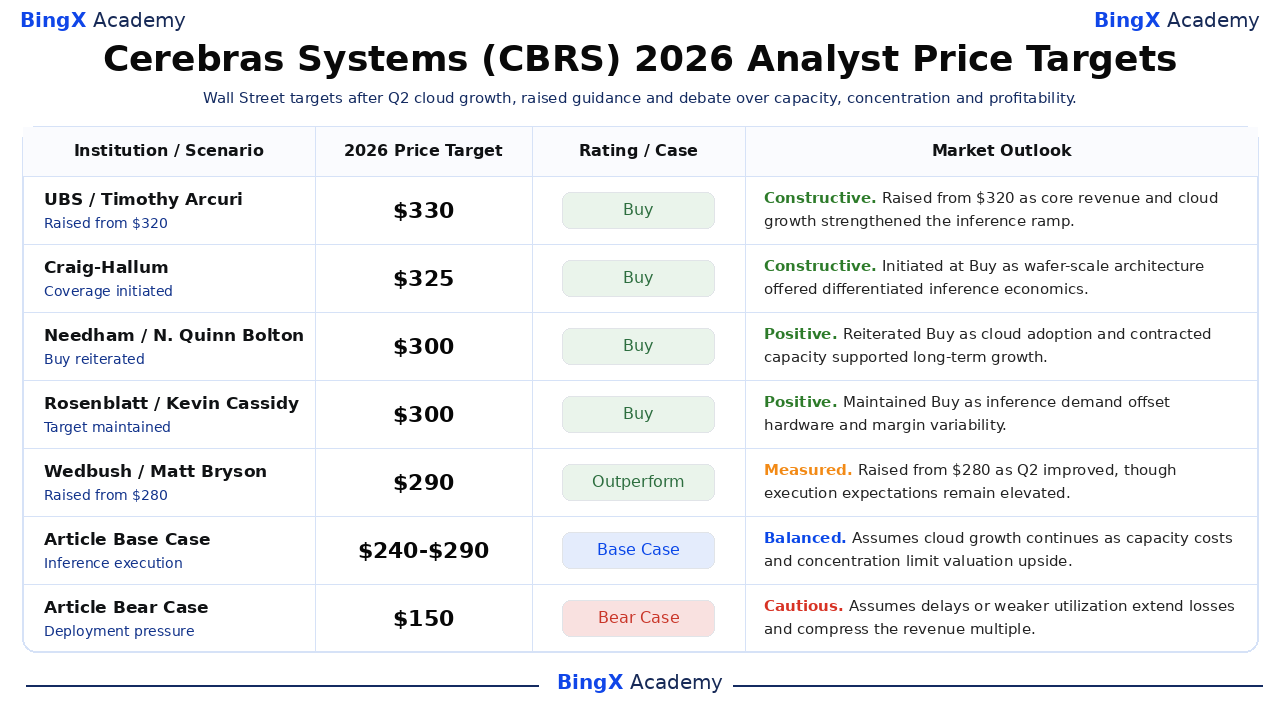
Ці п'ять датованих дій аналітиків коливаються від $290 до $330 і відображають конструктивні погляди на диференційовану продуктивність логічних висновків, впровадження хмарних технологій та законтрактовані потужності. Вузький діапазон також показує, що моделі Стріт поділяють подібні припущення щодо зростання. Це сторонні орієнтири, а не обіцянки цін. Рядки Base та Bear є редакційними сценаріями BingX Academy.
|
Установа / Сценарій |
Цільова ціна на 2026 р. |
Рейтинг / Сценарій |
Ринковий прогноз |
|
UBS / Timothy Arcuri |
$330 |
Купувати |
Конструктивний. 13 серпня: підвищено з $320 після основного доходу, зростання хмарних послуг та прогнозів, що підтримали стрибок логічних висновків. |
|
Craig-Hallum / Richard Shannon |
$325 |
Купувати |
Конструктивний. 9 червня: розпочато покриття на диференційованій архітектурі масштабу пластини та попиті на швидкі логічні висновки. |
|
Needham / N. Quinn Bolton |
$300 |
Купувати |
Позитивний. 19 серпня: підтверджено "Купувати", оскільки впровадження хмарних технологій та законтрактовані потужності підтримали довгострокове зростання. |
|
Rosenblatt / Kevin Cassidy |
$300 |
Купувати |
Позитивний. 19 серпня: підтримано "Купувати", оскільки попит на логічні висновки компенсував мінливість апаратного забезпечення та маржі. |
|
Wedbush / Matt Bryson |
$290 |
Перевершувати ринок |
Виважений. 13 серпня: підвищено з $280, оскільки 2-й квартал покращився, хоча очікування щодо виконання залишалися високими. |
|
Базовий сценарій статті |
$240-$290 |
Базовий сценарій |
Збалансований. Передбачає, що зростання хмарних послуг продовжується, оскільки витрати на потужності та концентрація обмежують потенціал зростання оцінки. |
|
Ведмежий сценарій статті |
$150 |
Ведмежий сценарій |
Обережний. Передбачає, що затримки або слабше використання подовжують збитки та стискають мультиплікатор доходу. |
Як торгувати акціями Cerebras Systems (CBRS) на BingX
Торгуйте зростанням логічних висновків, розгортанням потужностей та перспективами маржі Cerebras Systems, використовуючи BingX TradFi та інструменти BingX AI. Оскільки CBRS може різко реагувати на оголошення клієнтів, прогнози та пропозицію акцій після IPO, трейдери повинні визначити як каталізатор, так і ліміти ризику перед входженням у позицію.
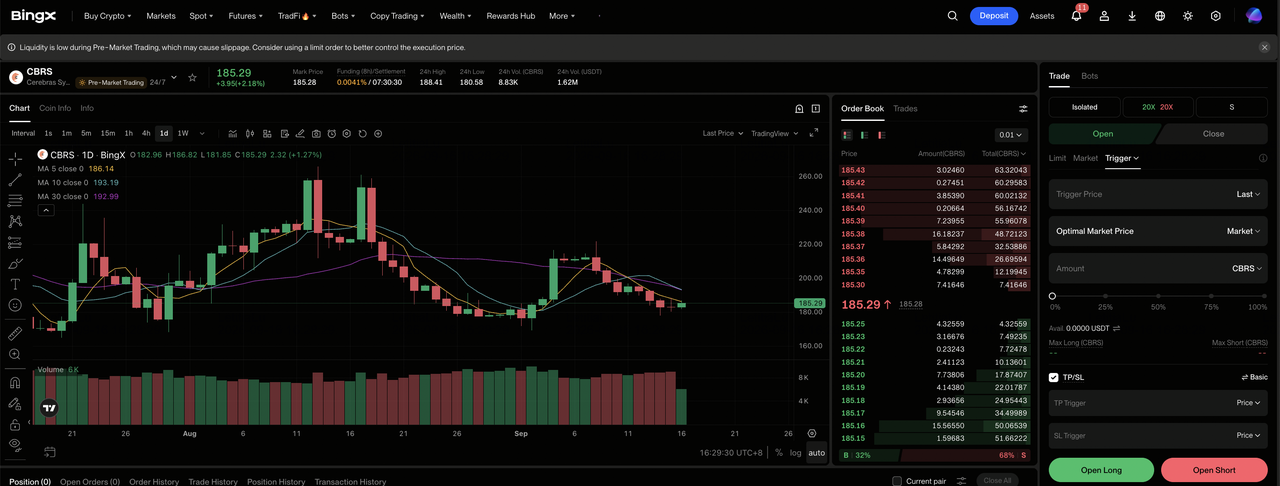
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Виберіть Cerebras Systems (CBRS). Знайдіть та виберіть безстрокові ф'ючерси CBRS-USDT контракт.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо попит на логічні висновки перетворюється на вище використання та маржі. Виберіть "Відкрити коротку", якщо затримки потужностей, концентрація клієнтів або збитки послаблюють економіку на акцію.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Падіння на 38,30% з початку року показує, чому важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні тейк-профіту та стоп-лосу (TP/SL) до або відразу після входження в угоду. CBRS може швидко реагувати на розгортання, угоди з клієнтами, прогнози, маржі, дії аналітиків та розблокування акцій.
Топ-5 ризиків, за якими слід стежити інвесторам Cerebras Systems у 2026 році
Оцінка Cerebras залежить від попиту клієнтів, розширення потужностей, обліку та конкуренції. Ці ризики можуть вплинути на конвертацію доходу, потреби в готівці та вартість на акцію.
- Концентрація клієнтів може затримати конвертацію портфеля замовлень: Залишкові зобов'язання щодо продуктивності досягли 25,4 млрд доларів США, при цьому OpenAI представляє велику частку законтрактованого попиту. Затримки або перепереговори можуть перенести дохід на пізніші періоди та зменшити вартість, присвоєну портфелю замовлень.
- Розширення потужностей вимагає великих авансових інвестицій: Cerebras має понад 600 мегават діючих або законтрактованих потужностей. Якщо використання зростає повільно, амортизація та операційні витрати можуть зростати до того, як надійде достатньо валового прибутку.
- Дохід за GAAP та основний дохід можуть суттєво відрізнятися: Дохід за GAAP за 2-й квартал становив 180,1 млн доларів США проти 209,9 млн доларів США основного доходу. Амортизація варантів та транзитні коригування можуть ускладнити порівняння зростання заголовків у різні періоди.
- NVIDIA та спеціалізовані чіпи можуть чинити тиск на попит: Cerebras пропонує диференційовані логічні висновки масштабу пластини, але клієнти все ще можуть вибирати GPU або внутрішні прискорювачі. Краща економіка або продуктивність суперників можуть зменшити використання та ціноутворювальну силу.
- Великі збитки підтримують актуальність ризику розводнення: Збиток за GAAP за 2-й квартал досягнув 450,5 млн доларів США, частково через компенсацію, пов'язану з IPO. Триваючі збитки, майбутня емісія акцій або розблокування акцій після IPO можуть чинити тиск на вартість на акцію та збільшувати волатильність.
Заключні думки: чи варто інвестувати в Cerebras Systems у 2026 році?
Cerebras створила вимірюваний сценарій зростання. Основний дохід подвоївся до 209,9 млн доларів, дохід від хмарних послуг майже почетверився, а зобов'язання досягли 25,4 млрд доларів. Партнерство з OpenAI, AWS та AMD підкреслює комерційну релевантність технології, тоді як понад 600 мегават потужностей створюють простір для більших розгортань. Невирішеним питанням є те, чи може ця інфраструктура виробляти стійкі маржі.
Бичачий сценарій вимагає, щоб законтрактований попит став прибутковим доходом, підтримуючи $330. Ведмежий сценарій відображає затримки розгортання, концентрацію та постійні збитки, які можуть потягнути CBRS до $150. Консервативні трейдери можуть відстежувати основний дохід за 3-й квартал проти діапазону 214-216 млн доларів, основну валову маржу проти 38%-40% та докази того, що клієнтська база розширюється.
Нагадування про ризик: Торгівля та інвестування в акції, такі як CBRS, пов'язана з високим ризиком втрати капіталу. Концентрація клієнтів, затримки потужностей, облікові коригування, конкуренція, пропозиція акцій та торгівля з кредитним плечем можуть спричинити швидкі збитки. Проводьте незалежні дослідження перед розміщенням капіталу.
Рекомендовані матеріали
- Топ-10 акцій інфраструктури ШІ для покупки у 2026 році: лідери виробництва та проектування чіпів
- Топ-акції хмарної інфраструктури ШІ для покупки у 2026 році на тлі капітальних витрат гіперскейлерів та буму неохмар
- Топ-акції серверів ШІ для покупки у 2026 році: стійкові системи, GPU-сервери та інфраструктура серверів ШІ
- Що таке передIPO OpenAI та як торгувати ним на BingX?
- Прогноз ціни AMD на 2026 рік: чи може зростання ШІ підштовхнути AMD до $700?
- Прогноз ціни TSMC (TSM) на 2026 рік: чи може рекордний попит на ШІ підняти акції TSM до $527?
