
ASML Holding (ASML) постачає літографічні системи, які дозволяють виробникам мікросхем друкувати дедалі складніші схеми. Інструменти на основі екстремального ультрафіолетового випромінювання підтримують виробництво передової логіки та пам'яті, тоді як оновлення встановленої бази та сервісне обслуговування підвищують продуктивність після постачання. Інвестиції у виробництво, пов'язані зі штучним інтелектом, розширюють попит, однак складне будівництво обладнання, прийняття замовниками та ліцензування експорту визначають, яка частина цього попиту стане прибутковими продажами найближчим часом.
Останній квартал продемонстрував вищий обсяг випуску систем та кращу економіку встановленої бази. Чисті продажі ASML за 3-й квартал досягли €11,662 млрд (13,06 млрд дол.), продажі встановленої бази склали €3,289 млрд (3,68 млрд дол.), а валова маржа зросла до 57,5%. Керівництво також заявило, що заплановані обсяги постачання на 2027 і 2028 роки не повністю відповідатимуть прогнозам замовників. Відповідь на питання, чи зможе ASML розширити постачання без погіршення маржі або перенесення надто великого попиту на наступні роки, залишається відкритою.
Прогноз акцій ASML на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій потужностей EUV: Сильний попит на передові чіпи, зростання постачань у 4-му кварталі та вища продуктивність інструментів можуть підтримати зростання продажів і маржі в міру розширення компанією пропозиції.
- Сценарій виконання та оцінки: Розриви у потужностях, експортний контроль або ослаблення інвестиційного циклу ШІ можуть призвести до результатів нижче очікувань після значного зростання ціни акцій.
Цей огляд розглядає прогноз акцій ASML, цінові сценарії на 2026 рік, ключові ризики та аналітичні перспективи на основі звіту ASML за 3-й квартал від 14 жовтня та ринкових даних до 19 жовтня, а також як торгувати ф'ючерсами на акції ASML на BingX TradFi з забезпеченням у USDT.
Топ-5 речей, які інвесторам ASML Holding слід знати у жовтні 2026 року
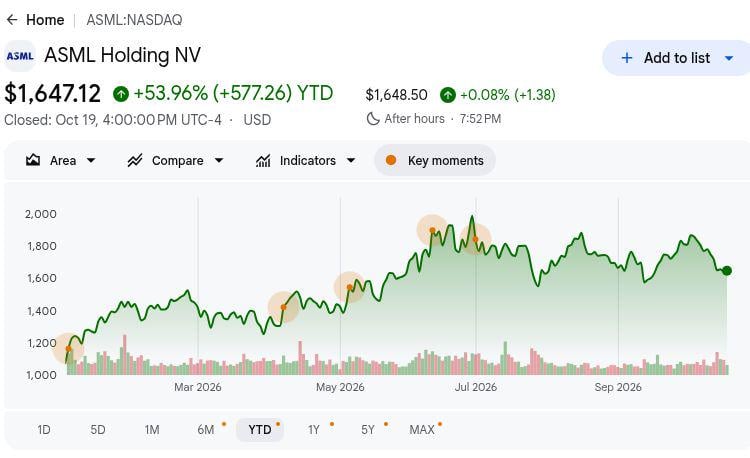
- ASML закрилась на рівні $1 647,12 19 жовтня, зростання з початку року склало 53,96%: Довідкова ціна Google Finance досі залишалася нижче 52-тижневого максимуму $1 999,96. Після різкого ралі повернення до цього максимуму вимагає поставлених інструментів, а не довгострокового інтересу замовників.
- Продажі у 3-му кварталі зросли на 55% до €11,662 млрд ($13,06 млрд): Результат був на 25% вищий за €9,326 млрд (10,44 млрд дол.) попереднього кварталу, хоча був приблизно на €0,19 млрд (0,21 млрд дол.) нижче оцінки LSEG у €11,85 млрд ($13,27 млрд). Зростання і незначне відхилення слід перевірити відносно постачань.
- Дохід від встановленої бази досяг €3,289 млрд ($3,68 млрд): Продажі сервісних послуг та польових опцій зросли з €2,762 млрд ($3,09 млрд) у 2-му кварталі, завдяки оновленням продуктивності. Існуючі машини генерували дохід від оновлень, що допомогло підняти валову маржу до 57,5%, пом'якшуючи вплив термінів постачання.
- Прогноз на 4-й квартал передбачає продажі в діапазоні €14,2–€15,2 млрд (15,90–17,02 млрд дол.): Середина діапазону €14,7 млрд (16,46 млрд дол.) приблизно на 26% вища за 3-й квартал. ASML також підвищила нижню межу свого прогнозу на повний рік до €44 млрд (49,26 млрд дол.). Цей графік постачань, а не вже визнаний дохід, є перевіркою оптимістичного сценарію.
- Ініціатива TSMC з фотошаблонами спрямована на підвищення продуктивності більш ніж на 40%: У своїй жовтневій презентації ASML описала спільний перехід High-NA EUV до 12-дюймових масок для подвійного маскування та окремо повідомила про постачання метрологічної системи YieldStar 550. Ініціатива з фотошаблонами ще потребує впровадження замовниками, перш ніж стане джерелом доходу.
Що таке ASML Holding (ASML)?
ASML Holding — нідерландська компанія з виробництва напівпровідникового обладнання, що розробляє літографічні системи для виробництва передових мікросхем. Її машини на основі екстремального ультрафіолетового випромінювання (EUV) є необхідними для виробництва передових процесорів, тоді як системи глибокого ультрафіолетового випромінювання (DUV) підтримують ширший спектр процесів виробництва напівпровідників. ASML також постачає метрологічне обладнання, програмне забезпечення для обчислювальної літографії та послуги, що підвищують точність і продуктивність виробництва мікросхем. Її бізнес тісно пов'язаний із апаратним забезпеченням ШІ, передовим виробництвом напівпровідників та глобальними інвестиційними циклами у виробництво чіпів.
ASML постачає провідним виробникам напівпровідників, зокрема TSMC, Samsung Electronics, Intel, SK hynix та Micron. Її технологічна дорожня карта зосереджена на High-NA EUV, передовій метрології та збільшенні виробничих потужностей. У жовтні 2026 року ASML окреслила ініціативу TSMC з метою підвищення продуктивності більш ніж на 40% при подвійному маскуванні з використанням 12-дюймових фотошаблонів. Компанія також постачила метрологічну систему YieldStar 550 і вивчає можливості розширення потужностей понад заплановане зростання на 30% до 2028 року для задоволення зростаючого попиту замовників.
Огляд результатів ASML Holding (ASML) за 3-й квартал 2026 року: Сильна маржа та підвищений прогноз компенсують відхилення від очікувань щодо доходу
ASML звітувала про чисті продажі за 3-й квартал 2026 року в розмірі €11,662 млрд (13,06 млрд дол.), що на 55% більше порівняно з аналогічним періодом минулого року, але нижче консенсус-прогнозу €11,85 млрд (13,27 млрд дол.). Валова маржа покращилася до 57,5%, підтримана €3,289 млрд (3,68 млрд дол.) продажів встановленої бази, тоді як базовий прибуток на акцію досяг €12,95 (14,50 дол.). Керівництво підвищило прогноз доходу на повний рік до діапазону €44–€45 млрд ($49,26–$50,38 млрд), а посилення постачань у 4-му кварталі та прийняття замовниками стають ключовими для прогнозу зростання.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Загальні чисті продажі за 3-й квартал |
LSEG €11,85 млрд ($13,27 млрд) |
€11,662 млрд ($13,06 млрд) |
Нижче прогнозу. На €0,19 млрд ($0,21 млрд) нижче консенсусу; зростання на 55% р/р. |
|
Чистий прибуток за 3-й квартал |
2-й квартал €2,918 млрд ($3,27 млрд) |
€4,960 млрд ($5,55 млрд) |
Вище. Зростання на 70% порівняно з попереднім кварталом. |
|
Базовий прибуток на акцію за 3-й квартал |
2-й квартал €7,59 ($8,50) |
€12,95 ($14,50) |
Вище. Зростання на €5,36 ($6,00). |
|
Продажі встановленої бази за 3-й квартал |
2-й квартал €2,762 млрд ($3,09 млрд) |
€3,289 млрд ($3,68 млрд) |
Зростання. Збільшення на 19% порівняно з попереднім кварталом. |
|
Валова маржа за 3-й квартал |
2-й квартал 54,0% |
57,50% |
Вище. Зростання на 3,5 відсоткових пункти. |
|
Нові продані системи за 3-й квартал |
2-й квартал 86 |
113 |
Зростання. На 27 систем більше. |
|
Прогноз продажів на 4-й квартал |
3-й квартал €11,662 млрд ($13,06 млрд) |
€14,2–€15,2 млрд (15,90–17,02 млрд дол.) |
Вище. Середина діапазону на 26% вища порівняно з попереднім кварталом. |
|
Прогноз продажів на 2026 фінансовий рік |
Попередній €43–€45 млрд (48,14–50,38 млрд дол.) |
€44–€45 млрд (49,26–50,38 млрд дол.) |
Підвищено. Нижня межа збільшена на €1 млрд ($1,12 млрд). |
- Продажі за 3-й квартал зросли на 55% рік до року, проте не досягли одного з прогнозів: Результат €11,662 млрд (13,06 млрд дол.) порівнюється з €7,516 млрд (8,41 млрд дол.) роком раніше та €11,85 млрд ($13,27 млрд) за прогнозом LSEG. Зміщення постачань може впливати на квартальні оцінки, не припиняючи попиту.
- Обсяг нових систем зріс до 113 з 86: ASML продала на 27 нових літографічних систем більше, ніж у 2-му кварталі, а продажі систем зросли приблизно до €8,4 млрд (9,40 млрд дол.) з €6,6 млрд (7,39 млрд дол.). Вищий обсяг виробництва робить прийняття замовниками у 4-му кварталі більш значущим.
- Продажі встановленої бази зросли на 19% порівняно з попереднім кварталом: Результат €3,289 млрд (3,68 млрд дол.) порівнюється з €2,762 млрд (3,09 млрд дол.) у 2-му кварталі; керівництво відзначило попит на оновлення продуктивності вище запланованого. Ці оновлення можуть підвищити виробіток існуючих інструментів замовників до отримання ними нових машин; вони також допомогли підняти квартальну валову маржу вище рівня 54,0% попереднього кварталу.
- Валова маржа розширилася на 3,5 відсоткових пункти: У 3-му кварталі вона досягла 57,5% проти 54,0% у 2-му кварталі, тоді як чистий прибуток зріс до €4,960 млрд (5,55 млрд дол.) з €2,918 млрд (3,27 млрд дол.). Базовий прибуток на акцію досяг €12,95 ($14,50). Така маржа підтримує оцінку, якщо структура оновлень та економіка систем збережуться у масштабі.
- Прогноз на 2026 рік підвищено, тоді як запланована пропозиція на 2028 рік все ще відстає від прогнозів: Очікується, що річні продажі тепер складуть €44–€45 млрд (49,26–50,38 млрд дол.) проти попереднього діапазону €43–€45 млрд (48,14–50,38 млрд дол.). ASML вивчає обсяги виробництва на 2028 рік понад раніше оголошене розширення на 30%. Зацікавленість замовників у замовленнях на 2029–30 роки не є заброньованим доходом.
Інвестиційний прогноз ASML Holding (ASML) на 2026 рік: Оптимістичний сценарій $2 500 проти Песимістичного сценарію $1 250
Перспективи ASML на 2026 рік залежать від здатності перетворити сильний попит на EUV, оновлення встановленої бази та майбутнє розширення потужностей на стійке зростання прибутків. Збільшення постачань систем і підвищення продуктивності підтримують позитивний сценарій, тоді як виробничі обмеження, цикли витрат замовників і зростання курсу акцій на 53,96% з початку року роблять виконання планів та оцінку важливими факторами.
Оптимістичний сценарій: Сильний попит на EUV підштовхує ASML до $2 250–$2 500
Оптимістичний сценарій передбачає, що дохід у 4-му кварталі наближається до стелі прогнозу €15,2 млрд ($17,02 млрд) при валовій маржі близько 57%. Сильні оновлення встановленої бази та підвищення продуктивності High-NA EUV можуть підтримати вищий обсяг випуску систем, тоді як додаткові виробничі потужності на 2028 рік допоможуть перетворити попит замовників на майбутні постачання.
Рух до $2 250–$2 500 вимагатиме від ASML перевищення 52-тижневого максимуму $1 999,96, виконання постачань у 4-му кварталі та демонстрації більш стійкої конверсії замовлень на 2027–28 роки. Підтвердження розширення потужностей і збереження маржі стали б додатковою підтримкою для вищої оцінки.
Базовий сценарій: Стабільне зростання обладнання утримує ASML між $1 650 і $2 000
Базовий сценарій передбачає, що дохід у 4-му кварталі досягає приблизно середини діапазону прогнозу €14,7 млрд (16,46 млрд дол.), зберігаючи річні продажі в межах €44–€45 млрд (49,26–50,38 млрд дол.). Оновлення встановленої бази підтримують маржу, тоді як виробничі обмеження та графіки виробництва замовників поступово переносять частину постачань обладнання на пізніші періоди.
ASML може торгуватися між $1 650 і $2 000, якщо дохід у 4-му кварталі відповідатиме прогнозу, валова маржа залишатиметься близько 57%, а заплановане розширення потужностей продовжуватиметься. Більш сильні замовлення можуть підняти акції вище цього діапазону, тоді як затримки постачань або слабший прогноз збільшать тиск на зниження.
Песимістичний сценарій: Затримки постачань тягнуть ASML до $1 250–$1 450
Песимістичний сценарій передбачає, що замовники відкладають інвестиції у напівпровідникові потужності або ASML не виконує амбітний графік постачань у 4-му кварталі. Дохід нижче мінімуму прогнозу €14,2 млрд ($15,90 млрд), слабша маржа або повільніше освоєння High-NA EUV можуть обмежити зростання прибутків. Експортні обмеження та затримки прийняття обладнання додадуть тиску.
Рух до $1 250–$1 450 стане більш вірогідним, якщо результати 4-го кварталу не відповідатимуть прогнозу, постачання обладнання у 2027 році послабшають або замовники скасують, а не відкладуть замовлення. Після сильного ралі акцій з початку року нижчі очікування щодо прибутків можуть також спровокувати значну корекцію оцінки.
Прогнози ціни акцій ASML на 2026 рік від аналітиків Волл-стріт
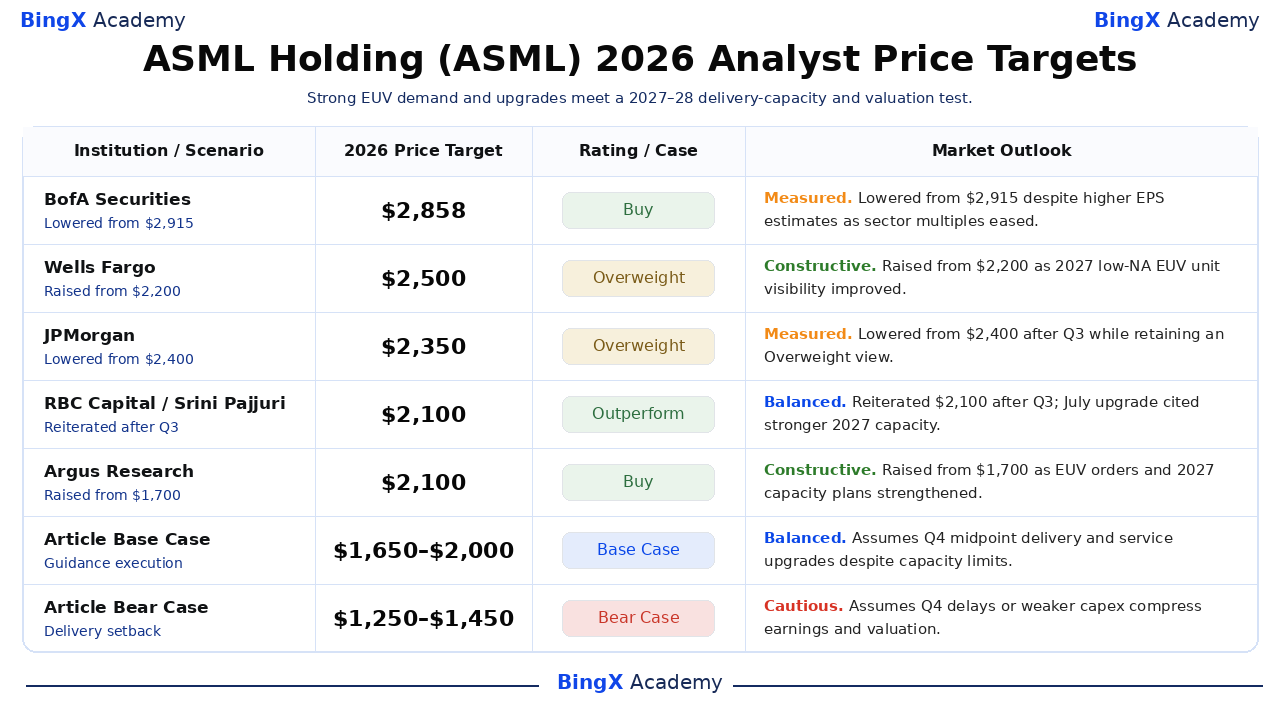
Це датовані цільові рівні установ для акцій ASML, що котируються в США, а не обіцянки ціни наприкінці року. Дії Wells Fargo та Argus відбулися після 2-го кварталу, тоді як зниження BofA та JPMorgan та підтвердження RBC відображали жовтневе оновлення. Діапазон $2 100–$2 858 відображає невизначеність оцінки; останні два рядки є редакційними сценаріями.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
BofA Securities |
$2 858 |
Купувати |
Помірно. 15 жовтня: Знижено з $2 915, незважаючи на вищі прогнози прибутку на акцію, через скорочення мультиплікаторів оцінки сектору. |
|
Wells Fargo |
$2 500 |
Надлишкова вага |
Конструктивно. 16 липня: Підвищено з $2 200 після сильніших результатів з посиланням на можливість понад 90 одиниць low-NA EUV у 2027 році. |
|
JPMorgan |
$2 350 |
Надлишкова вага |
Помірно. 15 жовтня: Знижено з $2 400 зі збереженням рейтингу «Надлишкова вага» після жовтневого оновлення за квартал. |
|
RBC Capital |
$2 100 |
Перевищує ринок |
Збалансовано. 14 жовтня: Підтверджено $2 100 після оновлення за 3-й квартал; липневе підвищення відображало вищі очікування щодо потужностей low-NA на 2027 рік. |
|
Argus Research |
$2 100 |
Купувати |
Конструктивно. 15 липня: Підвищено з $1 700 після 2-го кварталу з акцентом на сильні замовлення EUV та розширення потужностей у 2027 році. |
|
Базовий сценарій статті |
$1 650–$2 000 |
Базовий сценарій |
Збалансовано. Передбачає постачання на середині діапазону 4-го кварталу та оновлення сервісних послуг попри обмеження потужностей. |
|
Песимістичний сценарій статті |
$1 250–$1 450 |
Песимістичний сценарій |
Обережно. Передбачає затримки у 4-му кварталі або слабші капіталовкладення, що стискають прибутки й оцінку. |
Як торгувати акціями ASML Holding (ASML) на BingX
Торгуйте на основі попиту на EUV від ASML Holding та перспектив потужностей постачання, використовуючи BingX TradFi та інструменти BingX AI. Оскільки ASML може різко реагувати на постачання систем, валову маржу та плани витрат виробників мікросхем, трейдери повинні визначити як каталізатор, так і ліміти ризику перед входом у позицію.
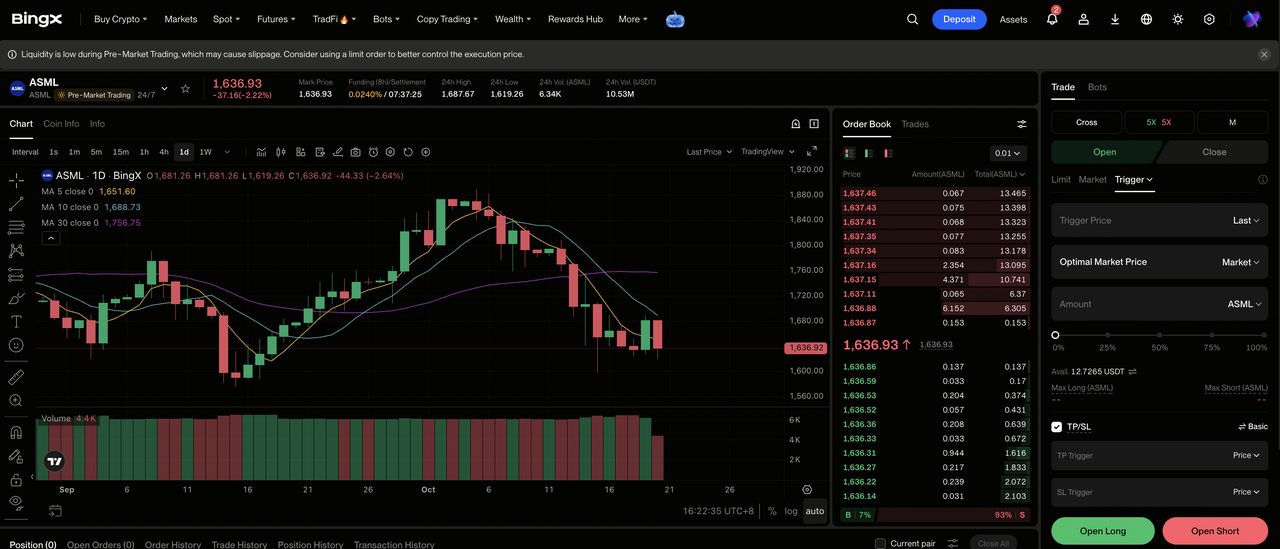
Крок 1: Увійдіть до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Оберіть ASML Holding (ASML). Знайдіть та оберіть безстроковий ф'ючерсний контракт ASML-USDT.
Крок 3: Оберіть напрямок торгівлі. Оберіть Відкрити довгу позицію, якщо ви очікуєте, що постачання у 4-му кварталі та плани щодо потужностей EUV зміцнять прибутки. Оберіть відкриття короткої позиції, якщо очікуєте відтермінування замовників або невиконання прогнозу на 4-й квартал.
Крок 4: Оберіть кредитне плече та режим маржі. Оберіть Ізольовану або Крос-маржу залежно від вашої терпимості до ризику. Зростання акцій ASML на 53,96% з початку року робить консервативне кредитне плече та чіткий розмір позиції важливими чинниками навколо звітних дат.
Крок 5: Застосуйте суворі протоколи управління ризиками. Встановіть рівні тейк-профіту та стоп-лосу (TP/SL) до або одразу після входу в угоду. ASML може швидко реагувати на нові дані про постачання систем, зобов'язання щодо потужностей, правила експорту та великі плани витрат виробників мікросхем.
Топ-5 ризиків, за якими варто стежити інвесторам ASML Holding у 2026 році
Багаторічний попит може позначитися на прибутках пізніше або з нижчою маржею, ніж очікувалося, тоді як правила експорту та оцінка можуть посилити зміни вартості на акцію.
- Вузькі місця у потужностях можуть відтермінувати визнані продажі: Керівництво зазначає, що запланованих обсягів постачання на 2027 і 2028 роки недостатньо для задоволення прогнозів замовників. Тривалий виробничий цикл обладнання може відтермінувати постачання та прибуток на акцію незважаючи на попит, знижуючи цінність поточних прогнозів.
- Витрати на ШІ можуть стати більш вибірковими: Ливарні заводи та виробники пам'яті активно інвестують, спираючись на припущення про майбутній попит на чіпи ШІ. Якщо капітальні зобов'язання сповільняться, зацікавленість у замовленнях на 2029–30 роки може не перетворитися на реальні замовлення, послаблюючи видимість портфеля замовлень та оцінку.
- Експортний контроль може звузити адресований ринок: Продаж передового обладнання до Китаю підпадає під дію ліцензій та мінливих обмежень. Жорсткіше ліцензування може знизити обсяги та змінити структуру продажів, тоді як перерозподіл займає час, суттєво знижуючи операційний важіль.
- Економіка High-NA ще вимагає освоєння: Співпраця TSMC у галузі фотошаблонів описує ціль підвищення продуктивності понад 40% для конкретного етапу подвійного маскування, а не гарантоване широке впровадження. Затримка інтеграції сповільнила б використання інструментів і майбутній дохід від польових опцій.
- Оцінка та валютні ризики можуть посилити розчарування: Котирування акцій у США зросло на 53,96% з початку року станом на 19 жовтня. Слабша маржа може стиснути мультиплікатор, тоді як коливання валютних курсів впливають на прибутки у доларовому вираженні для американських інвесторів.
Підсумкові думки: Чи варто інвестувати в ASML Holding у 2026 році?
ASML входить у фінальний квартал з рідкісним поєднанням: €11,662 млрд ($13,06 млрд) продажів у 3-му кварталі, валова маржа 57,5%, зростаючі оновлення встановленої бази та попит замовників, який, за словами керівництва, перевищує заплановані обсяги постачання на наступні два роки. EUV є основою для розширення передової логіки та пам'яті. Питання полягає в тому, коли можна буде доставити машини та оновлення.
Оптимістичний сценарій $2 250–$2 500 вимагає виконання 4-го кварталу на верхній межі та додаткових потужностей; песимістичний сценарій $1 250–$1 450 відображає затримки постачань або попиту. Жоден з них не є гарантованим прогнозом. Консервативний інвестор може спостерігати за обсягом прийнятих систем у 4-му кварталі, валовою маржею та чіткими планами щодо потужностей на 2027–28 роки, перш ніж присвоювати сталу вартість наступному циклу попиту.
Нагадування про ризики: Торгівля та інвестування в акції, такі як ASML, пов'язані з високим ризиком втрати капіталу. Затримки постачань, зміни у витратах виробників мікросхем, експортні обмеження та коливання оцінки можуть різко впливати на курс акцій. Проводьте незалежне дослідження перед розміщенням капіталу.
Пов'язані матеріали
- Топ акцій виробників чіпів ШІ для купівлі у 2026 році: TSMC, ASML та передове виробництво мікросхем
- Прогноз ціни TSMC (TSM) на 2026 рік: Чи зможе рекордний попит на ШІ підняти акції TSM до $527?
- Прогноз ціни Intel (INTC) на 2026 рік: Чи зможе попит на процесори для ШІ підштовхнути INTC до $145?
- Прогноз ціни Micron (MU) на 2026 рік: Чи зможе попит на пам'ять для ШІ підштовхнути MU до $2 100?
- Прогноз ціни акцій SK Hynix (SKHYNIX) на 2026 рік: Чи зможе лідер ринку пам'яті для ШІ SKHYNIX подолати позначку $1 300?
- Прогноз ціни акцій Samsung на 2026 рік: Максимум аналітиків ₩480 000 — суперцикл пам'яті чи пастка страйку?
