
ASE Technology Holding є найбільшим у світі аутсорсинговим напівпровідниковим постачальником послуг збирання та тестування, пропонуючи передові послуги упаковки, тестування чіпів та виробництва електроніки. Її портфель упаковки включає технології flip-chip, fan-out, 2.5D та 3D інтеграції, система-в-пакеті та технології на рівні пластини, що використовуються в прискорювачах ШІ, смартфонах, автомобільній електроніці та високопродуктивних обчисленнях. ADR надає інвесторам США доступ до ланцюга поставок упаковки напівпровідників Тайваню, хоча результати залишаються чутливими до концентрації клієнтів, циклів потужностей та валютного перекладу.
Останній квартал показав, наскільки швидко упаковка, пов'язана зі штучним інтелектом, стає більшою частиною бізнесу. Виручка ASE Technology за Q2 досягла 191,06 млрд тайв. дол. (6,05 млрд дол.), зріс на 27% в річному обчисленні, тоді як виручка від упаковки зросла на 36,3% до 126,15 млрд тайв. дол. (4,00 млрд дол.). Чистий дохід збільшився на 180% до 21,85 млрд тайв. дол. (692 млн дол.), підтримуючи більший план капітальних витрат на 2026 рік у розмірі 10,5 млрд дол., оскільки ASE розширює потужності з передової упаковки та тестування.
Прогноз акцій ASX на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Потужність та використання упаковки ШІ: попит на передову упаковку, більша утилізація та дисциплінованого розгортання капіталу може перетворити розширену потужність ASE в стабільний дохід, маржі та грошовий потік.
- Цикл потужностей та виконання: слабший кінцевий попит, повільніші рампи клієнтів або недовикористані нові потужності можуть затримати очікувані конверсії прибутків та тиснути на прибутковість інвестицій.
Цей посібник аналізує прогноз акцій ASX, сценарії цін на 2026 рік, ключові ризики та перспективи аналітиків, спираючись на випуск Q2 2026 ASE Technology від 30 липня, фінансові матеріали та ринкові дані станом на 18 вересня, плюс як торгувати ф'ючерсами акцій ASX на BingX TradFi з забезпеченням USDT.
Топ 5 речей, які повинні знати інвестори ASE Technology у вересні 2026 року
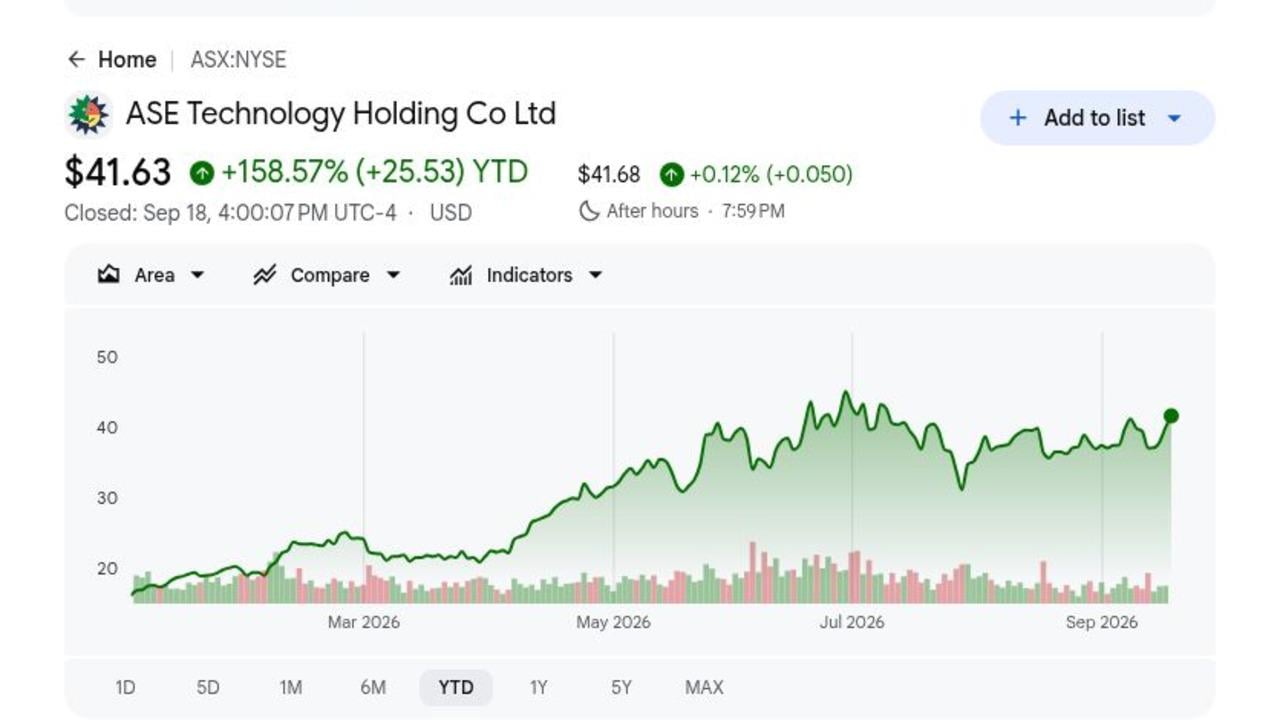
- ASX закрилася на рівні 41,59 дол. 18 вересня після зростання на 158,57% за минулий рік: Ріст відображає швидке зростання упаковки ШІ та залишає менше місця для помилок у виконанні. Подальше зростання тепер залежить від того, чи нові потужності трансформуються в стійкий дохід та прибутки.
- Виручка Q2 досягла 191,06 млрд тайв. дол. (6,05 млрд дол.), зріс на 27%: Виручка від упаковки зросла на 36,3% до 126,15 млрд тайв. дол. (4,00 млрд дол.), роблячи передовий попит на напівпровідники основним драйвером зростання. Результат забезпечує міцну базу для наступного оновлення прибутків.
- Чистий дохід зріс на 180% до 21,85 млрд тайв. дол. (692 млн дол.): Розведений прибуток на акцію у розмірі 4,50 тайв. дол. (0,29 дол. за ADR) перевищив консенсус у 0,23 дол. на 0,06 дол. Більші прибутки показують, що підвищений попит на упаковку вже досягає нижньої лінії.
- Капітальні витрати на 2026 рік збільшилися на 2,0 млрд дол. до 10,5 млрд дол.: Більший бюджет може підтримати більше потужностей упаковки та тестування ШІ. Повернення все ще залежать від утилізації, попиту клієнтів та дисциплінованого виконання, оскільки амортизація зростає.
- Очікується, що виручка від передової упаковки перевищить 3,5 млрд дол. у 2026 році: Цільовий показник збільшився з 3,2 млрд дол., оскільки попит клієнтів зміцнився. Досягнення або перевищення цього прогнозу надало б більш чіткі докази того, що розширення упаковки ШІ ASE може підтримати поточну переоцінку.
Що таке ASE Technology (ASX)?
ASE Technology Holding надає аутсорсингові послуги упаковки, збирання та тестування напівпровідників через ASE, SPIL та пов'язані операційні підрозділи. Вона отримує виготовлені пластини від дизайнерів чіпів та виробників, упаковує окремі кристали або багаточіпові системи, виконує зондування пластин та фінальне тестування, а також постачає взаємозв'язкові матеріали. Клієнти охоплюють ринки ШІ, дата-центрів, комунікацій, споживчий, автомобільний та промисловий ринки. Окремий бізнес з виробництва електроніки додає збирання систем та послуги ланцюга поставок, надаючи групі потоки доходів за межами основної роботи OSAT.
Довгострокова стратегія зосереджена на передових потужностях упаковки та тестування, необхідних для більших прискорювачів ШІ та систем пам'яті з високою пропускною здатністю. ASE та SPIL є частиною TSMCальянсу 3DFabric, підтримуючи бекенд упаковку та тестування навколо передових платформ, таких як CoWoS, InFO та SoIC. SPIL також є основним постачальником в NVIDIA екосистемі ШІ-чіпів, з розширенням потужностей для передового збирання та тестування. Керівництво підвищило очікувану виручку від передової упаковки на 2026 рік понад 3,5 млрд дол. та збільшило капітальні витрати на 2,0 млрд дол. до 10,5 млрд дол. Ці зобов'язання можуть поглибити відносини з клієнтами, хоча повернення залежать від утилізації та виходу, оскільки нові потужності входять у виробництво.
Огляд прибутків ASE Technology (ASX) Q2 2026: Операційний прогрес зустрічає капітальну інтенсивність
ASE показала виручку Q2 2026 у розмірі 191,06 млрд тайв. дол. (6,05 млрд дол.), зріс на 27% в річному обчисленні, тоді як виручка від упаковки зросла на 36,3% до 126,15 млрд тайв. дол. (4,00 млрд дол.). Розведений прибуток на акцію досяг 4,50 тайв. дол. (0,29 дол. за ADR), вище консенсусу в 0,23 дол., а чистий дохід збільшився на 180% до 21,85 млрд тайв. дол. (692 млн дол.). Керівництво також підвищило капітальні витрати на 2026 рік до 10,5 млрд дол., роблячи утилізацію та повернення на нові потужності ШІ ключовим компромісом.
|
Фінансовий показник |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Чистий дохід Q2 2026 |
Консенсус 190,0 млрд тайв. дол. (6,02 млрд дол.) |
191,06 млрд тайв. дол. (6,05 млрд дол.) |
Перевищено. зріс на 27% рік до року. Результат оновлює операційну базу. |
|
Розведений прибуток на акцію Q2 |
Консенсус 0,23 дол./ADR |
4,50 тайв. дол. (0,29 дол./ADR) |
Перевищено. на 0,06 дол./ADR. Результат оновлює операційну базу. |
|
Чистий дохід Q2 |
— |
21,85 млрд тайв. дол. (692 млн дол.) |
Перевищено. Зріс на 180% рік до року. Результат оновлює операційну базу. |
|
Виручка від упаковки |
— |
126,15 млрд тайв. дол. (4,00 млрд дол.) |
Перевищено. Зріс на 36,3% рік до року. Результат оновлює операційну базу. |
|
Капітальні витрати на 2026 рік |
Попередні 8,5 млрд дол. |
10,5 млрд дол. |
Піднято. на 2,0 млрд дол. Результат оновлює операційну базу. |
|
Передова упаковка на 2026 рік |
Попередні 3,2 млрд дол. |
Понад 3,5 млрд дол. |
Піднято. за попитом ШІ. Результат оновлює операційну базу. |
- Чистий дохід Q2 досяг 191,06 млрд тайв. дол. (6,05 млрд дол.), зріс на 27%: Дохід перевищив консенсус у 190,0 млрд тайв. дол. та показав сильний попит у бізнесах упаковки та тестування ASE. Результат забезпечує вищу базу доходів на шляху до другої половини року.
- Розведений прибуток на акцію досяг 4,50 тайв. дол. (0,29 дол. за ADR), перевищивши консенсус на 0,06 дол.: Перевищення прибутків показує, що більший дохід трансформується в прибуток на акцію. Продовження покращення маржі визначить, скільки додаткового попиту ШІ досягає нижньої лінії.
- Чистий дохід зріс на 180% до 21,85 млрд тайв. дол. (692 млн дол.): Різке збільшення зміцнило внутрішньо генерований капітал, оскільки ASE розширює передові потужності. Стійке зростання прибутків може допомогти компенсувати грошові вимоги більшого інвестиційного плану.
- Виручка від упаковки збільшилася на 36,3% до 126,15 млрд тайв. дол. (4,00 млрд дол.): Передовий попит на напівпровідники залишився основним драйвером зростання. Продовження зростання упаковки ШІ є центральним для підтримки поточного імпульсу прибутків.
- Капітальні витрати на 2026 рік збільшилися на 2,0 млрд дол. до 10,5 млрд дол.: Більший бюджет підтримує розширення передової упаковки та тестування. Повернення тепер залежать від утилізації, попиту клієнтів та введення нових потужностей у експлуатацію за графіком.
Інвестиційний прогноз ASE Technology (ASX) на 2026 рік: Бичачий сценарій 50 дол. проти ведмежого сценарію 30 дол.
Прогноз ASE на 2026 рік залежить від того, чи може швидкий попит на упаковку ШІ поглинути нові потужності достатньо швидко, щоб підтримати маржі та повернення на вищий план капітальних витрат. Сильне зростання Q2 надає докази попиту, тоді як утилізація та тайминг клієнтів залишаються ключовими ризиками.
Бичачий сценарій: Сильний попит на упаковку ШІ штовхає ASX до 50 дол.
Бичачий сценарій передбачає, що попит на передову упаковку залишається сильним, оскільки ASE розширює потужності для прискорювачів ШІ та високопродуктивних обчислень. Виручка від упаковки продовжує зростати високими темпами, нові потужності досягають здорової утилізації та маржі покращуються зі збільшенням обсягів.
Рух до 50 дол. потребував би виручки від передової упаковки, яка досягає або перевищує цільовий показник понад 3,5 млрд дол., більшої утилізації нових потужностей та продовження зростання прибутків після зростання чистого доходу Q2 на 180%. Стабільні маржі, незважаючи на план капвитрат у 10,5 млрд дол., зміцнили б сценарій.
Базовий сценарій: Стабільне зростання упаковки утримує ASX між 40 та 46 дол.
Базовий сценарій передбачає, що попит на упаковку, пов'язану зі ШІ, залишається здоровим, хоча нові потужності наростають поступово та амортизація обмежує розширення маржі. Упаковка залишається основним двигуном зростання, тоді як більш широкий попит на напівпровідники залишається змішаним.
За цього сценарію ASX може торгуватися переважно між 40 та 46 дол. Продовження зростання упаковки, прогрес до цільового показника передової упаковки в 3,5 млрд дол. та стабільні маржі підтримали б діапазон. Повільніша утилізація або слабший попит клієнтів обмежили б верхній кінець.
Ведмежий сценарій: Повільніший попит ШІ тягне ASX до 30 дол.
Ведмежий сценарій передбачає, що попит на упаковку ШІ сповільнюється або клієнти затримують зобов'язання щодо потужностей, тоді як ASE продовжує витрачати значні кошти на розширення. Нижча утилізація залишила б амортизацію та інші фіксовані витрати, що зростають швидше за дохід, тиснучи на маржі та вільний грошовий потік.
Рух до 30 дол. став би більш імовірним, якщо виручка від передової упаковки не досягне цільового показника на 2026 рік, зростання упаковки різко сповільниться або маржі ослабнуть, оскільки програма інвестицій у 10,5 млрд дол. наростає. Нижчі очікування прибутків додали б подальший тиск.
Прогнози цін акцій ASX на 2026 рік від аналітиків Уолл-стрит
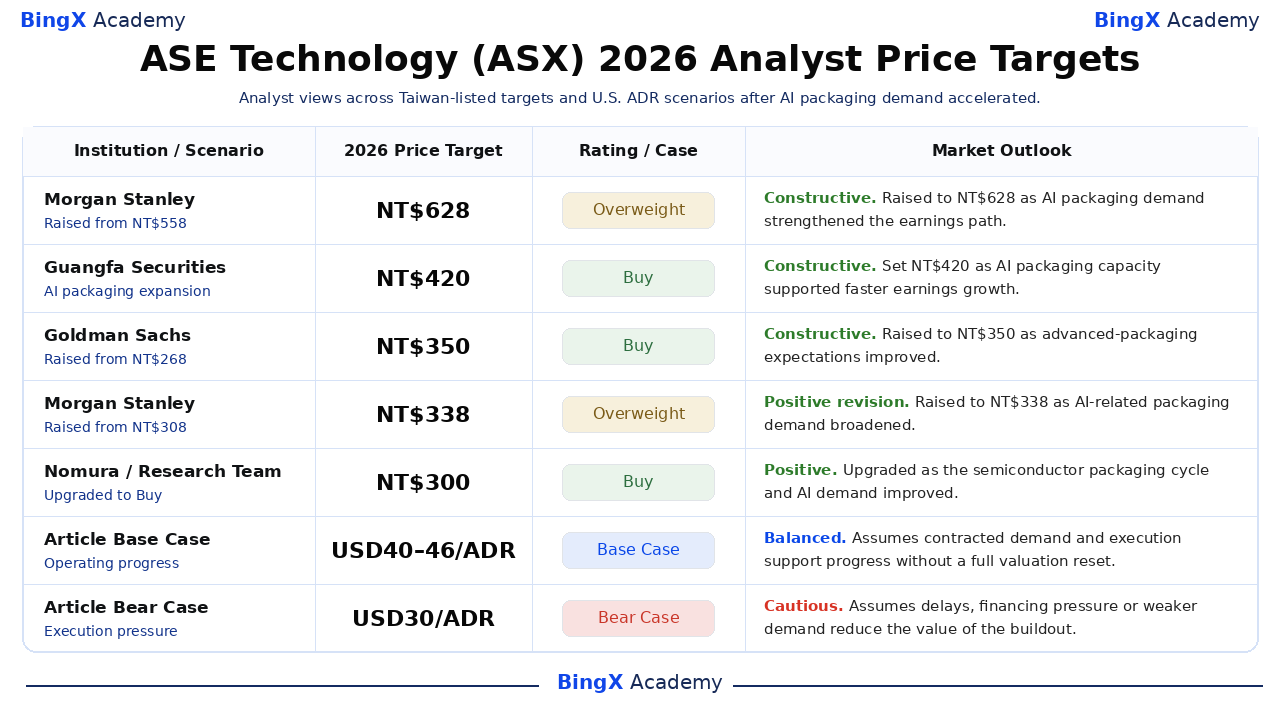
Дії аналітиків показують широкий розрив між довгостроковим стратегічним потенціалом та короткостроковим ризиком виконання. Таблиця зберігає датовані дії та використовує лише базовий та ведмежий сценарії статті як редакційні сценарії. Дисперсія відображає різні припущення щодо тайомінгу клієнтів, капітальної інтенсивності, маржі та конверсії в грошовий потік на акцію.
|
Установа |
Цільова ціна на 2026 |
Рейтинг |
Ринковий прогноз |
|
Morgan Stanley |
628 тайв. дол. |
Надвага |
Конструктивний. 3 серпня: Підняв тайванську цільову ціну з 558 тайв. дол., оскільки попит на передову упаковку та тестування зміцнився. |
|
Guangfa Securities |
420 тайв. дол. |
Купувати |
Конструктивний. 15 березня: Встановив бичачу тайванську цільову ціну, оскільки потужність упаковки ШІ та оцінки прибутків зросли. |
|
Goldman Sachs |
350 тайв. дол. |
Купувати |
Конструктивний. 6 лютого: Підняв тайванську цільову ціну з 268 тайв. дол. після більших очікувань передової упаковки. |
|
Morgan Stanley |
338 тайв. дол. |
Надвага |
Позитивна ревізія. 6 лютого: Підняв тайванську цільову ціну з 308 тайв. дол., оскільки попит на упаковку, пов'язану зі ШІ, розширився. |
|
Nomura |
300 тайв. дол. |
Купувати |
Позитивний. 30 жовтня: Підвищив компанію, пов'язану з американським ADR, з Нейтрального до Купувати, оскільки цикл упаковки покращився. |
|
Базовий сценарій статті |
40–46 дол./ADR |
Базовий сценарій |
Збалансований. Передбачає, що операційний прогрес підтримує проект без повної переоцінки. |
|
Ведмежий сценарій статті |
30 дол./ADR |
Ведмежий сценарій |
Обережний. Передбачає затримки або слабший попит стискають прибутки та оцінку. |
Як торгувати акціями ASE Technology (ASX) на BingX
Торгуйте операційними віхами ASE Technology, прогнозом попиту та оцінкою, використовуючи BingX TradFi та інструменти BingX AI. Оскільки ASX може різко реагувати на прибутки, керівництво та оновлення проектів, визначте каталізатор та обмеження ризиків перед входженням у позицію.
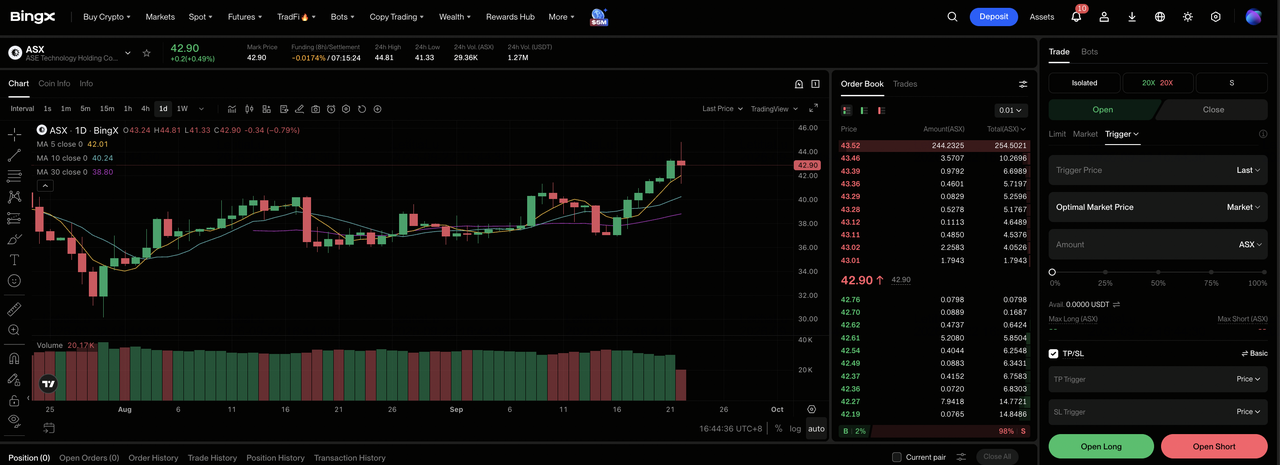
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Виберіть ASE Technology (ASX). Знайдіть та виберіть безстроковий ф'ючерсний контракт ASX-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу позицію, якщо виконання та попит зміцнюються. Виберіть Відкрити коротку позицію, якщо затримки, слабша утилізація або тиск фінансування пошкоджують тезу.
Крок 4: Виберіть плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Великий діапазон акції на 2026 рік показує, чому консервативне плече та чітке планування розміру важливі.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні Фіксації прибутку та Стоп-лоссу (TP/SL) до або одразу після входження в торгівлю. Відстежуйте прибутки, керівництво, фінансування та названі віхи проектів.
Топ 5 ризиків, які слід стежити інвесторам ASE Technology у 2026 році
Прогноз ASE залежить від попиту ШІ, тайомінгу клієнтів, утилізації потужностей та повернень на більший інвестиційний план. Ці ризики можуть ослабити маржі, грошовий потік та оцінку, призначену для майбутнього зростання.
- Розширення потужностей може прибути раніше попиту: ASE підняло капітальні витрати на 2026 рік до 10,5 млрд дол. Якщо нові потужності упаковки наростають швидше за попит клієнтів, амортизація та інші фіксовані витрати можуть тиснути на маржі та вільний грошовий потік.
- Великі клієнти можуть створювати ризик тайомінгу: Програми передової упаковки часто залежать від відносно невеликої кількості великих напівпровідникових клієнтів. Затримані запуски продуктів або зміни замовлень можуть залишити нові потужності недовикористаними та змістити дохід між кварталами.
- Попит ШІ може нормалізуватися: Виручка від упаковки зросла на 36,3% у Q2, оскільки попит, пов'язаний зі ШІ, прискорився. Повільніші інвестиції в прискорювачі або високопродуктивні обчислення можуть ослабити утилізацію та зменшити повернення, очікувані від нових потужностей.
- Вищі витрати можуть тиснути на грошові повернення: Розширення передової упаковки та тестування вимагає значних інвестицій в обладнання та споруди. Якщо прибутки не ростуть достатньо швидко, більше готівки може залишитися в потужностях замість дивідендів, викупу або покращення балансу.
- Сильний ріст ціни акцій залишає менше місця для промахів: ASX зріс на 158,57% за минулий рік. Повільніше зростання упаковки, слабші маржі або нижчий прогноз передової упаковки можуть стиснути оцінку навіть якщо дохід продовжує зростати.
Заключні думки: Чи варто інвестувати в ASE Technology у 2026 році?
Теза ASE Technology на 2026 рік має вимірну підтримку від звітних фінансових показників та названих стратегічних віх. Можливість залежить від перетворення попиту в дохід та грошовий потік без втрати фінансової гнучкості. Інвестори повинні відстежувати наступні операційні віхи, зобов'язання клієнтів, капітальні витрати та маржі разом. Наступний завершений звітний період повинен зробити цю конверсію більш видимою та відокремити тимчасовий ентузіазм від тривалого операційного прогресу.
Бичачий сценарій вимагає послідовного виконання та покращення повернень для підтримки 50 дол. Ведмежий сценарій відображає затримки, слабший попит або тиск фінансування, що може потягти ASX до 30 дол. Консервативний підхід чекав би доказів того, що поточні інвестиції виробляють тривалу вартість на акцію. Наступний завершений звітний період повинен зробити цю конверсію більш видимою та відокремити тимчасовий ентузіазм від тривалого операційного прогресу.
Нагадування про ризик: Пов'язані з акціями безстрокові ф'ючерси включають плече та можуть посилити втрати. Цільові показники аналітиків та сценарії статті є умовними орієнтирами, а не гарантіями.
Пов'язане читання
- Топ акції напівпровідників ШІ для покупки у 2026 році: Повний посібник з чіпів ШІ та ланцюга поставок
- Топ акції високопродуктивних обчислень (HPC) для спостереження у 2026 році: Лідери ринку прискорених обчислень
- Топ акції пам'яті з високою пропускною здатністю (HBM) для покупки в суперциклі пам'яті 2026 року
- Прогноз цін NVIDIA (NVDA) на 2026 рік: Чи може зростання інфраструктури ШІ підняти NVDA до 420 дол.?
- Прогноз цін TSMC (TSM) на 2026 рік: Чи може рекордний попит ШІ підняти акції TSM до 527 дол.?
