
Amazon (AMZN) є глобальною електронною комерцією та хмарною компанією, яка все більше визначається своїм поворотом до AI інфраструктури. Вона управляє всесвітньою мережею роздрібної торгівлі та логістики разом з Amazon Web Services (AWS), з результатами, що значною мірою залежать від прийняття хмарних технологій, монетизації реклами, обсягу роздрібної торгівлі та темпів інвестицій у дата-центри. Водночас Amazon використовує свій масштаб для створення AI обчислювальних потужностей та кастомних чипів, надаючи інвесторам доступ як до зрілої франшизи роздрібної торгівлі та хмарних технологій, так і до більш широкого розбудови AI інфраструктури.
Інвестиційний сценарій тепер зосереджується на тому, чи зможе Amazon перетворити величезний цикл капітальних витрат на AI в стійке зростання з високою маржею в хмарних та рекламних сферах. У Q2 2026 року доходи зросли на 20% до $200,6 млрд із $167,7 млрд рік тому, тоді як операційний дохід підскочив на 43% до $27,5 млрд, а AWS виріс на 37%, що є найшвидшим темпом за 18 кварталів. Водночас керівництво підвищило річні капітальні витрати приблизно до $220 млрд, що призвело до від'ємного грошового потоку. Для інвесторів ключовим питанням є те, чи зможуть AWS та реклама масштабувати маржі достатньо швидко, щоб виправдати ці витрати з часом.
Прогноз акцій AMZN на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Сценарій AI та екосистеми: Бики очікують повторного прискорення AWS до річного показника понад $169 млрд, AI бізнесу вартістю $25 млрд, що зростає в три рази, зростання реклами на 26% та підвищення ефективності роздрібної торгівлі для розширення маржі, з цілями аналітиків до $405.
- Сценарій капітальних витрат та грошового потоку: Ведмеді бачать рахунок на $220 млрд капітальних витрат, від'ємний вільний грошовий потік, уповільнення зростання роздрібної торгівлі та зростаючий антимонопольний контроль, що тиснуть на короткострокові доходи незважаючи на сильні доходи.
Цей посібник розкриває прогноз акцій AMZN, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки від 30 липня, плюс як торгувати ф'ючерсами на акції AMZN на BingX TradFi із заставою USDT.
Топ-5 речей, які інвесторам Amazon треба знати у 2026 році
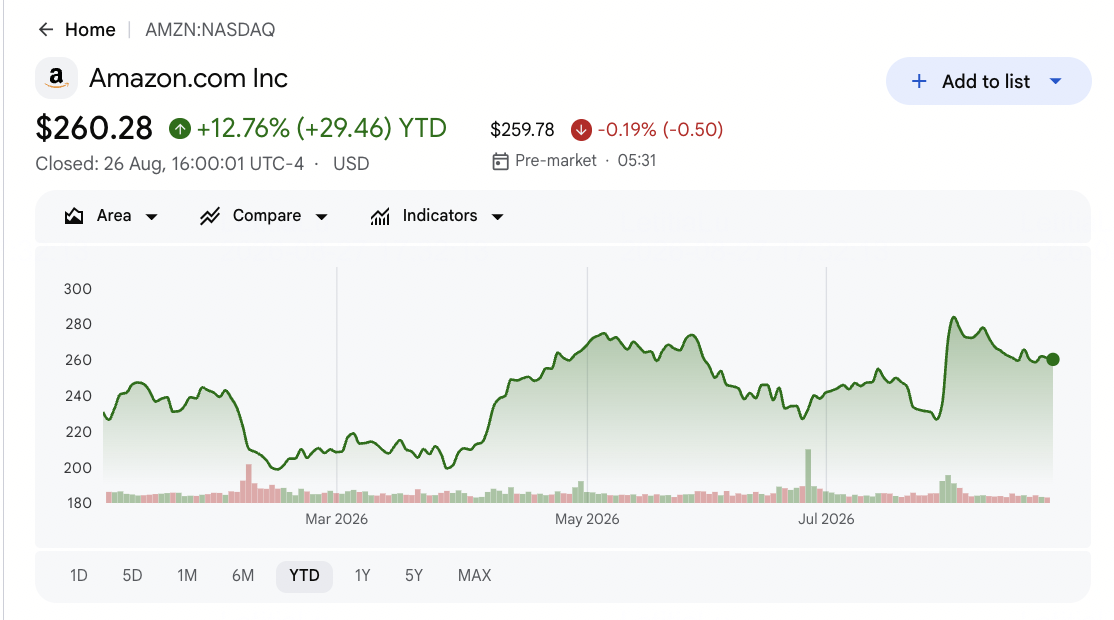
Amazon торгувався близько $265 у серпні 2026 року після короткого досягнення ринкової капіталізації $3 трлн, при цьому акція залишається дуже чутливою до зростання AWS, капітальних витрат на AI та рекламного моментуму.
- Доходи Q2 зросли на 20% до $200,6 млрд та перевищили очікування. Чистий продаж зріс із $167,7 млрд рік тому та перевищив приблизно $196 млрд консенсусу, тоді як скоригований EPS $1,97 також перевищив оцінки.
- Зростання AWS прискорилося до 37%, найшвидшого темпу за 18 кварталів. AWS досяг річного показника $169 млрд, тоді як AI бізнес Amazon перевищив $25 млрд річного показника та продовжував зростати в три рази.
- Реклама залишалася високомаржинальним двигуном зростання. Рекламні доходи зросли на 26% рік до року до $19,8 млрд, підтримуючись спонсорованими продуктами та продовженням розширення високомаржинальних неторговельних бізнесів Amazon.
- Витрати на AI підштовхнули керівництво щодо капітальних витрат приблизно до $220 млрд. Amazon підвищив заплановані інвестиції на 2026 рік для підтримки попиту на AI інфраструктуру, що сприяло приблизно $7,6 млрд від'ємного вільного грошового потоку та збільшило важливість майбутніх доходів AWS.
- Аналітики залишаються оптимістичними незважаючи на регуляторні та витратні ризики. Консенсус становить близько $327 серед приблизно 60 аналітиків, з нахилом до Strong Buy, найвищою ціною на вулиці близько $405 та мінімумом близько $230, тоді як антимонопольний контроль залишається додатковим тягарем.
Читайте більше: Amazon (AMZN) Q2 2026 Огляд прибутків: 37% зростання AWS призводить до ралі на 15,32%
Що таке Amazon (AMZN)?
Amazon — це глобальна технологічна та роздрібна компанія, заснована Джеффом Безосом, побудована навколо трьох основних бізнесів: всесвітньої мережі електронної комерції та логістики, Amazon Web Services (AWS) та швидкозростаючої рекламної платформи. Членство Prime, великий логістичний слід та широка хмарна екосистема підкріплюють ці бізнеси, тоді як результати залежать від попиту на роздрібну торгівлю, ефективності доставки, прийняття хмарних та AI технологій AWS та монетизації реклами в властивостях Amazon.
Amazon тепер використовує цей масштаб для побудови сильнішої позиції в AI інфраструктурі. AWS знаходиться в центрі цього переходу, підтримуваний масивним дата-центром розширенням, кастомними AI чипами такими як Trainium та його інвестиціями в Anthropic. Тому компанія знаходиться між зрілим оператором роздрібної торгівлі та хмарних технологій та формуючою AI інфраструктурною платформою, з майбутньою продуктивністю, що залежить від того, наскільки ефективно рекордні капітальні витрати можуть перетворитися на вище зростання AWS, сильніші рекламні доходи та покращену рентабельність інвестованого капіталу.
Читайте більше: Топ AI хмарні інфраструктурні акції для покупки у 2026 році на тлі капітальних витрат гіперскейлерів та бума неохмари
Amazon (AMZN) Q2 2026 Прибутки: Що спричинило рекорд та дебати щодо капітальних витрат
- Зростання доходів було широким у всіх трьох сегментах. Чистий продаж зріс на 20% до $200,6 млрд, з Північною Америкою на 16% до $116,2 млрд та прискоренням AWS і реклами, що стало основною причиною перевищення консенсусу доходів.
- Великий пов'язаний з Anthropic прибуток підвищив GAAP прибутки. Розбавлений EPS $5,75 було підсилено неопераційним доподатковим прибутком приблизно $53,4 млрд, пов'язаним з часткою Amazon в Anthropic; скоригований EPS близько $1,97 все ще перевищив приблизно $1,82 оцінки на порівняній основі.
- Повторне прискорення AWS стало ключовим каталізатором зростання. AWS виріс на 37% до річного показника $169 млрд, найшвидшого за 18 кварталів, з AI бізнесом понад $25 млрд річного показника, що викликало розмови про те, що AWS врешті-решт стане бізнесом з доходом $1 трлн.
- Керівництво щодо капітальних витрат різко зросло приблизно до $220 млрд. Керівництво підвищило повнорічні капітальні витрати для фінансування потужностей дата-центрів AI, рішення, яке зробило вільний грошовий потік від'ємним та сформувало дебати биків і ведмедів.
- Операційний дохід розширився навіть коли витрати зросли. Операційний дохід збільшився на 43% до $27,5 млрд та операційна маржа розширилася приблизно до 13,7%, демонструючи прибуткову дисципліну незважаючи на великі інвестиції.
Читайте більше: Microsoft, Meta, Amazon та Apple Q2 2026 Прибутки: Чи можуть витрати на AI все ще покриватися грошовим потоком?
Amazon фіскальний Q2 2026 Фінансовий та консенсусний профіль: Доходи, AWS та капітальні витрати
Q2 звіт Amazon показав компанію, що перевищила доходи та прибутки, взявши на себе зобов'язання щодо рекордного циклу капітальних витрат, що тиснуть на короткостроковий грошовий потік. Таблиця відокремлює одноразовий прибуток Anthropic від базових операційних та стратегічних розробок.
|
Фінансова метрика |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Q2 2026 Доходи |
~$196,5 млрд консенсус |
$200,6 млрд |
Перевищення. Перевищив консенсус на ~$4,4 млрд та зріс на 20% рік до року, перший квартал Amazon на $200 млрд. |
|
Q2 2026 Скоригований EPS |
~$1,82 консенсус |
$1,97 |
Перевищення. Випередив на ~6%, та перше перевищення EPS після двох поспіль промахів. |
|
Q2 2026 GAAP EPS |
н/д |
$5,75 |
Спотворено. Більш ніж утричі перевищив минулорічний $1,68, але завищений некеш прибутком Anthropic $53,4 млрд та не повторюється. |
|
Q2 2026 AWS Доходи |
~$40,5 млрд очікувалося |
$42,2 млрд |
Перевищення. На 37% більше рік до року, найшвидше зростання за 18 кварталів, досягнувши річного показника $169 млрд. |
|
Q2 2026 AWS Операційний дохід |
н/д |
$16,6 млрд |
Сильний. На 64% більше рік до року з маржею 39,4%, показуючи, що AWS зростає прибутково. |
|
Q2 2026 Реклама |
н/д |
$19,8 млрд |
Сильний. На 26% більше рік до року, під керівництвом спонсорованих продуктів, високомаржинального неторгового потоку. |
|
Q2 2026 Операційний дохід |
н/д |
$27,5 млрд |
Перевищення. На 43% більше рік до року, оскільки маржа розширилася з 11,4% до 13,7%, тому прибуток перевищив продажі. |
|
Q3 2026 Керівництво щодо доходів |
~$204,1 млрд консенсус |
$197 до $202 млрд |
М'яко. Нижче Street, хоча реліз відзначив приблизно 400 б.п. тягу таймінгу Prime Day. |
|
2026 Керівництво щодо капітальних витрат |
~$200 млрд раніше |
~$220 млрд |
Підвищено. Підняли для AI та AWS, штовхаючи вільний грошовий потік до ~$7,6 млрд відтоку. |
Для контексту, Amazon вперше досяг ринкової капіталізації $3 трлн на початку серпня 2026 року, тоді як засновник Джефф Безос подав заявку на продаж близько 15 млн акцій за заздалегідь запланованим планом 10b5-1, а Нью-Джерсі подав антимонопольний позов. Разом ці події сформували настрої навколо кварталу.
Amazon (AMZN) 2026 Інвестиційний погляд: $405 бичачий сценарій проти $260 ведмежого сценарію
Перспективи Amazon на решту 2026 року залежать від одного центрального питання: чи є розбудова AI інфраструктури на $220 млрд високодохідною інвестицією, що збільшує маржі AWS та реклами, чи тягарем для грошового потоку, що тиснуть на акцію до тих пір, поки доходи не стануть видимими.
Бичачий сценарій: AWS AI та реклама штовхають AMZN до $405
Бичачий сценарій зосереджується на повторному прискоренні AWS Amazon та його більш широкому переході до AI інфраструктури. 37% зростання AWS та річний показник AI понад $25 млрд дають компанії стійкий, високомаржинальний двигун доходів, дуже відмінний від низькомаржинальної роздрібної торгівлі, тоді як 26% зростання реклами зменшує залежність від основного магазинного бізнесу. Якщо Amazon зможе використати свою розбудову дата-центрів як основу для продовжуваного попиту на AI хостинг, бізнес може почати виглядати більше як домінуюча AI інфраструктурна платформа з прикріпленою роздрібною торгівлею.
Рух до $405 вимагатиме від Amazon підтримувати зростання AWS на високому рівні, перетворювати капітальні витрати на зростаючий операційний дохід хмарних технологій та підтримувати рекламний моментум. Найсильнішим підтвердженням були б докази того, що маржі AWS утримуються або розширюються навіть коли AI мікс збільшується, показуючи, що цикл капітальних витрат окуповує себе.
Базовий сценарій: Стійкий прогрес хмарних технологій та роздрібної торгівлі утримує AMZN між $300 та $340
Базовий сценарій припускає, що AWS та реклама залишаються основними драйверами зростання, тоді як Amazon поглинає цикл капітальних витрат без серйозного переляку грошового потоку. AWS просувається до наративу річного показника $1 трлн з часом, ефективність роздрібної торгівлі покращується, а маржі утримуються, але вільний грошовий потік залишається під тиском на короткий термін. При цій установці інвестори продовжують цінувати AMZN як компаундер зростання хмарних технологій та реклами з важкою інвестиційною фазою.
За цим сценарієм AMZN може торгуватися в основному між $300 та $340, оскільки інвестори чекають на більш чіткі докази того, що капітальні витрати перетворюються на грошовий потік. Ключовими точками підтвердження були б тренди маржі AWS, зростання реклами, операційний дохід роздрібної торгівлі та траєкторія вільного грошового потоку, коли витрати досягають піку. Консенсус близько $327 визначає середину діапазону.
Ведмежий сценарій: Тиск капітальних витрат та грошового потоку тягнуть AMZN до $260
Ведмежий сценарій припускає, що розбудова AI споживає готівку швидше, ніж матеріалізуються доходи AWS, тоді як зростання роздрібної торгівлі нормалізується. Від'ємний вільний грошовий потік, рахунок на $220 млрд капітальних витрат та повільніше зростання магазинів можуть тиснути на акцію до того, як доходи AI масштабуються достатньо, щоб компенсувати витрати. Довгострокова AI теза може все ще залишатися неушкодженою, але ринок може бути не готовим платити премію до тих пір, поки вільний грошовий потік не відновиться, а антимонопольний ризик не зникне.
Рух до $260 стане більш вірогідним, якщо зростання AWS зупиниться, капітальні витрати зростуть далі, маржі роздрібної торгівлі стиснуться або регуляторний тиск ескалаціює. У цьому сценарії довгострокова AI можливість може залишитися неушкодженою, але короткострокові проблеми грошового потоку та оцінки домінуватимуть акцією. Мінімальна ціль аналітика становить близько $230.
Прогнози цін акцій Amazon (AMZN) на 2026 рік аналітиками Волл-стрит
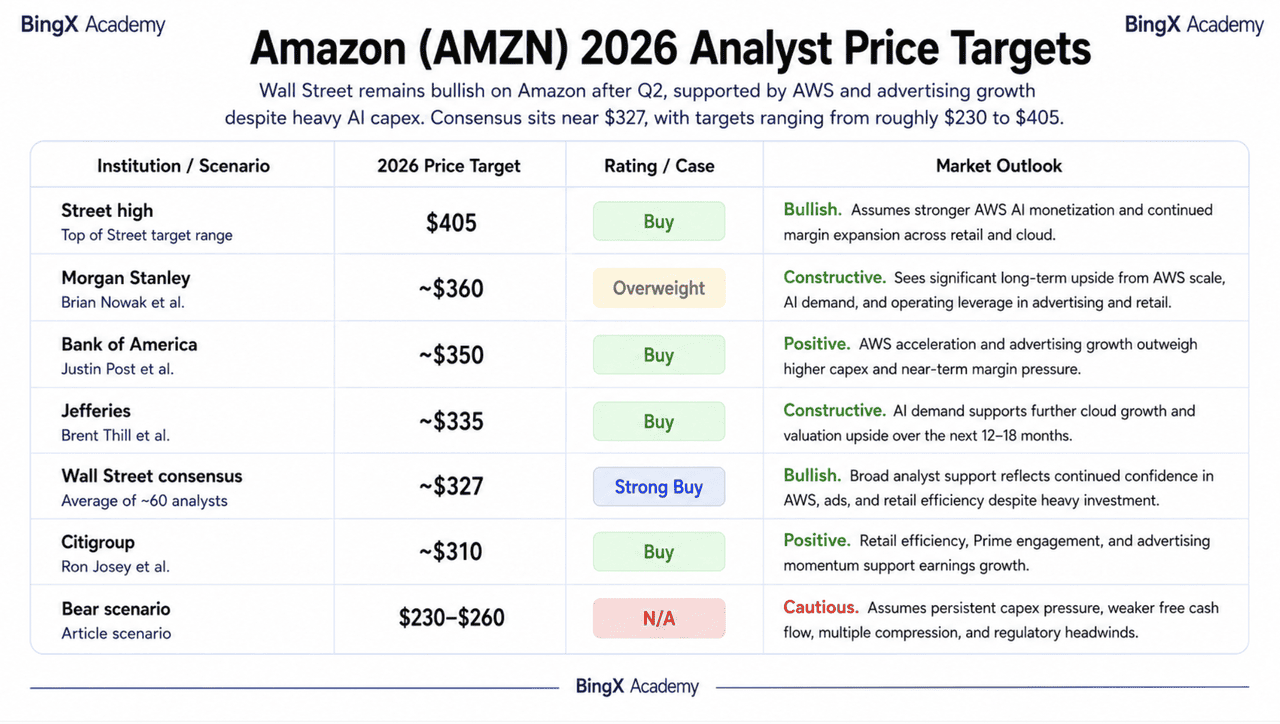
Волл-стрит залишається широко оптимістичним щодо Amazon після Q2, з повторним прискоренням AWS та зростанням реклами, що підтримує висхідний сценарій незважаючи на важкі AI капітальні витрати та слабший вільний грошовий потік. Цілі аналітиків охоплюють приблизно від $230 до $405, з консенсусом близько $327 серед близько 60 аналітиків. Сценарій нижнього кінця відображає ризики капітальних витрат, оцінки та регулювання, а не колапс основної тези зростання.
|
Установа / Сценарій |
Ціль ціни на 2026 |
Рейтинг |
Перспективи ринку |
|
Street максимум |
$405 |
Купівля |
Оптимістично. Припускає сильнішу монетизацію AWS AI та продовжене розширення маржі. |
|
Morgan Stanley |
~$360 |
Надвага |
Конструктивно. Бачить значний довгостроковий потенціал від масштабу AWS та попиту AI. |
|
Bank of America |
~$350 |
Купівля |
Позитивно. Прискорення AWS та зростання реклами переважують вищі капітальні витрати. |
|
Jefferies |
~$335 |
Купівля |
Конструктивно. Попит AI підтримує подальше зростання хмарних технологій та потенціал оцінки. |
|
Консенсус Волл-стрит |
~$327 |
Сильна купівля |
Оптимістично. Широка підтримка аналітиків відображає продовжену впевненість у AWS, рекламі та ефективності роздрібної торгівлі. |
|
Citigroup |
~$310 |
Купівля |
Позитивно. Ефективність роздрібної торгівлі та рекламний моментум підтримують зростання прибутків. |
|
Ведмежий сценарій |
$230–$260 |
- |
Обережно. Припускає постійний тиск капітальних витрат, слабший вільний грошовий потік та регуляторний ризик. |
Як торгувати акціями Amazon (AMZN) на BingX
Навігуйте волатильністю прибутків Amazon та циклу AI капітальних витрат, використовуючи BingX TradFi та BingX AI інструменти. Використовуючи прогнозну аналітику на основі AI, ви можете краще передбачати зміни настроїв ринку та цінову дію навколо зростання AWS, оновлень капітальних витрат та результатів реклами.
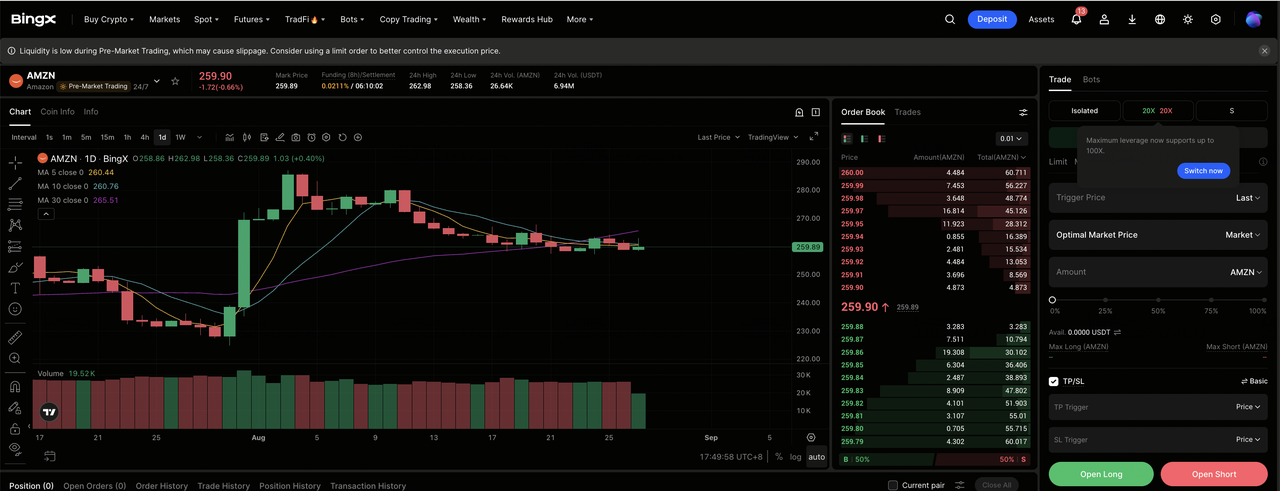
Крок 1: Отримайте доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого TradFi розділу. Пройдіть KYC, якщо потрібно у вашому регіоні, та увімкніть двофакторну автентифікацію перед поповненням рахунка.
Крок 2: Виберіть Amazon (AMZN). Депозит USDT, потім знайдіть та виберіть AMZN-USDT безстрокові ф'ючерси контракт.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо ви очікуєте, що зростання AWS залишиться підвищеним, капітальні витрати AI перетворяться на маржу хмарних технологій, а реклама продовжить прискорюватися. Виберіть Відкрити коротку, якщо ви очікуєте, що капітальні витрати тиснутимуть на вільний грошовий потік, зростання роздрібної торгівлі сповільниться або регуляторний ризик ескалаціює.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або крос-маржу на основі вашої толерантності до ризику. Оскільки AMZN може різко рухатися на зростанні AWS та заголовках капітальних витрат, важливі консервативне кредитне плече та чіткий розмір позиції.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Тейк-профіту та Стоп-лоса (TP/SL) до або відразу після входу. AMZN може швидко реагувати на квартальні прибутки, темпи зростання AWS, перегляди капітальних витрат та антимонопольні розвитки.
Топ-5 ризиків, на які слід звернути увагу інвесторам AMZN у 2026 році
Зростання AWS і реклами Amazon підтримує висхідний сценарій, але рекордні витрати на AI підвищують планку для виконання та майбутніх доходів.
- AI капітальні витрати зросли приблизно до $220 млрд. Amazon агресивно інвестує в дата-центри, чипи та AI інфраструктуру, збільшуючи тиск на AWS для генерації достатнього зростання та доходів для виправдання витрат.
- Вільний грошовий потік став від'ємним. Поточний вільний грошовий потік приблизно мінус $7,6 млрд означає різкий поворот і зосереджує більше уваги на тому, наскільки швидко великі інвестиції в інфраструктуру можуть перетворитися на генерацію готівки.
- AWS потребує підтримки сильного зростання. Зростання близько 37% є основною частиною поточного інвестиційного кейсу, але підтримання цього темпу залежатиме від продовжуваного корпоративного попиту AI та успішного розширення потужностей.
- Інвестиційні прибутки можуть спотворювати основні прибутки. Великі прибутки, пов'язані з інвестиціями, такими як Anthropic, можуть підвищити GAAP EPS, роблячи базову операційну продуктивність складнішою для порівняння з одного кварталу до наступного.
- Регуляторний тиск залишається тягарем. Антимонопольні дії в США та інших ринках можуть збільшити юридичні витрати, обмежити ділові практики або тиснути на оцінку навіть якщо операційне зростання залишається сильним.
Заключні думки: Чи варто інвестувати в Amazon у 2026 році?
Amazon входить у решту 2026 року як гігант роздрібної торгівлі та хмарних технологій, що перевинаходить себе як лідер AI інфраструктури. Квартал на $200,6 млрд, 37% зростання AWS, 26% зростання реклами та вперше ринкова капіталізація $3 трлн не оспорюються. Що оспорюється, це рахунок на $220 млрд капітальних витрат і від'ємний вільний грошовий потік, які дають компанії чіткіший шлях лише якщо з'являються доходи AWS. З нахилом аналітиків до "Сильної купівлі", ключове питання в тому, чи зможе Amazon виконати розбудову AI без тривалого тягаря грошового потоку.
Бичачий сценарій полягає в тому, що монетизація AWS AI та реклама розширюють маржі достатньо швидко, щоб виправдати рекордні витрати. Ведмежий сценарій полягає в тому, що капітальні витрати перевищують доходи, тоді як роздрібна торгівля нормалізується, а регуляторний ризик зростає. Основними точками підтвердження для спостереження є зростання і маржі AWS, тренди реклами, траєкторія капітальних витрат та докази того, що вільний грошовий потік відновлюється.
Нагадування про ризик: Інвестування в AMZN несе високий ризик втрати капіталу. Amazon залишається схильним до інтенсивності AI капітальних витрат, коливань вільного грошового потоку, конкуренції AWS, антимонопольного контролю та оцінки, що посилює будь-яке розчарування. Інвестори повинні провести незалежне дослідження та оцінити власну толерантність до ризику перед торгівлею.
Пов'язане читання
- Що таке Anthropic Pre-IPO і як торгувати на BingX?
- Топ AI дата-центрові акції для покупки у 2026 році: Хмара, сервери та AI обчислювальна інфраструктура
- Топ AI хмарні інфраструктурні акції для покупки у 2026 році на тлі капітальних витрат гіперскейлерів та бума неохмари
- Топ AI обчислювальні та GPU акції для покупки у 2026 році: Перехід до висновків та кастомного кремнію
- Топ-10 AI інфраструктурних акцій для покупки у 2026 році: Лідери виробництва та дизайну чипів
- Топ-10 AI апаратних акцій для спостереження у 2026 році: Архітектура, що рухає інтелект наступного покоління
