


Adobe є лідером програмного забезпечення за підпискою, що обслуговує творців, користувачів документів та корпоративні маркетингові команди через Creative Cloud, Document Cloud та Experience Cloud. Творчі продукти залишаються найбільшим двигуном доходу, тоді як Acrobat, Firefly та корпоративні робочі процеси стають більш важливими для залучення користувачів та довгострокового зростання. Така широта надає Adobe кілька шляхів монетизації ШІ, хоча також залишає акцію чутливою до нових дизайн-платформ, повільнішого додавання ARR та виконання керівництва.
Останній квартал показав, що попит залишається стійким, навіть коли ринок ставить під сумнів темпи зростання. Дохід Adobe за Q3 FY2026 досяг $6,76 млрд, збільшившись на 13% рік до року, а non-GAAP EPS зріс на 15% до $6,13. ARR на основі ШІ зріс більш ніж на 150%, хоча середня точка орієнтира доходу Q4 у $6,825 млрд була трохи нижче консенсусу в $6,84 млрд і тримала дебати зосередженими на конверсії безплатних користувачів у платний повторюваний дохід.
Прогноз акцій ADBE на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Монетизація ШІ та сценарій повторюваного зростання: Firefly, Acrobat AI Assistant та GenStudio можуть конвертувати більш ніж 1 мільярд щомісячних користувачів у платні робочі процеси, прискоривши ARR та підтримавши вищий мультиплікатор.
- Конкуренція та сценарій виконання: Безплатні та дешевші інструменти ШІ можуть сповільнити платні додавання, тоді як плинність керівних кадрів затримує стратегію, необхідну для відновлення довіри інвесторів.
Цей посібник розглядає прогноз акцій ADBE, сценарії цін на 2026 рік, ключові ризики та погляди аналітиків, спираючись на звіт про прибутки Adobe Q3 FY2026 від 10 вересня 2026 року, квартальну звітність та ринкові дані станом на 11 вересня, плюс як торгувати ф'ючерсами акцій ADBE на BingX TradFi з заставою USDT.
5 Найголовніших Речей для Інвесторів Adobe у Вересні 2026 Року
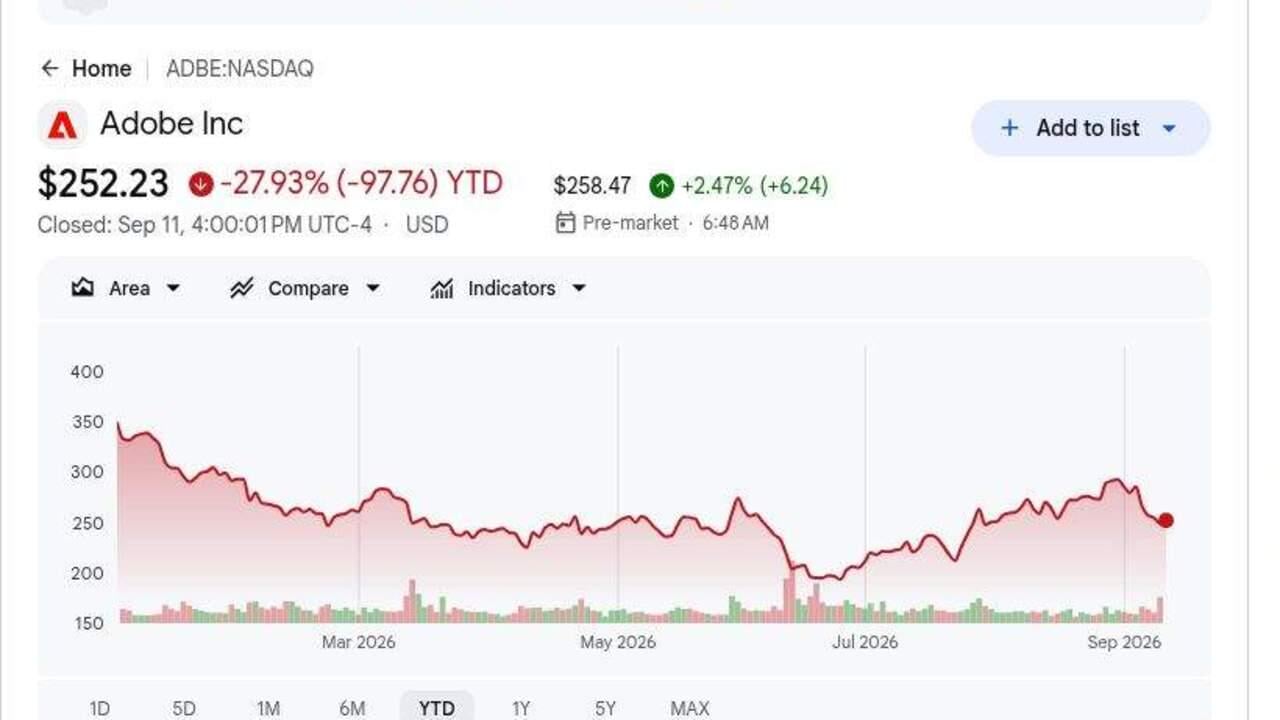
- ADBE закрилася на $252,23 11 вересня та впала на 28% з початку року: Акції залишалися набагато нижче попередніх циклічних максимумів, незважаючи на перевищення доходу в Q3. Розрив показує, що занепокоєння навколо конкуренції генеративного ШІ та зростання повторюваного доходу все ще тиснуть на оцінку.
- Дохід Q3 досяг $6,76 млрд, збільшившись на 13%: Дохід перевищив консенсус FactSet у $6,69 млрд, тоді як доходи від підписки зросли приблизно на 14% до $6,58 млрд. Велика повторювана база Adobe залишається важливим захистом проти дешевших творчих конкурентів.
- ARR на основі ШІ зріс більш ніж на 150%, оскільки кількість щомісячних користувачів перевищила 1 мільярд: Adobe також досягла більш ніж 100 мільйонів безплатних творчих користувачів, збільшившись на понад 70%. Ключовим тестом є те, чи перетвориться цей охват у платні підписки без послаблення чистого нового ARR.
- Орієнтир доходу FY2026 зріс до $26,576 млрд до $26,626 млрд: Нова середня точка приблизно на $153 млн вище попередньої середньої точки. Орієнтир non-GAAP EPS також збільшився до $24,45-$24,50, показуючи продовження левериджу витрат.
- Орієнтир доходу Q4 у $6,80 млрд до $6,85 млрд був змішаним: Середня точка $6,825 млрд була трохи нижче консенсусу $6,84 млрд, тоді як середня точка EPS $6,325 перевищила оцінку $6,31. Швидше зростання доходу залишається більш важливим сигналом, ніж ще одне перевищення EPS за рахунок маржі.
Що таке Adobe (ADBE)?
Adobe - це глобальна програмна компанія, побудована навколо продуктів за підпискою для створення, редагування, керування та вимірювання цифрового контенту. Creative Cloud включає Photoshop, Illustrator, Premiere Pro та Firefly, Document Cloud зосереджується на Acrobat та PDF робочих процесах, а Experience Cloud допомагає підприємствам керувати маркетингом, аналітикою та клієнтськими подорожами. Доходи від підписки забезпечили $6,58 млрд з загальних $6,76 млрд у Q3, роблячи поновлення, ціноутворення та залучення продукту центральними економічними двигунами. Модель виробляє високу валову маржу та повторюваний грошовий потік, хоча генеративний ШІ знизив бар'єри для конкуруючих творчих інструментів.
Довгостроковий напрямок Adobe поєднує генеративний та агентний ШІ з ширшою воронкою залучення безплатних користувачів. Firefly вбудований у Creative Cloud та Adobe Express, Acrobat AI Assistant розширює платні документні робочі процеси, а GenStudio з'єднує виробництво контенту з корпоративним маркетингом. Компанія перевищила 1 мільярд щомісячних активних користувачів у Q3, включаючи більш ніж 100 мільйонів безплатних творчих користувачів, та ARR на основі ШІ зріс більш ніж на 150% рік до року. Аніл Чакраварті запланований стати головним виконавчим директором 1 грудня, роблячи конверсію цього охоплення в стійкий платний ARR центральним стратегічним тестом.
Adobe (ADBE) Огляд Прибутків Q3 FY2026: Дохід, EPS та Драйвери Зростання
Adobe забезпечила рекордний дохід Q3 у $6,76 млрд проти очікуваних $6,69 млрд, non-GAAP EPS $6,13 проти очікуваних $6,08, загальний ARR $27,50 млрд та рекордний операційний грошовий потік $2,52 млрд. ARR на основі ШІ зріс більш ніж на 150%, і керівництво підвищило FY2026 дохід до $26,576 млрд–$26,626 млрд, хоча середня точка доходу Q4 залишилася трохи нижче консенсусу.
Читати далі: Adobe (ADBE) Огляд Прибутків Q3 FY2026: Перевищення Доходу $6,76 млрд Стимулює Зростання Ціни на 1,37%
|
Фінансовий Показник |
Орієнтир / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід Q3 FY2026 |
$6,69 млрд консенсус FactSet |
$6,76 млрд |
Перевищення. На $70 млн вище консенсусу і на 13% більше рік до року. |
|
Q3 non-GAAP EPS на акцію |
$6,08 консенсус FactSet |
$6,13 |
Перевищення. На $0,05 вище консенсусу і на 15% більше рік до року. |
|
Q3 GAAP EPS на акцію |
$4,18 рік тому |
$4,62 |
Покращення. Збільшився на 11% рік до року. |
|
Загальний кінцевий ARR |
— |
$27,50 млрд |
Розширений. ARR на основі ШІ зріс більш ніж на 150% рік до року. |
|
Q3 операційний грошовий потік |
$2,20 млрд рік тому |
$2,52 млрд |
Рекорд. Збільшився приблизно на 15% рік до року. |
|
Q3 доходи від підписки |
$5,79 млрд рік тому |
$6,58 млрд |
Зріс. Збільшився приблизно на 14% рік до року. |
|
Прогноз доходу Q4 FY2026 |
$6,84 млрд консенсус |
$6,80 млрд–$6,85 млрд |
Змішаний. Середня точка $6,825 млрд трохи нижче консенсусу. |
|
Прогноз доходу FY2026 |
Попередній $26,40 млрд–$26,50 млрд |
$26,576 млрд–$26,626 млрд |
Підвищений. Середня точка збільшилася приблизно на $153 млн. |
|
Прогноз FY2026 non-GAAP EPS |
Попередній $24,20–$24,30 |
$24,45–$24,50 |
Підвищений. Середня точка збільшилася на $0,225. |
- Дохід $6,76 млрд перевищив консенсус на $70 млн: Продажі зросли на 13% з $5,99 млрд рік тому, показуючи, що основні підписки продовжують зростати, незважаючи на занепокоєння щодо зриву ШІ. Результат підтримує сильнішу базу доходу та прибутку.
- Non-GAAP EPS $6,13 перевищив на $0,05 та зріс на 15%: Операційний дохід досяг $2,97 млрд, дозволивши прибутку рости швидше за дохід. Це показує, що Adobe все ще генерує операційний леверидж.
- Дохід від підписки $6,58 млрд зріс приблизно на 14%: Підписки забезпечили більш ніж 97% загального доходу. Поновлення та конверсія платних користувачів тому залишаються більш важливими, ніж продажі продуктів.
- Операційний грошовий потік досяг рекордних $2,52 млрд: Adobe використала $2,23 млрд для викупу 9,5 мільйона акцій. Сильна генерація готівки підтримує викупи та покращує леверидж прибутку на акцію.
- Цілі FY2026 піднялися вище, незважаючи на змішаний орієнтир доходу Q4: Дохід тепер націлений на $26,576 млрд до $26,626 млрд, а non-GAAP EPS націлений на $24,45 до $24,50. Середня точка доходу Q4 $6,825 млрд залишилася трохи нижче консенсусу.
Adobe (ADBE) Інвестиційний Прогноз на 2026: Бичачий Сценарій $350 проти Ведмежого Сценарію $190
Прогноз на 2026 залежить від того, чи можуть операційні докази виправдати оцінку, що мається на увазі поточною ціною акції. Наступні діапазони є редакційними сценаріями BingX Academy, а не прогнозами Волл-стрит.
Бичачий Сценарій: Сильне Впровадження ШІ Штовхає ADBE До $350
Бичачий сценарій передбачає, що функції Firefly, Express та Acrobat AI конвертують більше з 1 мільярда щомісячних користувачів Adobe у платні плани. Зростання ARR на основі ШІ залишається вище 150%, дохід від підписки залишається в двозначному зростанні, і новий CEO надає чіткий план для сильнішого чистого нового ARR.
Рух до $350 потребуватиме доходу Q4 біля верхнього кінця $6,80 млрд до $6,85 млрд, швидшої платної конверсії та операційної маржі біля 44%. Вищі оцінки ARR зміцнили б сценарій.
Базовий Сценарій: Стабільне Зростання Підписки Утримує ADBE Між $260 та $310
Базовий сценарій передбачає, що Creative Cloud, Acrobat та Experience Cloud зберігають свої встановлені бази, тоді як безплатний ШІ розширює охоплення швидше за платний ARR. Дохід продовжує зростати низьким двозначним темпом, тоді як викупи підтримують EPS.
За цим сценарієм ADBE може торгуватися в основному між $260 та $310. Дохід FY2026 в межах орієнтиру, зростання ARR на основі ШІ вище 100% та стабільний грошовий потік підтримали б діапазон. Промах доходу Q4 або слабша платна конверсія обмежили б верхній кінець.
Ведмежий Сценарій: Повільніше Зростання Тягне ADBE До $190
Ведмежий сценарій передбачає, що конкуренти ШІ захоплюють більше творчих робочих процесів, тоді як Adobe витрачає більше на захист своєї користувацької бази. Безплатні користувачі конвертуються повільніше, ціноутворююча сила слабшає, а зміни керівництва затримують рішення щодо продуктів або продажів.
Рух до $190 стане більш ймовірним, якщо зростання доходу впаде нижче 10%, ARR на основі ШІ різко сповільниться або орієнтир FY2027 розчарує. Нижчі оцінки прибутку та слабший мультиплікатор оцінки додадуть подальший тиск.
Прогнози Ціни Акцій ADBE на 2026 від Аналітиків Волл-стрит
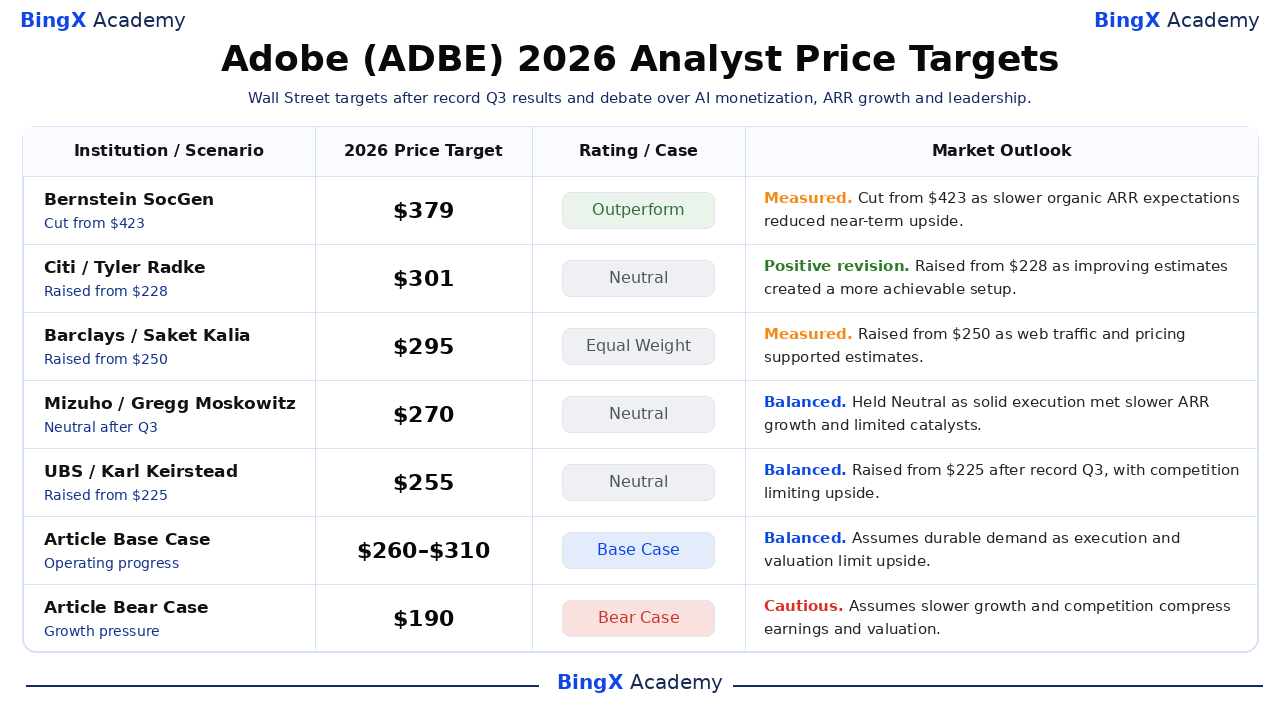
Ці п'ять датованих дій відсортовані від найвищого до найнижчого та показують, як аналітики зважують зростання, конкуренцію, маржу та оцінку. Це сторонні довідкові точки, а не обіцянки цін. Останні рядки Base та Bear є редакційними сценаріями BingX Academy.
|
Установа / Сценарій |
Цільова Ціна 2026 |
Рейтинг / Сценарій |
Ринковий Прогноз |
|
Bernstein SocGen / Mark Moerdler |
$379 |
Перевищує |
Виважений. 12 червня: знижено з $423, оскільки фірма зберегла позитивний довгостроковий погляд після Q2, хоча повільніші очікування органічного ARR знизили оціночний сценарій. |
|
Citi / Tyler Radke |
$301 |
Нейтральний |
Позитивне корегування. 1 вересня: підвищено з $228, оскільки фірма підняла свою мету перед Q3, оскільки покращені оцінки створили більш досяжну установку, зберігши нейтральний рейтинг. |
|
Barclays / Saket Kalia |
$295 |
Рівна Вага |
Виважений. 3 вересня: підвищено з $250, оскільки сильний веб-трафік та ціноутворення підтримали оцінки, хоча обмежена користь від ціноутворення Q4 зберегла збалансований рейтинг. |
|
Mizuho / Gregg Moskowitz |
$270 |
Нейтральний |
Збалансований. 11 вересня: підтримано, оскільки виконання Q3 залишалося солідним, тоді як повільніше зростання ARR та обмежені найближчі каталізатори стримали сценарій переоцінки. |
|
UBS / Karl Keirstead |
$255 |
Нейтральний |
Збалансований. 11 вересня: підвищено з $225, оскільки ціль збільшилася після рекордних результатів Q3, хоча конкурентні та ціноутворюючі занепокоєння зберегли рейтинг на Нейтральному. |
|
Базовий Сценарій Статті |
$260–$310 |
Базовий Сценарій |
Збалансований. Передбачає стійкий попит, оскільки виконання та оцінка обмежують підвищення. |
|
Ведмежий Сценарій Статті |
$190 |
Ведмежий Сценарій |
Обережний. Передбачає, що повільніше зростання та конкуренція стиснуть прибуток та оцінку. |
Як Торгувати Акціями Adobe (ADBE) на BingX
Торгуйте прогнозом монетизації ШІ Adobe, зростання підписки та переходу керівництва за допомогою BingX TradFi та BingX AI інструментів. Оскільки ADBE може гостро реагувати на прибутки, орієнтири та оновлення продуктів, трейдери повинні визначити і каталізатор, і межі ризику перед входом у позицію.
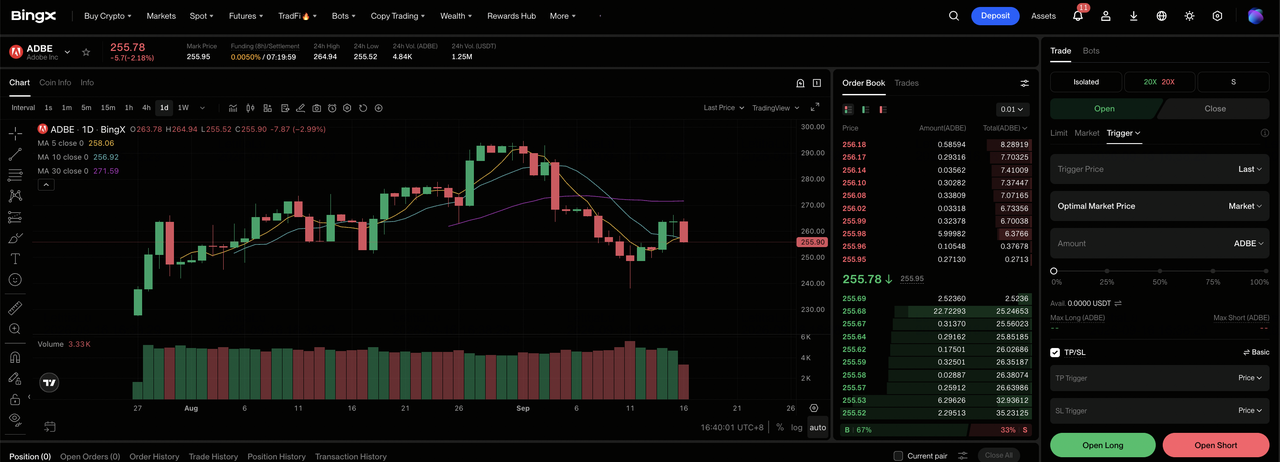
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованої секції TradFi на панелі біржі BingX.
Крок 2: Виберіть Adobe (ADBE). Знайдіть та виберіть безстроковий ф'ючерсний контракт ADBE-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити Довгу, якщо зростання та маржі підтримують Бичачий Сценарій. Виберіть Відкрити Коротку, якщо конкуренція або виконання послаблює очікувану економіку на акцію.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-Маржу на основі вашої толерантності до ризику. Волатильність акції 2026 показує, чому консервативне кредитне плече та чіткий розмір позиції важливі.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Take-Profit та Stop-Loss (TP/SL) перед або відразу після входу в угоду. ADBE може швидко реагувати на результати, орієнтири, перегляди аналітиків та галузеві новини.
5 Головних Ризиків для Інвесторів Adobe у 2026
Прогноз Adobe залежить від попиту, монетизації ШІ, виконання та оцінки. Ці ризики можуть вплинути на прибуток, грошовий потік та мультиплікатор, присвоєний акції.
- Конкуренція ШІ може сповільнити платне зростання: Adobe має більш ніж 1 мільярд щомісячних користувачів, але дешевші інструменти можуть послабити конверсію та сповільнити зростання з бази ARR $27,50 млрд. Це тиснутиме на очікування доходу та оцінку.
- Зростання безплатних користувачів може випереджати монетизацію: Adobe має більш ніж 100 мільйонів безплатних творчих користувачів. Якщо витрати на інфраструктуру та підтримку зростатимуть швидше за платну конверсію, маржі та вільний грошовий потік можуть послабнути.
- Зміни керівництва можуть сповільнити виконання: Аніл Чакраварті стає CEO 1 грудня після довгого терміну Шантану Нарайена, тоді як роль CFO також змінилася. Стратегічні затримки можуть зменшити довіру до цілей зростання FY2027.
- Повільніше зростання ARR може стиснути оцінку: Доходи від підписки представляють більш ніж 97% загальних продажів. Навіть помірний тиск на поновлення або ціноутворення може послабити видимість доходу та мультиплікатор прибутку.
- Викупи не можуть повністю компенсувати повільніше зростання: Adobe витратила $2,23 млрд на викуп 9,5 мільйона акцій у Q3. Якщо дохід сповільниться, менша кількість акцій може не бути достатньою для компенсації стиснення мультиплікатора.
Підсумки: Чи Варто Інвестувати в Adobe у 2026?
Adobe залишається високо прибутковою франшизою підписки з $27,50 млрд ARR, $2,52 млрд квартального операційного грошового потоку та більш ніж 1 мільярдом щомісячних користувачів. Ці показники забезпечують сильну базу, хоча акція все ще потребує доказів того, що охоплення ШІ може відновити стійке платне зростання. Дохід Q4 та платна конверсія повинні показати, чи створює безплатна стратегія стійку вартість.
Бичачий сценарій підтримує $350, якщо зростання переводиться в сильніший прибуток на акцію. Ведмежий сценарій вказує на $190, якщо конкуренція, маржа або тиск виконання послаблюють оцінки. Консервативні трейдери можуть почекати наступних оновлень доходу, повторюваного зростання та маржі перед збільшенням експозиції. Ці докази пропонують чіткішу основу для вибору між двома сценаріями та контролю розміру позиції.
Нагадування про Ризик: Торгівля та інвестування в акції, такі як ADBE, передбачає високий ризик втрати капіталу. Промахи прибутків, зміни орієнтирів, конкуренція, зміни оцінки та торгівля з кредитним плечем можуть призвести до швидких збитків. Проведіть незалежне дослідження перед розподілом капіталу.
Рекомендоване Читання
- Прогноз Ціни AppLovin (APP) на 2026: Чи Може Зростання AXON Підштовхнути APP До $600?
- Прогноз Ціни Figma (FIG) на 2026: $36,00 Платформа Запуску ШІ чи Переоцінена Пастка Після IPO?
- Прогноз Ціни CrowdStrike (CRWD) на 2026: Чи Можуть Безпека ШІ та Falcon Flex Підштовхнути CRWD До $280?
- Прогноз Акцій Microsoft (MSFT) на 2026: Чи Можуть Azure AI та Зростання Copilot Підштовхнути Акції MSFT До $550+?
- Прогноз Ціни Акцій Cisco (CSCO) на 2026: Чи Можуть Зростання ШІ та Splunk Повернути CSCO До $90?
