
Uber (UBER) ดำเนินการตลาดกลางระดับโลกที่เชื่อมต่อผู้บริโภคกับคนขับ ผู้ส่งสินค้า ร้านอาหาร ผู้ค้าปลีก และผู้ขนส่งสินค้าทั่วธุรกิจ Mobility, Delivery และ Freight เครือข่ายของบริษัทมีผู้บริโภคที่ใช้แพลตฟอร์มรายเดือน 208 ล้านคนในไตรมาส 2 ปี 2026 ในขณะที่คนขับและผู้ส่งสินค้า 10.2 ล้านคนได้รับรายได้มากกว่า 25 พันล้านดอลลาร์ในระหว่างไตรมาส ความกว้างครอบคลุมสร้างข้อได้เปรียบข้ามแพลตฟอร์ม แต่ยังทำให้หุ้นมีความอ่อนไหวต่อกฎระเบียบท้องถิ่น ค่าใช้จ่ายประกันภัย อีกทั้งความต้องการของผู้บริโภคและการขัดจังหวะจากยานพาหนะอัตโนมัติ
ไตรมาสล่าสุดแสดงให้เห็นว่าการเติบโตของผู้ใช้และการเปลี่ยนกำไรยังคงแข็งแกร่งแม้ว่าการเปรียบเทียบรายได้หลักจะถูกบิดเบือนจากการเปลี่ยนแปลงโมเดลธุรกิจของสหราชอาณาจักร การจองขั้นต้นของ Uber ไตรมาส 2 เพิ่มขึ้น 24% เป็น 58.02 พันล้านดอลลาร์ และการเดินทางเพิ่มขึ้น 18% เป็น 3.87 พันล้านเที่ยว ขณะที่รายได้เพิ่มขึ้น 12% เป็น 14.19 พันล้านดอลลาร์ EBITDA ที่ปรับแล้วเติบโตเร็วกว่าที่ 33% เป็น 2.82 พันล้านดอลลาร์ แต่ฝ่ายบริหารยังมุ่งมั่นลงทุนมากกว่า 10 พันล้านดอลลาร์ในการลงทุน robotaxi ในปีต่อๆ ไป
การพยากรณ์หุ้น UBER สำหรับปี 2026 ขณะนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขัน:
- กรณีของระดับแพลตฟอร์มและความเป็นอัตโนมัติ: การจอง Mobility และ Delivery ยังคงเติบโตแบบทบต้นเกิน 20% กระแสเงินสดอิสระให้เงินทุนกับความร่วมมือ robotaxi และ Uber กลายเป็นชั้นความต้องการและการส่งมอบที่เชื่อมต่อกองเรืออัตโนมัติหลายแห่งกับผู้บริโภคที่ใช้งานมากกว่า 200 ล้านคน
- กรณีความเข้มข้นของทุนและการตัดสินใจเอง: ข้อตกลง Delivery Hero มูลค่า 14.8 พันล้านดอลลาร์และการลงทุน robotaxi ที่วางแผนมากกว่า 10 พันล้านดอลลาร์ดูดซับเงินสดในขณะที่ Waymo, Tesla และผู้ดำเนินการกองเรืออื่นๆ สร้างความสัมพันธ์ผู้บริโภคโดยตรงที่ทำให้เศรษฐศาสตร์ตลาดกลางของ Uber อ่อนแอลง
คู่มือนี้แยกแยะการพยากรณ์หุ้น UBER สถานการณ์ราคา 2026 ความเสี่ยงหลักและมุมมองนักวิเคราะห์ โดยอิงจากรายงานผลประกอบการไตรมาส 2 ปี 2026 ของ Uber เมื่อวันที่ 5 สิงหาคม การยื่นรายไตรมาสและข้อมูลตลาดผ่านวันที่ 23 กันยายน รวมถึง วิธีการซื้อขายฟิวเจอร์สหุ้น UBER บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Uber ที่ต้องรู้ในเดือนกันยายน 2026
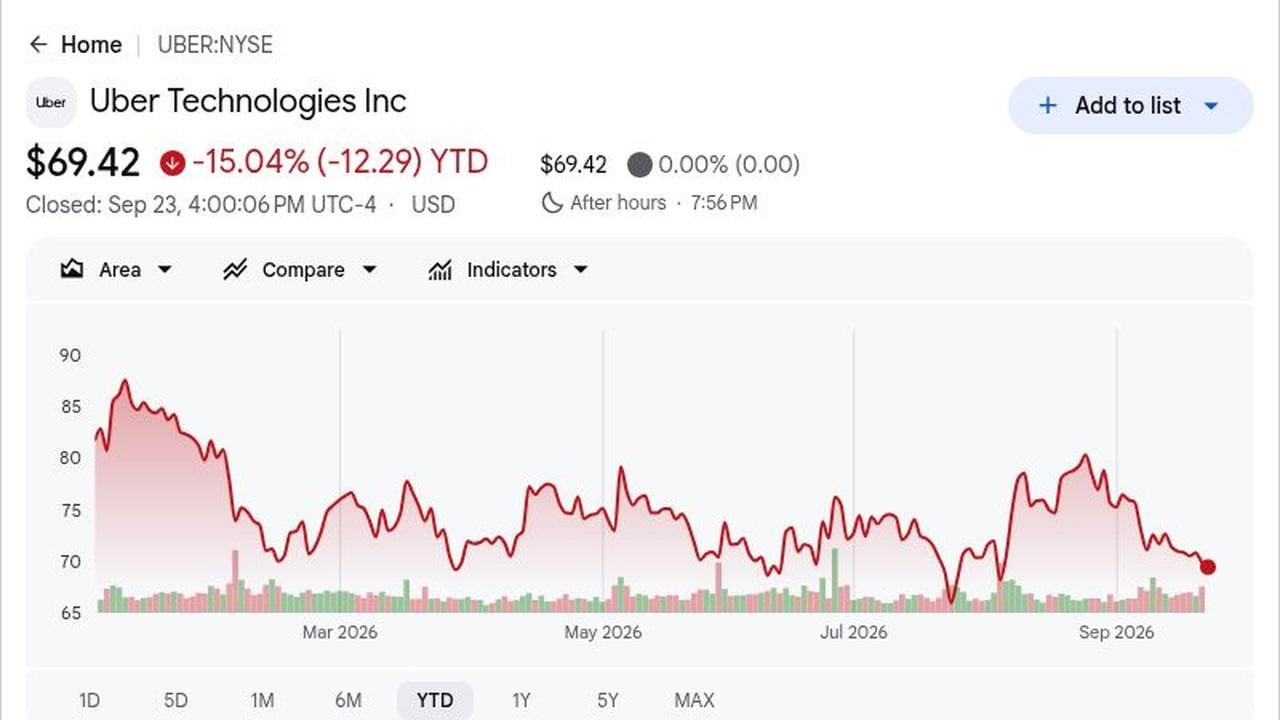
- UBER ปิดที่ 69.42 ดอลลาร์และลดลง 15.04% ในปี 2026: การปิดวันที่ 23 กันยายนอยู่ต่ำกว่าจุดสูงสุดในรอบ 52 สัปดาห์ที่ 101.30 ดอลลาร์ประมาณ 31% แม้จะมีการจองและกระแสเงินสดสถิติ ช่องว่างนี้แสดงให้เห็นว่านักลงทุนกำลังลดราคาการแข่งขัน robotaxi ข้อตกลง Delivery Hero และคำแนะนำระยะใกล้ที่นุ่มนวลมากกว่าความต้องการตลาดกลางปัจจุบัน
- รายได้ถึง 14.19 พันล้านดอลลาร์ในขณะที่ EPS ที่ไม่ใช่ GAAP เพิ่มขึ้น 35% เป็น 0.81 ดอลลาร์: รายได้เพิ่มขึ้น 12% เมื่อเทียบกับปีก่อน แต่ต่ำกว่าฉันทามติ 14.24 พันล้านดอลลาร์ประมาณ 49 ล้านดอลลาร์ EPS ที่ปรับแล้วเอาชนะประมาณการ FactSet 0.80 ดอลลาร์ได้หนึ่งเซ็นต์ แสดงให้เห็นว่าการใช้ประโยชน์จากการดำเนินงานที่แข็งแกร่งชดเชยการขาดรายได้บางส่วน
- การจองรวมเพิ่มขึ้น 24% เป็น 58.02 พันล้านดอลลาร์เนื่องจากการเดินทางเพิ่มขึ้น 18%: การจองเอาชนะประมาณการ LSEG 57.06 พันล้านดอลลาร์ได้ประมาณ 962 ล้านดอลลาร์ ขณะที่ผู้บริโภคที่ใช้แพลตฟอร์มรายเดือนเติบโต 16% เป็น 208 ล้านคน การนับผู้ใช้ที่สูงขึ้นและการเพิ่มขึ้น 2% ในการเดินทางรายเดือนต่อผู้บริโภคแสดงให้เห็นว่าทั้งการเข้าถึงและการมีส่วนร่วมได้รับการปรับปรุง
- EBITDA ที่ปรับแล้วเพิ่มขึ้น 33% เป็น 2.82 พันล้านดอลลาร์และกระแสเงินสดอิสระถึง 2.79 พันล้านดอลลาร์: อัตรากำไร EBITDA ดีขึ้นเป็น 4.9% ของการจองรวมจาก 4.5% ขณะที่กระแสเงินสดอิสระใน 12 เดือนที่ผ่านมาเกิน 10 พันล้านดอลลาร์เป็นครั้งแรก การสร้างเงินสดนั้นสนับสนุนการซื้อกลับ การซื้อกิจการ และพันธกรณียานพาหนะอัตโนมัติ
- การลงทุน robotaxi ที่วางแผนมากกว่า 10 พันล้านดอลลาร์ตามมาด้วยข้อตกลง Delivery Hero มูลค่า 14.8 พันล้านดอลลาร์: การใช้จ่าย AV คาดว่าจะรวมถึงส่วนได้เสียของพันธมิตร พันธกรณียานพาหนะ และการสนับสนุนกองเรือ ขณะที่ Delivery Hero อาจขยายแพลตฟอร์มรวมไปยังเกือบ 100 ตลาด ทั้งสองความคิดริเริ่มขยายโอกาสของ Uber แต่ทำให้การจัดสรรทุนมีความสำคัญมากขึ้นต่อผลตอบแทนต่อหุ้น
Uber (UBER) คืออะไร?
Uber Technologies เป็นแพลตฟอร์มตลาดกลางมากกว่าการเป็นเจ้าของยานพาหนะที่เป็นศูนย์กลางของการทำธุรกรรมส่วนใหญ่ Mobility เชื่อมต่อผู้โดยสารกับคนขับผ่านผลิตภัณฑ์รวมถึง UberX, Reserve, Black, Uber for Business และตัวเลือกที่มีต้นทุนต่ำกว่า Delivery เชื่อมต่อผู้บริโภคกับร้านอาหาร ร้านขายของชำ และผู้ค้าปลีก ขณะที่ Freight จับคู่ผู้ส่งสินค้ากับผู้ขนส่ง Uber ได้รับค่าธรรมเนียมบริการและค่าคอมมิชชั่นจากการทำธุรกรรม โดยใช้โครงสร้างพื้นฐานที่ใช้ร่วมกันเรื่องตัวตน การชำระเงิน การกำหนดเส้นทาง การกำหนดราคา และสมาชิกทั่วทั้งเครือข่าย
ทิศทางระยะยาวของบริษัทคือการเพิ่มการใช้งานข้ามแพลตฟอร์ม ขยายการค้าท้องถิ่น และกลายเป็นชั้นการกระจายสำหรับการเคลื่อนที่อัตโนมัติ Uber ทำงานกับ Waymo ในออสตินและแอตแลนตาและได้ประกาศความสัมพันธ์กับ Zoox, Avride และ Apollo Go ทำให้นักพัฒนา AV หลายรายเข้าถึงเครือข่ายความต้องการที่ติดตั้งแล้วของบริษัท Grocery และ Retail ถึง 15 พันล้านดอลลาร์ในการจองเป็นรายปี ได้รับการสนับสนุนจากพันธมิตรรวมถึง Tesco, GameStop, Ulta Beauty และ Decathlon ขณะที่การซื้อกิจการ Delivery Hero ที่วางแผนจะขยายการเข้าถึงไปสู่ 100 ตลาด
อ่านเพิ่มเติม: การพยากรณ์ราคา Tesla (TSLA) 2026: Robotaxi และ Optimus สามารถผลักดันหุ้น TSLA ไปที่ 500 ดอลลาร์ได้หรือไม่?
ภาพรวมผลประกอบการไตรมาส 2 ปี 2026 ของ Uber (UBER): การจองสถิติและกระแสเงินสดแข็งแกร่งชดเชยมุมมอง EPS ที่นุ่มนวล
Uber รายงานรายได้ไตรมาส 2 ที่ 14.191 พันล้านดอลลาร์เทียบกับฉันทามติ 14.24 พันล้านดอลลาร์ ขณะที่ EPS ที่ไม่ใช่ GAAP ที่ 0.81 ดอลลาร์แซงหน้าประมาณการ 0.80 ดอลลาร์ การจองรวมถึง 58.022 พันล้านดอลลาร์ เกินมุมมอง 57.06 พันล้านดอลลาร์ และ EBITDA ที่ปรับแล้วเพิ่มขึ้น 33% เป็น 2.819 พันล้านดอลลาร์ คำแนะนำการจองไตรมาส 3 ที่ 58.25 พันล้านถึง 60.25 พันล้านดอลลาร์ตรงกับฉันทามติโดยทั่วไป แต่คำแนะนำ EPS ที่ 0.84 ถึง 0.88 ดอลลาร์ต่ำกว่าประมาณการ 0.89 ดอลลาร์ ทำให้เกิดความตึงเครียดการเติบโตเทียบกับการลงทุนที่ชัดเจน
อ่านเพิ่มเติม: ภาพรวมผลประกอบการไตรมาส 2 ปีการเงิน 2026 ของ Uber (UBER): รายได้ 14.2 พันล้านดอลลาร์พลาดเป้าทำให้ราคาร่วง 5.29%
|
ตัววัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ไตรมาส 2 ปี 2026 |
ฉันทามติ 14.24 พันล้านดอลลาร์ |
14.191 พันล้านดอลลาร์ |
พลาด 49 ล้านดอลลาร์ต่ำกว่าฉันทามติ; เพิ่มขึ้น 12% YoY |
|
EPS เจือจางที่ไม่ใช่ GAAP ไตรมาส 2 |
ฉันทามติ 0.80 ดอลลาร์ |
0.81 ดอลลาร์ |
ชนะ หนึ่งเซ็นต์เหนือฉันทามติ; เพิ่มขึ้น 35% YoY |
|
EPS เจือจาน GAAP ไตรมาส 2 |
– |
1.17 ดอลลาร์ |
ปรับปรุง เพิ่มขึ้น 85% จาก 0.63 ดอลลาร์เมื่อปีก่อน |
|
กำไรสุทธิ GAAP ไตรมาส 2 |
– |
2.394 พันล้านดอลลาร์ |
เพิ่มขึ้น รวมผลประโยชน์การประเมินการลงทุนใหม่ 1.6 พันล้านดอลลาร์ |
|
การจองรวมไตรมาส 2 |
ฉันทามติ 57.06 พันล้านดอลลาร์ |
58.022 พันล้านดอลลาร์ |
ชนะ 962 ล้านดอลลาร์เหนือฉันทามติ; เพิ่มขึ้น 24% YoY |
|
การเดินทางไตรมาส 2 |
– |
3.867 พันล้านเที่ยว |
ขยายตัว เพิ่มขึ้น 18% YoY เนื่องจาก MAPCs เพิ่มขึ้น 16% |
|
การจองรวม Mobility ไตรมาส 2 |
– |
28.988 พันล้านดอลลาร์ |
ขยายตัว เพิ่มขึ้น 22% รายงานและ 20% อัตราแลกเปลี่ยนคงที่ |
|
การจองรวม Delivery ไตรมาส 2 |
– |
27.463 พันล้านดอลลาร์ |
เร่งตัว เพิ่มขึ้น 26% รายงานและ 25% อัตราแลกเปลี่ยนคงที่ |
|
EBITDA ที่ปรับแล้วไตรมาส 2 |
ฉันทามติ 2.78 พันล้านดอลลาร์ |
2.819 พันล้านดอลลาร์ |
ชนะ เพิ่มขึ้น 33% YoY; อัตรากำไรถึง 4.9% ของการจอง |
|
กระแสเงินสดอิสระไตรมาส 2 |
– |
2.792 พันล้านดอลลาร์ |
บวก เพิ่มขึ้น 13% YoY; FCF ต่อเนื่องเกิน 10 พันล้านดอลลาร์ |
|
มุมมองการจองรวมไตรมาส 3 |
ฉันทามติ 59.21 พันล้านดอลลาร์ |
58.25-60.25 พันล้านดอลลาร์ |
สอดคล้อง จุดกึ่งกลางที่ 59.25 พันล้านดอลลาร์ตรงกับฉันทามติโดยทั่วไป |
|
มุมมอง EPS ที่ไม่ใช่ GAAP ไตรมาส 3 |
ฉันทามติ 0.89 ดอลลาร์ |
0.84-0.88 ดอลลาร์ |
ต่ำกว่า ขั้นสูงสุดต่ำกว่าฉันทามติหนึ่งเซ็นต์ |
- รายได้ 14.191 พันล้านดอลลาร์เติบโต 12% แต่พลาดฉันทามติ 49 ล้านดอลลาร์: การเปรียบเทียบไม่ได้สะท้อนกิจกรรมพื้นฐานเนื่องจากการเปลี่ยนแปลงโมเดลธุรกิจของสหราชอาณาจักรลดการเติบโตที่รายงานประมาณแปดจุดเปอร์เซ็นต์โดยไม่เปลี่ยนเศรษฐศาสตร์ การจองรวมเพิ่มขึ้น 24% ดังนั้นการพลาดสะท้อนส่วนผสมการบัญชีมากกว่าความต้องการผู้บริโภคที่อ่อนแอ
- EPS ที่ไม่ใช่ GAAP ที่ 0.81 ดอลลาร์ชนะฉันทามติหนึ่งเซ็นต์และเพิ่มขึ้น 35%: รายได้จากการดำเนินงานที่ไม่ใช่ GAAP เพิ่มขึ้น 40% เป็น 2.143 พันล้านดอลลาร์ เร็วกว่าการเติบโตของรายได้มาก การใช้ประโยชน์จากการดำเนินงานนั้นสนับสนุนมุมมองที่ว่า Uber สามารถให้เงินทุนการลงทุนยานพาหนะอัตโนมัติโดยไม่เสียสละการเติบโตกำไรระยะใกล้
- การจองรวม 58.022 พันล้านดอลลาร์ชนะความคาดหวัง 962 ล้านดอลลาร์: การจอง Mobility เพิ่มขึ้น 22% เป็น 28.988 พันล้านดอลลาร์ ขณะที่การจอง Delivery เพิ่มขึ้น 26% เป็น 27.463 พันล้านดอลลาร์ การเติบโตทั่วทั้งสองธุรกิจหลักลดการพึ่งพาบริการเดียวและเสริมแพลตฟอร์มที่กว้างขึ้น
- EBITDA ที่ปรับแล้วเพิ่มขึ้น 33% เป็น 2.819 พันล้านดอลลาร์เนื่องจากอัตรากำไรถึง 4.9%: อัตรากำไรดีขึ้น 40 จุดฐานจาก 4.5% ของการจอง ขณะที่กระแสเงินสดอิสระเพิ่มขึ้น 13% เป็น 2.792 พันล้านดอลลาร์ การใช้ประโยชน์จากการดำเนินงานยังคงมองเห็นได้ แม้ว่าการใช้จ่าย AV และการซื้อกิจการในอนาคตอาจเปลี่ยนเส้นทางเงินสดบางส่วนจากการซื้อกลับ
- คำแนะนำ EPS ไตรมาส 3 ที่ 0.84 ถึง 0.88 ดอลลาร์ตามหลังฉันทามติ 0.89 ดอลลาร์: คำแนะนำการจองรวมมีศูนย์กลางใกล้ 59.25 พันล้านดอลลาร์ เกือบตรงกับมุมมอง Street 59.21 พันล้านดอลลาร์ ดังนั้นความต้องการไม่ใช่ความกังวลหลัก ช่วงกำไรที่นุ่มนวลชี้ไปที่เวลาและส่วนผสมการลงทุนใหม่เป็นอุปสรรคอัตรากำไรระยะใกล้
มุมมองการลงทุน Uber (UBER) ปี 2026: กรณี Bull 120 ดอลลาร์ เทียบกับ กรณี Bear 60 ดอลลาร์
มุมมอง Uber ปี 2026 ขึ้นอยู่กับว่าการเติบโตตลาดกลางที่แข็งแกร่งสามารถดำเนินต่อไปได้หรือไม่ในขณะที่บริษัทลงทุนอย่างมากในยานพาหนะอัตโนมัติและรวม Delivery Hero ข้อดีมาจากการจองที่เร็วขึ้น การขยายอัตรากำไร และความร่วมมือ robotaxi ที่เสริมเครือข่าย Uber ขณะที่ความต้องการทุนที่สูงขึ้นและการแข่งขัน AV โดยตรงยังคงเป็นความเสี่ยงหลัก
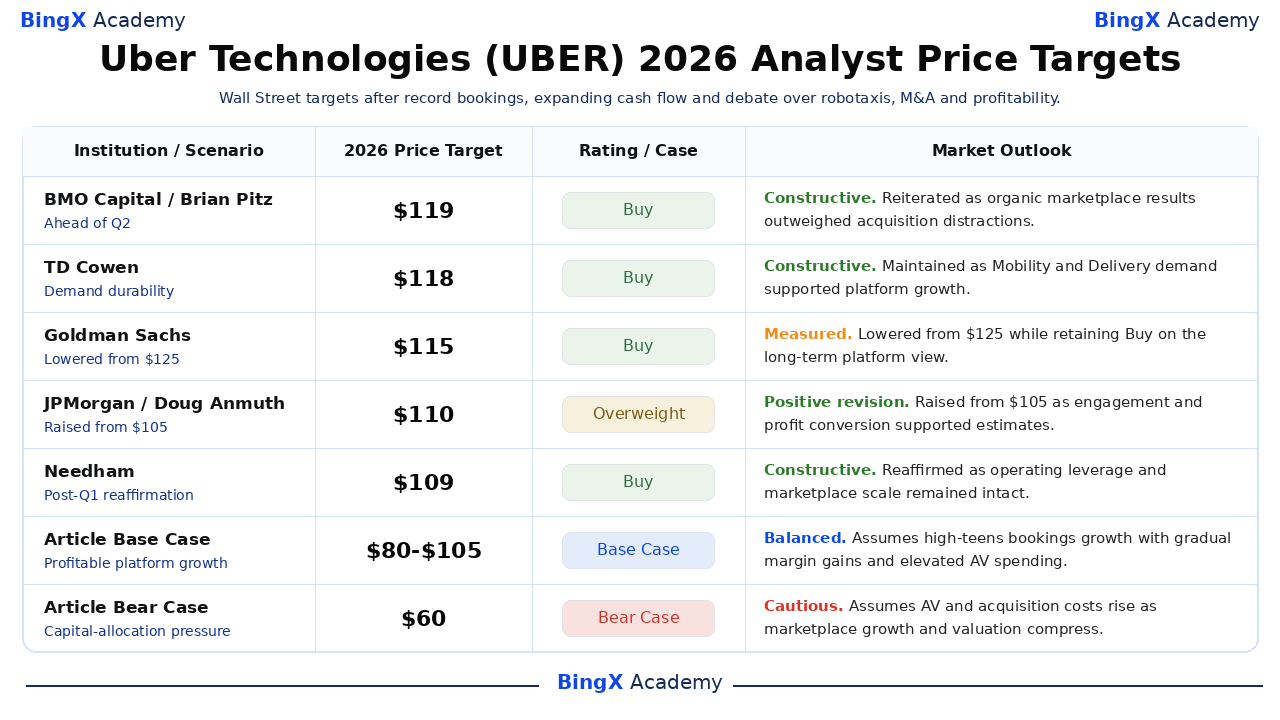
กรณี Bull: การจองที่แข็งแกร่งและการเติบโต Robotaxi ผลักดัน UBER สู่ 120 ดอลลาร์
กรณี Bull สมมติว่าการจองรวมยังคงเติบโตเหนือ 20% ขณะที่ผู้บริโภคที่ใช้งาน 208 ล้านคนของ Uber ทำให้แพลตฟอร์มเป็นช่องทางความต้องการที่ต้องการสำหรับกองเรืออัตโนมัติหลายแห่ง การจองไตรมาส 2 เติบโต 24% การเดินทางเพิ่มขึ้น 18% และ EBITDA ที่ปรับแล้วเพิ่มขึ้น 33% แสดงให้เห็นว่าระดับเครือข่ายกำลังสร้างการเติบโตกำไรที่เร็วขึ้นแล้วก่อนที่บริการ AV จะกลายเป็นสิ่งสำคัญ
การเคลื่อนไหวสู่ 120 ดอลลาร์จะต้องการความร่วมมือกับ Waymo, Zoox, Avride และ Apollo Go เพื่อขยายอุปทานโดยไม่เลี่ยง Uber การรวม Delivery Hero จะต้องรักษากระแสเงินสดอิสระในขณะที่อัตรากำไร EBITDA ปรับปรุงจาก 4.9% ของการจอง การเติบโตการจองต่อเนื่อง 20% บวกและจำนวนหุ้นที่ลดลงจะเสริมกรณี
กรณี Base: การเติบโตตลาดกลางที่คงที่รักษา UBER ระหว่าง 80 และ 105 ดอลลาร์
กรณี Base สมมติว่าการจองเติบโตในช่วงสูงวัยรุ่นถึงต้น 20s การเดินทางยังคงเพิ่มขึ้นเร็วกว่าฐานผู้บริโภค และการใช้ประโยชน์จากการดำเนินงานปรับปรุงอย่างค่อยเป็นค่อยไป Delivery, grocery และ Uber for Business ขยายการสร้างรายได้ แม้ว่าพันธกรณี AV ที่วางแผนมากกว่า 10 พันล้านดอลลาร์และค่าใช้จ่ายการซื้อกิจการจำกัดการขยายอัตรากำไรที่เร็วขึ้น
UBER อาจซื้อขายส่วนใหญ่ระหว่าง 80 และ 105 ดอลลาร์ภายใต้เงื่อนไขเหล่านี้ การเติบโตการจองรวมใกล้ช่วง 18% ถึง 22% ไตรมาส 3 ของฝ่ายบริหาร กระแสเงินสดอิสระบวก และอัตรากำไร Mobility ที่มั่นคงจะสนับสนุนช่วง การเติบโตอย่างต่อเนื่องต่ำกว่ากลางวัยรุ่นจะทำให้อ่อนแอ
กรณี Bear: การใช้จ่าย AV ที่สูงขึ้นและการแข่งขันโดยตรงดึง UBER สู่ 60 ดอลลาร์
กรณี Bear สมมติว่านักพัฒนาอัตโนมัติได้รับผู้โดยสารโดยตรงมากขึ้นในขณะที่ Uber ยังคงมุ่งมั่นทุนต่อส่วนได้เสียพันธมิตร ยานพาหนะ และการสนับสนุนกองเรือ หากการทำธุรกรรม Delivery Hero มูลค่า 14.8 พันล้านดอลลาร์เพิ่มค่าใช้จ่ายการรวมขณะที่พันธกรณี AV เกิน 10 พันล้านดอลลาร์ การแปลงเงินสดอาจอ่อนแอแม้ว่าการเดินทางจะยังคงเติบโต
การเคลื่อนไหวสู่ 60 ดอลลาร์จะมีโอกาสมากขึ้นหากการเติบโตการจองตกต่ำกว่า 15% แนวโน้ม EPS ที่นุ่มนวลของไตรมาส 3 ยังคงอยู่ หรือกระแสเงินสดอิสระลดลงอย่างมากจากระดับ 2.792 พันล้านดอลลาร์รายไตรมาส ค่าใช้จ่ายกฎระเบียบ แรงกดดันประกันภัย หรือการแข่งขันโดยตรงที่แข็งแกร่งขึ้นจาก Waymo และ Tesla อาจเพิ่มแรงกดดันเพิ่มเติม
การพยากรณ์ราคาหุ้น UBER สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
เหล่านี้เป็นการกระทำของนักวิเคราะห์บุคคลที่สามที่มีวันที่และชื่อมากกว่าการรับประกัน และการแพร่กระจาย 105 ถึง 119 ดอลลาร์ของพวกเขาแสดงความไม่แน่นอนที่มีความหมายรอบการจัดสรรทุนและการเคลื่อนที่อัตโนมัติ กรณี Base และ Bear ของบรรณาธิการได้รับการจดรายการแยกต่างหากที่ด้านล่างเพื่อให้สถานการณ์บทความไม่ถูกสับสนกับเป้าหมายที่ออกโดยสถาบันหรือการพยากรณ์ฉันทามติเดียว
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
มุมมองตลาด |
|
BMO Capital / Brian Pitz |
119 ดอลลาร์ |
ซื้อ |
สร้างสรรค์ 4 สิงหาคม: ย้ำก่อนไตรมาส 2 เนื่องจากผลตลาดกลางออร์แกนิกชั่งน้ำหนักมากกว่าการฟุ้งซ่านการซื้อกิจการ |
|
TD Cowen / John Blackledge |
118 ดอลลาร์ |
ซื้อ |
สร้างสรรค์ 17 กรกฎาคม: รักษาซื้อเนื่องจากความต้งการ Mobility และ Delivery สนับสนุนวิทยานิพนธ์แพลตฟอร์ม |
|
Goldman Sachs / Eric Sheridan |
115 ดอลลาร์ |
ซื้อ |
วัด 7 พฤษภาคม: ลดลงจาก 125 ดอลลาร์ขณะที่รักษาซื้อในมุมมองแพลตฟอร์มระยะยาว |
|
JPMorgan / Doug Anmuth |
110 ดอลลาร์ |
น้ำหนักเกิน |
การแก้ไขบวก 7 พฤษภาคม: เพิ่มขึ้นจาก 105 ดอลลาร์เนื่องจากการมีส่วนร่วมและการแปลงกำไรสนับสนุนประมาณการที่สูงขึ้น |
|
Needham / Bernie McTernan |
109 ดอลลาร์ |
ซื้อ |
สร้างสรรค์ 7 พฤษภาคม: ยืนยันซื้อเนื่องจากการใช้ประโยชน์จากการดำเนินงานและระดับตลาดกลางยังคงเหมือนเดิม |
|
KeyBanc / Justin Patterson |
105 ดอลลาร์ |
น้ำหนักเกิน |
วัด 14 กรกฎาคม: ลดลงจาก 110 ดอลลาร์ขณะที่อ้างถึงฟีเจอร์การเคลื่อนที่และการขยายการยอมรับของ grocery |
|
กรณี Base ของบทความ |
80 ถึง 105 ดอลลาร์ |
กรณี Base |
สมดุล สมมติการเติบโตการจองวัยรุ่นสูง กำไรอัตรากำไรค่อยเป็นค่อยไป และการใช้จ่าย AV ที่เพิ่มขึ้น |
|
กรณี Bear ของบทความ |
60 ดอลลาร์ |
กรณี Bear |
ระมัดระวัง สมมติต้นทุน AV และการซื้อกิจการเพิ่มขึ้นเนื่องจากการเติบโตและการประเมินมูลค่าบีบอัด |
วิธีซื้อขายหุ้น Uber (UBER) บน BingX
ซื้อขายการเติบโตการจองของ Uber ความร่วมมือ robotaxi และมุมมองอัตรากำไรโดยใช้ BingX TradFi และ BingX AI tools เนื่องจาก UBER สามารถตอบสนองอย่างรุนแรงต่อคำแนะนำผลประกอบการ ประกาศ AV และการพัฒนาการซื้อกิจการ ผู้ซื้อขายควรกำหนดทั้งตัวเร่งปฏิกิริยาและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
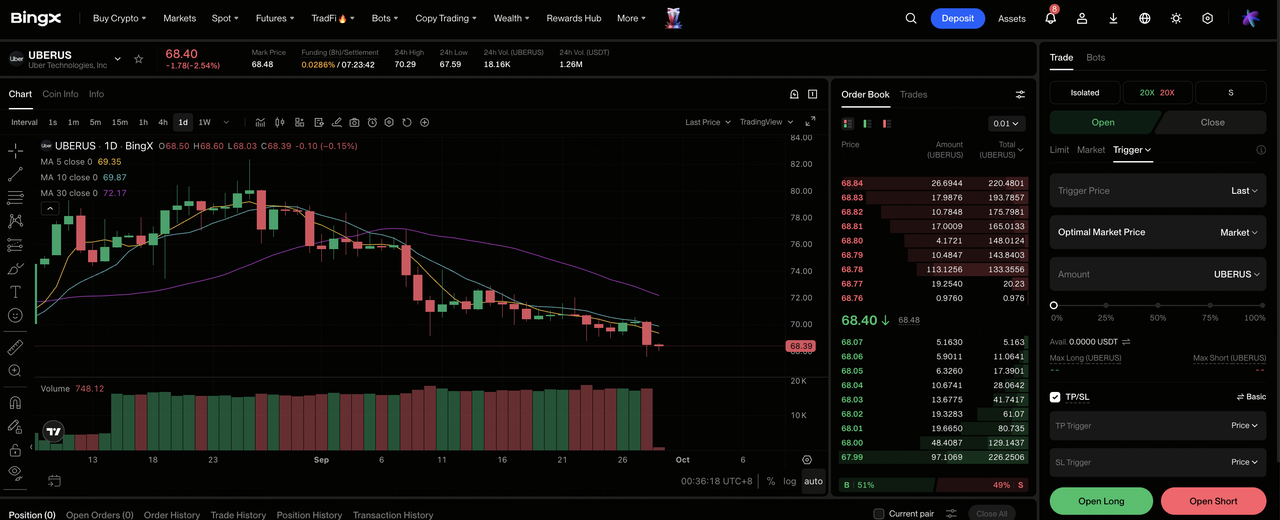
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และนำทางไปยังส่วน TradFi เฉพาะบนแดชบอร์ดของ BingX exchange
ขั้นตอนที่ 2: เลือก Uber (UBER) ค้นหาและเลือก สัญญาฟิวเจอร์สตลอดกาล UBERUS-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก Open Long หากคุณคาดหวังว่าการเติบโตการจองและการขยายอัตรากำไรจะมีน้ำหนักมากกว่าการใช้จ่าย AV เลือก Open Short หากคุณคาดหวังว่าการแข่งขันอัตโนมัติหรือค่าใช้จ่ายการซื้อกิจการจะทำให้การเติบโตกำไรอ่อนแอ
ขั้นตอนที่ 4: เลือกการใช้ประโยชน์และโหมดมาร์จิน เลือก Isolated หรือ Cross-Margin ตามความทนต่อความเสี่ยงของคุณ การลดลง 15.04% YTD และการเคลื่อนไหว 6% หลังผลประกอบการแสดงให้เห็นว่าเหตุใดการใช้ประโยชน์อนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ปฏิบัติโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย UBER สามารถตอบสนองอย่างรวดเร็วต่อแนวโน้มการจอง คำแนะนำ EPS การปรับใช้ robotaxi การตัดสินใจกฎระเบียบ และการอัปเดตการทำธุรกรรม Delivery Hero
5 ความเสี่ยงสำคัญที่ต้องเฝ้าติดตามสำหรับนักลงทุน Uber ในปี 2026
ตลาดกลางของ Uber กำลังเติบโตและสร้างกระแสเงินสดที่แข็งแกร่ง แต่มุมมองยังคงขึ้นอยู่กับว่าการใช้จ่าย AV และการซื้อกิจการเสริมแพลตฟอร์มโดยไม่ลดผลตอบแทนต่อหุ้นหรือไม่
- กองเรืออัตโนมัติอาจทำให้บทบาทตลาดกลางของ Uber อ่อนแอ: Waymo และนักพัฒนาอื่นๆ อาจใช้ Uber สำหรับการกระจายก่อนที่จะเปลี่ยนผู้โดยสารมากขึ้นไปยังแอปของตนเอง การสูญเสียการเดินทางในเมืองที่มีมูลค่าสูงอาจลดความหนาแน่นของเครือข่ายและอัตราการรับแรงกดดัน
- การลงทุน AV มากกว่า 10 พันล้านดอลลาร์เพิ่มความเสี่ยงการใช้ทุนมาก: ส่วนได้เสียในความเป็นธรรม พันธกรณียานพาหนะ และการสนับสนุนกองเรืออาจใช้เงินสดก่อนที่การเดินทางอัตโนมัติจะถึงระดับ ผลตอบแทนที่อ่อนแอจะแข่งขันกับการซื้อกลับและลดกระแสเงินสดอิสระต่อหุ้น
- ข้อตกลง Delivery Hero มูลค่า 14.8 พันล้านดอลลาร์สร้างความเสี่ยงการรวม: การขยายไปสู่เกือบ 100 ตลาดอาจเสริมการมีส่วนร่วม แต่การอนุมัติกฎระเบียบ การรวมเทคโนโลยี และการแข่งขันท้องถิ่นอาจล่าช้า synergies ค่าใช้จ่ายที่สูงขึ้นจะกดดันอัตรากำไร
- กฎระเบียบคนขับสามารถเพิ่มต้นทุนการดำเนินงาน: ข้อกำหนดใหม่สำหรับผลประโยชน์ พื้นค่าแรง ประกันภัย หรือสถานะการจ้างงานอาจเพิ่มต้นทุนในตลาดหลัก Uber อาจจำเป็นต้องดูดซับค่าใช้จ่ายเหล่านั้นหรือส่งผ่านไปยังผู้โดยสาร
- ความต้องการของผู้บริโภค สกุลเงิน และประกันภัยยังคงเป็นจุดแรงกดดัน: อัตราแลกเปลี่ยนเงินตราต่างประเทศคาดว่าจะลดการเติบโตการจองไตรมาส 3 ที่รายงานประมาณหนึ่งจุดเปอร์เซ็นต์ ความต้องการที่อ่อนแอ ต้นทุนประกันภัยที่สูงขึ้น หรือการกำหนดราคาที่ก้าวร้าวโดยคู่แข่งอาจทำให้การจองและการปรับปรุงอัตรากำไรช้าลง
ความคิดสุดท้าย: คุณควรลงทุนใน Uber Technologies ในปี 2026 หรือไม่?
สิ่งที่ไม่เป็นที่ถกเถียงคือโมเมนตัมการดำเนินงาน: การจองรวมไตรมาส 2 เพิ่มขึ้น 24% เป็น 58.022 พันล้านดอลลาร์ การเดินทางเพิ่มขึ้น 18% เป็น 3.867 พันล้านเที่ยว และ EBITDA ที่ปรับแล้วก้าวหน้า 33% เป็น 2.819 พันล้านดอลลาร์ กระแสเงินสดอิสระ 2.792 พันล้านดอลลาร์ยังผลักดันรวมต่อเนื่องเกิน 10 พันล้านดอลลาร์ ให้ Uber มีความยืดหยุ่นทางการเงินมากกว่าขั้นตอนการเติบโตก่อนหน้า
กรณี Bull ขึ้นอยู่กับเงินสดนั้นให้เงินทุนการเข้าถึง AV และการรวม Delivery Hero โดยไม่เสียสละอัตรากำไร ขณะที่กรณี Bear สมมติว่าความเข้มข้นของทุนเพิ่มขึ้นเนื่องจากกองเรืออัตโนมัติแข่งขันโดยตรง ผู้ซื้อขายที่อนุรักษ์นิยมมากกว่าอาจรอหลักฐานว่า EPS ไตรมาส 3 สามารถเกินช่วง 0.84 ถึง 0.88 ดอลลาร์ และการปรับใช้ robotaxi เพิ่มการเดินทางโดยไม่ทำให้อัทราการรับอ่อนแอ
คำเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นเช่น UBER เกี่ยวข้องกับความเสี่ยงสูงของการสูญเสียเงินทุน Uber ได้รับผลกระทบจากการแข่งขันยานพาหนะอัตโนมัติ การตัดสินใจกฎระเบียบ คนขับและค่าใช้จ่ายประกันภัย การรวมการซื้อกิจการ ความต้องการของผู้บริโภคและความผันผวนของอัตราแลกเปลี่ยนเงินตราต่างประเทศ ดำเนินการวิจัยอิสระก่อนการจัดสรรทุน
การอ่านที่เกี่ยวข้อง
- การพยากรณ์ราคา Tesla (TSLA) 2026: Robotaxi และ Optimus สามารถผลักดันหุ้น TSLA ไปที่ 500 ดอลลาร์ได้หรือไม่?
- การพยากรณ์ราคา Alphabet (GOOGL) 2026: การเติบโต Cloud 82% และ AI สามารถผลักดันหุ้น GOOGL ไปที่ 430 ดอลลาร์ได้หรือไม่?
- การพยากรณ์ราคา Amazon (AMZN) 2026: การเติบโต AWS และ AI สามารถผลักดัน AMZN ผ่าน 400 ดอลลาร์ได้หรือไม่?
- การพยากรณ์ราคา PayPal (PYPL) 2026: การเติบโต Venmo และการฟื้นตัวของอัตรากำไรสามารถผลักดัน PYPL สู่ 80 ดอลลาร์ได้หรือไม่?
- การพยากรณ์ราคา Figma (FIG) 2026: การสร้างรายได้ AI สามารถผลักดัน FIG สู่ 45 ดอลลาร์ได้หรือไม่?
