Snap Inc. (SNAP) ดำเนินการ Snapchat ซึ่งเป็นแพลตฟอร์มการสื่อสารที่มีกล้องเป็นหลัก รองรับโดยการส่งข้อความ Stories Spotlight Snap Map และเครื่องมือความเป็นจริงเสริม โฆษณายังคงเป็นแหล่งรายได้ที่ใหญ่ที่สุด ในขณะที่การสมัครสมาชิก พื้นที่เก็บข้อมูลแบบชำระเงิน และผลิตภัณฑ์สร้างสรรค์พรีเมียมกำลังมีความสำคัญมากขึ้น การเปลี่ยนแปลงนี้ขยายธุรกิจ แม้ว่า SNAP ยังคงไวต่อความต้องการของผู้ลงโฆษณา แนวโน้มผู้ใช้มูลค่าสูง และต้นทุนของการลงทุนในปัญญาประดิษฐ์และฮาร์ดแวร์ Specs
ไตรมาสล่าสุดแสดงการสร้างรายได้และระเบียบปฏิบัติการที่แข็งแกร่งขึ้น พร้อมข้อจำกัดที่สำคัญ รายได้ SNAP Q2 2026 ถึง 1.60 พันล้านดอลลาร์ เพิ่มขึ้น 19% จากปีก่อน เนื่องจากรายได้จากโฆษณาเพิ่มขึ้น 9% เป็น 1.28 พันล้านดอลลาร์ และรายได้อื่นๆ เพิ่มขึ้น 85% เป็น 316 ล้านดอลลาร์ ผู้ใช้ที่ใช้งานรายวันเพิ่มขึ้น 5% เป็น 493 ล้านคน แม้ว่าการเติบโตที่ช้าลงและแรงกดดันในอเมริกาเหนือและยุโรปทำให้คุณภาพผู้ชมเป็นศูนย์กลางของกรณีการลงทุน
การพยากรณ์หุ้น SNAP สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีการฟื้นตัวของการสร้างรายได้: ผลิตภัณฑ์โฆษณาที่แข็งแกร่งขึ้น Snapchat+ และ Memories Storage ยกระดับรายได้ต่อผู้ใช้เนื่องจากระเบียบต้นทุนปรับปรุงการสร้างเงินสด
- กรณีผู้ใช้และการลงทุน: ความอ่อนแอในภูมิภาคมูลค่าสูงและการใช้จ่าย AI หรือ Specs ที่เพิ่มขึ้นป้องกันไม่ให้การเติบโตของรายได้สร้างผลกำไรที่ยั่งยืน
คู่มือนี้แยกย่อยการพยากรณ์หุ้น SNAP สถานการณ์ราคา 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอิงจากการเปิดเผยรายได้ Q2 2026 ของ Snap เมื่อวันที่ 3 สิงหาคม การยื่นรายงานรายไตรมาส และข้อมูลตลาดถึงวันที่ 9 กันยายน รวมถึง วิธีการเทรดฟิวเจอร์สหุ้น SNAP บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสุดที่นักลงทุน Snap ควรทราบในเดือนกันยายน 2026
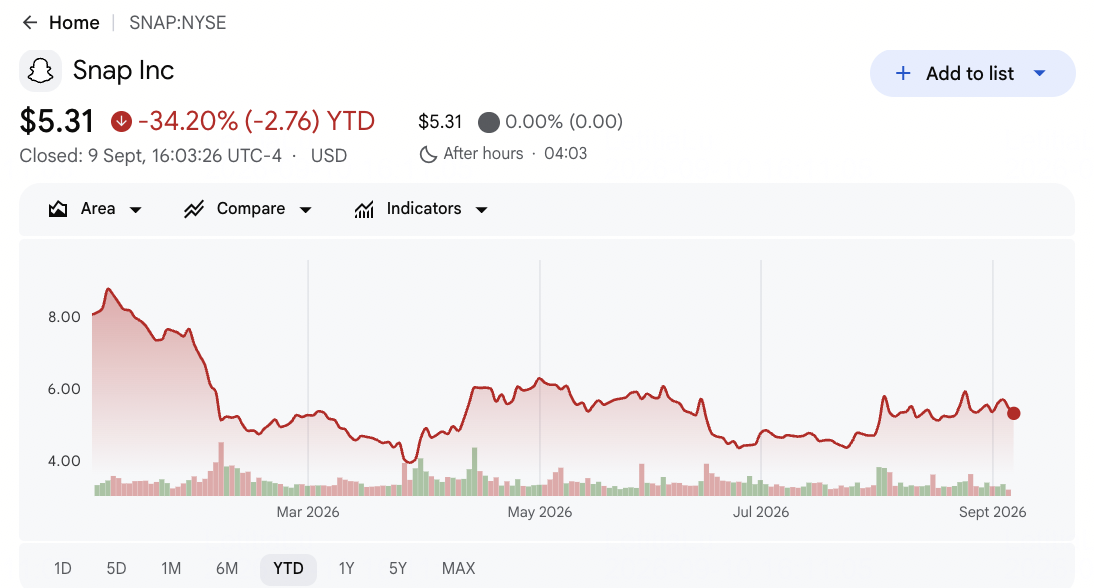
- SNAP ปิดที่ $5.31 หลังจากลดลง 34.20% YTD: หุ้นอยู่ที่ $3.97 ต่ำกว่าราคาสูงสุด 52 สัปดาห์ที่ $9.28 แม้หลังจากผล Q2 เกินความคาดหวัง การลดลงแสดงให้เห็นว่านักลงทุนยังคงต้องการความก้าวหน้าในการสร้างรายได้และผลกำไรที่ยั่งยืนมากกว่าไตรมาสที่ดีเพียงหนึ่งไตรมาส
- รายได้ Q2 เพิ่มขึ้น 19% เป็น $1.60 พันล้าน: ยอดขายสิ้นสุดประมาณ $60 ล้านเหนือฉันทามติ FactSet $1.54 พันล้าน และการขาดทุนที่ปรับแล้วที่ $0.10 ต่อหุ้นแคบกว่าที่คาดหวัง $0.02 ตัวชี้วัดทั้งสองปรับปรุงขึ้น ให้หลักฐานที่แข็งแกร่งยิ่งขึ้นสำหรับทฤษฎีการฟื้นตัว
- รายได้อื่นๆ พุ่งขึ้น 85% เป็น $316 ล้าน: Snapchat+ Lens+ และ Memories Storage สร้างกระแสรายได้ที่สองเท่ากับเกือบ 20% ของยอดขายรายไตรมาส โดยมีผู้ใช้รายเดือนน้อยกว่า 3% ที่ชำระเงิน การเจาะตลาดการสมัครสมาชิกยังมีพื้นที่ขยายตัวได้มากเมื่อเวลาผ่านไป
- ผู้ใช้ที่ใช้งานรายวันถึง 493 ล้านและผู้ใช้รายเดือนถึง 971 ล้าน: ทั้งสองเกินฉันทามติประมาณ 5.1 ล้านและ 10.4 ล้านตามลำดับ ขนาดระดับโลกยังคงมีความสำคัญ แม้ว่าการเติบโตของผู้ใช้ที่ต่ำลงในตลาดตะวันตกที่มีมูลค่าสามารถทำให้รายได้เฉลี่ยต่อผู้ใช้และการเข้าถึงผู้ลงโฆษณาอ่อนแอลง
- ต้นทุนโครงสร้างพื้นฐานปีเต็มเพิ่มขึ้นเป็น $1.65 พันล้านถึง $1.70 พันล้าน: ช่วงเพิ่มขึ้น $50 ล้านในแต่ละด้านขณะที่ Snap เพิ่มความจุ AI และการเรียนรู้ของเครื่อง ผู้บริหารกำลังลงทุนเพื่อปรับปรุงการมีส่วนร่วมและโฆษณา แม้ว่าการใช้จ่ายจะเพิ่มเกณฑ์รายได้สำหรับเครื่องมือเหล่านั้น
Snap Inc. (SNAP) คืออะไร?
Snap Inc. เป็นบริษัทเทคโนโลยีที่มีแอปพลิเคชัน Snapchat หลักผสมผสานการส่งข้อความแบบภาพ เนื้อหาสาธารณะ การแชร์ตำแหน่ง และความเป็นจริงเสริมในบริการมือถือเดียว กล้อง แชท Stories Spotlight และ Snap Map จัดระบบประสบการณ์ผู้ใช้ ในขณะที่ Bitmoji ให้ชั้นอวตาร์แบบพกพา Snap ขาย โฆษณาประสิทธิภาพและแบรนด์ทั่วพื้นผิวเหล่านี้ รวมถึง Sponsored Snaps และรูปแบบ AR นอกจากนี้ยังได้รับรายได้โดยตรงจาก Snapchat+ Lens+ Memories Storage ที่ชำระเงิน และฟีเจอร์พรีเมียมอื่นๆ และพัฒนา Specs เป็นแพลตฟอร์มคอมพิวเตอร์ระยะยาวที่มีศักยภาพ
ทิศทางระยะยาวของ Snap มุ่งเน้นไปที่การปรับปรุงระบบการแนะนำและโฆษณาด้วย AI ขยายการชำระเงินผู้ใช้โดยตรง และเปลี่ยนความเป็นจริงเสริมให้เป็นแพลตฟอร์มนักพัฒนาที่กว้างขึ้น Snapchat+ ให้บริษัทมีช่องทางต่อเนื่องสำหรับฟีเจอร์พรีเมียม และ Spotlight และ Snap Map สร้างการค้นพบเพิ่มเติมและสินค้าคงคลังเชิงพาณิชย์ Qualcomm ได้สนับสนุนแผนงานอุปกรณ์สวมใส่ของ Snap ผ่านแพลตฟอร์ม Snapdragon ในขณะที่แบรนด์และเอเจนซีใช้ Lens Studio และผลิตภัณฑ์แคมเปญอัตโนมัติเพื่อสร้างประสบการณ์ AR และโฆษณาประสิทธิภาพ Specs ขยายกลยุทธ์นั้นเกินสมาร์ทโฟน สร้างธุรกิจฮาร์ดแวร์และ spatial-computing ที่เป็นไปได้หากนักพัฒนาและผู้บริโภคใช้แพลตฟอร์มในช่วงหลายปี
ภาพรวมรายได้ Snap Inc. (SNAP) Q2 2026: รายได้ ผู้ใช้ และการเติบโตการสมัครสมาชิก
Snap ส่งมอบรายได้ Q2 $1.60 พันล้านเทียบกับ $1.54 พันล้านที่คาดหวัง การขาดทุนที่ปรับแล้ว $0.10 ต่อหุ้นเทียบกับการขาดทุน $0.12 ที่คาดหวัง และผู้ใช้ที่ใช้งานรายวัน 493 ล้านเทียบกับ 487.9 ล้านที่คาดหวัง รายได้จากโฆษณาเพิ่มขึ้น 9% เป็น $1.28 พันล้าน รายได้อื่นๆ เพิ่มขึ้น 85% เป็น $316 ล้าน และการขาดทุนสุทธิ GAAP แคบลงเป็น $164 ล้านจาก $262.6 ล้าน คำแนะนำรายได้ Q3 ที่ $1.70 พันล้านถึง $1.74 พันล้านเกินฉันทามติ $1.70 พันล้านที่จุดกลาง แม้ว่าแนวโน้มต้นทุนโครงสร้างพื้นฐานที่สูงขึ้น $1.65 พันล้านถึง $1.70 พันล้านสร้างการแลกเปลี่ยนผลกำไรที่ชัดเจน
อ่านเพิ่มเติม: ภาพรวมรายได้ Snap (SNAP) Q2 2026: รายได้ $1.60B และ Ad Momentum ขับเคลื่อนราคาพุ่ง 14.88%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
เซอร์ไพรส์ |
|
รายได้ Q2 2026 |
ฉันทามติ $1.54B |
$1.60B |
เกิน ประมาณ $60M เหนือฉันทามติ; เพิ่มขึ้น 19% YoY |
|
การขาดทุนที่ปรับแล้ว Q2 ต่อหุ้น |
ฉันทามติการขาดทุน $0.12 |
การขาดทุน $0.10 |
เกิน การขาดทุนแคบกว่าที่คาดหวัง $0.02 |
|
การขาดทุนสุทธิ GAAP Q2 |
— |
การขาดทุน $164M |
ปรับปรุง แคบลงจาก $262.6M ปีก่อน |
|
รายได้จากโฆษณา |
ฉันทามติ $1.23B |
$1.28B |
เกิน ประมาณ $50M เหนือฉันทามติ; เพิ่มขึ้น 9% YoY |
|
รายได้อื่นๆ |
— |
$316M |
เร่งขึ้น เพิ่มขึ้น 85% YoY จากการสมัครสมาชิกและการจัดเก็บข้อมูล |
|
ผู้ใช้ที่ใช้งานรายวัน |
ฉันทามติ 487.9M |
493M |
เกิน ประมาณ 5.1M เหนือฉันทามติ; เพิ่มขึ้น 5% YoY |
|
ผู้ใช้รายเดือนที่ใช้งาน |
ฉันทามติ 960.6M |
971M |
เกิน ประมาณ 10.4M เหนือฉันทามติ; เพิ่มขึ้น 4% YoY |
|
แนวโน้มรายได้ Q3 2026 |
ฉันทามติ $1.70B |
$1.70B–$1.74B |
เหนือ จุดกลาง $1.72B เกินฉันทามติ $20M |
|
แนวโน้มต้นทุนโครงสร้างพื้นฐาน 2026 |
ก่อนหน้า $1.60B–$1.65B |
$1.65B–$1.70B |
เพิ่มขึ้น การลงทุน AI และการเรียนรู้ของเครื่องเพิ่มช่วง |
- รายได้ $1.60 พันล้านเติบโต 19%: ผลลัพธ์เกินฉันทามติประมาณ $60 ล้านเนื่องจากโฆษณาอเมริกาเหนือปรับปรुงและการใช้จ่ายฟุตบอลโลกช่วยความต้องการ การรักษาจังหวะนั้นโดยไม่มีการสนับสนุนที่เกี่ยวข้องกับเหตุการณ์จะเสริมสร้างกรณีที่การเปลี่ยนแปลงผลิตภัณฑ์โฆษณากำลังทำงาน
- การขาดทุนที่ปรับแล้ว $0.10 ต่อหุ้นเกินโดย $0.02: Snap แคบลงการขาดทุนสุทธิ GAAP ประมาณ $99 ล้านเป็น $164 ล้านในขณะที่ต้นทุนที่ปรับแล้วเพิ่มขึ้นเพียง 4% การควบคุมต้นทุนเริ่มแปลงการเติบโตของรายได้เป็นรายได้ที่ดีขึ้น แม้ว่าผลกำไร GAAP ยังไม่เสร็จสิ้น
- รายได้อื่นๆ $316 ล้านเพิ่มขึ้น 85%: รายได้โดยตรงขยายตัวเร็วกว่าการเพิ่มขึ้นของโฆษณา 9% อย่างมาก ยกระดับการกระจายความเสี่ยงผ่าน Snapchat+ Lens+ และ Memories Storage อัตราผู้ใช้ที่ชำระเงินที่สูงขึ้นจะลดการเปิดรับของ Snap ต่องบประมาณโฆษณาที่ผันผวนและปรับปรุงการมองเห็นรายได้
- ผู้ใช้รายวัน 493 ล้านเติบโต 5% ขณะที่ผู้ใช้รายเดือนถึง 971 ล้าน: จำนวนทั้งสองเกินการพยากรณ์ แม้ว่าการเติบโตจะช้าลงจากอัตราก่อนหน้าและแรงกดดันยังคงอยู่ในอเมริกาเหนือและยุโรป ดังนั้นการได้รับรายได้จึงต้องชดเชยส่วนผสมที่อ่อนแอกว่าของผู้ใช้เพิ่มเติม
- คำแนะนำรายได้ Q3 ถึงจุดกลาง $1.72 พันล้าน: จุดกลางอยู่ที่ $20 ล้านเหนือฉันทามติ แต่ช่วงต้นทุนโครงสร้างพื้นฐานก็เพิ่มขึ้นเป็นมากถึง $1.70 พันล้านสำหรับ 2026 คำแนะนำ AI ที่ดีขึ้นและการแปลงโฆษณาต้องสร้างผลตอบแทนที่วัดได้เพื่อรักษาประสิทธิผลการดำเนินงาน
แนวโน้มการลงทุน Snap Inc. (SNAP) 2026: กรณี Bull $10 เทียบกับกรณี Bear $4
คำถามกลางคือว่าการปรับปรุงโฆษณาและรายได้โดยตรงสามารถเติบโตเกินแรงกดดันผู้ชมในภูมิภาคและต้นทุนของการสร้างระบบ AI และ Specs
กรณี Bull: โฆษณาและรายได้โดยตรงผลักดัน SNAP สู่ $10
กรณี Bull สมมติว่าเครื่องมือโฆษณาที่ใช้ AI ปรับปรุงประสิทธิภาพแคมเปญและนำผู้ลงโฆษณาอเมริกาเหนือรายใหญ่กลับมาที่ Snapchat การเติบโตของโฆษณาอยู่ในตัวเลขสองหลักต่ำ รายได้โดยตรงขยายตัวเร็วกว่าธุรกิจหลัก และการลดแรงงาน 16% ช่วยให้การเติบโตของรายได้มากขึ้นไปถึงรายได้และกระแสเงินสด
การเคลื่อนไหวสู่ $10 จะต้องการรายได้รายไตรมาสที่หรือเหนือจุดกลาง Q3 $1.72 พันล้าน ผลิตภัณฑ์ที่ชำระเงินเพื่อขยายเกินส่วนแบ่งปัจจุบันต่ำกว่า 3% ของผู้ใช้รายเดือน และ Specs เพื่อแสดงความต้องการของนักพัฒนาหรือผู้บริโภคที่น่าเชื่อถือ ผู้ใช้มูลค่าสูงที่มั่นคงและการเพิ่มขึ้นของการประมาณการเพิ่มเติมจะเสริมสร้างกรณี
กรณี Base: การสร้างรายได้ที่ดีขึ้นรักษา SNAP ระหว่าง $6 และ $8
กรณี Base สมมติว่าโฆษณาปรับปรุงค่อยๆ ขณะที่ Snapchat+ Lens+ และการจัดเก็บสร้างกระแสรายได้ที่สองที่ใหญ่กว่า ผู้ใช้ทั่วโลกต่อเนื่องเติบโต แต่ความอ่อนแอในอเมริกาเหนือและยุโรปจำกัดการปรับปรุงในคุณภาพผู้ชม ในขณะที่ต้นทุนโครงสร้างพื้นฐาน AI ที่สูงขึ้นชดเชยส่วนหนึ่งของเงินออมจากการปรับโครงสร้าง
SNAP สามารถเทรดส่วนใหญ่ระหว่าง $6 และ $8 หากรายได้อยู่ใกล้คำแนะนำ รายได้โดยตรงต่อเนื่องเติบโตและการขาดทุน GAAP แคบลงเพิ่มเติม ความล้มเหลวในการรักษาเสถียรภาพผู้ใช้ภูมิภาคมูลค่าสูงหรือต้นทุนโครงสร้างพื้นฐานที่เพิ่มขึ้นจะจำกัดปลายบน
กรณี Bear: แรงกดดันผู้ใช้และต้นทุนที่สูงขึ้นดึง SNAP สู่ $4
กรณี Bear สมมติว่าผู้ใช้รายวันลดลงต่อเนื่องในอเมริกาเหนือและยุโรป ทำให้ Snapchat มีความน่าสนใจน้อยกว่าสำหรับผู้ลงโฆษณาที่เน้นผู้ชมมูลค่าสูงกว่า การเติบโตการสมัครสมาชิกช้าลงก่อนที่จะใหญ่พอที่จะชดเชยโฆษณาที่อ่อนแอกว่า ในขณะที่โครงสร้างพื้นฐาน AI และ Specs รักษาต้นทุนคงที่สูง
การเคลื่อนไหวสู่ $4 จะมีโอกาสมากขึ้นหากรายได้ตกต่ำกว่าพื้นคำแนะนำ $1.70 พันล้าน การเติบโตของผู้ใช้พลาดความคาดหวังหรือการขาดทุน GAAP หยุดแคบลง การใช้ Specs ที่อ่อนแอ กฎความปลอดภัยเยาวชนที่เข้มงวดกว่า หรือผลตอบแทนผู้ลงโฆษณาที่ต่ำกว่าสามารถเพิ่มแรงกดดันเพิ่มเติม
การพยากรณ์ราคาหุ้น SNAP สำหรับ 2026 โดยนักวิเคราะห์วอลล์สตรีท
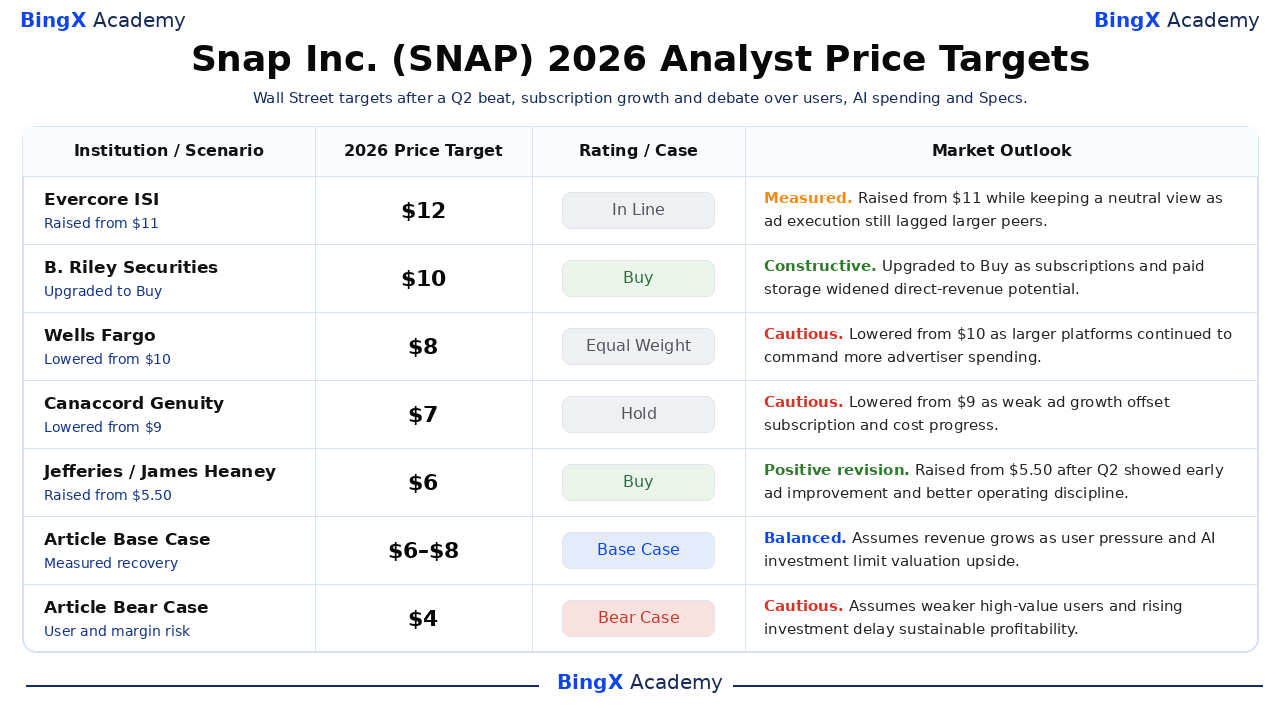
ห้าการดำเนินการที่มีวันที่เหล่านี้ครอบคลุม $6 ถึง $12 และแสดงให้เห็นว่ามุมมองแตกต่างกันอย่างรุนแรงในการดำเนินการโฆษณา การสมัครสมาชิก ผู้ใช้ภูมิภาค และต้นทุนโครงสร้างพื้นฐาน การกระจายยังแสดงให้เห็นว่าทำไมเป้าหมายเดียวไม่ควรถือว่าเป็นการพยากรณ์ แถว Base และ Bear สุดท้ายเป็นสถานการณ์บรรณาธิการ BingX Academy มากกว่าการพยากรณ์วอลล์สตรีทหรือการรับประกันราคา
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรทติ้ง / กรณี |
แนวโน้มตลาด |
|
Evercore ISI |
$12 |
In Line |
วัด 6 สิงหาคม: เพิ่มจาก $11 แม้มีการดำเนินการโฆษณาที่อ่อนและรักษามุมมองเป็นกลาง |
|
B. Riley Securities |
$10 |
Buy |
สร้างสรรค์ 5 กุมภาพันธ์: อัปเกรดขณะที่การสมัครสมาชิกและ Memories Storage ที่ชำระเงินขยายศักยภาพรายได้โดยตรง |
|
Wells Fargo |
$8 |
Equal Weight |
ระมัดระวัง 5 กุมภาพันธ์: ลดลงจาก $10 เนื่องจากแพลตฟอร์มขนาดใหญ่กว่ายังคงสั่งการใช้จ่ายผู้ลงโฆษณามากกว่า |
|
Canaccord Genuity |
$7 |
Hold |
ระมัดระวัง 5 กุมภาพันธ์: ลดลงจาก $9 เนื่องจากการเติบโตโฆษณาที่อ่อนแอชดเชยการก้าวหน้าการสมัครสมาชิกและต้นทุน |
|
Jefferies |
$6 |
Buy |
การปรับปรุงเชิงบวก 4 สิงหาคม: เพิ่มจาก $5.50 หลัง Q2 แสดงการปรับปรุงโฆษณาเริ่มต้นและระเบียบปฏิบัติการที่ดีขึ้น |
|
กรณี Base ของบทความ |
$6–$8 |
กรณี Base |
สมดุล สมมติว่ารายได้เติบโตขณะที่แรงกดดันผู้ใช้และการลงทุน AI จำกัดการเพิ่มขึ้นของมูลค่า |
|
กรณี Bear ของบทความ |
$4 |
กรณี Bear |
ระมัดระวัง สมมติว่าผู้ใช้มูลค่าสูงที่อ่อนแอกว่าและการลงทุนที่เพิ่มขึ้นชะลอผลกำไรที่ยั่งยืน |
วิธีการเทรดหุ้น Snap Inc. (SNAP) บน BingX
เทรดแนวโน้มโฆษณา การสมัครสมาชิก และ Specs ของ Snap โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก SNAP สามารถตอบสนองอย่างรุนแรงต่อรายได้ การเปิดตัวผลิตภัณฑ์ และการควบคุม เทรดเดอร์ควรกำหนดทั้งตัวเร่งและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
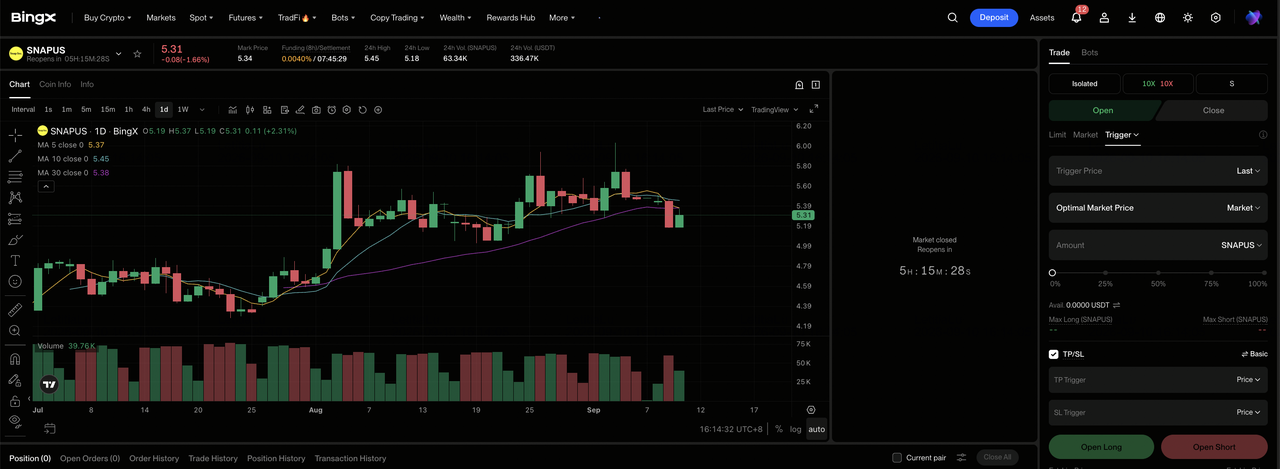
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และไปที่ส่วน TradFi เฉพาะบนแดชบอร์ด BingX exchange
ขั้นตอนที่ 2: เลือก Snap Inc. (SNAP) ค้นหาและเลือกสัญญา SNAPUS-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก Open Long หากโฆษณา การสมัครสมาชิก และระเบียบต้นทุนสนับสนุนกรณี Bull หรือ Base เลือก Open Short หากผู้ใช้ภูมิภาค การลงทุนที่สูงขึ้น หรือความต้องการ Specs ที่อ่อนแอตรวจสอบกรณี Bear
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความยอมรับความเสี่ยงของคุณ การลดลง 34.20% YTD ของ SNAP แสดงให้เห็นว่าทำไมเลเวอเรจอนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนถึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การเทรด SNAP สามารถตอบสนองอย่างรวดเร็วต่อแนวโน้มโฆษณา ข้อมูลผู้ใช้ การอัปเดต Specs และกฎความปลอดภัยเยาวชน
ความเสี่ยง 5 อันดับที่ต้องเฝ้าระวังสำหรับนักลงทุน SNAP ในปี 2026
การฟื้นตัวของ Snap ขึ้นอยู่กับคุณภาพผู้ใช้ ความต้องการโฆษณา การใช้จ่าย AI การลงทุนฮาร์ดแวร์ และการควบคุม ซึ่งทั้งหมดสามารถส่งผลกระทบโดยตรงต่อการเติบโตของรายได้และกระแสเงินสด
- ความอ่อนแอในอเมริกาเหนือและยุโรปอาจทำร้ายการสร้างรายได้: DAU ทั่วโลกถึง 493 ล้าน แต่การลดลงในภูมิภาคมูลค่าสูงกว่าจะเปลี่ยนผู้ใช้มากขึ้นไปสู่ตลาดที่มี ARPU ต่ำกว่า นั่นสามารถลดความต้องการผู้ลงโฆษณาและรายได้ต่อผู้ใช้แม้ว่าผู้ใช้ทั้งหมดจะเติบโตต่อไป
- โฆษณายังคงขับเคลื่อนรายได้ส่วนใหญ่ของ Snap: โฆษณาสร้าง $1.28 พันล้านของรายได้ Q2 ประมาณสี่ในห้าของยอดขายรวม เศรษฐกิจที่อ่อนแอกว่า การหยุดชะงักทางภูมิศาสตร์การเมือง หรือประสิทธิภาพแคมเปญที่อ่อนแอกว่าสามารถกระทบรายได้เร็วกว่าธุรกิจรายได้โดยตรง $316 ล้านสามารถชดเชย
- การใช้จ่าย AI อาจเพิ่มขึ้นก่อนที่ผลตอบแทนจะชัดเจน: Snap เพิ่มแนวโน้มต้นทุนโครงสร้างพื้นฐานเป็น $1.65 พันล้านถึง $1.70 พันล้าน หากคำแนะนำที่ดีขึ้นและเครื่องมือโฆษณาล้มเหลวในการปรับปรุงการมีส่วนร่วมหรือการแปลง การใช้จ่ายที่สูงขึ้นสามารถชะลอความก้าวหน้าจากการขาดทุนสุทธิปัจจุบัน $164 ล้านสู่ผลกำไร
- Specs สามารถดูดซับทุนโดยไม่สร้างตลาดขนาดใหญ่: ผลิตภัณฑ์ $2,195 เป้าหมายประเภทเริ่มต้นและไม่แน่นอน ความสนใจนักพัฒนาที่อ่อนแอหรือการยอมรับของผู้บริโภคจำกัดสามารถขยายการสูญเสียฮาร์ดแวร์และดึงทรัพยากรออกจากธุรกิจโฆษณาและการสมัครสมาชิกของ Snapchat
- กฎความปลอดภัยเยาวชนสามารถลดการมีส่วนร่วมและเพิ่มต้นทุน: ข้อกำหนดการตรวจสอบอายุ ข้อจำกัดการเข้าถึง และการฟ้องร้องทั่วหลายตลาดอาจจำกัดการใช้ผลิตภัณฑ์หรือสินค้าคงคลังโฆษณา ค่าใช้จ่ายการปฏิบัติตามและกฎหมายที่สูงขึ้นยังสามารถกดดันกระแสเงินสดและมูลค่าต่อหุ้น
ความคิดสุดท้าย: คุณควรลงทุนใน SNAP ในปี 2026 หรือไม่?
ผล Q2 ของ Snap จัดหาหลักฐานการฟื้นตัวที่น่าเชื่อถือ รายได้เติบโต 19% รายได้อื่นๆ เพิ่มขึ้น 85% จำนวนผู้ใช้หลักทั้งสองเกินความคาดหวัง และการขาดทุนสุทธิแคบลงเกือบ $100 ล้าน ปัญหาที่ยังไม่ได้รับการแก้ไขคือว่าการปรับปรุงเหล่านี้สามารถคงอยู่ได้ขณะที่บริษัทใช้จ่ายถึง $1.70 พันล้านในโครงสร้างพื้นฐานและติดตามแผนงาน Specs ความเสี่ยงสูง
กรณี Bull ต้องการโฆษณาที่แข็งแกร่งกว่า รายได้โดยตรง และการแปลงเงินสดเพื่อให้สมเหตุสมผล $10 กรณี Bear ต้องการความอ่อนแอของผู้ใช้ภูมิภาคและต้นทุนการลงทุนเพื่อรักษาผลกำไรให้ห่างไกล สนับสนุน $4 เทรดเดอร์อนุรักษ์นิยมอาจรออีกไตรมาสหนึ่งใกล้หรือเหนือจุดกลางรายได้ $1.72 พันล้านและการรักษาเสถียรภาพที่ชัดเจนกว่าในอเมริกาเหนือและยุโรปก่อนถือว่าการฟื้นตัวเป็นที่ทนทาน
เตือนความเสี่ยง: การเทรดและการลงทุนในหุ้นเช่น SNAP เกี่ยวข้องกับความเสี่ยงสูงของการสูญเสียทุน วงจรโฆษณา แนวโน้มผู้ใช้ การใช้จ่ายเทคโนโลยี การควบคุม การดำเนินการผลิตภัณฑ์ และเลเวอเรจสามารถสร้างการสูญเสียอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนจัดสรรทุน
การอ่านที่เกี่ยวข้อง
- หุ้นโครงสร้างพื้นฐาน AI 10 อันดับแรกที่ควรซื้อในปี 2026: ผู้นำการผลิตและออกแบบชิป
- หุ้น AI Hyperscaler ชั้นนำที่ควรเฝ้าดูในปี 2026: การแข่งขันโครงสร้างพื้ฐานคลาวด์ $700 พันล้าน
- การพยากรณ์ราคา Meta (META) 2026: การสร้างรายได้ AI สามารถผลักดัน META สู่ $1,000 หรือไม่?
- การพยากรณ์ราคา Reddit (RDDT) 2026: โอกาสข้อมูล AI สามารถผลักดัน RDDT สู่ $300 หรือไม่?
- การพยากรณ์ราคาหุ้น Qualcomm (QCOM) 2026: QCOM สามารถทะลุ $260 จากการเติบโต Edge AI หรือไม่?
- การพยากรณ์ราคาหุ้น AMC 2026: การเปลี่ยนแปลงพื้นฐานหรือกับดักการเจือจางขนาดใหญ่?
