
Plug Power (PLUG) ผลิตระบบเซลล์เชื้อเพลิงไฮโดรเจน เครื่องแยกน้ำ โรงงานไฮโดรเจน และโครงสร้างพื้นฐานการเติมเชื้อเพลิงที่เกี่ยวข้อง การจัดการวัสดุยังคงเป็นตลาดหลักที่ก่อตั้งขึ้นมาแล้ว ในขณะที่บริการ เชื้อเพลิงไฮโดรเจน และโครงการแยกน้ำขนาดใหญ่มีวัตถุประสงค์เพื่อสร้างรายได้แบบต่อเนื่องและขยายความต้องการ โมเดลรวมนี้สร้างเส้นทางการเติบโตหลายทาง แต่ก็ทำให้ PLUG ต้องอ่อนไหวต่อเวลาของโครงการ ต้นทุนการผลิต และการระดมทุนภายนอก
ผลประกอบการ Q2 2026 ของ Plug Power แสดงความก้าวหน้าที่วัดได้โดยไม่ลบการถกเถียงเรื่องงบดุล รายได้ถึง 178.3 ล้านดอลลาร์ ขาดทุนปรับปรุงแล้วลดลงเหลือ 0.07 ดอลลาร์ต่อหุ้น และอัตรากำไรขั้นต้นดีขึ้นเป็นเกือบคุ้มทุนจากลบ 31% ในปีก่อน ฝ่ายบริหารยกระดับคำแนะนำการเติบโตรายได้ปี 2026 เป็น 15% ถึง 16% แต่เงินสดที่ไม่มีข้อจำกัดประมาณ 162 ล้านดอลลาร์หนื่ายว่าการแปลงเงินสดยังคงมีความสำคัญ
คาดการณ์หุ้น PLUG สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่มุมมองที่แข่งขันกันสองมุมมอง:
- กรณีการแปลงอัตรากำไรและแบ็คล็อก: การปรับปรุงการจัดการวัสดุ การติดตั้ง GenDrive 1,666 ยูนิตรายไตรมาส และการตัดสินใจลงทุนขั้นสุดท้ายของเครื่องแยกน้ำใหม่อาจแปลงแผนการเติบโต 15% ถึง 16% เป็น EBITDAS บวกใน Q4
- กรณีสภาพคล่องและการดำเนินงาน: อัตรากำไรเชื้อเพลิงติดลบ ตารางเวลาโครงการยาว และการใช้เงินสดสุทธิประมาณ 61 ล้านดอลลาร์รายไตรมาสอาจทำให้ความเสี่ยงด้านการเงินและการเจือจางยังคงอยู่ก่อนการฟื้นตัวของการดำเนินงาน
คู่มือนี้แจกแจงคาดการณ์หุ้น PLUG สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยอิงจากการเปิดเผยผลประกอบการ Q2 2026 ของ Plug Power เมื่อ 10 สิงหาคม การยื่นแบบรายไตรมาส และข้อมูลตลาดถึง 23 กันยายน รวมทั้ง วิธีการซื้อขายฟิวเจอร์สหุ้น PLUG ใน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Plug Power ที่ต้องรู้ในเดือนกันยายน 2026
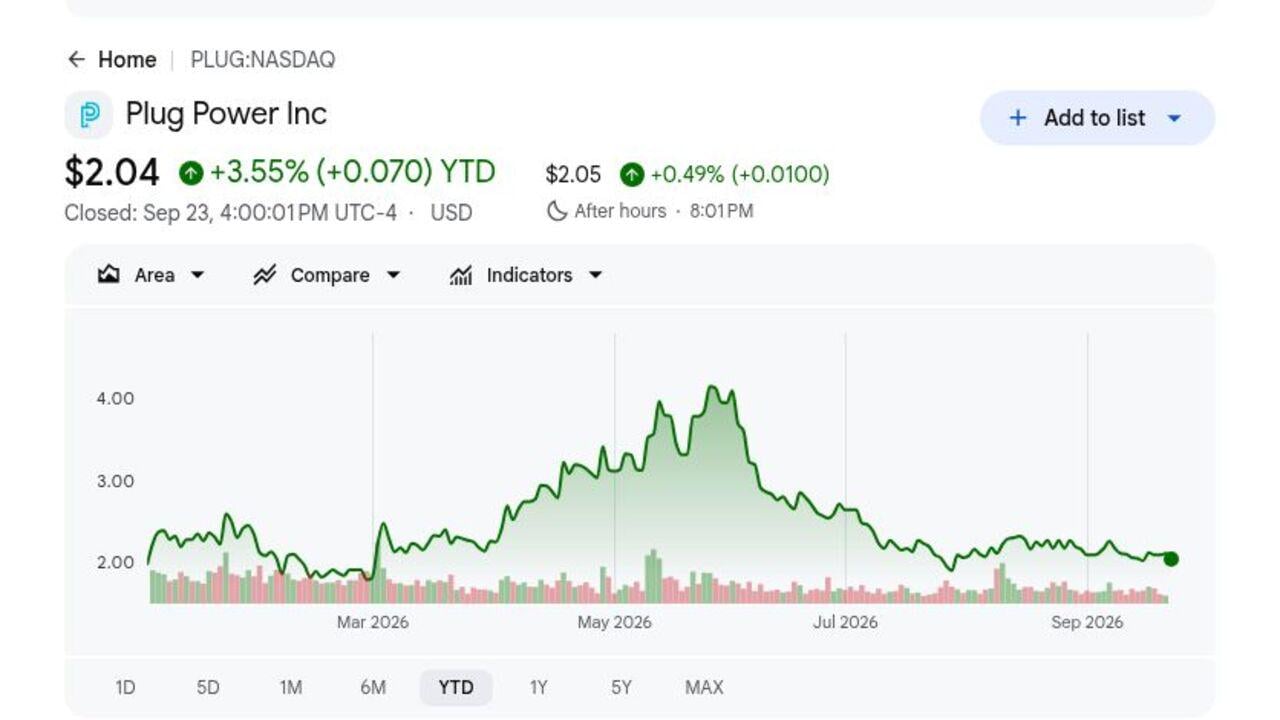
- PLUG ปิดที่ 2.04 ดอลลาร์ และขึ้น 3.55% ในปี 2026: การเพิ่มขึ้นเพียงเล็กน้อยปกปิดช่วงปี 2026 ที่กว้างประมาณ 1.70 ถึง 4.58 ดอลลาร์ ความผันผวนแสดงให้เห็นว่าความคาดหวังเปลี่ยนแปลงเร็วเพียงใดเกี่ยวกับความต้องการไฮโดรเจน การระดมทุน และเส้นทางของฝ่ายบริหารสู่จุดคุ้มทุนในการดำเนินงาน
- รายได้ Q2 ถึง 178.3 ล้านดอลลาร์: ผลลัพธ์เอาชนะฉันทามติประมาณ 168.8 ล้านดอลลาร์ด้วย 9.5 ล้านดอลลาร์ และเพิ่มขึ้นประมาณ 9% ตามลำดับ การเอาชนะมีความสำคัญเพราะการแปลงแบ็คล็อกต้องสนับสนุนธุรกิจที่ยังคงใช้เงินสดและลงทุนในตลาดไฮโดรเจนหลายตลาด
- การติดตั้ง GenDrive เพิ่มขึ้น 125% เป็น 1,666 ยูนิต: การติดตั้งเพิ่มขึ้นมากกว่าสองเท่าจาก 739 ในปีก่อน ลูกค้าใหญ่สองรายวางแผนปรับปรุงมากกว่า 20,000 ยูนิตในสามปี สร้างความต้องการอุปกรณ์ บริการ และเชื้อเพลิงไฮโดรเจนที่เป็นไปได้หากการเปิดตัวยังคงตามกำหนดเวลา
- ฝ่ายบริหารยกระดับคำแนะนำการเติบโตรายได้ปี 2026 เป็น 15% ถึง 16%: ช่วงก่อนหน้าคือ 13% ถึง 15% ในขณะที่ฝ่ายบริหารยังคงมุ่งหวัง EBITDAS บวกใน Q4 การคาดการณ์จะมีความหมายมากขึ้นหากการเติบโตที่แข็งแกร่งกว่าจับคู่กับส่วนผสมที่ดีขึ้นและการใช้เงินสดที่ลดลง
- เป้าหมายการสร้างรายได้จากทรัพย์สินยังคงอยู่ที่ 275 ล้านดอลลาร์: ธุรกรรมที่ประกาศหลังสิ้นไตรมาสคาดว่าจะสร้างสภาพคล่อง 80 ล้านดอลลาร์ในระยะใกล้ โดยได้รับประมาณ 47 ล้านดอลลาร์ภายในต้นสิงหาคม ความก้าวหน้าลดความกดดันด้านการระดมทุนในทันที แต่การปิดที่ล่าช้าอาจนำความเสี่ยงจากการเจือจางกลับมาเป็นจุดสำคัญ
Plug Power (PLUG) คืออะไร?
Plug Power เป็นบริษัทเทคโนโลยีไฮโดรเจนแบบรวมที่ออกแบบเซลล์เชื้อเพลิงแลกเปลี่ยนโปรตอน ระบบการจัดการวัสดุ GenDrive ผลิตภัณฑ์พลังงานคงที่ GenSure และเครื่องแยกน้ำ GenEco นอกจากนี้ยังพัฒนาโรงงานผลิตไฮโดรเจน การทำให้เป็นของเหลว การเก็บรักษา การขนส่ง และโครงสร้างพื้นฐานการเติมเชื้อเพลิง รายได้มาจากการขายอุปกรณ์ สัญญาบริการ และเชื้อเพลิงไฮโดรเจนที่จัดหาให้กับระบบที่ติดตั้งแล้ว โมเดลนี้มีวัตถุประสงค์เพื่อรวมรายได้โครงการล่วงหน้ากับความต้องการตลาดหลังการขายที่เกิดขึ้นซ้ำ
กลยุทธ์ระยะยาวคือขยายฐานเซลล์เชื้อเพลิงที่ติดตั้งในขณะที่แปลงโครงการเครื่องแยกน้ำขนาดใหญ่และปรับปรุงเศรษฐศาสตร์ทั่วเครือข่ายไฮโดรเจน Amazon, Walmart และ Carrefour เป็นลูกค้าการจัดการวัสดุที่ได้รับการตั้งชื่อ และลูกค้าใหญ่สองรายตั้งใจจะปรับปรุงยูนิต GenDrive มากกว่า 20,000 ยูนิตในสามปี Plug ยังกำลังพัฒนาโครงการกับ Carlton Power, Hy2gen, Orica, Galp, Iberdrola และ BP ให้บริษัทได้สัมผัสกับไฮโดรเจนอุตสาหกรรมนอกเหนือจากกองเรือคลังสินค้า
อ่านเพิ่มเติม: หุ้นพลังงาน AI ที่ดีที่สุดที่ควรซื้อในปี 2026: นิวเคลียร์ แก๊ส เซลล์เชื้อเพลิง และการสร้างระบบพลังงาน AI
ภาพรวมผลประกอบการ Q2 2026 ของ Plug Power (PLUG): การเอาชนะรายได้และการปรับปรุงอัตรากำไรสนับสนุนการพลิกฟื้น
Plug รายงานรายได้ Q2 178.3 ล้านดอลลาร์เทียบกับที่คาดหวังประมาณ 168.8 ล้านดอลลาร์ ขาดทุนปรับปรุงแล้ว 0.07 ดอลลาร์ต่อหุ้นเทียบกับขาดทุน 0.10 ดอลลาร์ที่คาดหวัง และอัตรากำไรขั้นต้นใกล้จุดคุ้มทุนเทียบกับลบ 31% ในปีก่อน ค่าใช้จ่ายในการดำเนินงานลดลงประมาณ 50% เป็น 62 ล้านดอลลาร์ การใช้เงินสดสุทธิลดลง 58% ตามลำดับเป็น 61 ล้านดอลลาร์ และคำแนะนำการเติบโตรายได้ปี 2026 เพิ่มขึ้นเป็น 15% ถึง 16% ทำให้สภาพคล่องเป็นการแลกเปลี่ยนกลาง
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Q2 2026 ของ Plug Power (PLUG): การเอาชนะรายได้ 178.3 ล้านดอลลาร์และการคาดการณ์ปี 2026 ที่สูงขึ้นยกระดับหุ้น 5.21%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q2 2026 |
ฉันทามติ 168.8 ล้านดอลลาร์ |
178.3 ล้านดอลลาร์ |
เอาชนะ 9.5 ล้านดอลลาร์เหนือฉันทามติและเพิ่มขึ้นประมาณ 9% ตามลำดับ |
|
EPS ปรับปรุงแล้ว Q2 |
ขาดทุน 0.10 ดอลลาร์ |
ขาดทุน 0.07 ดอลลาร์ |
เอาชนะ การขาดทุนแคบลง 0.03 ดอลลาร์จากฉันทามติและ 0.11 ดอลลาร์แคบลง YoY |
|
GAAP EPS Q2 |
ขาดทุน 0.17 ดอลลาร์ |
ขาดทุน 0.14 ดอลลาร์ |
เอาชนะ ดีขึ้นจากขาดทุน 0.20 ดอลลาร์ใน Q2 2025 |
|
อัตรากำไรขั้นต้น Q2 |
คาดหวังการปรับปรุง |
ประมาณจุดคุ้มทุน |
ปรับปรุงแล้ว เพิ่มขึ้นจากลบ 31% YoY และลบ 13% ใน Q1 |
|
ค่าใช้จ่ายในการดำเนินงาน |
การควบคุมต้นทุน |
ประมาณ 62 ล้านดอลลาร์ |
ปรับปรุงแล้ว ลดลงประมาณ 50% เปรียบเทียบปีต่อปี |
|
การใช้เงินสดสุทธิ |
การใช้ที่ลดลง |
ประมาณ 61 ล้านดอลลาร์ |
ปรับปรุงแล้ว ลดลงประมาณ 58% ตามลำดับ |
|
เงินสดที่ไม่มีข้อจำกัด |
ไม่มี |
ประมาณ 162 ล้านดอลลาร์ |
วัดได้ สภาพคล่องยังคงขึ้นอยู่กับการสร้างรายได้และการระดมทุน |
|
การเติบโตรายได้ปี 2026 |
ก่อนหน้า 13% ถึง 15% |
15% ถึง 16% |
ยกระดับ แบ็คล็อกครึ่งหลังที่แข็งแกร่งกว่าสนับสนุนช่วงใหม่ |
- รายได้ 178.3 ล้านดอลลาร์เอาชนะฉันทามติ 9.5 ล้านดอลลาร์: รายได้เพิ่มขึ้นประมาณ 9% ตามลำดับ แสดงจังหวะการจัดส่งที่ดีขึ้น การทดสอบครั้งต่อไปคือว่าแบ็คล็อกครึ่งหลังจะแปลงตามกำหนดเวลาหรือไม่ เพราะการล่าช้าซ้ำแล้วซ้ำเล่าจะทำให้ความเชื่อมั่นในทั้งการคาดการณ์ประจำปีที่ยกระดับและแผนสภาพคล่องลดลง
- การขาดทุนปรับปรุงแล้วลดลงเหลือ 0.07 ดอลลาร์ต่อหุ้น: ผลลัพธ์เอาชนะการขาดทุน 0.10 ดอลลาร์ตามฉันทามติและดีขึ้นจากการขาดทุน 0.18 ดอลลาร์ในปีก่อน เศรษฐศาสตร์ต่อหน่วยที่ดีขึ้นกำลังไปถึงงบกำไรขาดทุน แม้ว่า EBITDAS บวกยังคงขึ้นอยู่กับการเติบโตรายได้ที่ยั่งยืน ส่วนผสม และการควบคุมต้นทุน
- อัตรากำไรขั้นต้นดีขึ้นประมาณ 31 เปอร์เซ็นต์พอยต์: อัตรากำไรเปลี่ยนจากลบ 31% ใน Q2 2025 เป็นประมาณจุดคุ้มทุน นั่นเป็นหนึ่งในสัญญาณการพลิกฟื้นที่ชัดเจนที่สุด แม้ว่าอัตรากำไรเชื้อเพลิงติดลบอย่างหนักยังคงจำกัดความสามารถในการทำกำไรรวม
- ค่าใช้จ่ายในการดำเนินงานลดลงประมาณ 50% เป็น 62 ล้านดอลลาร์: ฐานต้นทุนที่ลดลงช่วยลดการขาดทุนควบคู่กับการปรับปรุงอัตรากำไรขั้นต้น การรักษาเงินออมเหล่านั้นมีความสำคัญเพราะ Plug ยังต้องระดมทุนสำหรับโครงการเครื่องแยกน้ำ การสนับสนุนลูกค้า และโครงสร้างพื้นฐานไฮโดรเจนในขณะที่มุ่งหวัง EBITDAS บวกใน Q4
- การใช้เงินสดสุทธิลดลง 58% เป็น 61 ล้านดอลลาร์: เงินสดที่ไม่มีข้อจำกัดอยู่ที่ประมาณ 162 ล้านดอลลาร์ ในขณะที่ธุรกรรมทรัพย์สินมุ่งหวังเงินได้ 275 ล้านดอลลาร์ การใช้ที่ลดลงขยายระยะเวลา แต่เวลาการสร้างรายได้และการระดมทุนแบบไม่เจือจางยังคงมีความสำคัญเมื่อพิจารณาถึงความทะเยอทะยานของโครงการที่กว้างขวางกว่าของ Plug
ภาพรวมการลงทุน Plug Power (PLUG) ปี 2026: Bull Case 5 ดอลลาร์ เทียบกับ Bear Case 1.20 ดอลลาร์
การคาดการณ์ปี 2026 ของ Plug Power ขึ้นอยู่กับว่าการติดตั้งที่เพิ่มขึ้น โครงการเครื่องแยกน้ำ และการลดต้นทุนสามารถเปลี่ยนอัตรากำไรที่ดีขึ้นให้กลายเป็นผลการดำเนินงานเชิงบวกได้หรือไม่ การเพิ่มขึ้นมาจากการแปลงแบ็คล็อกที่แข็งแกร่งขึ้นและการใช้เงินสดที่ลดลง ในขณะที่การล่าช้าของโครงการ เศรษฐศาสตร์เชื้อเพลิงที่อ่อนแอ และความต้องการด้านการเงินยังคงเป็นความเสี่ยงหลัก
Bull Case: ยอดขายและอัตรากำไรของโครงการที่แข็งแกร่งกว่าผลักดัน PLUG ไปสู่ 5 ดอลลาร์
Bull Case สมมติว่าโอกาสการปรับปรุง 20,000 ยูนิตดำเนินไปตามกำหนดเวลา โครงการเครื่องแยกน้ำเช่น Orica และ Carlton Power แปลงเป็นรายได้ และอัตรากำไรบริการยังคงเป็นบวก อัตรากำไรขั้นต้นประมาณจุดคุ้มทุนของ Q2 และการลดลง 50% ในค่าใช้จ่ายในการดำเนินงานแสดงให้เห็นว่ายอดขายที่เพิ่มขึ้นสามารถแปลงเป็นการใช้ประโยชน์จากการดำเนินงานที่ดีขึ้น
การเคลื่อนไหวไปสู่ 5 ดอลลาร์จะต้องมี EBITDAS บวกใน Q4 การปรับปรุงเพิ่มเติมจากอัตรากำไรเชื้อเพลิงลบ 48% และความก้าวหน้าที่มองเห็นได้ไปสู่เป้าหมายการสร้างรายได้ 275 ล้านดอลลาร์ การเติบโต 15% ถึง 16% ต่อปีที่ยั่งยืนโดยไม่มีการระดมทุนหุ้นแบบเจือจางขนาดใหญ่จะเสริมสร้างกรณี
Base Case: การเติบโตรายได้ที่คงที่ทำให้ PLUG อยู่ระหว่าง 2.25 และ 3.50 ดอลลาร์
Base Case สมมติว่าการจัดการวัสดุและการบริการสนับสนุนการคาดการณ์รายได้ที่ยกระดับในขณะที่โครงการเครื่องแยกน้ำก้าวหน้าอย่างไม่สม่ำเสมอ อัตรากำไรขั้นต้นอยู่ใกล้จุดคุ้มทุนหรือเป็นบวกเล็กน้อย แต่การใช้เงินสดประมาณ 61 ล้านดอลลาร์รายไตรมาสและเงินสดที่ไม่มีข้อจำกัด 162 ล้านดอลลาร์ทำให้ความเสี่ยงด้านการเงินยังคงเป็นจุดสำคัญ
PLUG อาจซื้อขายส่วนใหญ่ระหว่าง 2.25 และ 3.50 ดอลลาร์ภายใต้เงื่อนไขเหล่านี้ การเติบโตการติดตั้ง อัตรากำไรบริการ 27% และต้นทุนการดำเนินงานที่ลดลงจะสนับสนุนช่วงนี้ การอนุมัติโครงการที่ช้าลงหรือการขายทรัพย์สินที่ล่าช้าจะจำกัดส่วนบน
Bear Case: การล่าช้าของโครงการและการใช้เงินสดดึง PLUG ไปสู่ 1.20 ดอลลาร์
Bear Case สมมติว่าโครงการเครื่องแยกน้ำขนาดใหญ่ลื่น เศรษฐศาสตร์เชื้อเพลิงยังคงติดลบอย่างหนัก และการปรับปรุงการจัดการวัสดุแปลงช้ากว่าที่วางแผนไว้ ด้วยเงินสดที่ไม่มีข้อจำกัดประมาณ 162 ล้านดอลลาร์ ณ สิ้นไตรมาส การใช้ต่อเนื่องอาจทำให้การระดมทุนภายนอกเร่งด่วนมากขึ้นแม้จะมีการประกาศธุรกรรมทรัพย์สิน
การเคลื่อนไหวไปสู่ 1.20 ดอลลาร์จะมีโอกาสมากขึ้นหาก EBITDAS ใน Q4 ยังคงติดลบ การเติบโตปี 2026 ต่ำกว่า 15% หรือรายได้จากการสร้างรายได้พลาดเป้าหมาย 275 ล้านดอลลาร์ ผลลัพธ์เหล่านั้นจะทำให้กรณีการพลิกฟื้นอย่อนแอลงและเพิ่มความเสี่ยงจากการเจือจาง
คาดการณ์ราคาหุ้น PLUG สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
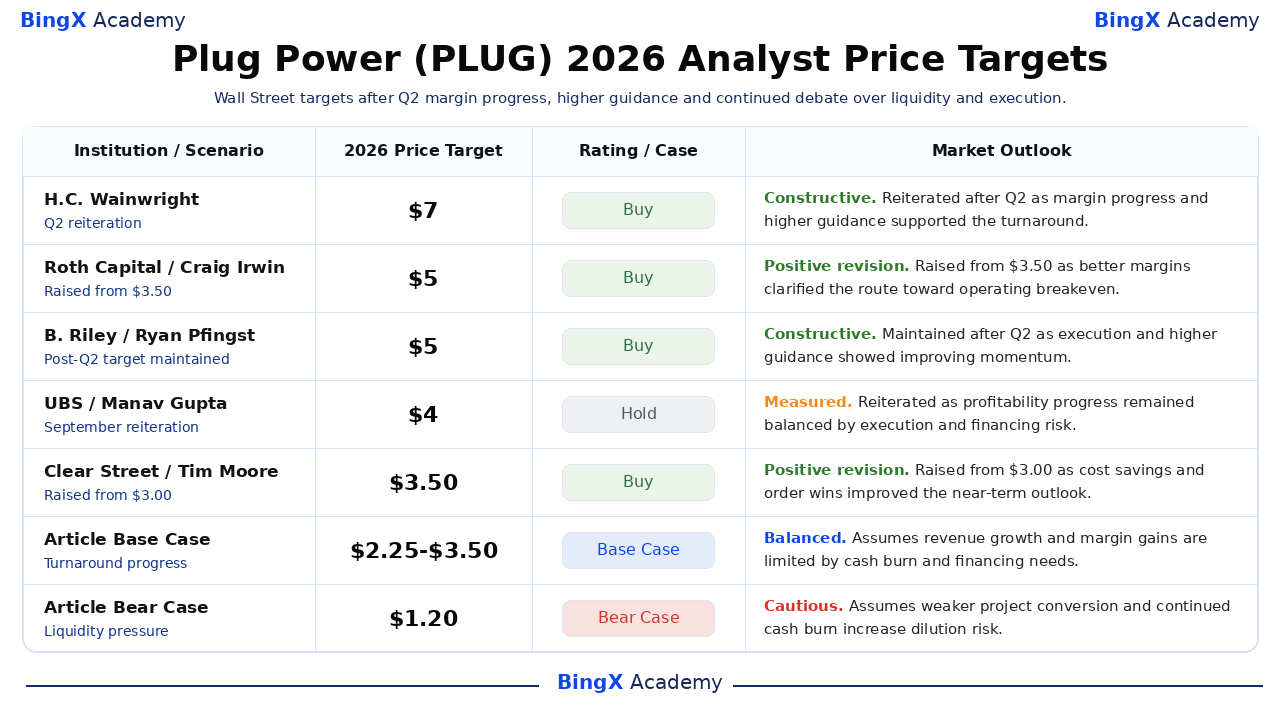
เป้าหมาย Wall Street ยังคงกระจายตัวอย่างผิดปกติเพราะนักวิเคราะห์เห็นพ้องกันว่าการดำเนินงาน Q2 ดีขึ้น แต่มีความแตกต่างเกี่ยวกับความคงทนของการเพิ่มขึ้นของอัตรากำไรและการระดมทุนที่มีอยู่ เป้าหมายที่เลือกมีตั้งแต่ 2.75 ถึง 7 ดอลลาร์ เปรียบเทียบกับการปิด 2.04 ดอลลาร์เมื่อ 23 กันยายน ดังนั้นนักลงทุนควรอ่านเป้าหมายแต่ละตัวควบคู่กับสมมติฐานการดำเนินงานที่ลงวันที่แทนที่จะเป็นสัญญา
|
สถาบัน / นักวิเคราะห์ |
เป้าหมายราคาปี 2026 |
การให้คะแนน |
ภาพรวมตลาด |
|
H.C. Wainwright / Amit Dayal |
7.00 ดอลลาร์ |
ซื้อ |
สร้างสรรค์ 11 สิงหาคม: ยืนยันซ้ำหลัง Q2 เนื่องจากความก้าวหน้าอัตรากำไรและคำแนะนำที่สูงขึ้นสนับสนุนการพลิกฟื้น |
|
Roth Capital / Craig Irwin |
5.00 ดอลลาร์ |
ซื้อ |
การปรับปรุงเชิงบวก 12 สิงหาคม: ยกจาก 3.50 ดอลลาร์หลังจากอัตรากำไรที่ดีขึ้นทำให้เส้นทางสู่จุดคุ้มทุนชัดเจนขึ้น |
|
B. Riley / Ryan Pfingst |
5.00 ดอลลาร์ |
ซื้อ |
สร้างสรรค์ 11 สิงหาคม: รักษาไว้เนื่องจากการดำเนินงาน Q2 และคำแนะนำที่ยกระดับแสดงให้เห็นโมเมนตัมที่ดีขึ้น |
|
UBS / Manav Gupta |
4.00 ดอลลาร์ |
ถือ |
วัดผล 16 กันยายน: ยืนยันซ้ำเนื่องจากความก้าวหน้าด้านความสามารถในการทำกำไรยังคงสมดุลด้วยความเสี่ยงด้านการเงิน |
|
Clear Street / Tim Moore |
3.50 ดอลลาร์ |
ซื้อ |
การปรับปรุงเชิงบวก 29 เมษายน: ยกจาก 3.00 ดอลลาร์เนื่องจากการประหยัดต้นทุนและคำสั่งซื้อปรับปรุงการคาดการณ์ |
|
RBC Capital / Christopher Dendrinos |
2.75 ดอลลาร์ |
ประสิทธิภาพภาค |
สมดุล 11 สิงหาคม: รักษามุมมองความเสี่ยงเก็งกำไรเนื่องจากคำแนะนำที่สูงขึ้นเผชิญคำถามสภาพคล่อง |
|
Base Case ของบทความ |
2.25 ถึง 3.50 ดอลลาร์ |
Base Case |
สมดุล สมมติว่าการเติบโตรายได้และการเพิ่มขึ้นของอัตรากำไรถูกจำกัดด้วยการใช้เงินสดและความต้องการด้านการเงิน |
|
Bear Case ของบทความ |
1.20 ดอลลาร์ |
Bear Case |
ระมัดระวัง สมมติว่าการแปลงโครงการที่อ่อนแอกว่าและการใช้เงินสดอย่างต่อเนื่องเพิ่มความเสี่ยงจากการเจือจาง |
วิธีซื้อขายหุ้น Plug Power (PLUG) ใน BingX
ซื้อขายการคาดการณ์ความต้องการไฮโดรเจน การฟื้นตัวของอัตรากำไร และสภาพคล่องของ Plug Power โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก PLUG สามารถตอบสนองอย่างรุนแรงต่อการตัดสินใจโครงการ ผลประกอบการ และการอัปเดตการเงิน ผู้ค้าควรกำหนดทั้งตัวเร่งและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
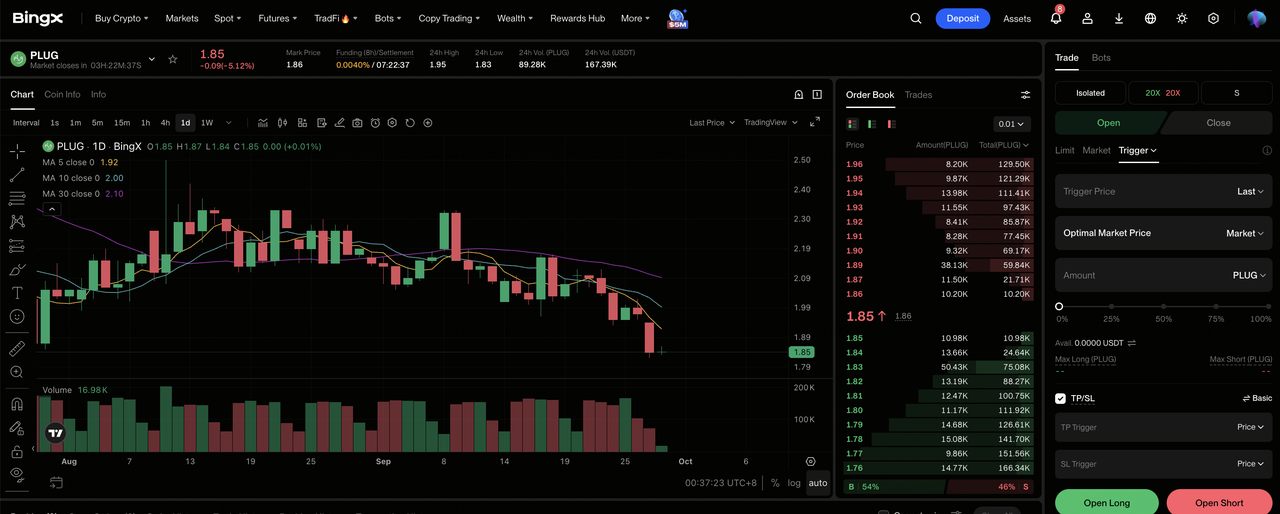
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงทะเบียน และไปยังส่วน TradFi เฉพาะทางในแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Plug Power (PLUG) ค้นหาและเลือกสัญญา ฟิวเจอร์ส PLUG-USDT แบบ perpetual
ขั้นตอนที่ 3: เลือกทิศทาง เลือก เปิด Long หากอัตรากำไร การติดตั้ง และสภาพคล่องเข้มแข็งขึ้น เลือกเปิด Short หากการล่าช้าของโครงการหรือความกดดันด้านการเงินทำให้เศรษฐศาสตร์ต่อหุ้นที่คาดหวังอ่อนแอลง
ขั้นตอนที่ 4: เลือกการใช้เลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความทนทานต่อความเสี่ยงของคุณ ช่วงรายปี 1.70 ถึง 4.58 ดอลลาร์แสดงให้เห็นว่าการใช้เลเวอเรจแบบอนุรักษ์นิยมและการจัดขนาดตำแหน่งที่ชัดเจนมีความสำคัญเพียงใด
ขั้นตอนที่ 5: ดำเนินโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย PLUG สามารถตอบสนองอย่างรวดเร็วต่อผลประกอบการ คำแนะนำ เหตุสำคัญของโครงการ การขายทรัพย์สิน และการระดมทุน
5 ความเสี่ยงที่ต้องจับตาดูสำหรับนักลงทุน Plug Power ในปี 2026
การปรับปรุงล่าสุดของ Plug ไม่ได้กำจัดความเสี่ยงด้านการเงิน การดำเนินงาน และนโยบายที่อยู่เบื้องหลังความผันผวนของหุ้น ความเสี่ยงแต่ละประการสามารถส่งผลต่อกระแสเงินสด การเจือจาง หรือการประเมินมูลค่าที่นักลงทุนกำหนดให้กับการพลิกฟื้น
- ความกดดันด้านสภาพคล่องสามารถเจือจางผู้ถือหุ้น: เงินสดที่ไม่มีข้อจำกัดอยู่ที่ประมาณ 162 ล้านดอลลาร์เทียบกับการใช้เงินสดสุทธิ 61 ล้านดอลลาร์รายไตรมาส หากแผนการสร้างรายได้ 275 ล้านดอลลาร์ล่าช้า Plug อาจต้องการหุ้นหรือหนี้ที่มีต้นทุนสูง ลดมูลค่าต่อหุ้นในอนาคต
- อัตรากำไรเชื้อเพลิงยังคงติดลบอย่างหนัก: อัตรากำไรขั้นต้นเชื้อเพลิงดีขึ้นจากลบ 91% เป็นประมาณลบ 48% แต่ธุรกิจยังคงขาดทุนเมื่อปริมาณเพิ่มขึ้น ความก้าวหน้าที่ช้าในการใช้ประโยชน์และประสิทธิภาพการผลิตอาจชดเชยการเพิ่มขึ้นจากอุปกรณ์และบริการ
- โครงการเครื่องแยกน้ำสามารถล่าช้าได้: ไปป์ไลน์รวมโอกาส 30 MW, 50 MW, 100 MW และ 275 MW แต่โครงการที่ประกาศไม่ได้รับประกันรายได้ระยะใกล้ การอนุญาต การระดมทุน หรือการตัดสินใจลงทุนขั้นสุดท้ายสามารถผลักดันการจัดส่งเข้าสู่ช่วงเวลาต่อมา
- การปรับปรุงลูกค้าใหญ่สร้างความเสี่ยงจากการกระจุกตัว: ลูกค้าสองรายอาจปรับปรุงยูนิต GenDrive มากกว่า 20,000 ยูนิตในสามปี การเปิดตัวที่ช้าลงจากลูกค้าใดลูกค้าหนึ่งจะส่งผลต่อความต้องการอุปกรณ์ บริการ และไฮโดรเจนในเวลาเดียวกัน
- นโยบายและการแข่งขันสามารถกดดันผลตอบแทน: กฎภาษีไฮโดรเจน ราคาไฟฟ้า และเงินอุดหนุนส่งผลต่อเศรษฐศาสตร์ของโครงการ ในขณะที่เซลล์เชื้อเพลิงแข่งขันกับแบตเตอรี่และระบบพลังงานสะอาดอื่นๆ แรงจูงใจที่อ่อนแอกว่าหรือการตั้งราคาเชิงรุกอาจลดการแปลงคำสั่งซื้อและอัตรากำไร
ความคิดสุดท้าย: คุณควรลงทุนใน Plug Power ในปี 2026 หรือไม่?
Plug Power มีหลักฐานการดำเนินงานที่แข็งแกร่งกว่าปีที่แล้ว: รายได้ Q2 178.3 ล้านดอลลาร์ อัตรากำไรขั้นต้นประมาณจุดคุ้มทุน ค่าใช้จ่ายในการดำเนินงานที่ลดลง 50% และเป้าหมายการเติบโตรายปี 15% ถึง 16% คำถามที่ยังไม่ได้รับการแก้ไขคือการเพิ่มขึ้นเหล่านั้นสามารถไปถึงกระแสเงินสดก่อนที่ข้อจำกัดด้านสภาพคล่องจะบังคับให้มีการระดมทุนที่ทำให้ผลประโยชน์สำหรับผู้ถือหุ้นอ่อนแอลงหรือไม่
Bull Case สนับสนุน 5 ดอลลาร์หาก EBITDAS ใน Q4 เปลี่ยนเป็นบวก เศรษฐศาสตร์เชื้อเพลิงดีขึ้น และโปรแกรมการสร้างรายได้ 275 ล้านดอลลาร์เสริมสร้างสภาพคล่อง Bear Case ชี้ไปที่ 1.20 ดอลลาร์หากการแปลงโครงการช้าลงหรือการเจือจางครอบงำ ผู้ค้าที่อนุรักษ์นิยมอาจรอการอัปเดตอัตรากำไรขั้นต้น การใช้เงินสด และการขายทรัพย์สินครั้งต่อไปก่อนที่จะเพิ่มการเผชิญความเสี่ยง เพราะตัวเลขเหล่านั้นทดสอบการพลิกฟื้นโดยตรง
คำเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นอย่าง PLUG เกี่ยวข้องกับความเสี่ยงสูงในการสูญเสียเงินทุน การพลาดผลประกอบการ การล่าช้าของโครงการ การเปลี่ยนแปลงการเงิน การเปลี่ยนแปลงการประเมินมูลค่า และการซื้อขายแบบมีเลเวอเรจสามารถสร้างการสูญเสียอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนจัดสรรเงินทุน
บทความที่เกี่ยวข้อง
- หุ้นพลังงาน AI ที่ดีที่สุดที่ควรซื้อในปี 2026: นิวเคลียร์ แก๊ส เซลล์เชื้อเพลิง และการสร้างระบบพลังงาน AI
- หุ้นพลังงานและ ETF ที่ดีที่สุดที่ควรซื้อในปี 2026: วิกฤตพลังงาน AI พบกับความผันผวนทางภูมิรัฐศาสตร์
- คาดการณ์ราคา Bloom Energy (BE) ปี 2026: พลังงานศูนย์ข้อมูล AI สามารถผลักดัน BE ไปสู่ 350 ดอลลาร์ได้หรือไม่?
- คาดการณ์ราคา Oklo (OKLO) ปี 2026: เหตุสำคัญนิวเคลียร์สามารถผลักดัน OKLO ไปสู่ 100 ดอลลาร์ได้หรือไม่?
- คาดการณ์ราคา NuScale Power (SMR) ปี 2026: การแปลงโครงการสามารถผลักดัน SMR ไปสู่ 20 ดอลลาร์ได้หรือไม่?
