
Palo Alto Networks (PANW) เป็นบริษัทไซเบอร์ซีคิวริตี้ระดับองค์กรที่ครอบคลุมความปลอดภัยเครือข่าย การป้องกันคลาวด์ การดำเนินงานด้านความปลอดภัย และการจัดการตัวตน ไฟร์วอลล์รุ่นใหม่ยังคงเป็นรากฐานสำคัญ ในขณะที่แพลตฟอร์มซอฟต์แวร์ที่ทำรายได้ประจำอย่าง Prisma, Cortex และธุรกิจตัวตน Idira ที่ขยายใหม่กำลังมีความสำคัญมากขึ้นต่อการเติบโตในระยะยาว แพลตฟอร์มที่กว้างขึ้นนี้ทำให้ PANW มีโอกาสเข้าถึงการรวมกลุ่มผู้ขายและการใช้จ่ายด้านความปลอดภัย AI แม้ว่าจะเพิ่มความเสี่ยงด้านการบูรณาการ การดำเนินงาน และมูลค่า
ไตรมาสล่าสุดแสดงการขยายตัวอย่างรวดเร็วพร้อมช่องว่างที่กว้างขึ้นระหว่างผลกำไรที่รายงานและผลกำไรพื้นฐาน รายได้ Palo Alto Networks ไตรมาสที่ 4 ปีการเงิน 2026 เพิ่มขึ้น 34% เป็น 3.41 พันล้านดอลลาร์ ARR ด้านความปลอดภัยรุ่นใหม่เพิ่มขึ้น 63% เป็น 9.10 พันล้านดอลลาร์ และ RPO เติบโต 34% เป็น 21.2 พันล้านดอลลาร์ EPS แบบ Non-GAAP ถึง 1.02 ดอลลาร์ แม้ว่าการขาดทุนสุทธิ GAAP 282 ล้านดอลลาร์จะแสดงให้เห็นว่าการบัญชีการซื้อกิจการและการเงินสามารถทำให้ภาพรายได้ซับซ้อนได้
การคาดการณ์หุ้น PANW สำหรับปี 2026 ตอนนี้เน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณี AI-security และแพลตฟอร์มไนเซชัน: ลูกค้าสามารถรวมความปลอดภัยเครือข่าย คลาวด์ การดำเนินงาน และตัวตนบน Palo Alto Networks ในขณะที่ธุรกิจที่ซื้อมาเพิ่มรายได้ประจำและประสิทธิภาพการดำเนินงาน
- กรณีการบูรณาการและการเติบโตภายใน: ต้นทุนคลาวด์ การเจือจาง และค่าใช้จ่ายการบูรณาการอาจกดดันอัตรากำไรหากการเติบโตจากการซื้อกิจการปิดบังการจองที่อ่อนแอกว่าหรือชะลอการขายข้าม
คู่มือนี้แยกย่อยการคาดการณ์หุ้น PANW สถานการณ์ราคา 2026 ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยอ้างอิงจากการเปิดเผยผลประกอบการไตรมาสที่ 4 ปีการเงิน 2026 วันที่ 1 กันยายนของ Palo Alto Networks การยื่นเอกสารประจำปี และข้อมูลตลาดถึงวันที่ 18 กันยายน รวมถึง วิธีการซื้อขายฟิวเจอร์สหุ้น PANW บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Palo Alto Networks ที่ต้องรู้ในเดือนกันยายน 2026
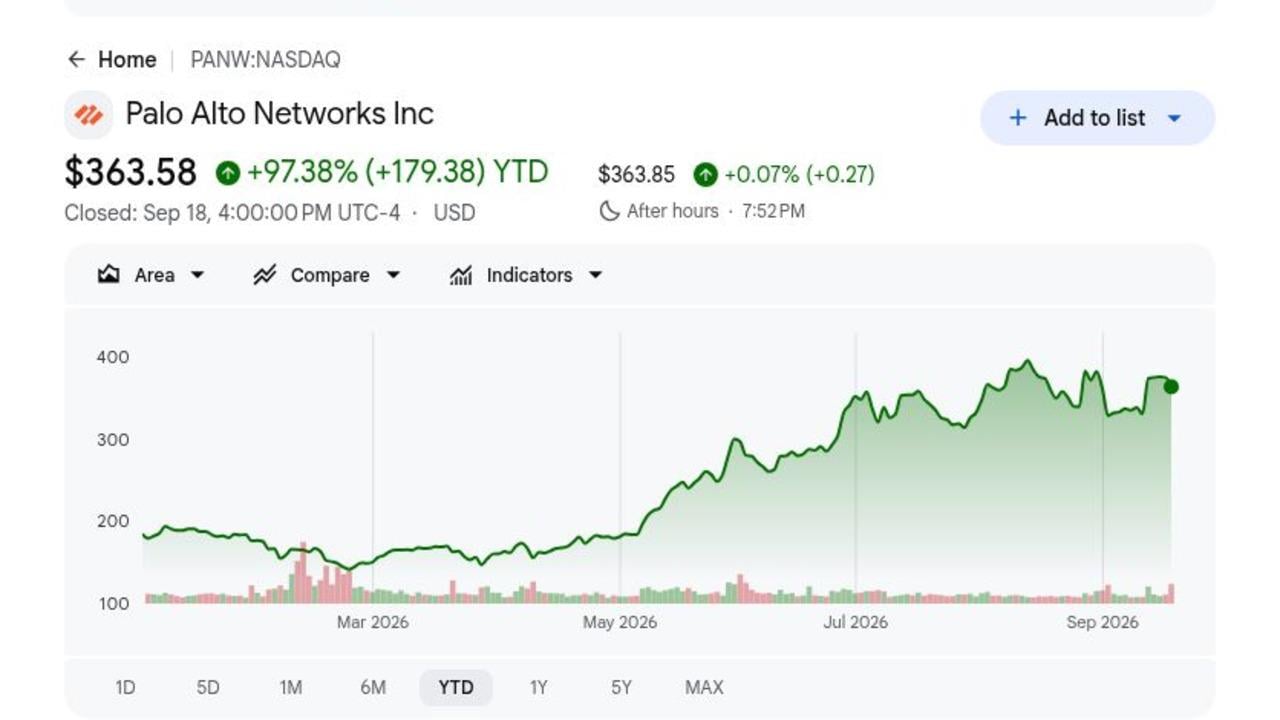
- PANW ปิดที่ 363.58 ดอลลาร์หลังจากเพิ่มขึ้น 97.38% ในปี 2026: การปิดวันที่ 18 กันยายนยังคงต่ำกว่าเป้าหมายนักวิเคราะห์เฉลี่ย 408.53 ดอลลาร์ของ Google Finance แม้จะเพิ่มขึ้นเกือบเท่าตัวในปีนี้ การเพิ่มขึ้นเพิ่มเติมตอนนี้ขึ้นอยู่กับการเพิ่มประมาณการและการดำเนินงานมากกว่าความกระตือรือร้นของภาคเพียงอย่างเดียว
- รายได้ไตรมาสที่ 4 ถึง 3.410 พันล้านดอลลาร์ เพิ่มขึ้น 34%: รายได้เอาชนะฉันทามติ 3.35 พันล้านดอลลาร์ด้วยประมาณ 58 ล้านดอลลาร์ การสมัครสมาชิกและการสนับสนุนมีส่วน 2.672 พันล้านดอลลาร์ หรือ 78% ของรายได้รวม แสดงว่าซอฟต์แวร์และบริการที่ทำรายได้ประจำครองธุรกิจแล้ว
- ARR ด้านความปลอดภัยรุ่นใหม่เพิ่มขึ้น 63% เป็น 9.10 พันล้านดอลลาร์: Palo Alto Networks เพิ่ม NGS ARR สุทธิใหม่เกือบ 1 พันล้านดอลลาร์ในไตรมาสที่ 4 ในขณะที่ RPO เพิ่มขึ้น 34% เป็น 21.2 พันล้านดอลลาร์ การเร่งความเร็วสนับสนุนกลยุทธ์แพลตฟอร์ม แม้ว่าการซื้อกิจการจะทำให้การเติบโตภายในเป็นตัวชี้วัดสำคัญที่ต้องติดตาม
- กระแสเงินสดฟรีที่ปรับแล้วถึง 1.289 พันล้านดอลลาร์ในไตรมาสที่ 4: การสร้างเงินสดเพิ่มขึ้น 35% เมื่อเทียบกับปีก่อน ในขณะที่อัตรากำไรกระแสเงินสดฟรีที่ปรับแล้วตลอดปีถึง 38.4% ฝ่ายจัดการคาดการณ์อัตรากำไรปีการเงิน 2027 ที่ 38.0% เนื่องจากต้นทุนการโฮสต์คลาวด์และการซื้อกิจการยังคงสูง
- คำแนะนำรายได้ปีการเงิน 2027 ถึง 14.10 พันล้านดอลลาร์ถึง 14.20 พันล้านดอลลาร์: จุดกลางอยู่ประมาณ 310 ล้านดอลลาร์เหนือฉันทามติ FactSet 13.84 พันล้านดอลลาร์ที่อ้างหลังผลประกอบการ ฝ่ายจัดการยังคาดหวัง NGS ARR ที่ 11.075 พันล้านดอลลาร์ถึง 11.175 พันล้านดอลลาร์และยังคงตั้งเป้า 20 พันล้านดอลลาร์ภายในปีการเงิน 2030
Palo Alto Networks (PANW) คืออะไร?
Palo Alto Networks พัฒนาผลิตภัณฑ์ไซเบอร์ซีคิวริตี้ที่ใช้โดยองค์กร รัฐบาล และผู้ให้บริการเพื่อปกป้องเครือข่าย ปริมาณงานคลาวด์ จุดปลายทาง แอปพลิเคชัน ข้อมูล และตัวตน บริษัทขายไฟร์วอลล์ฮาร์ดแวร์พร้อมกับการสมัครสมาชิกซอฟต์แวร์ การสนับสนุน และบริการที่ส่งมอบผ่านคลาวด์ สร้างการผสมผสานระหว่างรายได้จากผลิตภัณฑ์และรายได้สัญญาประจำ แพลตฟอร์มหลักรวมถึง Network และ AI Security, Cortex security operations, Prisma Cloud และ Idira identity-security portfolio ลูกค้ามากกว่า 70,000 รายใช้ผลิตภัณฑ์ ในขณะที่ Unit 42 จัดหาข่าวกรองภัยคุกคามและความเชี่ยวชาญในการตอบสนองเหตุการณ์ที่ให้ข้อมูลการพัฒนาผลิตภัณฑ์และการมีส่วนร่วมของลูกค้า
กลยุทธ์ระยะยาวเน้นไปที่แพลตฟอร์มไนเซชัน ซึ่งสนับสนุนให้ลูกค้ารวมเครื่องมือความปลอดภัยแยกต่างหากเข้าสู่แพลตฟอร์ม Palo Alto Networks ที่รวมกันน้อยลง CyberArk ขยายการเข้าถึงที่มีสิทธิ์และความปลอดภัยตัวตน Chronosphere เพิ่มการสังเกตคลาวด์ และ Console ขยาย Cortex เข้าสู่การดำเนินงานองค์กรที่ใช้เอเจนต์ Prisma AIRS ผ่าน ARR 100 ล้านดอลลาร์ภายในสี่ไตรมาส XSIAM เกิน ARR 700 ล้านดอลลาร์ด้วยลูกค้ามากกว่า 1,000 ราย และฝ่ายจัดการเปิดเผยข้อตกลงแพลตฟอร์มขนาดใหญ่ไตรมาสที่ 4 มูลค่า 126 ล้านดอลลาร์ 72 ล้านดอลลาร์ และ 53 ล้านดอลลาร์ การเพิ่มเติมเหล่านี้ขยายโอกาสนอกเหนือจากไฟร์วอลล์ แม้ว่าการบูรณาการที่ประสบความสำเร็จจะกำหนดว่าพอร์ตโฟลิโอที่ขยายจะสร้างการขายข้ามที่ยั่งยืนแทนที่จะเป็นความซับซ้อนที่สูงขึ้น
Palo Alto Networks (PANW) ภาพรวมผลประกอบการไตรมาสที่ 4 ปีการเงิน 2026: การเติบโตของรายได้ ARR และกระแสเงินสด
Palo Alto Networks ส่งมอบรายได้ 3.410 พันล้านดอลลาร์เทียบกับ 3.35 พันล้านดอลลาร์ที่คาดหวัง EPS แบบ non-GAAP 1.02 ดอลลาร์เทียบกับ 0.98 ดอลลาร์ที่คาดหวัง และ NGS ARR 9.10 พันล้านดอลลาร์ เพิ่มขึ้น 63% RPO เพิ่มขึ้น 34% เป็น 21.2 พันล้านดอลลาร์ ในขณะที่กระแสเงินสดฟรีที่ปรับแล้วถึง 1.289 พันล้านดอลลาร์ คำแนะนำรายได้ปีการเงิน 2027 ที่ 14.10 พันล้านดอลลาร์ถึง 14.20 พันล้านดอลลาร์เกินฉันทามติ FactSet 13.84 พันล้านดอลลาร์ แม้ว่าการขาดทุนสุทธิ GAAP 282 ล้านดอลลาร์และอัตรากำไรขั้นต้นที่ต่ำกว่าจะทำให้คุณภาพการซื้อกิจการและผลกำไรยังคงเป็นศูนย์กลางของการอภิปราย
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ไตรมาสที่ 4 ปีการเงิน 2026 |
ฉันทามติ 3.35 พันล้านดอลลาร์ |
3.410 พันล้านดอลลาร์ |
เอาชนะ ประมาณ 58 ล้านดอลลาร์เหนือฉันทามติและเพิ่มขึ้น 34% เมื่อเทียบกับปีก่อน |
|
EPS เจือจางแบบ non-GAAP ไตรมาสที่ 4 |
ฉันทามติ 0.98 ดอลลาร์ |
1.02 ดอลลาร์ |
เอาชนะ สี่เซ็นต์เหนือฉันทามติและเจ็ดเซ็นต์เหนือปีก่อน |
|
EPS เจือจาง GAAP ไตรมาสที่ 4 |
0.36 ดอลลาร์เมื่อปีก่อน |
$(0.35) |
ลดลง รายการการซื้อกิจการและตั๋วเงินแปลงสภาพขับเคลื่อนการขาดทุน GAAP |
|
ARR ด้านความปลอดภัยรุ่นใหม่ |
5.58 พันล้านดอลลาร์เมื่อปีก่อน |
9.10 พันล้านดอลลาร์ |
เร่งความเร็ว ARR เติบโต 63% และเพิ่มเกือบ 1 พันล้านดอลลาร์ในไตรมาสที่ 4 |
|
ภาระผูกพันการดำเนินงานที่เหลือ |
15.8 พันล้านดอลลาร์เมื่อปีก่อน |
21.2 พันล้านดอลลาร์ |
ขยาย งานสะสมที่ทำสัญญาเติบโต 34% เมื่อเทียบกับปีก่อน |
|
รายได้การดำเนินงานแบบ non-GAAP ไตรมาสที่ 4 |
768 ล้านดอลลาร์เมื่อปีก่อน |
1.011 พันล้านดอลลาร์ |
ดีขึ้น รายได้การดำเนินงานเพิ่มขึ้น 32% แม้มีต้นทุนบูรณาการ |
|
กระแสเงินสดฟรีที่ปรับแล้วไตรมาสที่ 4 |
954 ล้านดอลลาร์เมื่อปีก่อน |
1.289 พันล้านดอลลาร์ |
ดีขึ้น การสร้างเงินสดเพิ่มขึ้น 35% เมื่อเทียบกับปีก่อน |
|
มุมมองรายได้ไตรมาสที่ 1 ปีการเงิน 2027 |
— |
3.300-3.310 พันล้านดอลลาร์ |
มุมมองการเติบโต ฝ่ายจัดการคาดหวังการเติบโต 33%-34% เมื่อเทียบกับปีก่อน |
|
มุมมองรายได้ปีการเงิน 2027 |
ฉันทามติ FactSet 13.84 พันล้านดอลลาร์ |
14.10-14.20 พันล้านดอลลาร์ |
เหนือฉันทามติ จุดกลางบ่งบอกการเติบโต 23%-24% |
|
อัตรากำไรกระแสเงินสดฟรีที่ปรับแล้วปีการเงิน 2027 |
38.4% ในปีการเงิน 2026 |
38.00% |
ยืดหยุ่น คำแนะนำดูดซับการบูรณาการและการลงทุนคลาวด์ |
- รายได้ 3.410 พันล้านดอลลาร์เอาชนะฉันทามติประมาณ 58 ล้านดอลลาร์: รายได้เติบโต 34% จาก 2.536 พันล้านดอลลาร์เมื่อปีก่อน รายได้การสมัครสมาชิกและการสนับสนุนถึง 2.672 พันล้านดอลลาร์ ยืนยันว่าบริการประจำยังคงเป็นเครื่องยนต์การเติบโตหลักแม้ว่าการซื้อกิจการจะทำให้การเปรียบเทียบภายในซับซ้อน
- EPS แบบ Non-GAAP 1.02 ดอลลาร์เอาชนะฉันทามติ 0.04 ดอลลาร์: รายได้การดำเนินงานแบบ non-GAAP เพิ่มขึ้นเป็น 1.011 พันล้านดอลลาร์จาก 768 ล้านดอลลาร์ รองรับอัตรากำไร 29.6% การขาดทุน GAAP ต่อหุ้น 0.35 ดอลลาร์แสดงให้เห็นว่าทำไมนักลงทุนยังคงต้องติดตามการปรับเกี่ยวกับการซื้อกิจการควบคู่กับความก้าวหน้าในการดำเนินงาน
- NGS ARR ถึง 9.10 พันล้านดอลลาร์และเติบโต 63%: Palo Alto Networks เพิ่ม NGS ARR เกือบ 1 พันล้านดอลลาร์ในหนึ่งไตรมาส ในขณะที่ลูกค้าแพลตฟอร์มโพสต์การคงไว้รายได้สุทธิเหนือ 120% ประมาณ 220 แพลตฟอร์มเพิ่มเติมในไตรมาสที่ 4 สนับสนุนเรื่องการขายข้าม แม้ว่าการเติบโต ARR ปีการเงิน 2027 คาดว่าจะชะลอลงเป็น 22% ถึง 23%
- กระแสเงินสดฟรีที่ปรับแล้วเพิ่มขึ้น 35% เป็น 1.289 พันล้านดอลลาร์: กระแสเงินสดฟรีที่ปรับแล้วตลอดปีถึง 4.414 พันล้านดอลลาร์ด้วยอัตรากำไร 38.4% มุมมอง 38.0% ปีการเงิน 2027 ของฝ่ายจัดการแสดงให้เห็นว่าการสร้างเงินสดควรยังคงแข็งแกร่งแม้มีต้นทุนการโฮสต์คลาวด์และการบูรณาการที่สูงขึ้น
- คำแนะนำรายได้ปีการเงิน 2027 ที่ 14.10 พันล้านดอลลาร์ถึง 14.20 พันล้านดอลลาร์บ่งบอกการเติบโต 23% ถึง 24%: รายได้ Cortex คาดว่าจะเติบโตประมาณ 30% ในขณะที่ Idira คาดว่าจะสร้างประมาณ 1.5 พันล้านดอลลาร์ด้วยการเติบโตโปรฟอร์มาในหลักเลขตัวเดียวถึง 20% การดำเนินงานตอนนี้ขึ้นอยู่กับการบูรณาการที่ราบรื่นและความต้องการความปลอดภัยเครือข่ายภายในที่ยั่งยืน
มุมมองการลงทุน Palo Alto Networks (PANW) 2026: กรณีบูลล์ 475 ดอลลาร์ เทียบกับ กรณีแบร์ 300 ดอลลาร์
มุมมอง 2026 ของ Palo Alto Networks ขึ้นอยู่กับว่าการรวมแพลตฟอร์ม ความต้องการความปลอดภัย AI และการซื้อกิจการล่าสุดสามารถรักษาการเติบโต ARR ที่แข็งแกร่งโดยไม่ทำให้อัตรากำไรอ่อนแอ การเพิ่มขึ้นมาจากการขายข้ามที่ลึกขึ้นและการบูรณาการที่เร็วขึ้น ในขณะที่ความต้องการภายในที่ช้าลงและการบีบอัดมูลค่ายังคงเป็นความเสี่ยงหลัก
กรณีบูลล์: ความต้องการความปลอดภัย AI ที่แข็งแกร่งผลัก PANW ไปสู่ 475 ดอลลาร์
กรณีบูลล์สมมติว่าลูกค้าคงรวมการใช้จ่ายด้านความปลอดภัยทั่วทั้ง Network และ AI Security, Cortex, cloud และ Idira NGS ARR จะต้องจบปีการเงิน 2027 เหนือเพดานคำแนะนำ 11.175 พันล้านดอลลาร์ ในขณะที่สัญญาขนาดใหญ่และการคงไว้มากกว่า 120% ในหมู่ลูกค้าแพลตฟอร์มสนับสนุนการขายข้ามที่แข็งแกร่งกว่า
การเคลื่อนไหวไปสู่ 475 ดอลลาร์จะต้องการให้การบูรณาการ CyberArk และ Chronosphere ยังคงนำหน้าแผนสาม-หกเดือน อัตรากำไรการดำเนินงานเกิน 29.5% และอัตรากำไรกระแสเงินสดฟรีอยู่ใกล้ 38% การเติบโตต่อเนื่องจาก Prisma AIRS, XSIAM และการสังเกตจะแสดงว่า AI กำลังขยายโอกาสรายได้โดยไม่ทำให้ความสามารถในการทำกำไรอ่อนแอ
กรณีพื้นฐาน: การเติบโตด้านความปลอดภัยคงที่รักษา PANW ระหว่าง 380 ดอลลาร์และ 420 ดอลลาร์
กรณีพื้นฐานสมมติว่ารายได้ปีการเงิน 2027 ตกใกล้จุดกลาง 14.15 พันล้านดอลลาร์และ NGS ARR ถึงประมาณ 11.1 พันล้านดอลลาร์ แพลตฟอร์มไนเซชันยังคงมีประสิทธิภาพ แม้ว่านักลงทุนจะแยกการเติบโต ARR ที่รายงาน 63% จากการเติบโตภายในที่ช้าลงและรอหลักฐานที่ชัดเจนกว่าว่ารายได้ที่ซื้อมาสามารถรักษาอัตรากำไรปัจจุบัน
PANW สามารถซื้อขายส่วนใหญ่ระหว่าง 380 ดอลลาร์และ 420 ดอลลาร์ภายใต้เงื่อนไขเหล่านี้ การเติบโต RPO ใกล้ 20% อัตรากำไรการดำเนินงานใกล้ 29.5% และอัตรากำไรกระแสเงินสดฟรีที่ปรับแล้วประมาณ 38% จะสนับสนุนช่วง การจองภายในที่อ่อนแอหรือการประสานการซื้อกิจการที่ล่าช้าจะจำกัดการเพิ่มขึ้นเพิ่มเติม
กรณีแบร์: การเติบโตที่ช้าลงและต้นทุนที่สูงขึ้นดึง PANW ไปสู่ 300 ดอลลาร์
กรณีแบร์สมมติว่าความต้องการภายในชะลอลงหลังจากการเร่งที่ขับเคลื่อนด้วยการซื้อกิจการ ในขณะที่ต้นทุนการโฮสต์คลาวด์ ฮาร์ดแวร์ และการบูรณาการกดดันอัตรากำไร การเติบโต NGS ARR ต่ำกว่า 22% การเติบโต RPO ต่ำกว่า 19% หรือการคงไว้ที่อ่อนแอกว่าในหมู่ลูกค้าแพลตฟอร์มจะท้าทายกลยุทธ์การรวม
การเคลื่อนไหวไปสู่ 300 ดอลลาร์จะมีโอกาสมากขึ้นหากรายได้ปีการเงิน 2027 ตกต่ำกว่า 14.1 พันล้านดอลลาร์ อัตรากำไรการดำเนินงานพลาด 29.5% หรือการเจือจางทำให้การเติบโตผลกำไรต่อหุ้นอ่อนแอ PANW ยังคงสามารถขยายภายใต้สถานการณ์นี้ แต่ตัวคูณมูลค่าที่ต่ำกว่าจะสะท้อนความเชื่อมั่นที่อ่อนแอลงในคุณภาพและความสามารถในการทำกำไรของการเติบโตนั้น
การคาดการณ์ราคาหุ้น PANW สำหรับปี 2026 โดยนักวิเคราะห์วอลล์สตรีท
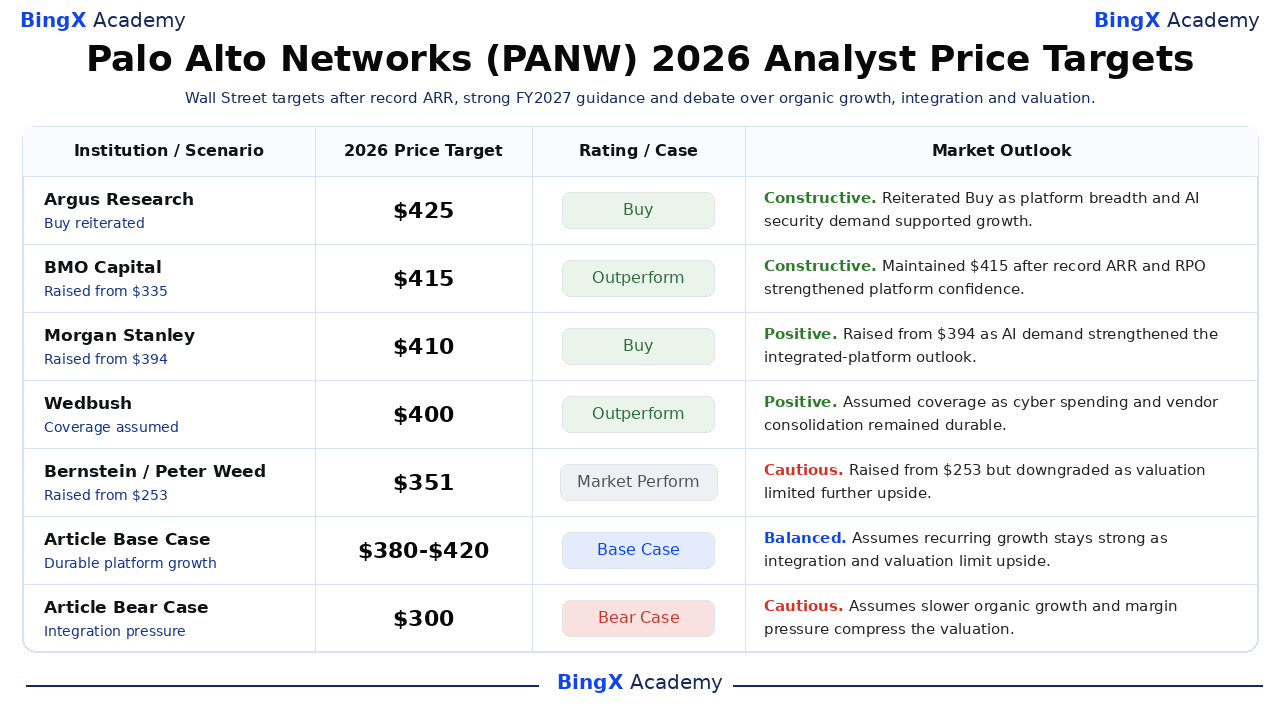
วอลล์สตรีทยังคงสร้างสรรค์อย่างกว้างขวางหลังไตรมาสที่ 4 แม้ว่าเป้าหมายจาก 351 ดอลลาร์ถึง 425 ดอลลาร์จะแสดงความไม่เห็นด้วยเกี่ยวกับการเติบโตที่นำโดยการซื้อกิจการและมูลค่า Google Finance ระบุเป้าหมายเฉลี่ย 408.53 ดอลลาร์ข้ามนักวิเคราะห์ 41 คนณ วันที่ 21 กันยายน เทียบกับการปิดวันที่ 18 กันยายนที่ 363.58 ดอลลาร์ ตารางแยกการกระทำของนักวิเคราะห์ออกจากสถานการณ์ Base และ Bear ของบทความ
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
มุมมองตลาด |
|
Argus Research |
425 ดอลลาร์ |
Buy |
สร้างสรรค์ 3 กันยายน: ย้ำ Buy เนื่องจากความกว้างของแพลตฟอร์มและความต้องการความปลอดภัยที่ขับเคลื่อนโดย AI สนับสนุนมุมมองการเติบโตพรีเมียม |
|
BMO Capital |
415 ดอลลาร์ |
Outperform |
สร้างสรรค์ 2 กันยายน: รักษา 415 ดอลลาร์หลังจาก ARR และ RPO สถิติใหม่เสริมความเชื่อมั่นแพลตฟอร์มไนเซชัน |
|
Morgan Stanley |
410 ดอลลาร์ |
Buy |
บวก 20 กันยายน: ยกจาก 394 ดอลลาร์เนื่องจากความต้องการความปลอดภัย AI และแพลตฟอร์มรวมสนับสนุนการเพิ่มขึ้นเพิ่มเติม |
|
Wedbush |
400 ดอลลาร์ |
Outperform |
บวก 10 กันยายน: สมมติครอบคลุมเนื่องจากการใช้จ่ายไซเบอร์ซีคิวริตี้ที่ยั่งยืนสนับสนุนการรวมผู้ขาย |
|
Bernstein |
351 ดอลลาร์ |
Market Perform |
ระมัดระวัง 17 กันยายน: ยกจาก 253 ดอลลาร์แต่ลดระดับเนื่องจากมูลค่าและการเติบโตที่นำโดยการซื้อกิจการจำกัดการเพิ่มขึ้น |
|
กรณีพื้นฐานบทความ |
380-420 ดอลลาร์ |
กรณีพื้นฐาน |
สมดุล สมมติว่าการเติบโตประจำยังคงแข็งแกร่งเนื่องจากต้นทุนบูรณาการและมูลค่าจำกัดการเพิ่มขึ้น |
|
กรณีแบร์บทความ |
300 ดอลลาร์ |
กรณีแบร์ |
ระมัดระวัง สมมติว่าการเติบโตภายในที่ช้าลงและความดันอัตรากำไรบีบอัดมูลค่า |
วิธีการซื้อขายหุ้น Palo Alto Networks (PANW) บน BingX
ซื้อขายมุมมองความปลอดภัย AI แพลตฟอร์มไนเซชัน และการบูรณาการของ Palo Alto Networks โดยใช้ BingX TradFi และ BingX AI เครื่องมือ เนื่องจาก PANW สามารถตอบสนองอย่างรวดเร็วต่อผลประกอบการ การกระทำนักวิเคราะห์ การซื้อกิจการ และการเปลี่ยนแปลงมูลค่าภาคความปลอดภัย เทรดเดอร์ควรกำหนดทั้งตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
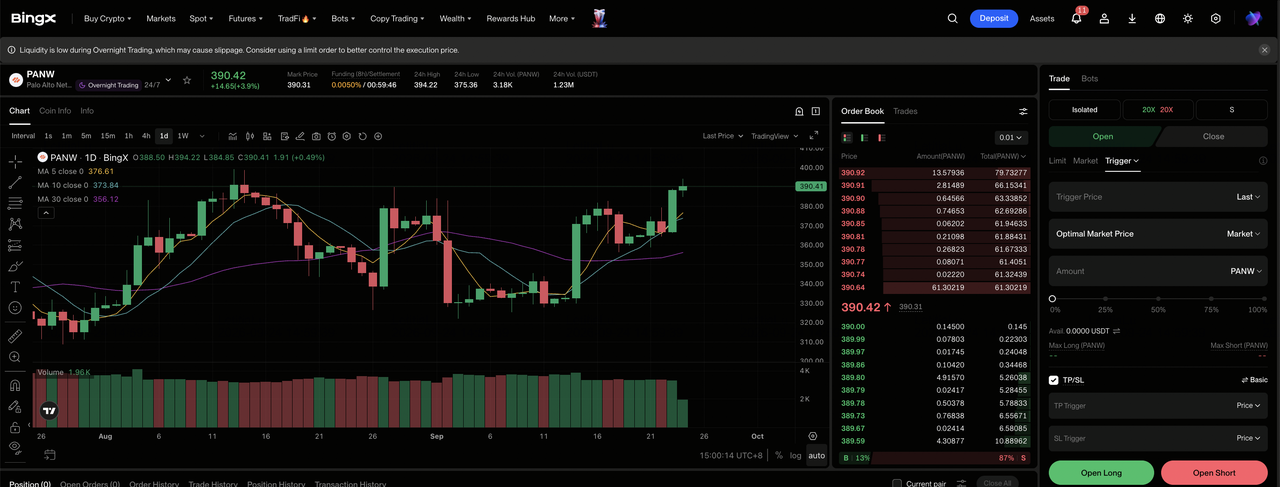
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และนำทางไปยังส่วน TradFi ที่เฉพาะเจาะจงบนแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Palo Alto Networks (PANW) ค้นหาและเลือก สัญญาฟิวเจอร์สถาวร PANW-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก Open Long หากการเติบโต ARR และการบูรณาการแพลตฟอร์มสนับสนุนประมาณการที่สูงขึ้น เลือก Open Short หากการจองภายใน อัตรากำไร หรือความก้าวหน้าการบูรณาการอ่อนแอ
ขั้นตอนที่ 4: เลือกอัตราส่วนทางการเงินและโหมดมาร์จิน เลือก Isolated หรือ Cross-Margin ตามความเสี่ยงที่ยอมรับได้ การเพิ่มขึ้น 97.38% YTD และการแกว่งหลังผลประกอบการอย่างรุนแรงแสดงให้เห็นว่าทำไมอัตราส่วนทางการเงินที่อนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังเข้าสู่การซื้อขาย PANW สามารถเคลื่อนไหวอย่างรวดเร็วหลังจากผลประกอบการ เหตุการณ์ไซเบอร์ซีคิวริตี้ ข่าวการซื้อกิจการ และการเปลี่ยนแปลงการจัดอันดับนักวิเคราะห์
5 ความเสี่ยงหลักที่ต้องเฝ้าติดตามสำหรับนักลงทุน Palo Alto Networks ในปี 2026
Palo Alto Networks ยังคงมีการเติบโตและการสร้างเงินสดที่แข็งแกร่ง แต่การดำเนินการซื้อกิจการ ความต้องการภายใน ความดันอัตรากำไร การแข่งขัน และมูลค่ายังคงเป็นความเสี่ยงหลักต่อมุมมอง 2026
- การบูรณาการการซื้อกิจการอาจทำให้มูลค่าของคำแนะนำรายได้ 14.15 พันล้านดอลลาร์อ่อนแอ: CyberArk และ Chronosphere เป็นการซื้อกิจการที่ใหญ่ที่สุดสองรายการของบริษัท ผลิตภัณฑ์ที่ซ้อนทับ การขายข้ามที่ช้าลง หรือการรบกวนพนักงานอาจลดการประสานที่คาดหวังและทำให้การเติบโต 23% ถึง 24% ที่รายงานมีคุณค่าน้อยลง
- การเติบโตภายในอาจตามหลังการเพิ่มขึ้น ARR 63% ที่รายงาน: การซื้อกิจการมีส่วนใน NGS ARR ที่เพิ่มขึ้นเป็น 9.10 พันล้านดอลลาร์ หากการเติบโตลูกค้าพื้นฐานหรือแพลตฟอร์มไนเซชันชะลอลง นักลงทุนอาจกำหนดมูลค่าที่ต่ำกว่าให้กับการเติบโตที่ขับเคลื่อนด้วยการซื้อกิจการ
- อัตรากำไรขั้นต้นที่ต่ำลงอาจชดเชยกระแสเงินสดที่แข็งแกร่ง: อัตรากำไรขั้นต้นไตรมาสที่ 4 ลดลง 100 เบซิสพอยต์เป็น 74.8% แม้มีกระแสเงินสดฟรีที่ปรับแล้ว 1.289 พันล้านดอลลาร์ ต้นทุนการโฮสต์คลาวด์ หน่วยความจำ และการจัดเก็บที่สูงขึ้นอาจจำกัดประสิทธิภาพการดำเนินงาน
- การแข่งขันอาจชะลอการขายข้าม: CrowdStrike, Microsoft, Zscaler และผู้ให้บริการคลาวด์แข่งขันในหมวดความปลอดภัยหลัก เครื่องมือที่รวมดีขึ้นหรือราคาที่ต่ำกว่าอาจทำให้ความสามารถของ Palo Alto Networks ในการขยายการใช้จ่ายทั่วทั้งลูกค้าแพลตฟอร์มอ่อนแอ
- มูลค่าอาจลดลงแม้ว่ารายได้จะคงการเติบโต: PANW ได้รับ 97.38% YTD ภายในวันที่ 18 กันยายน ผลตอบแทนพันธบัตรที่สูงขึ้น การเติบโตประมาณการที่ช้าลง หรือการพึ่งพาการซื้อกิจการมากขึ้นอาจบีบอัดตัวคูณซอฟต์แวร์และดึงหุ้นใกล้กับกรณีแบร์ 300 ดอลลาร์
ความคิดสุดท้าย: คุณควรลงทุนใน Palo Alto Networks ในปี 2026 หรือไม่?
Palo Alto Networks ออกจากปีการเงิน 2026 ด้วย NGS ARR 9.10 พันล้านดอลลาร์ RPO 21.2 พันล้านดอลลาร์ และกระแสเงินสดฟรีที่ปรับแล้วตลอดปี 4.414 พันล้านดอลลาร์ ตัวเลขเหล่านี้สนับสนุนข้อโต้แย้งที่ว่าแพลตฟอร์มไนเซชันและความต้องการความปลอดภัย AI กำลังสร้างธุรกิจประจำที่ใหญ่ขึ้น การทดสอบการลงทุนคือการบูรณาการจะแปลงความสามารถที่ซื้อมาเป็นการเติบโตภายในที่ยั่งยืนโดยไม่เสียสละอัตรากำไรหรือเศรษฐศาสตร์ต่อหุ้นหรือไม่
กรณีบูลล์ต้องการ ARR เหนือคำแนะนำ การคงไว้ที่ยั่งยืน และการประสานที่เร็วขึ้นเพื่อสนับสนุน 475 ดอลลาร์ กรณีแบร์สะท้อนการเติบโตภายในที่ช้าลง ความดันอัตรากำไร และการบีบอัดมูลค่าไปสู่ 300 ดอลลาร์ เทรดเดอร์อนุรักษ์นิยมอาจติดตาม NGS ARR สุทธิใหม่ภายใน การเติบโต RPO อัตรากำไรขั้นต้น อัตรากำไรกระแสเงินสดฟรีที่ปรับแล้ว และการบูรณาการ CyberArk ก่อนจะถือว่าอัตราการเติบโตปัจจุบันเป็นสิ่งที่ยั่งยืน
การเตือนความเสี่ยง: การซื้อขายและลงทุนในหุ้นอย่าง PANW เกี่ยวข้องกับความเสี่ยงการสูญเสียเงินทุน การดำเนินการซื้อกิจการ การแข่งขันไซเบอร์ซีคิวริตี้ การเปลี่ยนแปลงมูลค่า และการซื้อขายที่มีอัตราส่วนทางการเงินสามารถสร้างการขาดทุนอย่างรวดเร็ว ควรดำเนินการวิจัยอิสระก่อนจัดสรรเงินทุน
บทความที่เกี่ยวข้อง
- การคาดการณ์ราคา Adobe (ADBE) 2026: การสร้างรายได้ AI สามารถผลัก ADBE ไปสู่ 520 ดอลลาร์ได้หรือไม่?
- การคาดการณ์ราคาหุ้น IBM 2026: ซอฟต์แวร์และการเติบโตควอนตัมสามารถผลัก IBM ไปสู่ 350 ดอลลาร์ได้หรือไม่?
- มุมมองราคาหุ้น Cisco (CSCO) สำหรับ 2026: การเติบโต AI และ Splunk สามารถขับเคลื่อน CSCO กลับไปที่ 90 ดอลลาร์ได้หรือไม่?
- การคาดการณ์ราคา CrowdStrike (CRWD) 2026: ความปลอดภัย AI และ Falcon Flex สามารถผลัก CRWD ไปสู่ 280 ดอลลาร์ได้หรือไม่?
- การคาดการณ์ราคาหุ้น Palantir (PLTR) 2026: การเติบโต 149% ของพาณิชยกรรมสหรัฐฯ สามารถผลัก PLTR ไปสู่ 255 ดอลลาร์ได้หรือไม่?
