Ouster (OUST) พัฒนาเทคโนโลยีการรับรู้และการทำความเข้าใจสำหรับเครื่องจักรที่ทำงานในโลกจริง แพลตฟอร์มของบริษัทรวมเอา digital lidar, กล้องสเตอริโอ, AI compute, การผสานเซ็นเซอร์, ซอฟต์แวร์การรับรู้และโมเดลที่ผ่านการฝึกสำหรับระบบอัตโนมัติทางอุตสาหกรรม, หุ่นยนต์, ระบบยานยนต์และโครงสร้างพื้นฐานอัจฉริยะ ตำแหน่งด้าน Physical AI ที่กว้างขึ้นนี้ให้ Ouster มีเส้นทางการเติบโตมากขึ้น แม้ว่าหุ้นจะยังคงอ่อนไหวต่อรอบการปรับใช้ของลูกค้า การกำหนดราคาฮาร์ดแวร์ และต้นทุนการรวมเทคโนโลยีที่ซื้อมา
ไตรมาสล่าสุดแสดงให้เห็นว่าขนาดและความสามารถในการทำกำไรกำลังปรับปรุงควบคู่กัน แม้ว่าธุรกิจยังคงรายงานการขาดทุน รายได้ Q2 2026 ของ Ouster ถึง $54.6 ล้าน เพิ่มขึ้น 56% จากปีก่อน เนื่องจาก Ouster ส่งเซ็นเซอร์ lidar และกล้องมากกว่า 17,000 ตัว GAAP gross margin ขยายตัวเป็น 49% แต่บริษัทยังคงบันทึกการสูญเสียสุทธิ $18.1 ล้าน ทำให้ operating leverage อย่างต่อเนื่องเป็นการทดสอบการลงทุนหลัก
การคาดการณ์หุ้น OUST สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีแพลตฟอร์ม Physical AI: ความต้องการ Rev8, การยอมรับ stereo-vision และการขยายตัวของซอฟต์แวร์การรับรู้อาจรักษาการเติบโตของรายได้สูงกว่า 30% และย้าย adjusted EBITDA สู่ดินแดนบวก
- กรณีการยอมรับและความสามารถในการทำกำไร: การเปิดตัวลูกค้าที่ช้าลง, ต้นทุนการรวมการซื้อกิจการและแรงกดดันด้านราคาอาจขยายการสูญเสียและป้องกันไม่ให้ฐานรายได้ที่สูงขึ้นสนับสนุนการประเมินใหม่ที่ยั่งยืน
คู่มือนี้แจกแจงการคาดการณ์หุ้น OUST, สถานการณ์ราคา 2026, ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยอิงจากการเปิดเผยผลประกอบการ Q2 2026 ของ Ouster เมื่อวันที่ 6 สิงหาคม การยื่นรายงานรายไตรมาสและข้อมูลตลาดถึงวันที่ 11 กันยายน รวมถึง วิธีเทรดฟิวเจอร์สหุ้น OUST บน BingX TradFi ด้วย USDT เป็นหลักประกัน
5 สิ่งสำคัญที่นักลงทุน Ouster ควรรู้ในเดือนกันยายน 2026
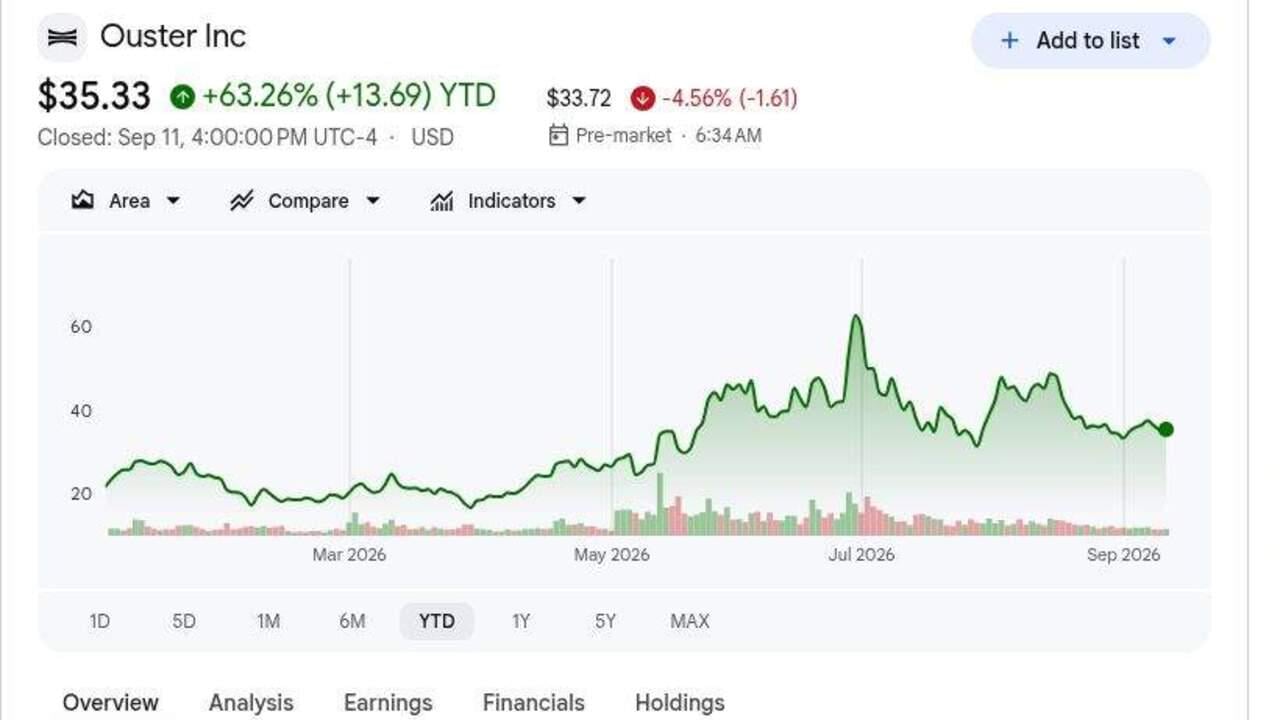
- OUST ปิดที่ $35.33 เมื่อวันที่ 11 กันยายน และขึ้น 63.26% YTD: การร่วงขึ้นสะท้อนการส่งที่แข็งแกร่งขึ้น การปรับปรุงมาร์จิ้นและความกระตือรือร้นเกี่ยวกับ Physical AI หุ้นยังคงต่ำกว่าเป้าหมายเฉลี่ย $61.25 แม้ว่าการเพิ่มขึ้นเพิ่มเติมจะขึ้นอยู่กับการแปลงการเติบโตเป็นกระแสเงินสดที่ยั่งยืน
- รายได้ Q2 ถึง $54.6 ล้าน เพิ่มขึ้น 56% จากปีก่อน: ยอดขายเอาชนะประมาณ $51 ล้านที่คาดไว้ประมาณ $3.6 ล้าน และเพิ่มขึ้น 12% ตามลำดับ การเติบโตในลูกค้าอุตสาหกรรมและโครงสร้างพื้นฐานอัจฉริยะลดการพึ่งพารอบการยอมรับเดียว
- การส่งเซ็นเซอร์เกิน 17,000 หน่วย: Lidar มีส่วนประมาณ 53% ของทั้งหมด โดยกล้องประกอบส่วนที่เหลือหลังการซื้อกิจการ Stereolabs ส่วนผสมที่กว้างขึ้นสร้างจุดเข้าสู่ลูกค้ามากขึ้นทั้งฮาร์ดแวร์, compute และซอฟต์แวร์
- GAAP gross margin ขยาย 400 basis points เป็น 49%: Non-GAAP gross margin ถึง 53% เพิ่มขึ้น 700 basis points ตามลำดับ ปริมาณและประสิทธิภาพที่ดีขึ้นกำลังปรับปรุง unit economics และลดเส้นทางจากการสูญเสีย adjusted EBITDA $4 ล้าน
- คำแนะนำรายได้ Q3 ของ $54.5 ล้านถึง $57.5 ล้านหมายถึงการเติบโตเพิ่มเติม: จุดกึ่งกลาง $56 ล้านคือประมาณ 3% สูงกว่า Q2 ความต้องการ Rev8 และผลิตภัณฑ์ Stereolabs ต้องชดเชยจังหวะโครงการปกติเพื่อไปถึงปลายบน
Ouster (OUST) คืออะไร?
Ouster เป็นบริษัทเซ็นเซอร์และการรับรู้ที่ออกแบบฮาร์ดแวร์และซอฟต์แวร์ที่ให้เครื่องจักรสามารถวาดแผนที่และเข้าใจสภาพแวดล้อมสามมิติ เซ็นเซอร์ digital lidar ของมันสร้างข้อมูลเชิงพื้นที่ที่มีความละเอียดสูง ในขณะที่กล้อง, embedded compute และซอฟต์แวร์การรับรู้เปลี่ยนข้อมูลนั้นเป็นข้อมูลที่ใช้งานได้สำหรับอุปกรณ์อัตโนมัติและโครงสร้างพื้นฐานอัจฉริยะ ลูกค้าดำเนินการในระบบอัตโนมัติของคลังสินค้า, โลจิสติกส์ในลาน, การทำเหมืองแร่, เกษตรกรรม, การจัดการจราจร, ความปลอดภัย, การทำแผนที่และหุ่นยนต์ รายได้มาส่วนใหญ่จากการส่งผลิตภัณฑ์ เสริมด้วยค่าลิขสิทธิ์และโอกาสที่เกี่ยวข้องกับซอฟต์แวร์เมื่อการปรับใช้ขยายขนาด
ทิศทางระยะยาวของ Ouster มุ่งเน้นไปที่แพลตฟอร์ม Physical AI ที่รวมเข้าด้วยกันแทนที่จะเป็นส่วนประกอบ lidar แบบแยกตัว การซื้อกิจการ Stereolabs เพิ่มกล้องสเตอริโอ, AI compute และโมเดลวิชัน รวมถึงผลิตภัณฑ์ ZED X Nano ซึ่งการเปิดตัวในเดือนเมษายนกลายเป็นการเปิดตัวที่แข็งแกร่งที่สุดในประวัติศาสตร์ของ Stereolabs Rev8 เพิ่มสีดั้งเดิมให้กับ digital lidar และพันธมิตรรวมถึง Flyability, GeoCue และ John Deere subsidiary GUSS Automation กำลังประเมินหรือปรับใช้เซ็นเซอร์ Ouster ในการตรวจสอบทางอุตสาหกรรม, การทำแผนที่ทางอากาศและเกษตรกรรมความแม่นยำ ระบบนิเวศนี้สามารถขยายความต้องการและลดเวลาการรวมในหลายพันลูกค้า
อ่านเพิ่มเติม: หุ้น AI Compute และ GPU ชั้นนำที่ควรซื้อในปี 2026: การเปลี่ยนไปสู่ Inference และ Custom Silicon
ภาพรวมผลประกอบการ Q2 2026 ของ Ouster (OUST): การเติบโตของรายได้, การส่งเซ็นเซอร์และการขยายมาร์จิ้น
Ouster รายงานรายได้ Q2 ของ $54.6 ล้านเมื่อเทียบกับประมาณ $51 ล้านที่คาดไว้ เพิ่มขึ้น 56% จากปีก่อนและ 12% ตามลำดับ ในขณะที่ GAAP การสูญเสียต่อหุ้นของ $0.27 นั้นแคบกว่าความคิดเห็นร่วมประมาณ $0.03 รายได้ผลิตภัณฑ์เพิ่มขึ้น 51% เป็น $52.8 ล้าน เนื่องจากการส่งเซ็นเซอร์เกิน 17,000 ตัว และ GAAP gross margin ขยายเป็น 49% จาก 45% ปีก่อน Adjusted EBITDA ยังคงเป็นการสูญเสีย $4 ล้าน ในขณะที่คำแนะนำ Q3 ของ $54.5 ล้านถึง $57.5 ล้านรักษาเส้นทางการเติบโตไว้
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Q2 FY2026 ของ Ouster (OUST): สถิติรายได้ $54.6M ก่อให้เกิดการขายหุ้น 4.78%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q2 2026 |
ฉันทามติ $51M |
$54.6M |
เอาชนะ. ประมาณ $3.6M สูงกว่าฉันทามติ; เพิ่มขึ้น 56% YoY |
|
การสูญเสีย GAAP ต่อหุ้น Q2 |
ฉันทามติการสูญเสีย $0.30 |
การสูญเสีย $0.27 |
เอาชนะ. การสูญเสียแคบกว่าที่คาดไว้ $0.03 |
|
รายได้ผลิตภัณฑ์ Q2 |
$35.0M ใน Q2 2025 |
$52.8M |
เติบโต. เพิ่มขึ้น 51% YoY และ 9% ตามลำดับ |
|
GAAP gross margin Q2 |
45% ใน Q2 2025 |
49% |
ขยาย. ปรับปรุง 400 basis points YoY |
|
Non-GAAP gross margin Q2 |
52% ใน Q2 2025 |
53% |
ขยาย. ปรับปรุง 100 basis points YoY |
|
การสูญเสียสุทธิ GAAP Q2 |
การสูญเสีย $20.6M ใน Q2 2025 |
การสูญเสีย $18.1M |
ปรับปรุง. การสูญเสียแคบลงด้วย $2.5M YoY |
|
Adjusted EBITDA Q2 |
การสูญเสีย $5M ใน Q2 2025 |
การสูญเสีย $4M |
ปรับปรุง. การสูญเสียแคบลงด้วย $1M YoY |
|
การส่งเซ็นเซอร์ Q2 |
— |
มากกว่า 17,000 |
ขยาย. Lidar คิดเป็นประมาณ 53% ของหน่วย |
|
เงินสดและการลงทุนระยะสั้น |
— |
$263M |
ใช้ได้. รองรับการลงทุนผลิตภัณฑ์และการรวม |
|
แนวโน้มรายได้ Q3 2026 |
$54.6M จริงของ Q2 |
$54.5M–$57.5M |
เพิ่มขึ้น. จุดกลางหมายถึงการเติบโตตามลำดับประมาณ 3% |
- รายได้ $54.6 ล้านเติบโต 56% และเอาชนะฉันทามติด้วย $3.6 ล้าน: ความต้องการอุตสาหกรรมและโครงสร้างพื้นฐานอัจฉริยะนำไตรมาสในระบบอัตโนมัติของคลังสินค้า, โลจิสติกส์ในลานและการขนส่ง ตลาดเหล่านี้สามารถขยายขนาดโดยอิสระจากการขับขี่อัตโนมัติของยานยนต์ผู้โดยสาร
- การสูญเสียต่อหุ้น $0.27 แคบกว่าที่คาดไว้ $0.03: การสูญเสียสุทธิปรับปรุงเป็น $18.1 ล้านจาก $20.6 ล้านปีก่อน การเติบโตของรายได้กำลังไปถึงบรรทัดล่าง แม้ว่า $46.7 ล้านของค่าใช้จ่ายในการดำเนินงานยังคงทำให้ Ouster ขาดทุน
- รายได้ผลิตภัณฑ์เพิ่มขึ้น 51% เป็น $52.8 ล้าน: เซ็นเซอร์ส่งมากกว่า 17,000 ตัว รวมถึงหน่วย lidar ประมาณ 9,000 ตัวและส่วนสนับสนุนกล้องอย่างมาก ปริมาณที่สูงขึ้นสามารถปรับปรุงประสิทธิภาพการผลิตเมื่อส่วนผสมผลิตภัณฑ์ขยาย
- GAAP gross margin เพิ่มจาก 45% เป็น 49%: Non-GAAP gross margin ถึง 53% เพิ่มขึ้นเจ็ดแต้มตามลำดับ การรักษาระดับเหล่านี้จะลดเส้นทางสู่ EBITDA break-even
- คำแนะนำ Q3 ของ $54.5 ล้านถึง $57.5 ล้านขยายการทดสอบการเติบโต: จุดกลาง $56 ล้านหมายถึงการเติบโตตามลำดับที่เจียมเนื้อเจียมตัวหลังจากการเพิ่มขึ้น 12% ของ Q2 Rev8, คำสั่งซ้ำทางอุตสาหกรรมและความต้องการ Stereolabs ต้องชดเชยจังหวะโครงการที่ไม่สม่ำเสมอ
แนวโน้มการลงทุน Ouster (OUST) 2026: กรณี Bull $75 เทียบกับกรณี Bear $25
การทดสอบหลักคือว่า Ouster สามารถเปลี่ยนการเติบโตของเซ็นเซอร์และแพลตฟอร์ม Physical AI ที่กว้างขึ้นเป็น adjusted EBITDA บวกโดยไม่เสียสละ GAAP gross margin 49% หรือไม่
กรณี Bull: การยอมรับ Physical AI ผลัก OUST สู่ $75
กรณี Bull สมมติว่า Rev8 กลายเป็นเซ็นเซอร์ที่ต้องการสำหรับระบบอัตโนมัติทางอุตสาหกรรม, โครงสร้างพื้นฐานอัจฉริยะและหุ่นยนต์ ในขณะที่กล้อง Stereolabs และ compute ขยายมูลค่าที่ขายเข้าสู่การปรับใช้แต่ละครั้ง การเติบโตของรายได้ยังคงสูงกว่า 30% gross margin ยึดใกล้หรือสูงกว่า 50% และการสูญเสีย adjusted EBITDA $4 ล้านเปลี่ยนเป็นกำไรที่ยั่งยืน
การเคลื่อนไหวสู่ $75 ต้องการรายได้รายไตรมาสซ้ำๆ สูงกว่าจุดกลาง Q3 $56 ล้าน การเติบโตของการส่งอย่างต่อเนื่องเกิน 17,000 หน่วยและการขายไขว้ที่มองเห็นได้ในทุก lidar, กล้องและซอฟต์แวร์ Adjusted EBITDA บวก, การกำหนดราคาที่มั่นคงและการปรับใช้ใหม่ขนาดใหญ่กับพันธมิตรเช่น GUSS Automation หรือ Flyability จะให้การยืนยันที่ชัดเจนที่สุด
กรณี Base: การเติบโตทางอุตสาหกรรมรักษา OUST ระหว่าง $40 และ $55
กรณี Base สมมติว่าการปรับใช้อุตสาหกรรมและโครงสร้างพื้นฐานอัจฉริยะยังคงมีสุขภาพดี Rev8 ได้รับคำสั่งซ้ำและพอร์ตโฟลิโอ Stereolabs เพิ่มรายได้ การรวมการซื้อกิจการและการใช้จ่ายในการวิจัยอย่างต่อเนื่องดูดซับส่วนหนึ่งของผลกำไรขั้นต้น ทิ้ง adjusted EBITDA ใกล้จุดคุ้มทุนมากกว่าบวกอย่างชัดเจน
OUST อาจเทรดส่วนใหญ่ระหว่าง $40 และ $55 ภายใต้เงื่อนไขเหล่านี้ รายได้ภายในช่วง Q3 $54.5 ล้านถึง $57.5 ล้านและ gross margin ในช่วงปลาย 40s จะสนับสนุนช่วง การกลับสู่การหดตัวตามลำดับหรือมาร์จิ้นต่ำกว่า 45% จะทำให้ปลายบนอ่อนแอลง
กรณี Bear: การล่าช้าในการยอมรับดึง OUST สู่ $25
กรณี Bear สมมติว่าโครงการอัตโนมัติยาวนาน ลูกค้าล่าช้าในการปรับใช้ fleet และคู่แข่งกดดันราคาเซ็นเซอร์ ปริมาณที่ต่ำลงจะลดการดูดซับการผลิต ในขณะที่ต้นทุนการรวมและการพัฒนาผลิตภัณฑ์รักษาค่าใช้จ่ายในการดำเนินงานใกล้ระดับ Q2 ขยายการสูญเสียสุทธิและการบริโภคเงินสด
การเคลื่อนไหวสู่ $25 กลายเป็นไปได้มากขึ้นหากรายได้ตกต่ำกว่า $54.5 ล้าน gross margin ถอยกลับสู่ 43% ที่บันทึกใน Q1 หรือการสูญเสีย adjusted EBITDA กว้างขึ้นจาก $4 ล้าน คำสั่งซ้ำที่อ่อนแอสำหรับ Rev8 หรือการขายไขว้กล้องที่จำกัดจะลดการประเมินที่กำหนดให้กับแพลตฟอร์มรวม
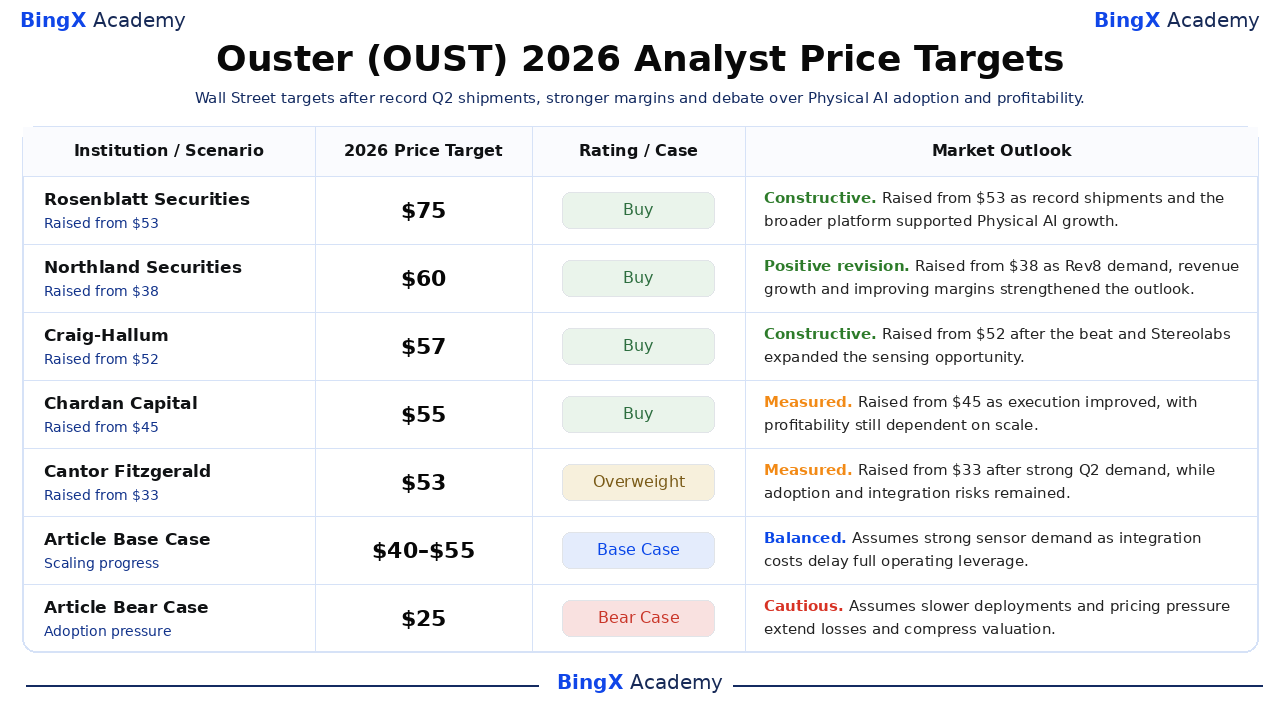
การคาดการณ์ราคาหุ้น OUST สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
การกระทำของนักวิเคราะห์ที่มีวันที่เหล่านี้ครอบคลุม $53 ถึง $75 และสะท้อนสมมติฐานที่แตกต่างกันเกี่ยวกับการยอมรับ Physical AI การขยายมาร์จิ้นและการรวม Stereolabs พวกเขาเป็นจุดอ้างอิงบุคคลที่สามมากกว่าการคาดการณ์ฉันทามติเดียว แถว Base และ Bear สุดท้ายเป็นสถานการณ์บรรณาธิการ BingX Academy และยังคงแยกออกอย่างชัดเจน
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
อันดับ / กรณี |
แนวโน้มตลาด |
|
Rosenblatt Securities / Kevin Cassidy |
$75 |
ซื้อ |
สร้างสรรค์. 8 สิงหาคม: เพิ่มจาก $53 เนื่องจากการส่งสถิติและแพลตฟอร์มที่กว้างขึ้นสนับสนุนการเติบโต Physical AI |
|
Northland Securities / Tim Savageaux |
$60 |
ซื้อ |
การปรับปรุงเชิงบวก. 8 สิงหาคม: เพิ่มจาก $38 เนื่องจากความต้องการ Rev8 การเติบโตของรายได้และมาร์จิ้นเสริมสร้างแนวโน้ม |
|
Craig-Hallum / Richard Shannon |
$57 |
ซื้อ |
สร้างสรรค์. 7 สิงหาคม: เพิ่มจาก $52 หลังจากการเอาชนะและ Stereolabs ขยายโอกาสการรับรู้ |
|
Chardan Capital / Brian Dobson |
$55 |
ซื้อ |
วัดผล. 8 สิงหาคม: เพิ่มจาก $45 เนื่องจากการดำเนินการปรับปรุง โดยความสามารถในการทำกำไรยังคงขึ้นอยู่กับขนาด |
|
Cantor Fitzgerald / Andres Sheppard |
$53 |
น้ำหนักมากเกิน |
วัดผล. 7 สิงหาคม: เพิ่มจาก $33 หลังความต้องการ Q2 ที่แข็งแกร่ง ในขณะที่ความเสี่ยงการรวมยังคงอยู่ |
|
กรณี Base ของบทความ |
$40–$55 |
กรณี Base |
สมดุล. สมมติความต้องการเซ็นเซอร์ที่แข็งแกร่งเนื่องจากต้นทุนการรวมล่าช้า operating leverage เต็ม |
|
กรณี Bear ของบทความ |
$25 |
กรณี Bear |
ระมัดระวัง. สมมติการปรับใช้ที่ช้าลงและแรงกดดันด้านราคาขยายการสูญเสียและบีบอัดการประเมิน |
วิธีเทรดหุ้น Ouster (OUST) บน BingX
เทรดความต้องการ Rev8, การยอมรับ Physical AI และแนวโน้มการขยายมาร์จิ้นของ Ouster โดยใช้ BingX TradFi และ BingX AI tools เนื่องจาก OUST สามารถตอบสนองอย่างรุนแรงต่อการส่งรายไตรมาส การปรับใช้ของลูกค้าและการอัปเดตความสามารถในการทำกำไร ผู้ค้าควรกำหนดทั้งตัวเร่งและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
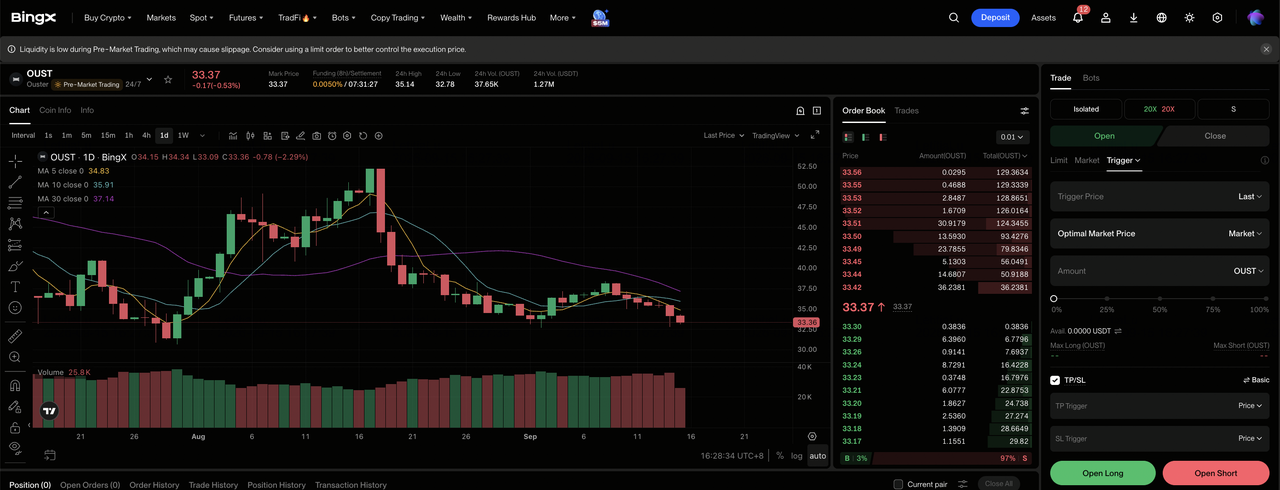
ขั้นตอนที่ 1: เข้าถึง BingX TradFi. ลงทะเบียน และไปที่ส่วน TradFi เฉพาะในแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Ouster (OUST). ค้นหาและเลือกสัญญา OUST-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ. เลือก เปิด Long หากการยอมรับ Rev8, การส่งและมาร์จิ้นยังคงปรับปรุง เลือกเปิด Short หากการปรับใช้ช้าลง การกำหนดราคาอ่อนแอหรือการสูญเสียกว้างขึ้น
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น. เลือก แยกหรือครอสมาร์จิ้น ตามความอดทนต่อความเสี่ยงของคุณ OUST ได้ 63.26% YTD ถึงวันที่ 11 กันยายน แสดงว่าทำไมเลเวอเรจอนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด. ตั้ง ทำกำไรและหยุดการสูญเสีย (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย OUST สามารถตอบสนองอย่างรวดเร็วต่อคำสั่ง การเปิดตัวผลิตภัณฑ์ คำแนะนำรายไตรมาส gross margin การใช้เงินสดและการรวมการซื้อกิจการ
5 ความเสี่ยงสำคัญที่ต้องเฝ้าดูสำหรับนักลงทุน Ouster ในปี 2026
การประเมิน Ouster ขึ้นอยู่กับการยอมรับ การกำหนดราคา การรวมและความสามารถในการทำกำไร ความเสี่ยงเหล่านี้สามารถส่งผลต่อการเติบโตของรายได้ มาร์จิ้นและกระแสเงินสดในอนาคต
- การยอมรับลูกค้าที่ช้าลงอาจลดการเติบโตของการส่ง: การส่ง Q2 มากกว่า 17,000 รายการสนับสนุนการเติบโตของรายได้ 56% การปรับใช้อุตสาหกรรมและโครงสร้างพื้นฐานที่ยาวนานขึ้นอาจลดการใช้โรงงานและกำไรขั้นต้น
- การรวม Stereolabs อาจใช้เวลานานกว่าที่คาดไว้: กล้องขยายแพลตฟอร์มของ Ouster แต่แผนงานผลิตภัณฑ์ ช่องทางการขายและซอฟต์แวร์ยังต้องการการรวม ความล่าช้าอาจเพิ่มต้นทุนและลดประโยชน์การขายไขว้ที่คาดหวัง
- การสูญเสียสุทธิรายไตรมาส $18.1 ล้านรักษาความเสี่ยงการเงินที่เกี่ยวข้อง: Ouster ถือเงินสดและการลงทุนระยะสั้น $263 ล้าน แต่การสูญเสียอย่างต่อเนื่องลดรันเวย์ การเผยแพร่หุ้นเพิ่มเติมอาจเจือจางรายได้ต่อหุ้นในอนาคต
- ปัญหาผู้จัดหาอาจล่าช้าการส่งมอบ: Ouster อาศัยผู้ผลิตรวมถึง Benchmark Electronics และ Fabrinet การขาดแคลนส่วนประกอบ อัตราภาษีหรือปัญหาคุณภาพอาจล่าช้ารายได้และเพิ่มต้นทุนต่อหน่วย
- การแข่งขันด้านราคาอาจกดดัน gross margin 49%: คู่แข่ง Lidar และกล้องยังคงปรับปรุงผลิตภัณฑ์ของพวกเขา การลดราคาเพื่อชนะโปรแกรมใหญ่อาจลดกำไรขั้นต้นและล่าช้าการคุ้มทุน adjusted EBITDA
ความคิดสุดท้าย: คุณควรลงทุนใน Ouster ในปี 2026 หรือไม่?
Ouster เข้าสู่ครึ่งหลังด้วยรายได้รายไตรมาสสถิติ $54.6 ล้าน การส่งมากกว่า 17,000 รายการและ GAAP gross margin 49% ตัวเลขเหล่านี้แสดงให้เห็นว่าความต้องการ Physical AI และประสิทธิภาพการดำเนินงานกำลังปรับปรุง คำถามที่เหลืออยู่คือแพลตฟอร์มรวมสามารถสร้างกำไรขั้นต้นที่เกิดซ้ำเพียงพอที่จะกำจัดการสูญเสีย adjusted EBITDA $4 ล้านหรือไม่
กรณี Bull ต้องการการยอมรับ Rev8 การขายไขว้กล้องและ EBITDA บวกเพื่อสนับสนุน $75 กรณี Bear สะท้อนการปรับใช้ที่ช้าลง แรงกดดันด้านราคาและการสูญเสียอย่างต่อเนื่องที่อาจดึง OUST สู่ $25 ผู้ค้าอนุรักษ์นิยมอาจรอรายได้สูงกว่าจุดกลาง Q3 มาร์จิ้นในช่วงกลางถึงปลาย 40s ที่มั่นคงและไตรมาสที่ชัดเจนของ adjusted EBITDA บวก
การเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นเช่น OUST เกี่ยวข้องกับความเสี่ยงสูงของการสูญเสียเงินทุน ความล่าช้าของลูกค้า แรงกดดันด้านราคา ข้อบกพร่องของผลิตภัณฑ์ การหยุดชะงักของผู้จัดหา ต้นทุนการรวม การเจือจางและการซื้อขายที่มีเลเวอเรจสามารถสร้างการสูญเสียอย่างรวดเร็ว ทำการวิจัยอิสระก่อนการจัดสรรเงินทุน
การอ่านที่เกี่ยวข้อง
- การคาดการณ์ราคา NVIDIA (NVDA) 2026: การเติบโตของโครงสร้างพื้นฐาน AI สามารถขับเคลื่อน NVDA สู่ $420 ได้หรือไม่?
- หุ้น AI Compute และ GPU ชั้นนำที่ควรซื้อในปี 2026: การเปลี่ยนไปสู่ Inference และ Custom Silicon
- หุ้น AI Data Center ชั้นนำที่ควรซื้อในปี 2026: Cloud, Servers และโครงสร้างพื้นฐาน AI Compute
- หุ้น AI Infrastructure ชั้นนำ 10 อันดับแรกที่ควรซื้อในปี 2026: ผู้นำการผลิตและออกแบบชิป
- หุ้น High-Performance Computing (HPC) ชั้นนำที่ต้องเฝ้าดูในปี 2026: ผู้นำตลาด Accelerated Computing
