MP Materials (MP) กำลังสร้างห่วงโซ่อุปทานดินหายากของสหรัฐฯ ตั้งแต่แร่ที่ขุดมาจนถึงวัสดุแยก โลหะ และแม่เหล็กถาวรเสร็จสมบูรณ์ Mountain Pass ให้ทรัพยากรต้นน้ำ ขณะที่โรงงาน Independence และวิทยาเขต 10X ที่วางแผนไว้ช่วยให้บริษัทเข้าสู่การผลิตที่มีมูลค่าสูงขึ้น การบูรณาการแนวตั้งนี้สร้างความเสี่ยงเชิงกลยุทธ์ต่อการขนส่ง หุ่นยนต์ การป้องกันประเทศ และการบินและอวกาศ แม้ว่าการดำเนินงานจะยังคงอ่อนไหวต่อราคาดินหายาก การสนับสนุนนโยบาย และการรับรองแม่เหล็ก
MP Material Q2 2026 แสดงการเติบโตของวัสดุที่เร็วขึ้นและผลประกอบการที่ดีขึ้น รายได้ถึง $108.49 ล้านดอลลาร์ เพิ่มขึ้น 89% เทียบกับปีก่อนและสูงกว่าฉันทามติที่อ้างอิงที่ $96.89 ล้านดอลลาร์ ขณะที่ adjusted EBITDA ดีขึ้นจากการขาดทุน $12.535 ล้านดอลลาร์เป็นบวก $28.493 ล้านดอลลาร์ ยอดขาย NdPr เพิ่มขึ้น 127% เป็น 1,006 เมตริกตัน แม้ว่ารายได้ Magnetics จะลดลง 17% ในระหว่างการเพิ่มผลผลิต
การพยากรณ์หุ้น MP สำหรับ 2026 ขณะนี้เน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีขนาดแม่เหล็กในประเทศ: ผลผลิต NdPr ที่สูงขึ้น การป้องกันราคา การรับรองจาก General Motors และการขยาย 10X ผลักดัน MP สู่ส่วนผสมผลประกอบการปลายน้ำที่มีมูลค่าและป้องกันได้มากขึ้น
- กรณีการเพิ่มขึ้นและการตั้งราคา: ต้นทุนเริ่มต้นแม่เหล็ก การพึ่งพานโยบาย และราคาดินหายากที่ผันผวนทำให้การแปลงกระแสเงินสดอิสระล่าช้าแม้ว่าปริมาณวัสดุจะดีขึ้น
คู่มือนี้แบ่งการพยากรณ์หุ้น MP สถานการณ์ราคา 2026 ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยอิงจากการเปิดเผยผลประกอบการ Q2 2026 ของ MP Materials เมื่อวันที่ 6 สิงหาคม การยื่นรายงานรายไตรมาส และข้อมูลตลาดถึงวันที่ 15 กันยายน รวมถึง วิธีเทรดฟิวเจอร์สหุ้น MP บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งที่สำคัญสำหรับนักลงทุน MP Materials ที่ควรรู้ในเดือนกันยายน 2026
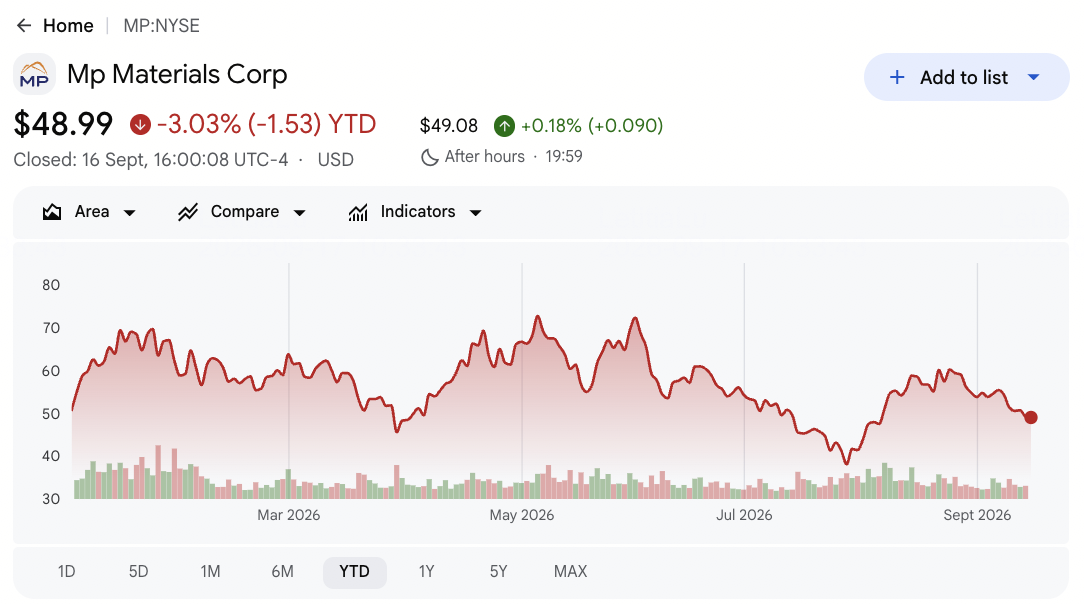
- MP ปิดที่ $49.17 หลังจากลดลง 2.67% YTD: หุ้นยังคงต่ำกว่าระดับสูงสุด 52 สัปดาห์ที่ $100.25 เกือบ 51% การปรับตัวลงสะท้อนการเปลี่ยนแปลงจากความกระตือรือร้นที่ขับเคลื่อนด้วยนโยบายสู่การพิสูจน์ว่ากำลังการผลิตแม่เหล็กสามารถสร้างมาร์จิ้นและกระแสเงินสดที่ยั่งยืนได้
- รายได้ Q2 ถึง $108.49 ล้านดอลลาร์ เพิ่มขึ้น 89%: รายได้เอาชนะฉันทามติ $96.89 ล้านดอลลาร์ประมาณ $11.6 ล้านดอลลาร์ ยอดขาย NdPr แยกและการตั้งราคาที่แข็งแกร่งชดเชยการสิ้นสุดของการจัดส่งเข้มข้น ทำให้นักลงทุนมองเห็นเศรษฐศาสตร์การประมวลผลภายในประเทศได้ชัดเจนขึ้น
- ยอดขาย NdPr เพิ่มขึ้น 127% เป็น 1,006 เมตริกตัน: การผลิตเพิ่มขึ้น 41% เป็น 840 เมตริกตัน แสดงให้เห็นว่าการแยก Stage II กำลังขยายตัว การเคลื่อนไหวของสินค้าคงคลังยังมีส่วนร่วม ดังนั้นผลผลิตที่ยั่งยืนและเศรษฐศาสตร์การแปลงยังคงสำคัญ
- รายได้การป้องกันราคาเพิ่ม $17.58 ล้านดอลลาร์: การสนับสนุนจากรัฐบาลสหรัฐฯ ช่วยให้ Materials adjusted EBITDA ถึง $32.505 ล้านดอลลาร์ นักลงทุนยังคงต้องแยกรายได้ที่เชื่อมโยงกับนโยบายจากการตั้งราคาตลาดพื้นฐานเมื่อตัดสินความสามารถในการทำกำไรที่ทำซ้ำได้
- 10X, General Motors และ Apple กำหนดการทดสอบการเติบโตปลายน้ำ: การรับรอง Independence และการจัดส่งเชิงพาณิชย์ที่วางแผนไว้เชื่อมต่อฐานทรัพยากรของ MP กับแม่เหล็กสำเร็จรูป วิทยาเขต 10X ขนาดใหญ่กว่าและโปรแกรม Apple ที่เริ่มในปี 2027 อาจขยายขนาดและการเปิดรับลูกค้า
MP Materials (MP) คืออะไร?
MP Materials เป็นเจ้าของและดำเนินการเหมืองดินหายาก Mountain Pass และไซต์ประมวลผลในแคลิฟอร์เนีย บริษัทผลิตเข้มข้นดินหายาก นีโอไดเมียม-เปรซิโอไดเมียม (NdPr) ออกไซด์และโลหะแยกแล้ว จากนั้นใช้วัสดุเหล่านั้นในการผลิตแม่เหล็กถาวรที่ Independence ใน Fort Worth, Texas NdPr รวมนีโอไดเมียมและเปรซิโอไดเมียม ธาตุดินหายากสองชนิดที่ใช้ในการทำแม่เหล็กถาวรความแรงสูงสำหรับมอเตอร์ไฟฟ้า ส่วน Materials ของบริษัททำเงินจากการขุด การแยก และการผลิตโลหะ ขณะที่ Magnetics ครอบคลุมผลิตภัณฑ์สารตั้งต้นและแม่เหล็กสำเร็จรูป ส่วนประกอบเหล่านี้จำเป็นต่อมอเตอร์ไฟฟ้าที่ใช้ในยานพาหนะ อุปกรณ์อุตสาหกรรม หุ่นยนต์ การป้องกันประเทศ และการบินและอวกาศ
กลยุทธ์คือการลดการพึ่งพาของสหรัฐฯ ในการประมวลผลดินหายากต่างประเทศผ่านการบูรณาการแนวตั้งภายในประเทศ ความร่วมมือกับกระทรวงกลาโหมสหรัฐฯ รวมถึงการป้องกันราคา การจัดหาเงินทุน และการสนับสนุนสำหรับกำลังการผลิตการแยกและแม่เหล็กเพิ่มเติม General Motors เป็นลูกค้าหลักสำหรับ Independence, Apple ได้ให้คำมั่นในแม่เหล็กรีไซเคิลที่ผลิตในสหรัฐฯ เริ่มตั้งแต่ปี 2027 และ 10X ได้รับการวางแผนเป็นวิทยาเขตการผลิตที่ใหญ่กว่าในเท็กซัส MP ยังประกาศร่วมทุนซาอุดีอาระเบียและข้อตกลงขายแกโดลิเนียมระยะยาวกับ ลูกค้าการบินและอวกาศและการป้องกันประเทศของอเมริกา ขยายเกิน NdPr
อ่านเพิ่มเติม: หุ้นและ ETF พลังงานชั้นนำที่ควรซื้อในปี 2026: การขาดแคลนพลังงาน AI พบกับความผันผวนทางภูมิรัฐศาสตร์
ภาพรวมผลประกอบการ Q2 2026 ของ MP Materials (MP): การเติบโต NdPr, EBITDA บวก และการเพิ่มแม่เหล็ก
MP Materials รายงานรายได้ $108.49 ล้านดอลลาร์ เทียบกับที่คาดหวัง $96.89 ล้านดอลลาร์ ด้วยการเติบโต 89% ที่รับการสนับสนุนจากผลิตภัณฑ์ NdPr แยก Adjusted diluted EPS คือการขาดทุน $0.01 สอดคล้องกับฉันทามติและดีกว่า $0.12 เทียบกับปีก่อน ขณะที่ adjusted EBITDA ดีขึ้น $41.028 ล้านดอลลาร์เป็นบวก $28.493 ล้านดอลลาร์ รายได้ Materials เพิ่มขึ้น 155% เป็น $95.629 ล้านดอลลาร์ แม้ว่ารายได้ Magnetics จะลดลง 17% เป็น $16.524 ล้านดอลลาร์เนื่องจาก Independence ผ่านการรับรองและเริ่มต้น
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Q2 FY2026 ของ MP Materials (MP): การเติบโตรายได้ $108.5M ขับเคลื่อนการแรลลี่ราคา 7.62%
|
เมตริกทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q2 2026 |
ฉันทามติ $96.89M |
$108.49M; +89% YoY |
เอาชนะ. ประมาณ $11.6M เหนือฉันทามติเนื่องจากราคาและปริมาณ NdPr ดีขึ้น |
|
Q2 adjusted diluted EPS |
ฉันทามติ -$0.01 |
-$0.01 |
สอดคล้อง. ดีขึ้น $0.12 YoY เนื่องจาก adjusted EBITDA เปลี่ยนเป็นบวก |
|
Q2 GAAP diluted loss per share |
-$0.19 ปีก่อน |
-$0.11 |
ดีขึ้น. การขาดทุนต่อหุ้นลดลง $0.08 |
|
การขาดทุนสุทธิ Q2 |
-$30.872M ปีก่อน |
-$20.296M |
ดีขึ้น. กำไร Materials ที่สูงขึ้นชดเชยต้นทุนเริ่มต้นแม่เหล็ก |
|
Q2 adjusted EBITDA |
-$12.535M ปีก่อน |
$28.493M |
ดีขึ้น. การเปลี่ยนแปลงเทียบปีก่อนถึง $41.028M |
|
รายได้ส่วน Materials |
$37.532M ปีก่อน |
$95.629M; +155% |
เร่งขึ้น. NdPr แยกแทนที่การขายเข้มข้น |
|
รายได้ส่วน Magnetics |
$19.861M ปีก่อน |
$16.524M; -17% |
ลดลง. ส่วนผสมเปลี่ยนไประหว่างการเพิ่ม Independence |
|
การผลิต NdPr |
597 เมตริกตันปีก่อน |
840 เมตริกตัน |
ขยาย. การผลิตเพิ่มขึ้น 41% |
|
ยอดขาย NdPr |
443 เมตริกตันปีก่อน |
1,006 เมตริกตัน |
ขยาย. ปริมาณการขายเพิ่มขึ้น 127% |
|
รายได้การป้องกันราคา |
ไม่มีรายได้ปีก่อน |
$17.580M |
เพิ่ม. การสนับสนุนนโยบายเสริมความสามารถในการทำกำไร Materials |
- รายได้ $108.49 ล้านดอลลาร์เอาชนะฉันทามติประมาณ $11.6 ล้านดอลลาร์: ยอดขายเพิ่มขึ้น 89% แสดงให้เห็นว่าผลิตภัณฑ์แยกสามารถแทนที่รายได้เข้มข้นได้ การเติบโตอย่างยั่งยืนขณะนี้ขึ้นอยู่กับการผลิต การตั้งราคา และความต้องการปลายน้ำที่เป็นไปในทิศทางเดียวกัน
- Adjusted EPS ของลบ $0.01 ตรงกับฉันทามติ: การขาดทุนดีขึ้น $0.12 เทียบกับปีก่อนเนื่องจากปริมาณที่แข็งแกร่งขึ้นและการป้องกันราคาช่วยผลต่อหุ้น การปรับปรุงเพิ่มเติมขึ้นอยู่กับการมีส่วนร่วม Magnetics ที่สม่ำเสมอมากขึ้น
- Adjusted EBITDA ดีขึ้น $41.028 ล้านดอลลาร์เป็น $28.493 ล้านดอลลาร์: การเปลี่ยนแปลงแสดงให้เห็นเลเวอเรจการดำเนินงานที่ชัดเจน แม้ว่า $17.58 ล้านดอลลาร์มาจากรายได้การป้องกันราคา นักลงทุนยังคงต้องติดตามความสามารถในการทำกำไรและการแปลงเงินสดที่ปรับตามนโยบาย
- รายได้ Materials เพิ่มขึ้น 155% เป็น $95.629 ล้านดอลลาร์: รายได้ NdPr ออกไซด์และโลหะถึง $94.434 ล้านดอลลาร์เนื่องจากปริมาณการขายเพิ่มขึ้นมากกว่าสองเท่า การเปลี่ยนแปลงส่วนผสมสนับสนุนกลยุทธ์ของ MP ในการจับคุณค่ามากขึ้นผ่านการประมวลผลภายในประเทศ
- ยอดขาย NdPr เพิ่มขึ้น 127% ขณะที่รายได้ Magnetics ลดลง 17%: การดำเนินงานต้นน้ำที่แข็งแกร่งตรงข้ามกับธุรกิจปลายน้ำที่ยังอยู่ในการรับรอง การจัดส่งเชิงพาณิชย์ การทดสอบกฎระเบียบ และการยอมรับของลูกค้าต้องดีขึ้นก่อนที่แบบจำลองจากเหมืองสู่แม่เหล็กเต็มรูปแบบจะมีส่วนร่วมในผลประกอบการที่ยั่งยืน
มุมมองการลงทุน MP Materials (MP) 2026: กรณี Bull $95 เทียบกับกรณี Bear $35
มุมมอง MP ปี 2026 ขึ้นอยู่กับว่าการเติบโตการประมวลผลดินหายากที่แข็งแกร่งจะแปลงเป็นธุรกิจแม่เหล็กที่ทำกำไรได้หรือไม่ Materials ปัจจุบันให้การสนับสนุนผลประกอบการส่วนใหญ่ ขณะที่ Independence, 10X และการรับรองลูกค้ากำหนดว่ากลยุทธ์ปลายน้ำสามารถเพิ่มมูลค่าได้เท่าไร
กรณี Bull: การเติบโตแม่เหล็กที่แข็งแกร่งผลักดัน MP สู่ $95
กรณี Bull สมมติว่า Independence เข้าสู่การผลิตเชิงพาณิชย์ตามกำหนด การรับรองจาก General Motors แปลงเป็นปริมาณ และวิทยาเขต 10X ก้าวหน้าโดยไม่มีต้นทุนเกินจำเป็น การผลิต NdPr คงอยู่เหนือ 800 เมตริกตันต่อไตรมาส การป้องกันราคาสนับสนุนเศรษฐศาสตร์ Materials และ Apple เพิ่มช่องทางความต้องการหลักอื่น
การเคลื่อนไหวสู่ $95 จะต้องการให้รายได้ Magnetics กลับทิศการลดลง 17% และ adjusted EBITDA คงอยู่เป็นบวกเกินรายได้จากรัฐบาล การจัดส่งตรงเวลา มาร์จิ้นส่วนที่สูงขึ้น และความคืบหน้าการก่อสร้าง 10X ที่ชัดเจนจะเสริมสร้างกรณี
กรณีฐาน: การเติบโต Materials ที่มั่นคงรักษา MP ระหว่าง $60 ถึง $75
กรณีฐานสมมติว่าปริมาณ NdPr แยกคงเติบโตต่อไปและการสนับสนุนนโยบายจำกัดความเสียหาย ขณะที่ต้นทุนเริ่มต้นแม่เหล็กยังคงสูงระหว่างการเพิ่มเชิงพาณิชย์ Materials ให้ผลประกอบการระยะใกล้ส่วนใหญ่ขณะที่การรับรอง Independence ก้าวหน้าไปทีละนิดและ 10X ยังคงเป็นโอกาสระยะยาวขึ้น
MP อาจเทรดส่วนใหญ่ระหว่าง $60 ถึง $75 Adjusted EBITDA บวก ราคา NdPr ที่มั่นคง และการรับรองลูกค้าจะสนับสนุนช่วง ความล่าช้าแม่เหล็กหรือรายได้ที่เชื่อมโยงนโยบายต่ำกว่าจะจำกัดด้านบน
กรณี Bear: ความล่าช้าแม่เหล็กดึง MP สู่ $35
กรณี Bear สมมติว่าการตั้งราคาดินหายากอ่อนแอลงขณะที่การจัดส่ง Independence ลื่นไหลและ 10X ต้องการเงินทุนมากกว่าที่วางแผน มาร์จิ้น Materials ลดลง Magnetics ยังคงต่ำกว่าขนาดและความเข้มข้นลูกค้าจำกัดอำนาจการตั้งราคา
การเคลื่อนไหวสู่ $35 จะมีโอกาสมากขึ้นหาก adjusted EBITDA กลับเป็นลบ ผลผลิต NdPr ลดลง หรือปริมาณแม่เหล็กเชิงพาณิชย์พลาดกำหนดการ การประมาณการกำไรที่ต่ำลงและกระแสเงินสดอิสระที่อ่อนแอกว่าจะเพิ่มแรงกดดันเพิ่มเติม
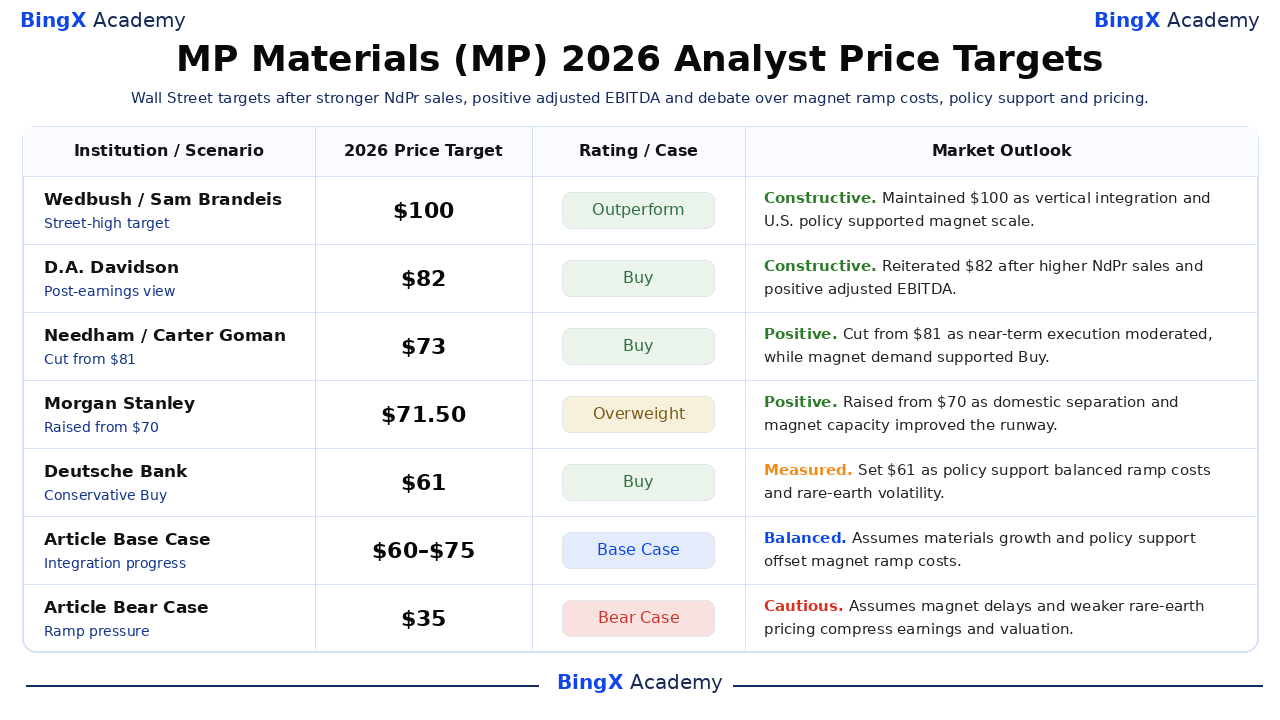
การพยากรณ์ราคาหุ้น MP สำหรับ 2026 โดยนักวิเคราะห์ Wall Street
เป้าหมายนักวิเคราะห์ที่เลือกมาอยู่ในช่วง $60 ถึง $100 และแสดงความไม่เห็นด้วยอย่างกว้างขวางเกี่ยวกับคุณค่าของการสนับสนุนนโยบาย การผลิตปลายน้ำ และต้นทุนการเพิ่มระยะใกล้ หลายบริษัทลดเป้าหมายโดยไม่ละทิ้งการให้คะแนนบวก การดำเนินการที่ลงวันที่ด้านล่างแยกเป้าหมายสิบสองเดือนของ Street จากสถานการณ์ Base และ Bear อิสระของบทความ
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
คะแนน / กรณี |
มุมมองตลาด |
|
Wedbush |
$100 |
Outperform |
สร้างสรรค์. 8 พฤษภาคม: รักษามุมมองสูงสุดของ Street เนื่องจากการบูรณาการแนวตั้งและนโยบายสหรัฐฯ สนับสนุนกำลังการผลิตแม่เหล็ก |
|
D.A. Davidson |
$82 |
Buy |
สร้างสรรค์. 24 สิงหาคม: ยืนยัน Buy หลังจากยอดขาย NdPr ที่สูงขึ้นและ adjusted EBITDA บวก |
|
Needham |
$73 |
Buy |
บวก. 22 กรกฎาคม: ลดจาก $81 เนื่องจากการดำเนินงานระยะใกล้ชะลอตัว ขณะที่ความต้องการแม่เหล็กสนับสนุน Buy |
|
Morgan Stanley |
$71.50 |
Overweight |
บวก. 8 กรกฎาคม: เพิ่มจาก $70 เนื่องจากการแยกในประเทศและกำลังการผลิตแม่เหล็กปรับปรุงรันเวย์ |
|
Deutsche Bank |
$61 |
Buy |
ระมัดระวัง. 9 กรกฎาคม: ตั้งเป้าหมายแบบอนุรักษ์นิยมในการสร้างสมดุลการสนับสนุนนโยบายกับต้นทุนการเพิ่มและการตั้งราคา |
|
JPMorgan |
$60 |
Overweight |
ระมัดระวัง. 29 กรกฎาคม: ลดจาก $75 เนื่องจากการประมาณการระยะใกล้รีเซ็ตขณะที่คุณค่าเชิงกลยุทธ์ยังคงอยู่ |
|
กรณีฐานบทความ |
$60-$75 |
กรณีฐาน |
สมดุล. สมมติการเติบโต Materials และการสนับสนุนนโยบายชดเชยต้นทุนการเพิ่มแม่เหล็ก |
|
กรณี Bear บทความ |
$35 |
กรณี Bear |
ระมัดระวัง. สมมติความล่าช้าแม่เหล็กและการตั้งราคาที่อ่อนแอลงบีบอัดผลประกอบการและมูลค่า |
วิธีเทรดหุ้น MP Materials (MP) บน BingX
เทรดมุมมอง NdPr การผลิตแม่เหล็ก และการสนับสนุนนโยบายของ MP Materials โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก MP สามารถตอบสนองอย่างรุนแรงต่อราคาดินหายากและการประกาศของรัฐบาล กำหนดตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อน
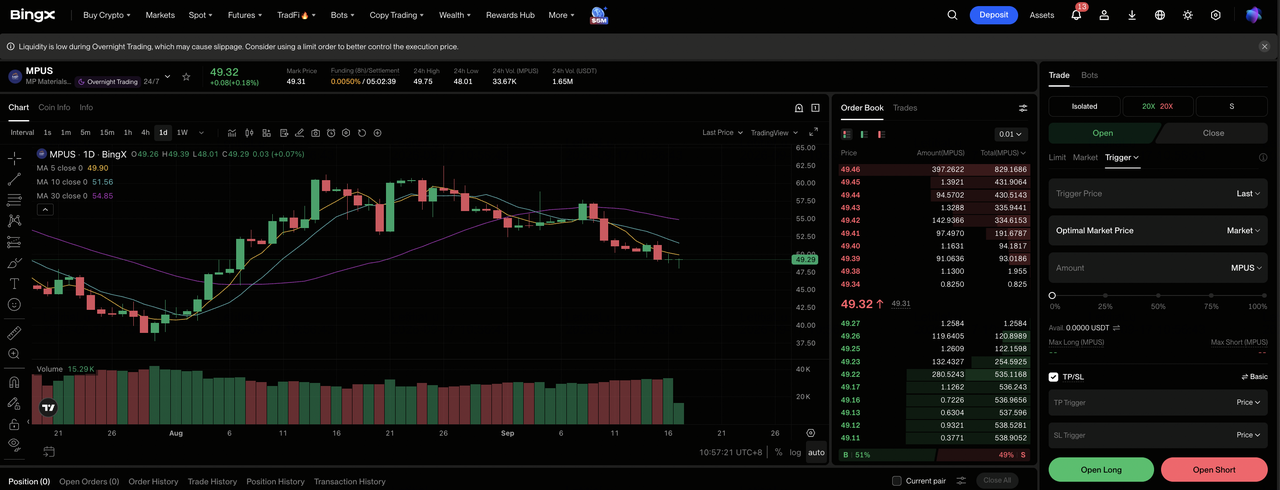
ขั้นตอนที่ 1: เข้าสู่ BingX TradFi. ลงทะเบียน และไปยังส่วน TradFi เฉพาะทางในแดชบอร์ดของแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก MP Materials (MP). ค้นหาและเลือก สัญญาฟิวเจอร์ส perpetual MP-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ. เลือก Open Long หากการรับรองแม่เหล็กและการเติบโต Materials ยืนยันกรณี Bull เลือก Open Short หากความล่าช้าและแรงกดดันราคายืนยันกรณี Bear
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น. เลือก Isolated หรือ Cross-Margin ตามความยอมรับความเสี่ยงของคุณ ช่วง 52 สัปดาห์ของ MP $37.81-$100.25 สนับสนุนเลเวอเรจอนุรักษ์นิยม
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด. ตั้ง Take-Profit และ Stop-Loss (TP/SL) ระดับก่อนหรือทันทีหลังจากเข้าสู่การเทรด
5 ความเสี่ยงที่ต้องระวังสำหรับนักลงทุน MP ในปี 2026
MP Materials เผชิญกับความเสี่ยงด้านสินค้าโภคภัณฑ์ การดำเนินงาน นโยบาย และการเงินขณะที่ขยายจากวัสดุดินหายากไปสู่แม่เหล็ก ปัจจัยเหล่านี้สามารถส่งผลต่อผลประกอบการ กระแสเงินสด และค่าพรีเมียมเชิงกลยุทธ์ที่กำหนดให้กับหุ้น
- ราคาดินหายากที่ต่ำลงอาจกดดันมาร์จิ้น: การตั้งราคาที่แข็งแกร่งขึ้นสนับสนุนรายได้ Q2 พร้อมกับปริมาณการขายที่สูงขึ้น การกลับทิศจะลดผลประกอบการ Materials และเหลือเงินสดน้อยกว่าสำหรับ Independence, 10X และกำลังการผลิตการประมวลผลเพิ่มเติม
- การสนับสนุนจากรัฐบาลอาจเปลี่ยนแปลงเมื่อเวลาผ่านไป: การป้องกันราคามีส่วนร่วม $17.58 ล้านดอลลาร์ของรายได้ Q2 และปรับปรุงเศรษฐศาสตร์ระยะใกล้ การเปลี่ยนแปลงในการให้เงินทุน การจัดซื้อ หรือลำดับความสำคัญความเป็นเจ้าของอาจลดทั้งการสนับสนุนโดยตรงและพรีเมียมเชิงกลยุทธ์ของ MP
- การรับรองแม่เหล็กอาจใช้เวลานานกว่าที่วางแผน: รายได้ Magnetics ลดลง 17% เป็น $16.524 ล้านดอลลาร์ระหว่างการเพิ่มการผลิต การทดสอบที่ล่าช้าหรือการยอมรับของลูกค้าจะเลื่อนเลเวอเรจการดำเนินงานและรักษาต้นทุนเริ่มต้นไว้ก่อนการขาย
- ลูกค้ารายใหญ่เพิ่มความเสี่ยงการดำเนินงาน: General Motors ยึดครอง Independence ขณะที่ความต้องการของ Apple เริ่มต้นภายหลัง การเปลี่ยนแปลงในกำหนดการ ข้อกำหนด หรือปริมาณอาจส่งผลต่อการใช้ประโยชน์ เวลารายได้ และผลตอบแทนจากกำลังการผลิตแม่เหล็ก
- 10X อาจต้องการเงินทุนมากกว่าที่คาดหวัง: วิทยาเขตใหม่นำความเสี่ยงการก่อสร้าง อุปกรณ์ และการเงินก่อนที่รายได้จะเริ่ม การเกินงบประมาณอาจกดดันกระแสเงินสดอิสระและลดคุณค่าที่สร้างโดยการดำเนินงาน Materials ที่แข็งแกร่งขึ้น
ความคิดสุดท้าย: คุณควรลงทุนใน MP ในปี 2026 หรือไม่?
MP Materials ส่งมอบ Q2 ที่แข็งแกร่งขึ้น ด้วยรายได้ $108.49 ล้านดอลลาร์ ยอดขาย NdPr 1,006 เมตริกตัน และ adjusted EBITDA บวก $28.493 ล้านดอลลาร์ ตัวเลขเหล่านั้นแสดงให้เห็นว่าการแยกในประเทศกำลังขยายตัว รายได้ Magnetics ที่ $16.524 ล้านดอลลาร์และการรับรองที่ดำเนินอยู่แสดงให้เห็นว่าทฤษฎีปลายน้ำยังคงพัฒนา
กรณี Bull ต้องการ Independence และ 10X ในการแปลการสนับสนุนเชิงกลยุทธ์เป็นมาร์จิ้นแม่เหล็กที่ทำซ้ำได้ สนับสนุน $95 กรณี Bear ตามการรับรองที่ล่าช้า ราคาดินหายากที่อ่อนแอลง และแรงกดดันเงินทุนสู่ $35 ผู้เทรดอนุรักษ์นิยมอาจรอการจัดส่งแม่เหล็กเชิงพาณิชย์ การใช้ประโยชน์ลูกค้าที่ชัดเจนขึ้น และ adjusted EBITDA บวกที่ไม่รวมรายได้นโยบายผิดปกติก่อนที่จะกำหนดพรีเมียมหลายเท่าให้กับแพลตฟอร์มปลายน้ำ
เตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นอย่าง MP เกี่ยวข้องกับความเสี่ยงสูงของการสูญเสียเงินทุน ราคาสินค้าโภคภัณฑ์ นโยบายอุตสาหกรรม การก่อสร้าง การรับรองลูกค้า การประเมินมูลค่า และเลเวอเรจสามารถสร้างการสูญเสียอย่างรวดเร็ว ทำการวิจัยอิสระก่อนจัดสรรเงินทุน
การอ่านที่เกี่ยวข้อง
- หุ้นและ ETF พลังงานชั้นนำที่ควรซื้อในปี 2026: การขาดแคลนพลังงาน AI พบกับความผันผวนทางภูมิรัฐศาสตร์
- หุ้นพลังงาน AI ชั้นนำที่ควรซื้อในปี 2026: นิวเคลียร์ แก๊ส เซลล์เชื้อเพลิง และการสร้างพลังงาน AI
- หุ้นป้องกันประเทศชั้นนำที่ควรซื้อในปี 2026: Primes, Missiles, Drones, Space, และสงครามที่เปิดใช้งาน AI
- การพยากรณ์ราคา Occidental Petroleum (OXY) 2026: น้ำมันและการลดหนี้สินสามารถผลักดัน OXY สู่ $85 ได้หรือไม่?
- การพยากรณ์ราคา ExxonMobil (XOM) 2026: น้ำมันและการเติบโตการผลิตสามารถผลักดัน XOM สู่ $205 ได้หรือไม่?
- การพยากรณ์ราคา Bloom Energy (BE) 2026: พลังงานศูนย์ข้อมูล AI สามารถผลักดัน BE สู่ $350 ได้หรือไม่?
