

Lightwave Logic (LWLG) พัฒนาพอลิเมอร์อิเล็กโทร-ออปติกที่เป็นกรรมสิทธิ์สำหรับมอดูเลเตอร์ออปติกความเร็วสูงที่ใช้ในการสื่อสารข้อมูลและ ระบบโฟโตนิกส์ วัสดุ Perkinamine ได้รับการออกแบบให้ส่งข้อมูลได้มากขึ้นด้วยแรงดันไฟฟ้าที่ต่ำกว่าแนวทางเดิม ในขณะที่การจัดหาวัสดุ การให้สิทธิทรัพย์สินทางปัญญา และค่าลิขสิทธิ์การผลิตเป็นโมเดลรายได้ระยะยาว โอกาสนั้นทำให้ LWLG เข้าถึง ศูนย์ข้อมูล AI การเชื่อมต่อ แต่ทำให้หุ้นมีความไว่ต่อการรับรองลูกค้า ผลผลิตจากโรงงานหลอม และระยะเวลาการทำให้เป็นการค้า
ไตรมาสล่าสุดแสดงให้เห็นความก้าวหน้าทางเทคนิคและลูกค้าโดยไม่มีการเปลี่ยนแปลงรายได้ที่มีความหมาย Lightwave Logic Q2 2026 รายได้จากการให้สิทธิและค่าลิขสิทธิ์ถึง $32,751 เพิ่มขึ้น 27.9% จาก $25,605 ในขณะที่ขาดทุนสุทธิขยายตัว 33% เป็น $6.61 ล้านดอลลาร์ เงินสดและหลักทรัพย์ที่สามารถขายได้รวมทั้งหมด $95.91 ล้านดอลลาร์โดยไม่มีหนี้ ทำให้ฝ่ายจัดการมีเวลาในการดำเนินโครงการลูกค้าขั้นตอนที่ 3 จำนวนห้าโครงการแม้ว่าจะไม่คาดหวังรายได้จากการผลิตปริมาณมากก่อนปี 2027 เร็วที่สุด
การคาดการณ์หุ้น LWLG สำหรับปี 2026 ขณะนี้เน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีการรับรองและการรวมโรงงานหลอม: โครงการลูกค้าขั้นสุดท้ายห้าโครงการ เส้นทางโรงงานหลอมหลายแห่ง และ SilTerra PDK แปลงการตรวจสอบทางเทคนิคเป็นข้อผูกพันการผลิต ให้หลักฐานแก่นักลงทุนว่าวงจรการได้รับการออกแบบ 18 ถึง 24 เดือนสามารถสนับสนุนการเติบโตในปี 2027
- กรณีการล่าช้าและการเจือจาง: ความน่าเชื่อถือ ผลผลิต หรือกำหนดการของลูกค้าล่าช้าเกินปี 2027 ในขณะที่ค่าใช้จ่ายในการดำเนินงานรายไตรมาสยังคงเหนือ $7 ล้านดอลลาร์ ขยายช่องว่างระหว่างรายได้จากการให้สิทธิที่น้อยและเงินทุนที่ต้องการสำหรับการทำให้เป็นการค้า
คู่มือนี้แบ่งการคาดการณ์หุ้น LWLG สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอิงจากเอกสาร Q2 ของ Lightwave Logic เมื่อวันที่ 14 สิงหาคม 2026 และข้อมูลตลาดจนถึงวันที่ 24 กันยายน รวมถึง วิธีการซื้อขายหุ้นฟิวเจอร์ส LWLG บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญที่นักลงทุน Lightwave Logic ควรรู้ในเดือนกันยายน 2026
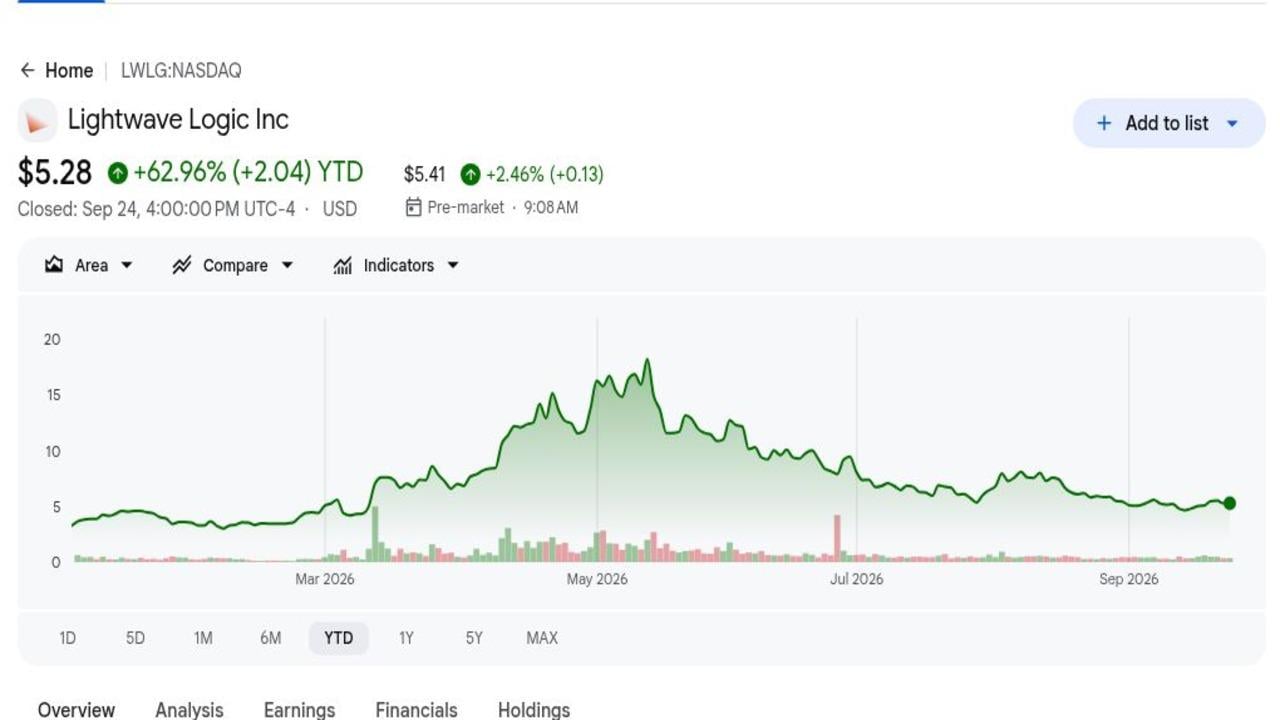
- $5.28 ทำให้ LWLG เพิ่มขึ้น 62.96% YTD: ราคาปิดอ้างอิงเมื่อวันที่ 24 กันยายนสะท้อนการประเมินใหม่อย่างมากจากจุดเริ่มต้นของปี 2026 แต่ยังคงต่ำกว่าเป้าหมาย $10 ของ Freedom Capital Markets 47.2% ช่องว่างนั้นแสดงให้เห็นว่าการประเมินมูลค่าส่วนใหญ่ยังคงขึ้นอยู่กับโครงการลูกค้าที่เข้าสู่การผลิต
- รายได้ Q2 $32,751 เพิ่มขึ้น 27.9%: รายได้จากการให้สิทธิและค่าลิขสิทธิ์เพิ่มขึ้นจาก $25,605 เมื่อปีที่แล้ว แต่ยังคงเล็กมากเมื่อเทียบกับค่าใช้จ่ายในการดำเนินงานรายไตรมาส $7.30 ล้านดอลลาร์ ดังนั้นการเติบโตของรายได้จึงยืนยันกิจกรรมและการมีส่วนร่วมของลูกค้า ไม่ใช่ขนาดเชิงพาณิชย์หรือผลกำไรที่ยั่งยืน
- โครงการลูกค้าห้าโครงการถึงขั้นตอนที่ 3: ขั้นตอนที่ 3 โดยปกติครอบคลุมงานต้นแบบไปสู่ผลิตภัณฑ์สุดท้ายและอาจใช้เวลา 12 ถึง 18 เดือน ความก้าวหน้าในขั้นตอนนี้มีประโยชน์ในการตัดสินใจมากกว่าการประเมินเบื้องต้น แม้ว่ายังไม่รับประกันคำสั่งผลิต ผลผลิตที่ยอมรับได้ หรือการรับรองลูกค้าขั้นสุดท้าย
- สภาพคล่อง $95.91 ล้านดอลลาร์สนับสนุนการดำเนินงานจนถึงเดือนธันวาคม 2027: เงินสดรวม $47.21 ล้านดอลลาร์และหลักทรัพย์ที่สามารถขายได้เพิ่ม $48.70 ล้านดอลลาร์ ณ วันที่ 30 มิถุนายน งบดุลที่ปราศจากหนี้ลดแรงกดดันด้านการเงินในทันทีในขณะที่งานรับรองดำเนินต่อไปในโครงการโรงงานหลอมและลูกค้าหลายแห่ง
- 2027 ยังคงเป็นปีแรกสุดที่คาดหวังการผลิตปริมาณมาก: ฝ่ายจัดการกล่าวว่ารายได้ปี 2026 ควรมาจากวัสดุ NRE และต้นแบบเป็นหลัก ตารางเวลาหมายความว่าผลตอบแทนของนักลงทุนขึ้นอยู่กับเหตุการณ์สำคัญทางเทคนิคและการตัดสินใจของลูกค้าที่มีผลผูกพันที่เกิดขึ้นก่อนที่การสูญเสียจากการดำเนินงานจะใช้เวลาในปัจจุบันมากเกินไป
Lightwave Logic (LWLG) คืออะไร?
Lightwave Logic เป็นบริษัทวัสดุพิเศษและทรัพย์สินทางปัญญาที่พัฒนาพอลิเมอร์อิเล็กโทร-ออปติก Perkinamine สำหรับซิลิคอนโฟโตนิกส์และวงจรรวมโฟโตนิกส์อื่นๆ วัสดุเหล่านี้เปลี่ยนแปลงคุณสมบัติออปติกเมื่อมีการใช้สนามไฟฟ้า ทำให้สามารถใช้มอดูเลเตอร์ขนาดกะทัดรัดที่แปลงข้อมูลไฟฟ้าเป็นสัญญาณออปติก LWLG ไม่ผลิตทรานซีเวอร์หรือโมดูลที่สมบูรณ์ มีเป้าหมายที่จะขายวัสดุพอลิเมอร์ ให้สิทธิองค์ประกอบและกระบวนการรวม เปิดใช้งาน PDK ของลูกค้า และรับค่าลิขสิทธิ์เมื่ออุปกรณ์ที่ได้รับการรับรองเข้าสู่การผลิต
กลยุทธ์ระยะยาวคือการทำให้การรวมพอลิเมอร์ทำซ้ำได้ในโรงงานหลอม เซมิคอนดักเตอร์ที่มีชื่อเสียง Lightwave Logic ได้ทำงานกับ Advanced Micro Foundry ในกระบวนการซิลิคอนโฟโตนิกส์ 200 มิลลิเมตร กับ SilTerra และ Luceda Photonics ใน PDK ที่เสร็จสิ้นการทดสอบ tapeout เริ่มต้นในปี 2026 และกับ QPICs ในแอปพลิเคชันควอนตัม-โฟโตนิกส์ ไปป์ไลน์เชิงพาณิชย์ของบริษัทมุ่งเป้าไปที่ลิงค์ 800-Gbps และ 1.6-Tbps สำหรับคลัสเตอร์ AI และกรอบการออกแบบชนะนำทางโรงงานหลอม ผู้ผลิตโมดูล และลูกค้าระบบผ่านการประเมิน การออกแบบผลิตภัณฑ์ การรับรอง และความพร้อมในการผลิต
อ่านเพิ่มเติม: หุ้น AI Optical ชั้นนำที่ควรซื้อในปี 2026: โฟโตนิกส์ ออปติกส์ ไฟเบอร์ และการเชื่อมต่อศูนย์ข้อมูล
ภาพรวมผลประกอบการ Lightwave Logic (LWLG) Q2 2026: การเติบโตของรายได้และสภาพคล่อง $95.91M ชดเชยการสูญเสียที่กว้างขึ้น
Lightwave Logic รายงานรายได้จากการให้สิทธิและค่าลิขสิทธิ์ Q2 $32,751 เพิ่มขึ้น 27.9% จาก $25,605 ในขณะที่ขาดทุนสุทธิขยายตัว 33% เป็น $6.61 ล้านดอลลาร์และขาดทุนต่อหุ้นคงที่ที่ $0.04 ค่าใช้จ่าย R&D เพิ่มขึ้น 48% เป็น $3.88 ล้านดอลลาร์และ G&A เพิ่มขึ้น 49% เป็น $3.42 ล้านดอลลาร์ เงินสด $47.21 ล้านดอลลาร์บวกหลักทรัพย์ที่สามารถขายได้ $48.70 ล้านดอลลาร์สนับสนุนแผนการทำให้เป็นการค้า แต่ฐานต้นทุนรายไตรมาสยังคงเหนือรายได้อย่างมาก
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Lightwave Logic (LWLG) Q2 2026: รายได้ $33K และลูกค้าขั้นตอนที่ 3 ห้ารายก่อให้เกิดการขายออก 0.66%
|
เมตริกทางการเงิน |
แนวทาง / ฉันทามติ |
รายงาน / ผลจริง |
ความประหลาดใจ |
|
รายได้จากการให้สิทธิและค่าลิขสิทธิ์ Q2 |
$25,605 เมื่อปีที่แล้ว |
$32,751 |
เพิ่มขึ้น เพิ่มขึ้น 27.9% YoY |
|
ขาดทุนสุทธิ Q2 |
$4.97M เมื่อปีที่แล้ว |
$6.61M |
ขยายตัว การสูญเสียเพิ่มขึ้น 33% |
|
ขาดทุนต่อหุ้น Q2 |
-$0.04 เมื่อปีที่แล้ว |
-$0.04 |
คงที่ การออกหุ้นชดเชยการสูญเสียต่อหุ้นที่กว้างขึ้น |
|
ค่าใช้จ่าย R&D Q2 |
$2.62M เมื่อปีที่แล้ว |
$3.88M |
เพิ่มขึ้น เพิ่มขึ้น 48% จากงานการทำให้เป็นการค้า |
|
ค่าใช้จ่าย G&A Q2 |
$2.30M เมื่อปีที่แล้ว |
$3.42M |
เพิ่มขึ้น เพิ่มขึ้น 49% YoY |
|
เงินสดและเทียบเท่า |
— |
$47.21M |
ได้รับการสนับสนุน ส่วนหนึ่งของสภาพคล่องรวม $95.91M |
|
หลักทรัพย์ที่สามารถขายได้ |
— |
$48.70M |
สภาพคล่อง สนับสนุนเวลาจนถึงธันวาคม 2027 |
- รายได้ $32,751 เพิ่มขึ้น $7,146: ผลกำไร 27.9% มาจากการให้สิทธิและค่าลิขสิทธิ์ โดยไม่มีรายงานต้นทุนขาย ข้อตกลงแสดงกิจกรรมเชิงพาณิชย์ แม้ว่ารายได้ยังคงเล็กเกินไปที่จะสนับสนุนฐานต้นทุนปัจจุบัน
- ขาดทุนสุทธิขยายตัว $1.65 ล้านดอลลาร์เป็น $6.61 ล้านดอลลาร์: เงินเดือนที่สูงขึ้น ค่าตอบแทนหุ้น บริการวิชาชีพ และต้นทุนที่เกี่ยวข้องกับสิทธิบัตรผลักดันให้เพิ่มขึ้น การสูญเสียที่กว้างขึ้นเพิ่มความสำคัญของการแปลงลูกค้าที่เร็วขึ้นก่อนที่เวลาที่ระบุไว้จะสิ้นสุด
- ค่าใช้จ่าย R&D เพิ่มขึ้น 48% เป็น $3.88 ล้านดอลลาร์: การใช้จ่ายสนับสนุนวัสดุ การผลิตเวเฟอร์ ต้นแบบ และการรวมโรงงานหลอม การเพิ่มขึ้นจะมีค่ามากขึ้นหากเป็นการย้ายโครงการขั้นตอนที่ 3 ไปสู่การรับรองและการชำระเงินของลูกค้ามากขึ้น
- ค่าใช้จ่ายในการดำเนินงานรายไตรมาสเพิ่มขึ้น 48% เป็น $7.30 ล้านดอลลาร์: G&A เพิ่มขึ้นควบคู่กับ R&D ทำให้ค่าใช้จ่ายมากกว่ารายได้ที่รายงานมากกว่า 200 เท่า ดังนั้น Operating leverage จึงยังคงเป็นเป้าหมายการทำให้เป็นการค้าในอนาคตมากกว่าความแข็งแกร่งทางการเงินในปัจจุบัน
- สภาพคล่องถึง $95.91 ล้านดอลลาร์: Lightwave Logic ถือเงินสด $47.21 ล้านดอลลาร์และหลักทรัพย์ที่สามารถขายได้ $48.70 ล้านดอลลาร์ สนับสนุนเวลาที่ระบุไว้จนถึงธันวาคม 2027 บริษัทยังระดมทุนได้ $27.88 ล้านดอลลาร์ผ่านข้อตกลงการขาย Roth ในครึ่งแรก แสดงให้เห็นว่าการล่าช้าเพิ่มเติมยังคงสามารถเพิ่มความเสี่ยงการเจือจาง
มุมมองการลงทุน Lightwave Logic (LWLG) ปี 2026: กรณีบูล $10 เทียบกับกรณีแบร์ $3
มุมมองปี 2026 ของ Lightwave Logic ขึ้นอยู่กับว่าโครงการลูกค้าขั้นสุดท้ายสามารถเปลี่ยนจากการรับรองเป็นข้อผูกพันการผลิตที่น่าเชื่อถือก่อนที่เวลาเงินสดปัจจุบันจะกลายเป็นข้อจำกัด ด้านบนมาจากการรวมโรงงานหลอมที่ประสบความสำเร็จและการตรวจสอบลูกค้าที่แข็งแกร่งขึ้น ในขณะที่การล่าช้าในการรับรอง ต้นทุนการดำเนินงานสูง และการเจือจางยังคงเป็นความเสี่ยงหลัก
กรณีบูล: ความก้าวหน้าในการรับรองลูกค้าผลักดัน LWLG ไปสู่ $10
กรณีบูลถือว่าโครงการขั้นตอนที่ 3 หลายโครงการเสร็จสิ้นความน่าเชื่อถือและการรับรองโรงงานหลอม โดยมีลูกค้าอย่างน้อยหนึ่งรายสร้างกำหนดการผลิตปี 2027 ที่น่าเชื่อถือ การทดสอบ tapeout ต้นปี 2026 ของ SilTerra และโครงการขั้นสุดท้ายห้าโครงการให้หลักฐานที่จับต้องได้ว่าการทำให้เป็นการค้ากำลังก้าวหน้า
การเคลื่อนไหวไปสู่ $10 จะต้องมีข้อผูกพันการผลิตที่ลงนาม ผลลัพธ์เวเฟอร์ที่ทำซ้ำได้ และเศรษฐศาสตร์หน่วยที่ชัดเจนขึ้นก่อนที่เวลาธันวาคม 2027 จะกลายเป็นข้อจำกัด วัสดุหรือรายได้ NRE ที่เพิ่มขึ้นอย่างมีนัยสำคัญเหนือ $32,751 จะให้การยืนยันทางการเงินครั้งแรก
กรณีฐาน: ความก้าวหน้าลูกค้าอย่างต่อเนื่องทำให้ LWLG อยู่ระหว่าง $6 และ $8
กรณีฐานถือว่างาน PDK และลูกค้าต่อเนื่องก้าวหน้าโดยไม่มีรายได้ปริมาณที่มีความหมายในปี 2026 ตำแหน่งสภาพคล่อง $95.91 ล้านดอลลาร์จำกัดแรงกดดันด้านการเงินระยะใกล้ แต่นักลงทุนยังคงลดตารางเวลาขั้นตอนที่ 3 12 ถึง 18 เดือนและผลผลิตการผลิตที่ไม่แน่นอน
LWLG สามารถซื้อขายส่วนใหญ่ระหว่าง $6 และ $8 หากโครงการขั้นสุดท้ายทั้งห้าโครงการยังคงใช้งานอยู่และฝ่ายจัดการรักษาเวลาอย่างน้อยหกไตรมาส การสูญเสียที่เร่งเกินระดับ Q2 หรือลูกค้าที่ย้อนกลับในวงจรการออกแบบจะทำให้ช่วงอ่อนแอลง
กรณีแบร์: การล่าช้าในการรับรองดึง LWLG ไปสู่ $3
กรณีแบร์ถือว่าความน่าเชื่อถือ ผลผลิต หรือกำหนดการของลูกค้าผลักดันการผลิตเกินปี 2027 ด้วยค่าใช้จ่ายในการดำเนินงานรายไตรมาสที่ $7.30 ล้านดอลลาร์และรายได้ต่ำกว่า $33,000 การล่าช้าเพิ่มเติมจะเพิ่มความเป็นไปได้ของการจัดหาเงินทุนหุ้นเพิ่มเติม
การเคลื่อนไหวไปสู่ $3 จะมีโอกาสมากขึ้นหากโครงการขั้นตอนที่ 3 ล้มเหลวในการสร้างข้อผูกพัน สภาพคล่องลดลงเร็วกว่าที่วางแผนไว้ หรือฝ่ายจัดการขยายตารางเวลาการผลิตปริมาณ การเจือจางเพิ่มเติมจะลดมูลค่าการให้สิทธิในอนาคตต่อหุ้น
การคาดการณ์ราคาหุ้น LWLG สำหรับปี 2026 โดยนักวิเคราะห์วอลล์สตรีท
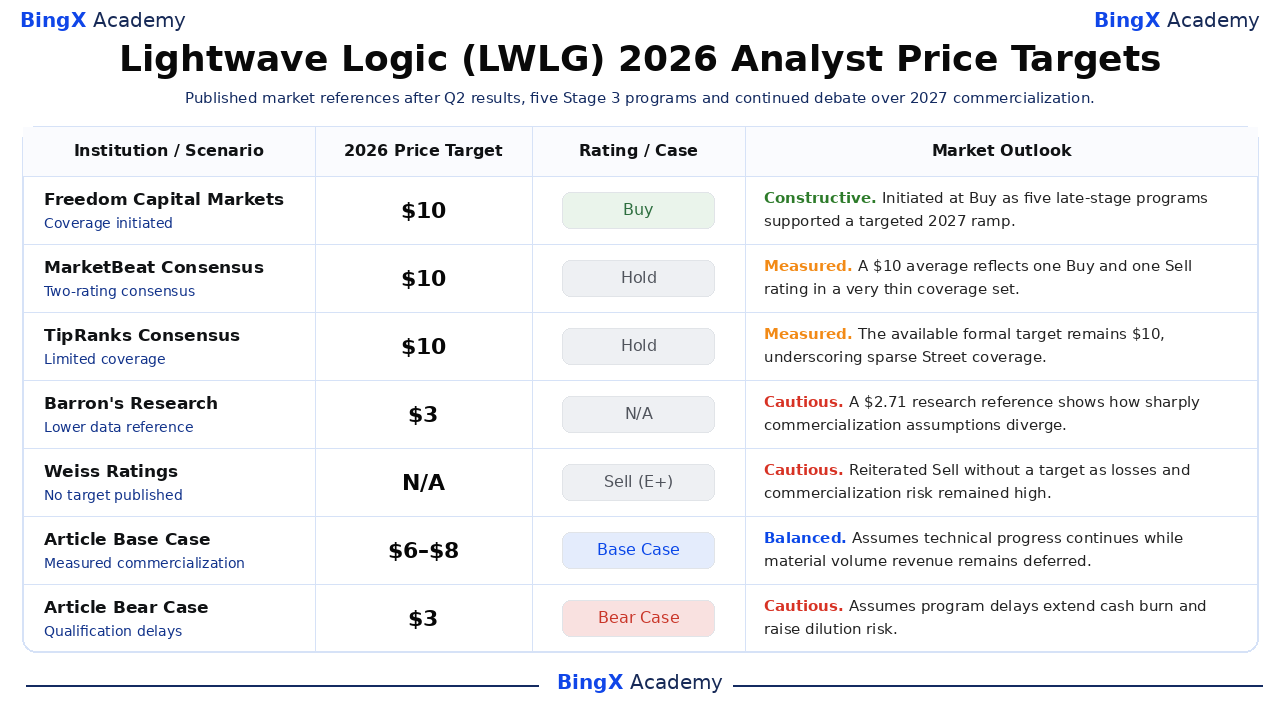
LWLG ไม่มีเป้าหมายราคาวอลล์สตรีทที่เป็นอิสระและมีชื่อห้าราย ตารางจึงแยกการเริ่มต้น $10 อย่างเป็นทางการของ Freedom Capital Markets จากผู้รวบรวมฉันทามติ การอ้างอิงข้อมูลการวิจัยที่ต่ำกว่า และการให้คะแนนขายที่ไม่มีเป้าหมาย การครอบคลุมที่บางนี้เป็นสัญญาณความเสี่ยงในตัวเอง และสถานการณ์บทความ BingX Academy สองสถานการณ์ยังคงมีป้ายกำกับที่ชัดเจน
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
คะแนน / กรณี |
มุมมองตลาด |
|
Freedom Capital Markets |
$10 |
ซื้อ |
สร้างสรรค์ 17 กันยายน: เริ่มต้นเนื่องจากโครงการขั้นสุดท้ายห้าโครงการและการระดมทุนจนถึงปี 2027 สนับสนุนการทำให้เป็นการค้า |
|
ฉันทามติ MarketBeat |
$10 |
ถือ |
วัดผล 25 กันยายน: คะแนนที่เผยแพร่สองคะแนนรวมถึงซื้อหนึ่งและขายหนึ่ง |
|
ฉันทามติ TipRanks |
$10 |
ถือ |
วัดผล 24 กันยายน: เป้าหมายอย่างเป็นทางการที่มียังคงอยู่ที่ $10 หลังจากการเริ่มต้นใหม่ |
|
ข้อมูลการวิจัยของ Barron's |
$2.71 |
N/A |
ระมัดระวัง 22 กันยายน: การอ้างอิงที่ต่ำกว่าแสดงให้เห็นการกระจายการประเมินมูลค่าที่กว้างผิดปกติ |
|
Weiss Ratings |
N/A |
ขาย (E+) |
ระมัดระวัง 17 กรกฎาคม: ยืนยันการขายโดยไม่เผยแพร่เป้าหมายราคา |
|
กรณีฐานบทความ |
6–8 |
กรณีฐาน |
สมดุล ถือว่าความก้าวหน้าทางเทคนิคยังคงดำเนินต่อไปในขณะที่รายได้ปริมาณวัสดุยังคงถูกเลื่อนออกไป |
|
กรณีแบร์บทความ |
$3 |
กรณีแบร์ |
ระมัดระวัง ถือว่าการล่าช้าของโครงการขยายการเผาไหม้เงินสดและเพิ่มความเสี่ยงการเจือจาง |
วิธีการซื้อขายหุ้น Lightwave Logic (LWLG) บน BingX
ซื้อขายการรับรองลูกค้าของ Lightwave Logic การรวมโรงงานหลอม และมุมมองเวลาเงินสดโดยใช้ BingX TradFi และ เครื่องมือ BingX AI เนื่องจาก LWLG สามารถตอบสนองอย่างรุนแรงต่อเหตุการณ์สำคัญทางเทคนิคและการเงิน ผู้ซื้อขายควรกำหนดตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
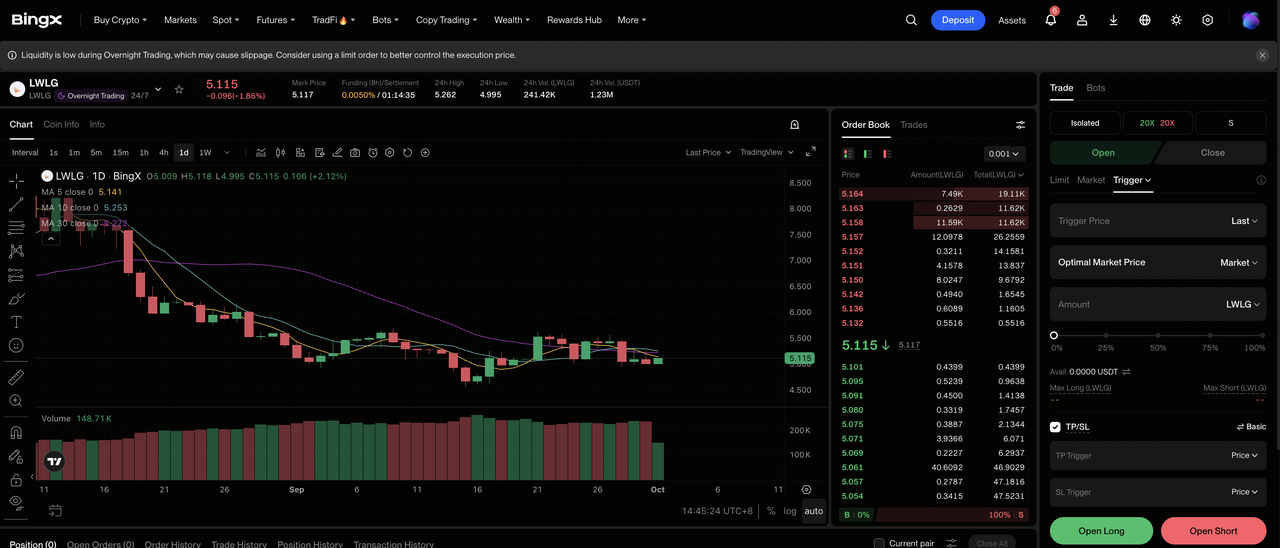
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และนำทางไปยังส่วน TradFi เฉพาะบนแดชบอร์ดการแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Lightwave Logic (LWLG) ค้นหาและเลือก สัญญาฟิวเจอร์สถาวร LWLG-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิดยาว หากการรับรองลูกค้าและความก้าวหน้าโรงงานหลอมเข้มแข็งขึ้น เลือกเปิดสั้นหากระยะเวลาโครงการลื่นไถลหรือความเสี่ยงการเจือจางเพิ่มขึ้น
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความอดทนต่อความเสี่ยงของคุณ ผลกำไร 62.96% YTD แสดงให้เห็นว่าทำไมเลเวอเรจอนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนจึงมีความสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย LWLG สามารถตอบสนองได้อย่างรวดเร็วต่อผลลัพธ์โรงงานหลอม การออกแบบชนะ การเผาไหม้เงินสด และการออกหุ้น
5 ความเสี่ยงสูงสุดที่ต้องเฝ้าระวังสำหรับนักลงทุน Lightwave Logic ในปี 2026
การประเมินมูลค่าของ Lightwave Logic ขึ้นอยู่กับโครงการทางเทคนิคที่เปลี่ยนเป็นการผลิตเชิงพาณิชย์ การล่าช้าในการรับรอง การดำเนินการโรงงานหลอม หรือการแปลงลูกค้าอาจผลักดันรายได้ออกไปมากขึ้นและเพิ่มความเสี่ยงการเจือจาง
- การรับรองอาจใช้เวลานานกว่าที่คาดไว้: ความน่าเชื่อถือ ผลผลิต และข้อกำหนดของระบบลูกค้าสามารถป้องกันไม่ให้โครงการก้าวหน้าเกินขั้นตอนที่ 3 การล่าช้าเกินปี 2027 จะเลื่อนค่าลิขสิทธิ์ในขณะที่ต้นทุน R&D และวิศวกรรมยังคงดำเนินต่อไป
- รายได้ขึ้นอยู่กับลูกค้าจำนวนเล็กน้อย: ลูกค้าหนึ่งรายแทนอย่างน้อย 10% ของรายได้ ในขณะที่ยอดขายครึ่งแรกทั้งหมดมาจากสวิตเซอร์แลนด์ การล่าช้าหรือการสูญเสียโครงการหนึ่งอาจส่งผลกระทบต่อฐานรายได้ที่เล็กอยู่แล้วอย่างมีนัยสำคัญ
- การดำเนินการโรงงานหลอมอยู่นอกการควบคุมของ LWLG บางส่วน: กำหนดการเวเฟอร์ ความพร้อม PDK และผลผลิตการรวมขึ้นอยู่กับพันธมิตรภายนอก การพลาดการทดสอบ tapeout หรือผลลัพธ์ที่ไม่สอดคล้องกันอาจล่าช้าการทดสอบลูกค้าและเหตุการณ์สำคัญการผลิต
- การสูญเสียการดำเนินงานอาจนำไปสู่การเจือจาง: ขาดทุนสุทธิ Q2 ถึง $6.61 ล้านดอลลาร์ ในขณะที่รายได้หุ้นครึ่งแรกเกิน $27 ล้านดอลลาร์ผ่านข้อตกลง Roth การออกหุ้นเพิ่มเติมจะลดการเรียกร้องของแต่ละหุ้นที่มีอยู่ต่อรายได้จากการให้สิทธิในอนาคต
- การชุมนุม 62.96% YTD เพิ่มความไวในการดำเนินการ: LWLG ปิดที่ $5.28 หลังจากผลกำไร 2026 ที่แข็งแกร่ง ความล้มเหลวในการแปลงโครงการขั้นตอนที่ 3 ห้าโครงการเป็นข้อผูกพันของลูกค้าอาจกดดันการประเมินมูลค่าได้อย่างรวดเร็วแม้ว่าความก้าวหน้าทางเทคนิคจะยังคงดำเนินต่อไป
ความคิดสุดท้าย: คุณควรลงทุนใน Lightwave Logic ในปี 2026 หรือไม่?
Lightwave Logic มีโครงการลูกค้าขั้นสุดท้ายห้าโครงการ ความสัมพันธ์โรงงานหลอมหลายแห่ง และสภาพคล่อง $95.91 ล้านดอลลาร์เพื่อสนับสนุนงานรับรองต่อเนื่อง รายได้ Q2 เติบโต 27.9% แต่ยอดขาย $32,751 ยังคงเล็กมากเมื่อเปรียบเทียบกับขาดทุนสุทธิ $6.61 ล้านดอลลาร์และค่าใช้จ่ายในการดำเนินงาน $7.30 ล้านดอลลาร์
กรณีบูลขึ้นอยู่กับข้อผูกพันของลูกค้า ผลลัพธ์การผลิตที่ทำซ้ำได้ และระยะเวลาการผลิตที่ชัดเจนขึ้นสนับสนุนเส้นทางสู่ $10 กรณีแบร์เน้นการล่าช้าในการรับรองและการเจือจางเพิ่มเติมที่อาจดึง LWLG ไปสู่ $3 นักลงทุนสามารถติดตามความก้าวหน้าขั้นตอนที่ 3 วันที่ผลิตที่มีผลผูกพัน การใช้เงินสดรายไตรมาส และการออกหุ้นเพื่อหาหลักฐานของสถานการณ์ที่กำลังพัฒนา
การเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นเช่น LWLG เกี่ยวข้องกับความเสี่ยงของการสูญเสียเงินทุน การล้มเหลวในการทำให้เป็นการค้า การเจือจาง การเปลี่ยนแปลงการประเมินมูลค่า และการซื้อขายแบบใช้เลเวอเรจสามารถสร้างการสูญเสียอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนการจัดสรรเงินทุน
การอ่านที่เกี่ยวข้อง
- หุ้นศูนย์ข้อมูล AI ชั้นนำที่ควรซื้อในปี 2026: คลาวด์ เซิร์ฟเวอร์ และโครงสร้างพื้นฐานการคำนวณ AI
- หุ้น AI Optical ชั้นนำที่ควรซื้อในปี 2026: โฟโตนิกส์ ออปติกส์ ไฟเบอร์ และการเชื่อมต่อศูนย์ข้อมูล
- หุ้นเครือข่าย AI ชั้นนำ 2026: AI Fabric สวิตช์ ทองแดง ไฟเบอร์ และการเชื่อมต่อออปติกส์
- การคาดการณ์ราคา Coherent (COHR) 2026: ความต้องการ AI Optics สามารถผลักดัน COHR ไปสู่ $500 ได้หรือไม่?
- การคาดการณ์ราคา Lumentum (LITE) 2026: AI Optics สามารถผลักดัน LITE ไปสู่ $1,300 ได้หรือไม่?
