Figma (FIG) ให้บริการแพลตฟอร์มบนเบราว์เซอร์ที่นักออกแบบ นักพัฒนา ผู้จัดการผลิตภัณฑ์ และนักการตลาดใช้สร้างผลิตภัณฑ์ดิจิทัลร่วมกัน Figma Design ยังคงเป็นแคนวาสการทำงานร่วมกันหลัก ในขณะที่ FigJam, Dev Mode, Slides, Sites, Make และเครื่องมือ AI ใหม่ๆ ขยายแพลตฟอร์มจากการคิดสร้างสรรค์สู่โค้ด การเผยแพร่ และการผลิตเนื้อหา เวิร์กโฟลว์ที่กว้างขึ้นนี้สร้างช่องทางในการสร้างรายได้จากแต่ละองค์กรมากขึ้น แม้ว่าจะทำให้หุ้นมีความไวต่อการแข่งขันด้วย AI สร้างสรรค์ ความต้องการที่นั่ง และต้นทุนการใช้คุณสมบัติ AI
ไตรมาสล่าสุดแสดงการรับใช้อย่างรวดเร็วพร้อมกับการถกเถียงเรื่องความสามารถในการทำกำไรที่ขยายตัว รายได้ Q2 2026 ของ Figma ถึง $370.1 ล้าน เพิ่มขึ้น 48% เมื่อเทียบกับปีก่อน และสูงกว่าประมาณ $18.1 ล้านจากฉันทามติ ในขณะที่ EPS ปรับแล้วที่ $0.08 เป็นสองเท่าของการคาดการณ์ $0.04 การรักษาเงินดอลลาร์สุทธิถึง 136% แม้ว่าการขาดทุนจากการดำเนินงานตาม GAAP จะขยายตัวเป็น $117.3 ล้าน และอัตรากำไรจากกระแสเงินสดอิสระลดลงเหลือ 14% ทำให้การมีวินัยในการลงทุนเป็นศูนย์กลางของแนวโน้ม
การคาดการณ์หุ้น FIG สำหรับ 2026 ขณะนี้เน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีแพลตฟอร์ม AI: Figma แปลงผู้ใช้องค์กรเพิ่มเติมเป็นเครดิต AI ที่ต้องจ่าย ขยายเกินนักออกแบบ และรักษาการเติบโตของรายได้เหนือเพื่อนซอฟต์แวร์ทั่วไป
- กรณีการบุกรุกและอัตรากำไร: AI ลดอุปสรรคในการออกแบบแต่บีบอัดที่นั่งที่ต้องจ่าย เพิ่มต้นทุนโครงสร้างพื้นฐาน และทำให้โปรไฟล์กระแสเงินสดอ่อนแอลงที่จำเป็นต้องรองรับตัวคูณพรีเมียม
คู่มือนี้แจกแจงการคาดการณ์หุ้น FIG สถานการณ์ราคา 2026 ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยอ้างอิงจากการออกรายงานกำไร Q2 2026 ของ Figma เมื่อวันที่ 5 สิงหาคม การยื่นเอกสารรายไตรมาส และข้อมูลตลาดถึง 9 กันยายน รวมทั้ง วิธีการซื้อขายฟิวเจอร์สหุ้น FIG บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Figma ที่ควรรู้ในเดือนกันยายน 2026
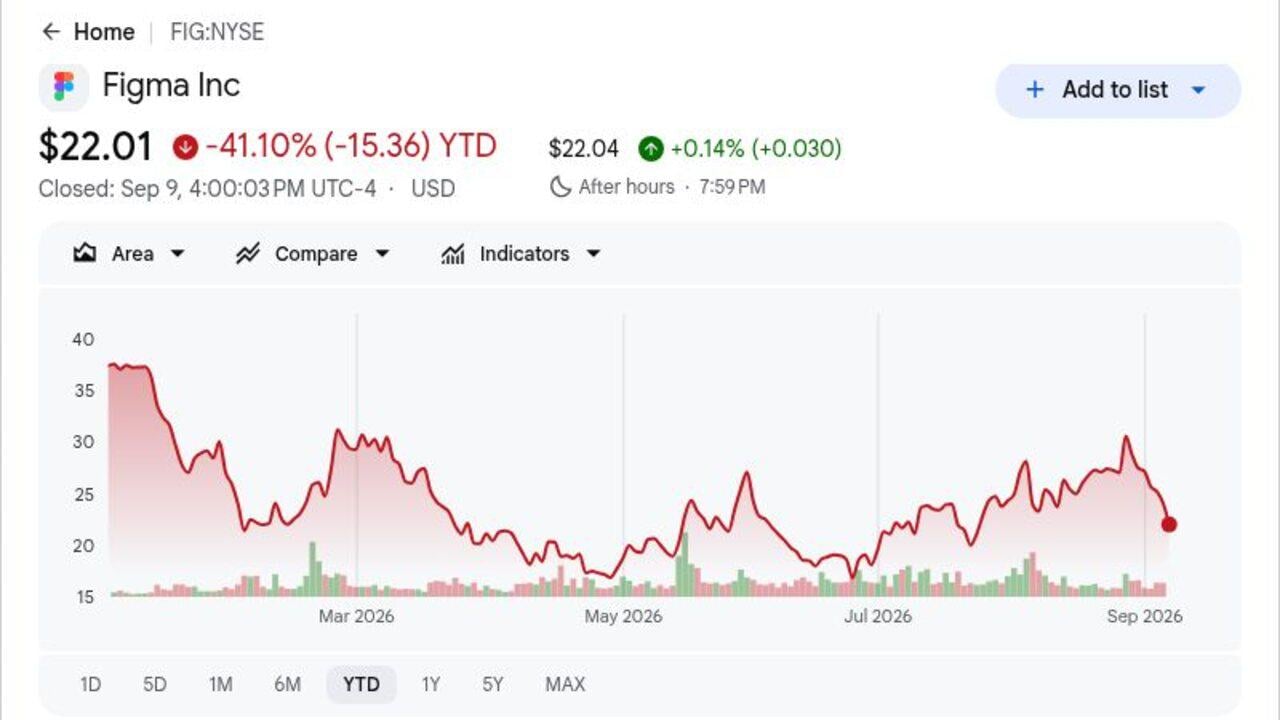
- FIG ปิดที่ $22.01 หลังจากลดลง 41.10% YTD: การปิดอยู่ต่ำกว่าราคา IPO $33 แม้ว่ารายได้ Q2 จะขยายตัว 48% นักลงทุนกำลังต้องการหลักฐานที่ชัดเจนมากขึ้นว่า Figma สามารถแปลงการใช้งาน AI เป็นกระแสเงินสดที่ยั่งยืนได้
- รายได้ Q2 ถึง $370.1 ล้านและเอาชนะฉันทามติด้วย $18.1 ล้าน: การเติบโตเร่งขึ้นเป็น 48% เมื่อเทียบกับปีก่อนเป็นไตรมาสที่สามติดต่อกัน ในขณะที่ EPS ปรับแล้วที่ $0.08 เกินการคาดการณ์ $0.04 การเอาชนะยืนยันความต้องการที่แข็งแกร่งทั่วแพลตฟอร์ม แม้ว่าจะไม่ได้แก้ไขการถกเถียงเรื่องต้นทุน
- การรักษาเงินดอลลาร์สุทธิถึง 136% เมื่อลูกค้าขยายการใช้งาน: มาตรการนี้บ่งชี้ว่าลูกค้าปัจจุบันใช้จ่ายเพิ่มขึ้น 36% หลังจากการยกเลิกและการหดตัว รองรับโดยที่นั่งเพิ่มเติม ผลิตภัณฑ์ และเครดิต AI มากกว่าครึ่งหนึ่งของลูกค้าที่ต้องจ่ายเงินเกิน $10,000 ในรายได้ประจำปีใช้ตัวแทน Figma รายสัปดาห์ภายในปลายเดือนกรกฎาคม
- คำแนะนำรายได้ FY2026 เพิ่มขึ้นเป็น $1.463 ถึง $1.467 พันล้าน: จุดกึ่งกลาง $1.465 พันล้านเกินมุมมองของ Street ก่อนหน้าประมาณ $1.437 พันล้านด้วย $28 ล้าน แนวโน้มที่สูงขึ้นของฝ่ายจัดการรองรับกรณีการเติบโต แม้ว่าอัตรากำไรจากกระแสเงินสดอิสระ 14% จะเหลือพื้นที่น้อยลงสำหรับข้อผิดพลาดในการดำเนินงาน
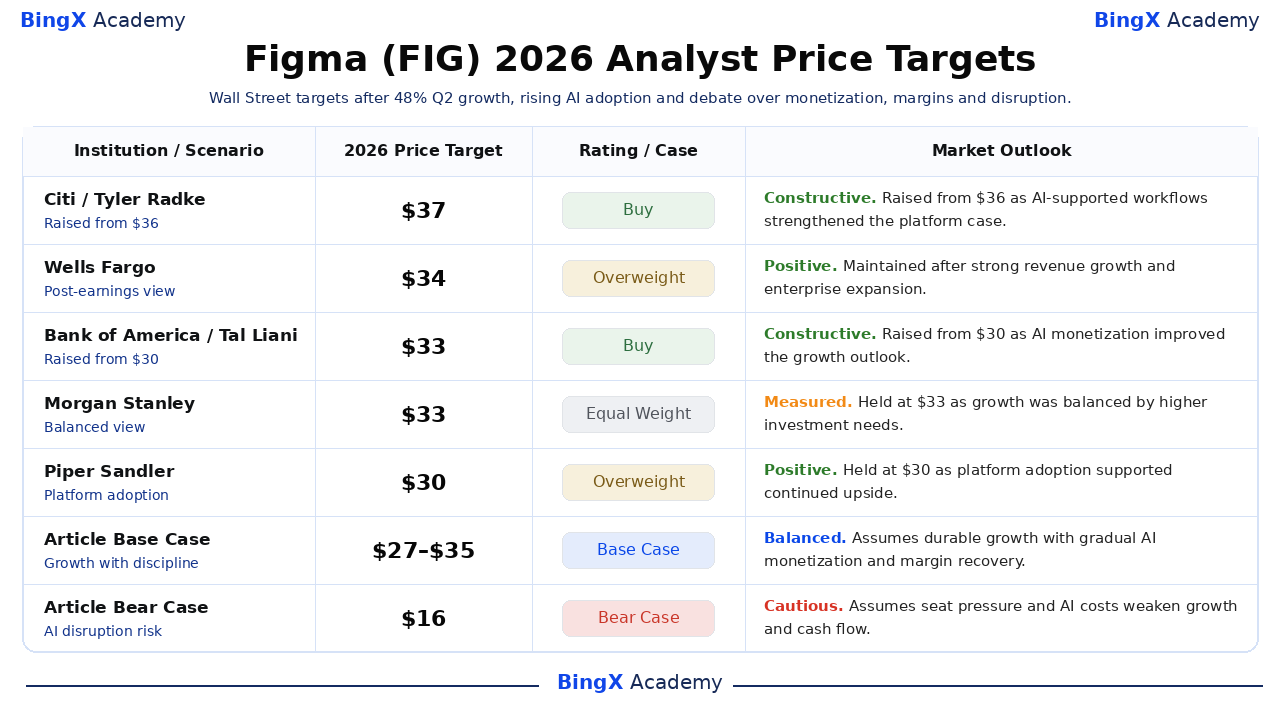
- เป้าหมายนักวิเคราะห์ห้าล่าสุดครอบคลุม $30 ถึง $37: เป้าหมาย $37 ของ Citi อยู่ 68% เหนือการปิดอ้างอิง ในขณะที่มุมมอง $30 ของ Piper Sandler แสดงถึงการเพิ่มขึ้น 36% ช่วงนี้จับข้อสมมติสถาบันที่แตกต่างกันอย่างมีนัยสำคัญเกี่ยวกับการสร้างรายได้จาก AI และความเสี่ยงการบีบอัดที่นั่งที่ต้องจ่ายในอนาคต
Figma (FIG) คืออะไร?
Figma เป็นบริษัทซอฟต์แวร์คลาวด์ที่สร้างขึ้นรอบการทำงานร่วมกันแบบผู้เล่นหลายคนสำหรับการพัฒนาผลิตภัณฑ์ดิจิทัล Figma Design รวมการออกแบบอินเทอร์เฟซ การสร้างต้นแบบ และระบบการออกแบบในพื้นที่ทำงานเบราว์เซอร์เดียว ในขณะที่ FigJam รองรับการระดมความคิด Dev Mode เชื่อมต่อข้อกำหนดกับวิศวกรรม และ Slides, Sites, Make, Buzz และ Draw ขยายแพลตฟอร์มสู่การนำเสนอ การเผยแพร่ โค้ด และเนื้อหาที่มีแบรนด์ รายได้มาจากการสมัครสมาชิกระดับมืออาชีพ องค์กร และองค์กรเป็นหลัก โดยมีเครดิต AI ตามการใช้งานเพิ่มเป็นเส้นทางอื่น
กลยุทธ์ระยะยาวของ Figma คือการกลายเป็นระบบบันทึกที่ใช้ร่วมกันสำหรับการสร้างผลิตภัณฑ์มากกว่าแอปพลิเคชันสำหรับการออกแบบเท่านั้น มันเชื่อมต่อนักออกแบบ นักพัฒนา ผู้จัดการผลิตภัณฑ์ และนักการตลาด โดยการสร้างและการทำงานอัตโนมัติด้วย AI ขยายฐานผู้ใช้ Figma กล่าวว่า 95% ของ Fortune 500 ใช้ผลิตภัณฑ์ของตนณ วันที่มีนาคม 2025 โดยลูกค้าที่มีชื่อรวมถึง Microsoft, Netflix, Airbnb, Atlassian, GitHub, Stripe และ Zoom การรวมกับ OpenAI, Google และ Anthropic ยังเชื่อมต่อบริบทการออกแบบกับระบบนิเวศ AI หลัก
ภาพรวมกำไร Q2 2026 ของ Figma (FIG): การเติบโตของรายได้ การรับใช้ AI และแรงกดดันอัตรากำไร
Figma ส่งมอบรายได้ Q2 2026 ที่ $370.1 ล้านเทียบกับประมาณ $352 ล้านที่คาดหวัง EPS ปรับแล้วที่ $0.08 เทียบกับ $0.04 ที่คาดหวัง และการเติบโต 48% ต่อปี การรักษาเงินดอลลาร์สุทธิถึง 136% ในขณะที่มากกว่า 50% ของลูกค้าที่จ่ายเงินเกิน $10,000 ใน ARR ใช้ตัวแทน Figma รายสัปดาห์ ฝ่ายจัดการเพิ่มคำแนะนำรายได้ FY2026 เป็น $1.463 ถึง $1.467 พันล้าน แม้ว่าการขาดทุนจากการดำเนินงานตาม GAAP ที่ $117.3 ล้านและอัตรากำไรจากกระแสเงินสดอิสระ 14% แสดงต้นทุนของการลงทุนในผลิตภัณฑ์และ AI
อ่านเพิ่มเติม: ภาพรวมกำไร Q2 2026 ของ Figma (FIG): การเติบโตของรายได้ $370.1M และแรงกดดันอัตรากำไรกระตุ้นการขายราคาลดลง 14.85%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q2 2026 |
ฉันทามติ $352M |
$370.1M |
เอาชนะ ประมาณ $18.1M เหนือฉันทามติ; เพิ่มขึ้น 48% YoY |
|
EPS ปรับแล้ว Q2 |
ฉันทามติ $0.04 |
$0.08 |
เอาชนะ สองเท่าของการคาดการณ์ฉันทามติ |
|
ผลการดำเนินงานตาม GAAP Q2 |
รายได้ $2.0M ปีที่แล้ว |
ขาดทุน $117.3M |
ลดลง การลงทุน AI และแพลตฟอร์มเพิ่มต้นทุน |
|
การรักษาเงินดอลลาร์สุทธิ |
— |
136% |
แข็งแกร่ง ลูกค้าปัจจุบันขยายการใช้จ่าย 36% สุทธิ |
|
อัตรากำไรจากกระแสเงินสดอิสระ |
24% ปีที่แล้ว |
14% |
บีบอัด การลงทุนเกินการเติบโตของกระแสเงินสด |
|
การใช้งานตัวแทน AI ขององค์กร |
— |
มากกว่า 50% |
ขยายตัว การใช้งานรายสัปดาห์ในหมู่ลูกค้าที่จ่าย เกิน $10K ARR |
|
แนวโน้มรายได้ FY2026 |
ฉันทามติ $1.437B |
$1.463B–$1.467B |
เพิ่มขึ้น จุดกึ่งกลางเกินฉันทามติประมาณ $28M |
- รายได้ $370.1 ล้านเติบโต 48% และเอาชนะฉันทามติด้วย $18.1 ล้าน: การเติบโตเร่งขึ้นเป็นไตรมาสที่สามติดต่อกัน แสดงว่าแพลตฟอร์มการพัฒนาผลิตภัณฑ์ยังคงขยายตัวแม้มีความกลัวว่า AI สร้างสรรค์อาจทดแทนส่วนของงานออกแบบ การรักษาจังหวะนั้นจะรองรับตัวคูณรายได้ที่สูงขึ้น
- EPS ปรับแล้วที่ $0.08 เป็นสองเท่าของการคาดการณ์ $0.04: ผลลัพธ์แสดงให้เห็นว่ากำไรที่ไม่ใช่ GAAP สามารถยังคงเป็นบวกระหว่างการลงทุนผลิตภัณฑ์อย่างก้าวร้าว อย่างไรก็ตามการขาดทุนจากการดำเนินงานตาม GAAP ถึง $117.3 ล้าน ดังนั้นนักลงทุนจึงต้องแยกแยะความสามารถในการทำกำไรที่ปรับแล้วจากต้นทุนทางเศรษฐกิจของการชดเชยหุ้นและการพัฒนา
- การรักษาเงินดอลลาร์สุทธิที่ 136% แสดงการขยายตัวของลูกค้า 36%: ที่นั่งเพิ่มเติม ผลิตภัณฑ์ และเครดิต AI มากกว่าชดเชยการยกเลิกและการหดตัว การขยายตัวนั้นสำคัญเพราะมันรองรับการเติบโตโดยไม่ต้องพึ่งพาโลโก้ใหม่ทั้งหมด แม้ว่าการรวมที่นั่งที่ขับเคลื่อนด้วย AI อาจทดสอบการรักษาไว้ในช่วงเวลาต่อไป
- อัตรากำไรจากกระแสเงินสดอิสระลดลง 10 จุดเปอร์เซ็นต์เหลือ 14%: อัตรากำไรปีก่อนคือ 24% และต้นทุนการคำนวณและผลิตภัณฑ์ที่เพิ่มขึ้นดูดซับส่วนหนึ่งของการเติบโตของรายได้ การประเมินใหม่ที่ยั่งยืนต้องการรายได้เครดิต AI และต้นทุนการอนุมานที่ลดลงเพื่อสร้างการแปลงเงินสดใหม่มากกว่าการเพิ่มการใช้งานเท่านั้น
- จุดกึ่งกลางคำแนะนำ $1.465 พันล้านเกินฉันทามติประมาณ $28 ล้าน: ฝ่ายจัดการยกระดับช่วงของตนเป็น $1.463 ถึง $1.467 พันล้านหลังจากการเอาชนะรายได้ การส่งมอบจะตรวจสอบความต้องการระยะใกล้ แม้ว่าคำถามการลงทุนที่ใหญ่กว่าจะยังคงเป็นว่าการเติบโตสามารถแปลเป็นการขยายอัตรากำไร GAAP หรือไม่
แนวโน้มการลงทุน Figma (FIG) 2026: กรณีความเจริญ $45 เทียบกับ กรณีหมี $16
การถกเถียง 2026 หันไปที่ว่าการเติบโต 48% และการรักษา 136% ของ Figma สามารถเหนือกว่าการแปลงเงินสดที่ต่ำกว่าและความกลัวการบุกรุก AI หรือไม่ การเพิ่มขึ้นต้องการหลักฐานว่าเครดิต AI และเวิร์กโฟลว์ที่กว้างขึ้นปรับปรุงรายได้ต่อลูกค้าโดยไม่กัดเซาะความต้องการที่นั่ง
กรณีความเจริญ: การรับใช้ AI ที่แข็งแกร่งและการขยายแพลตฟอร์มผลัก FIG สู่ $45
กรณีความเจริญสมมติว่า Figma ขยายเกินการออกแบบสู่การเขียนโค้ด การตลาด และเวิร์กโฟลว์การทำงานร่วมกันที่กว้างขึ้น โดยเครดิต AI สร้างกระแสรายได้เพิ่มเติม การเติบโตของรายได้อยู่เหนือ 35% การรักษาสุทธิยังคงอยู่ใกล้ 130% และต้นทุนโมเดลที่ต่ำลงปรับปรุงเศรษฐศาสตร์ของ Figma Make และเครื่องมือ AI อื่นๆ
การเคลื่อนไหวสู่ $45 จะต้องการรายได้ FY2026 ใกล้หรือเหนือเพดาน $1.467 พันล้าน การกู้คืนอัตรากำไรจากกระแสเงินสดอิสระ และการใช้ AI ที่ต้องจ่ายที่แข็งแกร่งขึ้นทั่วลูกค้าองค์กร การรับใช้อย่างต่อเนื่องในหมู่นักพัฒนาและนักการตลาดจะให้การยืนยันที่ชัดเจนที่สุด
กรณีฐาน: การเติบโตแพลตฟอร์มคงที่รักษา FIG ระหว่าง $27 และ $35
กรณีฐานสมมติว่าผลิตภัณฑ์การทำงานร่วมกันหลักของ Figma ยังคงแข็งแกร่งในขณะที่คุณสมบัติ AI ต้องการการลงทุนต่อเนื่อง การขยายภายในลูกค้าปัจจุบันรองรับการเติบโต แต่การปรับปรุงกระแสเงินสดที่ช้าลงและแรงกดดันบางอย่างต่อที่นั่งการออกแบบแบบดั้งเดิมจำกัดการขยายการประเมินมูลค่าเพิ่มเติม
ภายใต้สถานการณ์นี้ FIG อาจซื้อขายส่วนใหญ่ระหว่าง $27 และ $35 รายได้ใกล้จุดกึ่งกลาง $1.465 พันล้าน การรักษาเหนือ 125% และความสามารถในการทำกำไรที่ปรับแล้วที่มั่นคงจะรองรับช่วง ในขณะที่การแปลงเครดิต AI ที่อ่อนแอกว่าจะจำกัดการเพิ่มขึ้น
กรณีหมี: การแข่งขัน AI และแรงกดดันอัตรากำไรดึง FIG สู่ $16
กรณีหมีสมมติว่าเครื่องมือ AI สร้างสรรค์ลดความต้องการที่นั่งการออกแบบแบบดั้งเดิมบางส่วนเร็วกว่าที่ Figma สามารถชดเชยด้วยนักพัฒนา นักการตลาด และรายได้ตามการใช้งานได้ ต้นทุนการอนุมานที่สูงขึ้นและการใช้จ่ายแพลตฟอร์มต่อเนื่องจะทำให้ความสามารถในการทำกำไรอยู่ภายใต้แรงกดดัน
การเคลื่อนไหวสู่ $16 จะมีแนวโน้มมากขึ้นหากการรักษาลดลงต่ำกว่า 120% คำแนะนำรายได้ถูกตัด หรืออัตรากำไรจากกระแสเงินสดอิสระลดลงเป็นหลักเดียว การแข่งขันที่แข็งแกร่งกว่าจาก Adobe, Canva หรือเครื่องมือสร้างสรรค์ AI-native อาจเพิ่มแรงกดดันเพิ่มเติม
การคาดการณ์ราคาหุ้น FIG สำหรับ 2026 โดยนักวิเคราะห์ Wall Street
การดำเนินการสถาบันห้าล่าสุดนี้ครอบคลุม $30 ถึง $37 และเรียงลำดับจากสูงสุดไปต่ำสุด พวกเขาสะท้อนมุมมองที่แตกต่างกันของการเติบโตและอัตรากำไร แถวฐานและหมีสุดท้ายเป็นสถานการณ์บรรณาธิการ BingX Academy มากกว่าการคาดการณ์ Wall Street หรือผลลัพธ์ที่รับประกัน
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
แนวโน้มตลาด |
|
Citi |
$37 |
ซื้อ |
สร้างสรรค์ 7 สิงหาคม: เพิ่มจาก $36 เนื่องจากเวิร์กโฟลว์ที่มีโครงสร้างที่รองรับด้วย AI เสริมสร้างกรณีแพลตฟอร์มระยะยาว |
|
Wells Fargo |
$34 |
น้ำหนักเกิน |
บวก 6 สิงหาคม: รักษาหลังจากการเติบโตรายได้ที่แข็งแกร่งและการขยายองค์กรรองรับโอกาส |
|
Bank of America |
$33 |
ซื้อ |
สร้างสรรค์ 19 สิงหาคม: เพิ่มจาก $30 เนื่องจากการสร้างรายได้ AI ปรับปรุงแนวโน้มการเติบโต |
|
Morgan Stanley |
$33 |
น้ำหนักเท่ากัน |
วัด 6 สิงหาคม: รักษาเนื่องจากการเติบโตที่รวดเร็วได้รับการถ่วงดุลด้วยความต้องการการลงทุนที่สูงขึ้นและความเสี่ยงในการดำเนินการ |
|
Piper Sandler |
$30 |
น้ำหนักเกิน |
บวก 6 สิงหาคม: รักษาเนื่องจากการรับใช้แพลตฟอร์มและผลิตภัณฑ์ AI รองรับการเพิ่มขึ้นต่อเนื่อง |
|
กรณีฐานบทความ |
$27–$35 |
กรณีฐาน |
สมดุล สมมติการเติบโตที่ยั่งยืนด้วยการสร้างรายได้ AI และการกู้คืนอัตรากำไรแบบค่อยเป็นค่อยไป |
|
กรณีหมีบทความ |
$16 |
กรณีหมี |
ระมัดระวัง สมมติแรงกดดันที่นั่งและต้นทุน AI ทำให้การเติบโตและกระแสเงินสดอ่อนแอลง |
วิธีการซื้อขายหุ้น Figma (FIG) บน BingX
ซื้อขายการสร้างรายได้ AI การขยายองค์กร และแนวโน้มอัตรากำไรของ Figma โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก FIG สามารถตอบสนองอย่างรุนแรงต่อการประกาศผลิตภัณฑ์ คำแนะนำ และความรู้สึกภาคซอฟต์แวร์ ผู้ซื้อขายควรกำหนดทั้งตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง ฟิวเจอร์สหุ้นตลาดใช้เลเวอเรจและสามารถขยายทั้งกำไรและขาดทุน พวกเขาไม่ให้ความเป็นเจ้าของ สิทธิในการลงคะแนน หรือเงินปันผล และการชำระบัญชีสามารถเกิดขึ้นเมื่อมาร์จิ้นไม่เพียงพอ
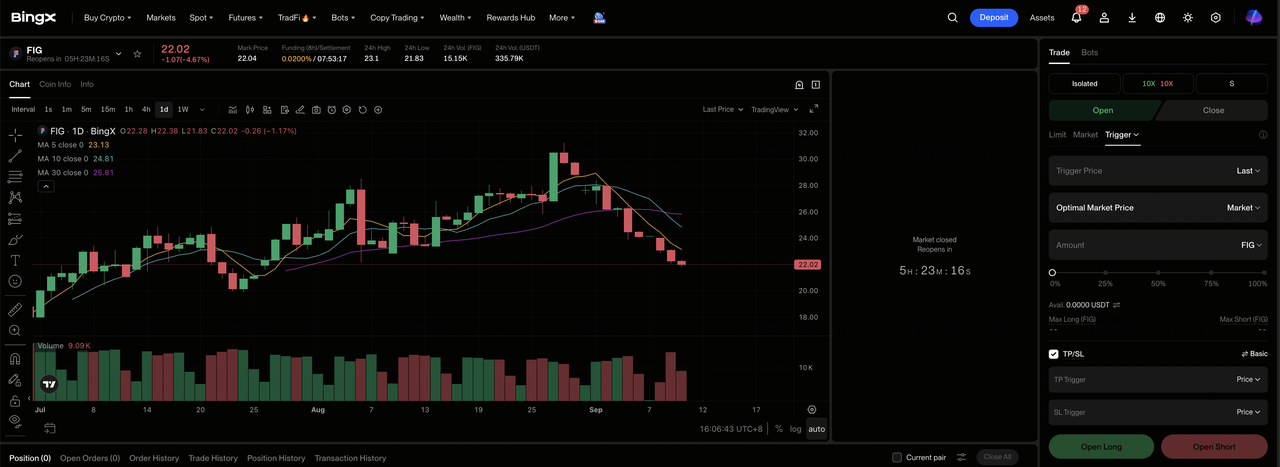
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงทะเบียน และนำทางไปยังส่วน TradFi เฉพาะในแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Figma (FIG) ค้นหาและเลือก สัญญาฟิวเจอร์สถาวร FIG-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิด Long หากเครดิต AI การขยายองค์กร และอัตรากำไรรองรับการคาดการณ์ที่สูงขึ้น เลือกเปิด Short หากการบีบอัดที่นั่งหรือต้นทุนผลิตภัณฑ์ทำให้การเติบโตและการแปลงเงินสดอ่อนแอลง
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก ไอโซเลทหรือครอส-มาร์จิ้น ตามความทนทานต่อความเสี่ยงของคุณ การลดลง 41.10% YTD แสดงให้เห็นว่าทำไมเลเวอเรจที่อนุรักษ์นิยมและการจัดขนาดตำแหน่งที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เคร่งครัด ตั้ง ระดับทำกำไรและหยุดการสูญเสีย (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย FIG สามารถตอบสนองอย่างรวดเร็วต่อกำไร การออก AI คำแนะนำ การรักษา และการเปลี่ยนแปลงการประเมินมูลค่าภาคซอฟต์แวร์
ความเสี่ยง 5 อันดับแรกที่ต้องเฝ้าระวังสำหรับนักลงทุน Figma ใน 2026
การขยาย AI ของ Figma สร้างโอกาสการเติบโตที่ใหญ่กว่า แต่ยังสามารถกดดันที่นั่งที่ต้องจ่าย ต้นทุนโครงสร้างพื้นฐาน การแปลงเงินสด ความสามารถในการทำกำไร และการประเมินมูลค่า
- AI อาจลดความต้องการที่นั่งออกแบบที่ต้องจ่าย: การรักษาสุทธิคือ 136% แต่หากทีมที่เล็กกว่าสามารถทำงานได้มากขึ้นด้วย AI บริษัทอาจตัดที่นั่งออกแบบทั่วไปก่อนที่รายได้ตามการใช้งานจะทดแทนพวกเขาอย่างสมบูรณ์ นั่นจะทำให้รายได้การขยายจากลูกค้าปัจจุบันช้าลง
- อัตรากำไรจากกระแสเงินสดอิสระ 14% เหลือพื้นที่น้อยลงสำหรับแรงกดดันต้นทุน: ต้นทุนการอนุมาน การโฮสติ้ง และการพัฒนาที่สูงขึ้นอาจป้องกันการเติบโตรายได้ที่แข็งแกร่งจากการแปลเป็นการสร้างเงินสดที่ดีขึ้น การลดลงอีกครั้งจากอัตรากำไร 24% ก่อนหน้าจะเพิ่มความกังวลเกี่ยวกับเลเวอเรจการดำเนินงาน
- การขาดทุนจากการดำเนินงานตาม GAAP $117.3 ล้านทำให้ความสามารถในการทำกำไรอยู่ภายใต้แรงกดดัน: การชดเชยหุ้นหนักและการลงทุนผลิตภัณฑ์ขยายช่องว่างระหว่างกำไรที่ปรับแล้วและเศรษฐศาสตร์ผู้ถือหุ้น หากการเจือจางยังคงสูงโดยไม่มีการเติบโตของกระแสเงินสดที่เร็วขึ้น นักลงทุนอาจมอบหมายให้ Figma ตัวคูณรายได้ที่ต่ำกว่า
- การแข่งขันครอบคลุม Adobe, Canva และผลิตภัณฑ์ AI-native: คู่แข่งสามารถกดดันราคา การเข้าซื้อลูกค้า และการสร้างความแตกต่างผลิตภัณฑ์ บังคับให้ Figma ใช้จ่ายมากขึ้นเพื่อปกป้องข้อได้เปรียบการทำงานร่วมกัน ต้นทุนการเปลี่ยนที่ต่ำกว่าอาจทำให้การรักษาอ่อนแอลงได้
- ประวัติตลาดสาธารณะที่จำกัดสามารถขยายความผันผวน: การหมดอายุ lockup การขายของคนในวงใน และการเปลี่ยนแปลงในความเป็นเจ้าของสถาบันสามารถเพิ่มแรงกดดันการขายแม้ว่าผลการดำเนินงานจะยังคงแข็งแกร่ง float ที่ซื้อขายได้ที่ใหญ่กว่าอาจส่งผลต่อหุ้นจนกว่าอุปทานใหม่จะถูกดูดซับ
ความคิดสุดท้าย: คุณควรลงทุนใน Figma ใน 2026 หรือไม่?
โมเมนตัมการดำเนินงานของ Figma ชัดเจนมากขึ้น รายได้เติบโต 48% การรักษาเงินดอลลาร์สุทธิถึง 136% และการรับใช้ตัวแทน AI ขององค์กรผ่าน 50% ในหมู่ลูกค้าที่จ่ายเงินที่ใหญ่กว่า บริษัทยังเพิ่มคำแนะนำรายได้ทั้งปี แสดงว่าการพัฒนาผลิตภัณฑ์แบบมีส่วนร่วมยังคงดึงดูดการใช้จ่ายแม้ว่า AI สร้างสรรค์จะเปลี่ยนแปลงวิธีการทำงานออกแบบเสร็จสมบูรณ์
กรณีความเจริญต้องการเครดิต AI และการขยายแพลตฟอร์มเพื่อสร้างเลเวอเรจกระแสเงินสดใหม่ ในขณะที่กรณีหมีเน้นไปที่การบีบอัดที่นั่ง การแข่งขัน และการขาดทุน GAAP ที่ยั่งยืน ผู้ซื้อขายที่อนุรักษ์นิยมอาจรออัตรากำไรจากกระแสเงินสดอิสระให้มั่นคง การรักษายังคงเหนือ 125% และการใช้ AI ที่ต้องจ่ายให้แสดงว่าการเติบโตกำลังมีประสิทธิภาพมากขึ้น
การเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นเช่น FIG เกี่ยวข้องกับความเสี่ยงสูงในการสูญเสียเงินทุน การแข่งขัน AI ความผันผวนต้นทุนการใช้งาน อุปทานหลัง IPO และเลเวอเรจสามารถขยายการสูญเสีย ทำการวิจัยอิสระก่อนจัดสรรเงินทุน
การอ่านที่เกี่ยวข้อง
- การคาดการณ์ราคาหุ้น Palantir (PLTR) 2026: การเติบโต 149% ของ U.S. Commercial สามารถผลัก PLTR สู่ $255 ได้หรือไม่?
- การคาดการณ์ราคา AppLovin (APP) 2026: AXON 2.0 และ E-Commerce สามารถจุดประกายการฟื้นตัว $750 ได้หรือไม่?
- การคาดการณ์ราคา Alphabet (GOOGL) 2026: การเติบโต 82% ของ Cloud และ AI สามารถผลักหุ้น GOOGL ไปที่ $430 ได้หรือไม่?
- การคาดการณ์ราคา Snap Inc. (SNAP) 2026: การเติบโตของโฆษณาและการสมัครสมาชิกสามารถผลัก SNAP สู่ $10 ได้หรือไม่?
- การคาดการณ์ราคา Reddit (RDDT) 2026: โอกาสข้อมูล AI สามารถผลัก RDDT สู่ $300 ได้หรือไม่?
