Costco (COST) ดำเนินธุรกิจคลังสินค้าสมาชิกและเว็บไซต์อีคอมเมิร์ซที่จำหน่ายสินค้าอุปโภคบริโภค สินค้าใช้ในบ้าน เสื้อผ้า อิเล็กทรอนิกส์ และบริการต่างๆ ในรายการที่จำกัด การจัดซื้อในปริมาณมากและการจัดจำหน่ายที่มีประสิทธิภาพช่วยสนับสนุนราคาต่ำ ในขณะที่ค่าสมาชิกซ้ำๆ ช่วยชดเชยอัตรากำไรขั้นต้นที่บาง บริการน้ำมันเบนซิน ร้านขายยา และบริการอื่นๆ เสริมสร้างความถี่ในการเยี่ยมชม แต่รายได้ยังคงไวต่อปริมาณลูกค้า ค่าแรงงาน ต้นทุนเชื้อเผลิง และต้นทุนการจัดหา
ไตรมาสล่าสุดแสดงให้เห็นการใช้จ่ายของสมาชิกที่ยืดหยุ่นควบคู่กับการเติบโตที่ช้าลงในค่าธรรมเนียมซ้ำๆ รายได้ไตรมาส 4 ปี 2026 ของ Costco ถึง 95.72 พันล้านดอลลาร์ ยอดขายเทียบเคียงที่ปรับแล้วเพิ่มขึ้น 6.7% และยอดขายดิจิทัลเติบโต 19.8% ค่าสมาชิกเพิ่มขึ้น 7.3% เป็น 1.85 พันล้านดอลลาร์ แผนการเปิดคลังสินค้า 33 แห่งในปี 2027 ขยายการเข้าถึงของ Costco แม้ว่าการเติบโตของค่าธรรมเนียมที่ช้าลงและผลประโยชน์การคืนภาษีครั้งเดียว 0.15 ดอลลาร์จะทำให้กำไรของไตรมาสนี้มีคุณสมบัติเฉพาะตัว
การคาดการณ์หุ้น COST สำหรับปี 2026 ปัจจุบันมุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีการเป็นสมาชิกและการขยายตัว: เครือข่ายคลังสินค้า 939 แห่ง การเติบโตของยอดขายดิจิทัลเทียบเคียงที่ปรับแล้ว 19.8% และแผนของฝ่ายบริหารสำหรับการเปิด 33 แห่งในปี 2027 สามารถขยายการเข้าถึงสมาชิกและกำลังการขาย หากสถานที่ใหม่ได้รับผลตอบแทนที่น่าสนใจ
- กรณีการประเมินค่าและการเติบโตของค่าธรรมเนียม: การเติบโตของค่าสมาชิกไตรมาส 4 ลดลงเหลือ 7.3% และผลประโยชน์การคืนภาษี 0.15 ดอลลาร์ช่วยยก EPS ที่รายงาน หากรายได้จากค่าธรรมเนียมหรือปริมาณลูกค้าลดลง อัตราส่วน P/E ประมาณ 44.5 เท่าจะมีพื้นที่สำหรับการบีบอัด
คู่มือนี้แจกแจงการคาดการณ์หุ้น COST สถานการณ์ราคา 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอ้างอิงจากการเผยแพร่ผลประกอบการไตรมาส 4 ปี 2026 ของ Costco เมื่อวันที่ 24 กันยายน การยื่นเอกสาร SEC และข้อมูลตลาดถึงวันที่ 5 ตุลาคม พร้อมทั้ง วิธีการเทรดฟิวเจอร์สหุ้น COST บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญที่นักลงทุน Costco ควรรู้ในเดือนตุลาคม 2026
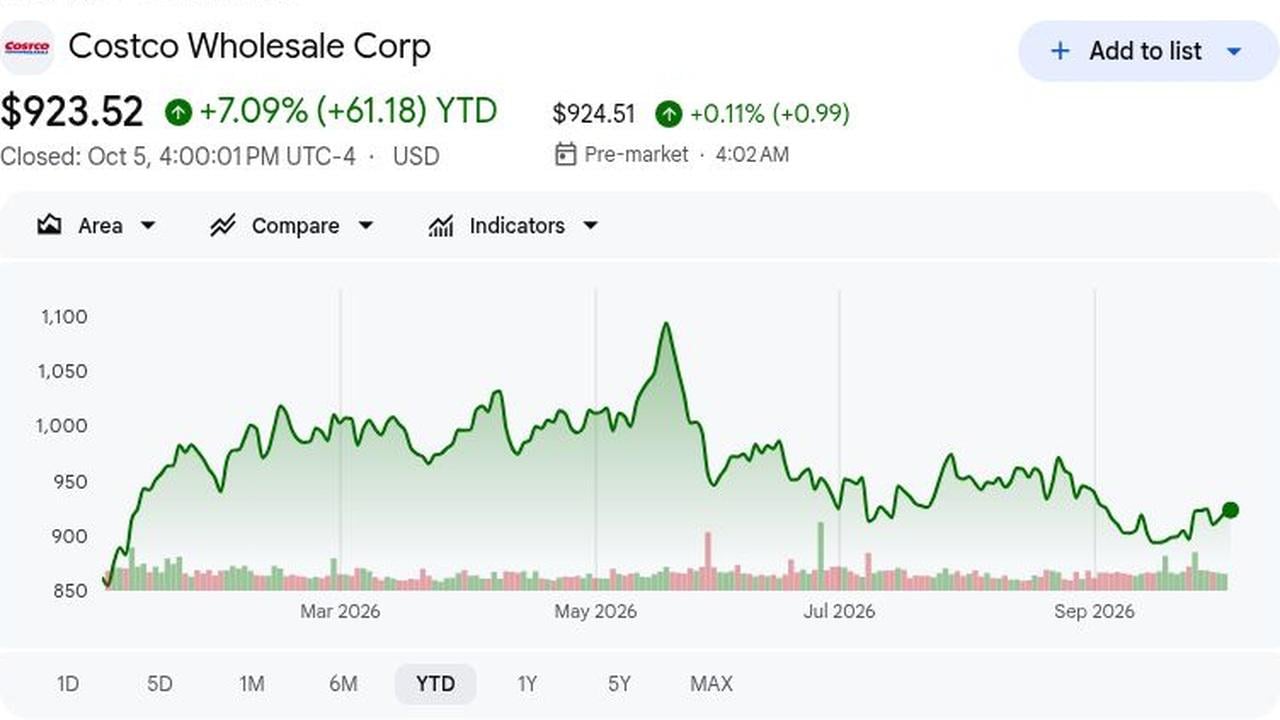
- COST ปิดที่ 923.52 ดอลลาร์และเพิ่มขึ้น 7.09% YTD: ราคาปิดวันที่ 5 ตุลาคมเพิ่มขึ้น 0.31% แต่ยังคงต่ำกว่าจุดสูงสุดวันที่ 19 พฤษภาคมที่ 1,096.50 ดอลลาร์ 15.8% ความกังวลเรื่องการประเมินค่ายังคงมีอยู่ ดังนั้นกำไรต้องตามทันอย่างรวดเร็ว
- รายได้รวมไตรมาส 4 ถึง 95.72 พันล้านดอลลาร์และเกินฉันทามติ 860 ล้านดอลลาร์: รายได้เพิ่มขึ้น 11.1% เมื่อเทียบกับปีก่อนหน้าเทียบกับประมาณการ LSEG 94.86 พันล้านดอลลาร์ ยอดขายสุทธิเพิ่มขึ้น 11.2% เป็น 93.87 พันล้านดอลลาร์ ผลที่เกินคาดยืนยันความต้องการ การเข้าชมซ้ำต้องรักษาไว้
- ยอดขายเทียบเคียงที่ปรับแล้วไตรมาส 4 เติบโต 6.7% สูงกว่าฉันทามติ 59 เบซิสพอยต์: ไม่รวมการเปลี่ยนแปลงของน้ำมันเชื้อเพลิงและอัตราแลกเปลี่ยน ยอดขายเทียบเคียงที่ปรับแล้วในสหรัฐฯ เพิ่มขึ้น 7.2% แสดงให้เห็นว่าการกำหนดราคาแบบคุ้มค่าดึงดูดผู้ซื้อ ยอดขายเทียบเคียงที่ปรับแล้วแยกความต้องการได้ดีกว่าอัตรา 9.4% ที่รายงาน
- ยอดขายเทียบเคียงไตรมาส 4 ที่เปิดใช้งานแบบดิจิทัลปีนขึ้น 19.8% บนพื้นฐานที่ปรับแล้ว: ซึ่งเกือบสามเท่าของอัตรา 6.7% ทั่วทั้งบริษัท แอป เว็บไซต์ และตัวเลือกการจัดส่งขยายข้อเสนอคลังสินค้า แต่คำสั่งซื้อซ้ำและตะกร้าที่ทำกำไรยังต้องการหลักฐาน
- Costco วางแผนเปิดคลังสินค้า 33 แห่งในปี 2027 รวมถึงการย้ายที่ตั้ง 5 แห่ง: หมายถึงการเพิ่มสุทธิ 28 แห่งจากฐานคลังสินค้า 939 แห่ง การอัปเดตยอดขายเดือนกันยายนครบกำหนดวันที่ 7 ตุลาคม ทดสอบการจราจรและความต้องการของสมาชิก ผลตอบแทนขึ้นอยู่กับผลผลิต ความต้องการในท้องถิ่น และการกิน
Costco Wholesale (COST) คืออะไร?
Costco Wholesale ดำเนินธุรกิจคลังสินค้าสมาชิกและเว็บไซต์อีคอมเมิร์ซที่จำหน่ายสินค้าอุปโภคบริโภค อาหารสด สินค้าใช้ในบ้าน เครื่องใช้ไฟฟ้า เสื้อผ้า อิเล็กทรอนิกส์ และบริการต่างๆ ในรายการที่จำกัดอย่างมีเจตนา การจัดซื้อในปริมาณมาก การจัดจำหน่ายที่มีประสิทธิภาพ และการหมุนเวียนสินค้าคงคลังที่รวดเร็วช่วยให้บริษัทเสนอราคาต่ำในขณะที่ดำเนินงานด้วยอัตรากำไรขั้นต้นจากสินค้าที่บางกว่าผู้ค้าปลีกหลายราย ค่าสมาชิกรายปีให้รายได้ซ้ำๆ และ Kirkland Signature ให้ Costco มีผลิตภัณฑ์ภายใต้เครื่องหมายการค้าส่วนตัวที่เสริมสร้างข้อเสนอมูลค่า น้ำมันเบนซิน ร้านขายยา ออปติคัล ศูนย์อาหาร และบริการท่องเที่ยวเพิ่มเหตุผลให้สมาชิกเยี่ยมชม แบบจำลองนี้ขึ้นอยู่กับการต่ออายุ การจราจร และต้นทุนที่มีระเบียบวินัย โดยซัพพลายเออร์ยอมรับคำสั่งซื้อปริมาณมากในการแลกเปลี่ยนกับการเข้าถึงฐานสมาชิกขนาดใหญ่
กลยุทธ์ระยะยาวของ Costco คือการรักษาคุณค่าของสมาชิกในขณะที่ขยายการเข้าถึงคลังสินค้าและทำให้การซื้อสินค้าสะดวกยิ่งขึ้นทั้งในร้านค้าและช่องทางดิจิทัล Kirkland Signature และการรวมกลุ่มที่มีโฟกัสสนับสนุนความแตกต่างและขนาดการจัดซื้อ แอป บัตรสมาชิกดิจิทัล การค้นหาสินค้าคงคลัง และ Costco Wallet เชื่อมต่อการค้นพบออนไลน์กับการเยี่ยมชมคลังสินค้า ความร่วมมือในการจัดส่งเพิ่มจุดเข้าถึงอีกหนึ่งจุดโดยไม่แทนที่ความสัมพันธ์การเป็นสมาชิก: ในเดือนกันยายน 2026 Uber และ Costco ขยายการจัดส่งในสหรัฐฯ ผ่าน Uber Eats ไปยัง 47 รัฐและสถานที่คลังสินค้าเกือบ 600 แห่ง โดยสร้างจากความร่วมมือระดับโลกที่ยังครอบคลุมแคนาดา เม็กซิโก ญี่ปุ่น ไต้หวัน ฝรั่งเศส และสเปน การรวมกันนี้ช่วยให้ Costco ขยายความสะดวกรอบแบบจำลองคลับราคาต่ำหลักของตน โดยการต่ออายุสมาชิก ความถี่ในการเยี่ยมชม และการจัดการสินค้าที่มีระเบียบวินัยยังคงเป็นศูนย์กลางของเศรษฐศาสตร์
อ่านเพิ่มเติม: การคาดการณ์ราคา Walmart (WMT) 2026: อีคอมเมิร์ซและการโฆษณาสามารถผลักดัน WMT สู่ $155 ได้หรือไม่?
ภาพรวมผลประกอบการไตรมาส 4 ปี 2026 ของ Costco (COST): ยอดขายแข็งแกร่งพบการเติบโตค่าธรรมเนียมที่ช้าลง
ไตรมาส 4 ระยะ 16 สัปดาห์ของ Costco ส่งมอบรายได้ 95.72 พันล้านดอลลาร์เทียบกับ 94.86 พันล้านดอลลาร์ที่คาดหวัง และ GAAP EPS ที่ 6.75 ดอลลาร์รวมผลประโยชน์การคืนภาษี 0.15 ดอลลาร์ EPS ที่ปรับแล้ว 6.60 ดอลลาร์เกินฉันทามติ 6.53 ดอลลาร์ ยอดขายเทียบเคียงที่ปรับแล้วเพิ่มขึ้น 6.7% ยอดขายดิจิทัลก้าวหน้า 19.8% และค่าธรรมเนียมถึง 1.85 พันล้านดอลลาร์ เพิ่มขึ้น 7.3% การเติบโตของค่าธรรมเนียมที่ช้าลงและผลประโยชน์ครั้งเดียวทำให้ผลที่เกินคาดมีเงื่อนไข
อ่านเพิ่มเติม: ภาพรวมผลประกอบการไตรมาส 4 ปี 2026 ของ Costco (COST): รายได้ $95.7B เกินคาดและการเติบโต 6.7% ยกหุ้น 2.93%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / ผลจริง |
ผลแปลกใจ |
|
รายได้รวมไตรมาส 4 ปี 2026 |
ฉันทามติ LSEG $94.86B |
$95.72B |
เกิน สูงกว่าฉันทามติ $0.86B เพิ่มขึ้น 11.1% YoY |
|
EPS เจือจางไตรมาส 4 ปี 2026 |
— |
$6.75 |
เกิน สูงกว่าฉันทามติ $0.23 รวมผลประโยชน์ภาษี $0.15 |
|
EPS เจือจางที่ปรับแล้วไตรมาส 4 |
ฉันทามติ $6.53 |
$6.60 ไม่รวมผลประโยชน์คืน |
เกิน สูงกว่า LSEG $0.07 หลังไม่รวมการคืนภาษี |
|
ยอดขายเทียบเคียงรวมไตรมาส 4 |
ฉันทามติ 6.11% ที่ปรับแล้ว |
รายงาน 9.4% ปรับแล้ว 6.7% |
เกิน สูงกว่าฉันทามติ 59 bps |
|
ยอดขายเทียบเคียงที่เปิดใช้งานดิจิทัลไตรมาส 4 |
— |
รายงาน 19.5% ปรับแล้ว 19.8% |
เกินการเติบโต เทียบกับยอดขายเทียบเคียงที่ปรับแล้วของบริษัท 6.7% |
|
ค่าสมาชิกไตรมาส 4 |
ฉันทามติ $1.8B |
$1.850B +7.3% YoY |
เติบโต เพิ่มจาก $1.724B การเติบโตช้าลงอีกครั้ง |
|
รายได้รวมปี 2026 |
— |
$303.154B |
เพิ่มขึ้น เพิ่มขึ้น 10.1% จากปี 2025 |
|
แผนคลังสินค้าปี 2027 |
— |
การเปิด 33 แห่ง รวมการย้ายที่ตั้ง 5 แห่ง |
ขยายตัว การเพิ่มสุทธิ 28 แห่งจากฐาน 939 แห่ง |
- รายได้ไตรมาส 4 จำนวน 95.72 พันล้านดอลลาร์เกินประมาณการ 860 ล้านดอลลาร์: รายได้รวมเพิ่มขึ้น 11.1% จาก 86.16 พันล้านดอลลาร์ ปริมาณลูกค้าและตั๋วสนับสนุนผลที่เกิน แต่ยอดขายเทียบเคียงต้องคงอยู่เกินไตรมาสตามฤดูกาลเพื่อยืนยันว่าความต้องการมีความทนทาน
- EPS เจือจาน 6.75 ดอลลาร์เกินฉันทามติ 23 เซนต์: รวมผลประโยชน์การคืนภาษี 0.15 ดอลลาร์ EPS ที่ปรับแล้ว 6.60 ดอลลาร์ยังคงเหนือประมาณการ LSEG 6.53 ดอลลาร์ เจ็ดเซนต์ ผลลัพธ์พื้นฐานแข็งแกร่ง แม้ว่าจะน้อยกว่าที่ผลหัวข้อแนะนำ
- ยอดขายเทียบเคียงที่ปรับแล้วเพิ่มขึ้น 6.7% และเกินการคาดการณ์ 6.11%: ยอดขายเทียบเคียงที่ปรับแล้วในสหรัฐฯ เติบโต 7.2% แคนาดา 4.6% และนานาชาติอื่นๆ 6.2% ความกว้างนี้สนับสนุนทฤษฎีการจราจรที่นำโดยคุณค่า ในขณะที่ยอดขายเทียบเคียงที่ปรับแล้วให้การวัดความต้องการที่สะอาดกว่าการเติบโตที่รายงาน
- ยอดขายเทียบเคียงดิจิทัลก้าวหน้า 19.8% ที่ปรับแล้วขณะที่ค่าสมาชิกเพิ่มขึ้น 7.3%: ดิจิทัลแซงหน้ายอดขายเทียบเคียง 6.7% อย่างมาก แต่ค่าธรรมเนียมช้าลงจาก 11.7% ในไตรมาส 4 ปี 2025 สิ่งนี้ยกระดับดิจิทัลให้เป็นเครื่องยนต์การเติบโตในขณะที่ปล่อยให้รายได้สมาชิกซ้ำๆ เป็นศูนย์กลางของแบบจำลองมาร์กอัปต่ำ
- รายได้ปี 2026 ถึง 303.15 พันล้านดอลลาร์ขณะที่ Costco วางแผนเปิด 33 แห่งในปี 2027: รายได้รายปีเพิ่มขึ้น 10.1% และการเปิดที่วางแผนไว้ห้าแห่งเป็นการย้ายที่ตั้ง หรือการเพิ่มสุทธิ 28 แห่ง สถานที่ใหม่เพิ่มยอดขายและสมาชิกที่เป็นไปได้ แต่ผลตอบแทนต้องสมควรกับการลงทุน นักลงทุนต้องการหลักฐานของการเปิดที่มีประสิทธิภาพ
มุมมองการลงทุน Costco Wholesale (COST) 2026: กรณีบูล $1,200 เทียบกับกรณีแบร์ $780
มุมมอง Costco 2026 ขึ้นอยู่กับว่าการเติบโตของสมาชิก การจราจรที่คงที่ และการขยายตัวดิจิทัลสามารถรักษากำไรให้เพิ่มขึ้นเร็วพอที่จะสนับสนุนการประเมินค่าพรีเมียมได้หรือไม่ ด้านบนมาจากค่าสมาชิกซ้ำๆ คลังสินค้าใหม่ที่มีประสิทธิภาพ และการใช้จ่ายที่ยืดหยุ่น ในขณะที่ยอดขายเทียบเคียงที่ช้าลง การต่ออายุที่อ่อนแอ และการบีบอัดทวีคูณยังคงเป็นความเสี่ยงหลัก
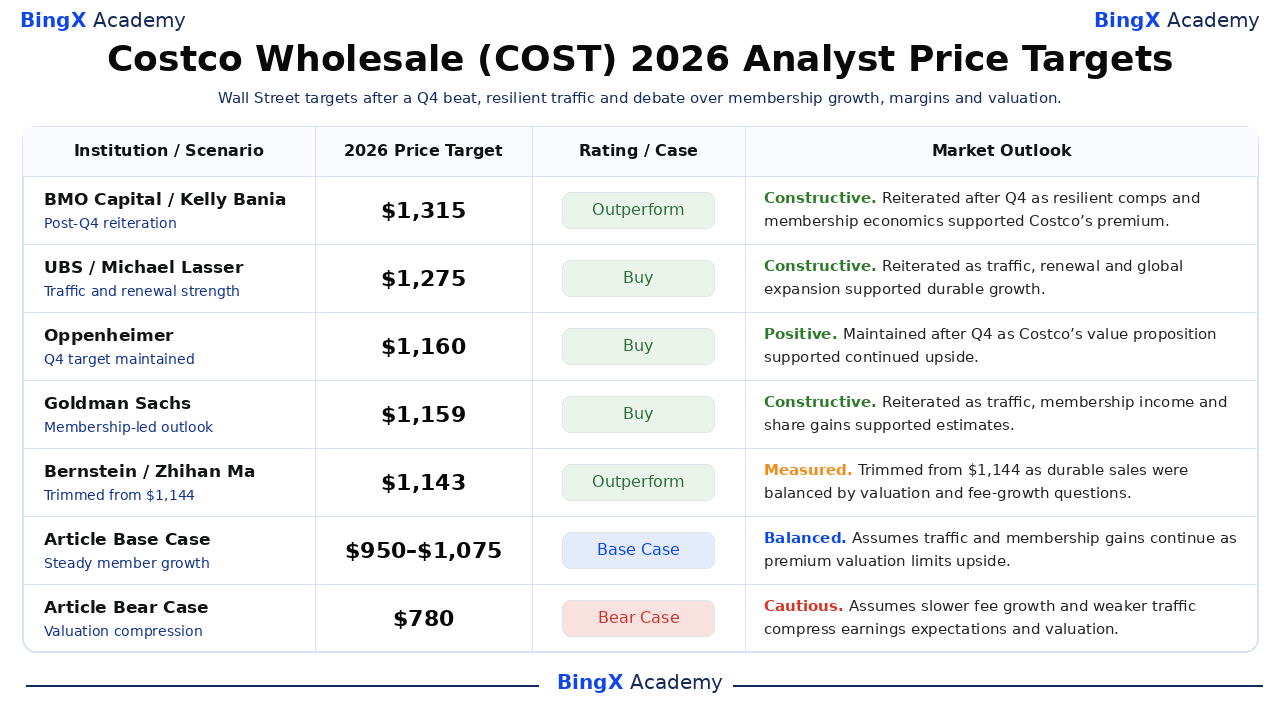
กรณีบูล: การเติบโตการเป็นสมาชิกที่แข็งแกร่งผลักดัน COST สู่ $1,200
กรณีบูลถือว่ายอดขายเทียบเคียงที่ปรับแล้วยังคงใกล้อัตรา 6.6% ของปี 2026 การเติบโตดิจิทัลยังคงอยู่ในวัยรุ่นตอนปลาย และการเป็นสมาชิกแบบชำระเงินยังคงขยายตัว คลังสินค้า 939 แห่งของ Costco และการเจาะตลาดสมาชิกเอ็กเซกคิวทีฟที่สูงขึ้นสนับสนุนรายได้จากค่าธรรมเนียมซ้ำๆ โดยไม่ทำให้แบบจำลองราคาต่ำอ่อนแอลง
การเคลื่อนไหวสู่ $1,200 จะต้องมีการเติบโตของค่าสมาชิกสองหลัก อัตราการต่ออายุที่มั่นคง และการปรับปรุงอัตรากำไรอย่างต่อเนื่องหลังการลงทุนซ้ำ เป้าหมาย $1,315 ของ BMO และ $1,275 ของ UBS แสดงให้เห็นถึงด้านบนหากแนวโน้มเหล่านั้นคงอยู่
กรณีฐาน: การจราจรที่คงที่ทำให้ COST อยู่ระหว่าง $950 และ $1,075
กรณีฐานถือว่าการจราจรยังคงเป็นบวก ยอดขายเทียบเคียงที่ปรับแล้วตั้งรกรากในกลางหลักเดียว และยอดขายดิจิทัลยังคงเติบโตเร็วกว่ายอดขายคลังสินค้า ค่าสมาชิกขยายตัวค่อนข้างค่อยเป็นค่อยไป ในขณะที่รายได้รายปีประมาณ 303 พันล้านดอลลาร์และ EPS 20.76 ดอลลาร์สนับสนุนการประเมินค่าพรีเมียม
COST สามารถเทรดส่วนใหญ่ระหว่าง $950 และ $1,075 หากการต่ออายุยังคงมั่นคงและคลังสินค้าใหม่ส่งมอบผลผลิตที่ดี การเติบโตของค่าธรรมเนียมต่ำกว่า 8% หรือการจราจรที่อ่อนแอจะ จำกัด ปลายบน
กรณีแบร์: การเติบโตยอดขายที่ช้าลงดึง COST สู่ $780
กรณีแบร์ถือว่าแรงกดดันผู้บริโภคทำให้การใช้จ่ายตามดุลยพินิจช้าลง การเติบโตของค่าสมาชิกอ่อนแอ และค่าเชื้อเพลิง ภาษี หรือต้นทุนการจัดส่งกดดันอัตรากำไร Costco จะยังคงทำกำไรได้ แต่การเติบโตกำไรที่ช้าลงจะทำให้การประเมินค่าใกล้ 44 เท่า EPS ต่อท้ายยากต่อการป้องกัน
การเคลื่อนไหวสู่ $780 จะมีความเป็นไปได้มากขึ้นหากยอดขายเทียบเคียงที่ปรับแล้วต่ำกว่า 4% การเติบโตของสมาชิกแบบชำระเงินเข้าใกล้ 2% หรืออัตราการต่ออายุอ่อนแอ การบีบอัดทวีคูณสามารถเพิ่มด้านลบเพิ่มเติมหากนักลงทุนเริ่มให้ค่าน้อยลงกับแบบจำลองการเป็นสมาชิกซ้ำๆ ของ Costco
การคาดการณ์ราคาหุ้น COST สำหรับ 2026 โดยนักวิเคราะห์ Wall Street
เป้าหมายที่ระบุชื่อมีตั้งแต่ $1,135 ถึง $1,315 เทียบกับราคาปิดวันที่ 5 ตุลาคม $923.52 ฉันทามติที่กว้างขึ้นครอบคลุม $770 ถึง $1,315 ทั่วนักวิเคราะห์ 39 คน ส่วนผสมจับความแข็งแกร่งของยอดขายไตรมาส 4 ควบคู่กับคำถามเกี่ยวกับการเติบโตของสมาชิกและการประเมินค่า
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
การจัดอันดับ / กรณี |
มุมมองตลาด |
|
BMO Capital / Kelly Bania |
$1,315 |
Outperform |
สร้างสรรค์ 25 กันยายน: ยืนยันอีกครั้งหลังไตรมาส 4 ขณะที่ยอดขายเทียบเคียงที่ยืดหยุ่นและเศรษฐศาสตร์สมาชิกสนับสนุนพรีเมียม |
|
UBS / Michael Lasser |
$1,275 |
Buy |
สร้างสรรค์ 25 กันยายน: ยืนยันอีกครั้งขณะที่การจราจร การต่ออายุ และการขยายตัวระหว่างประเทศสนับสนุนการเติบโตที่ยั่งยืน |
|
Oppenheimer / Rupesh Parikh |
$1,160 |
Buy |
เป็นบวก 25 กันยายน: รักษาไว้ตามไตรมาส 4 ขณะที่คุณค่าและการดำเนินการสนับสนุนด้านบน |
|
Goldman Sachs / Kate McShane |
$1,159 |
Buy |
สร้างสรรค์ 8 กันยายน: ยืนยันอีกครั้งขณะที่การจราจร รายได้สมาชิก และการเพิ่มส่วนแบ่งสนับสนุนประมาณการ |
|
Bernstein / Zhihan Ma |
$1,143 |
Outperform |
วัดแล้ว 25 กันยายน: ตัดจาก $1,144 ขณะที่ยอดขายที่ยั่งยืนเผชิญคำถามเรื่องการประเมินค่าและการเติบโตค่าธรรมเนียม |
|
Telsey Advisory Group / Joseph Feldman |
$1,135 |
Buy |
สร้างสรรค์ 5 ตุลาคม: ยืนยันอีกครั้งก่อนยอดขายรายเดือน คาดการณ์ยอดขายเทียบเคียง 10.1% และการเติบโตการจราจร 4% |
|
กรณีฐานบทความ |
950–1,075 |
กรณีฐาน |
สมดุล ถือว่าการจราจรและการเพิ่มสมาชิกยังคงขณะที่การประเมินค่าพรีเมียมจำกัดด้านบน |
|
กรณีแบร์บทความ |
$780 |
กรณีแบร์ |
ระมัดระวัง ถือว่าการเติบโตค่าธรรมเนียมที่ช้าลงและการจราจรที่อ่อนแอบีบคาดการณ์รายได้และการประเมินค่า |
วิธีเทรดหุ้น Costco (COST) บน BingX
เทรดมุมมองยอดขายเทียบเคียง การเติบโตสมาชิก และการประเมินค่าของ Costco โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก COST สามารถตอบสนองต่อยอดขายรายเดือน ผลประกอบการ และการอัปเดตอัตรากำไร ผู้ค้าควรกำหนดทั้งตัวเร่งและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
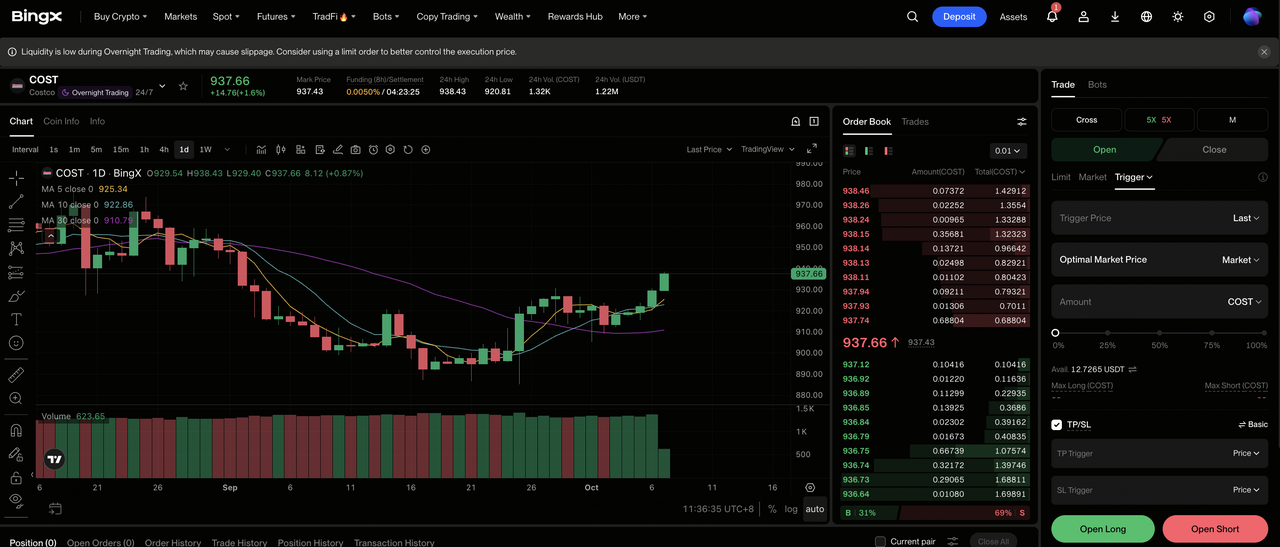
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และไปยังส่วน TradFi เฉพาะทางบนแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Costco (COST) ค้นหาและเลือกสัญญา ฟิวเจอร์สถาวร COST-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิดยาว หากการจราจร การเติบโตสมาชิก และอัตรากำไรสนับสนุนรายได้ที่สูงขึ้น เลือกเปิดสั้นหากการเติบโตค่าธรรมเนียมที่ช้าลงหรือยอดขายเทียบเคียงที่อ่อนแอกดดันการประเมินค่า
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความต้องการความเสี่ยงของคุณ การลดลงจาก $1,096.50 เป็นต่ำกว่า $900 ในระหว่างปี 2026 แสดงให้เห็นว่าทำไมเลเวอเรจอนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนสำคัญ
ขั้นตอนที่ 5: ปฏิบัติตามโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การค้า COST สามารถตอบสนองอย่างรวดเร็วต่อยอดขายรายเดือน การจราจร รายได้ค่าธรรมเนียม รายได้ และการปรับปรุงนักวิเคราะห์
5 ความเสี่ยงสำคัญที่ต้องติดตามสำหรับนักลงทุน Costco ในปี 2026
Costco รวมความต้องการป้องกันกับการประเมินค่าพรีเมียม ดังนั้นแม้แต่ความพลาดในการดำเนินการเพียงเล็กน้อยก็สามารถส่งผลต่อทั้งรายได้และทวีคูณที่นักลงทุนเต็มใจจ่าย
- การประเมินค่าพรีเมียมขยายความพลาดเล็กๆ: COST เทรดใกล้ 44 เท่า EPS ต่อท้าย 20.76 ดอลลาร์ที่ราคาปิดวันที่ 5 ตุลาคม หากยอดขายหรือการเติบโตรายได้ช้าลง การบีบอัดทวีคูณสามารถเหนือกว่าการเติบโตสมาชิกและรายได้ที่ดีต่อสุขภาพ
- การเติบโตสมาชิกสามารถปกติได้: รายได้ค่าสมาชิกไตรมาส 4 เพิ่มขึ้น 7.3% ต่ำกว่าอัตราการเติบโตปีงบประมาณ 2026 ก่อนหน้านี้ การต่ออายุที่ช้าลงหรือการอัปเกรดเอ็กเซกคิวทีฟน้อยลงจะทำให้รายได้ซ้ำๆ ที่ช่วยสนับสนุนแบบจำลองมาร์กอัปต่ำของ Costco อ่อนแอลง
- ส่วนผสมตามดุลยพินิจที่อ่อนแอสามารถกดดันอัตรากำไร: อาหารและสิ่งจำเป็นสนับสนุนการจราจร แต่อิเล็กทรอนิกส์ เครื่องใช้ไฟฟ้า และสินค้าตามฤดูกาลมีส่วนมากขึ้นในขนาดตั๋วและอัตรากำไร หากการใช้จ่ายเปลี่ยนไปสู่หมวดหมู่อัตรากำไรต่ำ ยอดขายสามารถยังคงเป็นบวกในขณะที่การเติบโตกำไรช้าลง
- ผลกระทบจากเชื้อเพลิง สกุลเงิน และภาษีสามารถบิดเบือนผลลัพธ์: ยอดขายเทียบเคียงที่รายงานคือ 9.4% เทียบกับ 6.7% หลังปรับปรุงสำหรับเชื้อเพลิงและสกุลเงิน ในขณะที่ EPS รวมผลประโยชน์การคืนภาษี 0.15 ดอลลาร์ การย้อนกลับในปัจจัยเหล่านั้นสามารถทำให้การเติบโตที่รายงานดูอ่อนแอแม้ว่าความต้องการพื้นฐานยังคงมั่นคง
- การขยายตัวสร้างความเสี่ยงในการดำเนินการและการกิน: เครือข่ายคลังสินค้า 939 แห่งของ Costco สนับสนุนขนาด แต่สถานที่ใหม่ต้องการทุน พนักงาน และการได้มาซึ่งสมาชิกในท้องถิ่น เศรษฐศาสตร์สถานที่ที่ไม่ดีหรือการกินสามารถลดผลตอบแทนเพิ่มเติมและผลผลิตเงินสด
ความคิดสุดท้าย: คุณควรลงทุนใน Costco Wholesale ในปี 2026 หรือไม่?
Costco เข้าสู่ปลายปี 2026 ด้วยแรงผลักดันการดำเนินงานที่แข็งแกร่ง รายได้ไตรมาส 4 ถึง 95.72 พันล้านดอลลาร์ ยอดขายเทียบเคียงที่ปรับแล้วเพิ่มขึ้น 6.7% และยอดขายเทียบเคียงดิจิทัลที่ปรับแล้วเพิ่มขึ้น 19.8% EPS ปี 2026 ถึง 20.76 ดอลลาร์ ในขณะที่การเติบโตค่าสมาชิก 7.3% ยังคงดีแต่ช้าลงกว่าต้นปี การทดสอบครั้งต่อไปคือการต่ออายุ การอัปเกรดเอ็กเซกคิวทีฟ และสถานที่ใหม่ 33 แห่งที่วางแผนไว้ในปี 2027 สามารถรักษารายได้ให้เติบโตเร็วพอที่จะสนับสนุนการประเมินค่าพรีเมียมของ Costco ได้หรือไม่
กรณีบูล $1,200 มีความน่าเชื่อถือมากขึ้นหากการจราจรยังคงแข็งแกร่ง รายได้สมาชิกเร่ง และคลังสินค้าใหม่ส่งมอบผลตอบแทนที่น่าสนใจ กรณีแบร์ $780 มีความเกี่ยวข้องมากขึ้นหากยอดขายเทียบเคียงต่ำกว่า 4% การเติบโตค่าธรรมเนียมอ่อนแอเพิ่มเติม หรืออัตรากำไรถูกกดดัน ยอดขายรายเดือน แนวโน้มการต่ออายุ การเติบโตดิจิทัล และผลผลิตสถานที่ใหม่เป็นตัวบ่งชี้ที่ชัดเจนที่สุดที่ต้องติดตามขณะที่ช่วงเทศกาลทดสอบความต้องการ
การเตือนความเสี่ยง: การเทรดและการลงทุนในหุ้นอย่าง COST เกี่ยวข้องกับความเสี่ยงสูงของการสูญเสียทุน ความพลาดในรายได้ การเปลี่ยนแปลงการประเมินค่า ความอ่อนแอของผู้บริโภค และการเทรดด้วยเลเวอเรจสามารถก่อให้เกิดการสูญเสียอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนจัดสรรทุน
การอ่านที่เกี่ยวข้อง
- การคาดการณ์ราคา Walmart (WMT) 2026: อีคอมเมิร์ซและการโฆษณาสามารถผลักดัน WMT สู่ $155 ได้หรือไม่?
- การคาดการณ์ราคา Amazon (AMZN) 2026: AWS และการเติบโต AI สามารถผลักดัน AMZN ผ่าน $400 ได้หรือไม่?
- มุมมองหุ้น PepsiCo (PEP) สำหรับ 2026: PEP สามารถข้าม $220 ด้วยพอร์ตโฟลิโอเครื่องดื่มและตลาดเกิดใหม่ได้หรือไม่?
- การคาดการณ์ราคา Nike (NKE) 2026: การฟื้นตัว $55.00 หรือกับดัก $39.00?
- การคาดการณ์ราคาหุ้น AMC 2026: การฟื้นตัวพื้นฐานหรือกับดักการเจือจางครั้งใหญ่?
