

Autodesk (ADSK) เป็นบริษัทซอฟต์แวร์แบบสมาชิกที่ให้บริการสถาปนิก วิศวกร ผู้รับเหมาก่อสร้าง ผู้ผลิต และผู้สร้างสรรค์สื่อผ่านผลิตภัณฑ์เช่น AutoCAD, Revit, Fusion, Forma และ Maya สถาปัตยกรรม วิศวกรรม การก่อสร้างและการดำเนินงานยังคงเป็นเครื่องยนต์รายได้หลัก ในขณะที่การผลิต การทำงานร่วมกันบนคลาวด์ ซอฟต์แวร์การดำเนินงานและ AI กำลังมีความสำคัญมากขึ้นต่อการเติบโตระยะยาว ความหลากหลายดังกล่าวสร้างเส้นทางการขยายตัวหลายทาง แต่ยังทำให้ ADSK มีความอ่อนไหวต่อรอบการก่อสร้าง การแข่งขันด้านซอฟต์แวร์ และการดำเนินการซื้อกิจการ
ไตรมาสล่าสุดแสดงให้เห็นความต้องการที่ยั่งยืนควบคู่กับการตั้งค่าในอนาคตที่ซับซ้อนมากขึ้น รายได้ Autodesk Q2 FY2027 ถึง 2.046 พันล้านดอลลาร์ เพิ่มขึ้น 16% เมื่อเทียบปีต่อปี EPS แบบ non-GAAP เพิ่มขึ้น 0.68 ดอลลาร์เป็น 3.30 ดอลลาร์ และกระแสเงินสดอิสระเพิ่มขึ้น 24% เป็น 561 ล้านดอลลาร์ ฝ่ายบริหารยกระดับคำแนะนำการเติบโตรายได้ประจำปีเป็นประมาณ 16% แม้ว่าค่ากลางของคำแนะนำ EPS แบบ non-GAAP Q3 ที่ 3.065 ดอลลาร์ยังคงต่ำกว่าฉันทามติประมาณ 0.08 ดอลลาร์เนื่องจากต้นทุน MaintainX เข้ามาในแนวโน้ม
พยากรณ์หุ้น ADSK สำหรับปี 2026 ขณะนี้เน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีแพลตฟอร์มเชื่อมต่อและการนำ AI มาใช้: Autodesk AI, Forma, Fusion และเวิร์กโฟลว์การก่อสร้างสามารถเชื่อมต่อข้อมูลการออกแบบ การผลิต และการดำเนินงานได้มากขึ้น ในขณะที่การซื้อกิจการ MaintainX มูลค่า 3.6 พันล้านดอลลาร์ขยายแพลตฟอร์มไปสู่การบำรุงรักษาสินทรัพย์และสนับสนุนโอกาสรายได้ที่เกิดขึ้นซ้ำที่ใหญ่กว่า
- กรณีการรวมและการดำเนินการ: การเจือจางของ MaintainX การเติบโตของ billings ที่อ่อนแอลง และคำแนะนำ EPS ระยะใกล้ที่ต่ำลงอาจทำให้การใช้ประโยชน์จากการดำเนินงานล่าช้า ในขณะที่เครื่องมือออกแบบ AI ที่เคลื่อนไหวเร็วขึ้นท้าทายการกำหนดราคาและการมีส่วนร่วมของผู้ใช้ในผลิตภัณฑ์ที่มีอยู่เดิม
คู่มือนี้แยกย่อยพยากรณ์หุ้น ADSK สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอ้างอิงจากการประกาศผลประกอบการ Q2 FY2027 ของ Autodesk เมื่อวันที่ 27 สิงหาคม 2026 การยื่นรายงานรายไตรมาส และข้อมูลตลาดจนถึงวันที่ 23 กันยายน รวมถึง วิธีการเทรดฟิวเจอร์สหุ้น ADSK บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสุดที่นักลงทุน Autodesk ต้องรู้ในเดือนกันยายน 2026
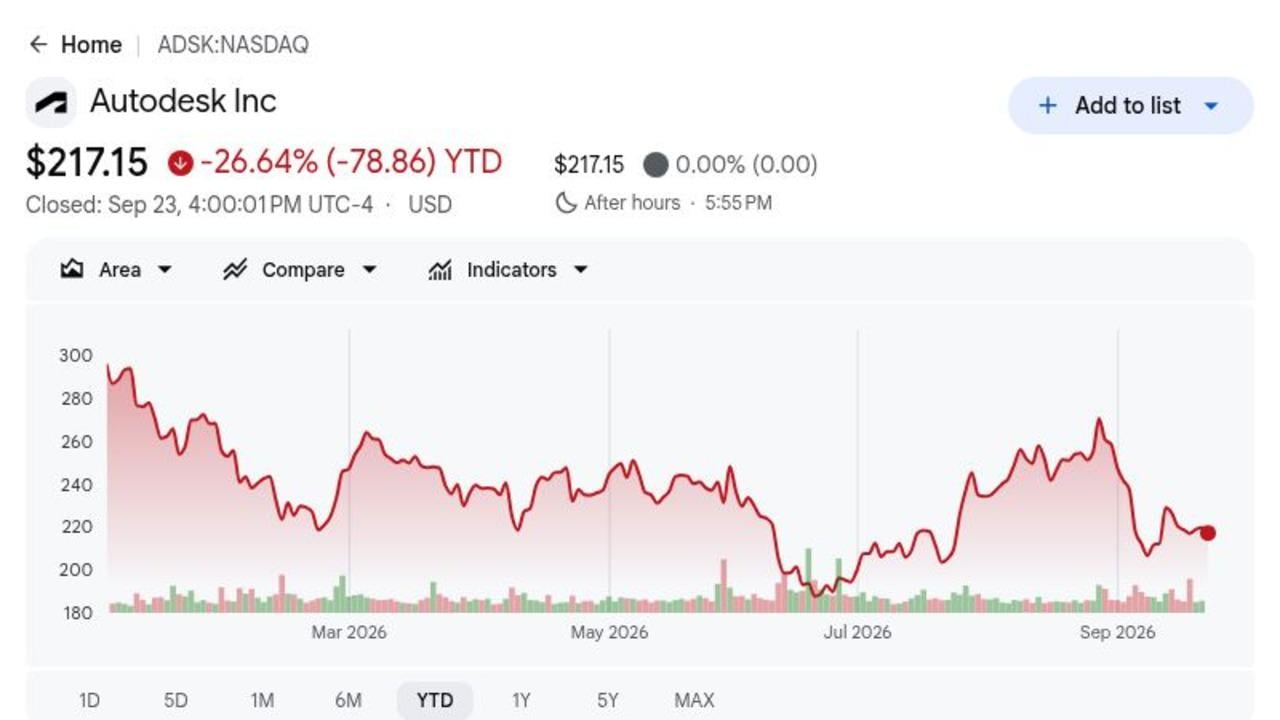
- ADSK ปิดที่ 217.15 ดอลลาร์และลดลง 26.64% ในปี 2026: ราคาปิดวันที่ 23 กันยายนยังคงต่ำกว่าจุดสูงสุด 52 สัปดาห์ที่ 326.35 ดอลลาร์ประมาณ 33% แม้ว่าจะมีผลประกอบการที่เกินคาด ช่องว่างนี้แสดงให้เห็นว่านักลงทุนยังต้องการหลักฐานที่ชัดเจนกว่าว่าการลงทุน AI และการใช้จ่ายในการซื้อกิจการสามารถแปลงเป็นกำไรต่อหุ้นที่แข็งแกร่งกว่า
- รายได้ Q2 ถึง 2.046 พันล้านดอลลาร์ เพิ่มขึ้น 16%: รายได้เกินฉันทามติประมาณ 2.01 พันล้านดอลลาร์ประมาณ 36 ล้านดอลลาร์ ขณะที่รายได้จากการสมาชิกเพิ่มขึ้นเป็น 1.952 พันล้านดอลลาร์จาก 1.667 พันล้านดอลลาร์ ฐานรายได้ที่เกิดขึ้นซ้ำยังคงแข็งแกร่ง แม้ว่าการประเมินค่าขณะนี้จะขึ้นอยู่กับว่าการเติบโตในช่วงกลางของวัยรุ่นสามารถดำเนินต่อไปได้หรือไม่
- รายได้ AECO เพิ่มขึ้น 17% เป็น 1.029 พันล้านดอลลาร์: กลุ่มผลิตภัณฑ์ที่ใหญ่ที่สุดของ Autodesk สร้างรายได้มากกว่าครึ่งหนึ่งของรายได้รายไตรมาส ขณะที่ current RPO เพิ่มขึ้น 12% เป็น 5.245 พันล้านดอลลาร์ ความต้องการด้านการก่อสร้างและโครงสร้างพื้นฐานสนับสนุนการมองเห็น แม้ว่าการเติบโตของ total RPO ที่ 2% จะอ่อนแอลงเนื่องจาก Autodesk ลดส่วนลดหลายปี
- คำแนะนำรายได้ FY2027 เพิ่มขึ้นเป็น 8.295 พันล้านถึง 8.345 พันล้านดอลลาร์: ช่วงนี้แสดงให้เห็นการเติบโตประมาณ 16% และรวม MaintainX ขณะที่คาดว่า EPS แบบ non-GAAP จะอยู่ที่ 12.52 ถึง 12.60 ดอลลาร์ ความต้องการที่แข็งแกร่งขึ้นสนับสนุนแนวโน้มการขายที่สูงขึ้น แต่ต้นทุนการซื้อกิจการทำให้เส้นทางกำไรไม่ตรงไปตรงมา
- ดีล MaintainX มูลค่า 3.6 พันล้านดอลลาร์ขยาย Autodesk เข้าสู่การดำเนินงาน: MaintainX นำมาซึ่งฐาน ARR ที่ประมาณ 135 ล้านดอลลาร์ซึ่งเติบโตมากกว่า 50% แต่ Autodesk ยังลดคำแนะนำกระแสเงินสดอิสระให้แคบลงเป็น 2.725 พันล้านถึง 2.750 พันล้านดอลลาร์และรวมต้นทุนธุรกรรมประมาณ 45 ล้านดอลลาร์ คุณภาพของการรวมจะกำหนดว่าดีลนี้จะสร้างมูลค่าต่อหุ้นที่มีความหมายหรือไม่
Autodesk (ADSK) คืออะไร?
Autodesk เป็นบริษัทซอฟต์แวร์ออกแบบและผลิตระดับโลกที่มีผลิตภัณฑ์สนับสนุนวงจรชีวิตเต็มรูปแบบของอาคาร โครงสร้างพื้นฐาน สินค้าที่ผลิต และเนื้อหาดิจิทัล AutoCAD ให้บริการออกแบบด้วยคอมพิวเตอร์ทั่วไป Revit สนับสนุนการสร้างแบบจำลองข้อมูลอาคาร Fusion รวมการออกแบบผลิตภัณฑ์และการผลิต และ Maya กับ 3ds Max ให้บริการสื่อและความบันเทิง รายได้ส่วนใหญ่มาจากการสมาชิก ดังนั้นการต่ออายุ การขยายที่นั่ง การใช้งาน และการกำหนดราคาจึงเป็นแรงขับเคลื่อนทางเศรษฐกิจหลัก บริษัทยังขายการทำงานร่วมกันบนคลาวด์และเวิร์กโฟลว์การก่อสร้างที่เชื่อมต่อทีมออกแบบในสำนักงานกับการดำเนินการในสนาม
ทิศทางระยะยาวของ Autodesk คือการรวมข้อมูลการออกแบบ การผลิต และการดำเนินงานผ่าน Forma, Fusion และ Flow industry clouds โดย Autodesk AI เพิ่มผู้ช่วย การทำงานอัตโนมัติ และ project intelligence Autodesk Construction Cloud เชื่อมต่อสถาปนิก ผู้รับเหมา และเจ้าของ ขณะที่ความร่วมมือกับระบบนิเวศคลาวด์และฮาร์ดแวร์หลักสนับสนุนการแลกเปลี่ยนข้อมูลและเวิร์กโฟลว์ที่ต้องใช้การคำนวณเข้มข้น การซื้อกิจการ MaintainX มูลค่า 3.6 พันล้านดอลลาร์ที่วางแผนไว้ขยายกลยุทธ์นี้เข้าสู่การบำรุงรักษาและการดำเนินงานแนวหน้า เชื่อมต่อสินทรัพย์หลังการก่อสร้างหรือการผลิต ฝ่ายบริหารคาดหวังว่าแพลตฟอร์มที่กว้างขึ้นนี้จะเพิ่มความสัมพันธ์กับลูกค้า แม้ว่าการรวมและการสร้างรายได้อย่างมีระเบียบวินัยยังคงมีความจำเป็น
อ่านเพิ่มเติม: การพยากรณ์ราคา Adobe (ADBE) ปี 2026: การสร้างรายได้จาก AI สามารถผลัก ADBE สู่ $350 ได้หรือไม่?
ภาพรวมผลประกอบการ Autodesk (ADSK) Q2 FY2027: การเติบโตของรายได้และมาร์จิ้นเสริมแนวโน้ม FY2027
Autodesk ส่งมอบรายได้ Q2 ที่ 2.046 พันล้านดอลลาร์เมื่อเทียบกับ 2.01 พันล้านดอลลาร์ที่คาดไว้ EPS แบบ non-GAAP ที่ 3.30 ดอลลาร์เมื่อเทียบกับ 3.12 ดอลลาร์ที่คาดไว้ กำไรสุทธิ GAAP ที่ 492 ล้านดอลลาร์ และกระแสเงินสดอิสระ 561 ล้านดอลลาร์ รายได้ AECO เติบโต 17% เป็น 1.029 พันล้านดอลลาร์ และ current RPO เพิ่มขึ้น 12% เป็น 5.245 พันล้านดอลลาร์ ฝ่ายบริหารยกระดับรายได้ FY2027 เป็น 8.295 พันล้านถึง 8.345 พันล้านดอลลาร์ แม้ว่าค่ากลาง EPS Q3 ที่ 3.065 ดอลลาร์จะต่ำกว่าฉันทามติและเน้นการเจือจางของ MaintainX
อ่านเพิ่มเติม: ผลประกอบการ Autodesk (ADSK) Q2 FY2027: รายได้ $2.05B เกินคาด แต่การเจือจาง MaintainX กดดันหุ้น
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / ผลจริง |
ความประหลาดใจ |
|
รายได้ Q2 FY2027 |
ฉันทามติ $2.01B |
$2.046B |
เกิน. ประมาณ $36M สูงกว่าฉันทามติและเพิ่มขึ้น 16% YoY |
|
EPS เจือจาง Q2 non-GAAP |
ฉันทามติ $3.12 |
$3.30 |
เกิน. $0.18 สูงกว่าฉันทามติและเพิ่มขึ้น $0.68 YoY |
|
EPS เจือจาง Q2 GAAP |
$1.46 หนึ่งปีก่อน |
$2.33 |
ปรับปรุง. เพิ่มขึ้น $0.87 YoY |
|
กำไรสุทธิ Q2 GAAP |
$313M หนึ่งปีก่อน |
$492M |
ปรับปรุง. เพิ่มขึ้น 57% YoY |
|
Billings Q2 |
— |
$1.854B |
เติบโต. เพิ่มขึ้น 10% YoY |
|
รายได้ AECO Q2 |
— |
$1.029B |
เติบโต. เพิ่มขึ้น 17% YoY และ 15% ในสกุลเงินคงที่ |
|
Current RPO Q2 |
— |
$5.245B |
ขยายตัว. เพิ่มขึ้น 12% YoY |
|
มาร์จิ้นการดำเนินงาน Q2 non-GAAP |
39% หนึ่งปีก่อน |
41% |
ขยายตัว. ปรับปรุง 2 เปอร์เซ็นต์พอยต์ YoY |
|
กระแสเงินสดอิสระ Q2 |
$452M หนึ่งปีก่อน |
$561M |
เติบโต. เพิ่มขึ้น 24% YoY |
|
แนวโน้มรายได้ Q3 FY2027 |
ฉันทามติ $2.08B |
$2.125B–$2.140B |
เหนือ. ค่ากลาง $2.133B เกินฉันทามติประมาณ $53M |
|
แนวโน้ม EPS Q3 non-GAAP |
ฉันทามติ $3.14 |
$3.04–$3.09 |
ต่ำกว่า. ค่ากลาง $3.065 ต่ำกว่าฉันทามติประมาณ $0.08 |
|
แนวโน้มรายได้ FY2027 |
แนวโน้มการเติบโตก่อนหน้า 15% |
$8.295B–$8.345B |
ยกระดับ. ช่วงใหม่แสดงการเติบโตประมาณ 16% |
|
แนวโน้มกระแสเงินสดอิสระ FY2027 |
ช่วงก่อนหน้าเหนือค่ากลางใหม่ |
$2.725B–$2.750B |
ลดลง. รวมค่าใช้จ่ายธุรกรรม MaintainX ประมาณ $45M |
- รายได้ 2.046 พันล้านดอลลาร์เกินฉันทามติประมาณ 36 ล้านดอลลาร์: ยпродาชืมเติบโต 16% เมื่อเทียบปีต่อปีเมื่อเทียบกับ 14% ในสกุลเงินคงที่ ขณะที่รายได้จากการสมาชิกถึง 1.952 พันล้านดอลลาร์ ผลลัพธ์แสดงให้เห็นว่าการต่ออายุและการนำคลาวด์มาใช้ยังคงสนับสนุนการเติบโตที่ยั่งยืน
- EPS แบบ non-GAAP ที่ 3.30 ดอลลาร์เกินฉันทามติ 0.18 ดอลลาร์: EPS แบบ GAAP เพิ่มขึ้นเป็น 2.33 ดอลลาร์จาก 1.46 ดอลลาร์ ขณะที่กำไรสุทธิเพิ่มขึ้น 57% เป็น 492 ล้านดอลลาร์ กำไรเติบโตเร็วกว่ารายได้เนื่องจากการใช้ประโยชน์จากการดำเนินงานและต้นทุนการปรับโครงสร้างที่ลดลงปรับปรุงการแปลงกำไร
- รายได้ AECO ถึง 1.029 พันล้านดอลลาร์และเติบโต 17%: รายได้ Make เพิ่มขึ้น 26% เป็น 244 ล้านดอลลาร์ ขณะที่ AutoCAD เพิ่มขึ้น 14% เป็น 500 ล้านดอลลาร์ การเติบโตในกลุ่มผลิตภัณฑ์หลักลดการพึ่งพาแอปพลิเคชันเดียวและสนับสนุนกลยุทธ์แพลตฟอร์มที่กว้างขึ้นของ Autodesk
- กระแสเงินสดอิสระเพิ่มขึ้น 24% เป็น 561 ล้านดอลลาร์: เงินสดจากการดำเนินงานถึง 575 ล้านดอลลาร์ ขณะที่มาร์จิ้นการดำเนินงาน non-GAAP ขยายตัวสองจุดเป็น 41% การปรับปรุงแสดงให้เห็นเศรษฐศาสตร์พื้นฐานที่แข็งแกร่งขึ้น แม้ว่าแนวโน้มกระแสเงินสดอิสระประจำปี 2.725 พันล้านถึง 2.750 พันล้านดอลลาร์จะรวมต้นทุนการจัดหาเงินทุนและธุรกรรม MaintainX
- คำแนะนำรายได้ FY2027 เพิ่มขึ้น แต่คำแนะนำ EPS Q3 พลาดประมาณ 0.08 ดอลลาร์: รายได้ประจำปีขณะนี้ตั้งเป้า 8.295 พันล้านถึง 8.345 พันล้านดอลลาร์ ขณะที่ EPS แบบ non-GAAP Q3 ที่ 3.04 ถึง 3.09 ดอลลาร์ยังคงต่ำกว่าฉันทามติ 3.14 ดอลลาร์ คำถามสำคัญคือการเติบโตของยอดขายที่แข็งแกร่งขึ้นสามารถชดเชยการเจือจางการซื้อกิจการระยะใกล้ได้หรือไม่
อ่านเพิ่มเติม: ผลประกอบการ Autodesk (ADSK) Q2 FY2027: รายได้ $2.05B เกินคาด แต่การเจือจาง MaintainX กดดันหุ้น
แนวโน้มการลงทุน Autodesk (ADSK) ปี 2026: กรณี Bull $350 เทียบกับกรณี Bear $185
แนวโน้มปี 2026 ของ Autodesk ขึ้นอยู่กับว่าการเติบโตการสมาชิกที่มั่นคง เครื่องมือ AI และการซื้อกิจการ MaintainX สามารถแปลงเป็นมาร์จิ้นและกระแสเงินสดอิสระที่แข็งแกร่งขึ้นได้หรือไม่ ด้านบวกมาจากการนำมาใช้ที่ลึกซึ้งขึ้นในการออกแบบ การก่อสร้าง และการดำเนินงาน ขณะที่ต้นทุนการรวม การใช้จ่ายโครงการที่ช้าลง และการแข่งขันด้านซอฟต์แวร์ยังคงเป็นความเสี่ยงหลัก
กรณี Bull: ความต้อการ AI และการก่อสร้างที่แข็งแกร่งขึ้นผลัก ADSK สู่ $350
กรณี Bull สมมติว่า Autodesk รักษาการเติบโตรายได้ใกล้แนวโน้ม FY2027 16% เนื่องจาก Forma, Fusion, Construction Cloud และ Autodesk AI สนับสนุนเวิร์กโฟลว์มากขึ้น MaintainX เพิ่มชั้นการดำเนินงาน ขณะที่การเติบโต AECO เหนือ 15% และการเติบโต current RPO ใกล้ 12% รักษาการมองเห็นไปข้างหน้า
การเคลื่อนไหวสู่ $350 จะต้องใช้รายได้ใกล้ส่วนบนของช่วง 8.295 พันล้านถึง 8.345 พันล้านดอลลาร์ การรวม MaintainX ที่ประสบความสำเร็จ และการใช้ประโยชน์จากการดำเนินงานที่เปรียบเทียบใหม่หลังจากต้นทุนธุรกรรม มาร์จิ้น non-GAAP ที่ยึดใกล้ 39% สำหรับปี ตามด้วยการปรับปรุง จะเสริมกรณีนี้
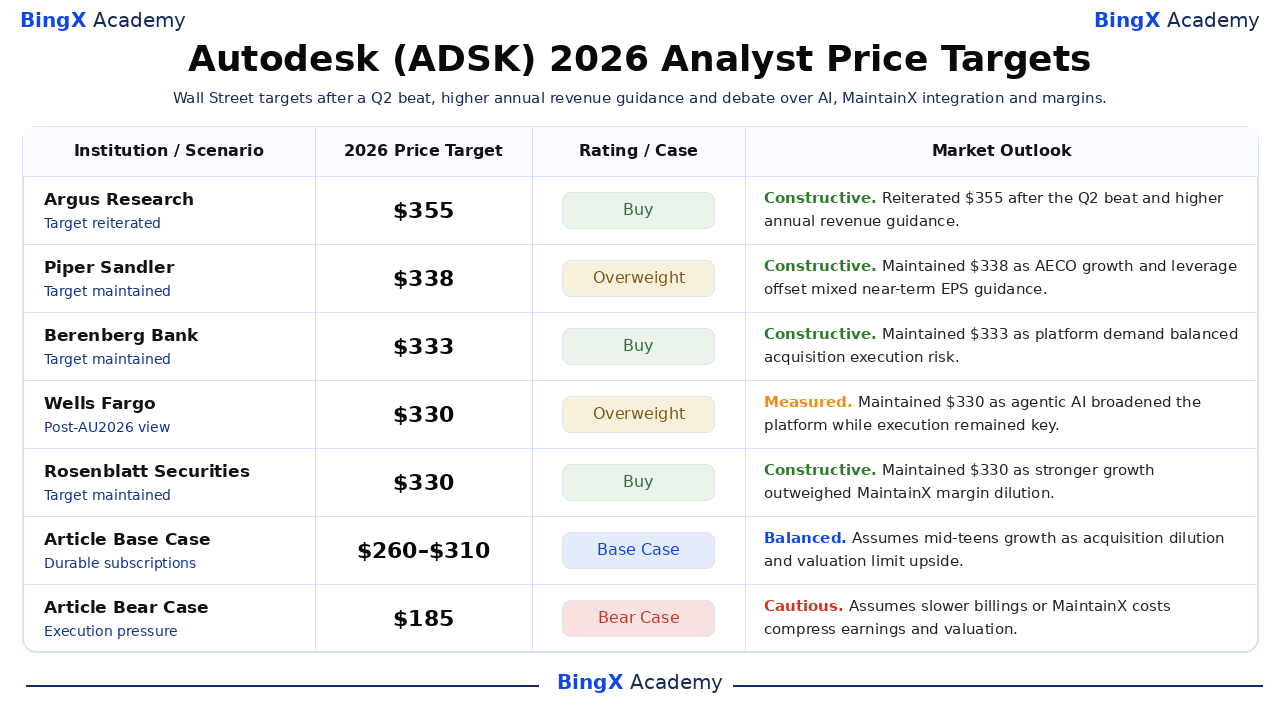
กรณี Base: การเติบโตการสมาชิกที่มั่นคงรักษา ADSK ระหว่าง $260 และ $310
กรณี Base สมมติว่า AutoCAD, Revit, Fusion และการสมาชิกการก่อสร้างยังคงยืดหยุ่นขณะที่การนำ AI มาใช้พัฒนาอย่างค่อยเป็นค่อยไป รายได้ยังคงเติบโตในช่วงต้นถึงกลางของวัยรุ่น แต่การเติบโต total RPO ใกล้ 2% การลดส่วนลดหลายปีที่ลดลง และค่าใช้จ่าย MaintainX จำกัดการประเมินใหม่ที่เร็วขึ้น
ADSK อาจเทรดส่วนใหญ่ระหว่าง $260 และ $310 ภายใต้เงื่อนไขเหล่านี้ รายได้ Q3 ภายใน 2.125 พันล้านถึง 2.140 พันล้านดอลลาร์ การเติบโต current RPO ใกล้ 12% และกระแสเงินสดอิสระประจำปีเหนือ 2.725 พันล้านดอลลาร์จะสนับสนุนช่วง billings ที่ช้าลงหรือแรงกดดันมาร์จิ้นเพิ่มเติมจะทำให้ส่วนบนอ่อนแอลง
กรณี Bear: การใช้จ่ายลูกค้าที่ช้าลงและต้นทุนที่สูงขึ้นดึง ADSK สู่ $185
กรณี Bear สมมติว่าลูกค้าเลื่อนโครงการ คู่แข่ง AI-native กดดันการกำหนดราคา และต้นทุนการรวม MaintainX นานกว่าที่คาดไว้ การเติบโต billings ตกต่ำกว่าอัตรา Q2 ที่ 10% current RPO ช้าลง และมาร์จิ้นการดำเนินงานล้มเหลวในการฟื้นตัวเนื่องจากการใช้จ่ายด้านการขายและการพัฒนาเพิ่มขึ้น
การเคลื่อนไหวสู่ $185 จะมีแนวโน้มมากขึ้นหากรายได้รายไตรมาสพลาดคำแนะนำ กระแสเงินสดอิสระตกต่ำกว่าพื้น 2.725 พันล้านดอลลาร์ประจำปี หรือฝ่ายบริหารลด EPS FY2027 ต่ำกว่า 12.52 ดอลลาร์ การประมาณการที่อ่อนแอลงรวมกับการประเมินซอฟต์แวร์ที่ต่ำลงจะเพิ่มแรงกดดันเพิ่มเติม
พยากรณ์ราคาหุ้น ADSK สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
การดำเนินการของนักวิเคราะห์ห้าแห่งที่มีวันที่เหล่านี้เรียงจากสูงสุดไปต่ำสุด การกระจายของพวกเขาสะท้อนมุมมองที่แตกต่างกันเกี่ยวกับการเติบโตที่เกิดขึ้นซ้ำ AI การรวม MaintainX และการประเมินมูลค่ามากกว่าผลลัพธ์ที่สัญญาไว้เพียงอย่างเดียว แถว Base และ Bear สุดท้ายเป็นสถานการณ์แก้ไขของ BingX Academy
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
แนวโน้มตลาด |
|
Argus Research |
$355 |
ซื้อ |
สร้างสรรค์. 1 กันยายน: ยืนยันใหม่หลังจากการเกิน Q2 เนื่องจากการเติบโตที่เกิดขึ้นซ้ำและคำแนะนำรายได้ประจำปีที่สูงขึ้นสนับสนุนมุมมอง |
|
Piper Sandler / Clarke Jeffries |
$338 |
น้ำหนักเกิน |
สร้างสรรค์. 28 สิงหาคม: รักษาไว้เนื่องจากการเติบโต AECO และการใช้ประโยชน์สมดุลกับคำแนะนำ EPS ระยะใกล้ที่ผสม |
|
Berenberg Bank / Nay Soe Naing |
$333 |
ซื้อ |
สร้างสรรค์. 1 กันยายน: รักษาไว้เนื่องจากความต้องการแพลตฟอร์มสมดุลความเสี่ยงการดำเนินการซื้อกิจการ |
|
Wells Fargo / Michael Turrin |
$330 |
น้ำหนักเกิน |
วัด. 18 กันยายน: รักษาไว้หลังจาก Autodesk University เนื่องจาก agentic AI ขยายแพลตฟอร์มขณะที่การดำเนินการยังคงเป็นกุญแจ |
|
Rosenblatt Securities / Blair Abernethy |
$330 |
ซื้อ |
สร้างสรรค์. 28 สิงหาคม: รักษาไว้เนื่องจากการเติบโตที่แข็งแกร่งขึ้นเกินน้ำหนักการเจือจางมาร์จิ้น MaintainX |
|
กรณี Base ของบทความ |
$260–$310 |
กรณี Base |
สมดุล. สมมติการเติบโตกลางวัยรุ่นเนื่องจากการเจือจางการซื้อกิจการและการประเมินจำกัดด้านบน |
|
กรณี Bear ของบทความ |
$185 |
กรณี Bear |
ระมัดระวัง. สมมติ billings ที่ช้าลงหรือต้นทุน MaintainX บีบอัดกำไรและการประเมิน |
วิธีเทรดหุ้น Autodesk (ADSK) บน BingX
เทรดแนวโน้มการเติบโตการสมาชิก industry-cloud AI และการรวม MaintainX ของ Autodesk โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก ADSK สามารถตอบสนองอย่างรุนแรงต่อกำไร คำแนะนำ การอัปเดตการซื้อกิจการ และการประเมินมูลค่าภาคซอฟต์แวร์ ผู้เทรดควรกำหนดทั้งตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
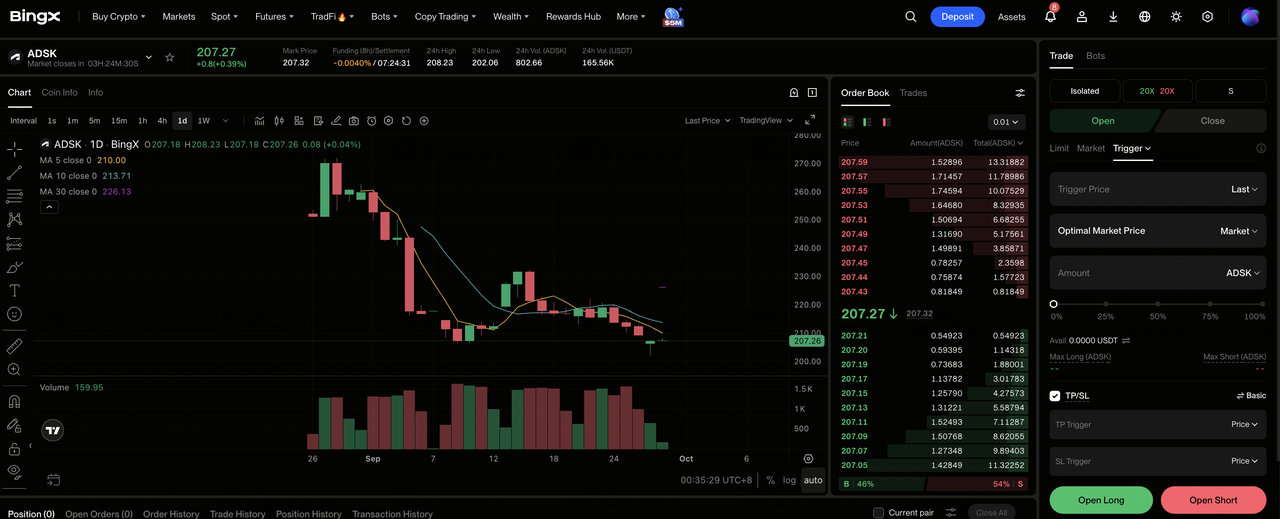
ขั้นตอนที่ 1: เข้าถึง BingX TradFi. สมัครสมาชิกและนำทางไปยังส่วน TradFiเฉพาะบนแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Autodesk (ADSK). ค้นหาและเลือกสัญญา ฟิวเจอร์สถาวร ADSK-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ. เลือก Open Longหากคุณคาดหวังว่าการนำ AI มาใช้ ความต้องการ industry-cloud และการรวม MaintainX จะรักษาการเติบโตกลางวัยรุ่น เลือก Open Short หากคุณคาดหวัง billings ที่ช้าลง การเจือจางมาร์จิ้น หรือการแข่งขันซอฟต์แวร์เพื่อทำให้กำไรอ่อนแอลง
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น. เลือก Isolated หรือ Cross-Marginตามความทนต่อความเสี่ยงของคุณ การลดลง YTD 26.64% จนถึงวันที่ 23 กันยายนแสดงให้เห็นว่าทำไมเลเวอเรจที่อนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนจึงมีความสำคัญ
ขั้นตอนที่ 5: ดำเนินการตามโปรโตคอลความเสี่ยงที่เข้มงวด. ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL)ก่อนหรือทันทีหลังจากเข้าสู่การเทรด ADSK สามารถตอบสนองอย่างรวดเร็วต่อกำไร คำแนะนำ การแก้ไขนักวิเคราะห์ การประกาศผลิตภัณฑ์ AI และการอัปเดตการรวม MaintainX
5 ความเสี่ยงสำคัญที่ต้องเฝ้าดูสำหรับนักลงทุน Autodesk ในปี 2026
แนวโน้มของ Autodesk ขึ้นอยู่กับความต้องการที่เกิดขึ้นซ้ำ การดำเนินการแพลตฟอร์ม ระเบียบวินัยในการซื้อกิจการ และการประเมิน ความเสี่ยงแต่ละอย่างด้านล่างอาจทำให้กระแสเงินสดในอนาคตอ่อนแอลงหรือลดการคูณที่นักลงทุนเต็มใจจ่าย
- การรวม MaintainX สามารถเจือจางผลตอบแทนระยะใกล้: Autodesk จ่าย 3.6 พันล้านดอลลาร์สำหรับธุรกิจที่มีฐานรายได้ที่เกิดขึ้นซ้ำประจำปีประมาณ 135 ล้านดอลลาร์ การขายไขว้ที่ช้าลง ต้นทุนการกักเก็บที่สูงขึ้น หรือค่าใช้จ่ายธุรกรรมเหนือ 45 ล้านดอลลาร์ที่เปิดเผยอาจลดกระแสเงินสดอิสระต่อหุ้น
- การแข่งขัน AI สามารถกดดันการกำหนดราคาและการเติบโตที่นั่ง: Autodesk AI สามารถเพิ่มความลึกให้กับเวิร์กโฟลว์ แต่เครื่องมือออกแบบต้นทุนต่ำอาจลดการขยายที่นั่งหรือทำให้ลูกค้าตั้งคำถามเกี่ยวกับการสมาชิกพรีเมียม แม้ความอ่อนแอในการต่ออายุเพียงเล็กน้อยก็มีความสำคัญเนื่องจากรายได้จากการสมาชิกมีส่วนร่วม 1.952 พันล้านดอลลาร์ของยอดขาย Q2
- Billings สามารถล่าช้ารายได้ที่รายงาน: billings Q2 เติบโต 10% ต่ำกว่าอัตราการเติบโตรายได้ 16% ขณะที่ total RPO เพิ่มขึ้นเพียง 2% หาก current RPO ยังช้าลงจาก 12% การมองเห็นรายได้ในอนาคตอาจอ่อนแอลงก่อนที่ยอดขายที่รายงานจะแสดงแรงกดดันเดียวกัน
- รอบการก่อสร้างและการผลิตสามารถทำให้ความต้องการช้าลง: AECO สร้าง 1.029 พันล้านดอลลาร์และการผลิตมีส่วนร่วม 385 ล้านดอลลาร์ใน Q2 ต้นทุนการจัดหาเงินทุนที่สูงขึ้น โครงการที่เลื่อน หรือการลงทุนโรงงานที่อ่อนแอขึ้นอาจลดการสมาชิกใหม่และความต้องการการขยายตัว
- การประเมินยังคงอ่อนไหวต่อการดำเนินการ: ราคาอ้างอิง 217.15 ดอลลาร์สะท้อนการลดลงครั้งใหญ่แล้ว แต่ยังสมมติการเติบโตกลางวัยรุ่นและมาร์จิ้นที่แข็งแกร่ง รายได้ต่ำกว่าพื้นประจำปี 8.295 พันล้านดอลลาร์หรือ EPS ต่ำกว่า 12.52 ดอลลาร์อาจกดดันทั้งการประมาณการกำไรและการคูณการประเมิน
ความคิดสุดท้าย: คุณควรลงทุนใน Autodesk ในปี 2026 หรือไม่?
แฟรนไชส์หลักของ Autodesk ยังคงยั่งยืน: รายได้ Q2 เติบโต 16% เป็น 2.046 พันล้านดอลลาร์ รายได้ AECO เพิ่มขึ้น 17% current RPO เพิ่มขึ้น 12% และกระแสเงินสดอิสระถึง 561 ล้านดอลลาร์ บริษัทยังมีกลยุทธ์ระยะยาวที่น่าเชื่อถือในการเชื่อมต่อข้อมูลการออกแบบ การก่อสร้าง การผลิต และการดำเนินงาน คำถามเปิดคือการซื้อกิจการ MaintainX มูลค่า 3.6 พันล้านดอลลาร์และการลงทุน AI ที่ขยายตัวจะปรับปรุงเศรษฐศาสตร์ต่อหุ้นให้เร็วพอหรือไม่
กรณี Bull ถึง $350 หากรายได้ประจำปีอยู่ใกล้ส่วนบนของคำแนะนำ การขายไขว้ MaintainX พัฒนาและมาร์จิ้นกลับมาขยายตัว กรณี Bear ชี้ไปที่ $185 หาก billings ชะลอตัว ต้นทุนการรวมยังคงอยู่ หรือการแข่งขัน AI ทำให้เศรษฐศาสตร์การต่ออายุอ่อนแอลง ผู้เทรดที่อนุรักษ์นิยมอาจรอรายได้ Q3 billings current RPO และคำแนะนำกระแสเงินสดอิสระเพื่อยืนยันว่าเส้นทางใดกำลังก่อตัวขึ้น
คำเตือนความเสี่ยง: การเทรดและการลงทุนในหุ้นเช่น ADSK เกี่ยวข้องกับความเสี่ยงสูงในการสูญเสียเงินทุน การดำเนินการซื้อกิจการ การแข่งขันซอฟต์แวร์ การใช้จ่ายลูกค้าตามรอบ การเปลี่ยนแปลงการประเมิน และการเทรดแบบใช้เลเวอเรจสามารถสร้างความสูญเสียอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนจัดสรรเงินทุน
การอ่านที่เกี่ยวข้อง
- การพยากรณ์ราคา Adobe (ADBE) ปี 2026: การสร้างรายได้จาก AI สามารถผลัก ADBE สู่ $350 ได้หรือไม่?
- การพยากรณ์ราคาหุ้น Palantir (PLTR) ปี 2026: การเติบโตทางการค้าสหรัฐฯ 149% สามารถผลัก PLTR สู่ $255 ได้หรือไม่?
- การพยากรณ์ราคา IBM (IBM) ปี 2026: การเติบโตซอฟต์แวร์และควอนตัมสามารถผลัก IBM สู่ $350 ได้หรือไม่?
- การพยากรณ์ราคา Figma (FIG) ปี 2026: การสร้างรายได้จาก AI สามารถผลัก FIG สู่ $45 ได้หรือไม่?
- การพยากรณ์ราคา CrowdStrike (CRWD) ปี 2026: ความปลอดภัย AI และ Falcon Flex สามารถผลัก CRWD สู่ $280 ได้หรือไม่?
