
ASML Holding (ASML) จัดหาระบบลิโธกราฟีที่ช่วยให้ผู้ผลิตชิปสามารถพิมพ์วงจรที่ซับซ้อนมากขึ้นเรื่อยๆ เครื่องมือ Extreme Ultraviolet รองรับการผลิตลอจิกและหน่วยความจำขั้นสูง ในขณะที่การอัปเกรดฐานติดตั้งและบริการช่วยเพิ่มประสิทธิภาพการผลิตหลังการส่งมอบ การลงทุนในการผลิตที่เกี่ยวข้องกับ AI กำลังขยายความต้องการ แต่กระบวนการสร้างอุปกรณ์ที่ซับซ้อน การยอมรับของลูกค้า และใบอนุญาตส่งออกเป็นตัวกำหนดว่าความต้องการดังกล่าวจะกลายเป็นยอดขายที่ทำกำไรได้ในระยะสั้นเพียงใด
ไตรมาสล่าสุดแสดงให้เห็นผลผลิตระบบที่แข็งแกร่งขึ้นและเศรษฐศาสตร์ฐานติดตั้งที่ดีขึ้น ยอดขายสุทธิ Q3 ของ ASML อยู่ที่ €11.662B (13.06B) ยอดขายฐานติดตั้งอยู่ที่ €3.289B (3.68B) และอัตรากำไรขั้นต้นเพิ่มขึ้นเป็น 57.5% ฝ่ายบริหารยังระบุว่าอุปทานที่วางแผนไว้สำหรับปี 2027 และ 2028 จะไม่ตรงตามการคาดการณ์ของลูกค้าอย่างเต็มที่ คำถามที่เหลืออยู่คือ ASML สามารถขยายการส่งมอบได้โดยไม่ลดอัตรากำไรหรือผลักดันความต้องการส่วนใหญ่ไปยังปีต่อๆ ไปหรือไม่
การคาดการณ์หุ้น ASML สำหรับปี 2026 ขณะนี้มุ่งเน้นไปที่มุมมองที่แข่งขันกันสองประการ:
- กรณี EUV Capacity: ความต้องการชิปขั้นสูงที่แข็งแกร่ง การเติบโตของการส่งมอบใน Q4 และประสิทธิภาพของเครื่องมือที่สูงขึ้นสามารถสนับสนุนยอดขายและอัตรากำไรที่เพิ่มขึ้นเมื่อบริษัทขยายอุปทาน
- กรณีการดำเนินงานและมูลค่า: ช่องว่างด้านกำลังการผลิต การควบคุมการส่งออก หรือวัฏจักรการลงทุน AI ที่อ่อนแอลง อาจทำให้ผลลัพธ์ต่ำกว่าความคาดหวังหลังจากราคาหุ้นปรับตัวขึ้นอย่างรวดเร็ว
คู่มือนี้วิเคราะห์การคาดการณ์หุ้น ASML สถานการณ์ราคาปี 2026 ความเสี่ยงสำคัญ และมุมมองของนักวิเคราะห์ โดยอ้างอิงจากรายงาน Q3 ของ ASML เมื่อวันที่ 2026-10-14 และข้อมูลตลาดจนถึงวันที่ 2026-10-19 รวมถึง วิธีการซื้อขายฟิวเจอร์สหุ้น ASML บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งที่นักลงทุน ASML Holding ต้องรู้ในเดือนตุลาคม 2026
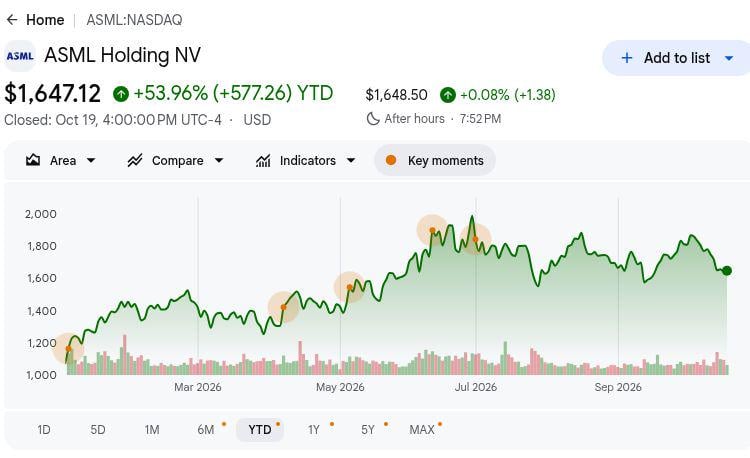
- ASML ปิดที่ $1,647.12 เมื่อวันที่ 2026-10-19 เพิ่มขึ้น 53.96% จากต้นปี: ราคาอ้างอิงจาก Google Finance ยังคงต่ำกว่าราคาสูงสุดในรอบ 52 สัปดาห์ที่ $1,999.96 หลังจากการปรับตัวขึ้นอย่างรวดเร็ว การกลับสู่ราคาสูงสุดนั้นต้องอาศัยการส่งมอบเครื่องมือจริง ไม่ใช่เพียงความสนใจระยะยาวของลูกค้า
- ยอดขาย Q3 เติบโต 55% เป็น €11.662B ($13.06B): ผลลัพธ์นี้สูงกว่าไตรมาสก่อนหน้าที่ €9.326B (10.44B) อยู่ 25% แม้ว่าจะต่ำกว่าประมาณการ LSEG ที่ €11.85B ($13.27B) ประมาณ €0.19B (0.21B) ทั้งการเติบโตและการพลาดเป้าเล็กน้อยต้องได้รับการทดสอบกับการขนส่ง
- รายได้ฐานติดตั้งถึง €3.289B ($3.68B): ยอดขายบริการและ field-option เพิ่มขึ้นจาก €2.762B ($3.09B) ใน Q2 โดยได้รับแรงหนุนจากการอัปเกรดประสิทธิภาพ เครื่องจักรที่มีอยู่สร้างรายได้จากการอัปเกรดที่ช่วยยกอัตรากำไรขั้นต้นรายไตรมาสขึ้นเป็น 57.5% ช่วยรองรับเวลาการขนส่ง
- แนวทาง Q4 คาดการณ์ยอดขาย €14.2B–€15.2B (15.90B–17.02B): จุดกึ่งกลางที่ €14.7B (16.46B) สูงกว่า Q3 ประมาณ 26% ASML ยังยกระดับปลายต่ำของแนวโน้มทั้งปีเป็น €44B (49.26B) ตารางการส่งมอบดังกล่าว ซึ่งยังไม่ได้รับรู้รายได้ เป็นการทดสอบกรณีบวก
- โครงการ photomask ของ TSMC มุ่งเป้าการปรับปรุงประสิทธิภาพมากกว่า 40%: ในการนำเสนอเดือนตุลาคม ASML อธิบายการย้ายร่วมกัน High-NA EUV ไปสู่ mask ขนาด 12 นิ้วสำหรับการเปิดรับ dual-mask และรายงานแยกต่างหากว่าได้จัดส่งระบบวัดเมตริก YieldStar 550 แล้ว โครงการ mask ยังคงต้องการการดำเนินการจากลูกค้าก่อนที่จะกลายเป็นรายได้
ASML Holding (ASML) คืออะไร?
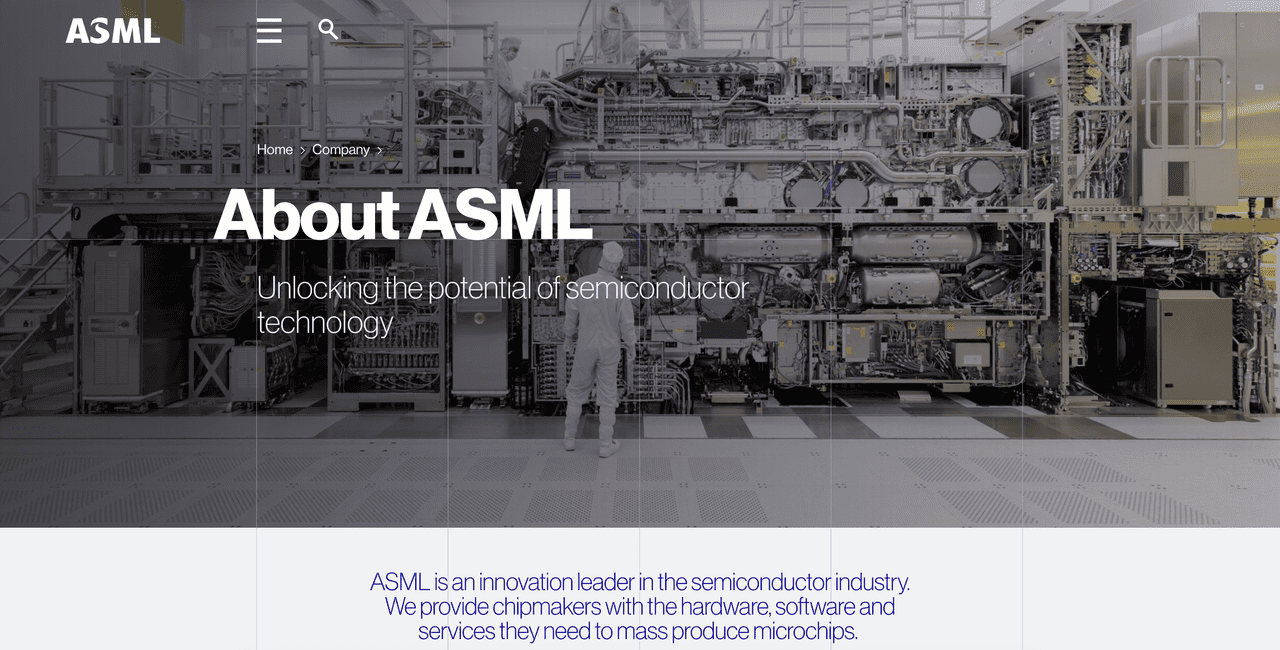
ASML Holding เป็นบริษัทอุปกรณ์ เซมิคอนดักเตอร์สัญชาติดัตช์ที่พัฒนาระบบลิโธกราฟีที่ใช้ในการผลิตชิปขั้นสูง เครื่อง Extreme Ultraviolet (EUV) มีความจำเป็นสำหรับการผลิตโปรเซสเซอร์ชั้นนำ ในขณะที่ระบบ Deep Ultraviolet (DUV) รองรับกระบวนการผลิตเซมิคอนดักเตอร์ที่หลากหลายกว่า ASML ยังจัดหาอุปกรณ์วัดเมตริก ซอฟต์แวร์ลิโธกราฟีเชิงคำนวณ และบริการที่ช่วยเพิ่มความแม่นยำและประสิทธิภาพในการผลิตชิป ธุรกิจของบริษัทมีความเชื่อมโยงอย่างใกล้ชิดกับ ฮาร์ดแวร์ AI การผลิตเซมิคอนดักเตอร์ขั้นสูง และวัฏจักรการลงทุนชิปทั่วโลก
ASML จัดหาให้แก่ผู้ผลิตเซมิคอนดักเตอร์รายใหญ่ ได้แก่ TSMC, Samsung Electronics, Intel, SK hynix และ Micron แผนงานเทคโนโลยีของบริษัทมุ่งเน้นไปที่ High-NA EUV การวัดเมตริกขั้นสูง และการขยายกำลังการผลิต ในเดือนตุลาคม 2026 ASML ได้ระบุโครงการ TSMC ที่มุ่งเป้าการปรับปรุงประสิทธิภาพมากกว่า 40% ในการเปิดรับ dual-mask โดยใช้ photomask ขนาด 12 นิ้ว บริษัทยังได้จัดส่งระบบวัดเมตริก YieldStar 550 และกำลังประเมินกำลังการผลิตที่เกินกว่าการขยาย 30% ที่วางแผนไว้ภายในปี 2028 เพื่อตอบสนองความต้องการของลูกค้าที่เพิ่มขึ้น
ภาพรวมผลประกอบการ Q3 ปี 2026 ของ ASML Holding (ASML): อัตรากำไรที่แข็งแกร่งและแนวทางที่สูงขึ้นชดเชยการพลาดรายได้
ASML รายงานยอดขายสุทธิ Q3 ปี 2026 ที่ €11.662B (13.06B) เพิ่มขึ้น 55% เมื่อเทียบปีต่อปี แต่ต่ำกว่าประมาณการฉันทามติที่ €11.85B (13.27B) อัตรากำไรขั้นต้นปรับปรุงเป็น 57.5% โดยได้รับการสนับสนุนจากยอดขายฐานติดตั้ง €3.289B (3.68B) ในขณะที่ EPS พื้นฐานถึง €12.95 (14.50) ฝ่ายบริหารปรับแนวโน้มรายได้ทั้งปีขึ้นเป็น €44B ถึง €45B ($49.26B ถึง $50.38B) โดยการขนส่งและการยอมรับของลูกค้าใน Q4 ที่แข็งแกร่งขึ้นเป็นศูนย์กลางของแนวโน้มการเติบโต
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Q3 FY2026 ของ ASML: รายได้สูงสุดเป็นประวัติการณ์ถูกบดบังด้วยความอ่อนแอของเซมิคอนดักเตอร์ในการขายออก 3.94%
|
ตัวชี้วัดทางการเงิน |
แนวทาง / ฉันทามติ |
รายงาน / จริง |
ความแตกต่าง |
|
ยอดขายสุทธิรวม Q3 |
LSEG €11.85B ($13.27B) |
€11.662B ($13.06B) |
พลาดเป้า ต่ำกว่าฉันทามติ €0.19B ($0.21B) เพิ่มขึ้น 55% YoY |
|
กำไรสุทธิ Q3 |
Q2 €2.918B ($3.27B) |
€4.960B ($5.55B) |
สูงขึ้น เพิ่มขึ้น 70% ตามลำดับ |
|
EPS พื้นฐาน Q3 |
Q2 €7.59 ($8.50) |
€12.95 ($14.50) |
สูงขึ้น เพิ่มขึ้น €5.36 ($6.00) |
|
ยอดขายฐานติดตั้ง Q3 |
Q2 €2.762B ($3.09B) |
€3.289B ($3.68B) |
เติบโต เพิ่มขึ้น 19% ตามลำดับ |
|
อัตรากำไรขั้นต้น Q3 |
Q2 54.0% |
57.50% |
สูงขึ้น เพิ่มขึ้น 3.5 จุดเปอร์เซ็นต์ |
|
ระบบใหม่ที่ขายได้ใน Q3 |
Q2 86 |
113 |
เติบโต เพิ่มขึ้น 27 ระบบ |
|
แนวโน้มยอดขาย Q4 |
Q3 €11.662B ($13.06B) |
€14.2B–€15.2B (15.90B–17.02B) |
สูงขึ้น จุดกึ่งกลางเพิ่มขึ้น 26% ตามลำดับ |
|
แนวโน้มยอดขาย FY2026 |
ก่อนหน้า €43B–€45B (48.14B–50.38B) |
€44B–€45B (49.26B–50.38B) |
ปรับขึ้น ปลายต่ำเพิ่มขึ้น €1B ($1.12B) |
- ยอดขาย Q3 เพิ่มขึ้น 55% เมื่อเทียบปีต่อปี แต่พลาดประมาณการหนึ่งรายการ: ผลลัพธ์ €11.662B (13.06B) เปรียบเทียบกับ €7.516B (8.41B) เมื่อปีก่อน และ €11.85B ($13.27B) ในการคาดการณ์ LSEG การเลื่อนการขนส่งสามารถเปลี่ยนประมาณการรายไตรมาสได้โดยไม่ยุติความต้องการ
- ปริมาณระบบใหม่เพิ่มขึ้นจาก 86 เป็น 113: ASML ขายระบบลิโธกราฟีใหม่มากกว่า Q2 ถึง 27 ระบบ และยอดขายระบบเพิ่มขึ้นเป็นประมาณ €8.4B (9.40B) จาก €6.6B (7.39B) ปริมาณงานที่สูงขึ้นทำให้การยอมรับของลูกค้าใน Q4 มีความสำคัญมากขึ้น
- ยอดขายฐานติดตั้งเพิ่มขึ้น 19% ตามลำดับ: ผลลัพธ์ €3.289B (3.68B) ตามมาหลังจาก €2.762B (3.09B) ใน Q2 โดยฝ่ายบริหารอ้างถึงความต้องการการอัปเกรดประสิทธิภาพที่สูงกว่าแผน การอัปเกรดเหล่านั้นสามารถเพิ่มผลผลิตจากเครื่องมือของลูกค้าที่มีอยู่ก่อนที่โรงงานใหม่จะได้รับเครื่องจักรเพิ่มเติม นอกจากนี้ยังช่วยผลักดันอัตรากำไรขั้นต้นรายไตรมาสให้สูงกว่าระดับ 54.0% ก่อนหน้า
- อัตรากำไรขั้นต้นขยายตัว 3.5 จุดเปอร์เซ็นต์: Q3 อยู่ที่ 57.5% เทียบกับ 54.0% ใน Q2 ในขณะที่กำไรสุทธิเพิ่มขึ้นเป็น €4.960B (5.55B) จาก €2.918B (3.27B) EPS พื้นฐานถึง €12.95 ($14.50) อัตรากำไรดังกล่าวสนับสนุนการประเมินมูลค่าหากส่วนผสมการอัปเกรดและเศรษฐศาสตร์ระบบยังคงอยู่ในระดับนี้
- แนวทางปี 2026 ปรับขึ้น ในขณะที่อุปทานที่วางแผนไว้สำหรับปี 2028 ยังคงต่ำกว่าการคาดการณ์: ยอดขายทั้งปีคาดว่าจะอยู่ที่ €44B–€45B (49.26B–50.38B) เทียบกับช่วง €43B–€45B (48.14B–50.38B) ก่อนหน้า ASML กำลังสำรวจผลผลิตปี 2028 ที่เกินกว่าการขยาย 30% ที่สื่อสารไว้ก่อนหน้านี้ ความสนใจของลูกค้าในคำสั่งซื้อปี 2029–30 ไม่ใช่รายได้ที่บันทึกแล้ว
แนวโน้มการลงทุน ASML Holding (ASML) ปี 2026: กรณีบวกที่ $2,500 เทียบกับกรณีลบที่ $1,250
แนวโน้มปี 2026 ของ ASML ขึ้นอยู่กับการแปลงความต้องการ EUV ที่แข็งแกร่ง การอัปเกรดฐานติดตั้ง และการขยายกำลังการผลิตในอนาคตให้เป็นการเติบโตของรายได้ที่ยั่งยืน การส่งมอบระบบที่สูงขึ้นและประสิทธิภาพการผลิตที่ดีขึ้นสนับสนุนด้านบวก ในขณะที่ข้อจำกัดด้านการผลิต วัฏจักรการใช้จ่ายของลูกค้า และการเพิ่มขึ้นของราคาหุ้น 53.96% YTD ทำให้การดำเนินงานและการประเมินมูลค่าเป็นข้อพิจารณาที่สำคัญ
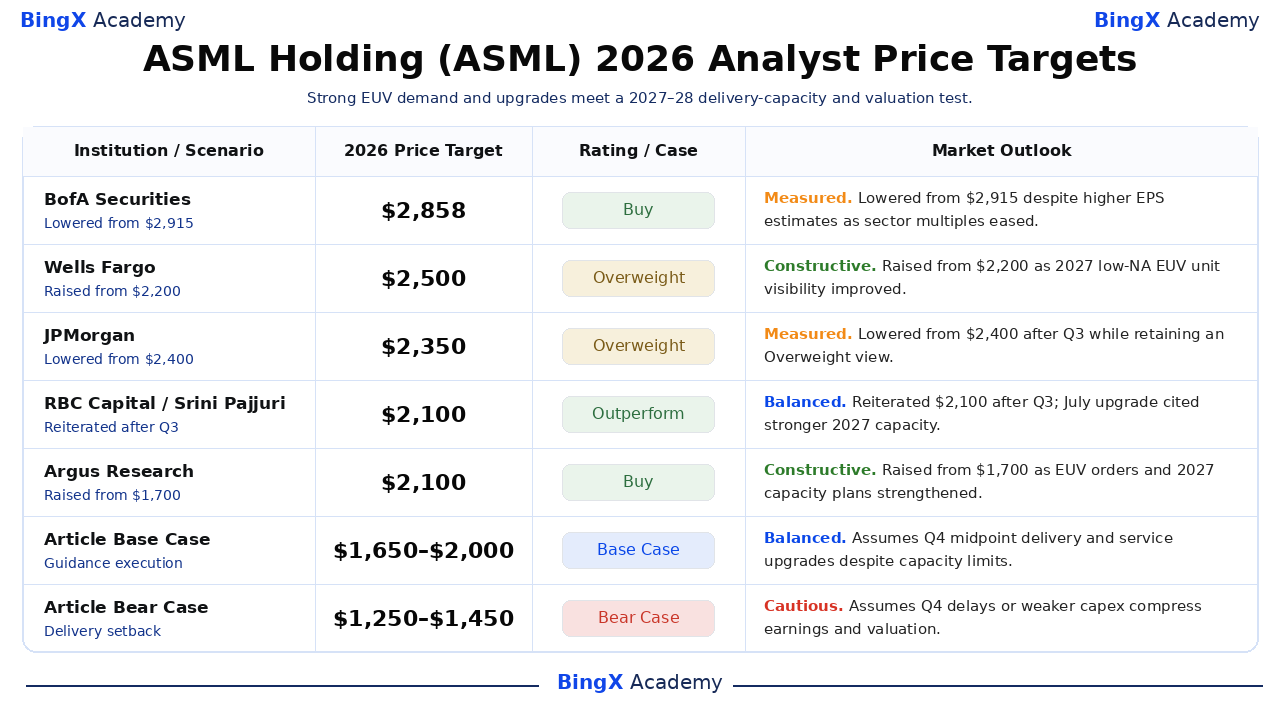
กรณีบวก: ความต้องการ EUV ที่แข็งแกร่งผลักดัน ASML ไปสู่ 2,250–2,500
กรณีบวกสมมติว่ารายได้ Q4 เข้าใกล้เพดานแนวทางที่ €15.2B ($17.02B) โดยมีอัตรากำไรขั้นต้นใกล้เคียง 57% การอัปเกรดฐานติดตั้งที่แข็งแกร่งและการปรับปรุงประสิทธิภาพ High-NA EUV อาจสนับสนุนผลผลิตระบบที่สูงขึ้น ในขณะที่กำลังการผลิตเพิ่มเติมในปี 2028 ช่วยแปลงความต้องการของลูกค้าเป็นการส่งมอบในอนาคต
การเคลื่อนไหวไปสู่ 2,250–2,500 จะต้องการให้ ASML แซงระดับสูงสุดในรอบ 52 สัปดาห์ที่ $1,999.96 ดำเนินการขนส่ง Q4 และแสดงให้เห็นการแปลงคำสั่งซื้อปี 2027–28 ที่แข็งแกร่งขึ้น การขยายกำลังการผลิตที่ได้รับการยืนยันและอัตรากำไรที่ยั่งยืนจะให้การสนับสนุนเพิ่มเติมสำหรับการประเมินมูลค่าที่สูงขึ้น
กรณีฐาน: การเติบโตของอุปกรณ์ที่มั่นคงทำให้ ASML อยู่ระหว่าง $1,650 และ $2,000
กรณีฐานสมมติว่ารายได้ Q4 อยู่ที่ประมาณจุดกึ่งกลางแนวทาง €14.7B (16.46B) โดยรักษายอดขายทั้งปีไว้ใน €44B ถึง €45B (49.26B ถึง $50.38B) การอัปเกรดฐานติดตั้งสนับสนุนอัตรากำไร ในขณะที่ข้อจำกัดด้านกำลังการผลิตและตารางการผลิตของลูกค้าค่อยๆ เลื่อนการส่งมอบอุปกรณ์บางส่วนออกไปในภายหลัง
ASML อาจซื้อขายระหว่าง $1,650 และ $2,000 หากรายได้ Q4 เป็นไปตามแนวทาง อัตรากำไรขั้นต้นยังคงใกล้เคียง 57% และการเพิ่มกำลังการผลิตที่วางแผนไว้มีความคืบหน้า คำสั่งซื้อที่แข็งแกร่งขึ้นอาจผลักดันหุ้นให้สูงกว่าช่วงนี้ ในขณะที่การล่าช้าในการขนส่งหรือแนวทางที่อ่อนแอลงจะเพิ่มแรงกดดันขาลง
กรณีลบ: การล่าช้าในการส่งมอบดึง ASML ไปสู่ 1,250–1,450
กรณีลบสมมติว่าลูกค้าชะลอการลงทุนกำลังการผลิตเซมิคอนดักเตอร์หรือ ASML ไม่สามารถบรรลุตารางการส่งมอบ Q4 ที่ทะเยอทะยานได้ รายได้ต่ำกว่าเพดานแนวทาง €14.2B ($15.90B) อัตรากำไรที่อ่อนแอลง หรือการนำ High-NA EUV มาใช้ที่ช้าลงอาจจำกัดการเติบโตของรายได้ การจำกัดการส่งออกและความล่าช้าในการยอมรับอุปกรณ์จะเพิ่มแรงกดดัน
การเคลื่อนไหวไปสู่ 1,250–1,450 จะมีโอกาสมากขึ้นหากผลลัพธ์ Q4 พลาดแนวทาง การส่งมอบอุปกรณ์ปี 2027 อ่อนแอลง หรือลูกค้ายกเลิกแทนที่จะเลื่อนคำสั่งซื้อ หลังจากการฟื้นตัว YTD ที่แข็งแกร่งของ ASML การคาดการณ์รายได้ที่ต่ำลงอาจกระตุ้นให้เกิดการแก้ไขการประเมินมูลค่าอย่างมีนัยสำคัญ
การคาดการณ์ราคาหุ้น ASML สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
นี่คือเป้าหมายของสถาบันที่มีวันที่สำหรับหุ้นที่จดทะเบียนในสหรัฐฯ ของ ASML ไม่ใช่คำสัญญาถึงราคา ณ สิ้นปี การดำเนินการของ Wells Fargo และ Argus ตามมาหลัง Q2 ในขณะที่การลดลงของ BofA และ JPMorgan และการยืนยันของ RBC สะท้อนการอัปเดตในเดือนตุลาคม ช่วง 2,100–2,858 สะท้อนความไม่แน่นอนในการประเมินมูลค่า สองแถวสุดท้ายเป็นสถานการณ์บรรณาธิการ
|
สถาบัน / สถานการณ์ |
เป้าหมายราคาปี 2026 |
การจัดอันดับ / กรณี |
แนวโน้มตลาด |
|
BofA Securities |
$2,858 |
ซื้อ |
ระมัดระวัง วันที่ 2026-10-15: ลดจาก $2,915 แม้จะมีการคาดการณ์ EPS ที่สูงขึ้น เนื่องจากมูลค่าคูณของภาคส่วนหดตัวลง |
|
Wells Fargo |
$2,500 |
น้ำหนักเกิน |
สร้างสรรค์ วันที่ 2026-07-16: ปรับขึ้นจาก $2,200 หลังจากผลลัพธ์ที่แข็งแกร่งขึ้น อ้างอิงถึงขอบเขตสำหรับหน่วย low-NA EUV มากกว่า 90 หน่วยในปี 2027 |
|
JPMorgan |
$2,350 |
น้ำหนักเกิน |
ระมัดระวัง วันที่ 2026-10-15: ลดจาก $2,400 ในขณะที่ยังคงน้ำหนักเกินหลังจากการอัปเดตไตรมาสตุลาคม |
|
RBC Capital |
$2,100 |
ผลการดำเนินงานดีกว่าตลาด |
สมดุล วันที่ 2026-10-14: ยืนยัน $2,100 หลังจากการอัปเดต Q3 การอัปเกรดในเดือนกรกฎาคมสะท้อนความคาดหวังกำลังการผลิต low-NA ที่สูงขึ้นสำหรับปี 2027 |
|
Argus Research |
$2,100 |
ซื้อ |
สร้างสรรค์ วันที่ 2026-07-15: ปรับขึ้นจาก $1,700 หลัง Q2 โดยเน้นย้ำคำสั่งซื้อ EUV ที่แข็งแกร่งและการเพิ่มกำลังการผลิตปี 2027 |
|
กรณีฐานของบทความ |
1,650–2,000 |
กรณีฐาน |
สมดุล สมมติว่าการส่งมอบจุดกึ่งกลาง Q4 และการอัปเกรดบริการแม้จะมีข้อจำกัดด้านกำลังการผลิต |
|
กรณีลบของบทความ |
1,250–1,450 |
กรณีลบ |
ระมัดระวัง สมมติว่าการล่าช้าใน Q4 หรือ capex ที่อ่อนแอลงบีบอัดรายได้และการประเมินมูลค่า |
วิธีซื้อขายหุ้น ASML Holding (ASML) บน BingX
ซื้อขายแนวโน้มความต้องการ EUV และกำลังการผลิตการส่งมอบของ ASML Holding โดยใช้เครื่องมือ BingX TradFi และ BingX AI เนื่องจาก ASML สามารถตอบสนองอย่างรวดเร็วต่อการส่งมอบระบบ อัตรากำไรขั้นต้น และแผนการใช้จ่ายของผู้ผลิตชิป ผู้ซื้อขายควรกำหนดทั้งตัวเร่งปฏิกิริยาและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
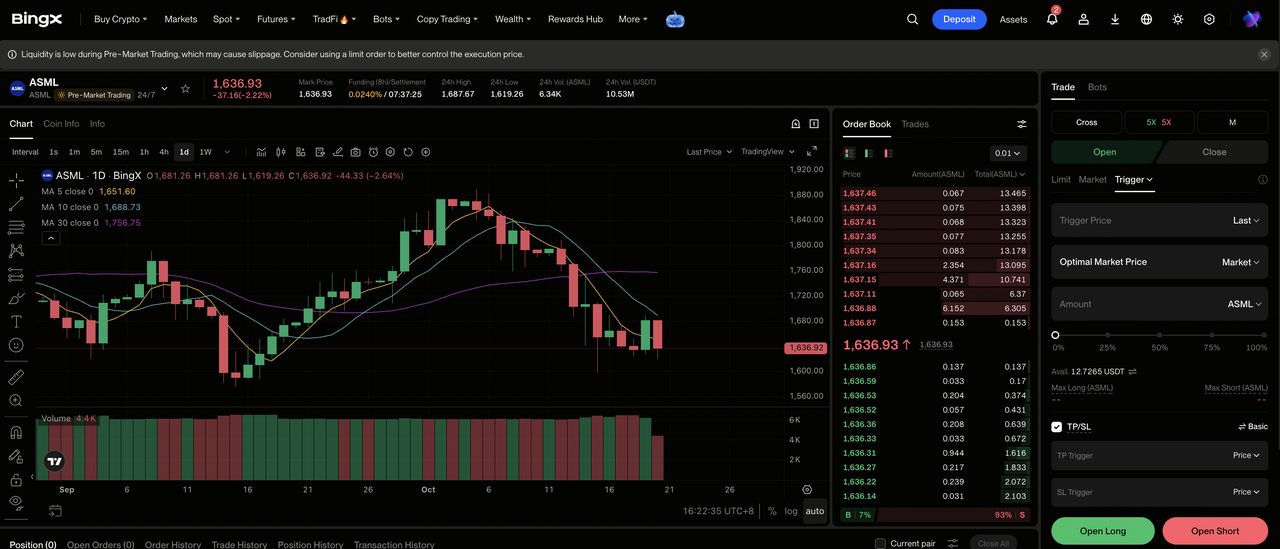
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และไปยังส่วน TradFi เฉพาะทางบนแดชบอร์ดของ BingX exchange
ขั้นตอนที่ 2: เลือก ASML Holding (ASML) ค้นหาและเลือกสัญญา ASML-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิด Long หากคุณคาดว่าการส่งมอบ Q4 และแผนกำลังการผลิต EUV จะเสริมรายได้ เลือก เปิด Short หากคุณคาดว่าลูกค้าจะเลื่อนหรือพลาดแนวทาง Q4
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความอดทนต่อความเสี่ยงของคุณ การเพิ่มขึ้น 53.96% YTD ของ ASML ทำให้เลเวอเรจที่ระมัดระวังและการกำหนดขนาดตำแหน่งที่ชัดเจนมีความสำคัญในช่วงรายได้
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด ตั้งค่า Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย ASML สามารถตอบสนองอย่างรวดเร็วต่อข้อมูลการส่งมอบระบบใหม่ ความมุ่งมั่นด้านกำลังการผลิต กฎการส่งออก และแผนการใช้จ่ายของผู้ผลิตชิปรายใหญ่
5 ความเสี่ยงสำคัญที่นักลงทุน ASML Holding ต้องจับตาดูในปี 2026
ความต้องการหลายปีอาจถึงรายได้ล่าช้าหรือที่อัตรากำไรต่ำกว่าที่คาดไว้ ในขณะที่กฎการส่งออกและการประเมินมูลค่าสามารถขยายการเปลี่ยนแปลงในมูลค่าต่อหุ้น
- คอขวดด้านกำลังการผลิตอาจเลื่อนการรับรู้ยอดขาย: ฝ่ายบริหารระบุว่าอุปทานที่วางแผนไว้สำหรับปี 2027 และ 2028 ในปัจจุบันต่ำกว่าการคาดการณ์ของลูกค้า การสร้างเครื่องมือที่ยาวนานขึ้นอาจเลื่อนการส่งมอบและ EPS ระยะสั้นแม้จะมีความต้องการ ลดคุณค่าของแนวทางระยะสั้น
- การใช้จ่าย AI อาจเลือกสรรมากขึ้น: โรงหล่อและผู้ผลิตหน่วยความจำลงทุนอย่างหนักบนสมมติฐานเกี่ยวกับความต้องการชิป AI ในอนาคต หากความมุ่งมั่นด้านทุนชะลอตัว ความสนใจในปี 2029–30 อาจไม่กลายเป็นคำสั่งซื้อ ทำให้การมองเห็น backlog และการประเมินมูลค่าอ่อนแอลง
- การควบคุมการส่งออกอาจทำให้ตลาดที่สามารถระบุตำแหน่งได้แคบลง: การขายอุปกรณ์ขั้นสูงให้กับจีนอยู่ภายใต้ใบอนุญาตและข้อจำกัดที่เปลี่ยนแปลง การอนุญาตที่เข้มงวดขึ้นสามารถลดปริมาณและเปลี่ยนส่วนผสมในขณะที่การกำหนดใหม่ใช้เวลา ทำให้เลเวอเรจการดำเนินงานลดลงอย่างมีนัยสำคัญ
- เศรษฐศาสตร์ High-NA ยังคงต้องการการนำมาใช้: การร่วมมือด้าน photomask ของ TSMC อธิบายเป้าหมายประสิทธิภาพที่สูงกว่า 40% สำหรับขั้นตอน dual-mask เฉพาะ ไม่ใช่การนำไปใช้ในวงกว้างที่รับประกัน การรวมระบบที่ล่าช้าจะชะลอการใช้งานเครื่องมือและรายได้ field-option ในอนาคต
- การประเมินมูลค่าและสกุลเงินอาจขยายความผิดหวัง: รายการในสหรัฐฯ เพิ่มขึ้น 53.96% จากต้นปีจนถึงวันที่ 2026-10-19 อัตรากำไรที่อ่อนแอลงอาจบีบอัดมูลค่าคูณ ในขณะที่การเปลี่ยนแปลงสกุลเงินเปลี่ยนแปลงรายได้ที่แปลงเป็นดอลลาร์สำหรับนักลงทุนในสหรัฐฯ
ความคิดสุดท้าย: ควรลงทุนใน ASML Holding ในปี 2026 หรือไม่?
ASML เข้าสู่ไตรมาสสุดท้ายด้วยการผสมผสานที่หายาก: ยอดขาย Q3 €11.662B ($13.06B) อัตรากำไรขั้นต้น 57.5% การอัปเกรดฐานติดตั้งที่เพิ่มขึ้น และความต้องการของลูกค้าที่ฝ่ายบริหารระบุว่าเกินกว่าอุปทานที่วางแผนไว้ในปัจจุบันสำหรับสองปีถัดไป EUV เป็นรากฐานของการขยายตัวของลอจิกขั้นสูงและหน่วยความจำ ปัญหาคือเมื่อใดที่เครื่องจักรและการอัปเกรดจะสามารถส่งมอบได้
กรณีบวก 2,250–2,500 ต้องการการดำเนินการ Q4 ระดับสูงและกำลังการผลิตเพิ่มเติม กรณีลบ 1,250–1,450 สะท้อนการถดถอยในการส่งมอบหรือความต้องการ ทั้งสองไม่ใช่การคาดการณ์ที่รับประกัน นักลงทุนที่ระมัดระวังสามารถติดตามปริมาณระบบที่ยอมรับใน Q4 อัตรากำไรขั้นต้น และแผนกำลังการผลิตปี 2027–28 ที่ชัดเจนก่อนที่จะกำหนดมูลค่าที่ยั่งยืนให้กับวัฏจักรความต้องการถัดไป
การเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นเช่น ASML เกี่ยวข้องกับความเสี่ยงสูงในการสูญเสียทุน การล่าช้าในการส่งมอบ การเปลี่ยนแปลงการใช้จ่ายของผู้ผลิตชิป ข้อจำกัดการส่งออก และการเปลี่ยนแปลงการประเมินมูลค่าสามารถทำให้ราคาหุ้นเคลื่อนไหวอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนจัดสรรทุน
บทความที่เกี่ยวข้อง
- หุ้นการผลิตชิป AI ชั้นนำที่ควรซื้อในปี 2026: TSMC, ASML และการผลิตชิปขั้นสูง
- การคาดการณ์ราคา TSMC (TSM) ปี 2026: ความต้องการ AI สูงสุดเป็นประวัติการณ์จะผลักดันหุ้น TSM ไปสู่ $527 ได้หรือไม่?
- การคาดการณ์ราคา Intel (INTC) ปี 2026: ความต้องการ AI CPU จะผลักดัน INTC ไปสู่ $145 ได้หรือไม่?
- การคาดการณ์ราคา Micron (MU) ปี 2026: ความต้องการหน่วยความจำ AI จะผลักดัน MU ไปสู่ $2,100 ได้หรือไม่?
- การคาดการณ์ราคาหุ้น SK Hynix (SKHYNIX) ปี 2026: ผู้นำหน่วยความจำ AI SKHYNIX จะทะลุ $1,300 ได้หรือไม่?
- การคาดการณ์ราคาหุ้น Samsung ปี 2026: ₩480,000 วงจรสูงสุดหน่วยความจำของ Street-High หรือกับดักวิกฤตการประท้วง?
