AMC Entertainment Holdings (AMC) เป็นผู้ดำเนินการโรงภาพยนตร์ที่ใหญ่ที่สุดในโลก ดำเนินการโรงภาพยนตร์ประมาณ 850 แห่งและจอภาพยนตร์ 9,600 จอทั่วสหรัฐอเมริกาและยุโรป ยอดขายตั๋วยังคงเป็นแรงขับเคลื่อนหลักของความต้องการ โดยมีอาหารและเครื่องดื่ม ค่าธรรมเนียมเพิ่มสำหรับรูปแบบพิเศษ การเป็นสมาชิกโปรแกรมสะสมแต้ม และโฆษณาที่เพิ่มรายได้ต่อการเยี่ยมชม ตารางภาพยนตร์ที่แข็งแกร่งขึ้นให้โอกาสการฟื้นตัวที่มีความหมายกับ AMC แม้ว่าต้นทุนคงที่สูง การบริการหนี้ และการออกหุ้นซ้ำๆ ทำให้หุ้นมีความไวต่อสภาวะการเข้าชมและสภาวะการระดมทุนอย่างผิดปกติ
ไตรมาสล่าสุดให้หลักฐานการดำเนินงานที่แข็งแกร่งที่สุดในรอบหลายปี รายได้ AMC Q2 2026 ถึงสถิติใหม่ 1.60 พันล้านดอลลาร์ เพิ่มขึ้น 14.2% จากปีก่อน และประมาณ 130 ล้านดอลลาร์เหนือฉันทามติ LSEG 1.47 พันล้านดอลลาร์ EPS ที่ปรับแล้ว 0.14 ดอลลาร์เอาชนะความคาดหวังสำหรับการสูญเสีย 0.06 ดอลลาร์ EBITDA ที่ปรับแล้วเพิ่มขึ้น 70% เป็น 321.4 ล้านดอลลาร์ และกระแสเงินสดอิสระถึง 190.1 ล้านดอลลาร์ คำถามหลักคือการปรับปรุงนั้นสามารถค้างอยู่กับแต่ละหุ้นได้เท่าไหร่หลังจากที่ AMC ขายหุ้นเพิ่มอีก 105.3 ล้านหุ้นในเดือนมิถุนายน
การพยากรณ์หุ้น AMC สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขัน:
- กรณีการฟื้นตัวของบ็อกซ์ออฟฟิศ: ปฏิทินการเปิดตัวที่กว้างขึ้น รูปแบบขนาดใหญ่พิเศษ และการใช้จ่ายต่อแขกที่สูงขึ้นอาจช่วยให้ EBITDA และกระแสเงินสดอิสระเป็นบวก ลดความกดดันในการระดมทุนใหม่ และสนับสนุนการเคลื่อนไหวไปสู่ 4.50 ดอลลาร์
- กรณีข้อจำกัดงบดุล: หนี้ ค่าใช้จ่ายดอกเบี้ย ต้นทุนโรงภาพยนตร์คงที่ และจำนวนหุ้นที่เพิ่มขึ้นมากอาจดูดซับการฟื้นตัวของการดำเนินงาน จำกัดมูลค่าต่อหุ้นแม้ว่าการเข้าชมจะดีขึ้น
คู่มือนี้แบ่งการพยากรณ์หุ้น AMC, สถานการณ์ราคา 2026, ความเสี่ยงหลักและมุมมองนักวิเคราะห์ โดยดึงข้อมูลจากผลลัพธ์ Q2 2026 ของ AMC Entertainment เมื่อวันที่ 20 กรกฎาคม เอกสารยื่นต่อนักลงทุน และข้อมูลตลาดผ่านวันที่ 9 กันยายน รวมถึงวิธีเทรดฟิวเจอร์สหุ้น AMC บนBingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน AMC ที่ควรรู้ในกันยายน 2026
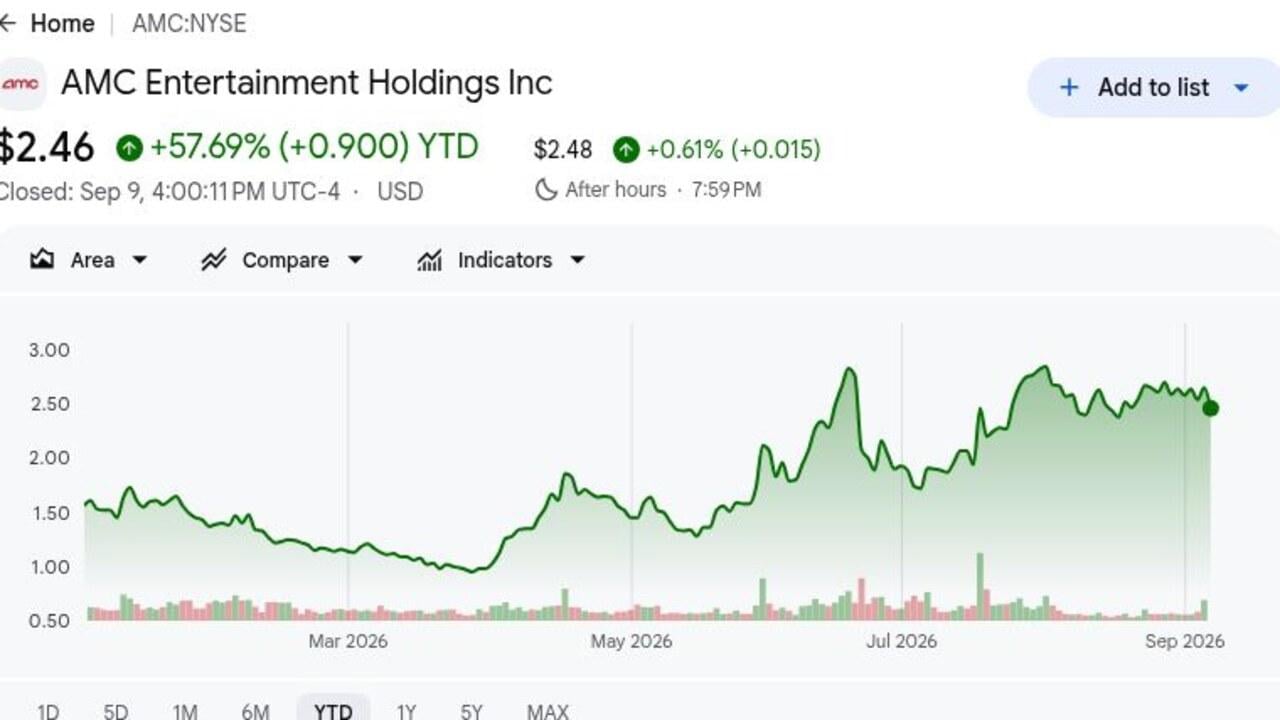
- AMC ปิดที่ 2.46 ดอลลาร์ในวันที่ 9 กันยายน หลังจากเพิ่มขึ้น 57.69% ในปีนี้: หุ้นพุ่งขึ้นจากใกล้ 1 ดอลลาร์ในต้นปีไปเกือบ 3 ดอลลาร์ในช่วงฤดูร้อน การปิดอยู่ใกล้เป้าหมาย 2.50 ดอลลาร์ของ B. Riley และต่ำกว่าเป้าหมาย 4 ดอลลาร์ของ Wedbush แสดงให้เห็นว่าตลาดลดราคาส่วนหนึ่งของการฟื้นตัว
- รายได้ Q2 1.60 พันล้านดอลลาร์เพิ่มขึ้น 14.2% และเอาชนะฉันทามติประมาณ 130 ล้านดอลลาร์: ภาพยนตร์หกเรื่องสร้างสุดสุดาหรรษเปิดตัวในประเทศเหนือ 75 ล้านดอลลาร์ AMC เรียกมันว่าไตรมาสบ็อกซ์ออฟฟิศที่แข็งแกร่งที่สุดในเจ็ดปี สนับสนุนการใช้โรงภาพยนตร์ที่ดีขึ้นทั่วเครือข่าย
- EPS ที่ปรับแล้ว 0.14 ดอลลาร์เอาชนะการสูญเสียที่คาดหวัง 0.06 ดอลลาร์ด้วย 0.20 ดอลลาร์: EBITDA ที่ปรับแล้วเพิ่มขึ้น 70% เป็น 321.4 ล้านดอลลาร์ ผลลัพธ์แสดงให้เห็นความไวต่อรายได้ของเครือข่ายต้นทุนคงที่เมื่อการเข้าชมเพิ่มขึ้น แม้ว่าจะไม่ได้ลบค่าใช้จ่ายดอกเบี้ย
- กระแสเงินสดอิสระถึง 190.1 ล้านดอลลาร์เมื่อการเข้าชมเติบโตเกือบ 14%: การเข้าชมในสหรัฐเพิ่มขึ้น 12% และการเข้าชมระหว่างประเทศเพิ่มขึ้นประมาณ 18% เงินสดที่สร้างภายในสามารถสนับสนุนการอัปเกรดโรงภาพยนตร์และการชำระดอกเบี้ยโดยไม่ต้องระดมทุนทันทีหรือแลกเปลี่ยนหนี้อีก
- AMC ระดมทุน 150 ล้านดอลลาร์โดยการขายหุ้น 105.3 ล้านหุ้นในเดือนมิถุนายน: รายได้รวมเฉลี่ยประมาณ 1.42 ดอลลาร์ต่อหุ้นก่อนค่าธรรมเนียม เงินทุนปรับปรุงสภาพคล่อง แต่ผลกำไรขององค์กรต้องแบ่งผ่านฐานความเป็นเจ้าของที่ใหญ่ขึ้นสำหรับนักลงทุน
AMC Entertainment Holdings (AMC) คืออะไร?
AMC Entertainment เป็นบริษัทจัดแสดงภาพยนตร์ที่ขายตั๋วภาพยนตร์และอาหารเครื่องดื่มผ่านเครือข่ายโรงภาพยนตร์ทั่วโลก โรงภาพยนตร์ประมาณ 850 แห่งและจอภาพยนตร์ 9,600 จอรวมถึงสถานที่ในสหรัฐอเมริกาเช่นเดียวกับตลาดยุโรปที่ดำเนินการภายใต้ Odeon และแบรนด์ระดับภูมิภาคอื่น ๆ รายได้จากการเข้าชมขึ้นอยู่กับความพร้อมใช้งานของภาพยนตร์ การเข้าชม และการกำหนดราคาตั๋ว ในขณะที่สัมปทานการโฆษณาและประสบการณ์พิเศษเพิ่มรายได้ต่อแขก AMC ยังใช้ AMC Stubs การสมัครสมาชิก A-List การจองตั๋วผ่านมือถือ และข้อมูลลูกค้าโดยตรงเพื่อปรับปรุงความถี่และการคงอยู่ในธุรกิจที่มีต้นทุนค่าเช่า แรงงาน และเทคโนโลยีที่สำคัญ
ทิศทางระยะยาวของ AMC มุ่งเน้นที่การทำให้โรงภาพยนตร์แตกต่างและมีประสิทธิภาพมากขึ้นมากกว่าการเพิ่มจอแบบธรรมดา Go Plan ขยาย IMAX, Dolby Cinema, Laser at AMC และรูปแบบพิเศษหรือขนาดใหญ่พิเศษแบรนด์ AMC ที่สนับสนุนโดยการฉายที่อัปเกรด เก้าอี้ปรับได้ และตัวเลือกอาหารที่กว้างขึ้น สตูดิโอใหญ่รวมถึง Disney และ Universal ได้รักษาหน้าต่างโรงภาพยนตร์พิเศษสำหรับการเปิดตัวสำคัญ ช่วยรักษาโรงภาพยนตร์เป็นจุดหมายแรกที่จ่ายเงินสำหรับภาพยนตร์เทนท์โพล AMC ยังเปิดตัว Leawood Films ในปี 2026 เพื่อจัดจำหน่ายการเปิดตัวอิสระและนักสร้างภาพยนตร์ที่ได้รับการสนับสนุนทางการเงิน ความพยายามระยะยาวที่จะปรับปรุงการใช้จอและเข้าร่วมในเศรษฐกิจเกินกว่าการจัดแสดงเพียงอย่างเดียว
ภาพรวมรายได้ AMC Entertainment (AMC) Q2 2026: รายได้สถิติใหม่ กระแสเงินสด และการเติบโตของการเข้าชม
AMC ส่งมอบรายได้ Q2 สถิติใหม่ 1.60 พันล้านดอลลาร์เทียบกับประมาณการ LSEG 1.47 พันล้านดอลลาร์ EPS ที่ปรับแล้ว 0.14 ดอลลาร์เทียบกับการสูญเสีย 0.06 ดอลลาร์ที่คาดหวัง และ EBITDA ที่ปรับแล้ว 321.4 ล้านดอลลาร์ เพิ่มขึ้น 70% การเข้าชมรวมเพิ่มขึ้นเกือบ 14% รวมถึงการเติบโต 12% ในสหรัฐอเมริกาและประมาณ 18% ในต่างประเทศ ขณะที่กระแสเงินสดอิสระถึง 190.1 ล้านดอลลาร์ การพิมพ์แสดงให้เห็นการใช้ประโยชน์จากการดำเนินงานที่ทรงพลัง แม้ว่าการระดมทุน ATM 150 ล้านดอลลาร์และหุ้นใหม่ 105.3 ล้านหุ้นแสดงให้เห็นว่าทำไมการปรับปรุงสภาพคล่องและมูลค่าต่อหุ้นสามารถเคลื่อนไหวในทิศทางที่ต่างกัน
อ่านเพิ่มเติม: ข่าวรายได้ AMC (AMC) Q2 2026: การดำเนินงานสถิติใหม่ชดเชยงบดุลที่ยังคงหนัก
|
ตัวชี้วัดทางการเงิน |
แนวทาง / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q2 2026 |
ฉันทามติ LSEG $1.47B |
$1.60B |
เอาชนะ. ประมาณ $130M เหนือฉันทามติ; เพิ่มขึ้น 14.2% YoY. |
|
EPS ที่ปรับแล้ว Q2 |
ฉันทามติ LSEG -$0.06 |
$0.14 |
เอาชนะ. ความประหลาดใจเชิงบวก $0.20 เทียบกับการสูญเสียที่คาดหวัง. |
|
EBITDA ที่ปรับแล้ว Q2 |
— |
$321.4M |
ดีขึ้น. เพิ่มขึ้น 70% YoY เป็นสถิติใหม่รายไตรมาส. |
|
กระแสเงินสดอิสระ Q2 |
— |
$190.1M |
เป็นบวก. แปลงการฟื้นตัวของบ็อกซ์ออฟฟิศเป็นสภาพคล่อง. |
|
การเข้าชมทั้งหมด |
— |
เกือบ +14% YoY |
เร่งขึ้น. การเข้าชมในสหรัฐเพิ่มขึ้น 12% และการเข้าชมระหว่างประเทศประมาณ 18%. |
|
สุดสัปดาห์เปิดตัวเหนือ $75M |
— |
6 ภาพยนตร์ |
กว้างขึ้น. การเปิดตัวหลายเรื่องสนับสนุนไตรมาส. |
|
การเสนอขายหุ้น ATM ในเดือนมิถุนายน |
— |
$150M จาก 105.3M หุ้น |
ลดค่า. เพิ่มสภาพคล่องใกล้ราคารวมเฉลี่ย $1.42. |
- รายได้ 1.60 พันล้านดอลลาร์เกินฉันทามติประมาณ 130 ล้านดอลลาร์: การเพิ่มขึ้น 14.2% สะท้อนไตรมาสบ็อกซ์ออฟฟิศที่แข็งแกร่งที่สุดในเจ็ดปี การเปิดตัวในประเทศหกเรื่องเหนือ 75 ล้านดอลลาร์ลดการพึ่งพาภาพยนตร์ฮิตเรื่องเดียวและเพิ่มการใช้โรงภาพยนตร์ทั่วเครือข่าย
- EPS ที่ปรับแล้ว 0.14 ดอลลาร์เอาชนะการสูญเสียที่คาดหวังด้วย 0.20 ดอลลาร์: การเติบโตของตั๋วและสัมปทานถึงผลกำไร กำไรปรับปรุงกรณีการฟื้นตัว แม้ว่าการบริการหนี้ การเช่า และการใช้จ่ายเงินทุนยังต้องการเงินสดจำนวนมากจากการดำเนินงานโรงภาพยนตร์
- การเข้าชมเพิ่มขึ้นเกือบ 14% นำโดยการเติบโตระหว่างประเทศประมาณ 18%: การเข้าชมในสหรัฐเพิ่มขึ้น 12% ทำให้การฟื้นตัวมีความกว้างทางภูมิศาสตร์ แขกมากขึ้นขับเคลื่อนการเข้าชมและสร้างโอกาสอื่นในการขายสัมปทาน การเป็นสมาชิก โฆษณา และที่นั่งพิเศษในระหว่างการเยี่ยมชมโรงภาพยนตร์แต่ละครั้ง
- EBITDA ที่ปรับแล้วปีนขึ้น 70% เป็น 321.4 ล้านดอลลาร์: EBITDA เติบโตได้เร็วกว่าการเพิ่มขึ้น 14.2% ของรายได้มาก แสดให้เห็นการใช้ประโยชน์จากการดำเนินงาน การรักษาความสัมพันธ์นั้นจะเสริมสร้างความสามารถในการระดมทุนใหม่ ขณะที่อุปทานภาพยนตร์ที่อ่อนแอกว่าอาจพลิกกลับอย่างรวดเร็วและกดดันกระแสเงินสดรายไตรมาส
- กระแสเงินสดอิสระ 190.1 ล้านดอลลาร์ปรับปรุงตัวเลือกการระดมทุนของ AMC: เงินสดสามารถสนับสนุน Go Plan และลดการพึ่งพาตลาดทุน การระดมทุนจากหุ้น 150 ล้านดอลลาร์หมายความว่านักลงทุนยังต้องการหลายช่วงที่สนับสนุนจากภายในก่อนที่จะสมมติว่าการลดค่าได้สิ้นสุด
มุมมองการลงทุน AMC Entertainment (AMC) 2026: กรณีบูลที่ $4.50 เทียบกับกรณีแบร์ที่ $1.20
มุมมอง 2026 ของ AMC ขึ้นอยู่กับว่าการฟื้นตัวของการดำเนินงาน Q2 กลายเป็นแหล่งกระแสเงินสดอิสระที่ยั่งยืนก่อนที่ต้นทุนหนี้หรือหุ้นเพิ่มเติมจะดูดซับการปรับปรุง ช่วงต่อไปนี้เป็นสถานการณ์บรรณาธิการที่ขึ้นอยู่กับสมมติฐานการดำเนินงาน ไม่ใช่คำสัญญาของ Wall Street
กรณีบูล: บ็อกซ์ออฟฟิศแข็งแกร่งและรูปแบบพิเศษผลัก AMC ไปสู่ $4.50
กรณีบูลสมมติว่าปี 2026 กลายเป็นปีที่แข็งแกร่งที่สุดสำหรับโรงภาพยนตร์นับตั้งแต่การแพร่ระบาด โดยมีการเปิดตัวใหญ่สนับสนุนการเข้าชมหลังจากไตรมาสที่สองที่สร้างสถิติใหม่ จอพิเศษ การอัปเกรดเก้าอี้ปรับได้ และการใช้จ่ายอาหารเครื่องดื่มที่สูงขึ้นเพิ่มรายได้ต่อแขก EBITDA รายไตรมาสที่ปรับแล้ว 321.4 ล้านดอลลาร์ของ AMC ยังแสดงให้เห็นว่าการเข้าชมที่สูงขึ้นสามารถยกรายได้ได้เร็วกว่ารายได้
การเคลื่อนไหวไปสู่ $4.50 จะต้องการให้กระแสเงินสดอิสระยังคงเป็นบวกหลังจากถึง 190.1 ล้านดอลลาร์ใน Q2 การคุ้มครองดอกเบี้ยที่แข็งแกร่งขึ้น การออกหุ้นใหม่น้อยลง ตารางการเปิดตัวสตูดิโอที่สม่ำเสมอ และการขยายหนี้เพิ่มเติมจะสนับสนุนสถานการณ์นี้ การลดค่าใหม่จะทำให้กรณีอ่อนแอลงแม้ว่ารายได้ของบริษัทจะเติบโตต่อไป
กรณีฐาน: การฟื้นตัวแบบค่อยเป็นค่อยไปรักษา AMC ระหว่าง $2.50 และ $3.25
กรณีฐานสมมติว่าการเข้าชมและความต้องการรูปแบบพิเศษยังคงแข็งแกร่งกว่าในปี 2025 แม้ว่าผลลัพธ์รายไตรมาสจะยังคงขึ้นอยู่กับปฏิทินการเปิดตัวภาพยนตร์ รายได้และ EBITDA ปรับปรุงตลอดทั้งปี แต่หนี้ของ AMC ค่าใช้จ่ายดอกเบี้ย และหุ้น 105.3 ล้านหุ้นที่ขายในเดือนมิถุนายนจำกัดว่าความก้าวหน้านั้นจะไปถึงหุ้นที่มีอยู่แต่ละหุ้นได้มากแค่ไหน
ภายใต้สถานการณ์นี้ AMC สามารถเทรดส่วนใหญ่ระหว่าง $2.50 และ $3.25 ใกล้กับเป้าหมายราคาจาก B. Riley, Benchmark และ Macquarie กระแสเงินสดอิสระที่เป็นบวกและสภาพคล่องที่มั่นคงจะสนับสนุนส่วนล่างของช่วง การเคลื่อนไหวเหนือ $3.25 จะต้องการการลดหนี้ที่ชัดเจนขึ้นโดยไม่มีการลดค่าเพิ่มเติม และการกลับไปเป็นกระแสเงินสดอิสระเชิงลบจะทำให้กรณีกลางอ่อนแอลง
กรณีแบร์: อุปทานภาพยนตร์ที่อ่อนแอและการลดค่าเพิ่มเติมดึง AMC ไปสู่ $1.20
กรณีแบร์สมมติว่าตารางการเปิดตัวอ่อนแอลงหลังฤดูร้อน ทำให้การเข้าชมลดลงเทียบกับการเปรียบเทียบที่แข็งแกร่งกว่า ต้นทุนคงที่ของค่าเช่า แรงงาน และเทคโนโลยีจะกดดัน EBITDA เมื่อการเข้าชมลดลง กระแสเงินสดจากการดำเนินงานที่ต่ำลงยังอาจเพิ่มการพึ่งพาของ AMC ในการระดมทุนใหม่ การแลกเปลี่ยนหนี้ หรือการออกหุ้นเพิ่มเติม
การเคลื่อนไหวไปสู่ $1.20 จะมีความเป็นไปได้มากขึ้นหากกระแสเงินสดอิสระกลับเป็นลบ ส่วนลดหนี้กว้างขึ้น หรือฝ่ายบริหารเปิดตัวการเสนอขายแบบ at-the-market ขนาดใหญ่อีกครั้ง เป้าหมาย $1.20 ของ Citigroup สะท้อนมุมมองด้านล่างนี้ AMC ยังสามารถสร้างการเติบโตรายได้ตลอดทั้งปี แต่จำนวนหุ้นที่เพิ่มขึ้นและต้นทุนการระดมทุนที่สูงอาจยังคงลดมูลค่าต่อหุ้น
การพยากรณ์ราคาหุ้น AMC สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
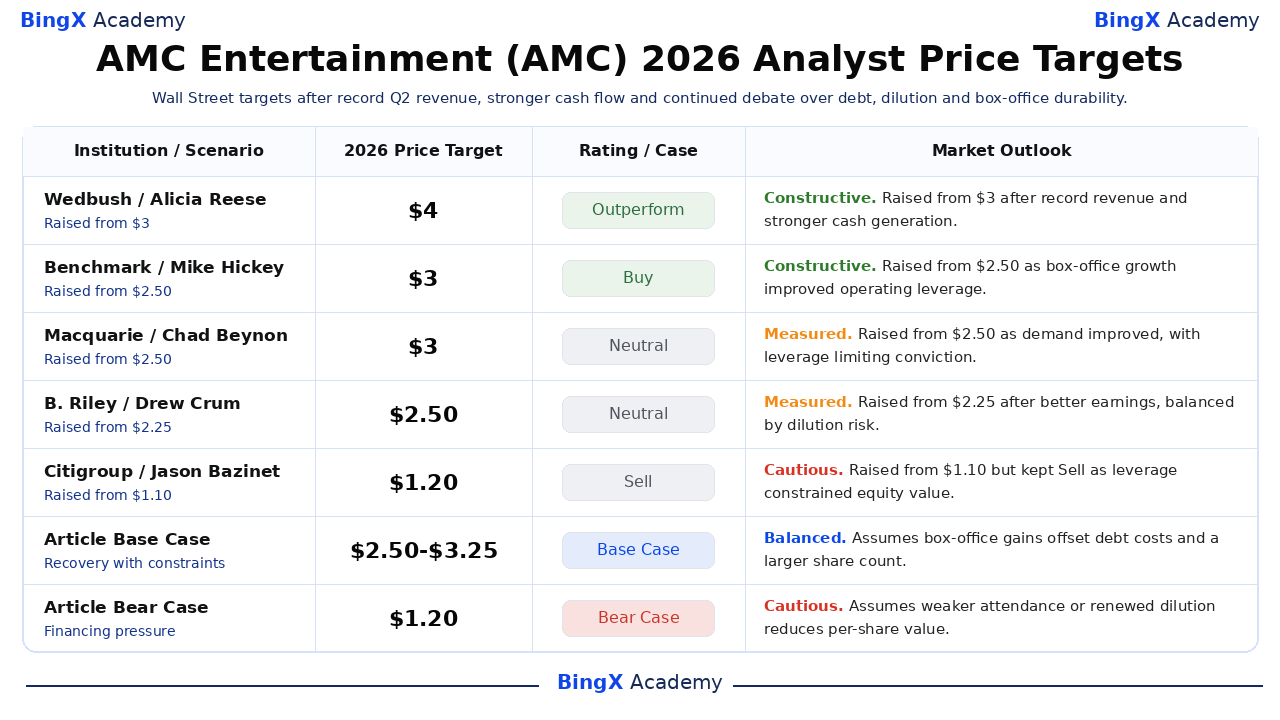
Wall Street ยังคงแบ่งแยกหลังจากไตรมาสสถิติใหม่ของ AMC การดำเนินการของนักวิเคราะห์ห้ารายการที่เลือกตั้งแต่เป้าหมาย Outperform $4 ของ Wedbush ไปจนถึงเป้าหมาย Sell $1.20 ของ Citigroup สะท้อนความไม่เห็นด้วยเกี่ยวกับว่าการใช้ประโยชน์จากการดำเนินงานบ็อกซ์ออฟฟิศที่แข็งแกร่งขึ้นสามารถแซงหน้าต้นทุนการระดมทุนและการลดค่าข้ามฐานหุ้นที่ใหญ่ขึ้นของ AMC
|
สถาบัน |
เป้าหมายราคา 2026 |
เรตติ้ง |
มุมมองตลาด |
|
Wedbush |
$4.00 |
Outperform |
สร้างสรรค์. 21 กรกฎาคม: เพิ่มจาก $3 หลังรายได้ Q2 สถิติใหม่และการสร้างเงินสดที่แข็งแกร่งขึ้น. |
|
Benchmark |
$3.00 |
Buy |
สร้างสรรค์. 21 กรกฎาคม: เพิ่มจาก $2.50 เมื่อการฟื้นตัวบ็อกซ์ออฟฟิศปรับปรุงความมั่นใจในการใช้ประโยชน์จากการดำเนินงาน. |
|
Macquarie |
$3.00 |
Neutral |
วัดได้. 2 กันยายน: เพิ่มจาก $2.50 เมื่อความต้องการปรับปรุง โดยมีเลเวอเรจและการลดค่าจำกัดความมั่นใจ. |
|
B. Riley |
$2.50 |
Neutral |
วัดได้. 22 กรกฎาคม: เพิ่มจาก $2.25 หลังรายได้ Q2 ที่ดีขึ้น สมดุลด้วยหนี้และความเสี่ยงการลดค่า. |
|
Citigroup |
$1.20 |
Sell |
ระมัดระวัง. 7 พฤษภาคม: เพิ่มจาก $1.10 แต่ยังคง Sell เมื่อเลเวอเรจจำกัดมูลค่าต่อหุ้น. |
|
กรณีฐานบทความ |
$2.50-$3.25 |
กรณีฐาน |
สมดุล. สมมติว่าผลกำไรบ็อกซ์ออฟฟิศชดเชยต้นทุนหนี้และจำนวนหุ้นที่มากขึ้น. |
|
กรณีแบร์บทความ |
$1.20 |
กรณีแบร์ |
ระมัดระวัง. สมมติว่าการเข้าชมที่อ่อนแอกว่าหรือการลดค่าใหม่ลดมูลค่าต่อหุ้น. |
วิธีเทรดหุ้น AMC Entertainment (AMC) บน BingX
เทรดการฟื้นตัวของบ็อกซ์ออฟฟิศของ AMC มุมมองกระแสเงินสด และความเสี่ยงการลดค่าโดยใช้ BingX TradFi และเครื่องมือBingX AI เนื่องจาก AMC สามารถตอบสนองอย่างรุนแรงต่อผลลัพธ์สุดสัปดาห์เปิดตัว รายได้ และการประกาศระดมทุน เทรดเดอร์ควรกำหนดตัวเร่งปฏิกิริยาและขีดจำกัดความเสี่ยงก่อนเข้าสู่โพสิชั่น
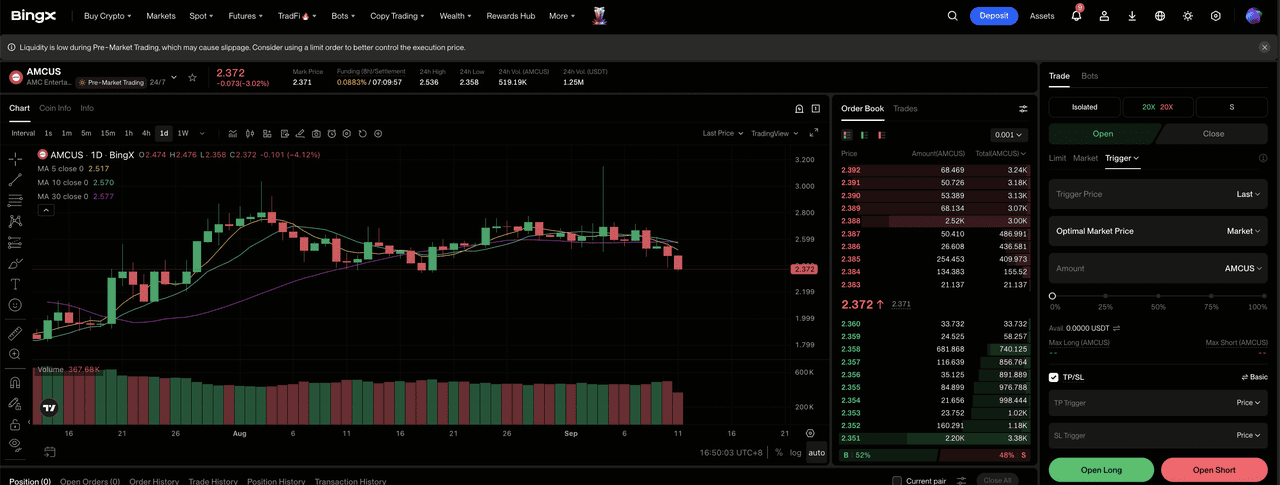
ขั้นตอนที่ 1: เข้าถึง BingX TradFi. ลงทะเบียนและนำทางไปยังส่วนTradFi พิเศษในแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก AMC Entertainment (AMC). ค้นหาและเลือกสัญญาAMC-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ. เลือกOpen Long หากการเติบโตของการเข้าชมและรูปแบบพิเศษช่วยรักษากระแสเงินสดอิสระเป็นบวก เลือก Open Short หากตารางการเปิดตัวที่อ่อนแอกว่า ความกดดันการระดมทุนใหม่ หรือการออกหุ้นใหม่ลดมูลค่าต่อหุ้น
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น. เลือกIsolated หรือ Cross-Margin ตามความอดทนต่อความเสี่ยงของคุณ AMC เพิ่มขึ้น 24% หลังรายได้ Q2 และได้เพิ่มขึ้น 57.69% ในปีนี้ แสดงให้เห็นว่าทำไมเลเวอเรจอนุรักษ์นิยมและการกำหนดขนาดโพสิชั่นที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงอย่างเข้มงวด. ตั้งระดับTake-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การเทรด AMC สามารถตอบสนองอย่างรวดเร็วต่อการเปิดภาพยนตร์ การเปลี่ยนแปลงตารางสตูดิโอ กระแสเงินสดรายไตรมาส การแลกเปลี่ยนหนี้ และการเปิดเผย ATM
5 ความเสี่ยงสำคัญที่ต้องเฝ้าติดตามสำหรับนักลงทุน AMC Entertainment ในปี 2026
การฟื้นตัวของการดำเนินงานของ AMC ยังคงมีความเสี่ยงด้านหุ้นอย่างมากเพราะผลลัพธ์ยังคงไวต่อการจัดหาภาพยนตร์ ต้นทุนคงที่ ภาระหนี้ และการออกหุ้นเพิ่มเติมอย่างมาก
- ตารางภาพยนตร์ที่อ่อนแอกว่าอาจพลิกกลับการเติบโตรายได้ 14.2% ของ AMC: สตูดิโอควบคุมตารางการเปิดตัว และความล่าช้าสามารถลดการเข้าชมโดยไม่ส่งผลให้ต้นทุนค่าเช่าหรือแรงงานลดลงทันที แม้แต่สุดสัปดาห์ที่มีประสิทธิภาพต่ำไม่กี่สุดสัปดาห์จึงอาจมีผลกระทบมากเกินไปต่อ EBITDA
- การชำระหนี้แข่งขันกับการอัปเกรดโรงภาพยนตร์: เงินสดที่ใช้จ่ายกับดอกเบี้ยและการระดมทุนใหม่ไม่สามารถใช้สำหรับจอพิเศษ เก้าอี้ปรับได้ ระบบฉาย หรือการปรับปรุงอาหารและเครื่องดื่ม ต้นทุนการกู้ยืมที่สูงขึ้นอาจลดมูลค่าที่สร้างโดยการฟื้นตัวของการดำเนินงานของ AMC และทิ้งเงินสดที่มีอยู่น้อยลงเพื่อรักษาความสามารถในการแข่งขันของโรงภาพยนตร์
- การออกหุ้นเพิ่มเติมอาจลดผลกำไรต่อหุ้น: AMC ระดมทุน 150 ล้านดอลลาร์โดยการขายหุ้น 105.3 ล้านหุ้นผ่านโปรแกรม at-the-market ในเดือนมิถุนายน การออกหุ้นเพิ่มเติมในราคาหุ้นต่ำจะกระจายการปรับปรุงใด ๆ ในรายได้ EBITDA และกระแสเงินสดข้ามจำนวนหุ้นที่มากขึ้น
- สตรีมมิ่งอาจลดการเข้าชมและทำให้อำนาจการกำหนดราคาอ่อนแอลง: หน้าต่างโรงภาพยนตร์พิเศษจาก Disney, Universal และสตูดิโออื่น ๆ ช่วยให้โรงภาพยนตร์ดึงดูดผู้ชมก่อนที่ภาพยนตร์จะไปถึงแพลตฟอร์มสตรีมมิ่ง หน้าต่างที่สั้นกว่าหรือการเปิดตัวแบบ direct-to-streaming มากขึ้นอาจลดโอกาสการเข้าชมและทำให้ต้นทุนโรงภาพยนตร์คงที่ของ AMC ยากขึ้นที่จะครอบคลุม
- ต้นทุนคงที่ของ AMC สามารถขยายการชะลอตัว: EBITDA ที่ปรับแล้วเพิ่มขึ้น 70% เมื่อรายได้เติบโต 14.2% แสดงให้เห็นประโยชน์ของการใช้ประโยชน์จากการดำเนินงานระหว่างการฟื้นตัว โครงสร้างต้นทุนเดียวกันอาจทำงานในทางกลับกันหากการเข้าชมลดลง วางความกดดันที่เพิ่มขึ้นบน EBITDA และกระแสเงินสดอิสระ
ความคิดสุดท้าย: คุณควรลงทุนใน AMC Entertainment ในปี 2026 หรือไม่?
AMC เข้าสู่ส่วนที่เหลือของปี 2026 ด้วยหลักฐานการดำเนินงานที่ดีที่สุดในรอบหลายปี รายได้สถิติใหม่ 1.60 พันล้านดอลลาร์เอาชนะฉันทามติ EPS ที่ปรับแล้วเปลี่ยนการสูญเสียที่คาดหวังเป็นกำไร EBITDA ที่ปรับแล้วถึง 321.4 ล้านดอลลาร์ และกระแสเงินสดอิสระรวม 190.1 ล้านดอลลาร์ ตารางที่กว้างขึ้นและรูปแบบพิเศษสนับสนุนการฟื้นตัว ข้อจำกัดที่ตัดสินใจคือว่าสภาพคล่องสามารถเสริมสร้างความแข็งแกร่งได้โดยไม่เพิ่มหุ้นอีก 105.3 ล้านหุ้น
กรณีบูลไปสู่ $4.50 ต้องการหลายช่วงของกระแสเงินสดเป็นบวกโดยไม่มีการลดค่าหลัก กรณีฐานรักษา AMC ระหว่าง $2.50 และ $3.25 ในขณะที่กรณีแบร์ $1.20 มีความน่าเชื่อถือมากขึ้นหากการจัดหาภาพยนตร์อ่อนแอลงหรือความต้องการระดมทุนกลับมา เทรดเดอร์อนุรักษ์นิยมอาจรอการยืนยันผ่านการเข้าชม การแปลง EBITDA การคุ้มครองดอกเบี้ย และความสามารถของ AMC ในการสนับสนุนการอัปเกรดโดยไม่มีปัญหาหุ้นใหญ่อีกครั้ง
การเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นเช่น AMC มีความเสี่ยงสูงของการสูญเสียเงินทุน AMC เปิดเผยต่อความผันผวนของตารางภาพยนตร์ หนี้และต้นทุนการระดมทุนใหม่ การลดค่า ค่าใช้จ่ายการดำเนินงานคงที่ และพฤติกรรมผู้บริโภคที่เปลี่ยนแปลง ทำการวิจัยอิสระก่อนจัดสรรเงินทุน
การอ่านที่เกี่ยวข้อง
- การพยากรณ์ราคา Netflix (NFLX) 2026: NFLX Stock สามารถฟื้นตัวไปที่ $125 ด้วยโฆษณาและกีฬาสดได้หรือไม่?
- การพยากรณ์หุ้น GameStop (GME) 2026: ผู้รอดชีวิตจากการค้าปลีกหรือยักษ์ใหญ่ Holding Co.?
- การพยากรณ์ราคา Meta (META) 2026: การสร้างรายได้ AI สามารถผลัก META ไปสู่ $1,000 ได้หรือไม่?
- การพยากรณ์ราคา Alphabet (GOOGL) 2026: การเติบโต Cloud 82% และ AI สามารถผลักหุ้น GOOGL ไปที่ $430 ได้หรือไม่?
- การพยากรณ์ราคา Reddit (RDDT) 2026: โอกาสข้อมูล AI สามารถผลัก RDDT ไปสู่ $300 ได้หรือไม่?
