


Adobe เป็นผู้นำด้านซอฟต์แวร์สมัครสมาชิกที่ให้บริการนักสร้างสรรค์ ผู้ใช้เอกสาร และทีมการตลาดองค์กรผ่าน Creative Cloud, Document Cloud และ Experience Cloud ผลิตภัณฑ์สร้างสรรค์ยังคงเป็นเครื่องมือสร้างรายได้ที่ใหญ่ที่สุด ขณะที่ Acrobat, Firefly และเวิร์กโฟลว์องค์กรกำลังมีความสำคัญมากขึ้นในการรับผู้ใช้และการเติบโตระยะยาว ความกว้างนั้นทำให้ Adobe มีหลายเส้นทางในการสร้างรายได้จาก AI แม้ว่าจะทำให้หุ้นมีความไวต่อแพลตฟอร์มดีไซน์ใหม่ การเพิ่ม ARR ที่ช้าลง และการดำเนินงานของผู้นำ
ไตรมาสล่าสุดแสดงให้เห็นว่าความต้องการยังคงมีความทนทานแม้ตลาดจะตั้งคำถามเกี่ยวกับอัตราการเติบโต รายได้ Adobe Q3 FY2026 ถึง 6.76 พันล้านดอลลาร์ เพิ่มขึ้น 13% เทียบปีต่อปี และ non-GAAP EPS เพิ่มขึ้น 15% เป็น 6.13 ดอลลาร์ AI-first ARR เติบโตมากกว่า 150% แม้ว่าจุดกึ่งกลางของคำแนะนำรายได้ Q4 ที่ 6.825 พันล้านดอลลาร์จะต่ำกว่าคอนเซนซัส 6.84 พันล้านดอลลาร์เล็กน้อย และคงการถกเถียงไว้ที่การแปลงผู้ใช้ฟรีเป็นรายได้ที่เกิดซ้ำที่ชำระเงิน
การคาดการณ์หุ้น ADBE สำหรับ 2026 ขณะนี้มุ่งเน้นที่มุมมองที่แข่งขันกันสองแบบ:
- กรณีการสร้างรายได้จาก AI และการเติบโตที่เกิดซ้ำ: Firefly, Acrobat AI Assistant และ GenStudio สามารถแปลงผู้ใช้รายเดือนมากกว่า 1 พันล้านคนให้เป็นเวิร์กโฟลว์ที่ชำระเงิน เร่ง ARR ใหม่ และสนับสนุนตัวคูณที่สูงขึ้น
- กรณีการแข่งขันและการดำเนินงาน: เครื่องมือ AI ฟรีและราคาต่ำอาจทำให้การเพิ่มแบบมีค่าใช้จ่ายช้าลง ขณะที่การเปลี่ยนแปลงผู้บริหารทำให้กลยุทธ์ที่จำเป็นในการฟื้นฟูความเชื่อมั่นของนักลงทุนล่าช้า
คู่มือนี้แจกแจงการคาดการณ์หุ้น ADBE, สถานการณ์ราคา 2026, ความเสี่ยงหลักและมุมมองของนักวิเคราะห์ โดยอิงจากการเปิดเผยผลประกอบการ Q3 FY2026 ของ Adobe เมื่อวันที่ 10 กันยายน 2026, การยื่นเอกสารรายไตรมาส และข้อมูลตลาดผ่านวันที่ 11 กันยายน บวกกับ วิธีการเทรดฟิวเจอร์สหุ้น ADBE บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Adobe ที่ต้องรู้ในเดือนกันยายน 2026
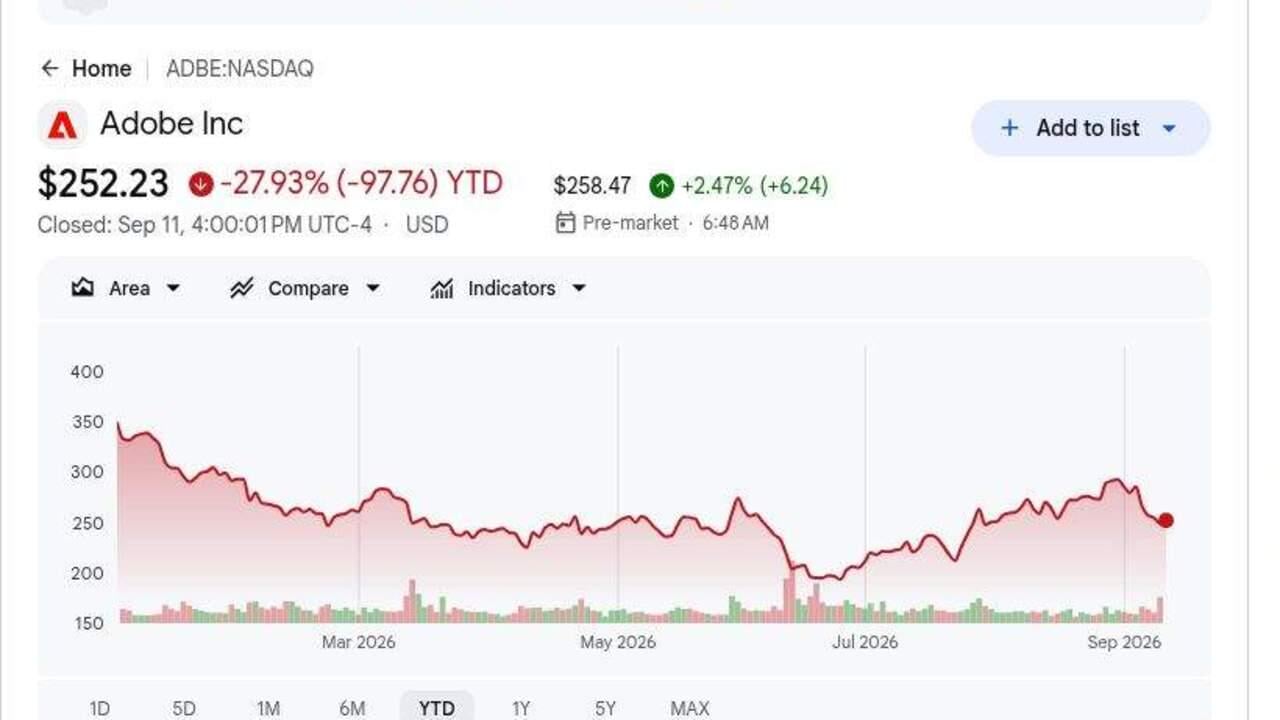
- ADBE ปิดที่ 252.23 ดอลลาร์เมื่อวันที่ 11 กันยายน และลดลง 28% YTD: หุ้นยังคงอยู่ต่ำกว่าจุดสูงสุดของรอบก่อนหน้าอย่างมาก แม้จะมีรายได้ Q3 ที่เกินคาด ช่องว่างแสดงให้เห็นว่าความกังวลเกี่ยวกับการแข่งขัน AI กำเนิดใหม่และการเติบโตรายได้ที่เกิดซ้ำยังกดดันการประเมินมูลค่า
- รายได้ Q3 ถึง 6.76 พันล้านดอลลาร์ เพิ่มขึ้น 13%: รายได้เกินคอนเซนซัส FactSet 6.69 พันล้านดอลลาร์ ขณะที่รายได้สมัครสมาชิกเพิ่มขึ้นประมาณ 14% เป็น 6.58 พันล้านดอลลาร์ ฐานการเกิดซ้ำขนาดใหญ่ของ Adobe ยังคงเป็นการป้องกันที่สำคัญต่อคู่แข่งสร้างสรรค์ต้นทุนต่ำ
- AI-first ARR เติบโตมากกว่า 150% เมื่อผู้ใช้รายเดือนผ่าน 1 พันล้าน: Adobe ยังมีผู้ใช้สร้างสรรค์ freemium มากกว่า 100 ล้าน เพิ่มขึ้นกว่า 70% การทดสอบหลักคือการเข้าถึงนั้นจะแปลงเป็นการสมัครสมาชิกแบบมีค่าใช้จ่ายโดยไม่ทำให้ ARR ใหม่สุทธิอ่อนแอหรือไม่
- คำแนะนำรายได้ FY2026 เพิ่มขึ้นเป็น 26.576 พันล้านดอลลาร์ถึง 26.626 พันล้านดอลลาร์: จุดกึ่งกลางใหม่สูงกว่าจุดกึ่งกลางก่อนหน้าประมาณ 153 ล้านดอลลาร์ คำแนะนำ non-GAAP EPS ยังเพิ่มขึ้นเป็น 24.45 ถึง 24.50 ดอลลาร์ แสดงให้เห็นการยกระดับต้นทุนอย่างต่อเนื่อง
- คำแนะนำรายได้ Q4 6.80 พันล้านดอลลาร์ถึง 6.85 พันล้านดอลลาร์เป็นแบบผสม: จุดกึ่งกลาง 6.825 พันล้านดอลลาร์ต่ำกว่าคอนเซนซัส 6.84 พันล้านดอลลาร์เล็กน้อย ขณะที่จุดกึ่งกลาง EPS 6.325 ดอลลาร์เกินประมาณการ 6.31 ดอลลาร์ การเติบโตรายได้ที่เร็วขึ้นยังคงเป็นสัญญาณที่สำคัญกว่า EPS ที่เกินคาดอีกครั้งที่ขับเคลื่อนโดยมาร์จิ้น
Adobe (ADBE) คืออะไร?
Adobe เป็นบริษัทซอฟต์แวร์ระดับโลกที่สร้างขึ้นรอบผลิตภัณฑ์สมัครสมาชิกสำหรับการสร้าง แก้ไข จัดการ และวัดเนื้อหาดิจิทัล Creative Cloud รวม Photoshop, Illustrator, Premiere Pro และ Firefly, Document Cloud มุ่งเน้นที่ Acrobat และเวิร์กโฟลว์ PDF และ Experience Cloud ช่วยองค์กรจัดการการตลาด การวิเคราะห์ และการเดินทางของลูกค้า รายได้สมัครสมาชิกจัดหา 6.58 พันล้านดอลลาร์จากยอดรวม Q3 6.76 พันล้านดอลลาร์ ทำให้การต่ออายุ การกำหนดราคา และการมีส่วนร่วมของผลิตภัณฑ์เป็นเครื่องยนต์เศรษฐกิจกลาง โมเดลนี้ผลิตมาร์จิ้นขั้นต้นที่สูงและกระแสเงินสดที่เกิดซ้ำ แม้ว่า AI กำเนิดใหม่จะลดอุปสรรคสำหรับเครื่องมือสร้างสรรค์ของคู่แข่ง
ทิศทางระยะยาวของ Adobe รวม AI กำเนิดใหม่และ agentic กับช่องทางการได้มาของ freemium ที่กว้างขึ้น Firefly ถูกฝังทั่ว Creative Cloud และ Adobe Express, Acrobat AI Assistant ขยายเวิร์กโฟลว์เอกสารแบบมีค่าใช้จ่าย และ GenStudio เชื่อมต่อการผลิตเนื้อหากับการตลาดองค์กร บริษัทผ่านผู้ใช้งานรายเดือน 1 พันล้านคนใน Q3 รวมผู้ใช้สร้างสรรค์ freemium มากกว่า 100 ล้านคน และ AI-first ARR เติบโตมากกว่า 150% เทียบปีต่อปี Anil Chakravarthy กำหนดให้เป็นประธานเจ้าหน้าที่บริหารเมื่อวันที่ 1 ธันวาคม ทำให้การแปลงการเข้าถึงนั้นเป็น ARR แบบมีค่าใช้จ่ายที่ทนทานเป็นการทดสอบเชิงกลยุทธ์กลาง
ภาพรวมผลประกอบการ Adobe (ADBE) Q3 FY2026: รายได้ EPS และตัวขับเคลื่อนการเติบโต
Adobe ส่งมอบรายได้ Q3 สถิติใหม่ 6.76 พันล้านดอลลาร์ เทียบกับ 6.69 พันล้านดอลลาร์ที่คาดหวัง, non-GAAP EPS 6.13 ดอลลาร์ เทียบกับ 6.08 ดอลลาร์ที่คาดหวัง, ARR รวม 27.50 พันล้านดอลลาร์ และกระแสเงินสดจากการดำเนินงานสถิติใหม่ 2.52 พันล้านดอลลาร์ AI-first ARR เติบโตมากกว่า 150% และผู้บริหารเพิ่มรายได้ FY2026 เป็น 26.576 พันล้านดอลลาร์–26.626 พันล้านดอลลาร์ แม้ว่าจุดกึ่งกลางรายได้ Q4 จะยังต่ำกว่าคอนเซนซัสเล็กน้อย
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Adobe (ADBE) Q3 FY2026: รายได้ 6.76 พันล้านดอลลาร์เกินคาดขับเคลื่อนการขึ้นราคา 1.37%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / คอนเซนซัส |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q3 FY2026 |
คอนเซนซัส FactSet 6.69 พันล้านดอลลาร์ |
6.76 พันล้านดอลลาร์ |
เกินคาด 70 ล้านดอลลาร์เหนือคอนเซนซัสและเพิ่มขึ้น 13% YoY |
|
Q3 non-GAAP diluted EPS |
คอนเซนซัส FactSet 6.08 ดอลลาร์ |
6.13 ดอลลาร์ |
เกินคาด 0.05 ดอลลาร์เหนือคอนเซนซัสและเพิ่มขึ้น 15% YoY |
|
Q3 GAAP diluted EPS |
4.18 ดอลลาร์หนึ่งปีก่อน |
4.62 ดอลลาร์ |
ปรับปรุง เพิ่มขึ้น 11% YoY |
|
ARR สิ้นสุดรวม |
— |
27.50 พันล้านดอลลาร์ |
ขยาย AI-first ARR เติบโตมากกว่า 150% YoY |
|
กระแสเงินสดจากการดำเนินงาน Q3 |
2.20 พันล้านดอลลาร์หนึ่งปีก่อน |
2.52 พันล้านดอลลาร์ |
สถิติ เพิ่มขึ้นประมาณ 15% YoY |
|
รายได้สมัครสมาชิก Q3 |
5.79 พันล้านดอลลาร์หนึ่งปีก่อน |
6.58 พันล้านดอลลาร์ |
เติบโต เพิ่มขึ้นประมาณ 14% YoY |
|
มุมมองรายได้ Q4 FY2026 |
คอนเซนซัส 6.84 พันล้านดอลลาร์ |
6.80–6.85 พันล้านดอลลาร์ |
ผสม จุดกึ่งกลาง 6.825 พันล้านดอลลาร์ต่ำกว่าคอนเซนซัสเล็กน้อย |
|
มุมมองรายได้ FY2026 |
ก่อนหน้า 26.40–26.50 พันล้านดอลลาร์ |
26.576–26.626 พันล้านดอลลาร์ |
เพิ่มขึ้น จุดกึ่งกลางเพิ่มขึ้นประมาณ 153 ล้านดอลลาร์ |
|
มุมมอง non-GAAP EPS FY2026 |
ก่อนหน้า 24.20–24.30 ดอลลาร์ |
24.45–24.50 ดอลลาร์ |
เพิ่มขึ้น จุดกึ่งกลางเพิ่มขึ้น 0.225 ดอลลาร์ |
- รายได้ 6.76 พันล้านดอลลาร์เกินคอนเซนซัส 70 ล้านดอลลาร์: ยอดขายเพิ่มขึ้น 13% จาก 5.99 พันล้านดอลลาร์หนึ่งปีก่อน แสดงให้เห็นว่าการสมัครสมาชิกหลักยังคงเติบโตแม้จะมีความกังวลเรื่องการหยุดชะงักของ AI ผลลัพธ์สนับสนุนฐานรายได้และกำไรที่แข็งแกร่งขึ้น
- Non-GAAP EPS 6.13 ดอลลาร์เกิน 0.05 ดอลลาร์และเพิ่มขึ้น 15%: รายได้จากการดำเนินงานถึง 2.97 พันล้านดอลลาร์ ทำให้กำไรเติบโตเร็วกว่ารายได้ นั่นแสดงให้เห็นว่า Adobe ยังคงสร้างการยกระดับการดำเนินงาน
- รายได้สมัครสมาชิก 6.58 พันล้านดอลลาร์เติบโตประมาณ 14%: การสมัครสมาชิกจัดหามากกว่า 97% ของรายได้รวม การต่ออายุและการแปลงผู้ใช้ที่ชำระเงินจึงยังคงสำคัญกว่าการขายผลิตภัณฑ์
- กระแสเงินสดจากการดำเนินงานถึงสถิติใหม่ 2.52 พันล้านดอลลาร์: Adobe ใช้ 2.23 พันล้านดอลลาร์เพื่อซื้อคืนหุ้น 9.5 ล้านหุ้น การสร้างเงินสดที่แข็งแกร่งสนับสนุนการซื้อคืนและปรับปรุงการยกระดับกำไรต่อหุ้น
- เป้าหมาย FY2026 เคลื่อนไหวสูงขึ้นแม้จะมีคำแนะนำรายได้ Q4 ผสม: รายได้ตอนนี้เป้าหมาย 26.576 พันล้านดอลลาร์ถึง 26.626 พันล้านดอลลาร์ และ non-GAAP EPS เป้าหมาย 24.45 ถึง 24.50 ดอลลาร์ จุดกึ่งกลางรายได้ Q4 6.825 พันล้านดอลลาร์ยังคงต่ำกว่าคอนเซนซัสเล็กน้อย
มุมมองการลงทุน Adobe (ADBE) 2026: กรณี Bull 350 ดอลลาร์ เทียบกับ กรณี Bear 190 ดอลลาร์
มุมมอง 2026 ขึ้นอยู่กับว่าหลักฐานการดำเนินงานสามารถปรับมูลค่าการประเมินที่บอกเป็นนัยโดยราคาหุ้นปัจจุบันได้หรือไม่ ช่วงต่อไปนี้เป็นสถานการณ์บรรณาธิการ BingX Academy มากกว่าการคาดการณ์ของ Wall Street
กรณี Bull: การรับเอา AI ที่แข็งแกร่งผลัก ADBE สู่ 350 ดอลลาร์
กรณี Bull สันนิษฐานว่า Firefly, Express และคุณสมบัติ Acrobat AI แปลงผู้ใช้รายเดือน 1 พันล้านคนของ Adobe มากกว่าเป็นแผนที่ชำระเงิน การเติบโต AI-first ARR อยู่เหนือ 150% รายได้สมัครสมาชิกยังคงการเติบโตหลักสองหลัก และประธานเจ้าหน้าที่บริหารที่เข้ามาให้แผนการที่ชัดเจนสำหรับ ARR ใหม่สุทธิที่แข็งแกร่งขึ้น
การเคลื่อนไหวสู่ 350 ดอลลาร์จะต้องการรายได้ Q4 ใกล้ปลายบนของ 6.80 พันล้านดอลลาร์ถึง 6.85 พันล้านดอลลาร์ การแปลงที่ชำระเงินเร็วขึ้น และมาร์จิ้นการดำเนินงานใกล้ 44% การประมาณ ARR ที่สูงขึ้นจะเสริมกรณี
กรณี Base: การเติบโตสมัครสมาชิกที่มั่นคงรักษา ADBE ระหว่าง 260 และ 310 ดอลลาร์
กรณี Base สันนิษฐานว่า Creative Cloud, Acrobat และ Experience Cloud รักษาฐานที่ติดตั้ง ขณะที่ AI freemium ขยายการเข้าถึงเร็วกว่า ARR ที่ชำระเงิน รายได้ยังคงเติบโตในอัตราหลักสองหลักต่ำ ขณะที่การซื้อคืนสนับสนุน EPS
ภายใต้สถานการณ์นี้ ADBE สามารถเทรดส่วนใหญ่ระหว่าง 260 และ 310 ดอลลาร์ รายได้ FY2026 ภายในคำแนะนำ การเติบโต AI-first ARR เหนือ 100% และกระแสเงินสดที่มั่นคงจะสนับสนุนช่วง การพลาดรายได้ Q4 หรือการแปลงที่ชำระเงินที่อ่อนแอจะจำกัดปลายบน
กรณี Bear: การเติบโตช้าลงดึง ADBE สู่ 190 ดอลลาร์
กรณี Bear สันนิษฐานว่าคู่แข่ง AI จับเวิร์กโฟลว์สร้างสรรค์มากขึ้น ขณะที่ Adobe ใช้จ่ายมากขึ้นเพื่อป้องกันฐานผู้ใช้ ผู้ใช้ freemium แปลงช้าลง อำนาจกำหนดราคาอ่อนแอลง และการเปลี่ยนแปลงผู้นำทำให้การตัดสินใจผลิตภัณฑ์หรือการขายล่าช้า
การเคลื่อนไหวสู่ 190 ดอลลาร์จะมีแนวโน้มมากขึ้นหากการเติบโตรายได้ตกต่ำกว่า 10% AI-first ARR ช้าลงอย่างมาก หรือคำแนะนำ FY2027 ผิดหวัง การประมาณกำไรที่ต่ำลงและตัวคูณการประเมินมูลค่าที่อ่อนแอจะเพิ่มแรงกดดันเพิ่มเติม
การคาดการณ์ราคาหุ้น ADBE สำหรับ 2026 โดยนักวิเคราะห์ Wall Street
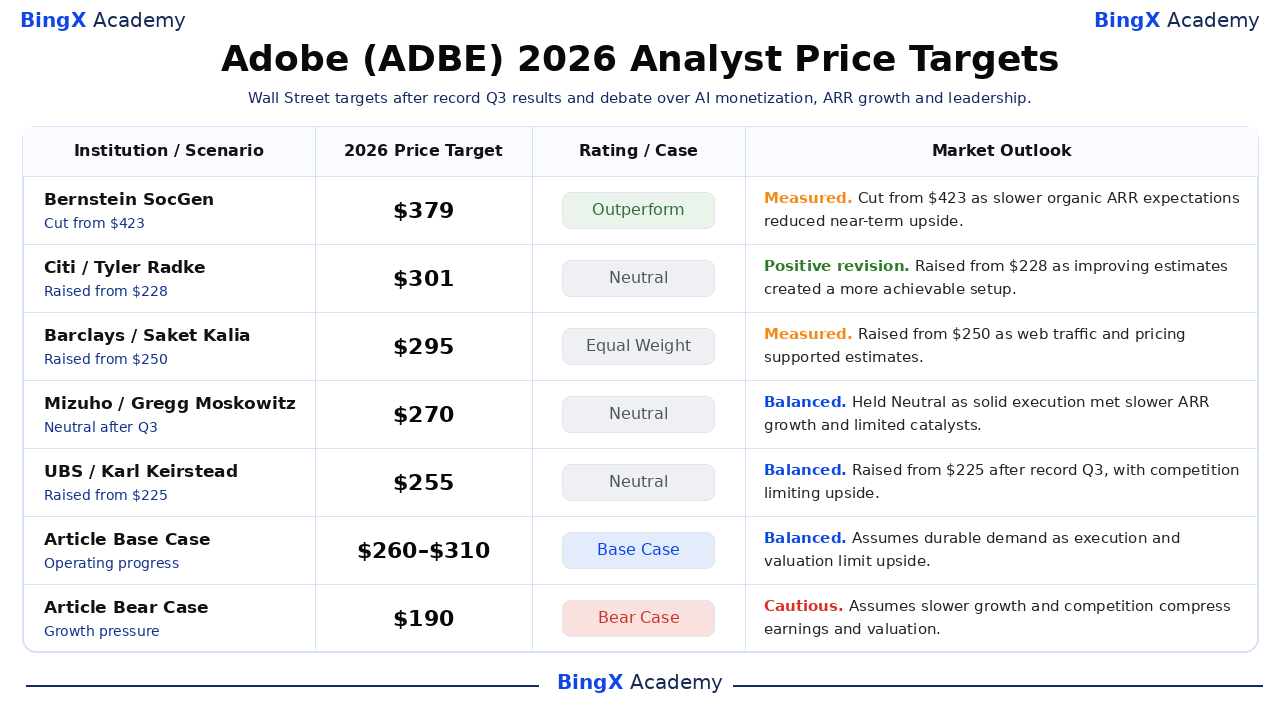
ห้าการดำเนินการที่มีวันที่เหล่านี้เรียงลำดับจากสูงสุดไปต่ำสุดและแสดงให้เห็นว่านักวิเคราะห์ชั่งน้ำหนักการเติบโต การแข่งขัน มาร์จิ้น และการประเมินมูลค่าอย่างไร พวกเขาเป็นจุดอ้างอิงบุคคลที่สามมากกว่าสัญญาราคา แถว Base และ Bear สุดท้ายเป็นสถานการณ์บรรณาธิการ BingX Academy
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
มุมมองตลาด |
|
Bernstein SocGen / Mark Moerdler |
379 ดอลลาร์ |
Outperform |
วัดแล้ว 12 มิถุนายน: ลดจาก 423 ดอลลาร์ เนื่องจากบริษัทรักษามุมมองเชิงบวกระยะยาวหลัง Q2 แม้ว่าความคาดหวัง ARR อินทรีย์ที่ช้าลงลดกรณีการประเมินมูลค่า |
|
Citi / Tyler Radke |
301 ดอลลาร์ |
Neutral |
การปรับปรุงเชิงบวก 1 กันยายน: เพิ่มจาก 228 ดอลลาร์ เนื่องจากบริษัทเพิ่มเป้าหมายก่อน Q3 เนื่องจากการประมาณการที่ปรับปรุงสร้างการตั้งค่าที่ทำได้มากขึ้น ขณะที่รักษาเรตติ้ง neutral |
|
Barclays / Saket Kalia |
295 ดอลลาร์ |
Equal Weight |
วัดแล้ว 3 กันยายน: เพิ่มจาก 250 ดอลลาร์ เนื่องจากการเข้าชมเว็บที่แข็งแกร่งและการกำหนดราคาสนับสนุนการประมาณ แม้ว่าผลประโยชน์การกำหนดราคา Q4 ที่จำกัดจะรักษาเรตติ้งสมดุล |
|
Mizuho / Gregg Moskowitz |
270 ดอลลาร์ |
Neutral |
สมดุล 11 กันยายน: คงไว้เนื่องจากการดำเนินการ q3 ยังคงแข็งแรง ขณะที่การเติบโต ARR ที่ช้าลงและตัวกระตุ้นระยะใกล้ที่จำกัดจำกัดกรณีการประเมินใหม่ |
|
UBS / Karl Keirstead |
255 ดอลลาร์ |
Neutral |
สมดุล 11 กันยายน: เพิ่มจาก 225 ดอลลาร์ เนื่องจากเป้าหมายเพิ่มขึ้นหลังผล Q3 สถิติ แม้ว่าความกังวลการแข่งขันและการกำหนดราคาจะรักษาเรตติ้งที่ Neutral |
|
กรณี Base บทความ |
260–310 ดอลลาร์ |
กรณี Base |
สมดุล สันนิษฐานความต้องการที่ทนทานเนื่องจากการดำเนินงานและการประเมินมูลค่าจำกัดแนวโน้มขาขึ้น |
|
กรณี Bear บทความ |
190 ดอลลาร์ |
กรณี Bear |
ระมัดระวัง สันนิษฐานการเติบโตที่ช้าลงและการแข่งขันบีบกำไรและการประเมินมูลค่า |
วิธีการเทรดหุ้น Adobe (ADBE) บน BingX
เทรดมุมมองการสร้างรายได้จาก AI การเติบโตสมัครสมาชิก และการเปลี่ยนผ่านผู้นำของ Adobe โดยใช้ BingX TradFi และ เครื่องมือ BingX AI เนื่องจาก ADBE สามารถตอบสนองอย่างรุนแรงต่อผลประกอบการ คำแนะนำ และการอัปเดตผลิตภัณฑ์ เทรดเดอร์ควรกำหนดทั้งตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อนเข้าโพสิชั่น
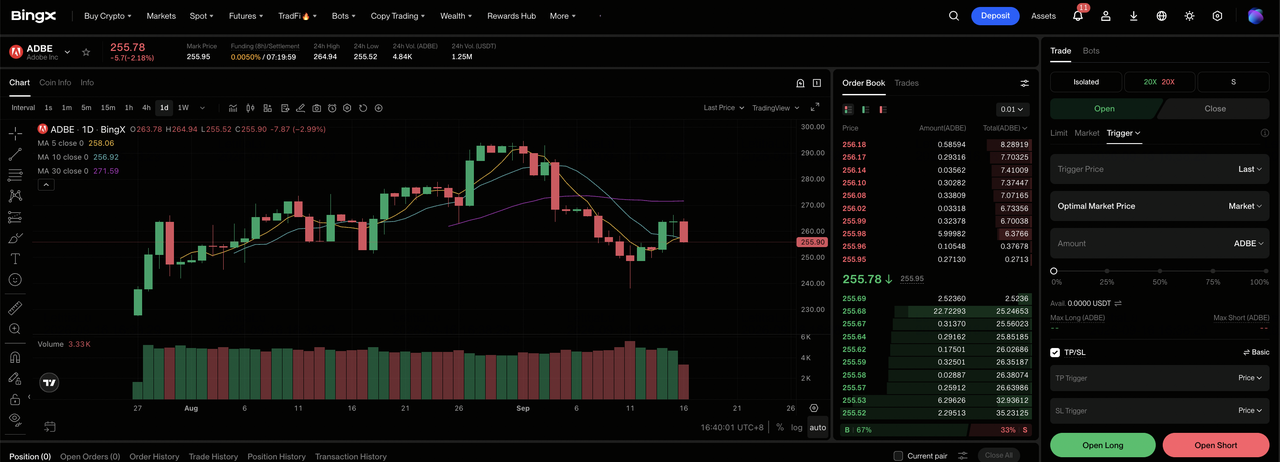
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงทะเบียน และไปยังส่วน TradFi เฉพาะบนแดชบอร์ดของ BingX exchange
ขั้นตอนที่ 2: เลือก Adobe (ADBE) ค้นหาและเลือกสัญญา ADBE-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก Open Long หากการเติบโตและมาร์จิ้นสนับสนุนกรณี Bull เลือก Open Short หากการแข่งขันหรือการดำเนินงานทำให้เศรษฐกิจต่อหุ้นที่คาดหวังอ่อนแอลง
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความทนต่อความเสี่ยงของคุณ ความผันผวนของหุ้นปี 2026 แสดงให้เห็นว่าทำไมเลเวอเรจที่อนุรักษ์และการกำหนดขนาดโพสิชั่นที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงอย่างเคร่งครัด ตั้งระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าการเทรด ADBE สามารถตอบสนองอย่างรวดเร็วต่อผลลัพธ์ คำแนะนำ การปรับปรุงนักวิเคราะห์ และข่าวอุตสาหกรรม
5 ความเสี่ยงสำคัญที่ต้องเฝ้าระวังสำหรับนักลงทุน Adobe ในปี 2026
มุมมองของ Adobe ขึ้นอยู่กับความต้องการ การสร้างรายได้จาก AI การดำเนินงาน และการประเมินมูลค่า ความเสี่ยงเหล่านี้สามารถส่งผลต่อกำไร กระแสเงินสด และตัวคูณที่กำหนดให้กับหุ้น
- การแข่งขัน AI อาจทำให้การเติบโตที่ชำระเงินช้าลง: Adobe มีผู้ใช้รายเดือนมากกว่า 1 พันล้านคน แต่เครื่องมือต้นทุนต่ำอาจทำให้การแปลงอ่อนแอและการเติบโตจากฐาน ARR 27.50 พันล้านดอลลาร์ช้าลง นั่นจะกดดันความคาดหวังรายได้และการประเมินมูลค่า
- การเติบโต Freemium อาจเกินการสร้างรายได้: Adobe มีผู้ใช้สร้างสรรค์ freemium มากกว่า 100 ล้านคน หากต้นทุนโครงสร้างพื้นฐานและการสนับสนุนเพิ่มขึ้นเร็วกว่าการแปลงที่ชำระเงิน มาร์จิ้นและกระแสเงินสดอิสระอาจอ่อนแอลง
- การเปลี่ยนแปลงผู้นำอาจทำให้การดำเนินงานช้าลง: Anil Chakravarthy เป็นประธานเจ้าหน้าที่บริหารเมื่อวันที่ 1 ธันวาคม หลังจากการดำรงตำแหน่งที่ยาวนานของ Shantanu Narayen ขณะที่ตำแหน่ง CFO ก็เปลี่ยนไปเช่นกัน ความล่าช้าเชิงกลยุทธ์อาจลดความเชื่อมั่นในเป้าหมายการเติบโต FY2027
- การเติบโต ARR ที่ช้าลงอาจบีบการประเมินมูลค่า: รายได้สมัครสมาชิกแทนมากกว่า 97% ของยอดขายรวม แม้แต่แรงกดดันการต่ออายุหรือการกำหนดราคาเล็กน้อยอาจทำให้การมองเห็นรายได้และตัวคูณกำไรอ่อนแอลง
- การซื้อคืนไม่สามารถชดเชยการเติบโตที่ช้าลงได้อย่างเต็มที่: Adobe ใช้จ่าย 2.23 พันล้านดอลลาร์เพื่อซื้อคืนหุ้น 9.5 ล้านหุ้นใน Q3 หากรายได้ช้าลง จำนวนหุ้นที่ต่ำลงอาจไม่เพียงพอที่จะชดเชยการบีบตัวคูณ
ความคิดสุดท้าย: คุณควรลงทุนใน Adobe ในปี 2026 หรือไม่?
Adobe ยังคงเป็นแฟรนไชส์สมัครสมาชิกที่มีกำไรสูงกับ ARR 27.50 พันล้านดอลลาร์ กระแสเงินสดจากการดำเนินงานรายไตรมาส 2.52 พันล้านดอลลาร์ และผู้ใช้รายเดือนมากกว่า 1 พันล้านคน ตัวเลขเหล่านั้นให้ฐานที่แข็งแกร่ง แม้ว่าหุ้นยังต้องการหลักฐานว่าการเข้าถึง AI สามารถฟื้นฟูการเติบโตที่ชำระเงินที่ทนทาน รายได้ Q4 และการแปลงที่ชำระเงินควรแสดงว่ากลยุทธ์ freemium กำลังสร้างมูลค่าที่ทนทานหรือไม่
กรณี Bull สนับสนุน 350 ดอลลาร์หากการเติบโตแปลงเป็นกำไรต่อหุ้นที่แข็งแกร่งขึ้น กรณี Bear ชี้ไป 190 ดอลลาร์หากการแข่งขัน มาร์จิ้น หรือแรงกดดันการดำเนินงานทำให้การประมาณอ่อนแอลง เทรดเดอร์อนุรักษ์อาจรอการอัปเดตรายได้ การเติบโตที่เกิดซ้ำ และมาร์จิ้นครั้งต่อไปก่อนเพิ่มการเปิดรับความเสี่ยง หลักฐานนั้นเสนอพื้นฐานที่ชัดเจนกว่าสำหรับการเลือกระหว่างสองสถานการณ์และการควบคุมขนาดโพสิชั่น
การเตือนความเสี่ยง: การเทรดและการลงทุนใน equities เช่น ADBE มีความเสี่ยงการสูญเสียเงินทุนสูง การพลาดกำไร การเปลี่ยนคำแนะนำ การแข่งขัน การเปลี่ยนแปลงการประเมินมูลค่า และการเทรดด้วยเลเวอเรจสามารถผลิตการสูญเสียอย่างรวดเร็ว ทำการวิจัยอิสระก่อนจัดสรรเงินทุน
บทความที่เกี่ยวข้อง
- การคาดการณ์ราคา AppLovin (APP) 2026: การเติบโต AXON สามารถผลัก APP สู่ 600 ดอลลาร์หรือไม่?
- การคาดการณ์ราคา Figma (FIG) 2026: แพลตฟอร์มเปิดตัว AI 36.00 ดอลลาร์ หรือกับดักค้างที่มีมูลค่าเกินจริงหลัง IPO?
- การคาดการณ์ราคา CrowdStrike (CRWD) 2026: ความปลอดภัย AI และ Falcon Flex สามารถผลัก CRWD สู่ 280 ดอลลาร์หรือไม่?
- มุมมองหุ้น Microsoft (MSFT) สำหรับ 2026: การเติบโต Azure AI และ Copilot สามารถขับเคลื่อนหุ้น MSFT ไปยัง 550+ ดอลลาร์หรือไม่?
- มุมมองราคาหุ้น Cisco (CSCO) สำหรับ 2026: การเติบโต AI และ Splunk สามารถขับเคลื่อน CSCO กลับไปยัง 90 ดอลลาร์หรือไม่?
