


The Walt Disney Company (DIS) продаёт истории и впечатления через фильмы, телевидение, Disney+ и Hulu, ESPN, тематические парки, круизы и товары. Устоявшиеся франшизы компании генерируют доходы от кинопроката, подписки, рекламы, лицензирования и трат гостей, а прибыльность стриминга и расширение крейсерских мощностей расширяют возможности для заработка. Одни и те же материалы могут создавать ценность в нескольких направлениях бизнеса, однако рост стоимости спортивных прав, дорогостоящие производства и потребительский спрос на путешествия определяют, какая часть этого охвата превращается в устойчивую прибыль.
Последний квартал показал, что стриминг и парки увеличивают прибыль даже на фоне ослабления спортивного сегмента. Выручка Disney за финансовый Q3 выросла на 7% до $25,248 млрд, скорректированная прибыль на акцию (EPS) увеличилась на 28% до $2,06, а операционная прибыль Entertainment SVOD более чем удвоилась, достигнув $712 млн. Прибыль сегмента Experiences выросла на 20%, хотя частично этому способствовал возврат тарифных пошлин на сумму около $100 млн, тогда как прибыль Sports упала на 17%. Нерешённый вопрос — сохранятся ли маржа и рост денежного потока без разовых выгод или дополнительной финансовой недели.
Прогноз акций DIS на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Аргументы в пользу межсегментной прибыли: Более высокая маржа стриминга, повторные расходы в парках и расширение круизных мощностей дают Disney больше возможностей для монетизации своих франшиз, тогда как обратный выкуп акций увеличивает прибыль на акцию.
- Аргументы в пользу затрат и сопоставимости: Расходы на спортивные права, слабая реклама или дорогостоящие фильмы поглощают прибыль, а 53-я неделя украшает краткосрочное сравнение, не устанавливая базового роста.
В этом руководстве рассматривается прогноз акций DIS, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе отчёта о прибыли Disney за финансовый Q3 FY2026 от 5 августа, формы 10-Q и рыночных данных по состоянию на 20 октября, а также как купить акции DIS на BingX TradFi за USDT.
Топ-5 вещей, которые инвесторам Disney нужно знать в октябре 2026 года
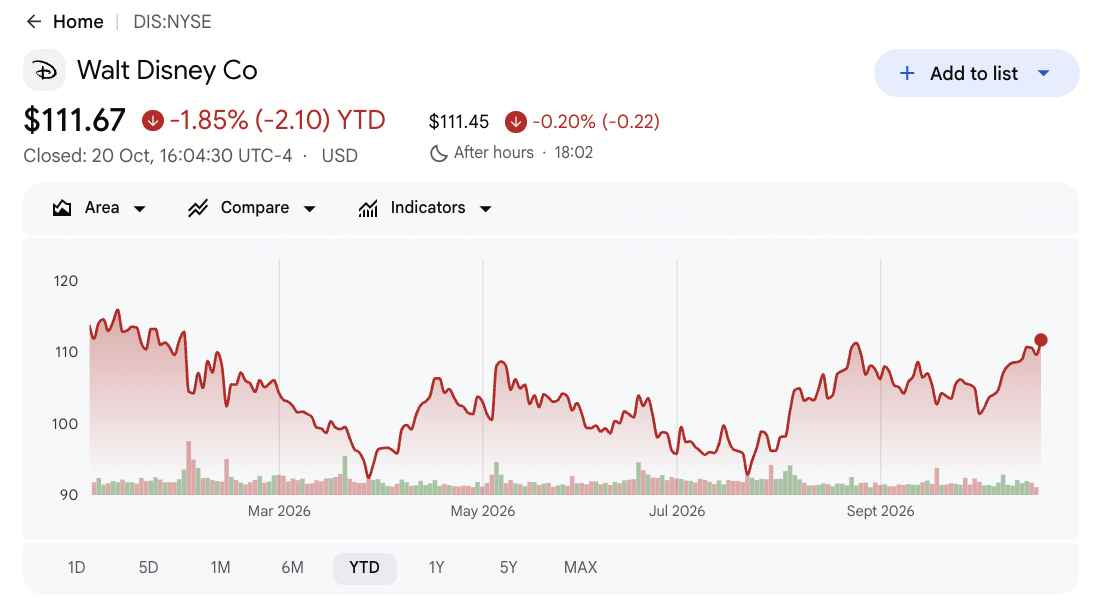
- 20 октября акции DIS закрылись на уровне $111,67, снизившись на 1,85% с начала года. В ходе торговой сессии акции выросли на 1,90%, однако остались ниже 52-недельного максимума $117,09. Восстановление от минимума $92,18 свидетельствует об улучшении динамики, хотя для дальнейшего роста необходимы устойчивый прорыв и более высокие показатели прибыли.
- Выручка в Q3 выросла на 7% до $25,248 млрд. Продажи не дотянулись до консенсуса в $25,41 млрд на $162 млн, тогда как скорректированная EPS в размере $2,06 превзошла прогноз $1,84. Более высокая прибыльность, несмотря на недовыполнение по выручке, подчёркивает важность структуры бизнеса, управления затратами и налоговых эффектов.
- Операционная прибыль Entertainment-стриминга достигла $712 млн. Выручка SVOD выросла на 11% до $5,53 млрд, а операционная маржа достигла 12,9%. Выручка от подписки выросла на 15% благодаря повышению цен и росту числа подписчиков, хотя доходы от рекламы увеличились лишь на 3%, а часть прироста маржи отражала временной фактор расходов.
- Прогноз по сегментной прибыли за Q4 в размере $4,9 млрд включает выгоду от календаря в $600 млн. Дополнительная 53-я неделя поддерживает отчётную прибыль: ожидается рост скорректированной EPS за FY2026 примерно на 16% с учётом этой выгоды и примерно на 12% без неё. Важно отделить этот разовый эффект от периодических показателей.
- Disney повысил целевой показатель обратного выкупа акций на FY2026 до не менее $9 млрд. Ожидаемые поступления от продажи доли в A+E Global Media в размере около $1,2 млрд поддержат дополнительные обратные выкупы. Прогноз операционного денежного потока остаётся на уровне не менее $19 млрд, хотя генерация денежных средств за первые девять месяцев снизилась на 8%, что делает исполнение Q4 особенно важным.
Что такое The Walt Disney Company (DIS)?
The Walt Disney Company — глобальная медиа- и развлекательная компания, работающая в трёх основных сегментах: Entertainment (Развлечения), Sports (Спорт) и Experiences (Впечатления). Сегмент Entertainment производит фильмы и телепрограммы, управляет Disney+ и Hulu и получает доходы от рекламы и лицензирования. Sports включает ESPN и его бизнес на подписке и вещании, а Experiences охватывает тематические парки, курорты, круизы и потребительские товары. Франшизы Disney, включая Marvel, Pixar и «Звёздные войны», связывают эти направления через фильмы, стриминг, товары и аттракционы, создавая множество источников дохода из интеллектуальной собственности.
Disney расширяет свой развлекательный бизнес и сегмент Experiences за счёт нового контента, крейсерских мощностей и партнёрств в области спортивного распространения. «История игрушек 5» преодолела отметку $1 млрд в мировом прокате, поддерживая вовлечённость в стриминге и спрос на товары, тогда как Disney Destiny и Disney Adventure увеличили крейсерские мощности примерно на 50% за квартал. Объединение с Fubo и сделка с капиталом NFL расширяют сеть спортивного распространения, а запланированная продажа доли в A+E Global Media может принести около $1,2 млрд для дополнительных обратных выкупов акций. Эти инициативы поддерживают рост Disney в стриминге, Experiences и спорте, при этом будущая прибыльность зависит от монетизации подписчиков, потребительского спроса и операционной эффективности.
Обзор финансовых результатов Disney (DIS) за Q3 FY2026: высокая прибыль стриминга и парков компенсирует слабость спортивного сегмента
Disney сообщила о выручке за Q3 FY2026 в размере $25,248 млрд, что на 7% выше по сравнению с прошлым годом, но на $162 млн ниже консенсуса, при этом скорректированная EPS в размере $2,06 превзошла ожидания на $0,22. Совокупная операционная прибыль сегментов выросла на 21% до $5,555 млрд благодаря более высокой прибыли Entertainment и Experiences, несмотря на снижение Sports на 17%. Прогноз по сегментной прибыли за Q4 в размере около $4,9 млрд включает выгоду в $600 млн от дополнительной недели, что делает базовый рост прибыли и устойчивость маржи важными для прогноза.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Отклонение |
|
Выручка Q3 |
$25,41 млрд консенсус Visible Alpha |
$25,248 млрд |
Ниже ожиданий. На $162 млн ниже консенсуса; рост на 7% г/г. |
|
Скорректированная EPS Q3 |
$1,84 консенсус Visible Alpha |
$2,06 |
Выше ожиданий. На $0,22 выше консенсуса; рост на 28% г/г. |
|
Совокупная операционная прибыль сегментов Q3 |
$4,575 млрд годом ранее |
$5,555 млрд |
Выше. Рост на $980 млн, или 21%. |
|
Операционная прибыль Entertainment Q3 |
$1,022 млрд годом ранее |
$1,680 млрд |
Выше. Рост на $658 млн, или 64%. |
|
Операционная прибыль Experiences Q3 |
$2,516 млрд годом ранее |
$3,017 млрд |
Выше. Рост на $501 млн, или 20%. |
|
Операционная прибыль Sports Q3 |
$1,037 млрд годом ранее |
$858 млн |
Ниже. Снижение на $179 млн, или 17%. |
|
Свободный денежный поток Q3 |
$1,889 млрд годом ранее |
$3,072 млрд |
Выше. Рост на $1,183 млрд, или 63%. |
|
Прогноз совокупной операционной прибыли сегментов Q4 |
$3,480 млрд фактический показатель Q4 FY2025 |
Около $4,9 млрд |
Прогноз. Примерно на $1,42 млрд выше, включая $600 млн от дополнительной недели. |
- Выручка Q3 выросла на 7% до $25,248 млрд, несмотря на недовыполнение консенсуса. Продажи выросли на $1,598 млрд год к году, но не дотянули до ожиданий на $162 млн. Experiences добавил $882 млн выручки, а Entertainment внёс ещё $641 млн, что отражает рост в крупнейших направлениях бизнеса Disney.
- Скорректированная EPS выросла на 28% до $2,06, превзойдя прогнозы на $0,22. Прибыль выросла с $1,61 годом ранее, тогда как EPS по GAAP снизилась до $1,51 с $2,92 из-за налоговой выгоды, связанной с Hulu в предыдущем году. Скорректированные результаты лучше отражают улучшение операционных показателей, хотя разница с показателями GAAP остаётся актуальной.
- Операционная прибыль Entertainment выросла на 64% до $1,680 млрд. Операционная прибыль стриминга достигла $712 млн по сравнению с $329 млн, при марже 12,9% от выручки SVOD в $5,53 млрд. «История игрушек 5» поддержала спрос в кинопрокате и на товары, хотя рост рекламных доходов на 3% и благоприятный временной фактор расходов делают устойчивость маржи важным вопросом.
- Операционная прибыль Experiences выросла на 20% до $3,017 млрд. Выручка выросла на 10% до $9,968 млрд, чему способствовали рост числа гостей примерно на 4% и более высокие подушевые расходы в США. Возврат тарифных пошлин на сумму около $100 млн способствовал росту прибыли, тогда как более высокий спрос на парки и круизы поддержал базовые показатели.
- Операционная прибыль Sports упала на 17%, несмотря на более высокий совокупный денежный поток. Выручка Sports выросла на 4% до $4,500 млрд, однако более высокие затраты на права, сроки проведения плей-офф NBA и перебои в дистрибуции оказали давление на прибыль. Свободный денежный поток Q3 вырос на 63% до $3,072 млрд, что делает генерацию денежных средств и управление затратами на спорт важными для годового прогноза Disney.
Инвестиционный прогноз Disney (DIS) на 2026 год: $145 — оптимистичный сценарий против $88 — пессимистичного
Прогноз Disney на 2026 год зависит от того, смогут ли более высокая прибыльность стриминга, устойчивый спрос на тематические парки и расширение круизных операций поддержать рост прибыли и денежного потока. Улучшение маржи Entertainment и Experiences поддерживает потенциал роста, тогда как затраты на спортивные права, рекламный спрос и устойчивость операционной прибыли остаются важными для оценки стоимости.
Оптимистичный сценарий: сильный рост стриминга и парков толкает DIS к $145
Оптимистичный сценарий предполагает, что Disney+ и Hulu сохранят двузначный рост выручки после увеличения на 11% в Q3, а маржа стриминга останется вблизи 12,9% или выше. Более высокие крейсерские мощности и здоровые расходы в тематических парках могут укрепить прибыль Experiences, тогда как замедление роста затрат Sports улучшит общую маржу. Более высокая генерация денежных средств и продолжение обратного выкупа акций дополнительно поддержат прибыль на акцию.
Движение к $145 потребует, чтобы базовая операционная прибыль сегментов в Q4 составила около $4,3 млрд без учёта выгоды от дополнительной недели в $600 млн, а операционный денежный поток FY2026 достиг не менее $19 млрд. Устойчивая маржа стриминга выше 10% и двузначный рост скорректированной EPS в FY2027 подтвердили бы оптимистичный сценарий.
Базовый сценарий: стабильный рост Entertainment удерживает DIS в диапазоне $108–$128
Базовый сценарий предполагает, что подписки Disney+, фильмы на основе франшиз и спрос на тематические парки продолжат поддерживать рост, тогда как более высокие затраты на спортивные права ограничат расширение прибыли. Круизные операции увеличат мощности, а запланированная продажа доли в A+E может поддержать обратные выкупы после закрытия сделки. Генерация денежных средств остаётся здоровой, хотя выгода от дополнительной недели усложняет сравнение с будущими показателями прибыли.
DIS может торговаться в диапазоне $108–$128, если маржа стриминга останется двузначной, операционный денежный поток достигнет целевого показателя в $19 млрд, а снижение прибыли Sports замедлится. Более высокая базовая прибыль в Q4 может поддержать верхнюю границу диапазона, тогда как более слабая маржа или генерация денежных средств окажут давление на диапазон.
Пессимистичный сценарий: более высокие затраты на спорт и слабый спрос тянут DIS к $88
Пессимистичный сценарий предполагает, что стриминговая реклама остаётся слабой после роста на 3% в Q3, слабые кинорелизы ограничивают прибыль Entertainment, а рост затрат на спортивные права опережает монетизацию ESPN. Замедление посещаемости тематических парков и отсутствие возврата тарифных пошлин на $100 млн из Q3 могут дополнительно давить на маржу по мере продолжения инвестиций в круизы и контент.
Движение к $88 станет более вероятным, если операционный денежный поток FY2026 упадёт ниже $19 млрд, маржа стриминга опустится ниже 10% или базовая сегментная прибыль Q4 не достигнет примерно $4,3 млрд. Продолжение снижения прибыли Sports примерно на 17% также подорвёт уверенность в росте прибыли Disney в FY2027.
Прогнозы цены акций DIS на 2026 год от аналитиков с Уолл-стрит
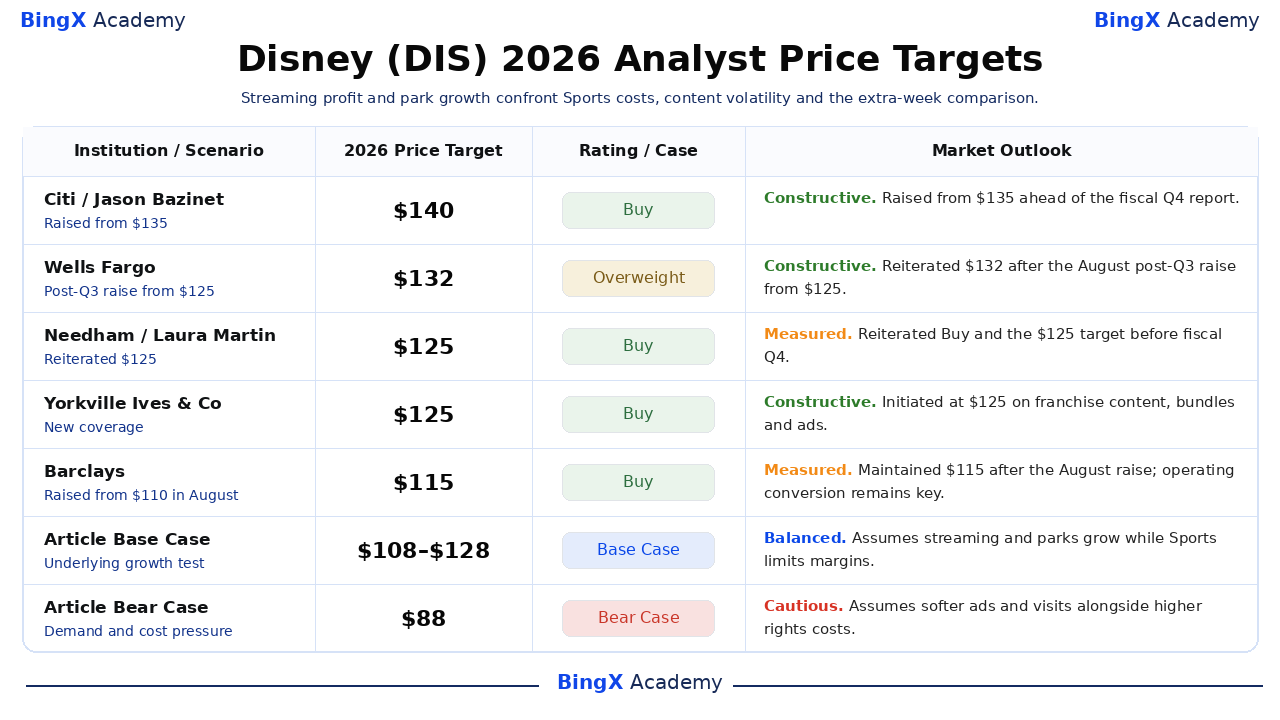
Эти датированные целевые цены являются индивидуальными двенадцатимесячными ориентирами аналитиков, доступными по состоянию на 20 октября, а не единым прогнозом на конец календарного года. Целевая цена Citi в $140 и Barclays в $115 демонстрируют существенные расхождения во взглядах на конвертацию прибыли. Сценарии «бычьего» рынка $145, базовый $108–$128 и «медвежьего» рынка $88, представленные в этой статье, являются редакционными сценариями, отдельными от каждого из упомянутых учреждений.
|
Учреждение / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Citi / Джейсон Базине |
$140 |
Покупать |
Позитивный. 16 октября: повышен с $135 накануне отчёта за финансовый Q4 17 ноября. |
|
Wells Fargo / Стивен Кахалл |
$132 |
Выше рынка |
Позитивный. 15 октября: подтверждён $132 после повышения с $125 6 августа по итогам Q3. |
|
Needham / Лора Мартин |
$125 |
Покупать |
Умеренный. 9 октября: подтверждён рейтинг «Покупать» с целевой ценой $125 накануне финансового Q4. |
|
Yorkville Ives & Co / Дэниел Айвс |
$125 |
Покупать |
Позитивный. 7 октября: начало покрытия с целевой ценой $125 на основе контента франшиз, пакетных предложений и рекламы. |
|
Barclays / Каннан Венкатешвар |
$115 |
Покупать |
Умеренный. 7 октября: сохранён на уровне $115 после повышения с $110 в августе; стриминг и Sports остаются операционными испытаниями. |
|
Базовый сценарий статьи |
108–128 |
Базовый сценарий |
Сбалансированный. Предполагает двузначную маржу SVOD и денежный поток несмотря на давление затрат Sports. |
|
Пессимистичный сценарий статьи |
$88 |
Пессимистичный сценарий |
Осторожный. Предполагает ослабление рекламы и посещаемости, поскольку затраты на права снижают конвертацию прибыли. |
Как купить акции The Walt Disney Company (DIS) на BingX
Покупайте и держите акции Disney через BingX Stocks Trading с использованием USDT или USDC. Disney предоставляет доступ к росту стриминга, тематическим паркам, круизным операциям и глобальным развлекательным франшизам. Благодаря дробному инвестированию без плеча и платы за финансирование, квалифицированные пользователи могут формировать позиции исходя из своих инвестиционных целей и прогноза долгосрочного роста Disney.
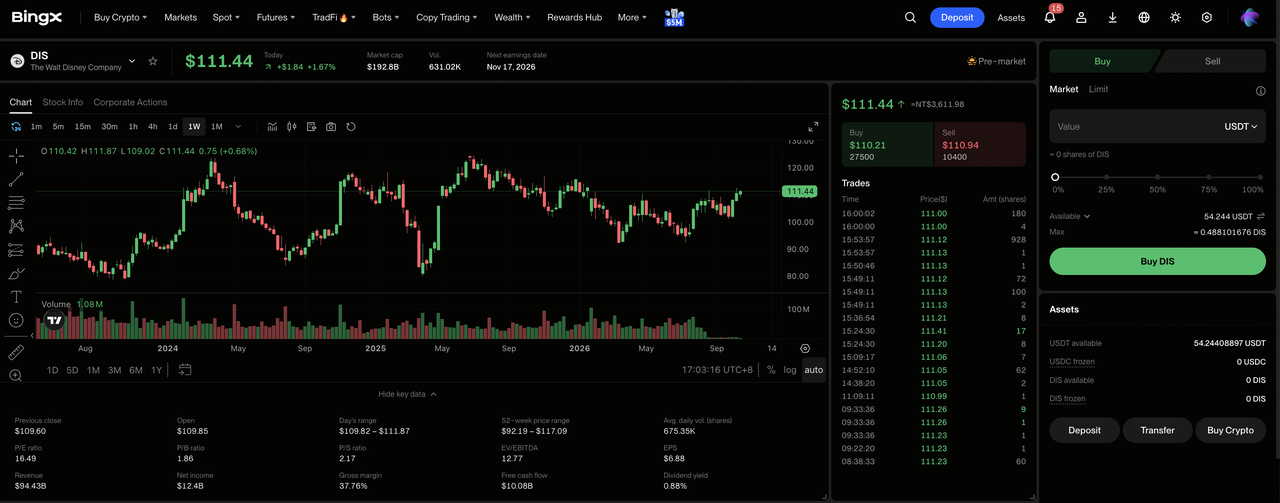
Шаг 1: Откройте BingX Stocks Trading. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите Уведомление о рисках торговли акциями при первом доступе к продукту.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем Спотовом счёте достаточно средств для покупки. При необходимости переведите USDT или USDC с вашего Фондового или Накопительного счёта. Дробные покупки начинаются от 5 USDC или 0,0001 акции.
Шаг 3: Выберите The Walt Disney Company (DIS). Откройте рынок акций, найдите DIS и выберите The Walt Disney Company (DIS). Ознакомьтесь с текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции Disney. Нажмите «Купить», введите сумму инвестиций или количество акций и выберите рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в поддерживаемые торговые часы, тогда как лимитные ордера исполняются по указанной цене или лучше при наличии достаточной ликвидности.
Шаг 5: Просматривайте свои позиции и управляйте ими. Откройте раздел «Акции > Позиции», чтобы отслеживать свои акции DIS и нереализованную прибыль или убыток. Используйте «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт T+1, как правило, влияет на то, когда выручка от продажи становится доступной для вывода, а не на то, когда акции могут быть проданы.
Топ-5 рисков для инвесторов Disney в 2026 году
Высокая прибыльность стриминга Disney, расширяющийся круизный бизнес и устоявшиеся развлекательные франшизы поддерживают долгосрочный прогноз компании. Однако затраты на спортивные права, потребительские расходы, показатели контента и разовые финансовые выгоды остаются важными факторами, определяющими, какая часть этого роста трансформируется в устойчивую прибыль и доходы акционеров.
- Рост затрат на спортивные права может оказать давление на прибыльность ESPN. Выручка Sports выросла на 4% в Q3, тогда как операционная прибыль упала на 17%. Если вещательные расходы опередят выручку от подписки, рекламы и дистрибуции, маржа и будущий денежный поток ESPN могут ослабеть.
- Маржу стриминга может быть трудно поддерживать. Маржа SVOD в Q3 достигла 12,9%, частично выиграв от временного фактора расходов. Рост рекламных доходов всего на 3% и более высокие затраты на контент могут сделать поддержание двузначной маржи более затруднительным.
- Замедление спроса на парки и круизы может повлиять на прибыльность. Выручка Experiences выросла на 10%, однако посещаемость международными гостями парков в США и спрос в Азии ослабли. Расширение крейсерских мощностей также увеличивает постоянные затраты, делая загрузку и расходы гостей важными показателями.
- Слабые кинорелизы могут снизить доходы от франшиз. «История игрушек 5» преодолела отметку $1 млрд в мировом прокате, тогда как «Мандалорец и Малыш Йода» и игровая версия «Моаны» не оправдали кассовых ожиданий. Разочаровывающие релизы могут повлиять на стриминг, продажу товаров и аттракционы.
- Разовые выгоды могут завышать базовый рост прибыли. Дополнительная неделя вносит около $600 млн в прогноз прибыли Q4 в размере $4,9 млрд, а возврат тарифных пошлин в $100 млн поддержал Experiences в Q3. Устойчивый органический рост остаётся необходимым условием для прогнозов прибыли FY2027.
Заключительные мысли: стоит ли инвестировать в Disney в 2026 году?
Q3 Disney показал, что его связанные франшизы могут одновременно поднять несколько направлений бизнеса. Выручка выросла на 7%, совокупная прибыль сегментов — на 21%, стриминг сгенерировал $712 млн операционной прибыли, а Experiences достиг $3,017 млрд прибыли. Руководство компании обязуется потратить не менее $9 млрд на обратные выкупы, однако затраты на спорт и сроки маркетинговых расходов означают, что путь к консолидированной марже всё ещё требует подтверждения.
Оптимистичный сценарий $145 требует, чтобы стриминг и парки поддерживали рост денежного потока, а Sports стабилизировался; пессимистичный сценарий $88 усиливается, если реклама и туризм ослабнут, а затраты на права продолжат расти. Консервативные инвесторы могут подождать результатов сегментной прибыли Q4 без учёта дополнительной выгоды от дополнительной недели примерно в $600 млн, операционного денежного потока FY2026 на уровне не менее $19 млрд и роста скорректированной EPS FY2027 без этой календарной помощи.
Напоминание о рисках: Торговля и инвестирование в акции, такие как DIS, сопряжены с высоким риском потери капитала. Расходы на контент, затраты на спортивные права, потребительский туризм, реклама и деривативное плечо могут вызвать резкие колебания цены. Проводите самостоятельное исследование перед вложением капитала.
Похожие материалы
- Прогноз цены акций Netflix (NFLX) на 2026 год: сможет ли NFLX восстановиться до $125 на рекламе и прямых спортивных трансляциях?
- Прогноз цены акций Meta (META) на 2026 год: сможет ли монетизация ИИ подтолкнуть META к $1 000?
- Прогноз цены акций Reddit (RDDT) на 2026 год: смогут ли возможности ИИ с данными подтолкнуть RDDT к $300?
- Прогноз цены акций Snap Inc. (SNAP) на 2026 год: сможет ли рост рекламы и подписки подтолкнуть SNAP к $10?
- Прогноз цены акций Alphabet (GOOGL) на 2026 год: сможет ли рост облачных вычислений на 82% и ИИ подтолкнуть акции GOOGL к $430?
