
UiPath (PATH) предоставляет программное обеспечение для корпоративной автоматизации и бизнес-оркестрации, которое координирует ИИ-агентов, роботов, людей и приложения в рамках управляемых рабочих процессов. Роботизированная автоматизация процессов остается установленной базой, в то время как Maestro, создание агентов, процессная аналитика, тестирование и понимание документов расширяют платформу. Эта эволюция увеличивает экспозицию к корпоративным расходам на ИИ, но также делает PATH чувствительным к новым конкурентам, консолидации клиентов и темпам монетизации агентного ИИ.
Последний квартал показал устойчивый рост и лучшую рентабельность без полного решения дебатов о спросе. Выручка UiPath за Q2 финансового 2027 года достигла $410,3 млн, что на 13% больше в годовом исчислении, в то время как годовой повторный операционный доход вырос на 12% до $1,938 млрд, а чистый новый ARR достиг $37 млн. Более широкий случай зависит от того, могут ли сделки под руководством ИИ поднять чистый новый ARR быстрее, чем замедляются зрелые автоматизированные рабочие нагрузки.
Прогноз акций PATH на 2026 год теперь сосредоточен на двух конкурирующих мнениях:
- Случай агентной автоматизации за $23: Maestro становится контрольным слоем для корпоративных ИИ-рабочих процессов, ускоряя ARR и поддерживая операционный рычаг.
- Случай конкурентного разрушения за $10: ИИ-нативные инструменты снижают спрос на традиционную автоматизацию и удерживают рост новых клиентов ниже уровня, необходимого для переоценки.
Это руководство разбирает прогноз акций PATH, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчет о доходах UiPath за Q2 финансового 2027 года от 3 сентября, квартальную отчетность и рыночные данные до 15 сентября, плюс как торговать фьючерсами на акции PATH на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам UiPath в сентябре 2026 года
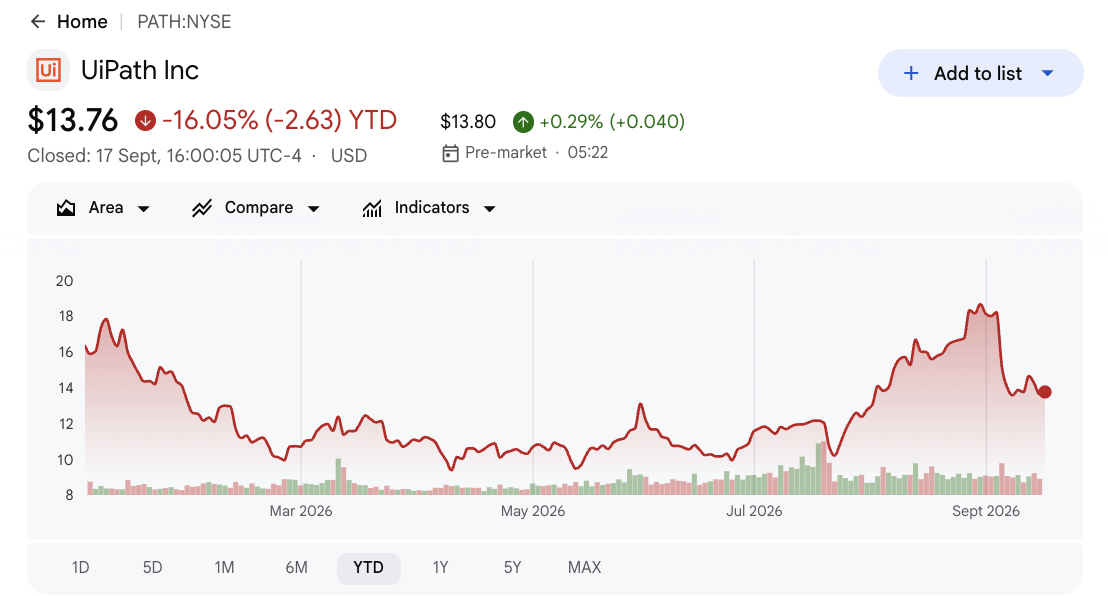
- PATH закрылся на $13,76 17 сентября и снизился на 16,05% в 2026 году: Акции упали примерно на 16% после Q2 несмотря на превышение выручки и повышение годового прогноза. Реакция показывает, что инвесторы хотят более четких доказательств того, что внедрение ИИ может ускорить повторяющиеся доходы.
- Квартальная выручка достигла $410,3 млн и превысила консенсус примерно на $12,4 млн: Выручка выросла на 13% в годовом исчислении против оценки $397,85 млн. Прогноз Q3 в размере $440-445 млн указывает на более медленный рост примерно 8%.
- ARR вырос на 12% до $1,938 млрд с $37 млн чистого нового ARR: Долларовая чистая retention осталась 109%, показывая, что существующие клиенты продолжали расширяться. Более сильная поддержка оценки потребует от ИИ-продуктов больших чистых добавлений, а не только retention.
- GAAP операционная прибыль достигла $32 млн, а неGAAP операционная прибыль достигла $89 млн: UiPath сгенерировал 22% неGAAP операционной маржи и $31 млн скорректированного свободного денежного потока. Рентабельность дает руководству больше возможностей для инвестиций в ИИ-агентов и оркестрацию при поддержании дисциплины.
- Прогноз полногодовой выручки вырос до $1,789-1,794 млрд: Средняя точка увеличилась на $13 млн от предыдущего диапазона. Руководство также ожидает ARR на конец года $2,065-2,070 млрд и около $445 млн неGAAP операционной прибыли.
Что такое UiPath (PATH)?
UiPath - это компания корпоративного программного обеспечения, построенная вокруг автоматизации, оркестрации и улучшения процессов. Его платформа объединяет роботизированную автоматизацию процессов, API, ИИ-агентов, понимание документов, майнинг процессов, тестирование и управление, чтобы организации могли автоматизировать работу в устаревших системах и современных облачных приложениях. Клиенты обычно покупают срочные подписки, техническое обслуживание и связанные услуги, создавая повторяющиеся доходы, измеряемые через годовой повторный операционный доход. Платформа используется в финансах, здравоохранении, правительстве, телекоммуникациях и других регулируемых средах, где важны аудируемость и детерминистическое выполнение.
Долгосрочная стратегия заключается в позиционировании UiPath Maestro как слоя оркестрации, соединяющего ИИ-агентов, программных роботов, корпоративные приложения и сотрудников. Maestro Flow добавляет ориентированный на разработчиков холст, а Maestro Case нацелен на рабочие процессы с большим количеством исключений, такие как расследования и одобрения. UiPath также расширяет распространение через Microsoft, SAP, Google Cloud, Amazon Web Services, Deloitte и других технологических и консалтинговых партнеров. Направление перемещает компанию за пределы автономного RPA к более широкому слою приложений ИИ-программного обеспечения, не отказываясь от базы управляемой автоматизации.
Обзор доходов UiPath (PATH) Q2 FY2027: выручка, ARR и операционный рычаг улучшаются
UiPath сообщил о выручке $410,3 млн против ожидаемых $397,85 млн, превышение примерно на $12,4 млн и рост на 13% в годовом исчислении. НеGAAP EPS соответствовал консенсусу на $0,15, GAAP разбавленный EPS улучшился до $0,07 с нуля, а ARR вырос на 12% до $1,938 млрд с 109% retention. Руководство повысило полногодовую выручку до $1,789-1,794 млрд и сохранило около $445 млн неGAAP операционной прибыли. Основное напряжение заключается в том, могут ли улучшающиеся маржи сочетаться с более быстрым ростом повторяющихся доходов под руководством ИИ.
Читать больше: Обзор доходов UiPath (PATH) Q2 FY2027: превышение выручки $410М вызывает 16,63% падение цены
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка Q2 FY2027 |
$397,85М консенсус |
$410,3М |
Превышение. Примерно на $12,4М выше консенсуса; рост на 13% в годовом исчислении. |
|
Q2 неGAAP EPS |
$0,15 консенсус |
$0,15 |
Соответствие. Операционная дисциплина компенсировала продолжающиеся инвестиции. |
|
Q2 GAAP разбавленный EPS |
$0,00 год назад |
$0,07 |
Улучшение. GAAP рентабельность расширилась. |
|
Годовой повторный операционный доход |
$1,730М год назад |
$1,938М |
Расширение. ARR вырос на 12% с $37М чистого нового ARR. |
|
Долларовая чистая retention |
— |
109% |
Положительно. Существующие клиенты увеличили расходы. |
|
НеGAAP операционная прибыль |
— |
$89М |
Прибыльно. Маржа достигла около 22%. |
|
Прогноз выручки Q3 FY2027 |
— |
$440М-$445М |
Выше последовательно. Средняя точка подразумевает примерно 8% рост в годовом исчислении. |
|
Прогноз выручки FY2027 |
Предыдущий $1,776М-$1,781М |
$1,789М-$1,794М |
Повышен. Средняя точка увеличилась на $13М. |
|
FY2027 неGAAP операционная прибыль |
— |
Около $445М |
Дисциплинированно. Прогноз сохраняет операционный рычаг. |
- Выручка $410,3 млн превысила консенсус примерно на $12,4 млн: Темп роста 13% показывает, что платформа автоматизации продолжает расширяться несмотря на опасения разрушения ИИ. Следующий тест - достигнет ли Q3 диапазона $440-445 млн.
- НеGAAP EPS $0,15 соответствовал консенсусу: GAAP чистая прибыль достигла $36,1 млн, а разбавленный EPS улучшился до $0,07. Рентабельность снижает потребность выбирать между инвестициями в платформу и краткосрочной финансовой дисциплиной. Продолжение GAAP прибыли сделало бы улучшение более устойчивым.
- ARR $1,938 млрд вырос на 12% с $37 млн чистого нового ARR: Retention 109% подтверждает расширение среди существующих клиентов, однако меньшая чистая новая цифра держит приобретение и монетизацию ИИ в центре дебатов. Более быстрые добавления необходимы для более сильной переоценки.
- НеGAAP операционная прибыль достигла $89 млн: 22% маржа и $31 млн скорректированного свободного денежного потока показывают, что рост достигает операционных результатов. UiPath также держал $1,405 млрд денежных средств, эквивалентов и рыночных ценных бумаг. Эта ликвидность поддерживает инвестиции в продукты и селективные приобретения.
- Полногодовой прогноз выручки вырос на $13 млн в средней точке: Новый диапазон $1,789-1,794 млрд находится выше предыдущего прогноза, в то время как прогноз ARR на конец года $2,065-2,070 млрд требует еще $127-132 млн увеличения.
Инвестиционный прогноз UiPath (PATH) на 2026 год: бычий сценарий $23 против медвежьего сценария $10
Прогноз UiPath на 2026 год зависит от того, могут ли ИИ-агенты и оркестрация ускорить повторяющиеся доходы без ослабления маржи. Существующие развертывания автоматизации и сильная рентабельность обеспечивают поддержку, в то время как более медленный чистый новый ARR и конкуренция ИИ-нативных остаются основными рисками.
Бычий сценарий: сильное принятие ИИ-агентов толкает PATH к $23
Бычий сценарий предполагает, что Maestro, ИИ-агенты и управляемая автоматизация выигрывают более широкие развертывания в регулируемых предприятиях. Восемнадцать из топ-20 сделок UiPath в Q2 включали ИИ, показывая, что новые продукты входят в реальные развертывания клиентов, а не остаются изолированными пилотами.
Движение к $23 потребовало бы роста чистого нового ARR выше $37 млн, сохранения retention около или выше 109% и сильной операционной маржи при продолжении инвестиций. ARR на конец года выше $2,065 млрд укрепил бы сценарий.
Базовый сценарий: устойчивый рост ARR держит PATH между $15 и $18
Базовый сценарий предполагает, что выручка и ARR продолжают расти низкими двузначными темпами, в то время как рентабельность компенсирует более медленное приобретение клиентов. Существующие развертывания RPA и партнерское распространение поддерживают обновления, хотя конкуренция ограничивает расширение оценки.
В этом сценарии PATH могла бы торговаться в основном между $15 и $18. Выручка в рамках прогноза, retention около 109% и неGAAP операционная прибыль около $445 млн годовой цели поддержали бы диапазон. Чистый новый ARR, остающийся около $37 млн, ограничил бы рост.
Медвежий сценарий: более сильная конкуренция ИИ тянет PATH к $10
Медвежий сценарий предполагает, что предприятия все больше автоматизируют через облачных, прикладных и модельных провайдеров, снижая спрос на отдельную платформу оркестрации. Циклы крупных сделок также могут удлиниться, поскольку клиенты сравнивают UiPath с встроенными ИИ-инструментами.
Движение к $10 стало бы более вероятным, если рост ARR упадет ниже 10%, retention упадет ниже 100% или прогноз полногодовой выручки будет сокращен. Сильная маржа смягчила бы воздействие, хотя более медленный рост повторяющихся доходов, вероятно, окажет давление на оценку.
Прогнозы цены акций PATH на 2026 год от аналитиков Уолл-стрит
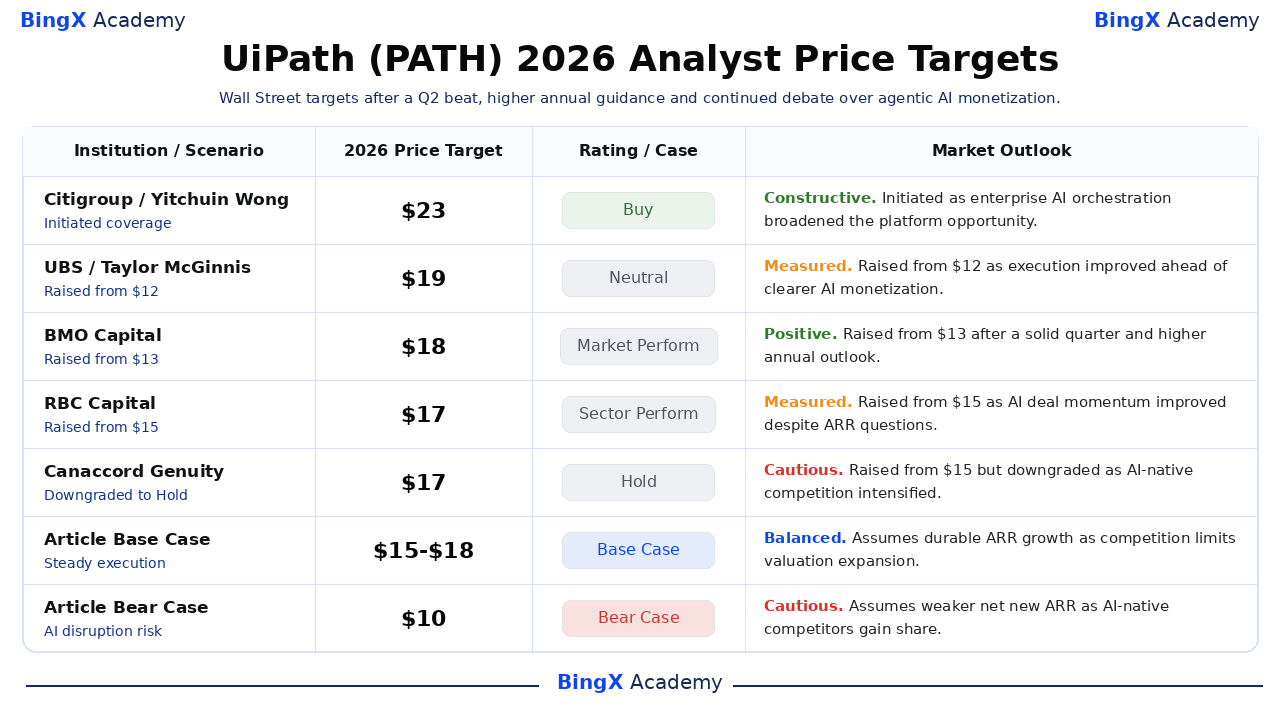
Действия аналитиков после Q2 показывают широкий диапазон интерпретаций. Citigroup инициировал на "Покупать" с целью $23, в то время как Canaccord повысил свою цель до $17 и понизил акции до "Держать". Группа признает улучшенное исполнение, но остается разделенной по темпам и защищаемости монетизации агентного ИИ.
|
Институт |
Целевая цена на 2026 |
Рейтинг |
Рыночный прогноз |
|
Citigroup |
$23 |
Покупать |
Конструктивно. 8 сентября: инициировал, поскольку оркестрация корпоративного ИИ расширила возможности платформы. |
|
UBS |
$19 |
Нейтральная |
Измеренно. 31 августа: повысил с $12, поскольку исполнение улучшилось впереди более четкой монетизации ИИ. |
|
BMO Capital |
$18 |
Рыночная эффективность |
Положительно. 4 сентября: повысил с $13 после солидного квартала и более высокого годового прогноза. |
|
RBC Capital |
$17 |
Секторная эффективность |
Измеренно. 4 сентября: повысил с $15, поскольку импульс сделок с ИИ улучшился несмотря на вопросы ARR. |
|
Canaccord Genuity |
$17 |
Держать |
Осторожно. 4 сентября: повысил с $15, но понизил, поскольку конкуренция ИИ-нативных усилилась. |
|
Базовый сценарий статьи |
$15-$18 |
Базовый сценарий |
Сбалансированно. Предполагает устойчивый рост ARR, поскольку конкуренция ограничивает расширение оценки. |
|
Медвежий сценарий статьи |
$10 |
Медвежий сценарий |
Осторожно. Предполагает более слабый чистый новый ARR, поскольку ИИ-нативные конкуренты набирают долю. |
Как торговать акциями UiPath (PATH) на BingX
Торгуйте принятием агентного ИИ UiPath, ростом повторяющихся доходов и прогнозом маржи, используя BingX TradFi и инструменты BingX AI. Поскольку PATH может резко реагировать на доходы, объявления продуктов и конкурентные разработки, определите как тезис, так и лимит убытков перед входом в позицию.
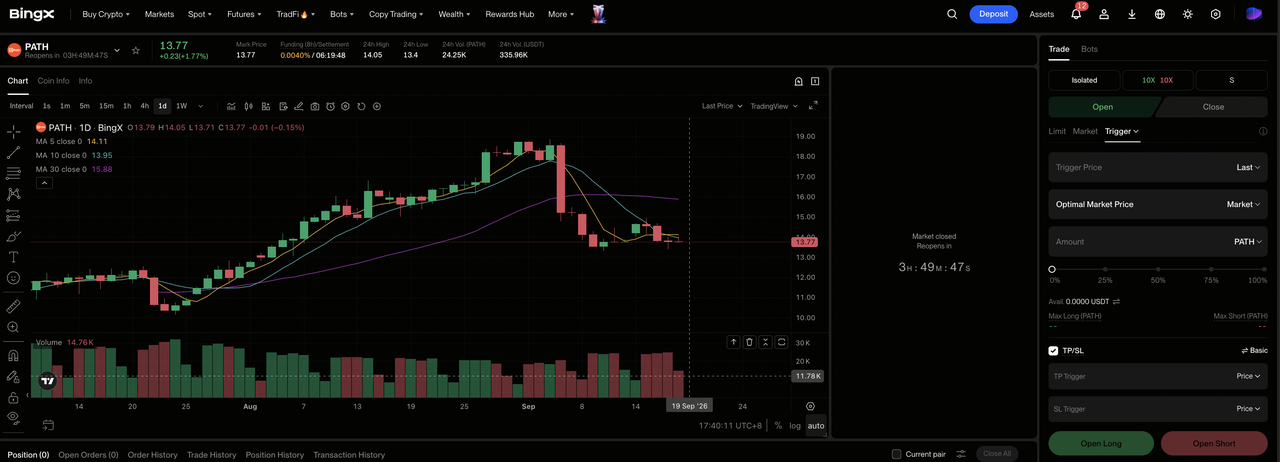
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели биржи BingX.
Шаг 2: Выберите UiPath (PATH). Найдите и выберите контракт бессрочных фьючерсов PATH-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если конверсия агентных сделок ускоряется и маржа остается твердой. Выберите "Открыть шорт", если ИИ-нативная конкуренция замедляет ARR или прогноз слабеет.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Примерно 16% падение после доходов показывает, почему важно консервативное кредитное плечо.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (ТП/СЛ) до или сразу после входа в сделку. Следите за чистым новым ARR, retention, прогнозом и запусками конкурентных продуктов.
Топ-5 рисков, на которые стоит обратить внимание инвесторам UiPath в 2026 году
UiPath улучшил рентабельность, в то время как его рынок автоматизации быстро меняется. Эти риски могут замедлить повторяющиеся доходы, ослабить retention и оказать давление на оценку даже если доходы остаются положительными.
- ИИ-нативные конкуренты могут замедлить рост новых клиентов: Облачные и программные поставщики могут встраивать автоматизацию непосредственно в свои платформы. Это может сократить новые развертывания UiPath, увеличить скидки и ослабить долгосрочное retention.
- Чистый новый ARR может остаться слишком низким: Q2 добавил $37 млн чистого нового ARR. Если добавления не ускорятся, будущая видимость доходов может ослабнуть, а цель ARR на конец года станет труднее достичь.
- Крупные сделки могут сдвигаться между кварталами: Проекты корпоративной автоматизации часто требуют длительных одобрений. Отложенные решения могут перенести ARR и выручку в более поздние периоды даже когда торговый пайплайн остается активным.
- Изменения в руководстве могут создать риск исполнения: Изменения в финансах и операциях добавляют новую подотчетность во время крупного перехода продукта. Нарушение в продажах, финансах или доставке может замедлить конверсию, поскольку клиенты оценивают агентные продукты UiPath.
- Более низкий мультипликатор оценки может ограничить рост: Более медленный рост или более высокие процентные ставки могут снизить мультипликатор, который платят инвесторы, даже если UiPath остается прибыльным. Более сильный рост ARR и спрос новых клиентов были бы нужны для компенсации этого давления.
Заключительные мысли: стоит ли инвестировать в UiPath в 2026 году?
Q2 UiPath показал более здоровый операционный бизнес с превышением выручки на $12,4 млн, 12% ростом ARR, положительной GAAP операционной прибылью и более высоким годовым прогнозом. Акция все еще нуждается в доказательствах того, что агентные продукты могут увеличить чистый новый ARR, а не просто защитить установленную базу. Инвесторы должны наблюдать за добавлениями ARR, retention, участием ИИ в крупных сделках и операционной маржой вместе, поскольку рост без монетизации или маржа без нового спроса оставили бы тезис неполным.
Консервативная рамка решения искала бы рост чистого нового ARR выше $37 млн, retention около 109% и отслеживание годовой неGAAP операционной прибыли к $445 млн. Соответствие всем трем тестам поддержало бы базовый или бычий сценарий. Более медленный рост повторяющихся доходов, более слабое retention или доказательства того, что встроенные ИИ-инструменты вытесняют UiPath, благоприятствовали бы медвежьему сценарию несмотря на текущую рентабельность.
Напоминание о риске: Связанные с акциями бессрочные фьючерсы включают кредитное плечо и могут увеличить убытки. Цели аналитиков и сценарии статьи являются условными контрольными точками, а не гарантиями.
Связанное чтение
- Прогноз цены Adobe (ADBE) на 2026: может ли монетизация ИИ подтолкнуть ADBE к $520?
- Прогноз цены AppLovin (APP) на 2026: может ли рост AXON подтолкнуть APP к $600?
- Прогноз цены Figma (FIG) на 2026: $36.00 стартовая площадка ИИ или переоцененная ловушка после IPO?
- Прогноз цены CrowdStrike (CRWD) на 2026: могут ли ИИ-безопасность и Falcon Flex подтолкнуть CRWD к $280?
- Прогноз цены Arm Holdings (ARM) на 2026: может ли спрос на вычисления ИИ подтолкнуть ARM к $350?
