
SLB (SLB) — это глобальная энергетическо-технологическая компания, предоставляющая услуги по характеристике пластов, бурению, заканчиванию скважин, производственным системам, цифровому программному обеспечению и интегрированным услугам. Международная и морская деятельность остается центральной для бизнеса, в то время как ChampionX, SLB OneSubsea, Digital и решения для дата-центров расширяют структуру доходов. Эта диверсификация создает новые пути роста, хотя результаты по-прежнему зависят от расходов производителей, регионального доступа, сроков проектов и исполнения интеграции.
Последний квартал показал улучшение последовательного импульса на фоне более слабой прибыльности в годовом сравнении. Выручка SLB за Q2 2026 достигла $8,972 миллиарда, увеличившись на 3% последовательно и на 5% в годовом выражении, в то время как скорректированная EPS $0,55 превысила консенсус $0,51. Скорректированная маржа EBITDA расширилась на 83 базисных пункта последовательно до 21,2%, хотя EBITDA осталась на 7% ниже предыдущего года. Инвестиционный случай зависит от преобразования географической и портфельной широты в более высокий денежный поток.
Прогноз акций SLB на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай роста международного, цифрового и дата-центрового направлений: Морская активность, интеграция ChampionX, 18% рост Digital и планируемое приобретение Kelvion могли бы расширить базу доходов SLB и подтолкнуть акции к $75.
- Случай нарушения и распределения капитала: Прерывания на Ближнем Востоке, более низкая базовая выручка исключая ChampionX и исполнение приобретения за $4,1 миллиарда могли бы ослабить маржу и потянуть акции к $45.
Это руководство разбирает прогноз акций SLB, ценовые сценарии 2026, ключевые риски и прогнозы аналитиков, основываясь на выпуске финансовых результатов SLB за Q2 2026 от 24 июля, квартальной отчетности и рыночных данных до 15 сентября, плюс как торговать фьючерсами на акции SLB на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам SLB в сентябре 2026
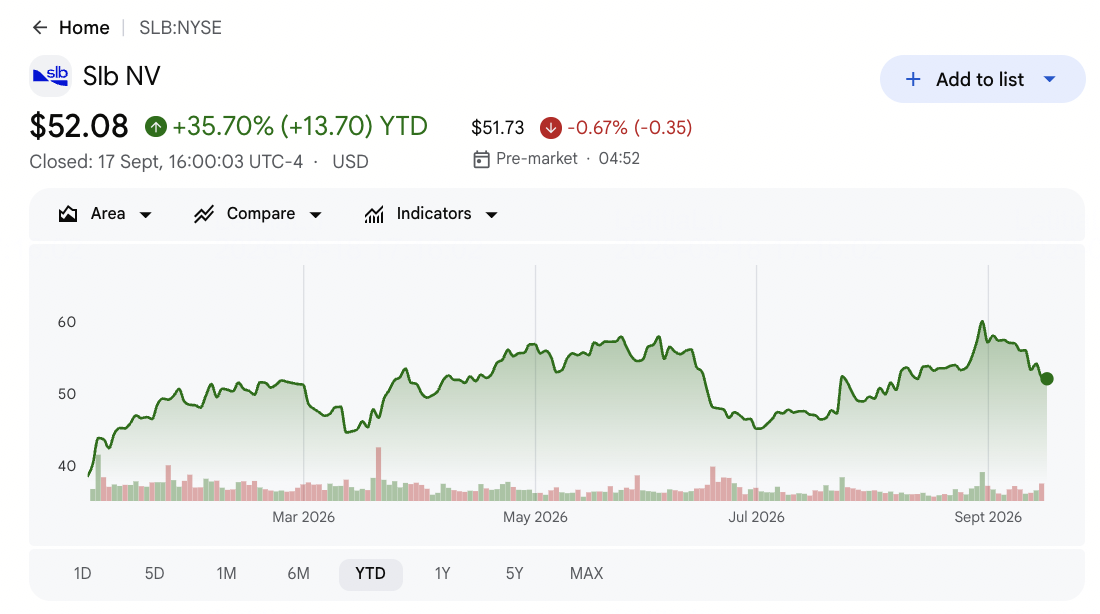
- SLB закрылась на $52,08 17 сентября и выросла на 35,70% с начала года: Акции остались примерно на 10% ниже 52-недельного максимума $60,46. Ралли отражает более сильные настроения в энергетике и надежды на диверсификацию, хотя диапазон целей аналитиков $61-$72 оставляет меньше потенциала роста после движения с начала года.
- Выручка за Q2 достигла $8,972 миллиарда и превысила консенсус примерно на $302 миллиона: Выручка выросла на 3% последовательно и на 5% в годовом выражении. ChampionX внесла $870 миллионов, в то время как органическая выручка упала на 5%, показывая, что рост за счет приобретений все еще маскирует более мягкую базовую активность.
- Скорректированная EPS $0,55 превысила консенсус на $0,04: Скорректированная EBITDA достигла $1,899 миллиарда, а маржа улучшилась на 83 базисных пункта последовательно до 21,2%. EPS все еще упала на 26% в годовом выражении, показывая, что прибыльность не полностью восстановилась.
- Выручка Digital выросла на 18% до $697 миллионов: Международные продажи Digital увеличились на 14%, в то время как выручка североамериканских решений для дата-центров выросла на 80%. Эти бизнесы добавляют менее чувствительный к товарам рост, хотя они остаются намного меньше основных нефтяных операций SLB.
- Сделка с Kelvion за $4,1 миллиарда нацелена на $4,5-$5,0 миллиардов выручки дата-центров к 2028 году: Транзакция включает $3,4 миллиарда наличными и около $700 миллионов принятого долга. SLB ожидает $700-$800 миллионов совместной скорректированной EBITDA к 2028 году, делая интеграцию и доходность ключевыми тестами.
Что такое SLB (SLB)?
SLB — одна из крупнейших в мире компаний энергетических услуг и технологий. Она поставляет инструменты, оборудование, программное обеспечение и экспертизу, используемые для характеризации пластов, строительства скважин, завершения и стимулирования добычи, управления подводными разработками и оптимизации добывающих активов. Клиенты включают национальные нефтяные компании, международных производителей и независимые компании в более чем 100 странах. Выручка зависит от капитальных расходов клиентов, наград за морские проекты, поставок оборудования и операционного доступа в основных добывающих регионах.
Долгосрочное направление SLB сочетает лидерство в основных нефтяных операциях с цифровыми, производственными и инфраструктурными бизнесами. ChampionX добавляет производственные химикаты и искусственный подъем, SLB OneSubsea расширяет подводное присутствие, а платформа Delfi и отношения с NVIDIA поддерживают промышленные рабочие процессы ИИ. Планируемая покупка Kelvion добавляет охлаждающее и теплопередающее оборудование к решениям для дата-центров и более чем удваивает возможность выручки SLB на гигаватт поставленной мощности. Стратегия может диверсифицировать денежный поток, хотя она добавляет интеграционный риск и риск распределения капитала.
Читать далее: Нефтяные акции против акций природного газа против энергетических ETF в 2026 году: какая инвестиция лучше?
Обзор доходов SLB (SLB) Q2 2026: выручка, EPS и международное восстановление
SLB показала выручку Q2 $8,972 миллиарда против ожидаемых $8,67 миллиарда, скорректированную EPS $0,55 против ожидаемых $0,51, скорректированную EBITDA $1,899 миллиарда и операционный денежный поток $1,36 миллиарда. Выручка Digital выросла на 18% до $697 миллионов, выручка Северной Америки выросла на 36% до $2,244 миллиарда, а руководство дало прогноз роста выручки Q3 на 3%-4% последовательно. Квартал улучшился последовательно, хотя органическая выручка и доходы в годовом выражении остались под давлением.
Читать далее: SLB (SLB) Обзор доходов Q2 FY2026: превышение выручки в $8,97 млрд вызывает ралли цены на 11,01%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Превышение |
|
Выручка Q2 2026 |
$8,67 млрд консенсус |
$8,972 млрд |
Превысила. Примерно на $302 млн выше консенсуса и рост на 5% г/г. |
|
Скорректированная разводненная EPS Q2 |
$0,51 консенсус |
$0,55 |
Превысила. На $0,04 выше консенсуса, хотя снижение на 26% г/г. |
|
Разводненная EPS по GAAP Q2 |
$0,74 год назад |
$0,52 |
Снизилась. Снижение на 30% г/г и рост на 4% последовательно. |
|
Скорректированная EBITDA Q2 |
$2,051 млрд год назад |
$1,899 млрд |
Смешанно. Снижение на 7% г/г и рост на 7% последовательно. |
|
Маржа скорректированной EBITDA Q2 |
20,3% в Q1 2026 |
21,20% |
Расширилась. Увеличилась на 83 б.п. последовательно. |
|
Операционный денежный поток Q2 |
— |
$1,36 млрд |
Положительно. Поддержал свободный денежный поток $716 млн. |
|
Выручка Digital Q2 |
$591 млн год назад |
$697 млн |
Выросла. Увеличилась на 18% г/г и 9% последовательно. |
|
Выручка Северной Америки Q2 |
$1,655 млрд год назад |
$2,244 млрд |
Выросла. Увеличилась на 36% г/г при поддержке ChampionX. |
|
Прогноз выручки Q3 2026 |
Фактическая Q2 $8,972 млрд |
Рост на 3%-4% последовательно |
Прогноз. Подразумевает примерно $9,24-$9,33 млрд. |
- Выручка $8,972 миллиарда превысила консенсус примерно на $302 миллиона: Северная Америка увеличилась на 4% последовательно, Латинская Америка выросла на 12%, а Европа и Африка продвинулись на 6%. Эти прибыли более чем компенсировали 4% снижение выручки Ближнего Востока и Азии.
- Скорректированная EPS $0,55 превысила консенсус на $0,04: Показатель вырос на 6% последовательно, но снизился на 26% в годовом выражении. Сравнение показывает улучшающееся краткосрочное исполнение без полного восстановления доходной мощности, конвертации денежных средств или структуры маржи предыдущего года.
- Маржа скорректированной EBITDA расширилась на 83 базисных пункта до 21,2%: Скорректированная EBITDA увеличилась на 7% последовательно до $1,899 миллиарда. Маржа осталась на 284 базисных пункта ниже предыдущего года, оставляя больше восстановления необходимым, прежде чем акция сможет полагаться на операционный рычаг.
- Операционный денежный поток достиг $1,36 миллиарда, а свободный денежный поток достиг $716 миллионов: Генерация денежных средств улучшилась по мере усиления активности и сборов. Более высокий свободный денежный поток во второй половине года важен, поскольку дивиденды, обратный выкуп и транзакция Kelvion конкурируют за капитал.
- Прогноз выручки Q3 предусматривает рост на 3%-4% последовательно: Диапазон подразумевает примерно $9,24-$9,33 миллиарда, с обсуждаемыми на звонке дополнительными 75 базисными пунктами расширения маржи скорректированной EBITDA. Исполнение поддержало бы восстановление, несмотря на нерешенное нарушение на Ближнем Востоке.
Инвестиционный прогноз SLB (SLB) на 2026: бычий случай $75 против медвежьего случая $45
Прогноз SLB на 2026 зависит от того, смогут ли более сильная международная активность, интеграция ChampionX и более быстрый рост Digital и дата-центров компенсировать региональные нарушения и более слабую органическую выручку. Сделка Kelvion добавляет еще один путь роста, хотя интеграция и доходность денежных средств остаются ключевыми тестами.
Бычий случай: сильный международный рост толкает SLB к $75
Бычий случай предполагает, что Латинская Америка, Европа, Африка и морская активность продолжают компенсировать нарушения на Ближнем Востоке. Синергии ChampionX улучшают экономику производственных систем, Digital продолжает расти двузначными темпами, а Kelvion дает решениям для дата-центров заслуживающий доверия путь к $4,5-$5,0 миллиардам выручки к 2028 году.
Движение к $75 потребовало бы выручки Q3 около $9,33 миллиарда, примерно 75 базисных пунктов последовательного расширения маржи EBITDA и более сильного свободного денежного потока во второй половине года. Доказательство того, что Kelvion может достичь $700-$800 миллионов скорректированной EBITDA к 2028 году без ослабления доходности акционеров, усилило бы случай.
Базовый случай: устойчивый международный рост удерживает SLB между $58 и $68
Базовый случай предполагает, что основная международная активность остается устойчивой, а ChampionX поддерживает рост в Северной Америке, в то время как восстановление на Ближнем Востоке остается неравномерным. Выручка Digital и дата-центров расширяется, хотя интеграционные затраты и инвестиции Kelvion не позволяют денежному потоку расти так же быстро, как выручке.
В этом сценарии SLB могла бы торговаться в основном между $58 и $68. Последовательный рост выручки на 3%-4%, улучшающаяся маржа EBITDA и свободный денежный поток выше $1 миллиарда в более сильном квартале поддержали бы диапазон. Снижение органической выручки или более медленный прогресс интеграции ограничили бы верхний конец.
Медвежий случай: более слабые расходы на энергию тянут SLB к $45
Медвежий случай предполагает, что нарушения на Ближнем Востоке продолжаются, в то время как более низкие цены на товары снижают расходы производителей в других местах. ChampionX и Kelvion добавляют долг, интеграционные затраты и требования к исполнению, прежде чем ожидаемые синергии полностью достигнут доходов.
Движение к $45 стало бы более вероятным, если выручка Q3 не достигнет прогноза, маржа EBITDA упадет ниже 20% или свободный денежный поток ослабнет, несмотря на более высокие отчетные продажи. Более низкие расходы клиентов и более слабый оценочный мультипликатор добавили бы дальнейшее давление.
Прогнозы цен акций SLB на 2026 от аналитиков Уолл-стрит
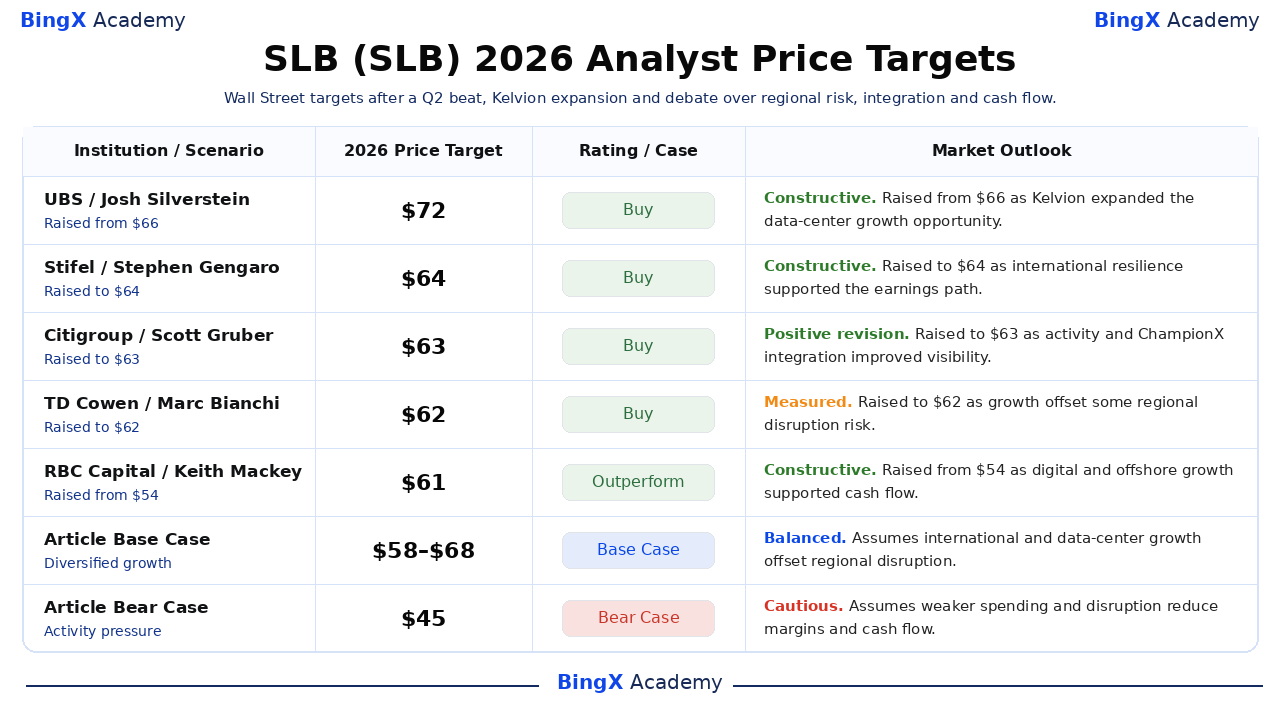
Уолл-стрит остается конструктивной в отношении международного, цифрового и производственного портфеля SLB, а Kelvion поднял потолок для экспозиции дата-центров. Эти датированные цели являются сторонними справочными точками, а не обещаниями цен. Строки Базового и Медвежьего случаев являются редакционными сценариями BingX Academy.
|
Учреждение / Сценарий |
Ценовая цель 2026 |
Рейтинг / Случай |
Прогноз рынка |
|
UBS / Джош Сильверстайн |
$72 |
Покупать |
Конструктивно. 1 сентября: повышен с $66, поскольку Kelvion расширил возможности роста дата-центров. |
|
Stifel / Стивен Дженгаро |
$64 |
Покупать |
Конструктивно. 18 июня: повышен до $64, поскольку международная устойчивость поддержала путь доходов. |
|
Citigroup / Скотт Грубер |
$63 |
Покупать |
Положительная корректировка. 1 июля: повышен до $63, поскольку активность и интеграция ChampionX улучшили видимость. |
|
TD Cowen / Марк Бьянки |
$62 |
Покупать |
Размеренно. 1 июля: повышен до $62, поскольку рост компенсировал некоторые региональные риски нарушений. |
|
RBC Capital / Кит Макки |
$61 |
Превосходить |
Конструктивно. 16 июня: повышен с $54, поскольку рост цифровых и морских направлений поддержал денежный поток. |
|
Базовый случай статьи |
$58–$68 |
Базовый случай |
Сбалансированно. Предполагает, что международный рост и рост дата-центров компенсируют региональные нарушения. |
|
Медвежий случай статьи |
$45 |
Медвежий случай |
Осторожно. Предполагает, что более слабые расходы и нарушения снижают маржу и денежный поток. |
Как торговать акциями SLB (SLB) на BingX
Торгуйте прогнозами международной активности, ChampionX и дата-центров SLB, используя BingX TradFi и инструменты BingX AI. Поскольку SLB может резко реагировать на цены на нефть, региональные конфликты, доходы и приобретения, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
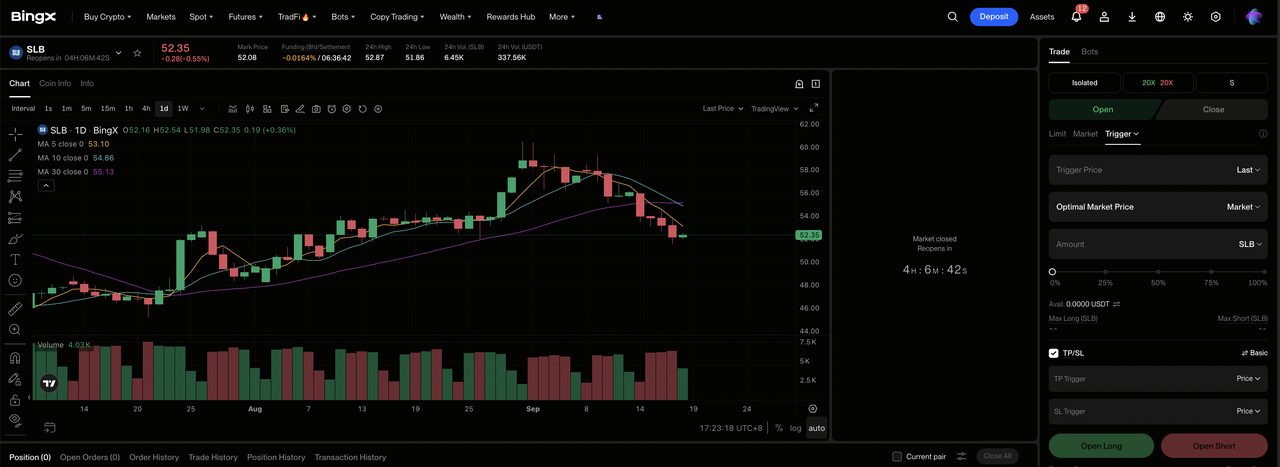
Шаг 1: Получить доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите SLB (SLB). Найдите и выберите контракт бессрочных фьючерсов SLB-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если международный рост и восстановление маржи поддерживают бычий случай. Выберите Открыть шорт, если нарушения или более слабые расходы снижают ожидаемый денежный поток.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Прирост с начала года 41,22% показывает, почему важны консервативное кредитное плечо и четкое определение размера позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. SLB может быстро реагировать на цены товаров, доступ к месторождениям, прогнозы и развития приобретений.
Топ-5 рисков для инвесторов SLB в 2026 году
Стоимость SLB зависит от активности клиентов, регионального исполнения, маржи и распределения капитала. Эти риски могут повлиять на свободный денежный поток и оценку, присваиваемую акции.
- Нарушения на Ближнем Востоке могут снизить высокоценную активность: Выручка Ближнего Востока и Азии упала на 14% в годовом выражении до $2,572 миллиарда. Продолжающиеся ограничения на мобилизацию или операции клиентов могли бы давить на выручку до корректировки затрат.
- Рост за счет приобретений может скрывать более слабый органический спрос: Отчетная выручка выросла на 5%, в то время как выручка исключая ChampionX снизилась на 5%. Если базовая активность остается мягкой, больше доходного случая будет зависеть от синергий приобретений.
- Kelvion добавляет значительный риск распределения капитала: SLB заплатит $3,4 миллиарда наличными и примет около $700 миллионов долга. Задержки интеграции или более слабый спрос дата-центров могли бы снизить доходность и ограничить обратный выкуп.
- Расходы клиентов все еще зависят от цен товаров: Более низкие цены на нефть или более слабая экономика проектов могут задержать награды за бурение и добычу. Более низкое использование давило бы на маржу и денежный поток, даже если Digital продолжает расти.
- Более широкий портфель увеличивает сложность исполнения: ChampionX, OneSubsea, Digital и решения для дата-центров обслуживают разных клиентов и требуют разных операционных возможностей. Слабые перекрестные продажи или перерасход затрат могли бы снизить ожидаемые от диверсификации преимущества маржи.
Заключительные мысли: стоит ли инвестировать в SLB в 2026 году?
SLB входит в конец 2026 года с улучшающимся последовательным импульсом. Выручка превысила консенсус примерно на $302 миллиона, маржа скорректированной EBITDA расширилась на 83 базисных пункта, а прогноз Q3 указывает на еще один шаг выше. ChampionX, Digital и Kelvion также создают пути роста за пределами обычной буровой активности, хотя органическая выручка снизилась на 5%, а скорректированная EPS в годовом выражении осталась на 26% ниже.
Бычий случай поддерживает $75, если международное восстановление, расширение маржи и интеграция дата-центров укрепят свободный денежный поток. Медвежий случай указывает на $45, если региональные нарушения, более слабые бюджеты или исполнение приобретений давят на оценки. Консервативные трейдеры могут подождать детали выручки Q3, маржи EBITDA, свободного денежного потока и финансирования Kelvion перед увеличением экспозиции.
Напоминание о риске: Торговля и инвестиции в акции, такие как SLB, включают высокий риск потери капитала. Цены товаров, геополитические события, промахи доходов, риск приобретений, изменения оценки и рычаговая торговля могут производить быстрые потери. Проводите независимое исследование перед распределением капитала.
Связанное чтение
- Нефтяные акции против акций природного газа против энергетических ETF в 2026 году: какая инвестиция лучше?
- Топ акции дата-центров ИИ для покупки в 2026 году: облако, серверы и вычислительная инфраструктура ИИ
- Топ энергетические акции ИИ для покупки в 2026 году: ядерная энергия, газ, топливные элементы и энергетическое строительство ИИ
- Топ энергетические акции и ETF для покупки в 2026 году: энергетический кризис ИИ встречает геополитическую волатильность
- Прогноз цены Bloom Energy (BE) на 2026: может ли энергия дата-центров ИИ толкнуть BE к $350?
- Прогноз цены NVIDIA (NVDA) на 2026: может ли рост инфраструктуры ИИ привести NVDA к $420?
