

Red Cat Holdings (RCAT) разрабатывает американские дроны и автономные системы для оборонных, национальной безопасности и общественной безопасности клиентов. Teal Drones и FlightWave Aerospace поставляют тактические летательные аппараты, возглавляемые Black Widow и Edge 130, в то время как Blue Ops расширяет платформу в беспилотные надводные суда. Эта стратегия для всех доменов расширяет адресуемый рынок, но оставляет RCAT чувствительной к срокам государственных контрактов, выполнению производства и операционным убыткам.
RCAT Q2 показал быстрый рост с небольшой базы с еще неопределенной прибыльностью. Выручка достигла $20,19 миллионов, что на 527% больше по сравнению с прошлым годом, но на $2,39 миллиона ниже консенсуса, в то время как валовая маржа улучшилась до 16,1% с 11,6%. Руководство подтвердило выручку 2026 года в размере от $150 до $180 миллионов, что означает, что рост поставок во втором полугодии должен быть намного больше, чем в первом.
Прогноз акций RCAT на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай конверсии программы и производственного масштаба: поставки Black Widow, спрос союзников и морские контракты конвертируют бэклог в поставки, в то время как более высокая утилизация фабрики перемещает валовую маржу в диапазон от 25% до 30%.
- Случай задержки контрактов и финансирования: решения о закупках сдвигаются вправо, производственные затраты остаются высокими, а операционные убытки потребляют денежные средства до достижения годовой выручки в размере от $150 до $180 миллионов.
Это руководство разбирает прогноз акций RCAT, ценовые сценарии на 2026 год, ключевые риски и перспективы аналитиков, опираясь на отчет Q2 Red Cat от 6 августа 2026 года, квартальную отчетность и рыночные данные до 24 сентября.
Топ-5 вещей, которые инвесторам Red Cat нужно знать в сентябре 2026 года
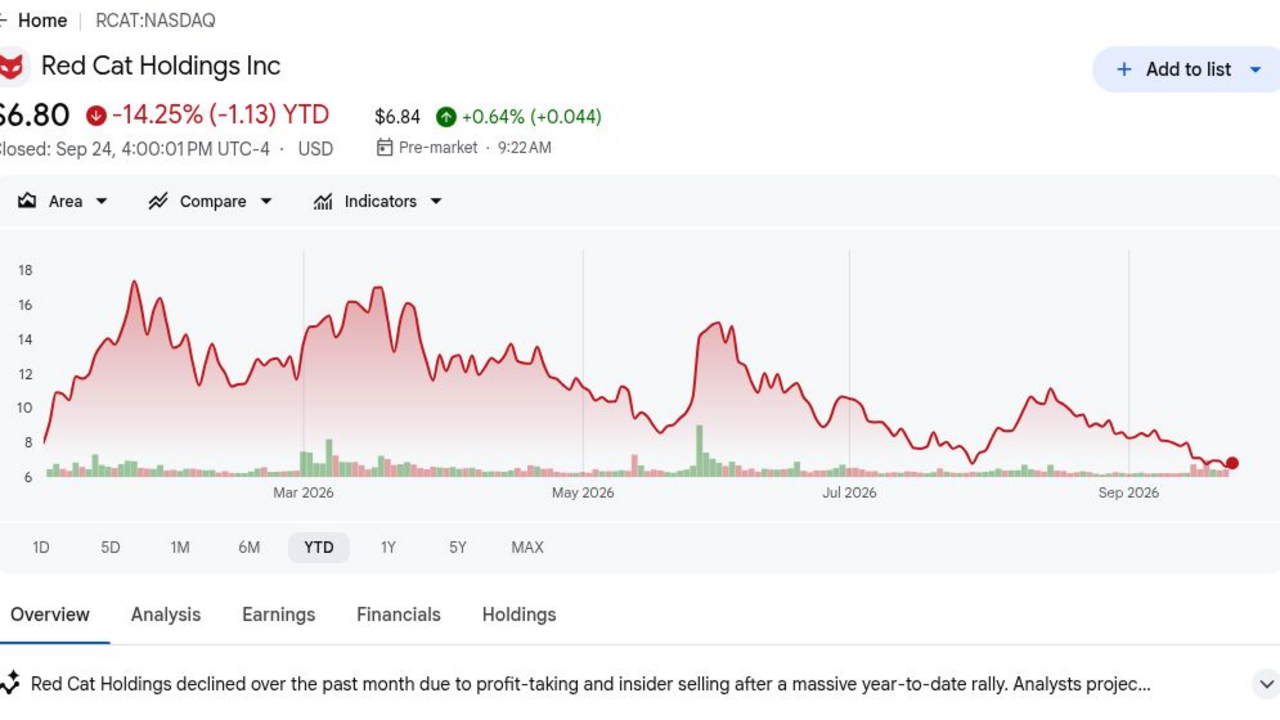
- Закрытие на $6,80 оставило RCAT на 14,25% ниже за год: Референсная цена на 24 сентября была на 64% ниже 52-недельного максимума в $18,78. Просадка показывает, что инвесторы дисконтировали более медленную конверсию контрактов, даже несмотря на то, что консенсусная цель в $16,50 оставалась более чем в два раза выше закрытия.
- $20,19 миллиона выручки Q2 увеличились на 527%: Продажи выросли с $3,2 миллиона годом ранее, но не достигли консенсуса в $22,58 миллиона на $2,39 миллиона. Комбинация подтверждает сильное масштабирование и показывает, почему время поставок все еще важно для квартальных результатов.
- 16,1% валовая маржа улучшилась на 4,5 процентных пункта: Валовая прибыль достигла $3,3 миллиона против $0,4 миллиона годом ранее, и маржа выросла с 12,7% в Q1. Лучшее поглощение накладных расходов поддерживает модель, хотя уровень остается ниже зрелых оборонных поставщиков.
- $150-180 миллионов годовой выручки остается целью: Консенсус составлял около $155,05 миллионов, в пределах диапазона руководства. Достижение даже нижней границы требует крутого роста во втором полугодии, делая производство Black Widow и морские поставки центральным тестом на исполнение.
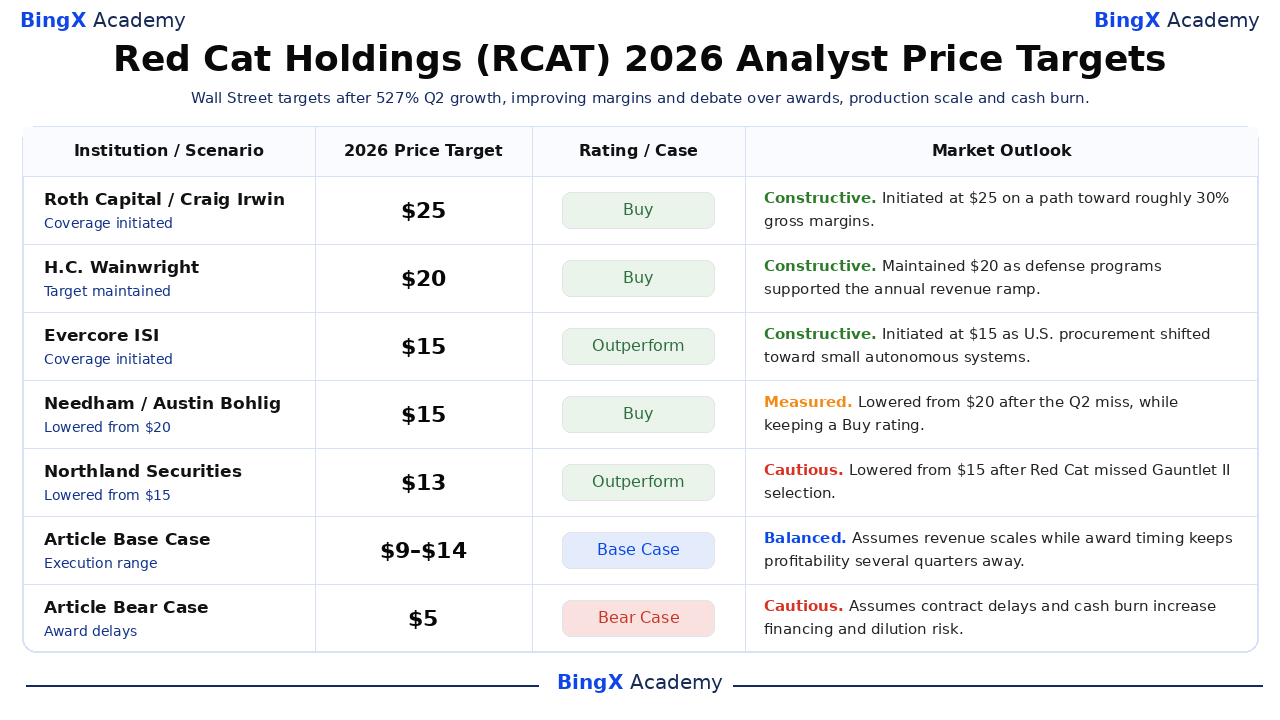
- Цели аналитиков от $25 до $9 показывают необычно широкое расхождение: Цель Roth Capital в $25 предполагает путь к 30% валовым маржам, в то время как цель Piper Sandler в $9 ждет более подтвержденных контрактов. Разрыв в $16 отражает, как результаты закупок могут быстро изменить как оценки, так и стоимость.
Что такое Red Cat Holdings (RCAT)?
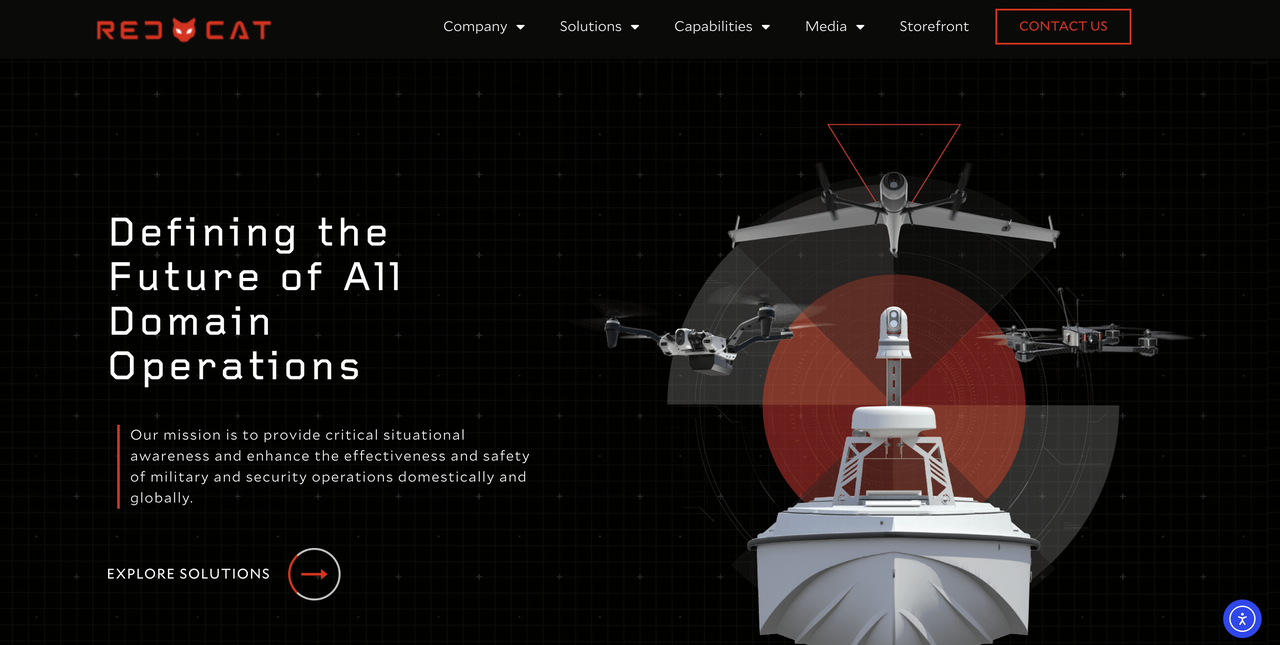
Red Cat - это американская оборонная технологическая компания, сосредоточенная на малых беспилотных летательных аппаратах и автономных робототехнических системах. Teal Drones производит квадрокоптеры Black Widow и Teal 2, FlightWave Aerospace добавляет платформу Edge 130 VTOL длительного действия, а линейка FANG предназначена для миссий от первого лица. Выручка поступает в основном от оборудования, программного обеспечения, аксессуаров и поставок государственных программ. Клиентская база включает военные подразделения США, федеральные агентства, организации общественной безопасности и союзных оборонных покупателей.
Долгосрочный план состоит в том, чтобы создать связанную Семью Систем по воздуху, суше и морю, а не полагаться на один летательный аппарат. Black Widow является основой программы краткосрочной разведки армии США, в то время как Edge 130 расширяет выбор продолжительности и полезной нагрузки. Blue Ops и его партнерство с Havoc расширяют коллективную автономию в беспилотные надводные суда. Red Cat также расширяет внутреннее производство, интегрирует приобретения и развивает производственные отношения внутри страны для международных клиентов, что может увеличить адресуемый спрос, если программы конвертируются в финансируемые заказы.
Обзор отчетности Red Cat Holdings (RCAT) Q2 2026: Рост выручки и улучшение маржи подчеркивают вызов исполнения
Red Cat сообщила о выручке $20,19 миллиона против ожидаемых $22,58 миллиона, убытке по GAAP $0,26 на акцию против консенсусного убытка $0,17, и валовой прибыли $3,3 миллиона. Выручка увеличилась на 527%, валовая маржа достигла 16,1% с 11,6% годом ранее, а денежные средства плюс рыночные ценные бумаги составили $131,9 миллиона. Руководство подтвердило выручку 2026 года в размере от $150 до $180 миллионов, оставляя исполнение сосредоточенным во втором полугодии.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка Q2 2026 |
$22,58M консенсус |
$20,19M |
Не достигла. На $2,39M ниже консенсуса; рост на 527% год к году. |
|
Q2 GAAP разводненная прибыль на акцию |
-$0,17 консенсус |
-$0,26 |
Не достигла. Убыток был на $0,09 больше консенсуса. |
|
Q2 валовая прибыль |
$0,4M годом ранее |
$3,3M |
Улучшилась. Увеличилась на $2,9M с ростом объема. |
|
Q2 валовая маржа |
11,6% годом ранее; 12,7% в Q1 |
16,10% |
Расширилась. Рост на 4,5 пункта год к году и на 3,4 пункта последовательно. |
|
Q2 операционный убыток |
— |
-$27,3M |
Под давлением. Убыток остался больше квартальной выручки. |
|
Денежные средства и рыночные ценные бумаги |
— |
$131,9M |
Финансируется. Баланс поддерживает производство и интеграционные расходы. |
|
Цель выручки на финансовый год 2026 |
$155,05M консенсус |
$150M–$180M |
Подтверждена. Нижняя граница остается близкой к консенсусу. |
- $20,19 миллиона выручки выросли на 527%, но не достигли цели на $2,39 миллиона: Продажи увеличились с $3,2 миллиона годом ранее, поскольку оборонные поставки расширились. Промах показывает, что один рост не устраняет риск времени, поскольку несколько дат приемки или поставки могут сдвинуть квартальную выручку.
- Убыток $0,26 по GAAP на акцию был на $0,09 больше консенсуса: Операционный убыток достиг $27,3 миллиона, превысив отчетную квартальную выручку. Red Cat поэтому нуждается в большем, чем просто рост продаж, поскольку утилизация фабрики и операционные расходы должны улучшиться вместе, прежде чем масштаб создаст прибыль на акцию.
- $3,3 миллиона валовой прибыли увеличились на $2,9 миллиона: Валовая маржа выросла до 16,1% с 11,6% годом ранее и 12,7% в Q1. Последовательный прогресс поддерживает производственный тезис руководства, хотя еще девять-четырнадцать пунктов необходимы для приближения к долгосрочному диапазону 25%-30%.
- $131,9 миллиона ликвидности обеспечивает производственный запас: Денежные средства и рыночные ценные бумаги снижают немедленное давление финансирования, поскольку Red Cat интегрирует FlightWave и расширяет мощности. Баланс важен, поскольку компания должна финансировать инвентарь и труд до того, как крупные государственные поставки трансформируются в клиентские деньги.
- $150-180 миллионов годовой выручки было подтверждено: Нижняя граница находится рядом с консенсусом $155,05 миллионов, но результаты первого полугодия оставляют большую часть продаж на более поздние кварталы. Инвесторам нужны доказательства того, что контрактные программы движутся через производство, а не остаются возможностями долгосрочного пайплайна.
Инвестиционный прогноз Red Cat Holdings (RCAT) на 2026: Бычий сценарий $18 против медвежьего сценария $5
Прогноз Red Cat на 2026 год зависит от того, сможет ли быстрый рост выручки трансформироваться в последовательные поставки дронов, более сильные маржи и меньшие операционные убытки. Потенциал роста исходит от конверсии программ и расширения оборонного спроса, в то время как время контрактов, выполнение производства и использование денежных средств остаются основными рисками.
Бычий сценарий: Рост программ дронов толкает RCAT к $18
Бычий сценарий предполагает, что производство Black Widow, международный спрос на малые дроны и морские программы создают более сильный ритм поставок. Выручка Q2 увеличилась на 527%, а валовая маржа достигла 16,1%, показывая, что больший объем может улучшить производственную эффективность с низкой базы.
Движение к $18 потребует годовой выручки около верхней границы $180 миллионов, валовой маржи, приближающейся к 25%, и финансируемых контрактов, продлевающихся до 2027 года. Операционные убытки также должны сузиться с $27,3 миллиона, чтобы более высокие продажи трансформировались в более сильную экономику на акцию.
Базовый сценарий: Стабильные поставки держат RCAT между $9 и $14
Базовый сценарий предполагает, что выручка быстро растет по мере расширения поставок Black Widow и Edge 130, хотя графики приемки клиентов остаются неравномерными. Валовая маржа улучшается выше 20%, но производственные инвестиции и разработка Blue Ops держат компанию нерентабельной до конца года.
RCAT может торговаться в основном между $9 и $14, если выручка достигнет нижней границы $150 миллионов, а денежные средства останутся выше $100 миллионов. Последовательные квартальные поставки будут поддерживать диапазон, в то время как пропущенные контракты или маржи ниже 15% ослабят его.
Медвежий сценарий: Медленные заказы тянут RCAT к $5
Медвежий сценарий предполагает, что решения о закупках переносятся на 2027 год, а производственные мощности работают ниже ожиданий. При квартальном операционном убытке $27,3 миллиона, меньший объем производства снизит поглощение накладных расходов и сделает улучшение валовой маржи 16,1% труднее поддерживать.
Движение к $5 станет более вероятным, если годовая выручка упадет ниже $150 миллионов, валовая маржа вернется к 12%, или денежные средства быстро снизятся с $131,9 миллиона. Дополнительное долевое финансирование снизит стоимость на акцию будущего роста программ.
Прогнозы цены акций RCAT на 2026 год от аналитиков Уолл-стрит
Шесть датированных действий дают диапазон целей от $9 до $25, отражая различные взгляды на конверсию программ и производственный масштаб. Это сторонние референсные точки, а не обещания цены. Финальные строки Base и Bear являются редакционными сценариями BingX Academy и остаются отдельными от исследований Уолл-стрит.
|
Институт / Сценарий |
Ценовая цель 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Roth Capital |
$25 |
Покупка |
Конструктивный. 1 июня: инициирован на пути к примерно 30% валовым маржам при масштабировании объема. |
|
H.C. Wainwright |
$20 |
Покупка |
Конструктивный. 7 августа: поддержал цель, поскольку оборонные программы поддерживают рост выручки. |
|
Evercore ISI |
$15 |
Опережает рынок |
Конструктивный. 31 августа: инициирован, поскольку закупки США сдвинулись к малым автономным системам. |
|
Needham |
$15 |
Покупка |
Умеренный. 7 августа: понизил с $20 после промаха Q2, сохранив рейтинг Покупка. |
|
Northland Securities |
$13 |
Опережает рынок |
Осторожный. 17 сентября: понизил с $15 после того, как Red Cat не прошла отбор Gauntlet II. |
|
Piper Sandler |
$9 |
Нейтральный |
Осторожный. 2 сентября: инициирован в ожидании более подтвержденных военных и государственных контрактов. |
|
Базовый сценарий статьи |
$9–$14 |
Базовый сценарий |
Сбалансированный. Предполагает масштабирование выручки, в то время как время контрактов держит прибыльность на несколько кварталов впереди. |
|
Медвежий сценарий статьи |
$5 |
Медвежий сценарий |
Осторожный. Предполагает задержки контрактов и сжигание денег увеличивает риски финансирования и разводнения. |
Топ-5 рисков для инвесторов Red Cat в 2026 году
Оценка Red Cat зависит от превращения оборонных возможностей в прибыльные поставки. Каждый риск ниже может снизить видимость выручки, денежный запас или стоимость на акцию, присвоенную будущим программам.
- Время контрактов может переместить выручку между годами: Государственные закупки включают тестирование, протесты, бюджеты и вехи принятия. Отложенная программа может переместить большую часть цели $150-180 миллионов на 2027 год без устранения базового спроса.
- Производственный масштаб может не произвести достаточную маржу: Валовая маржа улучшилась до 16,1%, но бизнес все еще сообщил об операционном убытке $27,3 миллиона. Затраты на компоненты, переработка или низкая утилизация могут предотвратить трансформацию объема в прибыльность.
- Концентрация клиентов увеличивает волатильность результатов: Программы обороны США могут составлять крупные индивидуальные заказы. Потеря Gauntlet II уже заставила Northland понизить цель до $13, показывая, как одно решение может снизить оценки на несколько лет.
- Сжигание денег может привести к разводнению: Баланс ликвидности $131,9 миллиона обеспечивает запас, но инвентарь, мощности и приобретения потребляют капитал до поставки. Если убытки остаются на уровне Q2, будущая эмиссия акций может снизить стоимость на акцию.
- Конкуренция может давить на ценообразование и коэффициенты выигрыша: AeroVironment, частные поставщики дронов и появляющиеся компании автономных систем конкурируют за те же бюджеты. Red Cat должна доказать надежность, внутренние поставки и преимущества интегрированного программного обеспечения для защиты как контрактов, так и маржи.
Заключительные мысли: Стоит ли инвестировать в Red Cat в 2026 году?
Red Cat вышла за рамки истории разработки с минимальной выручкой. Продажи Q2 достигли $20,19 миллиона, рост составил 527%, а валовая маржа улучшилась до 16,1%. Центральный инвестиционный вопрос состоит в том, могут ли финансируемые программы поддержать гораздо больший рост второго полугодия, необходимый для годовой цели $150-180 миллионов.
Бычий сценарий к $18 требует конверсии программ, расширения маржи и более узких убытков. Медвежий сценарий к $5 отражает задержки контрактов и риск разводнения. Консервативные трейдеры могут мониторить принятые поставки, валовую маржу, использование операционных денежных средств и ликвидность на конец года вместе, а не рассматривать объявления контрактов как единственное доказательство устойчивых доходов.
Напоминание о рисках: Торговля и инвестирование в акции, такие как RCAT, влечет риск потери капитала. Малые оборонные компании, государственные контракты и левереджированные продукты могут производить быстрые изменения цен. Проводите независимые исследования перед размещением капитала.
Связанное чтение
- Топ оборонных акций для покупки в 2026 году: Прайм-подрядчики, ракеты, дроны, космос и военные действия с использованием ИИ
- Топ космических акций для покупки перед IPO SpaceX
- Прогноз цены Rocket Lab (RKLB) на 2026: Может ли новая ракета и рост обороны толкнуть RKLB к $150?
- Прогноз цены AST SpaceMobile (ASTS) на 2026: Может ли развертывание BlueBird толкнуть ASTS к $120?
- Прогноз цены Planet Labs (PL) на 2026: Может ли оборонный спрос толкнуть PL к $35?
- Прогноз цены Lockheed Martin (LMT) на 2026: Может ли рекордный бэклог толкнуть LMT к $700?
