

Pinterest (PINS) — это платформа визуального поиска и шопинга, где люди планируют покупки, а рекламодатели привлекают их через спонсируемый контент. Широкая аудитория и граф вкусов (Taste Graph) позволяют брендам связывать рекламу с намерениями пользователей, а не с пассивным просмотром. Рекомендации на основе ИИ и кампании Performance+ могут улучшить конверсию, однако Pinterest по-прежнему конкурирует за рекламные бюджеты с гораздо более крупными платформами и должен превращать вовлечённость в повторные расходы.
Последний квартал показал рост аудитории и рекламных доходов на фоне более сдержанного прогноза. Выручка Pinterest за II квартал 2026 года выросла на 18% и составила $1,1797 млрд, ежемесячная активная аудитория достигла 640 млн пользователей, а скорректированный показатель EBITDA вырос до $311,3 млн. Руководство компании дало прогноз по росту выручки в III квартале на уровне 13–15%. Ключевой вопрос — смогут ли улучшенный таргетинг рекламы и инструменты для шопинга поддержать монетизацию и денежный поток по мере замедления темпов роста.
Прогноз акций PINS на 2026 год сосредоточен вокруг двух конкурирующих точек зрения:
- Сценарий монетизации: Улучшенная реклама на основе ИИ, инструменты для шопинга и данные об аудитории повышают отдачу для рекламодателей, поддерживая маржу и восстановление в направлении «бычьего» сценария статьи на уровне $32.
- Сценарий замедления роста: Снижение темпов роста рекламы, неравномерная монетизация на международных рынках и повторяющиеся компенсации акциями ограничивают качество прибыли, делая «медвежий» редакционный сценарий снижения до $18 возможным.
В этом руководстве рассматриваются прогноз акций PINS, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе отчёта Pinterest о прибыли за II квартал от 4 августа, официальных обновлений продуктов и датированных действий аналитиков до 14 октября, а также как торговать фьючерсами на акции PINS на платформе BingX TradFi с обеспечением в USDT.
5 главных вещей, которые инвесторам Pinterest нужно знать в октябре 2026 года
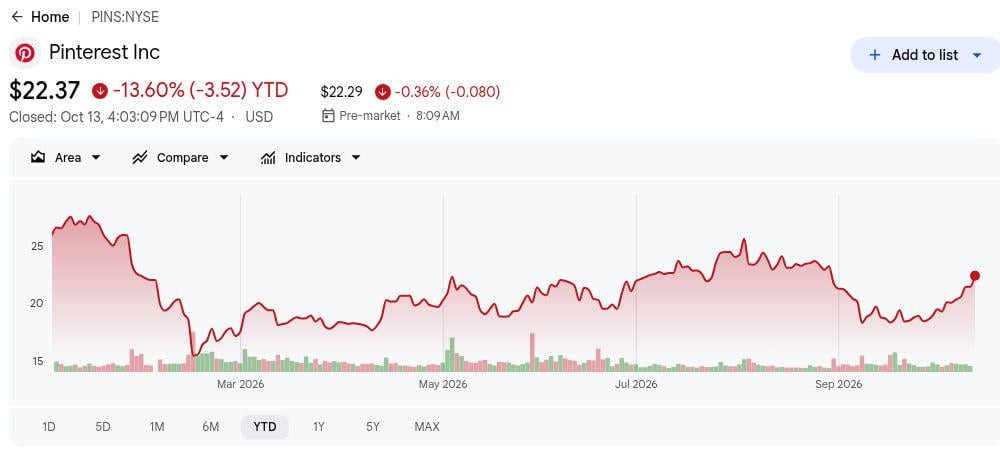
- PINS закрылась на уровне $22,37, снизившись на 13,60% с начала года. Акции отставали от рынка, несмотря на рост выручки за II квартал на 18%. Более низкая оценка может повысить привлекательность, если будущие денежные потоки сохранятся, что делает спрос на рекламу и предстоящие квартальные результаты важными тестами потенциального восстановления.
- Выручка за II квартал в $1,18 млрд превысила прогнозы руководства. Продажи превысили верхнюю границу прогноза в $1,153 млрд на 2,3%, тогда как скорректированный показатель EBITDA в $311,3 млн превзошёл потолок в $276 млн. Эти результаты демонстрируют более эффективное исполнение, а рост в следующем квартале остаётся ключевым перспективным тестом.
- 640 млн пользователей и рост ARPU на 7% усилили монетизацию. Ежемесячная активная аудитория выросла на 11%, а глобальная выручка на пользователя достигла $1,86. Дальнейший рост зависит от превращения международной вовлечённости в рекламные расходы, где уровень монетизации остаётся значительно ниже.
- Прогноз роста выручки в III квартале на 13–15% сигнализирует об умеренном замедлении. Руководство спрогнозировало выручку в диапазоне $1,190–$1,210 млрд и повысило годовой прогноз по скорректированной марже EBITDA с 29% до приблизительно 30%. Повышение эффективности может компенсировать замедление роста, если инвестиции в рекламу и ИИ генерируют прибыльный спрос.
- Выкуп акций на сумму свыше $2 млрд увеличил потенциал роста стоимости на акцию. Pinterest выкупила 111 млн акций с начала года по средней цене $18,17. Продолжение генерации денежных средств может поддержать доходность для акционеров, тогда как переход CFO к Джеймсу Диббо 26 октября создаёт контрольную точку для распределения капитала и инвестиционной дисциплины.
Что такое Pinterest (PINS)?
Pinterest — это платформа визуального поиска и шопинга, базирующаяся в Сан-Франциско, где пользователи изучают идеи, сохраняют товары и планируют покупки в сферах дизайна интерьера, моды, еды и путешествий. Бизнес компании основан преимущественно на цифровой рекламе: бренды платят за спонсируемые размещения, пока пользователи ищут, сохраняют и сравнивают товары. В отличие от традиционных платформ социальных сетей, Pinterest привлекает пользователей в процессе планирования и совершения покупок, предоставляя рекламодателям возможность охватить потребителей с намерением совершить покупку. Рост выручки зависит от расширения аудитории, рекламного спроса и эффективности платформы в преобразовании вовлечённости в продажи.
Pinterest расширяет свои рекламные возможности с помощью Taste Graph, Pinterest Assistant и автоматизации Performance+, которые используют ИИ для улучшения рекомендаций по продуктам, таргетинга и эффективности кампаний. Интеграция с Shopify упрощает рекламу для продавцов, тогда как приобретение tvScientific в феврале 2026 года позволило Pinterest выйти на рынок рекламы для подключённого телевидения. Тестовая кампания с LG показала на 73% больший охват домохозяйств и на 24% больше новых клиентов, демонстрируя потенциал межэкранной рекламы. Эти инициативы направлены на улучшение монетизации, повышение выручки на пользователя и привлечение большего объёма рекламных расходов по мере укрепления позиций Pinterest в сфере визуальной коммерции.
Отчёт Pinterest (PINS) за II квартал 2026 года: сильный рост рекламы на фоне более медленного прогноза на III квартал
Pinterest сообщила о выручке в $1,1797 млрд, увеличившейся на 18% и превысившей верхнюю границу прогноза в $1,153 млрд, с неGAAP разводнённой прибылью на акцию в $0,43 против $0,33 годом ранее. Выручка в США и Канаде выросла на 18% до $880 млн. Скорректированный показатель EBITDA достиг $311,3 млн, однако прогноз выручки на III квартал предполагал замедление роста до 13–15%. Квартал улучшил экономику денежных потоков, не решив вопроса о темпах будущего рекламного спроса.
|
Финансовый показатель |
Прогноз / Консенсус |
Факт / Результат |
Сюрприз |
|
Выручка за II квартал |
Прогноз 1,133–1,153 млрд |
$1,1797 млрд |
Превышение. На $26,7 млн выше верхней границы прогноза; рост на 18% г/г. |
|
Разводнённая прибыль на акцию (неGAAP) |
$0,33 годом ранее |
$0,43 |
Улучшение. Рост на $0,10, или 30%, год к году. |
|
Чистая прибыль / убыток по GAAP |
Прибыль $38,8 млн годом ранее |
Убыток $46,7 млн |
Ухудшение. Изменение на $85,5 млн: из прибыли в убыток. |
|
Ежемесячная активная аудитория |
578 млн годом ранее |
640 млн |
Расширение. Рост на 11% год к году. |
|
Скорректированный показатель EBITDA |
Прогноз 256–276 млн |
$311,3 млн |
Превышение. На $35,3 млн выше верхней границы прогноза; рост на 24% г/г. |
|
Свободный денежный поток |
$196,7 млн годом ранее |
$269,9 млн |
Улучшение. Рост на $73,2 млн, или 37%, год к году. |
|
Прогноз выручки на III квартал |
Рост на 18% во II квартале |
1,190–1,210 млрд |
Замедление. Прогнозируемый рост 13–15% год к году. |
|
Прогноз скорректированной маржи EBITDA за полный год |
Предыдущий прогноз 29% |
~30% |
Повышен. Рост примерно на 1 процентный пункт. |
- Рост выручки на 18% превысил прогноз руководства. Продажи выросли с $998,2 млн, превысив ориентир в $1,133–$1,153 млрд. Более сильные рекламные продукты и коммерческая вовлечённость поддержали рост, хотя устойчивые рекламные расходы остаются необходимыми для поддержания динамики.
- Рост выручки в США и Канаде на 18% укрепил крупнейший рынок Pinterest. Выручка достигла $880 млн, при этом ARPU вырос на 14% до $8,30. Европа выросла на 12%, остальной мир — на 38%, хотя их меньший объём выручки ограничивает способность компенсировать замедление на внутреннем рынке.
- Скорректированная прибыль на акцию в $0,43 выиграла от значительного обратного выкупа акций. Чистая прибыль по неGAAP выросла на 9% до $249,5 млн, тогда как количество разводнённых акций сократилось с 689,8 млн до 577,6 млн. Обратный выкуп усилил рост прибыли на акцию, что делает базовую прибыльность важной при оценке будущих показателей EPS.
- Свободный денежный поток вырос на 37% до $269,9 млн. Операционный денежный поток достиг $292,9 млн, несмотря на убыток по GAAP в $46,7 млн. Компания восстановила $324,5 млн вознаграждений, основанных на акциях, включая реструктуризационные вознаграждения, что делает доходность с учётом разводнения важной при оценке генерации денежных средств.
- Прогноз маржи EBITDA за полный год на уровне 30% сигнализирует об улучшении прибыльности. Руководство повысило ожидания с 29%, при прогнозе скорректированного EBITDA на III квартал в диапазоне $335–$355 млн. Среднее значение предполагает квартальную маржу около 28,8%, что свидетельствует о том, что повышение эффективности может поддержать прибыль несмотря на более медленный рост выручки.
Инвестиционный прогноз Pinterest (PINS) на 2026 год: «бычий» сценарий $32 против «медвежьего» $18
Прогноз Pinterest на 2026 год зависит от того, смогут ли растущая аудитория и улучшенные инструменты для шопинга повысить отдачу для рекламодателей при замедлении роста выручки. Более сильная монетизация на внутреннем рынке, внедрение Performance+ и дисциплинированные расходы поддерживают потенциал роста. Более слабый рекламный рынок, неравномерная международная доходность или более высокие затраты на продукт затруднят сохранение недавнего улучшения денежного потока.
«Бычий» сценарий: улучшение монетизации рекламы толкает PINS к $32
«Бычий» сценарий предполагает, что ARPU в США и Канаде сохранит динамику II квартала по мере того, как Performance+ и интеграция с Shopify привлекают больше повторных кампаний на платформу. Pinterest Assistant может превратить поиск продуктов в трафик с более высокой конверсией. Если рекламная выручка будет расти быстрее, чем затраты на инженерные разработки и продажи, скорректированный EBITDA и денежный поток укрепятся даже без нового всплеска числа пользователей.
Движение к $32 потребует, чтобы выручка за III квартал была близка к $1,210 млрд или превысила это значение, а также сильного праздничного спроса и уверенности в прогнозе годовой скорректированной маржи EBITDA около 30%. Подтверждением послужат улучшение отдачи для рекламодателей и рост прогнозов прибыли.
Базовый сценарий: прогнозируемый рост удерживает PINS в диапазоне $22–$27
Базовый сценарий предполагает, что выручка за III квартал окажется в диапазоне $1,190–$1,210 млрд, а доходность рекламы будет постепенно улучшаться. База пользователей в 640 млн человек и $269,9 млн свободного денежного потока за II квартал поддерживают продолжение инвестиций в продукт, однако прогнозируемый рост на 13–15% даёт инвесторам ограниченные основания закладывать в цену немедленное ускорение.
PINS может торговаться преимущественно в диапазоне $22–$27, если ARPU на внутреннем рынке останется стабильным, монетизация в Европе улучшится и прогноз по марже сохранится. Промах по выручке или более слабая конверсия денежных средств окажут давление на диапазон; более сильные праздничные продажи поднимут его верхнюю границу.
«Медвежий» сценарий: замедление роста рекламы тянет PINS к $18
«Медвежий» сценарий предполагает, что рекламодатели перераспределяют бюджеты, когда кампании Pinterest обеспечивают более слабую инкрементальную отдачу. США и Канада обеспечивают $880 млн квартальной выручки, поэтому более слабые внутренние расходы сложно компенсировать небольшими регионами. Более низкая доходность рекламы также снизит операционный рычаг, поскольку Pinterest продолжает финансировать ИИ, инструменты для шопинга и команды продаж.
Движение к $18 станет более вероятным, если выручка за III квартал опустится ниже $1,190 млрд, прогнозы на праздничный сезон ухудшатся или прогноз по марже будет снижен. Снижение прогнозов прибыли и стоимость повторяющихся компенсаций акциями создадут дополнительное давление, несмотря на продолжение роста пользовательской базы.
Прогнозы цены акций PINS на 2026 год от аналитиков Уолл-стрит
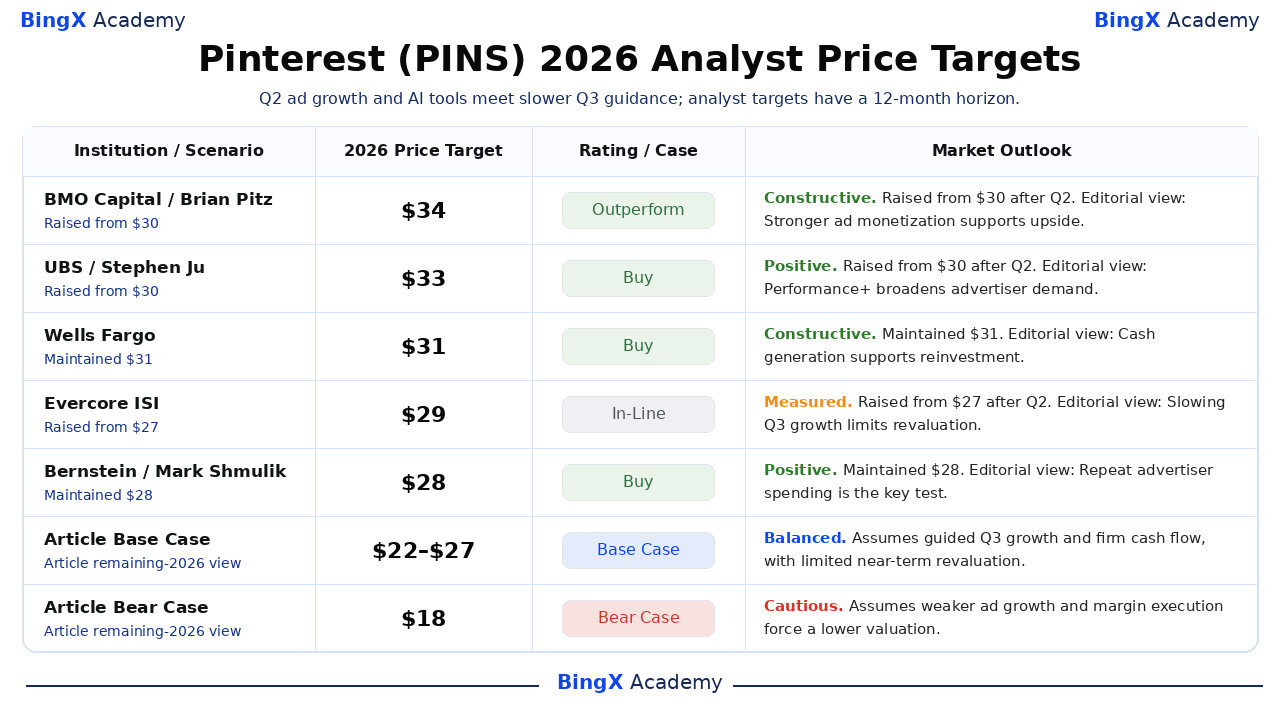
Эти пять именных сторонних действий используют горизонт в 12 месяцев, выходящий за пределы декабря 2026 года. Там, где в опубликованных заметках отсутствуют подробные обоснования, пояснения Market Outlook явно обозначены как редакционные интерпретации. Рейтинг Wells Fargo соответствует нормализованной категории «Покупать» провайдера. Строки «Базовый сценарий» и «Медвежий сценарий» представляют собой отдельные сценарии статьи на оставшуюся часть 2026 года.
|
Учреждение / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
BMO Capital |
$34 |
Лучше рынка |
Конструктивно. 5 августа: Брайан Питц повысил целевую цену с $30 до $34, сохранив рейтинг «Лучше рынка». Редакционная точка зрения: более сильная монетизация рекламы поддерживает потенциал роста. |
|
UBS |
$33 |
Покупать |
Позитивно. 5 августа: Стивен Джу повысил целевую цену с $30 до $33, сохранив рейтинг «Покупать». Редакционная точка зрения: Performance+ расширяет рекламный спрос. |
|
Wells Fargo |
$31 |
Покупать |
Конструктивно. 12 октября: Кен Гавреловски подтвердил рейтинг «Покупать» и целевую цену $31. Редакционная точка зрения: генерация денежных средств поддерживает реинвестирование. |
|
Evercore ISI |
$29 |
На уровне рынка |
Взвешенно. 5 августа: Марк Маханни повысил целевую цену с $27 до $29, сохранив рейтинг «На уровне рынка». Редакционная точка зрения: замедление роста в III квартале ограничивает переоценку. |
|
Bernstein |
$28 |
Покупать |
Позитивно. 20 августа: Марк Шмулик подтвердил рейтинг «Покупать» и целевую цену $28. Редакционная точка зрения: повторные рекламные расходы — ключевой тест. |
|
Базовый сценарий статьи |
22–27 |
Базовый сценарий |
Сбалансированно. Предполагает прогнозируемый рост в III квартале и стабильный денежный поток при ограниченной переоценке в ближайшей перспективе. |
|
«Медвежий» сценарий статьи |
$18 |
«Медвежий» сценарий |
Осторожно. Предполагает, что более слабый рост рекламы и исполнение по марже вынуждают снизить оценку. |
Как торговать акциями Pinterest (PINS) на BingX
Торгуйте прогнозом Pinterest по рекламе на основе ИИ, монетизации шопинга и денежным потокам с помощью инструментов BingX TradFi и BingX AI. Поскольку PINS может резко реагировать на рекламный спрос, пользовательские метрики и квартальные прогнозы, трейдерам следует определить как катализатор, так и лимиты риска перед открытием позиции.
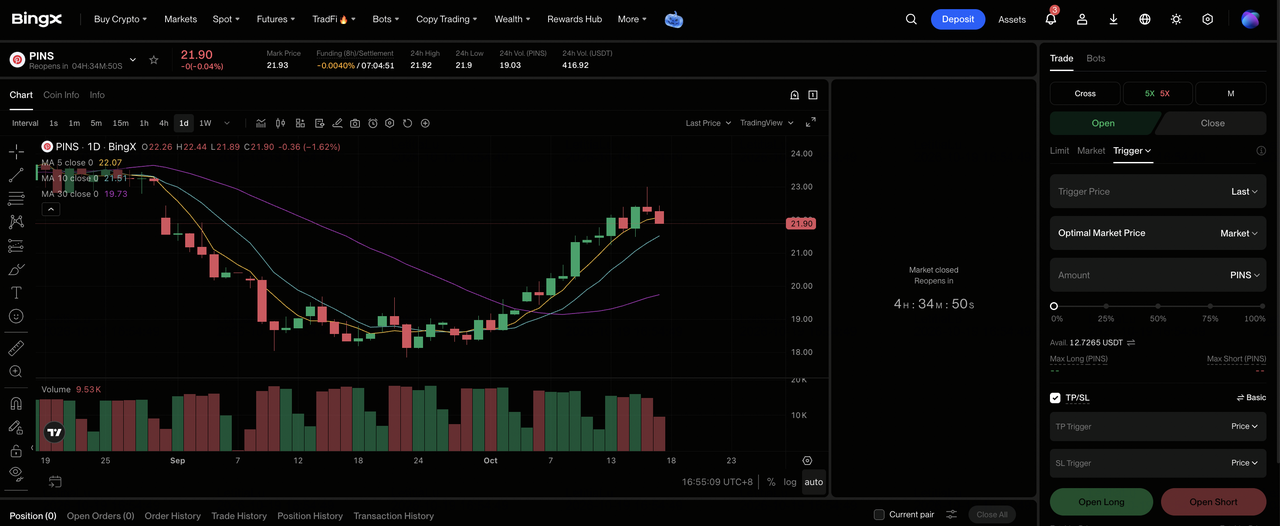
Шаг 1: Откройте BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Pinterest (PINS). Найдите и выберите бессрочный фьючерсный контракт PINS-USDT.
Шаг 3: Выберите направление. Выберите Открыть длинную позицию, если вы ожидаете, что более высокая отдача для рекламодателей, рост ARPU на внутреннем рынке и дисциплинированные расходы поддержат рост. Выберите «Открыть короткую позицию», если вы ожидаете снижения рекламного спроса, замедления монетизации или ухудшения прогноза по марже.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей готовности к риску. Снижение PINS на 13,60% с начала года показывает, почему важно использовать консервативное кредитное плечо и чёткое управление размером позиции.
Шаг 5: Применяйте строгие протоколы управления рисками. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после открытия сделки. PINS может быстро реагировать на отчёты о прибыли, данные MAU, ARPU, рекламные бюджеты, обновления продуктов на основе ИИ и решения по распределению капитала.
5 главных рисков, на которые инвесторам Pinterest следует обратить внимание в 2026 году
Расширяющаяся аудитория Pinterest, улучшение монетизации и более высокая генерация денежных средств поддерживают долгосрочный потенциал роста. Однако рекламный спрос, международная прибыльность, разводнение акционерного капитала, распределение капитала и конкуренция в сфере ИИ остаются важными факторами, определяющими будущую прибыль и оценку стоимости.
- Замедление рекламного спроса может оказать давление на маржу. Прогноз на III квартал указывает на замедление роста выручки до 13–15%. Дальнейшее сокращение рекламных расходов может ослабить выручку на фоне постоянных инженерных и торговых расходов, ограничивая операционный рычаг и рост прибыли.
- Международная монетизация может отставать от роста аудитории. В II квартале остальной мир насчитывал 377 млн ежемесячных активных пользователей, однако ARPU оставался на уровне $0,23. Расширение вовлечённости создаёт значительные возможности, хотя более медленное внедрение рекламодателями может задержать существенный вклад в выручку и прибыль.
- Компенсации на основе акций могут нивелировать прибыль на акцию. Pinterest восстановила $324,5 млн компенсаций, основанных на акциях, в денежном потоке за II квартал. Продолжение выпуска акций может разводнить акционеров, если обратный выкуп не компенсирует эмиссию, потенциально сокращая денежные средства, доступные для инвестиций в рост.
- Агрессивный обратный выкуп акций может снизить финансовую гибкость. Pinterest выкупила акции более чем на $2 млрд с начала года, тогда как денежные средства и рыночные ценные бумаги снизились до $1,275 млрд. Дальнейший выкуп может ограничить ресурсы для инвестиций в продукты и приобретений, что делает распределение капитала особенно важным в период перехода CFO в октябре.
- Конкуренция в сфере ИИ-рекламы может ограничить прибыльность. Performance+ и tvScientific нацелены на улучшение таргетинга, измерения и отдачи для рекламодателей, однако конкурирующие платформы активно инвестируют в аналогичные возможности. Более высокие затраты на привлечение или более слабые повторные расходы могут оказать давление на маржу и ограничить потенциал роста оценки.
Заключение: стоит ли инвестировать в Pinterest в 2026 году?
Улучшение рекламных показателей Pinterest создаёт более прочную основу для инвестиционного прогноза: выручка за II квартал выросла на 18%, монетизация на внутреннем рынке укрепилась, а свободный денежный поток увеличился на 37%. Автоматизация Performance+, интеграция с Shopify и tvScientific могут расширить охват рекламодателей и улучшить конверсию, создавая возможности для дальнейшего роста выручки и маржи. Ключевой вопрос — смогут ли эти инициативы поддержать рекламные расходы и прибыльность при замедлении краткосрочного роста выручки.
«Бычий» сценарий на $32 зависит от более сильного рекламного спроса, праздничных расходов и продолжения улучшения маржи, тогда как «медвежий» сценарий на $18 отражает более слабую монетизацию и давление на оценку. Базовый сценарий на $22–$27 предполагает стабильное исполнение в рамках прогнозов руководства. Инвесторы могут отслеживать предстоящие результаты III квартала, динамику ARPU на внутреннем рынке, отдачу для рекламодателей и денежный поток с учётом разводнения, чтобы оценить, смогут ли инвестиции Pinterest в ИИ и шопинг поддержать устойчивое восстановление.
Напоминание о рисках: Инвестирование в PINS сопряжено с риском потери капитала. Рекламные циклы, конкуренция в сфере ИИ, международная монетизация, компенсации на основе акций и решения по распределению капитала могут повлиять на будущую прибыль и динамику цены акций. Инвесторам следует оценить эти риски и провести самостоятельное исследование перед инвестированием.
Дополнительное чтение
- Прогноз цены акций Shopify (SHOP) на 2026 год: смогут ли платежи и ИИ-коммерция продвинуть SHOP к $210?
- Прогноз цены акций Reddit (RDDT) на 2026 год: смогут ли возможности ИИ с данными продвинуть RDDT к $300?
- Прогноз цены акций Meta (META) на 2026 год: сможет ли монетизация ИИ продвинуть META к $1 000?
- Прогноз цены акций Snap Inc. (SNAP) на 2026 год: смогут ли рост рекламы и подписок продвинуть SNAP к $10?
- Прогноз цены акций Alibaba (BABA) на 2026 год: сможет ли рост облачных вычислений на 45% продвинуть BABA к $230?
