

Pfizer (PFE) — это глобальная биофармацевтическая компания, чей портфель рецептурных препаратов охватывает онкологию, терапию внутренних болезней, вакцины, иммунологию и воспаления, а также редкие заболевания. Eliquis, Vyndaqel, Prevnar, Padcev и другие препараты теперь составляют большую часть доходной базы по мере снижения спроса, связанного с пандемией. Широта портфеля обеспечивает несколько путей роста, хотя PFE остается чувствительной к истечению патентов, клиническим результатам, ценообразованию лекарств и продуктивности недавних приобретений.
Последний квартал показал, что переходный период продвигается без устранения долгосрочного разрыва в доходах. Выручка Pfizer во втором квартале 2026 года достигла $15,0 млрд, скорректированная разводненная прибыль на акцию составила $0,77, а портфель без COVID вырос достаточно, чтобы компенсировать 95%-ное снижение выручки от Paxlovid и 34%-ное снижение выручки от Comirnaty. Руководство повысило годовой прогноз выручки, хотя инвестиционная гипотеза по-прежнему зависит от превращения активов в области онкологии и ожирения в устойчивый рост после истечения патентов.
Прогноз акций PFE на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Сценарий трубопровода, портфеля и экономии: Eliquis, Vyndaqel, Padcev и новые активы Seagen могут поддерживать рост без COVID, поскольку запланированная экономия в размере $9,7 млрд улучшает доходную способность и поддерживает движение к $38.
- Сценарий патентов, клинических исследований и ценового давления: более быстрая эрозия устоявшихся продуктов, разочарования в трубопроводе или более слабая доходность от приобретений могут оставить доходы ниже уровня, необходимого для переоценки, и потянуть PFE к $22.
Это руководство анализирует прогноз акций PFE, ценовые сценарии на 2026 год, ключевые риски и мнения аналитиков, опираясь на отчет о доходах Pfizer за второй квартал 2026 года от 4 августа, квартальную отчетность и рыночные данные до 15 сентября, плюс как торговать фьючерсами на акции PFE на BingX TradFi с залогом USDT.
Топ-5 вещей, которые должны знать инвесторы Pfizer в сентябре 2026 года
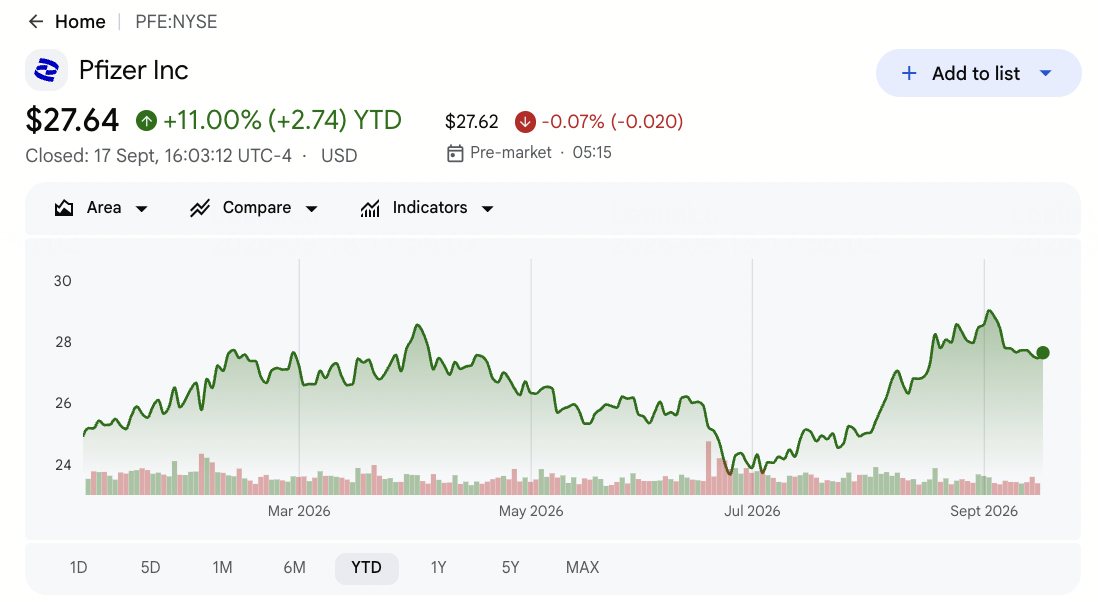
- PFE закрылись на $27,55 15 сентября и выросли на 10,29% с начала года: Акции торговались около среднего прогноза аналитиков $28,39 и ниже максимума Уолл-стрит в $35. Дальнейший рост зависит от того, смогут ли прогресс трубопровода и экономия затрат перевесить приближающиеся потери патентов.
- Выручка во втором квартале достигла $15,0 млрд, рост на 1% в операционном выражении: Продажи превысили консенсус-прогноз в $14,95 млрд примерно на $50 млн. Сильный спрос на Eliquis и новые продукты компенсировал еще одно резкое снижение выручки, связанной с пандемией.
- Скорректированная прибыль на акцию в размере $0,77 превысила консенсус на $0,09: Результат превысил прогноз в $0,68 и поддержал неизменное полногодовое руководство в диапазоне $2,80-$3,00. Контроль затрат помог доходам, несмотря на расходы, связанные с приобретениями и нематериальными активами.
- Прогноз выручки на 2026 год повышен до $60,5-62,5 млрд: Средняя точка выросла на $500 млн, поскольку продукты без COVID показали результат примерно на $1,5 млрд лучше первоначально ожидаемого. Paxlovid и Comirnaty остаются волатильными факторами компенсации.
- Pfizer теперь нацелена на экономию в $9,7 млрд к 2029 году: Компания добавила $2,5 млрд к ранее объявленным программам. Экономия может поддержать маржу и дивиденды, хотя сокращения по-прежнему должны сохранить продуктивность исследований и коммерческое исполнение.
Что такое Pfizer (PFE)?
Pfizer — это исследовательская фармацевтическая компания, которая открывает, разрабатывает, производит и продает рецептурные лекарства и вакцины по всему миру. Ее выручка поступает от запатентованных продуктов, продаваемых через оптовиков, больницы, аптеки и программы общественного здравоохранения, с доходами от альянсов, также генерируемыми через такие продукты, как Eliquis. Портфель охватывает онкологию, терапию внутренних болезней, вакцины, специализированную помощь и первичную медицинскую помощь. Эта операционная модель сочетает крупные программы клинической разработки, регулируемое производство, глобальную коммерциализацию и управление жизненным циклом лекарств с различной продолжительностью действия патентов.
Долгосрочная стратегия сосредоточена на замене стареющих франшиз ростом в области онкологии, ожирения и специализированной помощи. Приобретение Seagen за $43 млрд расширило портфель антитело-лекарственных конъюгатов Pfizer через Padcev и другие онкологические активы, в то время как сделка с Metsera на $10 млрд добавила кандидатов для лечения ожирения, включая бероберантид. Pfizer продолжает партнерство по вакцинам с BioNTech и Valneva и работает с Arvinas над терапией рака молочной железы. Эти отношения расширяют трубопровод, хотя их ценность зависит от клинического успеха, одобрений, исполнения запуска и коммерческой отдачи в течение нескольких лет, а не одного квартала.
Читать далее: Топ фармацевтических акций для покупки в 2026 году: противораковые препараты, препараты для похудения, мРНК и новые лекарства
Обзор доходов Pfizer (PFE) за второй квартал 2026 года: превышение прибыли на акцию, повышенный прогноз выручки и переход портфеля
Pfizer сообщила о выручке во втором квартале в размере $15,0 млрд против ожидаемых примерно $14,95 млрд, скорректированной разводненной прибыли на акцию в размере $0,77 против консенсуса в $0,68 и отчетном убытке на акцию в размере $0,06. Выручка альянса Eliquis достигла около $2,16 млрд, поскольку выручка Paxlovid упала на 95% до $60 млн, а Comirnaty снизилась на 34% до $260 млн. Руководство повысило годовой прогноз выручки до $60,5-62,5 млрд и сохранило прогноз скорректированной прибыли на акцию в диапазоне $2,80-3,00, отделяя более сильное операционное исполнение от продолжающихся рисков патентов и портфеля.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Превышение |
|
Выручка второго квартала 2026 |
$14,95 млрд консенсус |
$15,0 млрд |
Превышение. Около $50 млн выше консенсуса; рост на 1% в операционном выражении. |
|
Скорректированная разводненная прибыль на акцию |
$0,68 консенсус |
$0,77 |
Превышение. На $0,09 выше консенсуса. |
|
Отчетная разводненная прибыль на акцию |
— |
$(0,06) |
Убыток. Расходы на приобретения и нематериальные активы повлияли на результаты по GAAP. |
|
Выручка альянса Eliquis |
— |
$2,16 млрд |
Сильно. Спрос помог компенсировать эрозию COVID-продуктов. |
|
Выручка Paxlovid |
— |
$60 млн |
Снижение. Падение на 95% в годовом выражении. |
|
Выручка Comirnaty |
— |
$260 млн |
Снижение. Падение на 34% в годовом выражении. |
|
Прогноз выручки на 2026 год |
$59,5-62,5 млрд ранее |
$60,5-62,5 млрд |
Повышен. Средняя точка увеличена на $500 млн. |
|
Прогноз скорректированной прибыли на акцию на 2026 год |
$2,80-3,00 ранее |
$2,80-3,00 |
Подтверждена. Сила портфеля компенсировала давление COVID. |
|
Экономия к 2029 году |
$7,2 млрд ранее запланировано |
$9,7 млрд всего |
Расширена. Добавлено $2,5 млрд планируемой экономии. |
- Выручка в размере $15,0 млрд превысила консенсус примерно на $50 млн: Продажи выросли на 1% в операционном выражении, несмотря на резко более низкие доходы от COVID. Структура показывает, что устоявшиеся и приобретенные лекарства несут большую часть портфеля, хотя рост остается умеренным до крупных потерь патентов.
- Скорректированная прибыль на акцию в размере $0,77 превысила прогноз в $0,68 на $0,09: Результат поддерживает полногодовой диапазон Pfizer в $2,80-3,00. Отчетная прибыль на акцию в размере отрицательных $0,06 все еще показывает, как учет приобретений и расходы на нематериальные активы могут разделить прибыльность по GAAP и скорректированную прибыльность.
- Eliquis сгенерировал около $2,16 млрд, в то время как Paxlovid упал до $60 млн: Paxlovid снизился на 95%, а Comirnaty упал на 34%, увеличивая важность роста без COVID. Eliquis, Vyndaqel и Padcev остаются ключевыми мостами к более поздним запускам из трубопровода.
- Средняя точка прогноза выручки увеличилась на $500 млн: Новая средняя точка в $61,5 млрд отражает продукты без COVID, работающие примерно на $1,5 млрд выше первоначального плана. Сезонность COVID и валютные курсы все еще ограничивают то, насколько эта сила достигает руководства.
- Общая запланированная экономия достигла $9,7 млрд к 2029 году: Дополнительные $2,5 млрд могут защитить маржу во время давления потери исключительности. Pfizer все еще нуждается в снижении затрат без замедления программ онкологии и ожирения, предназначенных для восстановления роста после 2028 года.
Читать далее: Прогноз цены Merck (MRK) на 2026 год: может ли импульс трубопровода толкнуть акции MRK к $170?
Инвестиционный прогноз Pfizer (PFE) на 2026 год: бычий сценарий $38 против медвежьего сценария $22
Прогноз Pfizer на 2026 год зависит от того, смогут ли новые лекарства, прогресс трубопровода и экономия затрат компенсировать снижающиеся доходы от COVID и приближающиеся потери патентов. Основной потенциал роста исходит от более сильных программ онкологии и ожирения, в то время как основной риск заключается в том, что новые запуски не смогут заменить стареющие продукты достаточно быстро.
Бычий сценарий: более сильный рост препаратов толкает PFE к $38
Бычий сценарий предполагает, что Eliquis, Vyndaqel, Padcev и другие продукты без COVID поддерживают рост, в то время как программы ожирения и онкологии достигают важных этапов. План экономии в размере $9,7 млрд также улучшает маржу без ослабления запусков, помогая выручке финишировать около верхнего конца руководства в $60,5-62,5 млрд.
Движение к $38 потребовало бы устойчивых повышений оценок, благоприятных клинических или регулятивных решений и более четких доказательств того, что новые продукты могут заменить крупные потери патентов после 2028 года. Сильный денежный поток и улучшающаяся доходность от приобретенных активов укрепили бы сценарий.
Базовый сценарий: стабильные доходы удерживают PFE между $28 и $31
Базовый сценарий предполагает, что рост без COVID и экономия затрат в целом компенсируют снижающиеся продажи COVID и раннее патентное давление. Выручка остается в рамках руководства, скорректированная прибыль на акцию остается около $2,90, а прогресс трубопровода продолжается без существенного изменения долгосрочного прогноза роста.
PFE может торговаться в основном между $28 и $31 при этих условиях. Стабильное руководство, более сильная структура продуктов и дисциплинированные расходы поддержали бы диапазон. Задержанный прогресс трубопровода и продолжающаяся неопределенность вокруг истечения патентов ограничили бы верхний конец.
Медвежий сценарий: потери патентов и неудачи препаратов тянут PFE к $22
Медвежий сценарий предполагает, что устоявшиеся продукты снижаются быстрее, в то время как основные активы трубопровода задерживаются, проваливают испытания или запускаются ниже ожиданий. Инвестиции, связанные с приобретениями, затем генерируют меньше выручки, чем планировалось, ослабляя восстановление доходов, даже если сокращение затрат продолжается.
Движение к $22 стало бы более вероятным, если годовая выручка упадет ниже $60,5 млрд, скорректированная прибыль на акцию упадет ниже $2,80 или руководство снизит долгосрочные ожидания трубопровода. Ценовое давление или более слабое покрытие дивидендов добавили бы дополнительное давление.
Прогнозы цены акций PFE на 2026 год от аналитиков Уолл-стрит
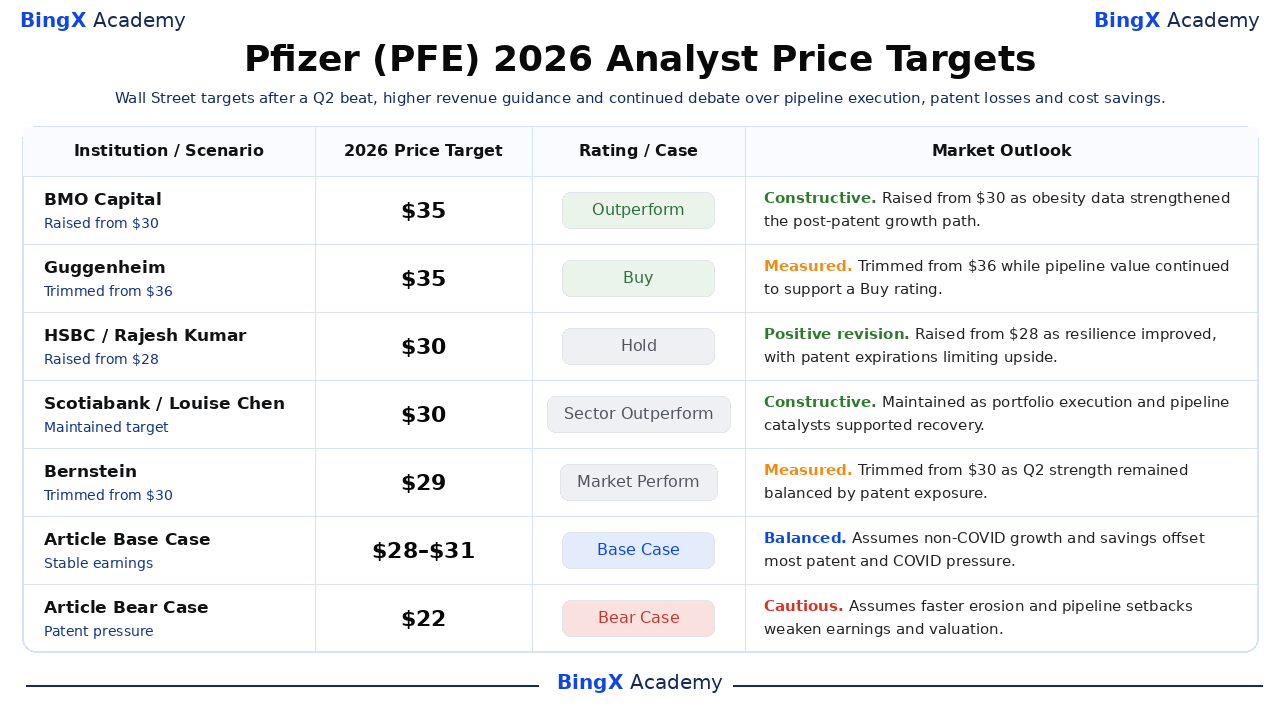
Эти пять датированных действий охватывают диапазон от $29 до $35 и показывают разделение рынка между оптимизмом трубопровода и осторожностью патентного обрыва. Они являются сторонними референтными точками, а не единым прогнозом или ценовым обещанием. Строки базового и медвежьего сценариев являются редакционными сценариями BingX Academy.
|
Институт / Сценарий |
Цель цены на 2026 |
Рейтинг / Сценарий |
Прогноз рынка |
|
BMO Capital / Эван Зигерман |
$35 |
Превзойти |
Конструктивно. 9 сентября: повысили с $30 после того, как данные по программе ожирения улучшили прогноз трубопровода. |
|
Guggenheim / Симус Фернандес |
$35 |
Покупать |
Умеренно. 13 июля: снижен с $36, в то время как ценность трубопровода продолжала компенсировать риск исполнения. |
|
HSBC / Раджеш Кумар |
$30 |
Держать |
Положительная корректировка. 10 сентября: повысили с $28, поскольку устойчивость улучшилась, с истечением патентов, ограничивающим рост. |
|
Scotiabank / Луиза Чен |
$30 |
Опережает сектор |
Конструктивно. 24 августа: поддержано, поскольку исполнение портфеля и катализаторы трубопровода поддержали восстановление. |
|
Bernstein / Кортни Брин |
$29 |
Рыночная доходность |
Умеренно. 21 августа: снижен с $30, поскольку сила второго квартала остается уравновешенной патентным воздействием. |
|
Базовый сценарий статьи |
$28–$31 |
Базовый сценарий |
Сбалансированно. Предполагает, что рост без COVID и экономия компенсируют большую часть патентного и COVID-давления. |
|
Медвежий сценарий статьи |
$22 |
Медвежий сценарий |
Осторожно. Предполагает более быструю эрозию и неудачи трубопровода, ослабляющие доходы и оценку. |
Как торговать акциями Pfizer (PFE) на BingX
Торгуйте прогнозом роста портфеля, трубопровода и экономии Pfizer, используя BingX TradFi и BingX AI инструменты. Поскольку PFE может реагировать на результаты испытаний, регулятивные решения, патентные постановления и руководство, трейдеры должны определить катализатор и лимиты риска перед входом в позицию.
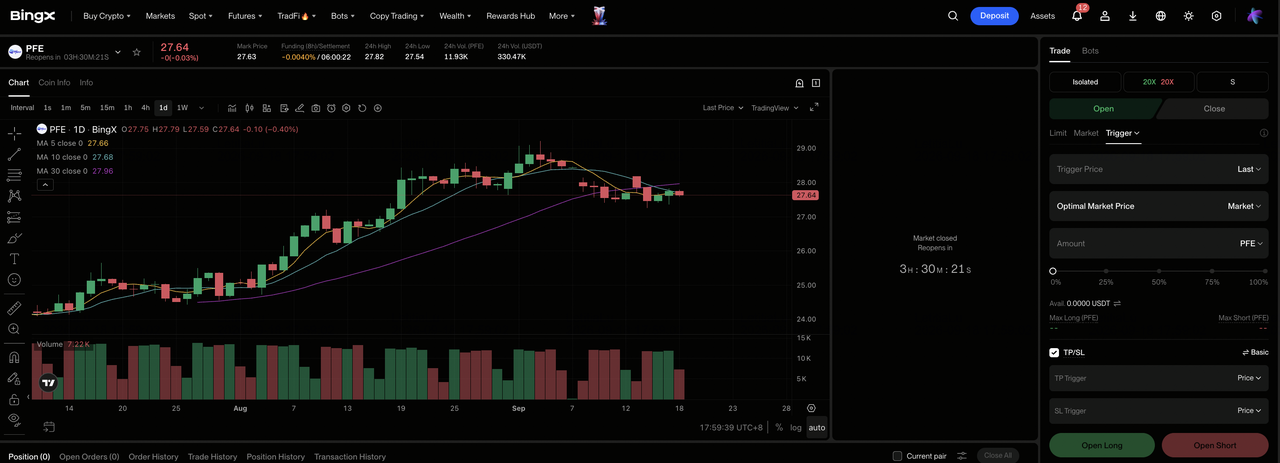
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный TradFi раздел на панели биржи BingX.
Шаг 2: Выберите Pfizer (PFE). Найдите и выберите бессрочный фьючерсный контракт PFE-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если рост без COVID и прогресс трубопровода поддерживают оценки. Выберите Открыть шорт, если патентная эрозия или клинические неудачи ослабляют доходы.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Диапазон сценария от $22 до $38 показывает, почему важно консервативное кредитное плечо.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку.
Топ-5 рисков, за которыми следует следить инвесторам Pfizer в 2026 году
Прогноз Pfizer зависит от истечения патентов, исполнения трубопровода, приобретений, ценовой политики и спроса на COVID. Эти риски могут повлиять на будущую выручку, денежный поток и оценку.
- Истечение патентов может удалить миллиарды из выручки: Если новые продукты не заменят потерянную исключительность, продажи и маржа могут упасть, даже если Pfizer сократит затраты. Более низкие доходы также ослабили бы покрытие дивидендов.
- Клинические провалы могут стереть ценность трубопровода: Поздние стадии программ онкологии и ожирения все еще зависят от положительных результатов эффективности, безопасности и регулятивных решений. Провальное исследование может вызвать списания и заставить Pfizer тратить больше на замещающие активы.
- Seagen и Metsera могут потребовать больше времени для доставки доходов: Pfizer выделила $43 млрд на Seagen и $10 млрд на Metsera. Более медленные запуски или задержки разработки могут снизить доходность от приобретений и оставить больше доходного сценария зависимым от экономии затрат.
- Давление цен на лекарства может ослабить маржу: Правительственные переговоры, скидки и ограничения плательщиков могут снизить реализованные цены. Если рост назначений не компенсирует более низкое ценообразование, прибыль от продуктов может упасть быстрее, чем заголовочная выручка.
- Выручка от COVID остается волатильной: Paxlovid упал на 95%, а Comirnaty снизился на 34% во втором квартале. Сезонный спрос, государственные закупки и циркуляция вирусов все еще могут сдвинуть годовые результаты от ожиданий.
Заключительные мысли: стоит ли инвестировать в Pfizer в 2026 году?
Превышение показателей второго квартала Pfizer, повышенный прогноз выручки и расширенная программа экономии в размере $9,7 млрд показывают компанию, стабилизирующуюся после сброса COVID. Акция также предлагает экспозицию к широкому продаваемому портфелю и трубопроводам онкологии и ожирения. Центральный вопрос заключается в том, смогут ли эти активы заменить доходы, потерянные из-за истечения патентов, а не только поддержать текущую базу.
Бычий сценарий нуждается в победах трубопровода и более сильной марже для поддержки $38. Медвежий сценарий отражает более быструю эрозию, более слабую доходность от приобретений и движение к $22. Консервативные трейдеры могут следить за годовой скорректированной прибылью на акцию, ростом без COVID, ключевыми клиническими результатами, доходностью от приобретений и свободным денежным потоком, прежде чем рассматривать восстановление как достаточно долгосрочное для поддержки устойчивой переоценки.
Напоминание о риске: Торговля и инвестирование в акции, такие как PFE, связаны с риском потери капитала. Клинические провалы, регулятивные решения, потери патентов, ценовое давление, исполнение приобретений и торговля с кредитным плечом могут привести к быстрым потерям. Проводите независимое исследование перед распределением капитала.
Дополнительное чтение
- Топ фармацевтических акций для покупки в 2026 году: противораковые препараты, препараты для похудения, мРНК и новые лекарства
- Прогноз цены Moderna (MRNA) на 2026 год: может ли импульс противораковой вакцины толкнуть акции MRNA к $180?
- Прогноз цены Merck (MRK) на 2026 год: может ли импульс трубопровода толкнуть акции MRK к $170?
- Прогноз цены Novo Nordisk (NVO) на 2026 год: может ли импульс Wegovy толкнуть NVO к $60?
- Прогноз цены AbbVie (ABBV) на 2026 год: может ли рост иммунологических препаратов толкнуть ABBV к $325?
- Прогноз цены Eli Lilly (LLY) на 2026 год: может ли спрос на препараты для похудения толкнуть LLY к $1,600?
