
Palo Alto Networks (PANW) — это корпоративная компания по кибербезопасности, охватывающая сетевую безопасность, защиту облаков, операции безопасности и управление идентичностью. Её межсетевые экраны нового поколения остаются важной основой, в то время как рекуррентные программные платформы, такие как Prisma, Cortex и недавно расширенный бизнес идентичности Idira, становятся более важными для долгосрочного роста. Эта более широкая платформа дает PANW доступ к консолидации поставщиков и расходам на безопасность ИИ, хотя это также увеличивает риски интеграции, исполнения и оценки.
Последний квартал показал быстрое расширение с растущим разрывом между отчетной и базовой прибыльностью. Доходы Palo Alto Networks за четвертый квартал финансового года 2026 выросли на 34% до $3,41 млрд, ARR (годовой рекуррентный доход) по безопасности нового поколения увеличился на 63% до $9,10 млрд, а RPO выросли на 34% до $21,2 млрд. Прибыль на акцию по non-GAAP достигла $1,02, хотя чистый убыток по GAAP в размере $282 млн показал, как учет поглощений и финансирование могут усложнить картину прибыли.
Прогноз акций PANW на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай ИИ-безопасности и платформизации: клиенты могли бы консолидировать сетевую, облачную, операционную безопасность и безопасность идентичности на Palo Alto Networks, в то время как приобретенные предприятия добавляют рекуррентный доход и операционное плечо.
- Случай интеграции и органического роста: затраты на облако, разводнение и расходы на интеграцию могли бы давить на маржи, если приобретенный рост маскирует более слабые органические заказы или замедляет перекрестные продажи.
Это руководство разбирает прогноз акций PANW, ценовые сценарии на 2026 год, ключевые риски и взгляды аналитиков, основываясь на отчете о прибыли за четвертый квартал финансового года 2026 от 1 сентября Palo Alto Networks, годовой подаче и рыночных данных по 18 сентября, плюс как торговать фьючерсами на акции PANW на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые инвесторы Palo Alto Networks должны знать в сентябре 2026
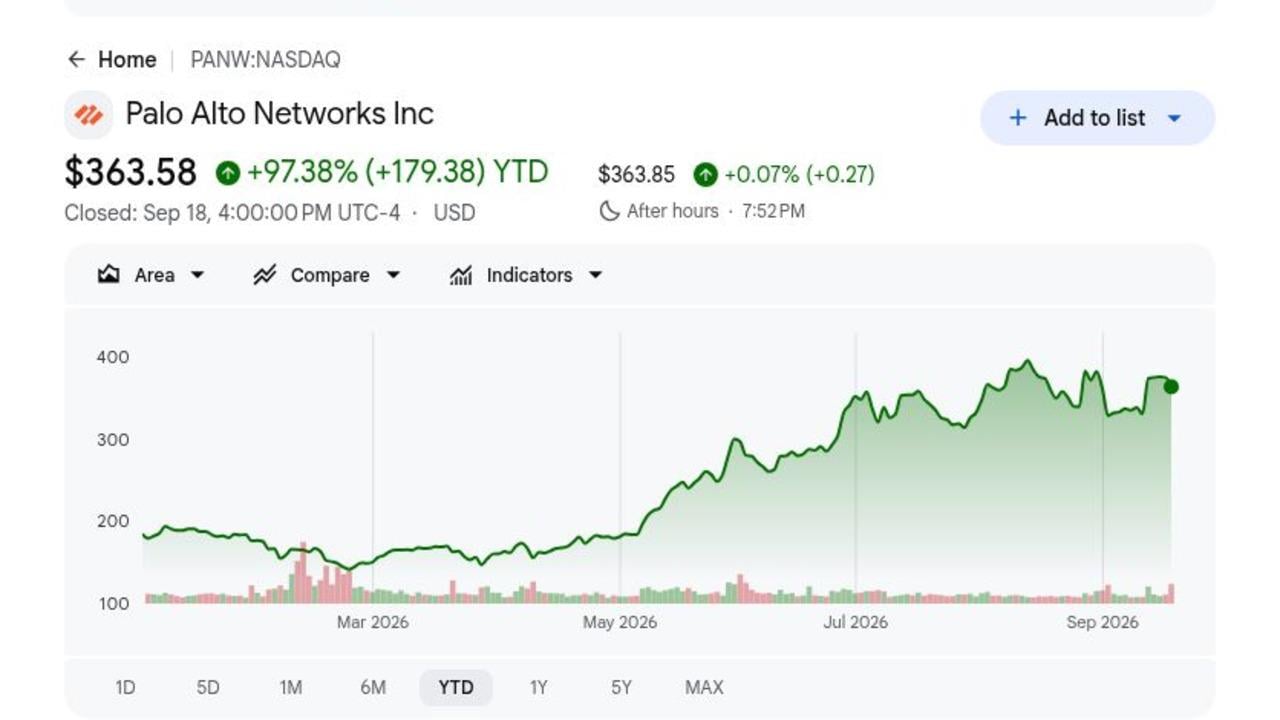
- PANW закрылись на $363,58 после роста на 97,38% в 2026 году: Закрытие 18 сентября осталось ниже средней цели аналитиков Google Finance в $408,53, несмотря на почти удвоение с начала года. Дальнейший рост теперь больше зависит от увеличения оценок и исполнения, чем только от энтузиазма сектора.
- Доходы четвертого квартала достигли $3,410 млрд, рост на 34%: Доходы превзошли консенсус в $3,35 млрд примерно на $58 млн. Подписки и поддержка внесли $2,672 млрд, или 78% общих доходов, показав, что рекуррентное программное обеспечение и услуги теперь доминируют в бизнесе.
- ARR безопасности нового поколения вырос на 63% до $9,10 млрд: Palo Alto Networks добавила почти $1 млрд нового NGS ARR в четвертом квартале, в то время как RPO увеличились на 34% до $21,2 млрд. Ускорение поддерживает стратегию платформы, хотя поглощения делают органический рост важной метрикой для наблюдения.
- Скорректированный свободный денежный поток достиг $1,289 млрд в четвертом квартале: Генерация наличности выросла на 35% год к году, в то время как маржа скорректированного свободного денежного потока за полный год достигла 38,4%. Руководство направило маржу финансового года 2027 к 38,0%, поскольку затраты на облачный хостинг и поглощения остаются повышенными.
- Руководство по доходам финансового года 2027 достигло $14,10-$14,20 млрд: Средняя точка стоит примерно на $310 млн выше консенсуса FactSet в $13,84 млрд, цитируемого после отчета о прибыли. Руководство также ожидает NGS ARR $11,075-$11,175 млрд и продолжает нацеливаться на $20 млрд к финансовому году 2030.
Что такое Palo Alto Networks (PANW)?
Palo Alto Networks разрабатывает продукты кибербезопасности, используемые предприятиями, правительствами и поставщиками услуг для защиты сетей, облачных рабочих нагрузок, конечных точек, приложений, данных и идентичностей. Компания продает аппаратные межсетевые экраны вместе с программными подписками, поддержкой и облачными услугами, создавая смесь доходов от продуктов и рекуррентных контрактных доходов. Её основные платформы включают сетевую и ИИ-безопасность, операции безопасности Cortex, Prisma Cloud и портфолио безопасности идентичности Idira. Более 70 000 клиентов используют её продукты, в то время как Unit 42 поставляет разведку угроз и экспертизу реагирования на инциденты, которая информирует разработку продуктов и взаимодействие с клиентами.
Долгосрочная стратегия сосредоточена на платформизации, которая побуждает клиентов консолидировать отдельные инструменты безопасности на меньшем количестве интегрированных платформ Palo Alto Networks. CyberArk расширяет привилегированный доступ и безопасность идентичности, Chronosphere добавляет облачную наблюдаемость, а Console расширяет Cortex в агентские корпоративные операции. Prisma AIRS прошла $100 млн ARR в течение четырех кварталов, XSIAM превысила $700 млн ARR с более чем 1000 клиентов, и руководство раскрыло крупные платформенные сделки четвертого квартала стоимостью $126 млн, $72 млн и $53 млн. Эти добавления расширяют возможности за пределы межсетевых экранов, хотя успешная интеграция определяет, создает ли расширенное портфолио долговечные перекрестные продажи, а не более высокую сложность.
Обзор прибыли Palo Alto Networks (PANW) за четвертый квартал финансового года 2026: рост доходов, ARR и денежного потока
Palo Alto Networks показала доходы $3,410 млрд против ожидаемых $3,35 млрд, прибыль на акцию по non-GAAP $1,02 против ожидаемых $0,98 и NGS ARR $9,10 млрд, рост на 63%. RPO выросли на 34% до $21,2 млрд, в то время как скорректированный свободный денежный поток достиг $1,289 млрд. Руководство по доходам финансового года 2027 в $14,10-$14,20 млрд превысило консенсус FactSet в $13,84 млрд, хотя чистый убыток по GAAP в $282 млн и более низкая валовая маржа держали качество поглощений и прибыльность в центре дебатов.
|
Финансовая метрика |
Руководство / Консенсус |
Отчетное / Фактическое |
Сюрприз |
|
Доходы четвертого квартала финансового года 2026 |
Консенсус $3,35 млрд |
$3,410 млрд |
Превышение. Примерно на $58 млн выше консенсуса и рост на 34% год к году. |
|
Разбавленная прибыль на акцию четвертого квартала по non-GAAP |
Консенсус $0,98 |
$1,02 |
Превышение. На четыре цента выше консенсуса и на семь центов выше предыдущего года. |
|
Разбавленная прибыль на акцию четвертого квартала по GAAP |
$0,36 год назад |
$(0,35) |
Снижение. Поглощения и статьи конвертируемых облигаций привели к убытку по GAAP. |
|
ARR безопасности нового поколения |
$5,58 млрд год назад |
$9,10 млрд |
Ускорение. ARR вырос на 63% и добавил почти $1 млрд в течение четвертого квартала. |
|
Остающиеся обязательства по исполнению |
$15,8 млрд год назад |
$21,2 млрд |
Расширение. Контрактный бэклог вырос на 34% год к году. |
|
Операционный доход четвертого квартала по non-GAAP |
$768 млн год назад |
$1,011 млрд |
Улучшение. Операционный доход вырос на 32%, несмотря на затраты на интеграцию. |
|
Скорректированный свободный денежный поток четвертого квартала |
$954 млн год назад |
$1,289 млрд |
Улучшение. Генерация наличности выросла на 35% год к году. |
|
Прогноз доходов первого квартала финансового года 2027 |
— |
$3,300-$3,310 млрд |
Прогноз роста. Руководство ожидает рост на 33%-34% год к году. |
|
Прогноз доходов финансового года 2027 |
Консенсус FactSet $13,84 млрд |
$14,10-$14,20 млрд |
Выше консенсуса. Средняя точка подразумевает рост на 23%-24%. |
|
Маржа скорректированного свободного денежного потока финансового года 2027 |
38,4% в финансовом году 2026 |
38,00% |
Устойчивость. Руководство поглощает интеграцию и облачные инвестиции. |
- Доходы в $3,410 млрд превзошли консенсус примерно на $58 млн: Доходы выросли на 34% с $2,536 млрд год назад. Доходы от подписок и поддержки достигли $2,672 млрд, подтверждая, что рекуррентные услуги остаются основным двигателем роста, даже когда поглощения осложняют органическое сравнение.
- Прибыль на акцию по non-GAAP в $1,02 превзошла консенсус на $0,04: Операционный доход по non-GAAP вырос до $1,011 млрд с $768 млн, поддержав маржу 29,6%. Убыток на акцию по GAAP в $0,35 показывает, почему инвесторы все еще должны отслеживать корректировки, связанные с поглощениями, наряду с операционным прогрессом.
- NGS ARR достиг $9,10 млрд и вырос на 63%: Palo Alto Networks добавила почти $1 млрд NGS ARR за один квартал, в то время как платформизированные клиенты показали чистое удержание доходов выше 120%. Около 220 дополнительных платформизаций в четвертом квартале поддерживают историю перекрестных продаж, хотя ожидается, что рост ARR финансового года 2027 замедлится до 22%-23%.
- Скорректированный свободный денежный поток вырос на 35% до $1,289 млрд: Годовой скорректированный свободный денежный поток достиг $4,414 млрд с маржой 38,4%. Прогноз руководства на 38,0% финансового года 2027 предполагает, что генерация наличности должна оставаться сильной, несмотря на более высокие затраты на облачный хостинг и интеграцию.
- Руководство по доходам финансового года 2027 в $14,10-$14,20 млрд подразумевает рост на 23%-24%: Ожидается, что доходы Cortex вырастут примерно на 30%, в то время как Idira ожидается генерировать около $1,5 млрд с высоким подростковым до 20% про формой роста. Исполнение теперь зависит от плавной интеграции и долговечного органического спроса на сетевую безопасность.
Инвестиционный прогноз Palo Alto Networks (PANW) на 2026 год: бычий сценарий $475 против медвежьего сценария $300
Прогноз Palo Alto Networks на 2026 год зависит от того, могут ли консолидация платформ, спрос на безопасность ИИ и недавние поглощения поддержать сильный рост ARR без ослабления маржи. Преимущество исходит от более глубоких перекрестных продаж и более быстрой интеграции, в то время как более медленный органический спрос и сжатие оценки остаются основными рисками.
Бычий сценарий: сильный спрос на безопасность ИИ толкает PANW к $475
Бычий сценарий предполагает, что клиенты продолжают консолидировать расходы на безопасность по сетевой и ИИ-безопасности, Cortex, облаку и Idira. NGS ARR должен будет закончить финансовый год 2027 выше потолка руководства в $11,175 млрд, в то время как крупные контракты и более чем 120% удержание среди платформизированных клиентов поддерживают более сильные перекрестные продажи.
Движение к $475 потребует, чтобы интеграция CyberArk и Chronosphere оставалась на три-шесть месяцев впереди плана, операционная маржа превышала 29,5%, а маржа свободного денежного потока оставалась около 38%. Продолжающийся рост от Prisma AIRS, XSIAM и наблюдаемости показал бы, что ИИ расширяет возможности доходов без ослабления прибыльности.
Базовый сценарий: стабильный рост безопасности держит PANW между $380 и $420
Базовый сценарий предполагает, что доходы финансового года 2027 окажутся около средней точки в $14,15 млрд, а NGS ARR достигнет примерно $11,1 млрд. Платформизация остается эффективной, хотя инвесторы отделяют отчетный рост ARR на 63% от более медленного органического роста и ждут более ясного доказательства того, что приобретенный доход может поддержать текущие маржи.
PANW мог бы торговаться в основном между $380 и $420 при этих условиях. Рост RPO около 20%, операционная маржа около 29,5% и маржа скорректированного свободного денежного потока около 38% поддержали бы диапазон. Более слабые органические заказы или задержанные синергии поглощений ограничили бы дальнейший рост.
Медвежий сценарий: более медленный рост и более высокие затраты тянут PANW к $300
Медвежий сценарий предполагает, что органический спрос замедляется после ускорения, вызванного поглощениями, в то время как затраты на облачный хостинг, оборудование и интеграцию давят на маржи. Рост NGS ARR ниже 22%, рост RPO ниже 19% или более слабое удержание среди платформизированных клиентов бросило бы вызов стратегии консолидации.
Движение к $300 стало бы более вероятным, если доходы финансового года 2027 упадут ниже $14,1 млрд, операционная маржа не достигнет 29,5% или разводнение ослабит рост прибыли на акцию. PANW все еще мог бы расширяться при этом сценарии, но более низкий мультипликатор оценки отражал бы более слабую уверенность в качестве и прибыльности этого роста.
Прогнозы цены акций PANW на 2026 год от аналитиков Уолл-стрит
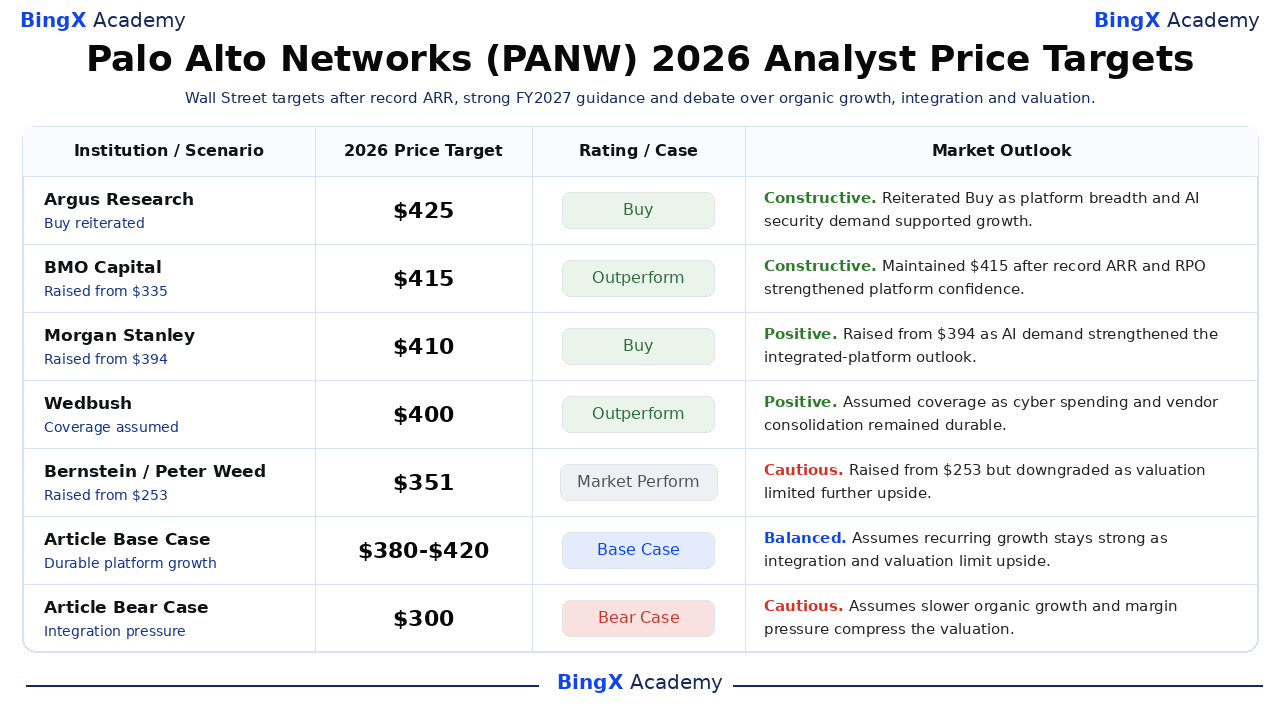
Уолл-стрит оставалась широко конструктивной после четвертого квартала, хотя цели от $351 до $425 показывают разногласия по поводу роста, движимого поглощениями, и оценки. Google Finance указала среднюю цель $408,53 среди 41 аналитика по состоянию на 21 сентября, по сравнению с закрытием 18 сентября в $363,58. Таблица держит действия аналитиков отдельно от редакционных базовых и медвежьих сценариев статьи.
|
Институт / Сценарий |
Ценовая цель на 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Argus Research |
$425 |
Покупать |
Конструктивно. 3 сентября: подтвердили Покупать, поскольку широта платформы и спрос на безопасность, движимый ИИ, поддержали прогноз премиального роста. |
|
BMO Capital |
$415 |
Превосходить |
Конструктивно. 2 сентября: поддержали $415 после рекордных ARR и RPO, укрепивших уверенность в платформизации. |
|
Morgan Stanley |
$410 |
Покупать |
Позитивно. 20 сентября: повысили с $394, поскольку спрос на безопасность ИИ и интегрированные платформы поддержали дальнейший рост. |
|
Wedbush |
$400 |
Превосходить |
Позитивно. 10 сентября: взяли под покрытие, поскольку долговечные расходы на кибербезопасность поддержали консолидацию поставщиков. |
|
Bernstein |
$351 |
Рынок исполняет |
Осторожно. 17 сентября: повысили с $253, но понизили рейтинг, поскольку оценка и рост, движимый поглощениями, ограничили рост. |
|
Базовый сценарий статьи |
$380-$420 |
Базовый сценарий |
Сбалансированно. Предполагает, что рекуррентный рост остается сильным, поскольку затраты на интеграцию и оценка ограничивают рост. |
|
Медвежий сценарий статьи |
$300 |
Медвежий сценарий |
Осторожно. Предполагает, что более медленный органический рост и давление на маржу сжимают оценку. |
Как торговать акциями Palo Alto Networks (PANW) на BingX
Торгуйте прогнозом безопасности ИИ Palo Alto Networks, платформизацией и интеграцией, используя BingX TradFi и инструменты BingX AI. Поскольку PANW может резко реагировать на прибыль, действия аналитиков, поглощения и изменения оценки сектора безопасности, трейдеры должны определить как катализатор, так и лимиты рисков перед входом в позицию.
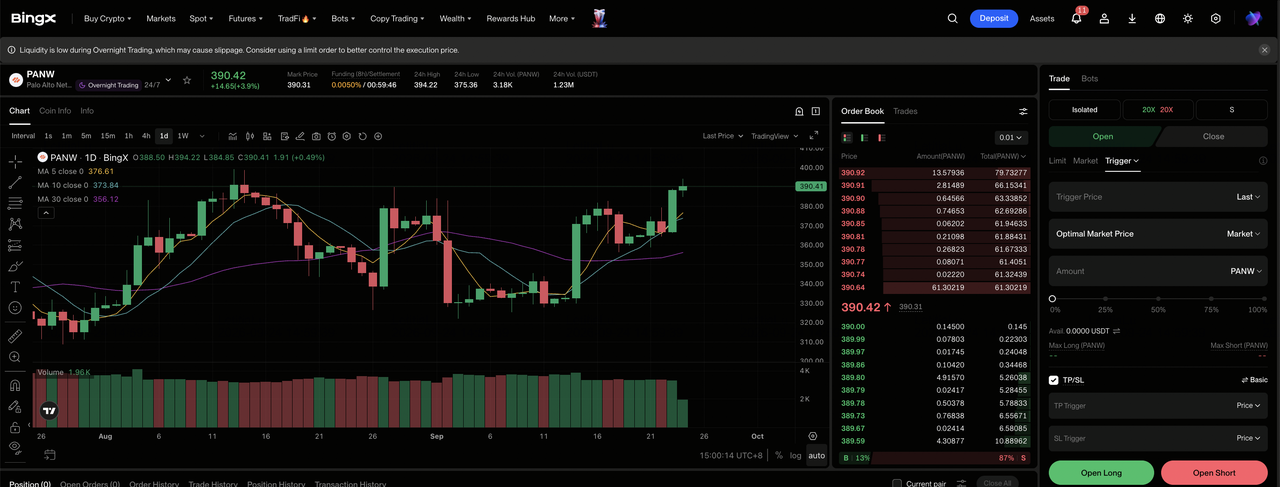
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели биржи BingX.
Шаг 2: Выберите Palo Alto Networks (PANW). Найдите и выберите контракт PANW-USDT вечных фьючерсов.
Шаг 3: Выберите свое направление. Выберите Открыть длинную, если рост ARR и интеграция платформ поддерживают более высокие оценки. Выберите Открыть короткую, если органические заказы, маржи или прогресс интеграции ослабевают.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или кросс-маржу на основе вашей терпимости к риску. Рост на 97,38% с начала года и резкие колебания после прибыли показывают, почему консервативное кредитное плечо и четкое позиционирование имеют значение.
Шаг 5: Выполните строгие протоколы рисков. Установите уровни Тейк-профит и стоп-лосс (TP/SL) до или сразу после входа в сделку. PANW может двигаться быстро после прибыли, инцидентов кибербезопасности, новостей о поглощениях и изменений рейтингов аналитиков.
Топ-5 рисков для наблюдения инвесторов Palo Alto Networks в 2026 году
Palo Alto Networks все еще имеет сильный рост и генерацию наличности, но исполнение поглощений, органический спрос, давление на маржу, конкуренция и оценка остаются основными рисками для прогноза на 2026 год.
- Интеграция поглощений могла бы ослабить ценность руководства по доходам в $14,15 млрд: CyberArk и Chronosphere являются двумя крупнейшими поглощениями компании. Перекрытие продуктов, более медленные перекрестные продажи или разрушение сотрудников могли бы снизить ожидаемые синергии и сделать отчетный рост на 23%-24% менее ценным.
- Органический рост мог бы отставать от отчетного увеличения ARR на 63%: Поглощения способствовали скачку NGS ARR до $9,10 млрд. Если базовый рост клиентов или платформизация замедлится, инвесторы могут присвоить более низкую оценку росту, движимому поглощениями.
- Более низкие валовые маржи могли бы компенсировать сильный денежный поток: Валовая маржа четвертого квартала упала на 100 базисных пунктов до 74,8%, несмотря на $1,289 млрд скорректированного свободного денежного потока. Более высокие затраты на облачный хостинг, память и хранение могли бы ограничить операционное плечо.
- Конкуренция могла бы замедлить перекрестные продажи: CrowdStrike, Microsoft, Zscaler и облачные провайдеры конкурируют в основных категориях безопасности. Лучшие интегрированные инструменты или более низкие цены могли бы ослабить способность Palo Alto Networks расширять расходы среди платформизированных клиентов.
- Оценка могла бы упасть, даже если доходы продолжают расти: PANW выросла на 97,38% с начала года к 18 сентября. Более высокие доходности облигаций, более медленный рост оценок или большая зависимость от поглощений могли бы сжать мультипликатор программного обеспечения и приблизить акцию к медвежьему сценарию $300.
Заключительные мысли: стоит ли инвестировать в Palo Alto Networks в 2026 году?
Palo Alto Networks завершает финансовый год 2026 с $9,10 млрд NGS ARR, $21,2 млрд RPO и $4,414 млрд годового скорректированного свободного денежного потока. Эти цифры поддерживают аргумент о том, что платформизация и спрос на безопасность ИИ создают более крупный рекуррентный бизнес. Инвестиционный тест заключается в том, может ли интеграция преобразовать приобретенные возможности в долговечный органический рост без жертвования маржами или экономикой на акцию.
Бычий сценарий нуждается в ARR выше руководства, устойчивом удержании и более быстрых синергиях для поддержки $475. Медвежий сценарий отражает более медленный органический рост, давление на маржу и сжатие оценки к $300. Консервативные трейдеры могут контролировать органический новый чистый ARR, рост RPO, валовую маржу, маржу скорректированного свободного денежного потока и интеграцию CyberArk, прежде чем рассматривать текущую скорость роста как долговечную.
Напоминание о рисках: Торговля и инвестирование в акции, такие как PANW, включает риск потери капитала. Исполнение поглощений, конкуренция в кибербезопасности, сдвиги оценки и левериджированная торговля могут привести к быстрым потерям. Проводите независимое исследование перед размещением капитала.
Связанное чтение
- Прогноз цены Adobe (ADBE) на 2026 год: может ли монетизация ИИ толкнуть ADBE к $520?
- Прогноз цены акций IBM на 2026 год: может ли рост программного обеспечения и квантовых технологий толкнуть IBM к $350?
- Прогноз акций Cisco (CSCO) на 2026 год: могут ли рост ИИ и Splunk вернуть CSCO к $90?
- Прогноз цены CrowdStrike (CRWD) на 2026 год: могут ли безопасность ИИ и Falcon Flex толкнуть CRWD к $280?
- Прогноз цены акций Palantir (PLTR) на 2026 год: может ли рост коммерческого сектора США на 149% толкнуть PLTR к $255?
