


Cerebras Systems (CBRS) создает процессоры размером с пластину, системы ИИ и облачные сервисы для обучения и инференса. Его Wafer Scale Engine размещает вычислительные, память и коммуникационные ресурсы на одном очень большом чипе, сокращая сетевые издержки, присущие традиционным многопроцессорным GPU-кластерам. Аппаратное обеспечение остается частью модели, в то время как облачный инференс становится более важным для долгосрочного роста. Этот переход расширяет роль Cerebras в ИИ-инфраструктуре, хотя также делает акции чувствительными к концентрации клиентов, развертыванию дата-центров и прибыльности.
Последний квартал показал обе стороны этого перехода. GAAP выручка Cerebras Systems во втором квартале 2026 года достигла 180,1 млн долларов, увеличившись на 74% в годовом выражении, в то время как основная выручка увеличилась на 103% до 209,9 млн долларов, а GAAP выручка от облачных и других сервисов выросла на 281% до 126,0 млн долларов. Основная валовая маржа улучшилась до 40,6%, однако компания зафиксировала чистый убыток по GAAP в размере 450,5 млн долларов и дала прогноз основной выручки в третьем квартале всего 214-216 млн долларов.
Прогноз акций CBRS на 2026 год теперь основывается на двух конкурирующих точках зрения:
- Сценарий быстрого инференса и мощности: остаток обязательств по оставшимся результатам в размере 25,4 млрд долларов, более 600 мегаватт действующих или заключенных по контракту мощностей и партнерства с OpenAI, AWS и AMD могут поддержать многолетнее расширение облачных услуг.
- Сценарий концентрации и прибыльности: зависимость от клиентов, большие обязательства по инфраструктуре и значительный разрыв между результатами GAAP и основными результатами могут удерживать прибыль ниже уровня, необходимого для устойчивого восстановления оценки.
Это руководство разбирает прогноз акций CBRS, сценарии цен на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчет о доходах Cerebras Systems за второй квартал 2026 года от 12 августа, квартальную отчетность и рыночные данные до 11 сентября, а также как торговать фьючерсами на акции CBRS на BingX TradFi с USDT залогом.
5 главных вещей, которые должны знать инвесторы Cerebras Systems в сентябре 2026 года
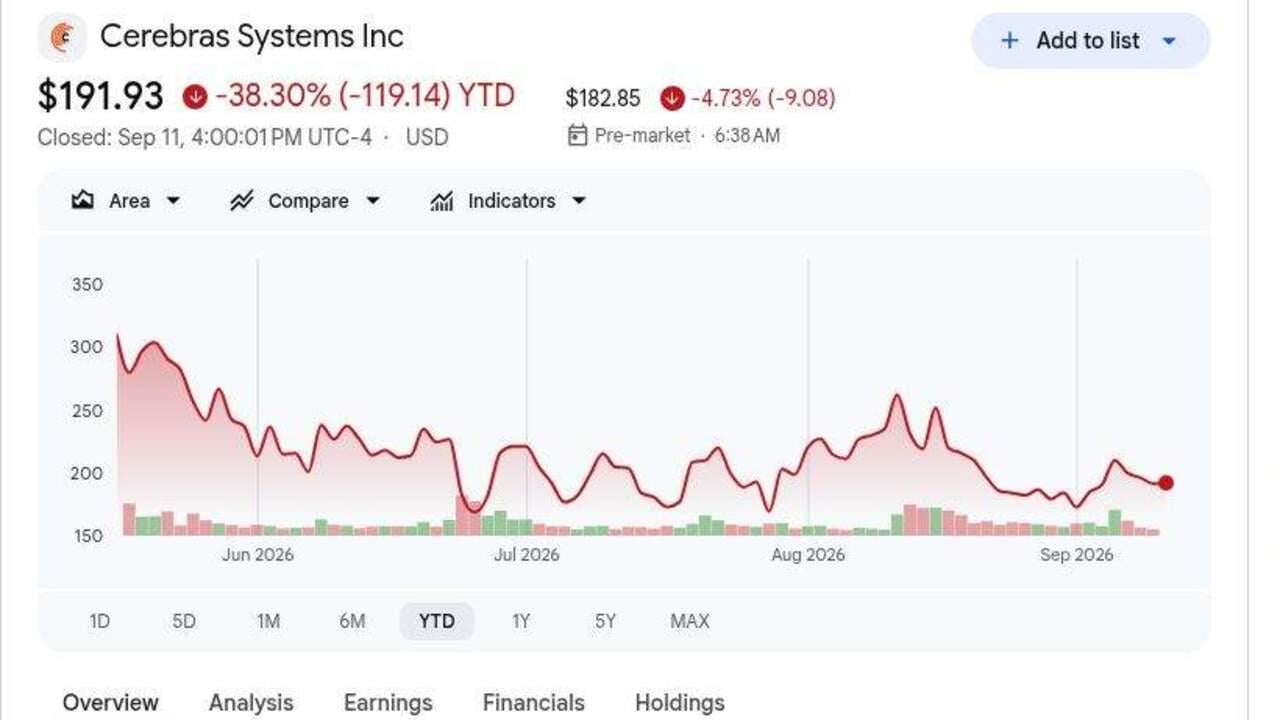
- CBRS закрылись на отметке $191,93 11 сентября и снизились на 38,30% с начала года: Акции завершились всего на $6,93 выше цены IPO в $185 после открытия на $350 и достижения $385 в день дебюта. Разворот показывает, как быстро может сжаться оценка, когда сильный рост ИИ встречается с высокими ожиданиями.
- GAAP выручка во втором квартале достигла $180,1 млн, увеличившись на 74%: Результат не дотянул до консенсуса в $194,0 млн примерно на $13,9 млн, в то время как основная выручка в $209,9 млн превзошла оценку примерно в $191 млн. Разрыв делает важным для оценки сравнение отчетных и основных показателей.
- GAAP выручка от облачных и сервисных услуг выросла на 281% до $126,0 млн: Основная выручка от облачных услуг увеличилась на 287% до $127,7 млн по сравнению с $54,1 млн выручки от аппаратного обеспечения. Изменение структуры поддерживает более рекуррентную бизнес-модель, хотя мощности и затраты на дата-центры все еще имеют значение.
- Оставшиеся обязательства по результатам достигли $25,4 млрд: Остаток увеличился с $24,6 млрд в конце 2025 года и включает большое многолетнее обязательство OpenAI. Графики развертывания и доступность мощностей определят, как быстро этот бэклог превратится в выручку и денежные средства.
- Заключенные по контракту мощности превысили 600 мегаватт: Cerebras ожидает увеличения производственных мощностей более чем в десять раз в 2026 году через Flex, Sanmina и Rocket EMS, с обеспеченными поставками пластин TSMC. Возможности велики, хотя использование и маржа все еще должны оправдать инвестиции.
Что такое Cerebras Systems (CBRS)?
Cerebras Systems — это компания по ИИ-инфраструктуре, которая разрабатывает процессоры, полные компьютерные системы, программное обеспечение и облачные сервисы. Ее Wafer Scale Engine использует целую кремниевую пластину как один процессор, объединяя плотные вычислительные ядра, встроенную SRAM и высокопропускную связь для уменьшения узких мест межсоединений распределенных GPU-кластеров. Клиенты могут покупать системы CS для использования на территории или получать доступ к вычислениям Cerebras через облачные API для обучения и инференса. Поэтому выручка поступает от аппаратного обеспечения, облачных мощностей и сопутствующих сервисов, при этом инференс становится основным двигателем роста.
Долгосрочная стратегия сосредоточена на масштабировании быстрого инференса через собственную и партнерскую инфраструктуру. OpenAI выбрала Cerebras для многолетней программы мощностей и использовала ее системы для GPT-5.6 Sol со скоростью 750 токенов в секунду. TSMC производит процессоры размером с пластину Cerebras, предоставляя компании доступ к передовому полупроводниковому производству по мере расширения системных и облачных мощностей. Cerebras также разрабатывает дезагрегированный инференс с AMD для производства в четвертом квартале 2026 года и планирует расширить эту архитектуру на Amazon Bedrock через AWS в начале 2027 года. Именованные пользователи и партнеры включают CrowdStrike, Cognition, Lovable, Block, Figma, AlphaSense и GSK, что дает платформе представленность в области кодирования, безопасности, финансах и биологических науках.
Читать далее: Топ акций ИИ-вычислений и GPU для покупки в 2026 году: Переход к инференсу и кастомному кремнию
Обзор доходов Cerebras Systems (CBRS) за второй квартал 2026 года: Рост облачных услуг, прогресс маржи и повышенный прогноз
Cerebras сообщила о GAAP выручке во втором квартале в размере $180,1 млн против консенсуса в $194,0 млн, в то время как основная выручка в $209,9 млн превзошла оценку примерно в $191 млн и выросла на 103% в годовом выражении. Скорректированный убыток в $0,05 на акцию оказался меньше ожидавшегося убытка в $0,17, GAAP выручка от облачных услуг выросла на 281% до $126,0 млн, а основная валовая маржа улучшилась примерно на 940 базисных пунктов до 40,6%. Руководство повысило полногодовой прогноз основной выручки до $880-890 млн, хотя чистый GAAP убыток в $450,5 млн и скромный последовательный рост в третьем квартале оставили прибыльность в фокусе.
Читать далее: Обзор доходов Cerebras Systems (CBRS) за второй квартал 2026 года: Неудача с выручкой $180M вызывает падение цены на 11,85%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
GAAP выручка 2-го кв. 2026 |
Консенсус $194.0M |
$180.1M |
Не дотянул. Примерно на $13,9M ниже консенсуса; +74% год к году. |
|
Основная выручка 2-го кв. 2026 |
Консенсус $191.0M |
$209.9M |
Превзошел. Примерно на $18,9M выше консенсуса; +103% год к году. |
|
Скорректированный убыток на акцию во 2-м кв. |
Консенсус убыток $0.17 |
Убыток $0.05 |
Превзошел. Убыток на $0,12 меньше ожидаемого. |
|
Чистый убыток GAAP во 2-м кв. |
Чистая прибыль $309.5M во 2-м кв. 2025 |
Убыток $450.5M |
Изменился. Связанная с IPO компенсация акциями увеличила убыток. |
|
GAAP выручка от облачных и сервисных услуг во 2-м кв. |
$33.0M во 2-м кв. 2025 |
$126.0M |
Ускорился. Выручка увеличилась на 281% год к году. |
|
Основная валовая маржа во 2-м кв. |
31.2% во 2-м кв. 2025 |
40.60% |
Расширилась. Улучшилась примерно на 940 базисных пунктов год к году. |
|
Оставшиеся обязательства по результатам |
$24.6B в конце 2025 года |
$25.4B |
Увеличились. Многолетний заключенный по контракту спрос расширился примерно на $0,8B. |
|
Прогноз основной выручки на 3-й кв. 2026 |
Основная выручка 2-го кв. $209.9M |
$214M-$216M |
Выше. Подразумевает только около 2%-3% последовательного роста. |
|
Прогноз основной выручки на 2026 финансовый год |
Предыдущий $855M-$865M |
$880M-$890M |
Повышен. Средняя точка увеличилась на $25M. |
- GAAP выручка выросла на 74% до 180,1 млн долларов США, но не дотянула до консенсуса на 13,9 млн долларов США: Результат подтверждает быстрый рост, хотя транзитные статьи и амортизация варрантов создали значительный разрыв по сравнению с основной выручкой в 209,9 млн долларов США. Оба показателя важны при оценке роста и акционерной экономики.
- Скорректированный убыток в 0,05 доллара США на акцию превзошел на 0,12 доллара США: Основная операционная маржа улучшилась примерно на 2600 базисных пунктов в годовом выражении до отрицательных 16%. Операционный леверидж улучшается, хотя бизнесу все еще нужно больше роста и дисциплины затрат для достижения устойчивой прибыли.
- Выручка от облачных услуг в 126,0 млн долларов США увеличилась на 281%: Облачные и сервисные услуги генерировали около 70% от GAAP выручки, в то время как аппаратное обеспечение упало до 54,1 млн долларов США с 70,3 млн долларов США. Изменение структуры улучшает рекуррентный потенциал, но повышает важность использования дата-центров и затрат на электроэнергию.
- Основная валовая маржа улучшилась на 940 базисных пунктов до 40,6%: Руководство заявило, что временная аренда систем снизила маржу примерно на 500 базисных пунктов. Новые мощности могли бы облегчить это давление, делая восстановление маржи ключевым тестом эффективности инфраструктуры.
- Полногодовой прогноз основной выручки вырос до 880-890 млн долларов США: Средняя точка в 885 млн долларов США на 25 млн долларов США выше предыдущей средней точки, в то время как прогноз третьего квартала в 214-216 млн долларов США подразумевает только 2%-3% последовательного роста. Более сильное ускорение в четвертом квартале все еще необходимо для достижения годовой цели.
Инвестиционный прогноз Cerebras Systems (CBRS) на 2026 год: $330 в бычьем сценарии против $150 в медвежьем сценарии
Инвестиционная дискуссия заключается в том, сможет ли Cerebras конвертировать спрос на быстрый инференс и обязательства на $25,4 млрд в прибыльную облачную выручку достаточно быстро, чтобы оправдать премиальный мультипликатор роста.
Бычий сценарий: Сильный спрос на ИИ-инференс толкает CBRS к $330
Бычий сценарий предполагает, что развертывания OpenAI, распространение AWS и партнерства AMD по инференсу стимулируют более высокое использование более чем 600 мегаватт действующих или заключенных по контракту мощностей. Выручка от облачных услуг продолжает быстро расти, производственный выпуск увеличивается более чем в десять раз, а основная валовая маржа улучшается с 40,6% во втором квартале по мере исчезновения временных арендных затрат.
Движение к $330 потребует от Cerebras достижения годовой цели в $880-890 млн без еще одного снижения маржи, за которым последует заслуживающий доверия прогресс в отношении плана руководства более чем утроить выручку в 2027 году. Растущие оценки, более широкая клиентская база и лучший операционный леверидж усилят сценарий.
Базовый сценарий: Стабильный спрос на ИИ удерживает CBRS между $240 и $290
Базовый сценарий предполагает, что спрос на инференс остается сильным, а заключенные по контракту мощности продолжают расти, в то время как инвесторы ждут доказательств того, что новые дата-центры могут финансироваться и заполняться эффективно. OpenAI остается крупным клиентом, хотя концентрация и разрыв между результатами GAAP и основными результатами ограничивают оценку.
CBRS могла бы торговаться в основном между $240 и $290 в этих условиях. Основная выручка около средней годовой точки в $885 млн, оставшиеся обязательства по результатам выше $25 млрд и улучшающаяся валовая маржа поддержали бы диапазон. Слабое использование или более медленный рост в 2027 году ограничил бы верхний предел.
Медвежий сценарий: Более высокие затраты и концентрация клиентов тянут CBRS к $150
Медвежий сценарий предполагает, что мощности вводятся в эксплуатацию медленнее или при более слабом использовании, оставляя Cerebras с инфраструктурными затратами до поступления достаточной выручки. Задержка или пересмотр договора OpenAI или другим крупным клиентом ослабили бы конвертацию бэклога и денежный поток.
Движение к $150 стало бы более вероятным, если основная выручка не дотянет до нижней границы прогноза в $880 млн, основная валовая маржа упадет ниже 38% или оставшиеся обязательства по результатам существенно снизятся. Постоянные убытки и дополнительное предложение акций могли бы добавить дополнительное давление.
Прогнозы цены акций CBRS на 2026 год от аналитиков с Уолл-стрит
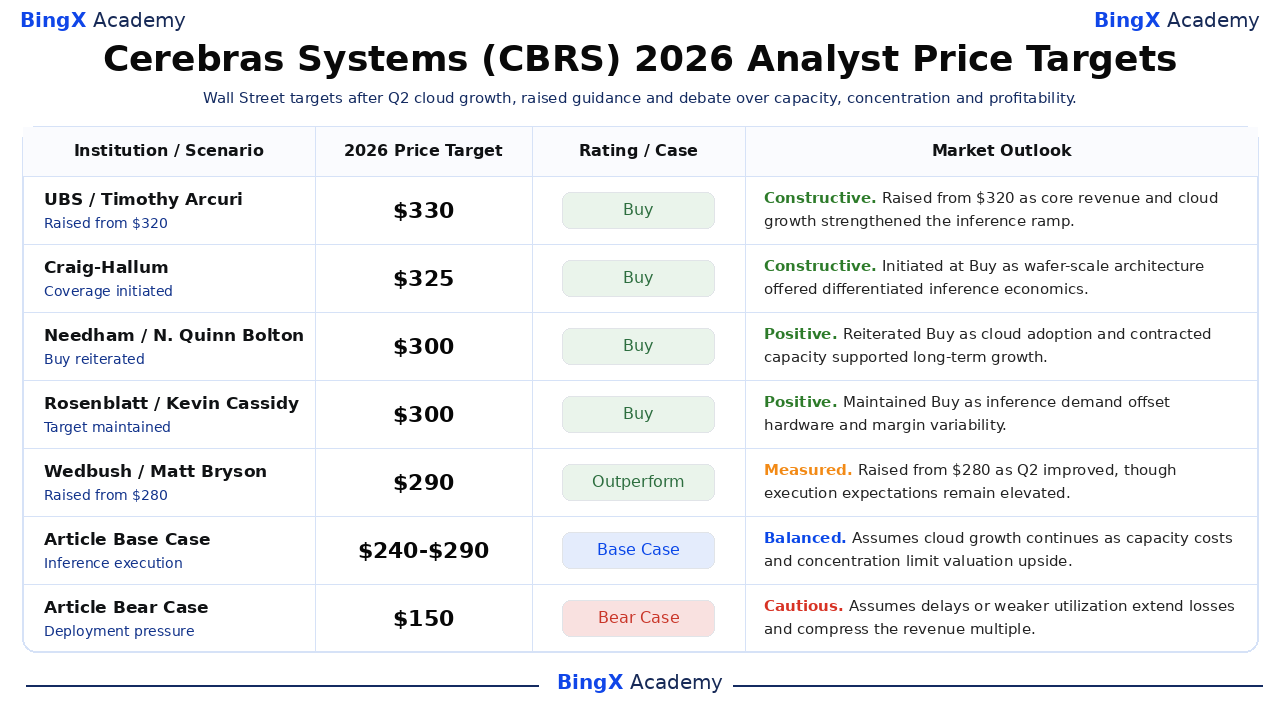
Эти пять датированных действий аналитиков варьируются от $290 до $330 и отражают конструктивные взгляды на дифференцированную производительность инференса, принятие облачных технологий и заключенные по контракту мощности. Узкий диапазон также показывает, что модели с Уолл-стрит разделяют схожие предположения о росте. Это сторонние ориентиры, а не обещания цены. Строки Базовый и Медвежий сценарии являются редакционными сценариями BingX Academy.
|
Институт / Сценарий |
Ценовая цель 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
UBS / Timothy Arcuri |
$330 |
Покупать |
Конструктивно. 13 августа: повысил с $320 после того, как основная выручка, рост облачных услуг и прогноз поддержали рампу инференса. |
|
Craig-Hallum / Richard Shannon |
$325 |
Покупать |
Конструктивно. 9 июня: инициировал покрытие на дифференцированной архитектуре размером с пластину и спросе на быстрый инференс. |
|
Needham / N. Quinn Bolton |
$300 |
Покупать |
Позитивно. 19 августа: подтвердил Покупать, поскольку принятие облачных технологий и заключенные по контракту мощности поддержали долгосрочный рост. |
|
Rosenblatt / Kevin Cassidy |
$300 |
Покупать |
Позитивно. 19 августа: поддержал Покупать, поскольку спрос на инференс компенсировал изменчивость аппаратного обеспечения и маржи. |
|
Wedbush / Matt Bryson |
$290 |
Опережает рынок |
Сдержанно. 13 августа: повысил с $280, поскольку второй квартал улучшился, хотя ожидания исполнения остались завышенными. |
|
Базовый сценарий статьи |
$240-$290 |
Базовый сценарий |
Сбалансированно. Предполагает, что рост облачных услуг продолжается, поскольку затраты на мощности и концентрация ограничивают потенциал роста оценки. |
|
Медвежий сценарий статьи |
$150 |
Медвежий сценарий |
Осторожно. Предполагает, что задержки или более слабое использование продлевают убытки и сжимают мультипликатор выручки. |
Как торговать акциями Cerebras Systems (CBRS) на BingX
Торгуйте прогнозами роста инференса Cerebras Systems, развертывания мощностей и маржи, используя BingX TradFi и инструменты BingX AI. Поскольку CBRS может резко реагировать на объявления клиентов, прогнозы и пост-IPO предложение акций, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
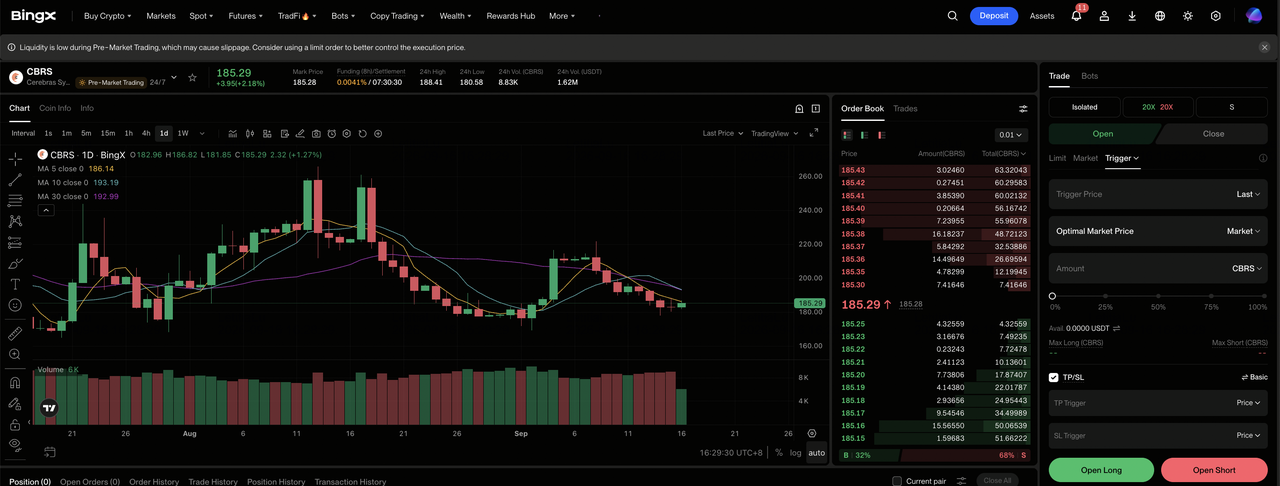
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите Cerebras Systems (CBRS). Найдите и выберите бессрочный фьючерсный контракт CBRS-USDT.
Шаг 3: Выберите направление. Выберите Открыть длинную позицию, если спрос на инференс превращается в более высокое использование и маржу. Выберите Открыть короткую позицию, если задержки мощностей, концентрация клиентов или убытки ослабляют экономику на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу в зависимости от вашей толерантности к риску. Снижение на 38,30% с начала года показывает, почему важны консервативное кредитное плечо и четкое определение размера позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. CBRS может быстро реагировать на развертывания, сделки с клиентами, прогнозы, маржу, действия аналитиков и разблокировки акций.
Топ-5 рисков, на которые стоит обратить внимание инвесторам Cerebras Systems в 2026 году
Оценка Cerebras зависит от спроса клиентов, расширения мощностей, бухгалтерского учета и конкуренции. Эти риски могут повлиять на конвертацию выручки, потребности в денежных средствах и стоимость на акцию.
- Концентрация клиентов может задержать конвертацию бэклога: Оставшиеся обязательства по результатам достигли 25,4 млрд долларов США, при этом OpenAI представляет большую долю заключенного по контракту спроса. Задержки или пересмотр договоров могут перенести выручку на более поздние периоды и снизить стоимость, присвоенную бэклогу.
- Расширение мощностей требует больших предварительных инвестиций: У Cerebras более 600 мегаватт действующих или заключенных по контракту мощностей. Если использование растет медленно, амортизация и операционные затраты могут увеличиться до поступления достаточной валовой прибыли.
- GAAP и основная выручка могут значительно различаться: GAAP выручка во втором квартале составила 180,1 млн долларов США против основной выручки в 209,9 млн долларов США. Амортизация варрантов и транзитные корректировки могут затруднить сравнение роста заголовков по периодам.
- NVIDIA и кастомные чипы могут оказать давление на спрос: Cerebras предлагает дифференцированный инференс размером с пластину, но клиенты все еще могут выбирать GPU или внутренние ускорители. Лучшая экономика или производительность конкурентов могут снизить использование и ценовую силу.
- Большие убытки делают риск разводнения актуальным: Убыток GAAP во втором квартале достиг 450,5 млн долларов США, частично из-за связанной с IPO компенсации. Продолжающиеся убытки, будущая эмиссия акций или пост-IPO разблокировки акций могут оказать давление на стоимость на акцию и увеличить волатильность.
Заключительные мысли: Стоит ли инвестировать в Cerebras Systems в 2026 году?
Cerebras установила измеримый случай роста. Основная выручка удвоилась до $209,9 млн, выручка от облачных услуг выросла почти в четыре раза, а обязательства достигли $25,4 млрд. Партнерства с OpenAI, AWS и AMD подкрепляют коммерческую релевантность технологии, в то время как более 600 мегаватт мощности создают пространство для более крупных развертываний. Нерешенный вопрос заключается в том, может ли эта инфраструктура производить устойчивую маржу.
Бычий сценарий требует, чтобы заключенный по контракту спрос стал прибыльной выручкой, поддерживая $330. Медвежий сценарий отражает задержки развертывания, концентрацию и постоянные убытки, которые могут потянуть CBRS к $150. Консервативные трейдеры могут следить за основной выручкой третьего квартала против диапазона $214-216 млн, основной валовой маржой против 38%-40% и доказательствами того, что клиентская база расширяется.
Напоминание о риске: Торговля и инвестирование в акции, такие как CBRS, связано с высоким риском потери капитала. Концентрация клиентов, задержки мощностей, бухгалтерские корректировки, конкуренция, предложение акций и торговля с кредитным плечом могут привести к быстрым убыткам. Проводите независимое исследование перед размещением капитала.
Связанное чтение
- Топ-10 акций ИИ-инфраструктуры для покупки в 2026 году: Лидеры производства и дизайна чипов
- Топ акций облачной ИИ-инфраструктуры для покупки в 2026 году на фоне капитальных затрат гипермасштабируемых и бума неооблака
- Топ акций ИИ-серверов для покупки в 2026 году: Стоечные системы, GPU-серверы и инфраструктура ИИ-серверов
- Что такое Pre-IPO OpenAI и как торговать им на BingX?
- Прогноз цены AMD на 2026 год: Может ли рост ИИ толкнуть AMD к $700?
- Прогноз цены TSMC (TSM) на 2026 год: Может ли рекордный спрос на ИИ поднять акции TSM до $527?
