
ASML Holding (ASML) поставляет литографические системы, позволяющие производителям чипов печатать всё более сложные схемы. Инструменты на основе экстремального ультрафиолетового излучения поддерживают производство передовой логики и памяти, тогда как модернизация установленной базы и сервисное обслуживание повышают производительность после поставки. Инвестиции в производство, связанное с ИИ, расширяют спрос, однако сложность сборки оборудования, приёмка заказчиком и экспортные лицензии определяют, какая часть этого спроса превратится в прибыльные продажи в краткосрочной перспективе.
Последний квартал продемонстрировал более высокий объём выпуска систем и улучшение экономики установленной базы. Чистые продажи ASML за 3 квартал составили €11,662 млрд ($13,06 млрд), продажи установленной базы — €3,289 млрд ($3,68 млрд), а валовая маржа выросла до 57,5%. Руководство также сообщило, что запланированные поставки на 2027 и 2028 годы не в полной мере удовлетворят прогнозы клиентов. Остаётся вопрос: сможет ли ASML расширить поставки без снижения маржи или переноса слишком большого объёма спроса на более поздние годы.
Прогноз акций ASML на 2026 год сейчас сосредоточен на двух конкурирующих точках зрения:
- Сценарий роста EUV-мощностей: Высокий спрос на передовые чипы, рост поставок в 4 квартале и повышение производительности инструментов могут поддержать рост продаж и маржи по мере расширения предложения компании.
- Сценарий исполнения и оценки: Дефицит мощностей, экспортный контроль или ослабление инвестиционного цикла в ИИ могут привести к результатам ниже ожиданий после резкого роста цены акций.
В этом материале рассматриваются прогноз акций ASML, ценовые сценарии на 2026 год, ключевые риски и мнения аналитиков на основе отчёта ASML за 3 квартал от 14 октября и рыночных данных по 19 октября, а также способы торговли фьючерсами на акции ASML на BingX TradFi с обеспечением в USDT.
5 главных фактов для инвесторов ASML Holding в октябре 2026 года
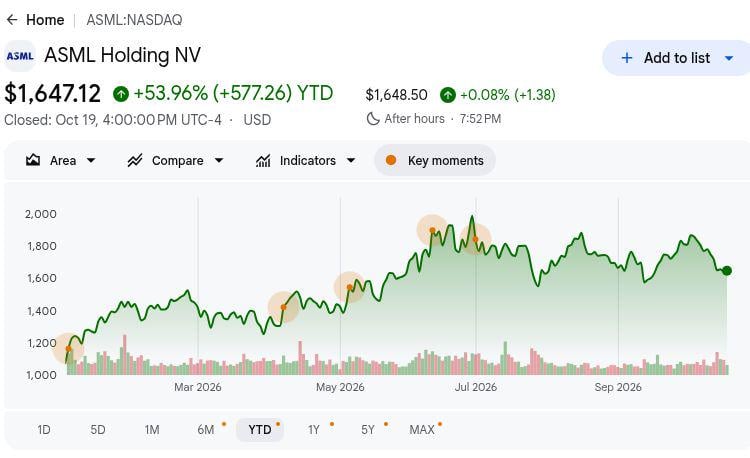
- 19 октября акции ASML закрылись на уровне $1 647,12, прибавив 53,96% с начала года: Справочная цена по Google Finance по-прежнему оставалась ниже 52-недельного максимума в $1 999,96. После резкого ралли возврат к этому максимуму требует фактических поставок оборудования, а не долгосрочного интереса клиентов.
- Продажи за 3 квартал выросли на 55% до €11,662 млрд ($13,06 млрд): Результат превысил €9,326 млрд ($10,44 млрд) предыдущего квартала на 25%, хотя оказался примерно на €0,19 млрд ($0,21 млрд) ниже прогноза LSEG в €11,85 млрд ($13,27 млрд). Рост и незначительное отставание от прогноза необходимо проверять с учётом объёма поставок.
- Выручка от установленной базы достигла €3,289 млрд ($3,68 млрд): Продажи сервисных услуг и полевых опций выросли с €2,762 млрд ($3,09 млрд) во 2 квартале благодаря обновлениям для повышения производительности. Существующие машины генерировали выручку от модернизации, что помогло поднять валовую маржу квартала выше прежнего уровня в 54,0%, компенсируя задержки в сроках поставок.
- Прогноз на 4 квартал предусматривает продажи в диапазоне €14,2–15,2 млрд ($15,90–17,02 млрд): Середина диапазона — €14,7 млрд ($16,46 млрд) — примерно на 26% выше, чем в 3 квартале. ASML также повысила нижнюю границу прогноза по итогам года до €44 млрд ($49,26 млрд). Именно этот график поставок, ещё не признанная выручка, является проверкой оптимистичного сценария.
- Инициатива TSMC по фотомаскам нацелена на повышение производительности более чем на 40%: В октябрьской презентации ASML описала совместное продвижение High-NA EUV к 12-дюймовым маскам для двойного экспонирования и отдельно сообщила об отгрузке метрологической системы YieldStar 550. Инициатива по маскам всё ещё требует внедрения у клиентов, прежде чем станет источником выручки.
Что такое ASML Holding (ASML)?
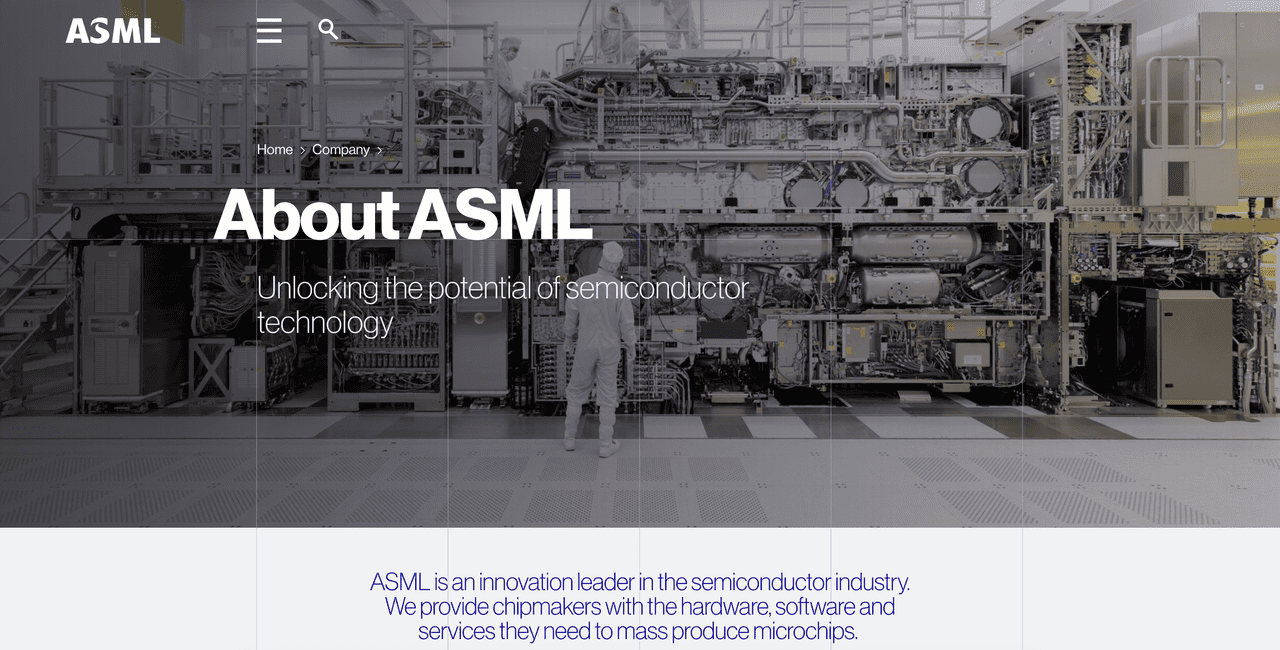
ASML Holding — нидерландская компания по производству полупроводникового оборудования, разрабатывающая литографические системы для производства передовых чипов. Её машины на основе экстремального ультрафиолетового излучения (EUV) необходимы для производства процессоров последнего поколения, а системы глубокого ультрафиолета (DUV) поддерживают более широкий спектр процессов полупроводникового производства. ASML также поставляет метрологическое оборудование, программное обеспечение для вычислительной литографии и сервисные услуги, повышающие точность и производительность производства чипов. Её бизнес тесно связан с аппаратным обеспечением ИИ, производством передовых полупроводников и мировыми инвестиционными циклами в чипы.
ASML поставляет оборудование крупнейшим производителям полупроводников, в том числе TSMC, Samsung Electronics, Intel, SK hynix и Micron. Её технологическая дорожная карта сосредоточена на High-NA EUV, передовой метрологии и расширении производственных мощностей. В октябре 2026 года ASML представила инициативу совместно с TSMC, направленную на повышение производительности более чем на 40% при двойном экспонировании с использованием 12-дюймовых фотомасок. Компания также поставила метрологическую систему YieldStar 550 и рассматривает возможность расширения мощностей сверх запланированного увеличения на 30% к 2028 году для удовлетворения растущего спроса клиентов.
Обзор финансовых результатов ASML Holding (ASML) за 3 квартал 2026 года: высокая маржа и повышенный прогноз компенсируют недовыполнение по выручке
ASML сообщила о чистых продажах за 3 квартал 2026 года в размере €11,662 млрд ($13,06 млрд), что на 55% выше год к году, однако ниже консенсус-прогноза €11,85 млрд ($13,27 млрд). Валовая маржа улучшилась до 57,5% на фоне продаж установленной базы в €3,289 млрд ($3,68 млрд), а базовая прибыль на акцию достигла €12,95 ($14,50). Руководство повысило прогноз годовой выручки до €44–45 млрд ($49,26–50,38 млрд), при этом ключевыми факторами роста стали более высокие отгрузки в 4 квартале и приёмка оборудования клиентами.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический показатель |
Отклонение |
|
Суммарные чистые продажи за 3 квартал |
LSEG €11,85 млрд ($13,27 млрд) |
€11,662 млрд ($13,06 млрд) |
Ниже прогноза. На €0,19 млрд ($0,21 млрд) ниже консенсуса; рост на 55% год к году. |
|
Чистая прибыль за 3 квартал |
2 квартал: €2,918 млрд ($3,27 млрд) |
€4,960 млрд ($5,55 млрд) |
Выше. Рост на 70% относительно предыдущего квартала. |
|
Базовая прибыль на акцию за 3 квартал |
2 квартал: €7,59 ($8,50) |
€12,95 ($14,50) |
Выше. Рост на €5,36 ($6,00). |
|
Продажи установленной базы за 3 квартал |
2 квартал: €2,762 млрд ($3,09 млрд) |
€3,289 млрд ($3,68 млрд) |
Рост. Увеличение на 19% относительно предыдущего квартала. |
|
Валовая маржа за 3 квартал |
2 квартал: 54,0% |
57,50% |
Выше. Рост на 3,5 процентных пункта. |
|
Количество проданных новых систем за 3 квартал |
2 квартал: 86 |
113 |
Рост. На 27 систем больше. |
|
Прогноз продаж на 4 квартал |
3 квартал: €11,662 млрд ($13,06 млрд) |
€14,2–15,2 млрд ($15,90–17,02 млрд) |
Выше. Середина диапазона на 26% выше предыдущего квартала. |
|
Прогноз продаж на 2026 год |
Ранее €43–45 млрд ($48,14–50,38 млрд) |
€44–45 млрд ($49,26–50,38 млрд) |
Повышен. Нижняя граница выросла на €1 млрд ($1,12 млрд). |
- Продажи за 3 квартал выросли на 55% год к году, однако не достигли одного прогноза: Результат €11,662 млрд ($13,06 млрд) сравнивается с €7,516 млрд ($8,41 млрд) годом ранее и прогнозом LSEG в €11,85 млрд ($13,27 млрд). Сдвиг в сроках поставок может влиять на квартальные показатели, не отменяя спроса.
- Объём новых систем вырос со 86 до 113: ASML продала на 27 новых литографических систем больше, чем во 2 квартале, а продажи систем выросли примерно с €6,6 млрд ($7,39 млрд) до €8,4 млрд ($9,40 млрд). Более высокая пропускная способность делает приёмку клиентами в 4 квартале ещё более значимой.
- Продажи установленной базы выросли на 19% относительно предыдущего квартала: Результат €3,289 млрд ($3,68 млрд) последовал за €2,762 млрд ($3,09 млрд) во 2 квартале: руководство указало на спрос на обновления производительности сверх плана. Эти обновления позволяют повышать производительность существующих инструментов клиентов до поступления дополнительных машин на новые заводы; они также помогли поднять квартальную валовую маржу выше прежнего уровня в 54,0%.
- Валовая маржа выросла на 3,5 процентных пункта: В 3 квартале она достигла 57,5% против 54,0% во 2 квартале, а чистая прибыль увеличилась до €4,960 млрд ($5,55 млрд) с €2,918 млрд ($3,27 млрд). Базовая прибыль на акцию составила €12,95 ($14,50). Такая маржа поддерживает оценку при условии сохранения структуры обновлений и экономики систем в масштабе.
- Прогноз на 2026 год повышен, тогда как запланированные поставки в 2028 году по-прежнему отстают от прогнозов: Годовые продажи теперь ожидаются на уровне €44–45 млрд ($49,26–50,38 млрд) против прежнего диапазона €43–45 млрд ($48,14–50,38 млрд). ASML изучает возможность увеличения объёма производства в 2028 году сверх ранее анонсированного расширения на 30%. Интерес клиентов к заказам на 2029–2030 годы не является зафиксированной выручкой.
Инвестиционный прогноз по ASML Holding (ASML) на 2026 год: оптимистичный сценарий $2 500 против пессимистичного $1 250
Перспективы ASML на 2026 год зависят от способности компании конвертировать высокий спрос на EUV, обновления установленной базы и расширение мощностей в устойчивый рост прибыли. Более высокие объёмы поставок систем и рост производительности поддерживают позитивный сценарий, тогда как производственные ограничения, циклы расходов клиентов и рост котировок на 53,96% с начала года делают исполнение и оценку важными факторами рассмотрения.
Оптимистичный сценарий: высокий спрос на EUV толкает ASML к $2 250–2 500
Оптимистичный сценарий предполагает, что выручка за 4 квартал приблизится к потолку прогноза в €15,2 млрд ($17,02 млрд), а валовая маржа удержится около 57%. Высокий спрос на обновления установленной базы и улучшение производительности High-NA EUV могут поддержать более высокий объём выпуска систем, тогда как дополнительные производственные мощности к 2028 году помогут конвертировать спрос клиентов в будущие поставки.
Движение к $2 250–2 500 потребует от ASML превысить 52-недельный максимум в $1 999,96, выполнить поставки в 4 квартале и продемонстрировать более высокую конверсию заказов на 2027–2028 годы. Подтверждённое расширение мощностей и устойчивая маржа обеспечат дополнительную поддержку для более высокой оценки.
Базовый сценарий: стабильный рост оборудования удерживает ASML в диапазоне $1 650–2 000
Базовый сценарий предполагает, что выручка за 4 квартал достигнет примерно середины прогнозного диапазона €14,7 млрд ($16,46 млрд), удерживая годовые продажи в пределах €44–45 млрд ($49,26–50,38 млрд). Обновления установленной базы поддерживают маржу, тогда как производственные ограничения и производственные графики клиентов постепенно переносят часть поставок оборудования на более поздние периоды.
ASML может торговаться в диапазоне $1 650–2 000, если выручка за 4 квартал соответствует прогнозу, валовая маржа остаётся около 57%, а запланированное расширение мощностей продвигается вперёд. Более высокие заказы могут поднять акции выше диапазона, тогда как задержки поставок или ослабление прогноза усилят давление в сторону снижения.
Пессимистичный сценарий: задержки поставок тянут ASML к $1 250–1 450
Пессимистичный сценарий предполагает, что клиенты откладывают инвестиции в полупроводниковые мощности или ASML не выполняет амбициозный график поставок в 4 квартале. Выручка ниже нижней границы прогноза в €14,2 млрд ($15,90 млрд), снижение маржи или замедление внедрения High-NA EUV могут ограничить рост прибыли. Экспортные ограничения и задержки приёмки оборудования добавят давления.
Движение к $1 250–1 450 станет более вероятным, если результаты 4 квартала окажутся ниже прогноза, поставки оборудования в 2027 году ослабнут или клиенты аннулируют, а не перенесут заказы. После сильного ралли ASML с начала года снижение ожиданий по прибыли может также спровоцировать значительную коррекцию оценки.
Прогнозы цены акций ASML на 2026 год от аналитиков Уолл-стрит
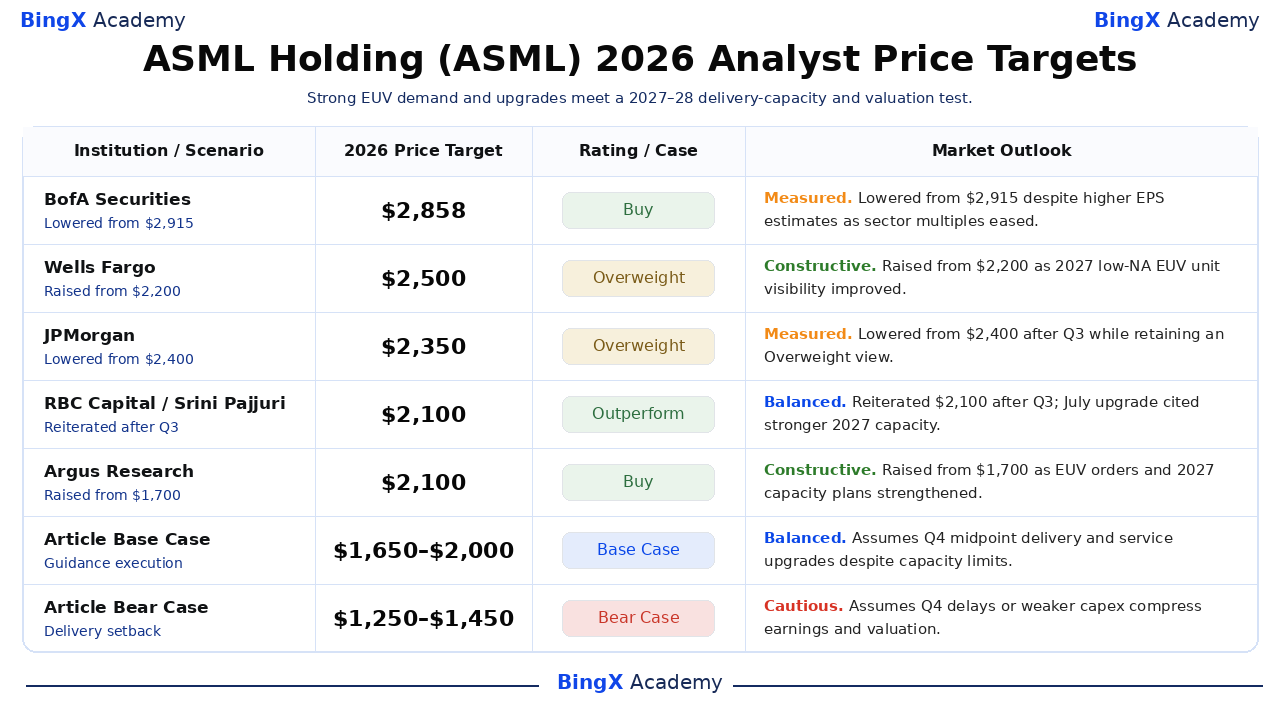
Это датированные институциональные целевые цены для акций ASML, торгующихся на американском рынке, а не обещания цены на конец года. Действия Wells Fargo и Argus последовали за результатами 2 квартала, тогда как снижения BofA и JPMorgan, а также повторное подтверждение RBC отразили октябрьское обновление. Разброс $2 100–2 858 отражает неопределённость в оценке; последние две строки являются редакционными сценариями.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
BofA Securities |
$2 858 |
Покупать |
Взвешенный. 15 октября: снижена с $2 915 несмотря на более высокие прогнозы по EPS из-за сжатия мультипликаторов оценки сектора. |
|
Wells Fargo |
$2 500 |
Выше рынка |
Позитивный. 16 июля: повышена с $2 200 после более сильных результатов с указанием на возможность поставки более 90 систем low-NA EUV в 2027 году. |
|
JPMorgan |
$2 350 |
Выше рынка |
Взвешенный. 15 октября: снижена с $2 400 с сохранением рейтинга «Выше рынка» после обновления за октябрьский квартал. |
|
RBC Capital |
$2 100 |
Лучше рынка |
Сбалансированный. 14 октября: подтверждена на уровне $2 100 после обновления за 3 квартал; июльское повышение отражало более высокие ожидания по мощностям low-NA на 2027 год. |
|
Argus Research |
$2 100 |
Покупать |
Позитивный. 15 июля: повышена с $1 700 после 2 квартала с акцентом на высокие заказы EUV и увеличение мощностей в 2027 году. |
|
Базовый сценарий статьи |
$1 650–2 000 |
Базовый сценарий |
Сбалансированный. Предполагает поставки по середине прогноза в 4 квартале и обновления сервисных услуг несмотря на ограничения мощностей. |
|
Пессимистичный сценарий статьи |
$1 250–1 450 |
Пессимистичный сценарий |
Осторожный. Предполагает, что задержки в 4 квартале или снижение капзатрат сожмут прибыль и оценку. |
Как торговать акциями ASML Holding (ASML) на BingX
Торгуйте на основе прогнозов спроса на EUV и мощностей поставок ASML с помощью BingX TradFi и инструментов BingX AI. Поскольку акции ASML могут резко реагировать на поставки систем, валовую маржу и планы расходов производителей чипов, трейдерам следует определить как катализатор, так и лимиты риска до открытия позиции.
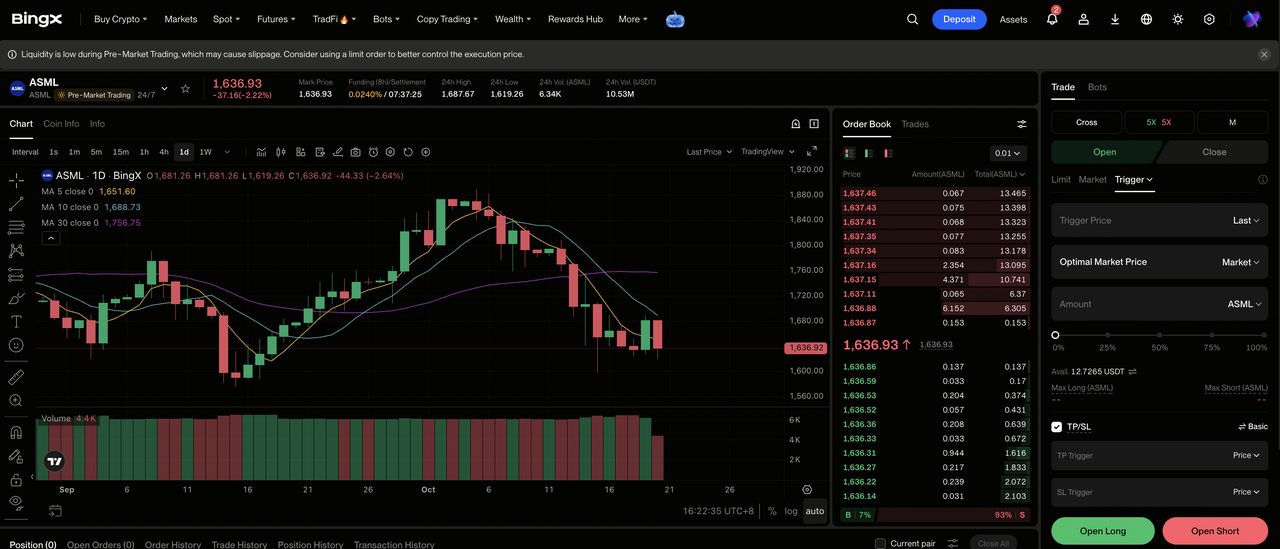
Шаг 1: Откройте BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите ASML Holding (ASML). Найдите и выберите бессрочный фьючерсный контракт ASML-USDT.
Шаг 3: Выберите направление сделки. Нажмите «Открыть длинную позицию», если вы ожидаете, что поставки в 4 квартале и планы по мощностям EUV укрепят прибыль. Нажмите «Открыть короткую позицию», если ожидаете переносы поставок клиентами или невыполнение прогноза на 4 квартал.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Рост котировок ASML на 53,96% с начала года делает консервативное кредитное плечо и чёткий расчёт размера позиции особенно важными в период отчётности.
Шаг 5: Соблюдайте строгие протоколы управления рисками. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после открытия сделки. Акции ASML могут быстро реагировать на новые данные о поставках систем, обязательствах по мощностям, экспортных правилах и крупных планах расходов производителей чипов.
5 главных рисков для инвесторов ASML Holding в 2026 году
Многолетний спрос может выразиться в прибыли позже или с более низкой маржой, чем ожидалось, тогда как экспортные правила и оценка могут усилить изменение стоимости акции.
- Узкие места в мощностях могут отложить признание выручки: Руководство заявляет, что текущие запланированные поставки на 2027 и 2028 годы отстают от прогнозов клиентов. Более длительные сроки сборки оборудования могут откладывать поставки и краткосрочную прибыль на акцию несмотря на спрос, снижая ценность краткосрочного прогноза.
- Расходы на ИИ могут стать более избирательными: Литейные производства и производители памяти активно инвестируют исходя из предположений о будущем спросе на чипы для ИИ. Если темп капитальных обязательств замедлится, интерес к заказам на 2029–2030 годы может не материализоваться в реальные заказы, ослабив видимость портфеля заказов и оценку.
- Экспортный контроль может сузить доступный рынок: Продажи передового оборудования в Китай подпадают под действие лицензий и меняющихся ограничений. Ужесточение лицензирования может снизить объёмы и изменить структуру продаж, тогда как переориентация требует времени и существенно снижает операционный рычаг.
- Экономика High-NA всё ещё требует принятия рынком: Сотрудничество с TSMC по фотомаскам описывает цель по производительности свыше 40% для конкретного этапа двойного экспонирования, а не гарантированное широкое внедрение. Задержки интеграции замедлят использование инструментов и будущую выручку от полевых опций.
- Оценка и курсовые разницы могут усилить разочарование: По состоянию на 19 октября акции на американском рынке выросли на 53,96% с начала года. Снижение маржи может сжать мультипликатор, тогда как изменения курсов валют влияют на переведённую в доллары прибыль для американских инвесторов.
Итоги: стоит ли инвестировать в ASML Holding в 2026 году?
ASML входит в заключительный квартал с редким сочетанием факторов: продажи за 3 квартал составили €11,662 млрд ($13,06 млрд), валовая маржа — 57,5%, растут обновления установленной базы, а спрос клиентов, по словам руководства, превышает текущие запланированные поставки на ближайшие два года. EUV лежит в основе расширения передовой логики и производства памяти. Вопрос в том, когда можно будет поставить машины и обновления.
Оптимистичный сценарий $2 250–2 500 требует исполнения на верхней границе диапазона в 4 квартале и дополнительных мощностей; пессимистичный сценарий $1 250–1 450 отражает задержки поставок или снижение спроса. Ни один из них не является гарантированным прогнозом. Консервативный инвестор может дождаться данных о принятых системах за 4 квартал, валовой марже и твёрдых планах по мощностям на 2027–2028 годы, прежде чем присваивать устойчивую стоимость следующему циклу спроса.
Предупреждение о рисках: Торговля и инвестирование в акции, такие как ASML, сопряжены с высоким риском потери капитала. Задержки поставок, изменения в расходах производителей чипов, экспортные ограничения и колебания оценки могут резко двигать котировки. Проводите независимые исследования перед размещением капитала.
Дополнительные материалы
- Лучшие акции производителей чипов для ИИ для покупки в 2026 году: TSMC, ASML и передовое чипмейкерство
- Прогноз цены акций TSMC (TSM) на 2026 год: способен ли рекордный спрос на ИИ поднять акции TSM до $527?
- Прогноз цены акций Intel (INTC) на 2026 год: способен ли спрос на процессоры для ИИ поднять INTC к $145?
- Прогноз цены акций Micron (MU) на 2026 год: способен ли спрос на память для ИИ поднять MU к $2 100?
- Прогноз цены акций SK Hynix (SKHYNIX) на 2026 год: способен ли лидер рынка памяти для ИИ SKHYNIX преодолеть отметку $1 300?
- Прогноз цены акций Samsung на 2026 год: суперцикл памяти с целью ₩480 000 по версии аналитиков или ловушка забастовочного кризиса?
