

TeraWulf (WULF) dezvoltă și operează infrastructură digitală susținută de energie pentru inteligența artificială, calculul de înaltă performanță și mineritul bitcoin. Lake Mariner rămâne cel mai mare campus operațional al acesteia, iar noile proiecte din Kentucky și Maryland sunt destinate să facă contractele HPC de lungă durată principalul motor de venituri. Această tranziție extinde oportunitatea dincolo de bitcoin, deși crește și expunerea la timpul de construcție, finanțarea proiectelor și concentrarea clienților.
Cel mai recent trimestru a arătat că tranziția este în curs, dar incompletă. Veniturile TeraWulf Q2 2026 au ajuns la 44,8 milioane de dolari, cu 31,9 milioane de dolari din veniturile din închirierea HPC reprezentând 71% din total, chiar dacă veniturile consolidate au scăzut cu 6% an la an. Cazul de investiție depinde acum de capacitatea celor 336 MW în construcție de a începe să genereze chirii conform programului fără ca costurile de capital sau diluarea să depășească economia contractuală.
Prognoza acțiunilor WULF pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul infrastructurii AI de 40 de dolari: Livrările Lake Mariner și contractul de închiriere Anthropic de 401 MW convertesc energia asigurată în flux de numerar HPC predictibil și de lungă durată.
- Cazul riscului de execuție de 10 dolari: întârzierile în construcție, costurile de finanțare sau noua emisiune de acțiuni slăbesc randamentele înainte ca campusurile contractate să ajungă la utilizare completă.
Acest ghid detaliază prognoza acțiunilor WULF, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri Q2 2026 al TeraWulf din 5 august, depunerea trimestrială și datele de piață până pe 15 septembrie, plus cum să tranzacționați futures pe acțiuni WULF pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe care Investitorii TeraWulf Trebuie să le Știe în Septembrie 2026
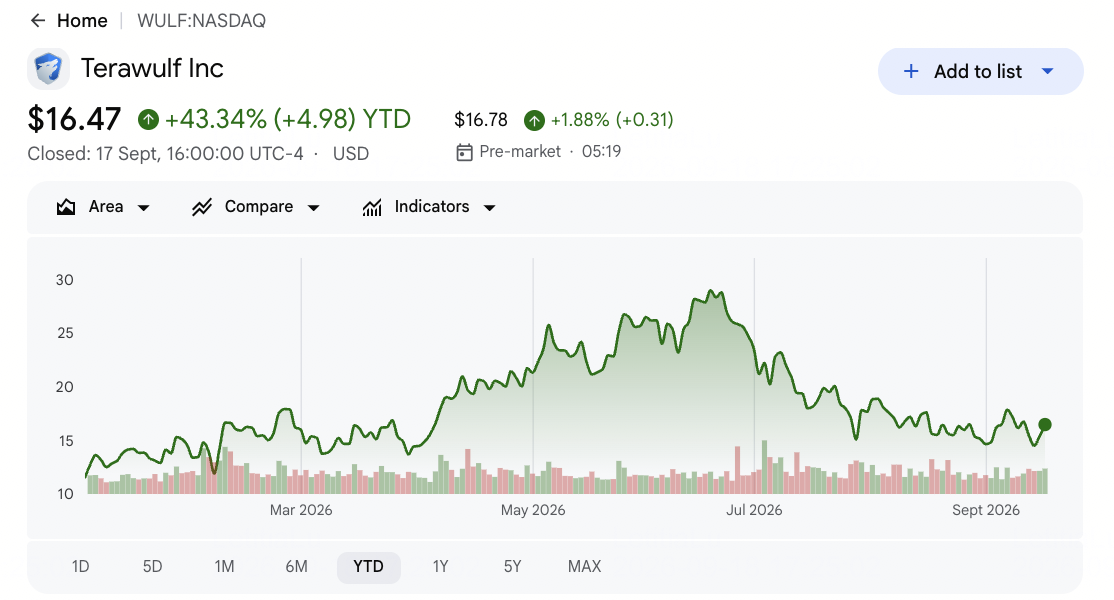
- WULF s-a închis la 16,47 dolari pe 17 septembrie și a fost în creștere cu 43,34% în 2026: Creșterea reflectă o re-evaluare majoră în jurul capacității centrelor de date AI. Acțiunile încă se situează sub media Street de 35,48 dolari, deși creșterea ulterioară depinde de convertirea contractelor semnate în capacitate livrată și flux de numerar.
- Veniturile Q2 au ajuns la 44,8 milioane de dolari și au ratat consensul cu aproximativ 5,7 milioane de dolari: Veniturile au scăzut de la 47,6 milioane de dolari cu un an în urmă, deoarece veniturile din mineritul bitcoin au scăzut la 12,8 milioane de dolari. Ratarea arată de ce tranziția nu poate fi judecată doar după valorile contractelor pe termen lung.
- Veniturile din închirierea HPC au ajuns la 31,9 milioane de dolari și au furnizat 71% din vânzări: TeraWulf avea 81 MW generând venituri la sfârșitul trimestrului și a crescut aceasta la 102 MW după ce CB-3 a intrat în serviciu. Schimbarea mixului arată că calculul contractat înlocuiește veniturile mai volatile din minerit.
- Încă 336 MW erau în construcție după ce 102 MW au intrat în serviciu: CB-4 este așteptat să înceapă livrarea în faze în a doua jumătate a anului 2026, cu CB-5 vizat pentru începutul anului 2027. La 8-10 milioane de dolari per MW IT critic, programul și controlul costurilor rămân centrale.
- Contractul Anthropic reprezentă 19 miliarde de dolari din veniturile termenului inițial: Acordul pe 20 de ani acoperă aproximativ 401 MW la Justified și ar putea ajunge la 33 de miliarde de dolari cu ambele extensii de cinci ani. Livrarea inițială este planificată pentru a doua jumătate a anului 2027, creând o vizibilitate puternică, dar și o perioadă lungă de construcție.
Ce Este TeraWulf (WULF)?
TeraWulf este un dezvoltator de infrastructură digitală din SUA care combină controlul asupra terenului, conexiunilor electrice și construcției centrelor de date cu operațiunile continue ale facilităților. Campusul său Lake Mariner din New York găzduiește atât chiriași HPC, cât și echipamente de minerit bitcoin, permițând repurposarea infrastructurii electrice existente ca și capacitate de calcul cu valoare mai mare. Veniturile provin din contractele de închiriere HPC pe termen lung și mineritul activelor digitale, deși direcția strategică favorizează din ce în ce mai mult sarcinile de lucru AI contractate. Compania dezvoltă de asemenea campusuri mari unde energia asigurată este activul rar.
Platforma pe termen lung acoperă acum Lake Mariner și Lake Hawkeye în New York, Justified și Muskie în Kentucky, și Chesapeake în Maryland. Anthropic s-a angajat pentru aproximativ 401 MW la Justified, Fluidstack închiriază capacitate Lake Mariner, și Google oferă suport de credit legat de obligațiile Fluidstack. Managementul vizează de asemenea 250-500 MW de contractare IT critică incrementală în fiecare an. Aceste relații conectează TeraWulf la ciclul mai larg de investiții în centre de date AI, lăsând în același timp economia livrării dependentă de energie, construcție și finanțare.
Citește Mai Mult: Top Acțiuni de Calcul de Înaltă Performanță (HPC) de Urmărit în 2026: Liderii Pieței de Calcul Accelerat
Prezentarea Generală a Câștigurilor TeraWulf (WULF) Q2 2026: Închirierea HPC Devine Principalul Motor de Venituri
TeraWulf a raportat 44,8 milioane de dolari în venituri față de o estimare de consens de 50,49 milioane de dolari, o ratare de aproximativ 5,7 milioane de dolari și o scădere de 6% an la an. Pierderea GAAP pe acțiune a ajuns la 1,94 dolari față de o pierdere așteptată de 0,19 dolari, deși rezultatul a inclus o pierdere de remăsurare a warranturilor de 755,7 milioane de dolari. Schimbarea operațională a fost mai constructivă: veniturile din închirierea HPC au ajuns la 31,9 milioane de dolari, 102 MW producea venituri după livrarea CB-3, și 3,0 miliarde de dolari în numerar și numerar restricționat au susținut 336 MW în construcție. Tensiunea este dacă creșterea contractată poate depăși costurile de capital și diluarea.
|
Metrică Financiară |
Ghid / Consens |
Raportat / Actual |
Surpriză |
|
Venituri Q2 2026 |
Consens 50,49M$ |
44,8M$ |
Ratat. Cu aproximativ 5,7M$ sub consens și scădere de 6% an la an. |
|
EPS diluat Q2 |
Pierdere consens 0,19$ |
Pierdere 1,94$ |
Ratat. Remăsurarea warranturilor și costurile de dezvoltare au mărit pierderea. |
|
Venituri din închirierea HPC |
Fără contribuție anul anterior |
31,9M$ |
Extins. HPC a furnizat 71% din venituri. |
|
Capacitate IT generatoare de venituri |
81 MW la 30 iunie |
102 MW după CB-3 |
Extins. CB-3 a activat 600M$ suport de credit Google. |
|
Capacitate în construcție |
— |
336 MW |
În progres. CB-4 începe livrarea în S2 2026. |
|
Numerar și numerar restricționat |
— |
Aproximativ 3,0B$ |
Lichid. Finanțarea susține construcția contractată. |
|
Contractul Anthropic |
— |
Termen inițial 19B$ |
Contractat. Contractul de 401 MW poate ajunge la 33B$ cu extensii. |
|
Ținta anuală de contractare |
Ținta anterioară |
250-500 MW |
Reafirmat. Managementul a menținut obiectivul anual. |
- Veniturile de 44,8 milioane de dolari au ratat consensul cu aproximativ 5,7 milioane de dolari: Scăderea de 6% an la an a reflectat veniturile din activele digitale scăzând la 12,8 milioane de dolari de la 47,6 milioane de dolari. Noile venituri HPC au atenuat scăderea, dar nu au fost încă suficient de mari pentru a conduce creșterea generală.
- Pierderea GAAP de 1,94 dolari pe acțiune a fost cu 1,75 dolari mai mare decât consensul: O pierdere de remăsurare a warranturilor de 755,7 milioane de dolari a condus o mare parte din rezultatul contabil. Investitorii încă trebuie să separe volatilitatea non-cash de costurile recurente de dobândă și construcție.
- Veniturile HPC de 31,9 milioane de dolari au ajuns la 71% din vânzările trimestriale: Mixul confirmă că TeraWulf devine un chirier de infrastructură AI mai degrabă decât să rămână în principal un miner bitcoin. Incertitudinea cheie este costul și timpul necesar pentru a aduce fiecare megawatt contractat în serviciu.
- Capacitatea generatoare de venituri a crescut de la 81 MW la 102 MW: Finalizarea CB-3 a satisfăcut condițiile pentru 600 de milioane de dolari de suport de credit Google. Repetarea acestui reper pe CB-4 și CB-5 este următorul test major de execuție.
- Aproximativ 3,0 miliarde de dolari în numerar au susținut 336 MW în construcție: Lichiditatea este substanțială, dar costul așteptat de 8-10 milioane de dolari per MW IT critic menține dezvoltarea foarte intensivă în capital. Respectarea ghidului de costuri este esențială pentru valoarea pe acțiune.
Citește Mai Mult: Predicția de Preț CoreWeave (CRWV) 2026: Poate Cererea Cloud AI să Împingă CRWV către 175 de Dolari?
Perspectiva de Investiție TeraWulf (WULF) 2026: Cazul Bull de 40 de Dolari vs. Cazul Bear de 10 Dolari
Perspectiva TeraWulf pentru 2026 depinde de capacitatea construcției centrelor de date AI de a trece de la capacitatea contractată la megawații producători de venituri fără întârzieri majore sau diluare. Închirierea HPC conduce acum majoritatea veniturilor, dar costul construcției și finanțarea rămân principalele teste de execuție.
Cazul Bull: Creșterea Puternică a Centrelor de Date AI Împinge WULF către 40 de Dolari
Cazul Bull presupune că CB-4 și CB-5 intră în serviciu conform programului, ridicând capacitatea producătoare de venituri mult peste 102 MW. Contractul Anthropic de 19 miliarde de dolari, angajamentele Fluidstack și suportul de credit Google fac calea veniturilor mai previzibilă și reduc dependența de prețurile bitcoin.
O mișcare către 40 de dolari ar necesita livrare în intervalul de cost de 8-10 milioane de dolari per MW, noi contracte în ținta anuală de 250-500 MW și diluare limitată din finanțarea proiectelor. Creșterea veniturilor HPC și fluxul de numerar operațional recurent ar întări cazul.
Cazul de Bază: Creșterea Constantă a Capacității Menține WULF între 24 și 32 de Dolari
Cazul de Bază presupune că construcția progresează în general conform programului și închirierea HPC devine sursa dominantă de venituri. Investitorii încă reduc decalajul lung între cheltuielile de capital și începutul chiriei, lăsând construcția de 336 MW expusă la riscul de timp și finanțare.
În acest scenariu, WULF ar putea tranzacționa în principal între 24 și 32 de dolari. Creșterea trimestrială în megawații producători de venituri, ghidul stabil de costuri și mai mulți clienți susținuți de credit ar susține intervalul. O creștere mai lentă sau cheltuieli finanțate prin acțiuni ar limita partea superioară.
Cazul Bear: Întârzierile Proiectelor și Diluarea Trag WULF către 10 Dolari
Cazul Bear presupune că programele proiectelor se încurcă, costurile de construcție cresc sau finanțarea devine mai scumpă. Deoarece capacitatea Anthropic începe doar în a doua jumătate a anului 2027, întârzierile ar împinge veniturile majore contractate mai departe.
O mișcare către 10 dolari ar deveni mai probabilă dacă capacitatea producătoare de venituri stagnează aproape de 102 MW, contractarea anuală scade sub 250 MW sau emisiunea de noi acțiuni crește material. Economia bitcoin mai slabă ar putea adăuga presiune suplimentară înainte ca veniturile HPC să se extindă complet.
Prognoze de Preț pentru Acțiunile WULF în 2026 de către Analiștii de pe Wall Street
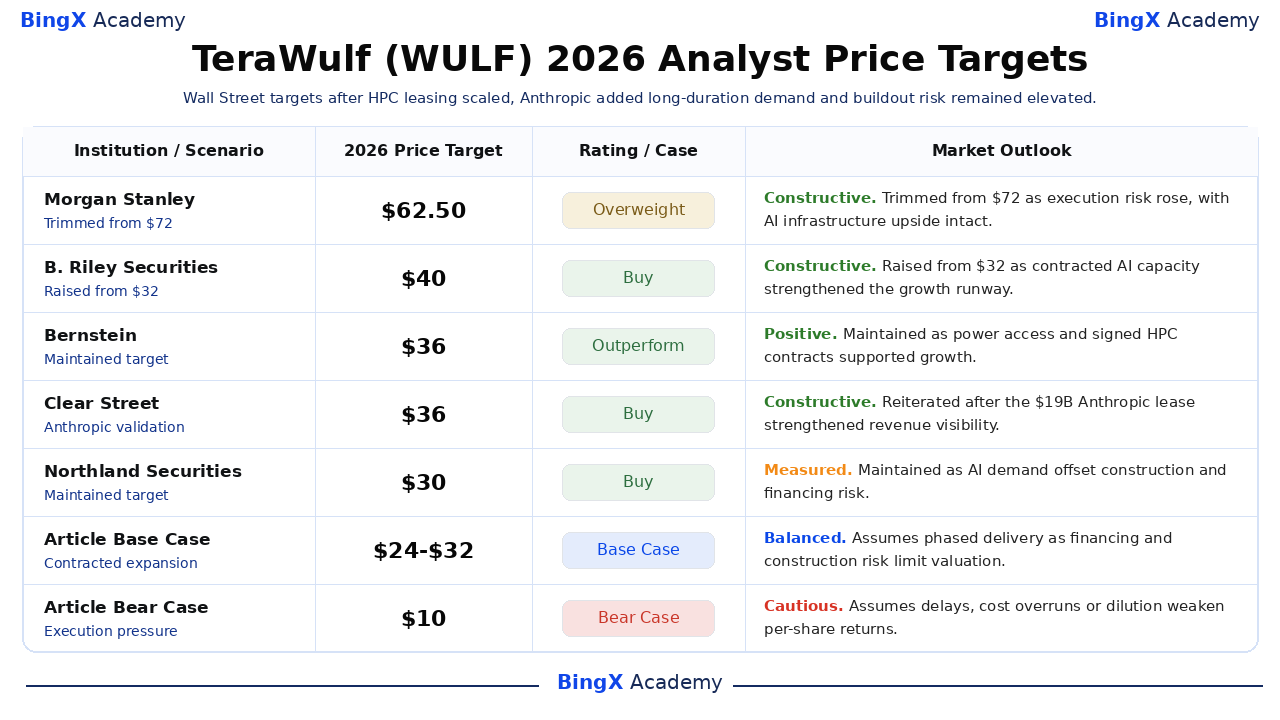
Wall Street rămâne constructiv, deși țintele acoperă diferite presupuneri despre valoarea contractelor, finanțare și execuție. Ținta de 62,50 dolari a Morgan Stanley este cea mai înaltă referință selectată, în timp ce ținta de 30 de dolari a Northland este cea mai scăzută dintre aceste cinci acțiuni numite. Acestea sunt ținte pe 12 luni mai degrabă decât garanții sau scenariile editoriale ale articolului.
|
Instituție |
Ținta de Preț 2026 |
Rating |
Perspectiva de Piață |
|
Morgan Stanley |
62,50$ |
Overweight |
Constructiv. 13 august: tăiat de la 72$ pe măsură ce presupunerile ajustate pentru risc s-au schimbat, cu potențialul infrastructurii AI intact. |
|
B. Riley Securities |
40$ |
Cumpără |
Constructiv. 3 august: crescut de la 32$ pe măsură ce capacitatea AI contractată a întărit pista. |
|
Bernstein |
36$ |
Outperform |
Pozitiv. 1 septembrie: menținut pe măsură ce accesul la energie și contractele HPC semnate au susținut creșterea. |
|
Clear Street |
36$ |
Cumpără |
Constructiv. 6 iulie: reiterat după contractul Anthropic de 19 miliarde de dolari a validat platforma. |
|
Northland Securities |
30$ |
Cumpără |
Măsurat. 10 septembrie: menținut pe măsură ce cererea AI a compensat riscul construcției și finanțării. |
|
Cazul de Bază al Articolului |
24-32$ |
Caz de Bază |
Echilibrat. Presupune livrare în faze pe măsură ce riscul finanțării și construcției limitează evaluarea. |
|
Cazul Bear al Articolului |
10$ |
Caz Bear |
Precaut. Presupune întârzieri, depășiri de costuri sau diluare slăbesc randamentele pe acțiune. |
Cum să Tranzacționezi Acțiunile TeraWulf (WULF) pe BingX
Tranzacționează perspectiva de livrare a capacității, contractele AI și finanțarea TeraWulf folosind BingX TradFi și instrumentele BingX AI. Deoarece WULF poate reacționa brusc la actualizările construcției, finanțare și prețurile bitcoin, definește catalizatorul și limita de risc înainte de a intra într-o poziție.
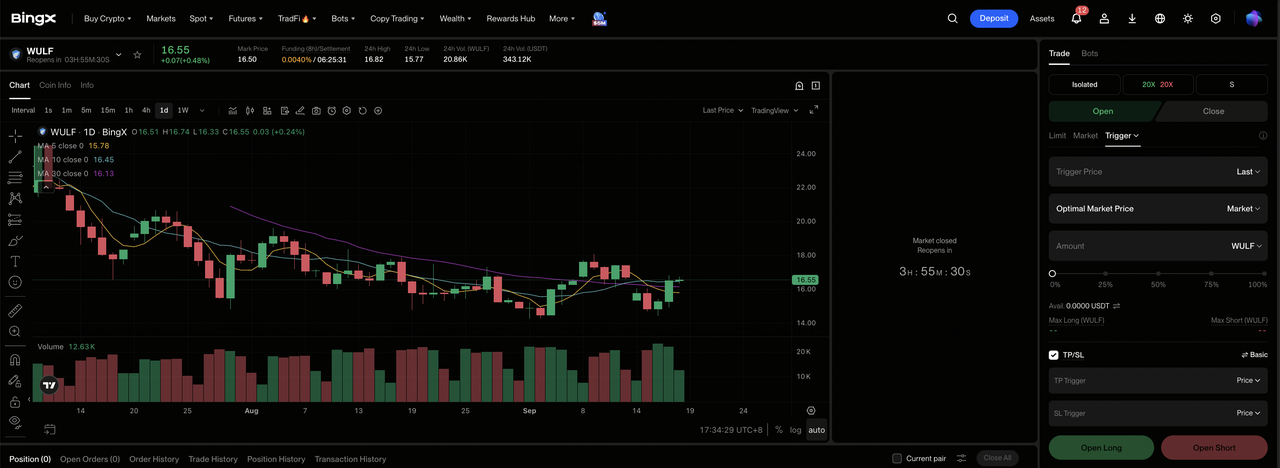
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi de pe tabloul de bord al schimbului BingX.
Pasul 2: Selectează TeraWulf (WULF). Caută și selectează contractul WULF-USDT futures perpetue.
Pasul 3: Alege direcția. Selectează Deschide Long dacă livrarea HPC accelerează și finanțarea rămâne controlată. Selectează Deschide Short dacă întârzierile în construcție, diluarea sau economia mai slabă a mineritului presează valoarea pe acțiune.
Pasul 4: Selectează levier și modul de marjă. Alege Izolat sau Cross-Margin bazat pe toleranța ta la risc. Sensibilitatea WULF la contracte și finanțare face levierul conservator important.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. Monitorizează livrarea capacității, costurile proiectelor, finanțarea și prețurile bitcoin.
Top 5 Riscuri de Urmărit pentru Investitorii TeraWulf în 2026
TeraWulf are cerere AI contractată mare, dar construcția sa rămâne intensivă în capital. Aceste riscuri pot întârzia veniturile, crește nevoile de finanțare și reduce valoarea pe acțiune.
- Întârzierile în construcție ar putea amâna chiria: TeraWulf are 336 MW în construcție. Întârzierile ar putea extinde arderea de numerar, împinge veniturile din închiriere în perioade ulterioare și amâna suportul financiar legat de facilitățile finalizate.
- Costurile mai mari de finanțare ar putea slăbi randamentele proiectelor: Campusurile de miliarde de dolari necesită împrumuturi, finanțarea proiectelor sau capital propriu. Mai multe cheltuieli cu dobânzi sau termeni de finanțare restrictivi ar lăsa mai puțin numerar pentru expansiunea viitoare și acționari.
- Clienții mari cresc riscul de concentrare: Anthropic, Fluidstack și Google susțin părți majore ale strategiei de infrastructură AI a TeraWulf. O implementare întârziată sau o schimbare de contract de la un client mare ar putea afecta utilizarea, timpul veniturilor și termenii de finanțare.
- Finanțarea prin capital propriu ar putea dilua acționarii: Noile acțiuni pot finanța capacitatea, dar reduc pretențiile fiecărei acțiuni existente asupra fluxului de numerar viitor. Emiterea la un preț mai mic al acțiunilor ar crește diluarea necesară pentru a finanța același buget de construcție.
- Întârzierile de energie și autorizații ar putea încetini creșterea capacității: Megawații controlați nu pot genera chirie până când interconexiunea, utilitățile și facilitățile sunt gata. Întârzierile de reglementare sau energie ar putea prin urmare împinge veniturile contractate și generarea de numerar mai departe.
Gânduri Finale: Ar Trebui să Investești în TeraWulf în 2026?
TeraWulf are dovezi mai puternice ale unei tranziții de infrastructură AI decât avea cu un an în urmă. Închirierea HPC contribuie deja cu 71% la veniturile trimestriale, 102 MW câștigă chirie și contractul Anthropic de 19 miliarde de dolari creează cerere de lungă durată. Proba lipsă este livrarea la scară generatoare de numerar. Investitorii ar trebui să monitorizeze megawații care intră în serviciu, costul per MW, termenii de finanțare și numărul de acțiuni mai degrabă decât să evalueze doar titlurile contractelor.
Un cadru conservator de decizie ar necesita ca livrarea CB-4 să înceapă în programul declarat, costurile de dezvoltare să rămână aproape de 8-10 milioane de dolari per MW IT critic și finanțarea să evite diluarea excesivă. Progresul față de aceste teste ar întări cazurile de bază și bull. Scăderea, costurile mai mari de finanțare sau un număr crescând de acțiuni ar favoriza cazul bear chiar dacă cererea contractată rămâne intactă.
Reamintire de Risc: Futures perpetue legate de acțiuni implică levierul și pot amplifica pierderile. Țintele analiștilor și scenariile articolelor sunt puncte de referință condiționale, nu garanții.
Lecturi Conexe
- Top Acțiuni de Calcul de Înaltă Performanță (HPC) de Urmărit în 2026: Liderii Pieței de Calcul Accelerat
- Top Acțiuni Centre de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructură de Calcul AI
- Top Acțiuni de Minerit Bitcoin de Cumpărat în 2026: Hashrate BTC Întâlnește Pivotul Infrastructurii AI
- Predicția de Preț MARA Holdings (MARA) 2026: Poate Scalarea Bitcoin și Infrastructura AI să Împingă MARA către 24 de Dolari?
- Predicția de Preț CleanSpark (CLSK) 2026: Hyperscaler AI de 27,00 de Dolari sau Capcană de Minerit Short-Squeezed de 32%?
- Predicția de Preț IREN Limited (IREN) 2026: Poate Expansiunea Cloud AI să Conducă IREN Mai Sus?
