


Super Micro Computer (SMCI), cunoscută în mod obișnuit sub numele de Supermicro, proiectează sisteme complete de servere, stocare și rack pentru inteligența artificială, cloud, enterprise și sarcini de lucru edge. Soluțiile sale modulare Building Block Solutions combină procesoare, acceleratoare, memorie, rețele, alimentare și răcire în configurații construite în jurul cerințelor clienților. Infrastructura AI rămâne principalul motor de creștere, deși timpul proiectelor, aprovizionarea cu componente și cerințele de capital de lucru pot face ca generarea de venituri și numerar să fie volatilă.
Trimestrul cel mai recent a arătat atât amploarea cererii, cât și variabilitatea modelului. Vânzările nete SMCI Q4 FY2026 au atins 11,1 miliarde de dolari, în creștere cu 93% față de anul anterior, dar cu aproximativ 450 de milioane de dolari sub consensul citat. EPS non-GAAP a atins 1,70 dolari, marja brută GAAP s-a redresat la 17,5% și managementul a intrat în FY2027 cu mai mult de 60 de miliarde de dolari în comenzi noi. Cazul de investiție depinde de transformarea acelui pipeline în livrări profitabile fără o altă inversare a fluxului de numerar.
Prognoza pentru acțiunile SMCI pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul expansiunii rack-scale AI: Un pipeline de comenzi record, răcire directă cu lichide și capacitate de producție de peste 6.000 de rack-uri pe lună ar putea susține perspectiva de venituri FY2027 de 65-72 de miliarde de dolari și să conducă SMCI spre 60 de dolari.
- Cazul marjei și conversiei numerarului: Timpul proiectelor mari, concentrarea clienților, sistemele AI cu marjă mai mică și inventarul în creștere ar putea menține fluxul de numerar liber sub câștiguri și să tragă acțiunea spre 24 de dolari.
Acest ghid analizează prognoza acțiunilor SMCI, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri Q4 FY2026 din 11 august al Supermicro, dosarul anual și datele de piață până pe 15 septembrie, plus cum să tranzacționați futures pe acțiunile SMCI pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe care Investitorii Supermicro Trebuie să le Știe în Septembrie 2026
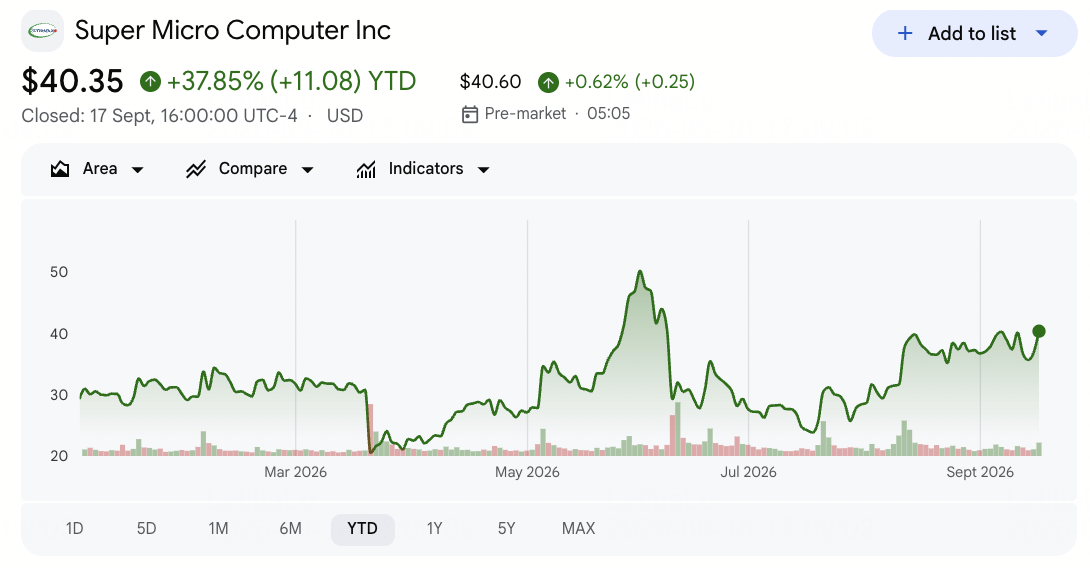
- SMCI s-a închis la 40,35 dolari pe 17 septembrie și a rămas în creștere cu 37,85% YTD: Acțiunile s-au tranzacționat încă cu aproximativ 39% sub maximul pe 52 de săptămâni de 58,78 dolari, arătând că creșterea AI rămâne atractivă, dar preocupările privind execuția, conformitatea și marja încă apasă asupra evaluării.
- Veniturile Q4 au atins 11,1 miliarde de dolari, în creștere cu 93% față de anul anterior: Vânzările au crescut de la 5,8 miliarde de dolari cu un an în urmă și 10,2 miliarde de dolari în Q3, dar încă au ratat consensul de aproximativ 11,55 miliarde de dolari. Pregătirea site-ului clientului poate continua să deplaseze sume mari de venituri între trimestre.
- Marja brută GAAP s-a redresat la 17,5% de la 9,9% în Q3: Un mix mai bun de clienți și produse a ridicat profitabilitatea și a ajutat EPS non-GAAP să ajungă la 1,70 dolari față de 0,94 dolari așteptați. Managementul se așteaptă ca marja Q1 FY2027 să se normalizeze la 10,4% până la 10,8%, făcând durabilitatea testul cheie.
- Mai mult de 60 de miliarde de dolari în comenzi noi au creat un backlog record: Supermicro a adăugat câteva sute de clienți enterprise și alții și a încheiat FY2026 cu nouă clienți generând fiecare mai mult de 1 miliard de dolari. Mix-ul mai larg reduce dependența de un cont, deși timpul comenzilor încă determină veniturile trimestriale.
- Ghidarea veniturilor FY2027 a atins 65-72 de miliarde de dolari: Mijlocul de 68,5 miliarde de dolari se situează cu aproximativ 16 miliarde de dolari peste estimarea Street citată de 52,5 miliarde de dolari. Livrarea acesteia necesită venituri Q1 de 14,5-15,5 miliarde de dolari și suficiente componente, putere și capacitate de client pentru a converti backlog-ul conform programului.
Ce Este Super Micro Computer (SMCI)?
Super Micro Computer este un producător de infrastructură care proiectează și asamblează servere, platforme de stocare, sisteme de rețea și centre de date complete rack-uri. Modelul său Building Block Solutions folosește componente comune și design-uri modulare pentru a configura produsele în jurul diferitelor combinații de CPU, GPU, memorie, stocare și rețea. Clienții includ operatori cloud, întreprinderi, guverne, furnizori de telecomunicații și companii tehnologice. Veniturile depind de livrările de hardware, deși viteza de inginerie, designul termic și capacitatea de a livra rack-uri integrate creează diferențiere.
Strategia pe termen lung a Supermicro se concentrează pe Data Center Building Block Solutions și răcirea directă cu lichide pentru clustere AI de înaltă densitate. Compania susține platforme de la NVIDIA, AMD și Intel și își extinde producția în Statele Unite, Taiwan și Malaezia peste 6.000 de rack-uri pe lună, inclusiv capacitatea pentru mai mult de 3.000 de rack-uri răcite cu lichide. Veniturile Enterprise și de canal au atins 5,6 miliarde de dolari în Q4, în creștere cu 172% față de anul anterior, lărgind afacerea dincolo de câteva implementări hyperscale.
Citește mai mult: Top Acțiuni de Servere AI de Cumpărat în 2026: Sisteme Rack-Scale, Servere GPU și Infrastructura Serverelor AI
Prezentarea Generală a Câștigurilor Super Micro Computer (SMCI) Q4 FY2026: Venituri, EPS și Creșterea Infrastructurii AI
Supermicro a raportat venituri de 11,1 miliarde de dolari față de aproximativ 11,55 miliarde de dolari așteptate, totuși EPS non-GAAP de 1,70 dolari a depășit estimarea de 0,94 dolari, deoarece marja brută GAAP s-a redresat la 17,5%. Veniturile pe tot anul au crescut cu 78% la 39,1 miliarde de dolari, fluxul de numerar operațional Q4 a revenit la pozitivul de 747 milioane de dolari și mai mult de 60 de miliarde de dolari în comenzi noi au susținut o perspectivă FY2027 de 65-72 de miliarde de dolari. Tensiunea principală este dacă mix-ul excepțional Q4 se poate traduce în marje durabile și flux de numerar pe măsură ce volumul de livrări se accelerează.
Citește mai mult: Prezentarea Generală a Câștigurilor Super Micro Computer (SMCI) Q4 2026: Perspectiva FY2027 de 65 Miliarde de Dolari Determină o Creștere de Preț de 19,02%
|
Metrică Financiară |
Ghidare / Consens |
Raportat / Actual |
Surpriză |
|
Vânzări nete Q4 FY2026 |
11,55 miliarde $ consens Visible Alpha |
11,1 miliarde $ |
Ratat. Cu aproximativ 450 milioane $ sub consens, deși în creștere cu 93% YoY. |
|
EPS diluat Q4 non-GAAP |
0,94 $ consens; 0,65-0,79 $ ghidare |
1,70 $ |
Depășit. Cu 0,76 $ peste consens și mai mult decât dublat YoY. |
|
EPS diluat Q4 GAAP |
0,53-0,67 $ ghidare |
1,62 $ |
Depășit. Cu 0,95 $ peste plafonul ghidării. |
|
Marja brută Q4 GAAP |
9,9% în Q3 FY2026 |
17,50% |
Extinsă. Creștere de 760 bps secvențial. |
|
Flux de numerar operațional Q4 |
6,6 miliarde $ utilizate în Q3 FY2026 |
747 milioane $ furnizate |
Îmbunătățit. Revenit la generarea pozitivă de numerar trimestrial. |
|
Vânzări nete FY2026 |
22,0 miliarde $ în FY2025 |
39,1 miliarde $ |
Crescut. Creștere de 78% YoY. |
|
Venituri nete FY2026 GAAP |
1,0 miliarde $ în FY2025 |
2,2 miliarde $ |
Crescut. Mai mult decât dublat YoY. |
|
Perspectiva veniturilor Q1 FY2027 |
11,8 miliarde $ consens FactSet |
14,5-15,5 miliarde $ |
Peste. Mijlocul de 15,0 miliarde $ a depășit consensul cu 3,2 miliarde $. |
|
Perspectiva veniturilor FY2027 |
52,5 miliarde $ estimarea Wall Street |
65-72 miliarde $ |
Peste. Mijlocul de 68,5 miliarde $ a depășit estimarea cu 16 miliarde $. |
- Veniturile de 11,1 miliarde de dolari au crescut cu 93% dar au ratat consensul cu aproximativ 450 de milioane de dolari: Pregătirea infrastructurii clienților a amânat mai multe contracte în Q1 FY2027 sau mai târziu. Acel timing explică de ce backlog-ul poate să se extindă rapid fără ca fiecare comandă să devină venituri în același trimestru sau colectare de numerar.
- EPS non-GAAP de 1,70 dolari a depășit consensul cu 0,76 dolari: Cifra a depășit și plafonul ghidării de 0,79 dolari și a crescut de la 0,41 dolari cu un an în urmă. Un mix favorabil a determinat surpriza pozitivă, astfel că marja așteptată de 10,4%-10,8% pentru Q1 va testa cât de repetabil este câștigul în câștiguri.
- Marja brută GAAP a atins 17,5%, în creștere de la 9,9% secvențial: Redresarea de 760 de puncte de bază a ridicat marja operațională non-GAAP la 14,3% de la 7,2%. Expansiunea marjei poate crea un efect de levier substanțial asupra câștigurilor, deși o inversare s-ar transmite rapid prin EPS raportat și evaluare.
- Fluxul de numerar operațional s-a îmbunătățit la pozitivul de 747 milioane de dolari de la o utilizare de 6,6 miliarde de dolari: Fluxul de numerar liber trimestrial a atins aproximativ 722 milioane de dolari. Fluxul de numerar operațional pe tot anul a rămas negativ cu 6,8 miliarde de dolari, deoarece inventarul s-a încheiat la 12,9 miliarde de dolari, menținând conversia numerarului centrală pentru teză.
- Ghidarea veniturilor FY2027 de 65-72 miliarde de dolari implică o creștere de până la 84%: Perspectiva se bazează pe backlog record, cererea AI și scara de producție. Conversia trebuie să aibă loc fără o altă creștere a capitalului de lucru sau colapsul marjei pentru ca creșterea veniturilor să crească valoarea pe acțiune.
Citește mai mult: Predicția de Preț Dell Technologies (DELL) 2026: 700$ Potențial AI vs. 380$ Risc de Execuție
Perspectiva de Investiție Super Micro Computer (SMCI) 2026: 60$ Caz Bull vs. 24$ Caz Bear
Perspectiva SMCI depinde de dacă mai mult de 60 de miliarde de dolari în comenzi noi se convertește în venituri, marje și numerar suficient de rapid pentru a valida prognoza FY2027. Următoarele intervale sunt scenarii editoriale BingX Academy mai degrabă decât ținte Wall Street sau promisiuni de preț.
Cazul Bull: Cererea Puternică de Servere AI Împinge SMCI spre 60$
Cazul Bull presupune că veniturile Q1 aterizează aproape de plafonul ghidării de 15,5 miliarde de dolari și că pipeline-ul de comenzi susține creșterea prin restul FY2027. Răcirea directă cu lichide devine un diferențiator mai puternic pe măsură ce densitatea energetică a rack-ului crește, în timp ce capacitatea de producție de peste 6.000 de rack-uri pe lună ajută la scurtarea timpilor de implementare.
O mișcare spre 60$ ar necesita venituri aproape de jumătatea superioară a intervalului de 65-72 de miliarde de dolari, marja brută stabilizându-se peste 11% după Q1 și fluxul de numerar operațional pozitiv pe mai multe trimestre. Creșterea mai lentă a inventarului și diversificarea mai largă a clienților ar întări cazul.
Cazul de Bază: Cererea Constantă AI Menține SMCI între 38$ și 48$
Cazul de Bază presupune că backlog-ul se convertește în general conform programului, deși mix-ul de produse și clienți trage marja brută înapoi de la nivelul Q4 de 17,5%. Creșterea veniturilor rămâne puternică, în timp ce finanțarea inventarului, timpul proiectelor și concurența mențin câștigurile și fluxul de numerar liber să nu crească la fel de rapid ca vânzările.
În acest scenario, SMCI ar putea să se tranzacționeze în principal între 38$ și 48$. Veniturile Q1 în intervalul 14,5-15,5 miliarde de dolari, EPS non-GAAP în intervalul 1,01-1,10 dolari și marja brută aproape de 10,4%-10,8% ar susține intervalul. O altă întârziere majoră de livrare sau inversarea fluxului de numerar ar limita partea superioară.
Cazul Bear: Marje Mai Mici, Întârzieri de Proiecte și Examinare Legală Trag SMCI spre 24$
Cazul Bear presupune că facilitățile clienților, disponibilitatea energiei sau timpul componentelor întârzie conversia comenzilor în timp ce concurența menține prețurile agresive. Inventarul și creanțele cresc înainte ca numerarul să ajungă, în timp ce examinarea legală și de conformitate în curs adaugă costuri și ar putea slăbi încrederea clienților sau investitorilor.
O mișcare spre 24$ ar deveni mai probabilă dacă veniturile FY2027 scad sub 65 de miliarde de dolari, marja brută scade sub 9%, fluxul de numerar operațional devine din nou material negativ sau problemele legale și de conformitate escaladează. Estimări mai mici de câștiguri și încredere mai slabă atât în execuție, cât și în guvernanță ar face presiune asupra evaluării.
Prognoze de Preț pentru Acțiunile SMCI pentru 2026 de către Analiștii Wall Street
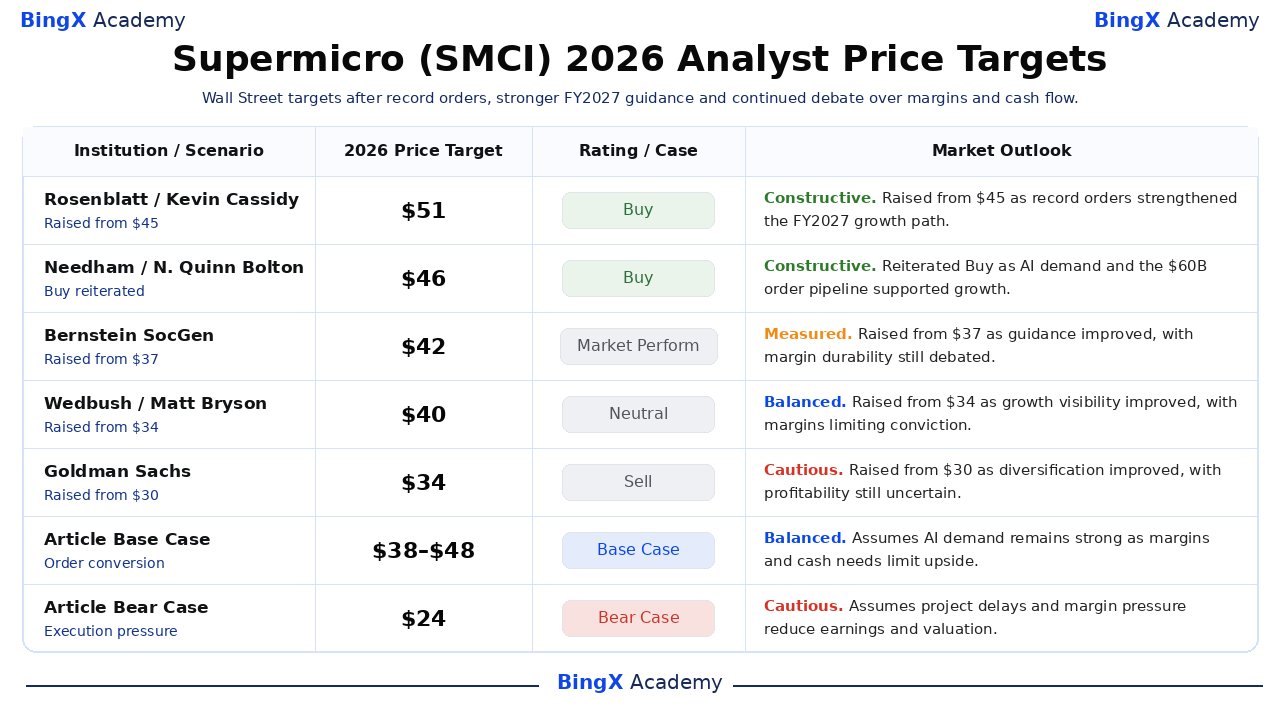
Analiștii rămân împărțiți între cererea record de AI și povara marjei, capitalului de lucru și execuției necesare pentru a o servi. Cele cinci acțiuni datate de mai jos cuprind de la Buy la Sell și arată diferite presupuneri pentru conversia comenzilor. Aceste ținte sunt puncte de referință terțe mai degrabă decât promisiuni de preț. Rândurile Base și Bear sunt scenarii editoriale BingX Academy.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Rosenblatt / Kevin Cassidy |
51$ |
Buy |
Constructiv. 12 august: ridicat de la 45$ pe măsură ce comenzile record au întărit calea de creștere FY2027. |
|
Needham / N. Quinn Bolton |
46$ |
Buy |
Constructiv. 12 august: reiterată pe măsură ce cererea AI și pipeline-ul de 60 miliarde $ au susținut creșterea. |
|
Bernstein SocGen / Mark Newman |
42$ |
Market Perform |
Măsurat. 13 august: ridicat de la 37$ pe măsură ce ghidarea s-a îmbunătățit, cu durabilitatea marjei încă dezbătută. |
|
Wedbush / Matt Bryson |
40$ |
Neutral |
Echilibrat. 12 august: ridicat de la 34$ pe măsură ce vizibilitatea creșterii s-a îmbunătățit, cu marjele limitând convingerea. |
|
Goldman Sachs / Katherine Murphy |
34$ |
Sell |
Precaut. 12 august: ridicat de la 30$ pe măsură ce diversificarea s-a îmbunătățit, cu profitabilitatea încă incertă. |
|
Cazul de Bază al Articolului |
38$–48$ |
Caz de Bază |
Echilibrat. Presupune că cererea AI rămâne puternică pe măsură ce marjele și nevoile de numerar limitează partea de creștere. |
|
Cazul Bear al Articolului |
24$ |
Caz Bear |
Precaut. Presupune că întârzierile proiectelor și presiunea marjei reduc câștigurile și evaluarea. |
Cum să Tranzacționați Acțiunile Super Micro Computer (SMCI) pe BingX
Tranzacționează perspectiva AI-rack, răcire cu lichide și marje a Supermicro folosind BingX TradFi și instrumentele BingX AI. Deoarece SMCI poate reacționa brusc la timpul proiectelor, câștiguri și știrile de conformitate, traderii ar trebui să definească atât cataliza, cât și limitele de risc înainte de a intra într-o poziție.
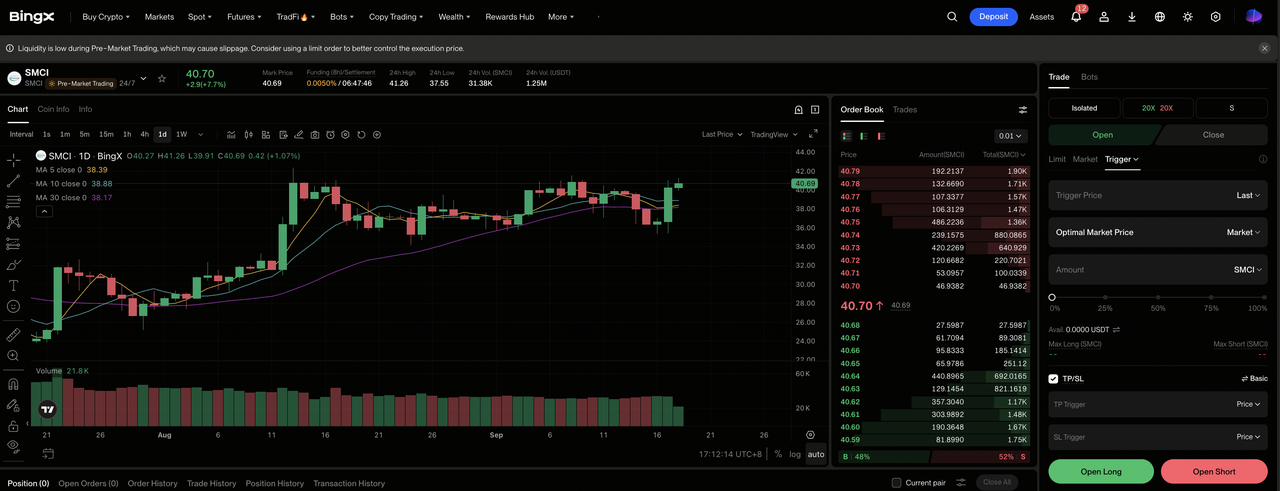
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi pe tabloul de bord al platformei de schimb BingX.
Pasul 2: Selectează Super Micro Computer (SMCI). Caută și selectează contractul futures perpetue SMCI-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă conversia comenzilor și marjele susțin Cazul Bull. Selectează Deschide Short dacă întârzierile sau cerințele de numerar slăbesc economia așteptată pe acțiune.
Pasul 4: Selectează levier și modul de marjă. Alege Marja Izolată sau Cross-Margin bazându-te pe toleranța ta la risc. Golul de 39% al SMCI de la maximul pe 52 de săptămâni arată de ce levier conservator și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. SMCI poate reacționa rapid la ghidare, livrări, marje și dezvoltări de reglementare.
Top 5 Riscuri de Urmărit pentru Investitorii Supermicro în 2026
Modelul de creștere al Supermicro depinde de achizițiile de componente, inventar, pregătirea clienților și plata finală. Aceste riscuri pot afecta marjele, fluxul de numerar și valoarea pe acțiune.
- Oscilațiile marjei brute pot depăși creșterea veniturilor: Marja brută GAAP s-a mișcat de la 9,9% în Q3 la 17,5% în Q4, în timp ce ghidarea Q1 indică 10,4% până la 10,8%. Chiar și o schimbare de un punct a marjei pe venituri de mai multe miliarde de dolari poate afecta material EPS.
- Capitalul de lucru poate absorbi rapid numerarul: Fluxul de numerar operațional FY2026 a fost negativ cu 6,8 miliarde de dolari și inventarul s-a încheiat la 12,9 miliarde de dolari. Dacă inventarul continuă să crească mai rapid decât livrările, nevoile de finanțare ar putea crește în ciuda veniturilor raportate puternice.
- Clienții mari pot crea risc de timing: Nouă clienți au generat mai mult de 1 miliard de dolari fiecare în FY2026. O facilitate întârziată sau o schimbare de specificații de la un cumpărător major ar putea deplasa veniturile între trimestre și reduce utilizarea fabricii.
- Regulile de export pot restricționa produsele și clienții: Serverele AI avansate folosesc componente controlate supuse unor reguli în schimbare în jurisdicții. Restricții mai stricte sau probleme de conformitate ar putea întârzia livrările și elimina cererea din unele piețe.
- Concurența poate menține marjele sistemelor AI scăzute: Dell, HPE, operatorii cloud și ODM-urile concurează pentru multe dintre aceleași implementări bazate pe acceleratoare. Prețurile agresive ar putea transforma backlog-ul în venituri fără a produce suficient flux de numerar pentru a susține o evaluare mai mare.
Gânduri Finale: Ar Trebui să Investești în Super Micro Computer în 2026?
Supermicro intră la sfârșitul lui 2026 cu dovezi excepționale de cerere. Veniturile Q4 au crescut cu 93%, comenzile noi au depășit 60 de miliarde de dolari și ghidarea FY2027 a atins 65-72 de miliarde de dolari. Aceleași rezultate arată și de ce acțiunea rămâne contestată. Veniturile au ratat consensul, marja Q1 se așteaptă să se normalizeze și fluxul de numerar operațional pe tot anul a rămas profund negativ.
Cazul Bull susține 60$ dacă conversia comenzilor, răcirea cu lichide și cererea mai largă enterprise produc atât câștiguri, cât și numerar. Cazul Bear indică 24$ dacă întârzierile proiectelor, controalele de export sau presiunea marjei slăbesc estimările. Traderii conservatori pot aștepta veniturile Q1, marja brută, inventarul și fluxul de numerar operațional înainte de a crește expunerea.
Reamintire de Risc: Tranzacționarea și investirea în acțiuni ca SMCI implică un risc ridicat de pierdere de capital. Ratarea câștigurilor, schimbările de ghidare, concurența, acțiunea de reglementare, schimbările de evaluare și tranzacționarea cu efect de levier pot produce pierderi rapide. Efectuează cercetarea independentă înainte de alocarea capitalului.
Lecturi Conexe
- Top Acțiuni de Centre de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructura de Calcul AI
- Top Acțiuni de Servere AI de Cumpărat în 2026: Sisteme Rack-Scale, Servere GPU și Infrastructura Serverelor AI
- Predicția de Preț NVIDIA (NVDA) 2026: Poate Creșterea Infrastructurii AI să Conducă NVDA spre 420$?
- Predicția de Preț AMD 2026: Poate Creșterea AI să Împingă AMD spre 700$?
- Predicția de Preț Intel (INTC) 2026: Poate Cererea de CPU AI să Împingă INTC spre 145$?
