

Snowflake (SNOW) operează un Data Cloud bazat pe consum utilizat pentru stocarea datelor, analize, inginerie, dezvoltare de aplicații și inteligență artificială. Platforma funcționează pe Amazon Web Services, Microsoft Azure și Google Cloud, permițând clienților să guverneze și să analizeze datele fără a lega fiecare sarcină de lucru de un singur furnizor de infrastructură. Consumul de date de bază rămâne central pentru venituri, în timp ce Cortex AI și sarcinile de lucru pentru aplicații devin mai importante pentru creștere. Această expansiune lărgește oportunitatea, deși acțiunea rămâne sensibilă la tendințele de utilizare, concurență și evaluare.
Ultimul trimestru a arătat că sarcinile de lucru AI se adaugă la creșterea de bază. Veniturile Snowflake Q2 FY2027 au ajuns la 1,55 miliarde de dolari, veniturile din produse au crescut cu 37% la 1,49 miliarde de dolari, iar EPS ajustat de 0,62 dolari a depășit consensul de 0,45 dolari. Managementul a ridicat ghidajul pentru veniturile din produse pentru anul complet de la 5,84 miliarde de dolari la 6,07 miliarde de dolari, deoarece Cortex Code a depășit 9.100 de conturi și CoWork a depășit 5.800, făcând consumul durabil de AI și pârghia operațională testul central de investiție.
Prognoza acțiunilor SNOW pentru 2026 se concentrează acum pe două puncte de vedere concurente:
- Cazul sarcinilor de lucru AI și creșterea consumului: Cortex, Snowpark și sarcinile de lucru de inginerie a datelor ar putea susține o creștere mai rapidă a produselor și extinde marja operațională pe măsură ce utilizarea întreprinderilor se scalează.
- Cazul consumului și concurenței: utilizarea mai lentă a clienților, concurența Databricks și hyperscaler, și compensația grea în acțiuni ar putea limita câștigurile pe acțiune în ciuda creșterii continue a veniturilor.
Acest ghid analizează prognoza acțiunilor SNOW, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri Q2 FY2027 din 2 septembrie 2026 al Snowflake, depunerea trimestrială și datele de piață până la 18 septembrie, plus cum să tranzacționezi futures pentru acțiunile SNOW pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe care Investitorii Snowflake Trebuie să le Știe în Septembrie 2026
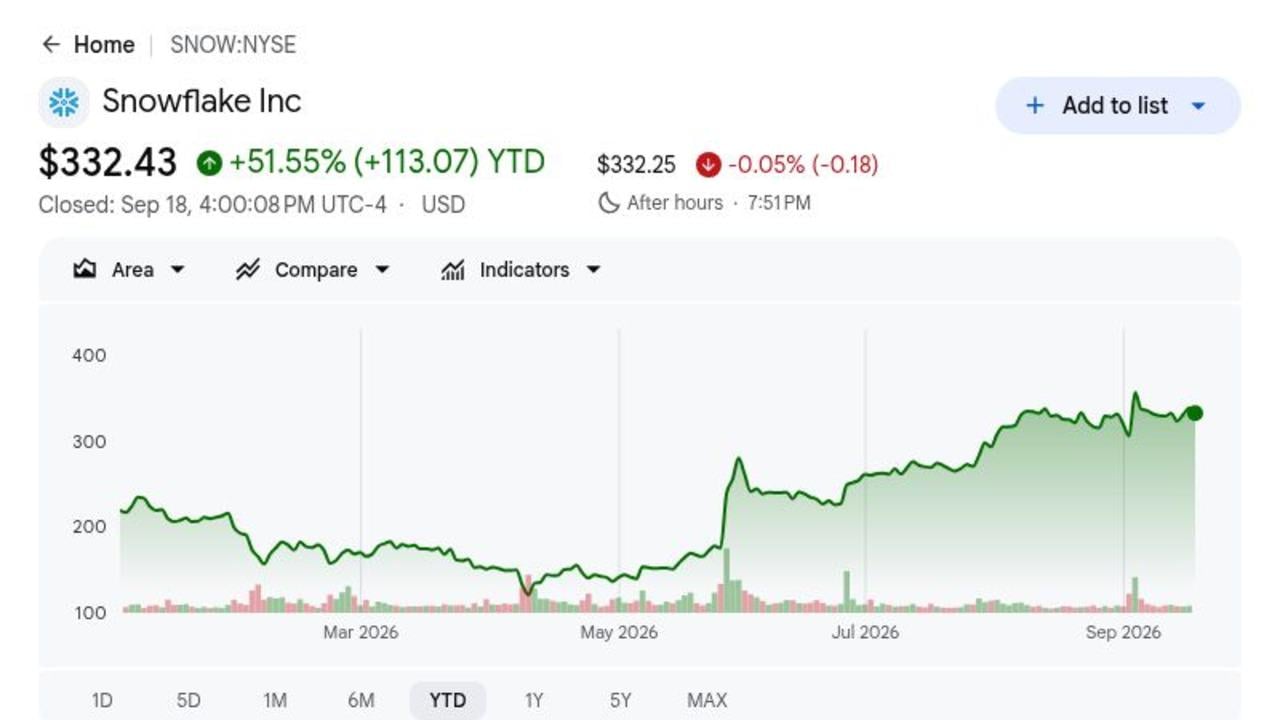
- SNOW a închis la 332,43 dolari și a fost în creștere cu 51,55% în 2026: Închiderea din 18 septembrie a urmat o creștere de 17% după câștiguri, dar a rămas sub media analiștilor de 425,19 dolari. Diferența arată că investitorii încă vor dovezi că adoptarea AI poate susține creșterea după reevaluare.
- Veniturile au ajuns la 1,55 miliarde de dolari și au depășit consensul cu aproximativ 70 de milioane de dolari: Veniturile totale au crescut cu 35% față de anul anterior, în timp ce EPS ajustat de 0,62 dolari a depășit estimarea de 0,45 dolari. Rezultatele au arătat o creștere mai puternică a utilizării ajungând atât la venituri, cât și la profitabilitatea non-GAAP.
- Veniturile din produse au crescut cu 37% la 1,49 miliarde de dolari: Rezultatul a depășit perspectiva de 1,415 miliarde de dolari până la 1,420 miliarde de dolari cu aproximativ 70 de milioane de dolari. Consumul mai rapid de produse contează pentru că este măsura cea mai clară a creșterii sarcinilor de lucru pe platforma Snowflake.
- Ghidajul pentru veniturile din produse FY2027 a crescut cu 230 de milioane de dolari la 6,07 miliarde de dolari: Managementul a ridicat perspectiva anterioară de 5,84 miliarde de dolari și a ridicat ghidajul pentru marja operațională ajustată la 14,5%. Creșterea și marjele mai puternice împreună sugerează îmbunătățirea pârghiei operaționale.
- Adoptarea AI a ajuns la 9.100 de conturi Cortex Code și 5.800 de conturi CoWork: Snowflake a adăugat, de asemenea, 692 de clienți, în creștere cu 32%, în timp ce managementul a spus că produsele AI au generat aproximativ jumătate din accelerarea recentă a creșterii. Următorul test este dacă acele câștiguri de conturi se traduc în consum susținut.
Ce Este Snowflake (SNOW)?
Snowflake este o platformă de date cloud a cărei arhitectură separă calculul de stocare, permițând clienților să scaleze sarcinile de lucru și să plătească conform consumului. Data Cloud-ul său suportă depozitarea datelor, ingineria, analizele, partajarea, dezvoltarea aplicațiilor și sarcinile de învățare automată printr-o singură platformă guvernată. Veniturile sunt generate în principal din consumul de produse mai degrabă decât din abonamente fixe pe locuri, ceea ce leagă creșterea de utilizarea de interogări, stocare și AI a clienților. Platforma funcționează pe AWS, Microsoft Azure și Google Cloud și servește întreprinderi, organizații din sectorul public și dezvoltatori de software.
Strategia pe termen lung se extinde de la analize către un strat de operare mai larg pentru datele întreprinderii și AI. Cortex AI oferă instrumente generative și agentice, Snowpark permite dezvoltatorilor să ruleze cod și sarcini de învățare automată aproape de datele guvernate, iar Marketplace distribuie seturi de date și aplicații. Snowflake a semnat, de asemenea, un parteneriat de cinci ani, de 6 miliarde de dolari cu AWS care acoperă infrastructura Graviton, dezvoltarea AI și munca de lansare pe piață. Creșterea conturilor Cortex Code și CoWork arată că compania folosește baza sa de date instalată pentru a distribui noi sarcini de lucru AI în loc să se bazeze pe o stivă de produse separată.
Prezentare Generală a Câștigurilor Snowflake (SNOW) Q2 FY2027: Venituri de 1,55 Miliarde Dolari, Creștere de 37% a Produselor și Ghidaj Mai Mare
Snowflake a raportat venituri Q2 FY2027 de 1,55 miliarde de dolari față de 1,48 miliarde de dolari așteptate, venituri din produse de 1,49 miliarde de dolari față de o perspectivă a companiei de 1,415 miliarde de dolari până la 1,420 miliarde de dolari, și EPS ajustat de 0,62 dolari față de consensul de 0,45 dolari. Veniturile din produse au crescut cu 37%, compania a adăugat 692 de clienți și adoptarea AI a ajuns la mai mult de 9.100 de conturi Cortex Code și 5.800 de conturi CoWork. Managementul a ridicat ghidajul pentru veniturile din produse FY2027 la 6,07 miliarde de dolari și marja operațională ajustată la 14,5%, lăsând evaluarea și profitabilitatea GAAP ca principalele compromisuri.
|
Metrica Financiară |
Ghidaj / Consens |
Raportat / Actual |
Surpriză |
|
Venituri totale Q2 FY2027 |
Consens 1,48 miliarde dolari |
1,55 miliarde dolari |
Depășit. Depășit cu aproximativ 70 milioane dolari; creștere de 35% YoY. |
|
Venituri din produse Q2 |
Perspectiva 1,415–1,420 miliarde dolari |
1,49 miliarde dolari |
Depășit. Depășit nivelul superior cu aproximativ 70 milioane dolari; creștere de 37% YoY. |
|
EPS diluat ajustat Q2 |
Consens 0,45 dolari |
0,62 dolari |
Depășit. Depășit cu 0,17 dolari; creștere de la 0,35 dolari YoY. |
|
Clienți noi |
— |
692 |
Extins. Extins cu 32%. |
|
Conturi Cortex Code |
— |
Mai mult de 9.100 |
Scalat. Adoptarea codării AI scalată. |
|
Conturi CoWork |
— |
Mai mult de 5.800 |
Scalat. Adoptarea chatbot-ului enterprise scalată. |
|
Perspectiva veniturilor din produse FY2027 |
5,84 miliarde dolari anterioară |
6,07 miliarde dolari |
Ridicată. Ridicată cu 230 milioane dolari. |
|
Marja operațională ajustată FY2027 |
Perspectiva anterioară sub 14,5% |
14,50% |
Ridicată. Ridicată pe utilizare mai puternică și pârghie. |
- Venituri de 1,55 miliarde de dolari au depășit consensul cu aproximativ 70 de milioane de dolari: Veniturile au crescut cu 35% față de anul anterior pe măsură ce serviciile de date de bază și sarcinile de lucru AI au accelerat. Depășirea a arătat că consumul clienților s-a îmbunătățit dincolo de așteptări înaintea câștigurilor.
- EPS ajustat de 0,62 dolari a depășit consensul cu 0,17 dolari: Câștigurile au crescut de la 0,35 dolari cu un an în urmă, arătând că consumul mai puternic se traduce în pârghie operațională non-GAAP. Următorul test este cât de repede se îmbunătățește aceasta ajungând la rezultatele GAAP după compensația bazată pe acțiuni.
- Veniturile din produse au crescut cu 37% la 1,49 miliarde de dolari: Rezultatul a venit cu aproximativ 70 de milioane de dolari peste limita superioară a gamei anterioare a managementului. Creșterea produselor rămâne măsura cea mai clară pentru extinderea consumului de sarcini de lucru pe platforma Snowflake.
- Snowflake a adăugat 692 de clienți, în creștere cu 32%: Baza de clienți mai mare creează mai multe oportunități pentru a extinde utilizarea pe Cortex, Snowpark și Marketplace. Acele adăugiri devin mai valoroase pe măsură ce clienții cresc consumul după integrare.
- Ghidajul pentru veniturile din produse FY2027 a crescut cu 230 de milioane de dolari la 6,07 miliarde de dolari: Managementul a ridicat perspectiva anterioară de 5,84 miliarde de dolari și a ridicat ghidajul pentru marja operațională ajustată la 14,5%. Așteptările mai mari pentru creștere și marjă împreună indică o cerere mai puternică și eficiență îmbunătățită.
Perspectiva de Investiție Snowflake (SNOW) 2026: Cazul Bull de 500 Dolari vs. Cazul Bear de 250 Dolari
Perspectiva Snowflake pentru 2026 depinde de capacitatea sarcinilor de lucru AI de a susține un consum mai rapid de produse în timp ce marjele continuă să se îmbunătățească. Avantajul vine de la utilizarea durabilă Cortex și Snowpark, în timp ce cheltuielile întreprinderii mai lente și concurența mai puternică rămân principalele riscuri.
Cazul Bull: Creșterea Cortex și Snowpark Împinge SNOW Către 500 Dolari
Cazul Bull presupune că Cortex AI, Snowpark și sarcinile de lucru pentru aplicații mențin creșterea produselor peste 35% în timp ce consumul de date de bază rămâne puternic. Mai mult de 9.100 de conturi Cortex Code și 5.800 de conturi CoWork se convertesc în utilizare recurentă, în timp ce parteneriatul AWS de 6 miliarde de dolari susține eficiența infrastructurii și distribuția.
O mișcare către 500 de dolari ar necesita venituri din produse peste perspectiva anuală de 6,07 miliarde de dolari, marja operațională ajustată peste 14,5% și actualizări continue ale estimărilor. O pierdere GAAP în scădere în ciuda compensației bazate pe acțiuni ar oferi dovezi mai puternice că creșterea AI îmbunătățește economia pe acțiune.
Cazul de Bază: Creșterea de 30% a Produselor Menține SNOW Între 380 și 440 Dolari
Cazul de Bază presupune că creșterea produselor se moderează de la 37% către 30% pe măsură ce comparațiile devin mai dificile. Sarcinile de lucru AI continuă să adauge consum și creșterea clienților rămâne sănătoasă, deși concurența și o evaluare premium limitează expansiunea multiplilor suplimentari.
SNOW ar putea tranzacționa în principal între 380 și 440 de dolari în aceste condiții. Veniturile din produse aproape de 6,07 miliarde de dolari, o marjă operațională ajustată de 14,5% și adoptarea stabilă AI ar susține gama. Ghidajul sub 6 miliarde de dolari sau creșterea scăzând sub 30% ar slăbi-o.
Cazul Bear: Utilizarea AI Eșuează să Compenseze Consumul Mai Lent, Trăgând SNOW Către 250 Dolari
Cazul Bear presupune că optimizarea întreprinderii revine, proiectele AI rămân experimentale și Databricks sau hyperscalerii capturează mai multe sarcini de lucru. Creșterea produselor încetinește mai repede decât cheltuielile, în timp ce compensația bazată pe acțiuni menține profitabilitatea GAAP mai departe.
O mișcare către 250 de dolari ar deveni mai probabilă dacă creșterea produselor scade sub 25%, ghidajul anual este redus sau expansiunea marjei ajustate se oprește sub 14,5%. Conversia slabă a conturilor Cortex în consum susținut ar provoca, de asemenea, povestea de creștere AI.
Previziunile Prețului Acțiunilor SNOW pentru 2026 de către Analiștii de pe Wall Street
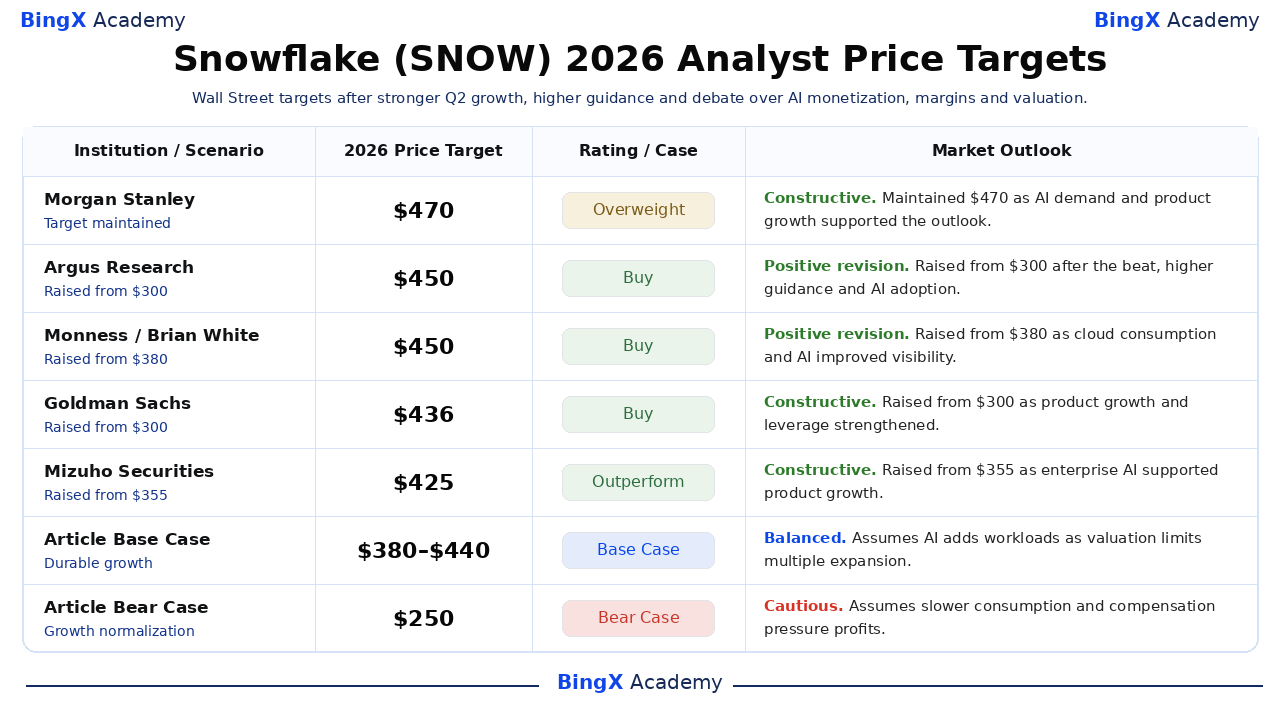
Cele cinci acțiuni datate arată cum analiștii cântăresc execuția actuală față de oportunitatea pe termen lung. Acestea sunt puncte de referință ale terților mai degrabă decât o previziune de consens unică. Rândurile finale Base și Bear sunt scenarii editoriale BingX Academy și sunt etichetate separat.
|
Instituția / Scenariul |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Morgan Stanley / Sanjit Singh |
470 dolari |
Supraponderat |
Constructiv. 18 septembrie: a menținut o țintă de 470 dolari; cererea AI și creșterea mai rapidă a produselor au susținut perspectiva. |
|
Argus Research / Joseph Bonner |
450 dolari |
Cumpără |
Revizuire pozitivă. 4 septembrie: redus de la 300 la 450 dolari; Depășirea, ghidajul mai mare și adoptarea AI au întărit viziunea. |
|
Monness / Brian White |
450 dolari |
Cumpără |
Revizuire pozitivă. 3 septembrie: redus de la 380 la 450 dolari; Consumul cloud și sarcinile de lucru AI au îmbunătățit vizibilitatea. |
|
Goldman Sachs / Gabriela Borges |
436 dolari |
Cumpără |
Constructiv. 3 septembrie: redus de la 300 la 436 dolari; Creșterea produselor și pârghia operațională s-au întărit. |
|
Mizuho Securities / Gregg Moskowitz |
425 dolari |
Performanță Superioară |
Constructiv. 4 septembrie: redus de la 355 la 425 dolari; Sarcinile de lucru AI enterprise au susținut creșterea mai rapidă a produselor. |
|
Cazul de Bază al Articolului |
380–440 dolari |
Caz de Bază |
Echilibrat. Presupune că AI adaugă sarcini de lucru în timp ce evaluarea limitează expansiunea multiplilor. |
|
Cazul Bear al Articolului |
250 dolari |
Caz Bear |
Precaut. Presupune consum mai lent și presiunea compensației asupra profiturilor. |
Cum să Tranzacționezi Acțiunile Snowflake (SNOW) pe BingX
Tranzacționează consumul de produse Snowflake, adoptarea AI și perspectiva marjei folosind BingX TradFi și instrumentele BingX AI. Deoarece SNOW poate reacționa bruscla tendințele de utilizare, ghidaj și anunțuri de produse, traderii ar trebui să definească atât cataliza torul, cât și limitele de risc înainte de a intra într-o poziție.
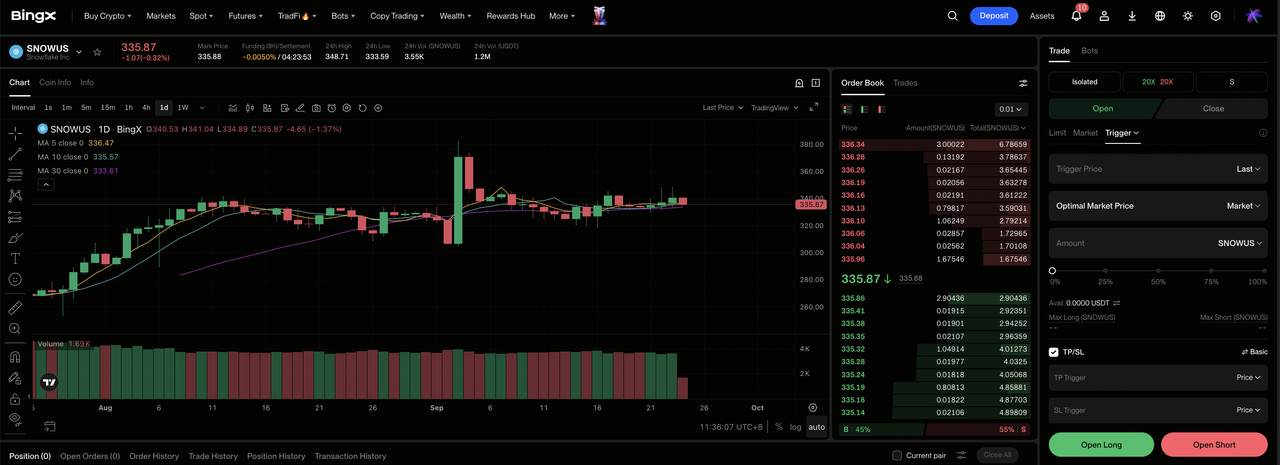
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează către secțiunea specializată TradFi pe tabloul de bord al schimbului BingX.
Pasul 2: Selectează Snowflake (SNOW). Caută și selectează contractul SNOWUS-USDT perpetual futures.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă sarcinile de lucru AI susțin creșterea produselor și marjele se extind. Selectează Deschide Short dacă consumul încetinește sau evaluarea se comprimă.
Pasul 4: Selectează pârghia și modul de marjă. Alege Izolat sau Cross-Margin bazat pe toleranța ta la risc. Mișcarea de 17% post-câștiguri arată de ce pârghia conservatoare și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale de risc stricte. Stabilește nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. SNOW poate reacționa rapid la veniturile din produse, obligațiile rămase, adoptarea AI, ghidaj, concurență și compensația în acțiuni.
Top 5 Riscuri de Urmărit pentru Investitorii Snowflake în 2026
Evaluarea Snowflake lasă puțin spațiu pentru creșterea mai lentă. Principalele riscuri sunt consumul mai slab, concurența intensă, compensația bazată pe acțiuni și adoptarea AI care nu se traduce în suficiente venituri.
- O evaluare premium mărește orice ratare a creșterii: Închiderea de referință de 332,43 dolari presupune deja o expansiune durabilă. Veniturile din produse sub perspectiva de 6,07 miliarde de dolari sau creșterea scăzând sub 30% ar putea pune presiune pe multiplu chiar dacă veniturile încă cresc.
- Veniturile din consum pot încetini înainte ca contractele să facă același lucru: Clienții pot optimiza interogările și stocarea fără a anula Snowflake. Utilizarea mai mică poate prin urmare să lovească veniturile din produse trimestriale înainte ca numărul de clienți sau contractele să arate slăbiciuni similare.
- Databricks și hyperscalerii concurează pentru aceleași sarcini de lucru: AWS, Microsoft, Google și Databricks oferă toate platforme de analize și AI. Instrumentele rivale mai puternice sau presiunea prețurilor ar putea încetini migrația sarcinilor de lucru și reduce creșterea veniturilor sau marjei.
- Compensația bazată pe acțiuni slăbește economia GAAP pe acțiune: Compensația trimestrială bazată pe acțiuni a ajuns la 423 de milioane de dolari. Emiterea continuă poate extinde numărul de acțiuni și întârzia punctul în care pârghia operațională ajustată se transformă în profitabilitate GAAP mai puternică.
- Creșterea conturilor AI s-ar putea să nu se traduca în consum egal: Mai mult de 9.100 de conturi Cortex Code și 5.800 de conturi CoWork arată adoptarea puternică, dar unele pot rămâne proiecte pilot cu utilizare redusă. Conversia slabă în consum recurent ar reduce valoarea veniturilor acelor cifre principale.
Gânduri Finale: Ar Trebui să Investești în Snowflake în 2026?
Rezultatele Q2 FY2027 ale Snowflake au arătat o afacere care accelerează mai degrabă decât să fie înlocuită de AI. Veniturile au ajuns la 1,55 miliarde de dolari, creșterea produselor s-a îmbunătățit la 37%, EPS ajustat a depășit cu 0,17 dolari și managementul a ridicat ghidajul pentru veniturile din produse la 6,07 miliarde de dolari. Aceste fapte susțin puterea de câștig mai puternică, deși prețul de referință de 332,43 dolari deja contează pe succesul semnificativ.
Cazul Bull necesită consum durabil AI și expansiunea marjei pentru a susține 500 de dolari. Cazul Bear reflectă utilizarea mai lentă, concurența și compensația în acțiuni care ar putea trage SNOW către 250 de dolari. Traderii conservatori pot urmări creșterea produselor, ghidajul, marja operațională ajustată și conversia conturilor Cortex în consum recurent înainte de a presupune că accelerarea post-câștiguri va persista.
Memento de Risc: Tranzacționarea și investirea în acțiuni precum SNOW implică un risc de pierdere de capital. Execuția companiei, concurența, finanțarea, schimbările de evaluare și tranzacționarea cu pârghie pot produce pierderi rapide. Efectuează cercetări independente înainte de alocarea capitalului.
Lecturi Înrudite
- Predicția Prețului Nebius Group (NBIS) 2026: Poate Creșterea AI Cloud să Împingă NBIS Către 350 Dolari?
- Predicția Prețului Oracle (ORCL) 2026: Poate Creșterea AI Cloud să Împingă ORCL Către 260 Dolari?
- Predicția Prețului Acțiunilor Palantir (PLTR) 2026: Poate Creșterea Comercială SUA de 149% să Împingă PLTR Către 255 Dolari?
- Predicția Prețului Adobe (ADBE) 2026: Poate Monetizarea AI să Împingă ADBE Către 350 Dolari?
- Predicția Prețului Alphabet (GOOGL) 2026: Pot Creșterea Cloud de 82% și AI să Împingă Acțiunile GOOGL la 430 Dolari?
