

Redwire (RDW) este o companie integrată de tehnologie spațială și de apărare care furnizează componente pentru nave spațiale, inginerie digitală, aeronave autonome, senzori și sisteme de misiune. Achiziția Edge Autonomy a lărgit portofoliul de la infrastructura spațială la aeronave fără pilot demonstrate în luptă, creând mai multă expunere la bugetele de apărare și cererea internațională. Această expansiune mărește scara Redwire, deși ridică și riscuri de integrare, execuție a programelor și alocare de capital.
Ultimul trimestru a arătat că platforma combinată poate crește rapid. Veniturile RedWire Q2 2026 au crescut cu 89,6% la un record de 117,1 milioane USD, marja brută s-a îmbunătățit la 27,8% de la -30,9% negativ, iar contractele în așteptare au atins 542,1 milioane USD. EBITDA ajustat a rămas negativ la 3,2 milioane USD, astfel că cazul investițional depinde de capacitatea de conversie a contractelor în așteptare și pârghia operațională să transforme cererea record în profit consistent.
Prognoza acțiunilor RDW pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul scalei de apărare și contractelor în așteptare: un raport carte-factură de 1,42x, contracte în așteptare de 542,1 milioane USD și cererea în expansiune pentru Stalker și Penguin ar putea susține creșterea susținută și EBITDA ajustat pozitiv.
- Cazul integrării și profitabilității: execuția mai lentă a programelor, presiunea costurilor cu preț fix sau pierderile continue ar putea împiedica creșterea veniturilor să ajungă la câștigurile pe acțiune.
Acest ghid analizează prognoza acțiunilor RDW, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri Q2 2026 din 5 august 2026 al Redwire, dosarul trimestrial și datele de piață până pe 11 septembrie, plus cum să tranzacționezi futures pentru acțiuni RDW pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii Redwire Trebuie să le Știe în Septembrie 2026
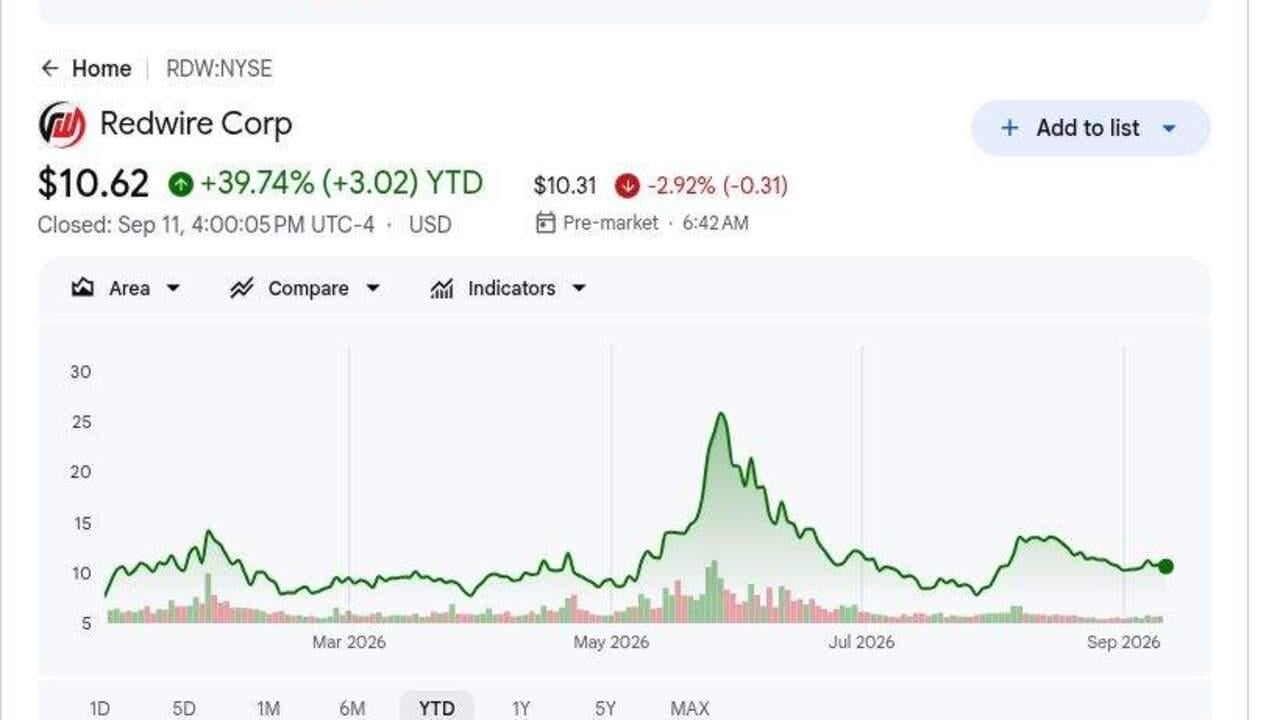
- Închiderea de 10,62 USD din 11 septembrie a lăsat RDW în creștere cu aproximativ 39,4% în 2026: Câștigul reflectă cererea mai puternică de apărare, deși acțiunile s-au retras substanțial de la maximul din mai. Un consens al analiștilor de 14 USD și un maxim de stradă de 24 USD implică creștere doar dacă contractele în așteptare se convertesc și marginile continuă să se îmbunătățească.
- Veniturile Q2 au atins un record de 117,1 milioane USD, în creștere cu 89,6%: Rezultatul a depășit consensul de 107,1 milioane USD cu aproximativ 10,0 milioane USD. Edge Autonomy și activitatea mai largă a programelor au crescut scala, oferind Redwire mai multe venituri pe piețele de apărare spațiale și aeriene.
- Marja brută s-a îmbunătățit cu 58,7 puncte procentuale la 27,8%: Comparația cu -30,9% negativ cu un an mai devreme este cea mai clară îmbunătățire operațională. EBITDA ajustat s-a îngust și cu 24,2 milioane USD la o pierdere de 3,2 milioane USD, în ciuda a 12,5 milioane USD de cheltuieli cu cercetarea și dezvoltarea.
- Contractele în așteptare au atins 542,1 milioane USD cu 1,42x carte-factură: Contractele în așteptare au crescut cu aproximativ 130,8 milioane USD de la sfârșitul anului, iar rezervările au depășit veniturile în Q2. Cifrele susțin o vizibilitate mai puternică, deși momentul contractelor și execuția determină cât de repede contractele în așteptare devin venituri recunoscute și numerar.
- Redwire a reconfirmat 450-500 milioane USD din veniturile 2026: Veniturile din prima jumătate au totalizat 214,0 milioane USD, lăsând 236-286 milioane USD pentru a doua jumătate. Intervalul necesită execuția continuă a programelor, dar nu presupune că fiecare dolar din contractele în așteptare de 542,1 milioane USD se convertește anul acesta.
Ce Este Redwire (RDW)?
Redwire este un furnizor de tehnologie aerospațială și de apărare care servește agențiile spațiale civile, operatorii comerciali și clienții militari americani și aliați. Portofoliul său spațial include panouri solare, structuri desfășurabile, avionică, senzori, platforme pentru nave spațiale, sisteme radio-frecvență și hardware de cercetare în microgravitație. Edge Autonomy adaugă aeronave fără pilot Stalker și Penguin, încărcături utile de informații și operațiuni autonome. Veniturile sunt generate prin livrări de produse, servicii de inginerie și contracte guvernamentale cu structuri cu preț fix, cost-plus și timp-și-materiale.
Direcția pe termen lung a companiei conectează infrastructura spațială cu sistemele autonome de apărare multi-domeniu. Corpul de Marină și Armata SUA au emis premii de continuare Stalker Block 30, în timp ce contractele Penguin includ o comandă multi-anuală cu opt cifre mari pentru o țară NATO și un program pentru Garda de Coastă din Taiwan. Redwire susține și misiunile NASA și colaborează cu Bristol Myers Squibb, Universitatea Purdue, Universitatea Rowan și Aspera Biomedicines pentru cercetări farmaceutice în spațiu. Aceste relații diversifică cererea, deși achizițiile guvernamentale și programele de lansare încă modelează momentul veniturilor.
Citește mai mult: Top Acțiuni de Apărare de Cumpărat în 2026: Prime, Rachete, Drone, Spațiu și Război Cu AI
Redwire (RDW) Prezentare Generală Câștiguri Q2 2026: Venituri, Scală Operațională și Perspectiva Financiară
Redwire a livrat venituri record Q2 2026, marjă brută pozitivă și contracte în așteptare mai mari, deși profitabilitatea a rămas incompletă. Veniturile de 117,1 milioane USD au bătut consensul de 107,1 milioane USD cu aproximativ 10,0 milioane USD și au crescut cu 89,6%, EPS ajustat de -0,09 USD a bătut estimarea de -0,16 USD negativ, iar marja brută a atins 27,8%. Contractele în așteptare au crescut la 542,1 milioane USD și managementul a reconfirmat 450-500 milioane USD din veniturile pentru întregul an, lăsând execuția și conversia numerarului ca principalele teste.
Citește mai mult: Redwire (RDW) Prezentare Generală Câștiguri Q2 2026: Veniturile de 117,1 milioane USD cresc cu 89,6% Determină o Creștere de Preț de 10,35%
|
Metrica Financiară |
Ghid / Consens |
Raportat / Real |
Surpriză |
|
Venituri Q2 2026 |
Consens 107,1 milioane USD |
117,1 milioane USD |
Bătut. Aproximativ 10,0 milioane USD peste consens și în creștere cu 89,6% YoY. |
|
EPS ajustat Q2 |
Consens (0,16) USD |
(0,09) USD |
Bătut. Pierderea a fost cu 0,07 USD mai mică decât consensul. |
|
Pierderea netă GAAP Q2 |
(97,0) milioane USD în Q2 2025 |
(41,0) milioane USD |
Îmbunătățit. Pierderea s-a înguștat cu 56,0 milioane USD YoY. |
|
Marja brută Q2 |
(30,9)% în Q2 2025 |
27,80% |
Extins. Marja s-a îmbunătățit cu 58,7 puncte procentuale YoY. |
|
EBITDA ajustat Q2 |
(27,4) milioane USD în Q2 2025 |
(3,2) milioane USD |
Îmbunătățit. Pierderea s-a înguștat cu 24,2 milioane USD în ciuda a 12,5 milioane USD de C&D. |
|
Carte-factură Q2 |
— |
1,42x |
Pozitiv. Comenzile au depășit veniturile recunoscute în timpul trimestrului. |
|
Contracte în așteptare |
411,3 milioane USD la 31 decembrie 2025 |
542,1 milioane USD |
Record. Contractele în așteptare au crescut cu aproximativ 130,8 milioane USD de la sfârșitul anului. |
|
Lichiditatea totală |
130,2 milioane USD la 31 decembrie 2025 |
607,8 milioane USD |
Consolidată. Lichiditatea a crescut cu 366,9% de la sfârșitul anului. |
|
Perspectiva veniturilor FY2026 |
Anterior 450-500 milioane USD |
450-500 milioane USD |
Reconfirmat. Veniturile din prima jumătate de 214,0 milioane USD susțin intervalul. |
- Veniturile de 117,1 milioane USD au bătut consensul cu aproximativ 10,0 milioane USD: Creșterea de 89,6% a reflectat portofoliul de apărare mai mare și activitatea mai puternică a programelor. Depășirea arată că cererea se convertește în vânzări raportate mai degrabă decât rămânând în întregime în contractele în așteptare.
- EPS ajustat de -0,09 USD a fost cu 0,07 USD mai bun decât consensul: Pierderea netă GAAP s-a înguștat și cu 56,0 milioane USD la 41,0 milioane USD. Redwire rămâne neprofitabilă, deși scala mai mare începe să reducă intensitatea pierderilor.
- Marja brută s-a îmbunătățit la 27,8% de la -30,9% negativ: Schimbarea de 58,7 puncte procentuale indică economia contractelor mult mai sănătoasă și mixul de achiziții. Menținerea marginilor pozitive este necesară înainte ca creșterea veniturilor să poată susține fluxul de numerar durabil.
- EBITDA ajustat s-a îmbunătățit cu 24,2 milioane USD la -3,2 milioane USD negativ: Rezultatul a inclus 12,5 milioane USD de cheltuieli cu cercetarea și dezvoltarea. EBITDA pozitiv este la îndemână dacă veniturile se convertesc conform programului și costurile programelor rămân controlate.
- Lichiditatea a crescut cu 366,9% la 607,8 milioane USD: Totalul a inclus 557,0 milioane USD de numerar și numerar restricționat plus 50,0 milioane USD de disponibilitate de credit. Balanța mai puternică susține integrarea și investiția, în timp ce datoria pe termen a scăzut de la 90 milioane USD la 50 milioane USD.
Redwire (RDW) Perspectiva Investițională 2026: Cazul Bull de 24 USD vs. Cazul Bear de 8 USD
Următoarele rezultate Bull, Base și Bear sunt scenarii editoriale BingX Academy mai degrabă decât ținte Wall Street. Fiecare interval depinde de condițiile operaționale și financiare observabile.
Cazul Bull: Cererea Puternică de Apărare Împinge RDW Spre 24 USD
Cazul Bull presupune că contractele în așteptare de 542,1 milioane USD se convertesc aproape conform programului, carte-factură rămâne peste 1,0x și Edge Autonomy își extinde vânzările pe sistemele Stalker, Penguin și Octopus. Marja brută rămâne aproape sau peste 27,8%, ajutând EBITDA ajustat să treacă de la -3,2 milioane USD negativ în teritoriul pozitiv.
O mișcare spre 24 USD ar necesita venituri pe întreg anul aproape de plafonul ghidului de 500 milioane USD, EBITDA ajustat pozitiv și mai multe premii SUA sau NATO. Creșterea continuă a contractelor în așteptare și fluxul de numerar operațional mai bun ar întări cazul.
Cazul Base: Creșterea Constantă a Contractelor în Așteptare Menține RDW Între 14 și 18 USD
Cazul Base presupune că Redwire atinge intervalul de venituri de 450-500 milioane USD și menține marja brută pozitivă, în timp ce cheltuielile de integrare și C&D mențin îmbunătățirea profitului graduală. Infrastructura spațială și aeronavele autonome contribuie amândouă, deși momentul contractelor menține rezultatele trimestriale neuniforme.
RDW ar putea tranzacționa mainly între 14 și 18 USD în aceste condiții. Carte-factură peste 1,0x, contractele în așteptare stabile și EBITDA ajustat aproape de echilibru ar susține intervalul. Veniturile sub 450 milioane USD sau marja brută sub 25% ar slăbi capătul superior.
Cazul Bear: Întârzierile Proiectelor Trag RDW Spre 8 USD
Cazul Bear presupune că clienții întârzie premiile sau livrările, contractele în așteptare se convertesc mai lent și programele cu preț fix absorb costuri de inginerie mai mari. Integrarea Edge Autonomy durează și mai mult, menținând cheltuielile înaintea contribuției de profit din veniturile achiziționate.
O mișcare spre 8 USD ar deveni mai probabilă dacă contractele în așteptare scad sub 500 milioane USD, pierderile EBITDA ajustat se lărgesc de la -3,2 milioane USD negativ sau managementul scade plafonul de venituri de 450 milioane USD. Mai multă finanțare prin acțiuni sau datorii ar adăuga presiune suplimentară.
Prognoze Preț Acțiuni RDW pentru 2026 de către Analiștii Wall Street
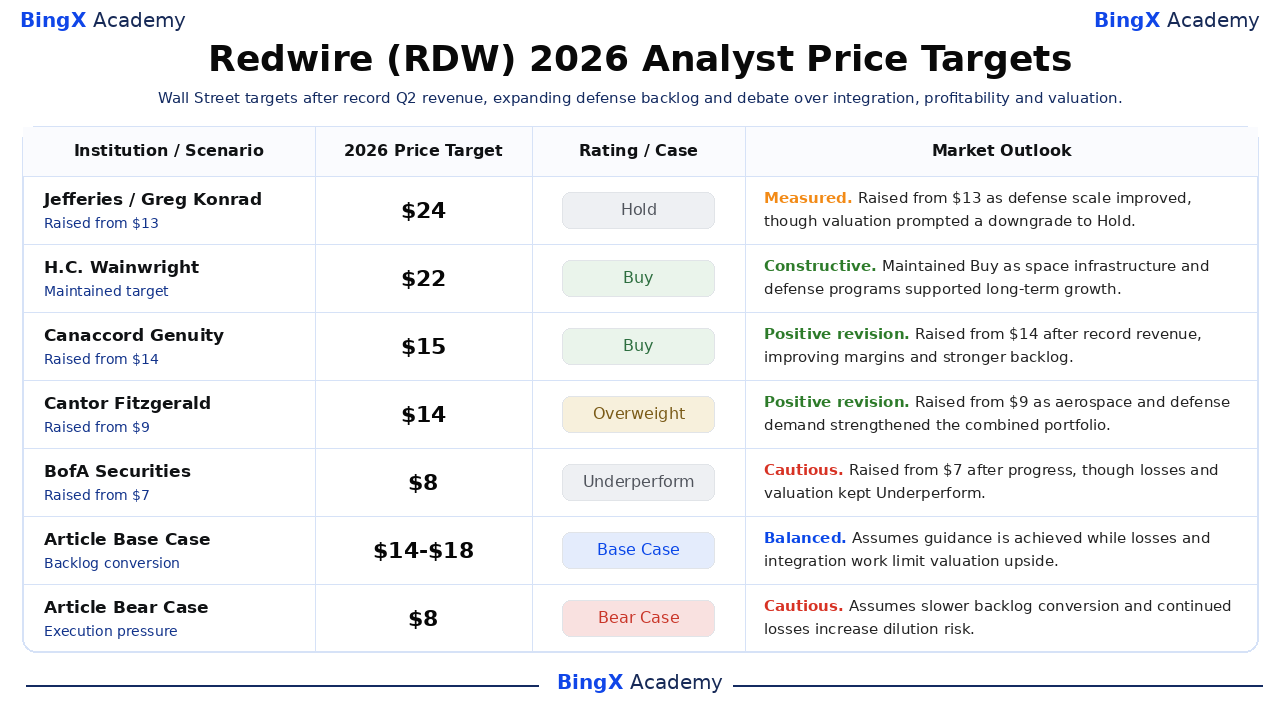
Aceste cinci acțiuni datate variază între 8 și 24 USD și arată cum Wall Street echilibrează contractele în așteptare record și cererea de apărare față de integrare, pierderi și evaluare. Acestea sunt puncte de referință terțe mai degrabă decât o prognoză unică. Rândurile finale Base și Bear sunt scenarii editoriale BingX Academy.
|
Instituție / Scenariu |
Țintă de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Jefferies |
24 USD |
Hold |
Măsurat. 1 iunie: Ridicat de la 13 USD pe măsură ce scala de apărare s-a îmbunătățit, deși evaluarea a determinat o retrogradare la Hold. |
|
H.C. Wainwright |
22 USD |
Buy |
Constructiv. 23 decembrie: Menținut Buy pe măsură ce infrastructura spațială și programele de apărare au susținut creșterea pe termen lung. |
|
Canaccord Genuity |
15 USD |
Buy |
Revizuire pozitivă. 10 august: Ridicat de la 14 USD după venituri record, marje îmbunătățite și contracte în așteptare mai puternice. |
|
Cantor Fitzgerald |
14 USD |
Overweight |
Revizuire pozitivă. 5 august: Ridicat de la 9 USD pe măsură ce cererea aerospațială și de apărare a consolidat portofoliul combinat. |
|
BofA Securities |
8 USD |
Underperform |
Precaut. 31 august: Ridicat de la 7 USD după progres, deși pierderile și evaluarea au menținut Underperform. |
|
Cazul Base al Articolului |
14-18 USD |
Caz Base |
Echilibrat. Presupune că ghidul este atins în timp ce pierderile și munca de integrare limitează creșterea evaluării. |
|
Cazul Bear al Articolului |
8 USD |
Caz Bear |
Precaut. Presupune conversia mai lentă a contractelor în așteptare și pierderile continue cresc riscul de diluție. |
Cum să Tranzacționezi Acțiuni Redwire (RDW) pe BingX
Tranzacționează perspectiva comenzilor de apărare, conversiei contractelor în așteptare și profitabilității Redwire folosind BingX TradFi și BingX AI instrumente. Deoarece RDW poate reacționa brusc la acordarea contractelor, momentul programelor, marje și finanțare, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
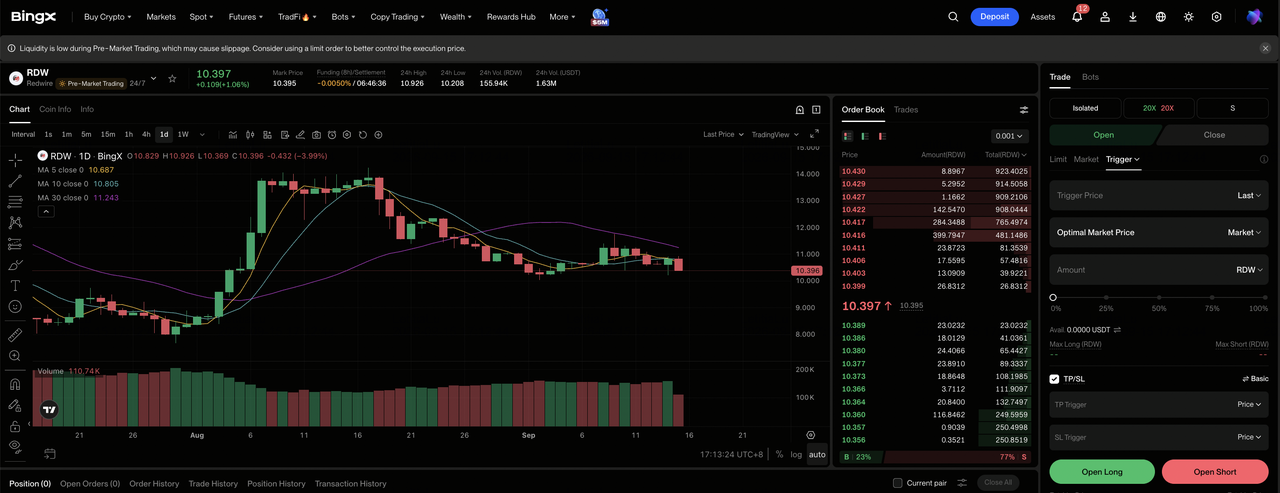
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi din panoul de control al schimbului BingX.
Pasul 2: Selectează Redwire (RDW). Caută și selectează contractul RDW-USDT perpetual futures.
Pasul 3: Alege direcția ta. Selectează Open Long dacă piatra de hotar operaționale se îmbunătățesc și profitabilitatea avansează. Selectează Open Short dacă întârzierile de execuție sau cererea mai slabă reduc economia așteptată pe acțiune.
Pasul 4: Selectează leverage și modul de marjă. Alege Isolated sau Cross-Margin pe baza toleranței tale la risc. Oscilațiile mari din 2026 ale acțiunii arată de ce leverage conservativ și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Execută protocoale de risc stricte. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. RDW poate reacționa rapid la câștiguri, ghidare, contracte, finanțare și condițiile sectorului.
Top 5 Riscuri de Urmărit pentru Investitorii Redwire în 2026
Creșterea Redwire depinde de variabile legate de contract, integrare, clienți și finanțare. Fiecare poate afecta conversia numerarului sau evaluarea acordată fiecărei acțiuni.
- Contractele în așteptare de 542,1 milioane USD se pot converti mai lent decât se așteaptă: Contractele în așteptare nu sunt venituri și depind de finanțarea clienților, piatra de hotar și programele de livrare. Întârzierile pot muta vânzările și încasările numerar în perioade ulterioare chiar și atunci când contractele rămân active.
- Integrarea Edge Autonomy poate întrerupe traiectoria de creștere de 89,6%: Achiziția a extins veniturile și expunerea la apărare, deși sistemele, echipele și structurile de costuri trebuie să fie combinate. Economiile ratate sau perturbarea programelor ar putea reduce marja brută de 27,8% și întârzia EBITDA pozitiv.
- Concentrarea guvernamentală face veniturile sensibile la bugete: Cererea pentru Stalker și Penguin include clienți militari americani și NATO. Rezoluțiile continue, protestele sau schimbarea priorităților de achiziții pot întârzia premiile și reduce ritmul la care carte-factură se convertește în vânzări recunoscute.
- O pierdere EBITDA ajustată de 3,2 milioane USD arată că profitabilitatea rămâne nedovedită: Pierderea s-a îmbunătățit cu 24,2 milioane USD, dar încă a consumat capacitate operațională. Dacă cheltuielile de cercetare și costurile corporative cresc mai repede decât profitul brut, veniturile pot crește fără a genera flux de numerar suficient pe acțiune.
- Creșterile de capital pot dilua proprietatea în ciuda lichidității de 607,8 milioane USD: Redwire și-a consolidat balanța, deși achizițiile și expansiunea capacității rămân capital intensive. Emiterea viitoare de acțiuni poate crește numărul de acțiuni și reduce revendicarea fiecărei acțiuni existente asupra câștigurilor eventuale.
Gânduri Finale: Ar Trebui să Investești în Redwire în 2026?
Rezultatele Q2 ale Redwire au consolidat material cazul operațional. Veniturile au atins 117,1 milioane USD, marja brută s-a mutat la 27,8% și contractele în așteptare au urcat la 542,1 milioane USD. Slăbiciunea rămasă este profitabilitatea, cu o pierdere netă GAAP de 41,0 milioane USD și o pierdere EBITDA ajustată de 3,2 milioane USD arătând că cererea nu a devenit încă generare consistentă de numerar.
Cazul Bull necesită conversia contractelor în așteptare, premii de apărare și EBITDA ajustat pozitiv pentru a susține 24 USD. Cazul Bear reflectă întârzieri de integrare, presiune contractuală și risc de finanțare care ar putea trage RDW spre 8 USD. Traderii conservatori pot aștepta venituri aproape de plafonul ghidului de 500 milioane USD, contracte în așteptare peste 542 milioane USD și un trimestru EBITDA ajustat pozitiv.
Reminder Risc: Tranzacționarea și investirea în acțiuni precum RDW implică un risc ridicat de pierdere de capital. Execuția companiei, volatilitatea pieței, finanțarea și tranzacționarea cu leverage pot produce pierderi rapide. Efectuează cercetări independente înainte de a aloca capital.
Lectură Conexă
- Top Acțiuni Spațiale de Cumpărat Înaintea IPO SpaceX
- Top Acțiuni de Apărare de Cumpărat în 2026: Prime, Rachete, Drone, Spațiu și Război Cu AI
- Rocket Lab (RKLB) Predicție Preț 2026: Poate Noua Rachetă și Creșterea Apărării să Împingă RKLB Spre 150 USD?
- Firefly Aerospace (FLY) Predicție Preț 2026: Poate Lansarea și Creșterea Apărării să Împingă FLY Spre 55 USD?
- Virgin Galactic (SPCE) Predicție Preț 2026: Poate Testarea Delta să Împingă SPCE Spre 5 USD?
