

Pfizer (PFE) este o companie biofarmaceutică globală al cărei portofoliu de prescripție acoperă oncologia, medicina internă, vaccinurile, inflamația și imunologia, și bolile rare. Eliquis, Vyndaqel, Prevnar, Padcev și alte medicamente poartă acum o parte mai mare din baza de venituri pe măsură ce cererea legată de pandemie scade. Amploarea oferă mai multe căi de creștere, deși PFE rămâne sensibilă la expirările de brevete, rezultatele clinice, prețurile medicamentelor și productivitatea achizițiilor recente.
Cel mai recent trimestru a arătat că tranziția progresează fără a elimina decalajul de venituri pe termen lung. Veniturile Pfizer pentru T2 2026 au ajuns la 15,0 miliarde de dolari, EPS diluat ajustat a fost de 0,77 dolari, iar portofoliul non-COVID a crescut suficient pentru a compensa o scădere de 95% a veniturilor din Paxlovid și o scădere de 34% a veniturilor din Comirnaty. Conducerea a majorat ghidarea anuală pentru venituri, deși cazul de investiție depinde încă de convertirea activelor de oncologie și obezitate în creștere durabilă post-brevet.
Prognoza pentru acțiunile PFE pentru 2026 se centrează acum pe două viziuni concurente:
- Cazul pipeline, portofoliu și economii: Eliquis, Vyndaqel, Padcev și activele mai noi Seagen pot susține creșterea non-COVID pe măsură ce 9,7 miliarde de dolari de economii planificate îmbunătățesc puterea câștigurilor și sprijină o mișcare către 38 de dolari.
- Cazul brevetelor, clinic și presiunii prețurilor: eroziunea mai rapidă a produselor stabilite, dezamăgirile din pipeline sau randamentele mai slabe ale achizițiilor ar putea lăsa câștigurile sub nivelul necesar pentru o reapreciere și ar trage PFE către 22 de dolari.
Acest ghid detaliază prognoza pentru acțiunile PFE, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri pentru T2 2026 al Pfizer din 4 august, raportarea trimestrială și datele de piață până pe 15 septembrie, plus cum să tranzacționezi futures-urile pentru acțiunile PFE pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe Care Investitorii Pfizer Trebuie să le Știe în Septembrie 2026
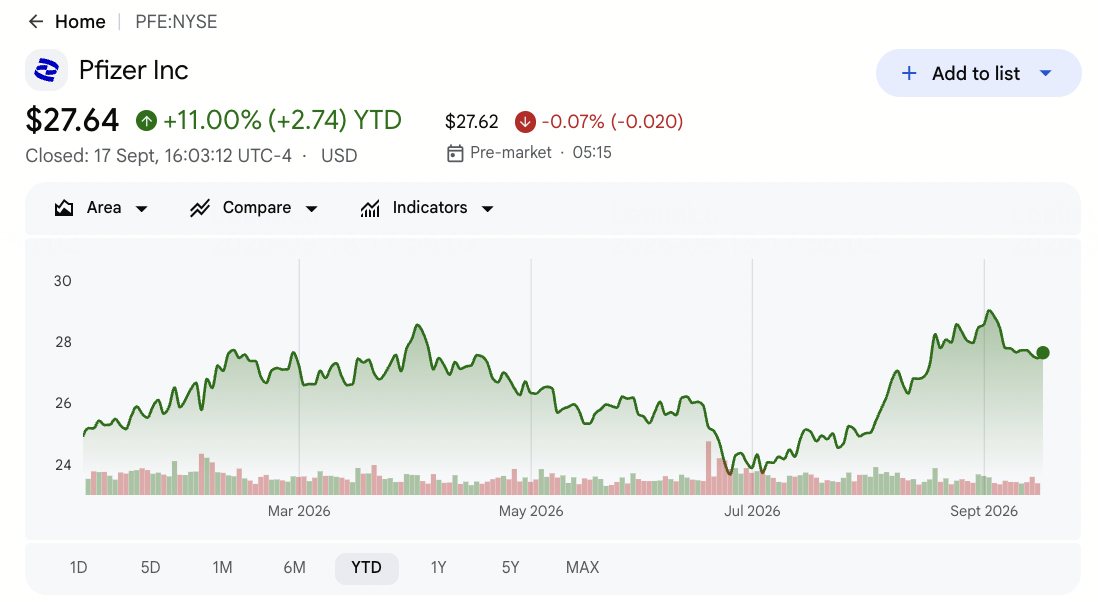
- PFE a închis la 27,55 dolari pe 15 septembrie și a fost în creștere cu 10,29% YTD: Acțiunile s-au tranzacționat aproape de media analiștilor de 28,39 dolari și sub maximul Street de 35 de dolari. Creșterile suplimentare depind de capacitatea progresului din pipeline și a economiilor de costuri de a depăși pierderile apropiate de brevete.
- Veniturile din T2 au ajuns la 15,0 miliarde de dolari, în creștere cu 1% operațional: Vânzările au depășit consensul de 14,95 miliarde de dolari cu aproximativ 50 de milioane de dolari. Cererea puternică pentru Eliquis și produsele mai noi a compensat o altă scădere abruptă a veniturilor legate de pandemie.
- EPS ajustat de 0,77 dolari a depășit consensul cu 0,09 dolari: Rezultatul a depășit estimarea de 0,68 dolari și a sprijinit ghidarea neschimbată pentru întregul an de 2,80 până la 3,00 dolari. Controlul costurilor a ajutat câștigurile în ciuda taxelor pentru achiziții și active intangibile.
- Ghidarea pentru venituri în 2026 a crescut la 60,5-62,5 miliarde de dolari: Punctul median a crescut cu 500 de milioane de dolari pe măsură ce produsele non-COVID au performat cu aproximativ 1,5 miliarde de dolari mai bine decât se aștepta inițial. Paxlovid și Comirnaty rămân compensații volatile.
- Pfizer vizează acum 9,7 miliarde de dolari de economii până în 2029: Compania a adăugat 2,5 miliarde de dolari la programele anunțate anterior. Economiile pot susține marja de profit și dividendul, deși reducerile trebuie să păstreze productivitatea cercetării și execuția comercială.
Ce Este Pfizer (PFE)?
Pfizer este o companie farmaceutică bazată pe cercetare care descoperă, dezvoltă, produce și comercializează medicamente cu prescripție și vaccinuri la nivel mondial. Veniturile sale provin din produse brevetate vândute prin distribuitori, spitale, farmacii și programe de sănătate publică, cu venituri din alianțe generate și prin produse precum Eliquis. Portofoliul acoperă oncologia, medicina internă, vaccinurile, îngrijirea specializată și îngrijirea primară. Acel model operațional combină programe mari de dezvoltare clinică, producție reglementată, comercializare globală și gestionarea ciclului de viață pentru medicamente cu durate diferite de brevet.
Strategia sa pe termen lung se centrează pe înlocuirea francizelor care îmbătrânesc cu creștere în oncologie, obezitate și îngrijire specializată. Achiziția Seagen de 43 de miliarde de dolari a extins portofoliul de conjugate anticorp-medicament al Pfizer prin Padcev și alte active pentru cancer, în timp ce tranzacția Metsera de 10 miliarde de dolari a adăugat candidați pentru obezitate, inclusiv berobenatida. Pfizer continuă parteneriatele pentru vaccinuri cu BioNTech și Valneva și lucrează cu Arvinas la terapia pentru cancerul de sân. Aceste relații lărgesc pipeline-ul, deși valoarea lor depinde de succesul clinic, aprobări, execuția lansării și randamentele comerciale de-a lungul mai multor ani, nu doar un trimestru.
Citește mai mult: Top Acțiuni Farmaceutice de Cumpărat în 2026: Medicamente pentru Cancer, Medicamente pentru Slăbire, mRNA și Medicamente Noi
Prezentarea Câștigurilor Pfizer (PFE) pentru T2 2026: EPS Depășit, Ghidare Mai Mare pentru Venituri și Tranziția Portofoliului
Pfizer a raportat venituri pentru T2 de 15,0 miliarde de dolari versus aproximativ 14,95 miliarde de dolari așteptate, EPS diluat ajustat de 0,77 dolari versus consensul de 0,68 dolari și pierdere raportată pe acțiune de 0,06 dolari. Veniturile din alianța Eliquis au ajuns la aproximativ 2,16 miliarde de dolari pe măsură ce veniturile din Paxlovid au scăzut cu 95% la 60 de milioane de dolari și Comirnaty a scăzut cu 34% la 260 de milioane de dolari. Conducerea a majorat ghidarea anuală pentru venituri la 60,5-62,5 miliarde de dolari și a păstrat ghidarea EPS ajustat de 2,80-3,00 dolari, separând execuția operațională mai puternică de riscul continuu de brevet și portofoliu.
Citește mai mult: Câștigurile Pfizer (PFE) pentru T2 2026: Venituri de 15,03 Miliarde Dolari Depășite și Creșterea Medicamentelor Mai Noi Ridică Acțiunile cu 1,52%
|
Indicatorul Financiar |
Ghidare / Consens |
Raportat / Real |
Surpriză |
|
Venituri T2 2026 |
Consens 14,95 mld dolari |
15,0 mld dolari |
Depășit. Cu aproximativ 50 milioane dolari peste consens; în creștere cu 1% operațional. |
|
EPS diluat ajustat |
Consens 0,68 dolari |
0,77 dolari |
Depășit. Cu 0,09 dolari peste consens. |
|
EPS diluat raportat |
— |
$(0,06) |
Pierdere. Taxele pentru achiziții și intangibile au afectat rezultatele GAAP. |
|
Venituri alianța Eliquis |
— |
2,16 mld dolari |
Puternic. Cererea a ajutat la compensarea eroziunii produselor COVID. |
|
Venituri Paxlovid |
— |
60 milioane dolari |
Scăzut. În scădere cu 95% YoY. |
|
Venituri Comirnaty |
— |
260 milioane dolari |
Scăzut. În scădere cu 34% YoY. |
|
Perspectiva venituri 2026 |
59,5-62,5 mld dolari anterior |
60,5-62,5 mld dolari |
Majorat. Punctul median crescut cu 500 milioane dolari. |
|
Perspectiva EPS ajustat 2026 |
2,80-3,00 dolari anterior |
2,80-3,00 dolari |
Reconfirmat. Forța portofoliului a compensat presiunea COVID. |
|
Economii până în 2029 |
7,2 mld dolari vizat anterior |
9,7 mld dolari total |
Extins. Adăugat 2,5 mld dolari de economii planificate. |
- Veniturile de 15,0 miliarde de dolari au depășit consensul cu aproximativ 50 de milioane de dolari: Vânzările au crescut cu 1% operațional în ciuda veniturilor COVID mult mai scăzute. Mixul arată că medicamentele stabilite și achiziționate poartă mai mult din portofoliu, deși creșterea rămâne modestă înaintea pierderilor majore de brevet.
- EPS ajustat de 0,77 dolari a depășit estimarea de 0,68 dolari cu 0,09 dolari: Rezultatul sprijină intervalul Pfizer pentru întregul an de 2,80-3,00 dolari. EPS raportat de negativ 0,06 dolari arată încă cum contabilitatea achizițiilor și taxele intangibile pot separa profitabilitatea GAAP și ajustată.
- Eliquis a generat aproximativ 2,16 miliarde de dolari pe măsură ce Paxlovid a scăzut la 60 de milioane de dolari: Paxlovid a scăzut cu 95% și Comirnaty a scăzut cu 34%, crescând importanța creșterii non-COVID. Eliquis, Vyndaqel și Padcev rămân punți cheie către lansările ulterioare din pipeline.
- Punctul median al ghidării pentru venituri a crescut cu 500 de milioane de dolari: Noul punct median de 61,5 miliarde de dolari reflectă produsele non-COVID care rulează cu aproximativ 1,5 miliarde de dolari peste planul original. Sezionalitatea COVID și cursul de schimb valutar încă limitează cât din această forță ajunge în ghidare.
- Economiile totale vizate au ajuns la 9,7 miliarde de dolari până în 2029: Cele 2,5 miliarde de dolari suplimentare pot proteja marja de profit în timpul presiunii de pierdere a exclusivității. Pfizer încă trebuie să reducă costurile fără să încetinească programele de oncologie și obezitate destinate să reconstruiască creșterea după 2028.
Citește mai mult: Predicția de Preț Merck (MRK) 2026: Poate Momentumul Pipeline-ului să Împingă Acțiunea MRK către 170 de Dolari?
Perspectiva de Investiții Pfizer (PFE) 2026: Cazul Bull de 38 Dolari versus Cazul Bear de 22 Dolari
Perspectiva Pfizer pentru 2026 depinde de capacitatea medicamentelor mai noi, progresului din pipeline și a economiilor de costuri de a compensa veniturile în scădere din COVID și pierderile apropiate de brevete. Principala oportunitate vine din programele mai puternice de oncologie și obezitate, în timp ce principalul risc este că noile lansări nu reușesc să înlocuiască produsele care îmbătrânesc suficient de rapid.
Cazul Bull: Creșterea Mai Puternică a Medicamentelor Împinge PFE către 38 Dolari
Cazul Bull presupune că Eliquis, Vyndaqel, Padcev și alte produse non-COVID mențin creșterea, în timp ce programele de obezitate și oncologie ating repere importante. Planul de economii de 9,7 miliarde de dolari îmbunătățește și marja de profit fără a slăbi lansările, ajutând veniturile să se termine aproape de capătul superior al ghidării de 60,5-62,5 miliarde de dolari.
O mișcare către 38 de dolari ar necesita actualizări susținute ale estimărilor, decizii clinice sau de reglementare favorabile și dovezi mai clare că produsele mai noi pot înlocui pierderile majore de brevet după 2028. Fluxul de numerar puternic și randamentele îmbunătățite ale activelor achiziționate ar întări cazul.
Cazul de Bază: Câștigurile Stabile Mențin PFE între 28 și 31 Dolari
Cazul de Bază presupune că creșterea non-COVID și economiile de costuri compensează în mare măsură vânzările în scădere din COVID și presiunea timpurie de brevet. Veniturile rămân în ghidare, EPS ajustat rămâne aproape de 2,90 dolari, iar progresul din pipeline continuă fără a schimba material perspectiva de creștere pe termen lung.
PFE ar putea să se tranzacționeze în principal între 28 și 31 de dolari în aceste condiții. Ghidarea stabilă, un mix mai puternic de produse și cheltuieli disciplinate ar susține intervalul. Progresul întârziat din pipeline și incertitudinea continuă privind expirările de brevete ar limita capătul superior.
Cazul Bear: Pierderile de Brevete și Eșecurile Medicamentelor Trag PFE către 22 Dolari
Cazul Bear presupune că produsele stabilite scad mai rapid în timp ce activele majore din pipeline sunt întârziate, eșuează în studii sau se lansează sub așteptări. Investiția legată de achiziții generează apoi mai puține venituri decât planificat, slăbind recuperarea câștigurilor chiar dacă reducerile de costuri continuă.
O mișcare către 22 de dolari ar deveni mai probabilă dacă veniturile anuale scad sub 60,5 miliarde de dolari, EPS ajustat scade sub 2,80 dolari sau conducerea reduce așteptările pe termen lung din pipeline. Presiunea prețurilor sau acoperirea mai slabă a dividendului ar adăuga presiune suplimentară.
Prognozele de Preț ale Acțiunilor PFE pentru 2026 de către Analiștii de pe Wall Street
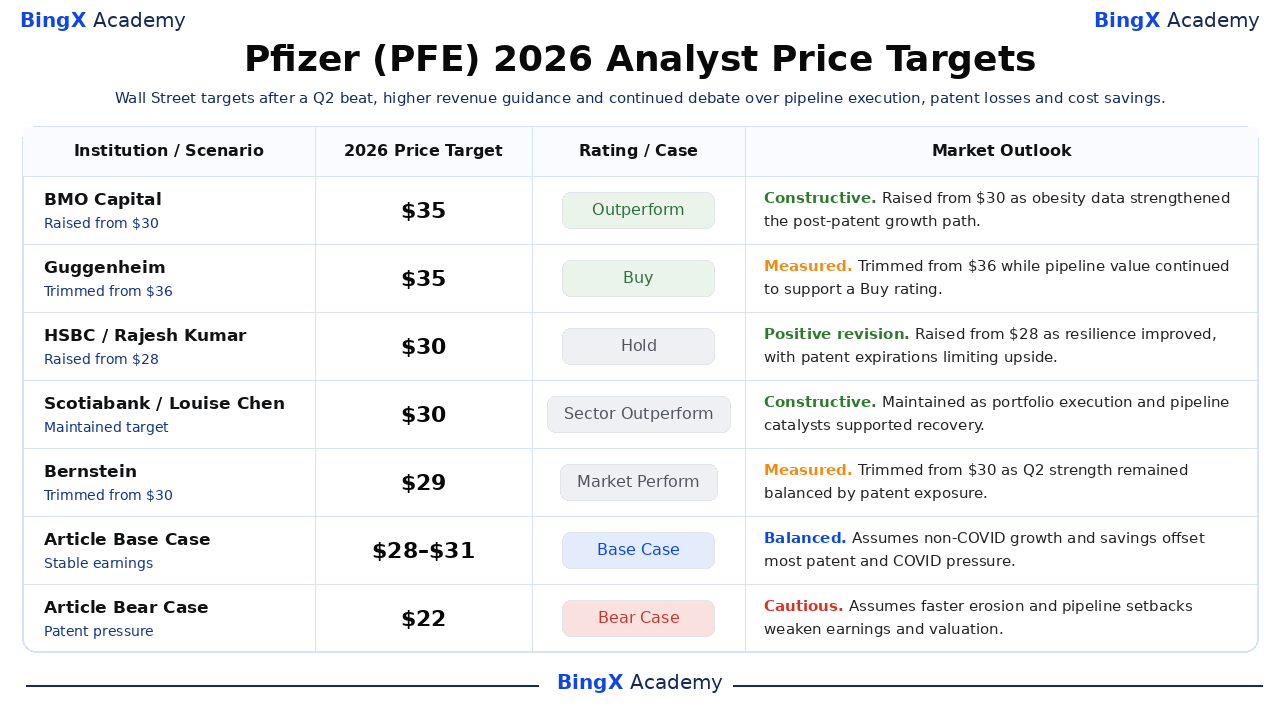
Aceste cinci acțiuni datate se întind de la 29 la 35 de dolari și arată o piață împărțită între optimismul pipeline-ului și prudența privind prăpastia brevetelor. Ele sunt puncte de referință terțe mai degrabă decât o prognoză unică sau o promisiune de preț. Rândurile Base și Bear sunt scenarii editoriale BingX Academy.
|
Instituția / Scenariul |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
BMO Capital / Evan Seigerman |
35 dolari |
Outperform |
Constructiv. 9 septembrie: majorat de la 30 dolari după ce datele programului de obezitate au îmbunătățit perspectiva pipeline-ului. |
|
Guggenheim / Seamus Fernandez |
35 dolari |
Buy |
Măsurat. 13 iulie: redus de la 36 dolari în timp ce valoarea pipeline-ului a continuat să compenseze riscul de execuție. |
|
HSBC / Rajesh Kumar |
30 dolari |
Hold |
Revizuire pozitivă. 10 septembrie: majorat de la 28 dolari pe măsură ce rezistența s-a îmbunătățit, cu expirările de brevete limitând partea superioară. |
|
Scotiabank / Louise Chen |
30 dolari |
Sector Outperform |
Constructiv. 24 august: menținut pe măsură ce execuția portofoliului și catalizatorii din pipeline au susținut recuperarea. |
|
Bernstein / Courtney Breen |
29 dolari |
Market Perform |
Măsurat. 21 august: redus de la 30 dolari pe măsură ce forța T2 a rămas echilibrată de expunerea la brevete. |
|
Cazul de Bază din Articol |
28-31 dolari |
Caz de Bază |
Echilibrat. Presupune că creșterea non-COVID și economiile compensează majoritatea presiunii de brevet și COVID. |
|
Cazul Bear din Articol |
22 dolari |
Caz Bear |
Prudent. Presupune eroziunea mai rapidă și eșecurile din pipeline care slăbesc câștigurile și valoarea. |
Cum să Tranzacționezi Acțiunile Pfizer (PFE) pe BingX
Tranzacționează perspectiva de creștere a portofoliului, pipeline și economii ale Pfizer folosind BingX TradFi și instrumentele BingX AI. Deoarece PFE poate reacționa la rezultatele studiilor, deciziile de reglementare, hotărârile de brevete și ghidare, traderii ar trebui să definească catalizatorul și limitele de risc înainte de a intra într-o poziție.
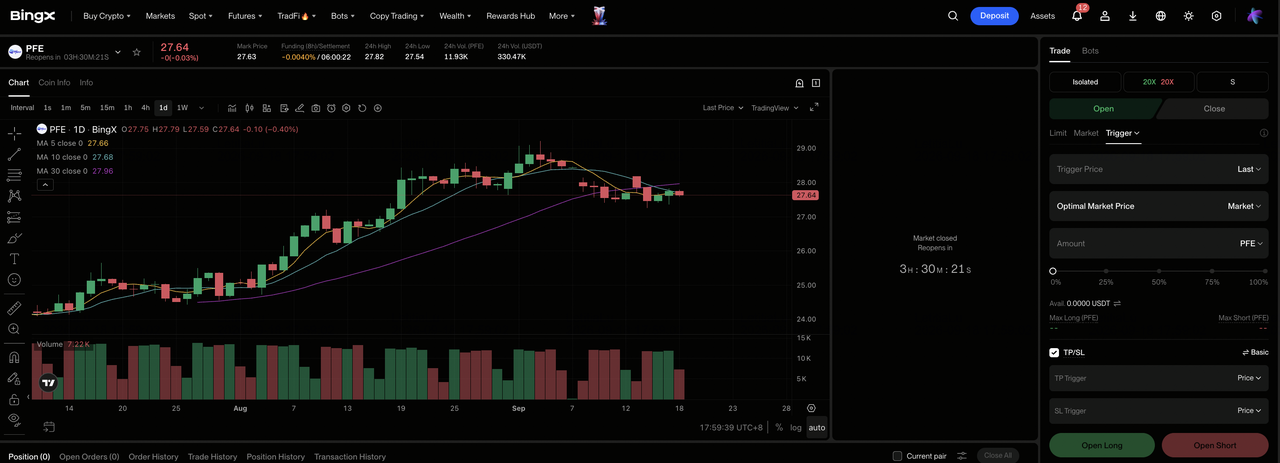
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi pe tabloul de bord al exchangeului BingX.
Pasul 2: Selectează Pfizer (PFE). Caută și selectează contractul de futures perpetue PFE-USDT.
Pasul 3: Alege direcția ta. Selectează Open Long dacă creșterea non-COVID și progresul din pipeline susțin estimările. Selectează Open Short dacă eroziunea brevetelor sau eșecurile clinice slăbesc câștigurile.
Pasul 4: Selectează levierul și modul de marjă. Alege Izolat sau Cross-Margin bazat pe toleranța ta la risc. Intervalul scenariului de 22-38 dolari arată de ce levierul conservator este important.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile de Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție.
Top 5 Riscuri de Urmărit pentru Investitorii Pfizer în 2026
Perspectiva Pfizer depinde de expirările de brevete, execuția pipeline-ului, achizițiile, politica de prețuri și cererea COVID. Aceste riscuri pot afecta veniturile viitoare, fluxul de numerar și evaluarea.
- Expirările de brevete ar putea elimina miliarde din venituri: Dacă produsele mai noi nu înlocuiesc exclusivitatea pierdută, vânzările și marja de profit ar putea scădea chiar și pe măsură ce Pfizer reduce costurile. Câștigurile mai mici ar slăbi și acoperirea dividendului.
- Eșecurile clinice ar putea șterge valoarea pipeline-ului: Programele de fază târzie pentru oncologie și obezitate încă depind de rezultate pozitive de eficacitate, siguranță și reglementare. Un studiu eșuat ar putea declanșa deprecieri și ar forța Pfizer să cheltuie mai mult pe active de înlocuire.
- Seagen și Metsera ar putea dura mai mult să livreze randamente: Pfizer s-a angajat cu 43 de miliarde de dolari pentru Seagen și 10 miliarde de dolari pentru Metsera. Lansările mai lente sau întârzierile de dezvoltare ar putea reduce randamentele achizițiilor și ar lăsa mai mult din cazul câștigurilor dependent de economiile de costuri.
- Presiunea prețurilor medicamentelor ar putea slăbi marja de profit: Negocierile guvernamentale, rabaturile și restricțiile platitorilor pot reduce prețurile realizate. Dacă creșterea prescripțiilor nu compensează prețurile mai mici, profitul produselor ar putea scădea mai rapid decât veniturile principale.
- Veniturile COVID rămân volatile: Paxlovid a scăzut cu 95% și Comirnaty a scăzut cu 34% în T2. Cererea sezonieră, achizițiile guvernamentale și circulația virusurilor pot încă muta rezultatele anuale departe de așteptări.
Gânduri Finale: Ar Trebui să Investești în Pfizer în 2026?
Depășirea T2 a Pfizer, ghidarea mai mare pentru venituri și programul extins de economii de 9,7 miliarde de dolari arată o companie care se stabilizează după resetarea COVID. Acțiunea oferă de asemenea expunere la un portofoliu comercializat larg și la pipeline-urile de oncologie și obezitate. Problema centrală este dacă acele active pot înlocui câștigurile pierdute din expirările de brevete mai degrabă decât doar să susțină baza actuală.
Cazul Bull necesită câștiguri din pipeline și marjă de profit mai puternică pentru a susține 38 de dolari. Cazul Bear reflectă eroziunea mai rapidă, randamentele mai slabe ale achizițiilor și o mișcare către 22 de dolari. Traderii conservatori ar putea urmări EPS ajustat anual, creșterea non-COVID, rezultatele clinice principale, randamentele achizițiilor și fluxul de numerar liber înainte de a trata recuperarea ca fiind suficient de durabilă pentru a susține o reapreciere susținută a evaluării.
Reamintire de Risc: Tranzacționarea și investirea în acțiuni precum PFE implică un risc de pierdere de capital. Eșecurile clinice, deciziile de reglementare, pierderile de brevete, presiunea prețurilor, execuția achizițiilor și tranzacționarea cu levier pot produce pierderi rapide. Efectuează cercetări independente înainte de alocarea capitalului.
Lectură Conexă
- Top Acțiuni Farmaceutice de Cumpărat în 2026: Medicamente pentru Cancer, Medicamente pentru Slăbire, mRNA și Medicamente Noi
- Predicția de Preț Moderna (MRNA) 2026: Poate Momentumul Vaccinului pentru Cancer să Împingă Acțiunea MRNA către 180 de Dolari?
- Predicția de Preț Merck (MRK) 2026: Poate Momentumul Pipeline-ului să Împingă Acțiunea MRK către 170 de Dolari?
- Predicția de Preț Novo Nordisk (NVO) 2026: Poate Momentumul Wegovy să Împingă NVO către 60 de Dolari?
- Predicția de Preț AbbVie (ABBV) 2026: Poate Creșterea Medicamentelor de Imunologie să Împingă ABBV către 325 de Dolari?
- Predicția de Preț Eli Lilly (LLY) 2026: Poate Cererea pentru Medicamente de Slăbire să Împingă LLY către 1.600 de Dolari?
