
Palo Alto Networks (PANW) este o companie de securitate cibernetică pentru întreprinderi care acoperă securitatea rețelei, protecția cloud, operațiunile de securitate și identitatea. Firewall-urile sale de următoarea generație rămân o fundație importantă, în timp ce platformele software recurente precum Prisma, Cortex și afacerea de identitate Idira recent extinsă devin mai importante pentru creșterea pe termen lung. Această platformă mai largă oferă PANW expunere la consolidarea furnizorilor și cheltuielile pentru securitatea AI, deși crește și riscurile de integrare, execuție și evaluare.
Cel mai recent trimestru a arătat o expansiune rapidă cu o diferență în creștere între profitabilitatea raportată și cea de bază. Veniturile Palo Alto Networks pentru T4 fiscal 2026 au crescut cu 34% la 3,41 miliarde de dolari, ARR-ul pentru Securitatea de Următoarea Generație a crescut cu 63% la 9,10 miliarde de dolari și RPO a crescut cu 34% la 21,2 miliarde de dolari. EPS-ul non-GAAP a ajuns la 1,02 dolari, deși o pierdere netă GAAP de 282 de milioane de dolari a arătat cum contabilitatea achiziției și finanțarea pot complica imaginea profitului.
Prognoza acțiunilor PANW pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul AI-securitate și platformizare: clienții ar putea consolida securitatea rețelei, cloud, operațiunile și identitatea pe Palo Alto Networks în timp ce afacerile achiziționate adaugă venituri recurente și pârghie operațională.
- Cazul integrare și creștere organică: costurile cloud, diluarea și cheltuielile de integrare ar putea presiona marjele dacă creșterea achiziționată mascheaza rezervări organice mai slabe sau încetinește vânzările încrucișate.
Acest ghid analizează prognoza acțiunilor PANW, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de rezultate pentru T4 fiscal 2026 din 1 septembrie al Palo Alto Networks, declarația anuală și datele de piață până la 18 septembrie, plus cum să tranzacționați contractele futures pentru acțiunile PANW pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe Care Investitorii Palo Alto Networks Trebuie să le Știe în Septembrie 2026
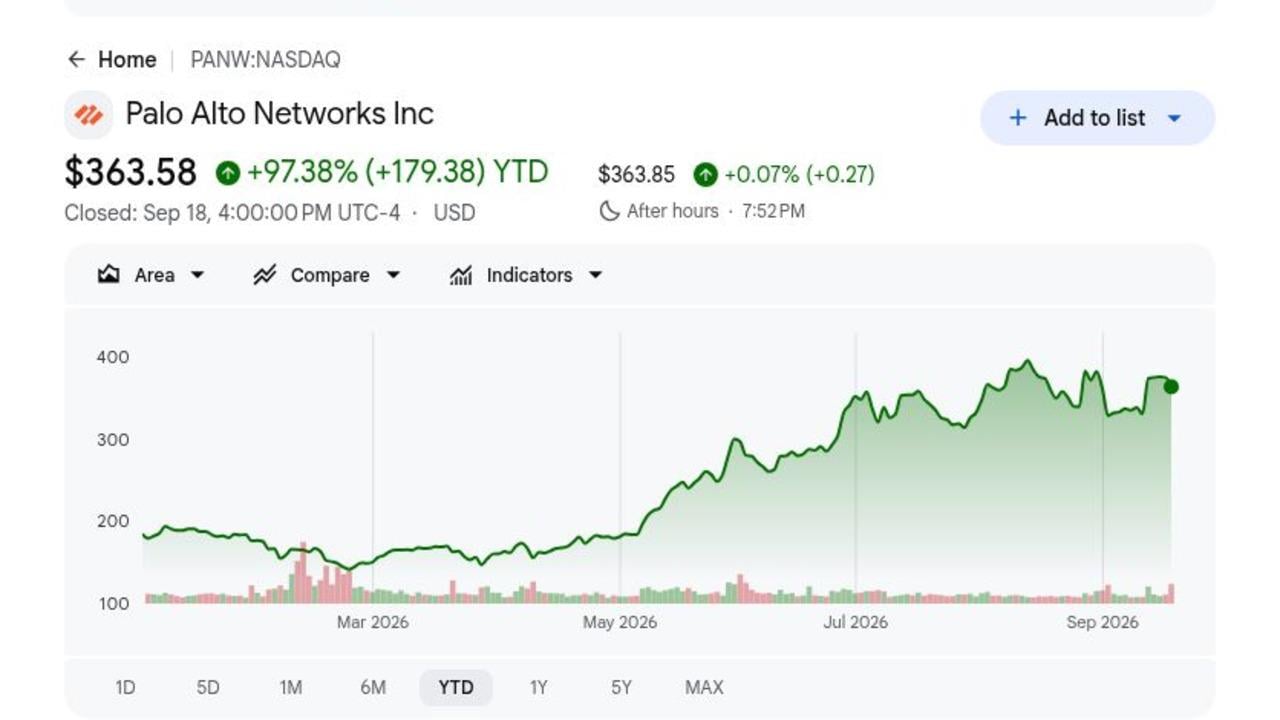
- PANW s-a închis la 363,58 dolari după o creștere de 97,38% în 2026: Închiderea din 18 septembrie a rămas sub ținta medie a analiștilor de 408,53 dolari de la Google Finance, în ciuda aproape dublării din începutul anului. Creșterea ulterioară depinde acum mai mult de creșterea estimărilor și execuție decât doar de entuziasmul sectorului.
- Veniturile T4 au ajuns la 3,410 miliarde de dolari, în creștere cu 34%: Veniturile au depășit consensul de 3,35 miliarde de dolari cu aproximativ 58 de milioane de dolari. Abonamentele și suportul au contribuit cu 2,672 miliarde de dolari, sau 78% din veniturile totale, arătând că software-ul recurent și serviciile domină acum afacerea.
- ARR-ul pentru Securitatea de Următoarea Generație a crescut cu 63% la 9,10 miliarde de dolari: Palo Alto Networks a adăugat aproape 1 miliard de dolari de ARR NGS net nou în T4, în timp ce RPO a crescut cu 34% la 21,2 miliarde de dolari. Accelerația susține strategia platformei, deși achizițiile fac creșterea organică o metrică importantă de urmărit.
- Fluxul de numerar liber ajustat a ajuns la 1,289 miliarde de dolari în T4: Generarea de numerar a crescut cu 35% față de anul precedent, în timp ce marja fluxului de numerar liber ajustat pe tot anul a ajuns la 38,4%. Managementul a ghidat marja fiscală 2027 la 38,0% pe măsură ce costurile de găzduire cloud și achiziție rămân ridicate.
- Orientarea veniturilor fiscale 2027 a ajuns la 14,10-14,20 miliarde de dolari: Punctul median se află cu aproximativ 310 milioane de dolari peste consensul FactSet de 13,84 miliarde de dolari citat după rezultate. Managementul se așteaptă de asemenea la un ARR NGS de 11,075-11,175 miliarde de dolari și continuă să țintească 20 de miliarde de dolari până în anul fiscal 2030.
Ce Este Palo Alto Networks (PANW)?
Palo Alto Networks dezvoltă produse de securitate cibernetică folosite de întreprinderi, guverne și furnizori de servicii pentru a proteja rețelele, sarcinile de lucru cloud, punctele finale, aplicațiile, datele și identitățile. Compania vinde firewall-uri hardware alături de abonamente software, suport și servicii livrate în cloud, creând un amestec de venituri din produse și venituri recurente din contracte. Principalele sale platforme includ Securitatea Rețelei și AI, operațiunile de securitate Cortex, Prisma Cloud și portofoliul de securitate a identității Idira. Peste 70.000 de clienți folosesc produsele sale, în timp ce Unit 42 furnizează informații despre amenințări și expertiză în răspunsul la incidente care informează dezvoltarea produselor și angajamentele cu clienții.
Strategia pe termen lung se concentrează pe platformizare, care încurajează clienții să consolideze instrumentele de securitate separate pe mai puține platforme integrate Palo Alto Networks. CyberArk extinde securitatea accesului privilegiat și a identității, Chronosphere adaugă observabilitatea cloud, iar Console extinde Cortex în operațiunile agentic pentru întreprinderi. Prisma AIRS a depășit 100 de milioane de dolari ARR în patru trimestre, XSIAM a depășit 700 de milioane de dolari ARR cu peste 1.000 de clienți, iar managementul a dezvăluit tranzacții mari pentru platformă în T4 în valoare de 126 de milioane de dolari, 72 de milioane de dolari și 53 de milioane de dolari. Aceste adăugiri lărgesc oportunitatea dincolo de firewall-uri, deși integrarea de succes determină dacă portofoliul extins creează vânzări încrucișate durabile mai degrabă decât complexitate mai mare.
Palo Alto Networks (PANW) Prezentarea Generală a Rezultatelor T4 FY2026: Creșterea Veniturilor, ARR și Fluxului de Numerar
Palo Alto Networks a livrat 3,410 miliarde de dolari în venituri față de 3,35 miliarde de dolari așteptate, EPS non-GAAP de 1,02 dolari față de 0,98 dolari așteptați și ARR NGS de 9,10 miliarde de dolari, în creștere cu 63%. RPO a crescut cu 34% la 21,2 miliarde de dolari, în timp ce fluxul de numerar liber ajustat a ajuns la 1,289 miliarde de dolari. Orientarea veniturilor fiscale 2027 de 14,10-14,20 miliarde de dolari a depășit consensul FactSet de 13,84 miliarde de dolari, deși o pierdere netă GAAP de 282 de milioane de dolari și o marjă brută mai mică au menținut calitatea achiziției și profitabilitatea centrale în dezbatere.
Citește mai mult: Palo Alto Networks (PANW) Rezultatele T4 FY2026: Venituri de 3,41 miliarde de dolari Depășite dar Preocupările de Execuție FY27 Determină Scăderea cu 9,28%
|
Metrică Financiară |
Orientare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri T4 FY2026 |
Consens 3,35 mld. $ |
3,410 mld. $ |
Depășit. Aproximativ 58 mil. $ peste consens și în creștere cu 34% YoY. |
|
EPS diluat T4 non-GAAP |
Consens 0,98 $ |
1,02 $ |
Depășit. Patru cenți peste consens și șapte cenți peste anul anterior. |
|
EPS diluat T4 GAAP |
0,36 $ cu un an în urmă |
$(0,35) |
Scăzut. Elementele de achiziție și note convertibile au dus la o pierdere GAAP. |
|
ARR Securitate Următoarea Generație |
5,58 mld. $ cu un an în urmă |
9,10 mld. $ |
Accelerat. ARR a crescut cu 63% și a adăugat aproape 1 mld. $ în T4. |
|
Obligații de performanță rămase |
15,8 mld. $ cu un an în urmă |
21,2 mld. $ |
Extins. Rezervele contractate au crescut cu 34% YoY. |
|
Venitul operațional T4 non-GAAP |
768 mil. $ cu un an în urmă |
1,011 mld. $ |
Îmbunătățit. Venitul operațional a crescut cu 32% în ciuda costurilor de integrare. |
|
Fluxul de numerar liber ajustat T4 |
954 mil. $ cu un an în urmă |
1,289 mld. $ |
Îmbunătățit. Generarea de numerar a crescut cu 35% YoY. |
|
Perspectiva veniturilor T1 FY2027 |
— |
3,300-3,310 mld. $ |
Perspectiva de creștere. Managementul se așteaptă la creștere de 33%-34% YoY. |
|
Perspectiva veniturilor FY2027 |
Consens FactSet 13,84 mld. $ |
14,10-14,20 mld. $ |
Peste consens. Punctul median implică creștere de 23%-24%. |
|
Marja fluxului de numerar liber ajustat FY2027 |
38,4% în FY2026 |
38,00% |
Rezistent. Orientarea absoarbe investițiile în integrare și cloud. |
- Veniturile de 3,410 miliarde de dolari au depășit consensul cu aproximativ 58 de milioane de dolari: Veniturile au crescut cu 34% față de 2,536 miliarde de dolari cu un an în urmă. Veniturile din abonamente și suport au ajuns la 2,672 miliarde de dolari, confirmând că serviciile recurente rămân principalul motor de creștere chiar și pe măsură ce achizițiile complică comparația organică.
- EPS-ul non-GAAP de 1,02 dolari a depășit consensul cu 0,04 dolari: Venitul operațional non-GAAP a crescut la 1,011 miliarde de dolari față de 768 de milioane de dolari, susținând o marjă de 29,6%. Pierderea pe acțiune GAAP de 0,35 dolari arată de ce investitorii încă trebuie să urmărească ajustările legate de achiziție alături de progresul operațional.
- ARR-ul NGS a ajuns la 9,10 miliarde de dolari și a crescut cu 63%: Palo Alto Networks a adăugat aproape 1 miliard de dolari de ARR NGS într-un trimestru, în timp ce clienții platformizați au înregistrat retenția netă de venituri peste 120%. Aproximativ 220 de platformizări suplimentare în T4 susțin povestea vânzărilor încrucișate, deși creșterea ARR fiscală 2027 este așteptată să încetinească la 22% până la 23%.
- Fluxul de numerar liber ajustat a crescut cu 35% la 1,289 miliarde de dolari: Fluxul de numerar liber ajustat pe tot anul a ajuns la 4,414 miliarde de dolari cu o marjă de 38,4%. Perspectiva managementului de 38,0% pentru fiscal 2027 sugerează că generarea de numerar ar trebui să rămână puternică în ciuda costurilor mai mari de găzduire cloud și integrare.
- Orientarea veniturilor fiscale 2027 de 14,10-14,20 miliarde de dolari implică creștere de 23% până la 24%: Veniturile Cortex sunt așteptate să crească cu aproximativ 30%, în timp ce Idira este așteptată să genereze aproximativ 1,5 miliarde de dolari cu creștere pro forma în adolescență superioară până la 20%. Execuția depinde acum de integrarea fără probleme și cererea organică durabilă pentru securitatea rețelei.
Perspectiva de Investiții Palo Alto Networks (PANW) 2026: Cazul Bull de 475$ vs Cazul Bear de 300$
Perspectiva Palo Alto Networks pentru 2026 depinde de faptul dacă consolidarea platformei, cererea pentru securitatea AI și achizițiile recente pot susține creșterea puternică a ARR fără slăbirea marjelor. Avantajul vine din vânzările încrucișate mai profunde și integrarea mai rapidă, în timp ce cererea organică mai lentă și compresia evaluării rămân principalele riscuri.
Cazul Bull: Cererea Puternică pentru Securitatea AI Împinge PANW Către 475$
Cazul Bull presupune că clienții continuă să consolideze cheltuielile pentru securitate în Securitatea Rețelei și AI, Cortex, cloud și Idira. ARR-ul NGS ar trebui să termine fiscal 2027 peste plafonul orientării de 11,175 miliarde de dolari, în timp ce contractele mari și retenția de peste 120% printre clienții platformizați susțin vânzările încrucișate mai puternice.
O mișcare către 475$ ar necesita ca integrarea CyberArk și Chronosphere să rămână cu trei până la șase luni înaintea planului, marja operațională să depășească 29,5% și marja fluxului de numerar liber să rămână aproape de 38%. Creșterea continuă din Prisma AIRS, XSIAM și observabilitate ar arăta că AI-ul extinde oportunitatea de venit fără slăbirea profitabilității.
Cazul de Bază: Creșterea Constantă a Securității Menține PANW între 380$ și 420$
Cazul de Bază presupune că veniturile fiscale 2027 aterizează aproape de punctul median de 14,15 miliarde de dolari și ARR-ul NGS ajunge la aproximativ 11,1 miliarde de dolari. Platformizarea rămâne eficientă, deși investitorii separă creșterea ARR raportată de 63% de creșterea organică mai lentă și așteaptă dovezi mai clare că veniturile achiziționate pot susține marjele actuale.
PANW ar putea tranzacționa în principal între 380$ și 420$ în aceste condiții. Creșterea RPO aproape de 20%, marja operațională aproape de 29,5% și marja fluxului de numerar liber ajustat în jurul valorii de 38% ar susține intervalul. Rezervările organice mai slabe sau sinergiile de achiziție întârziate ar limita avantajul ulterior.
Cazul Bear: Creșterea Mai Lentă și Costurile Mai Mari Trag PANW Către 300$
Cazul Bear presupune că cererea organică încetinește după accelerația condusă de achiziții, în timp ce costurile de găzduire cloud, hardware și integrare presează marjele. Creșterea ARR NGS sub 22%, creșterea RPO sub 19% sau retenția mai slabă printre clienții platformizați ar contesta strategia de consolidare.
O mișcare către 300$ ar deveni mai probabilă dacă veniturile fiscale 2027 scad sub 14,1 miliarde de dolari, marja operațională ratează 29,5% sau diluarea slăbește creșterea profitului pe acțiune. PANW s-ar putea încă extinde în acest scenario, dar un multiplu de evaluare mai mic ar reflecta încrederea mai slabă în calitatea și profitabilitatea acelei creșteri.
Prognoze pentru Prețul Acțiunilor PANW pentru 2026 de către Analiștii de pe Wall Street
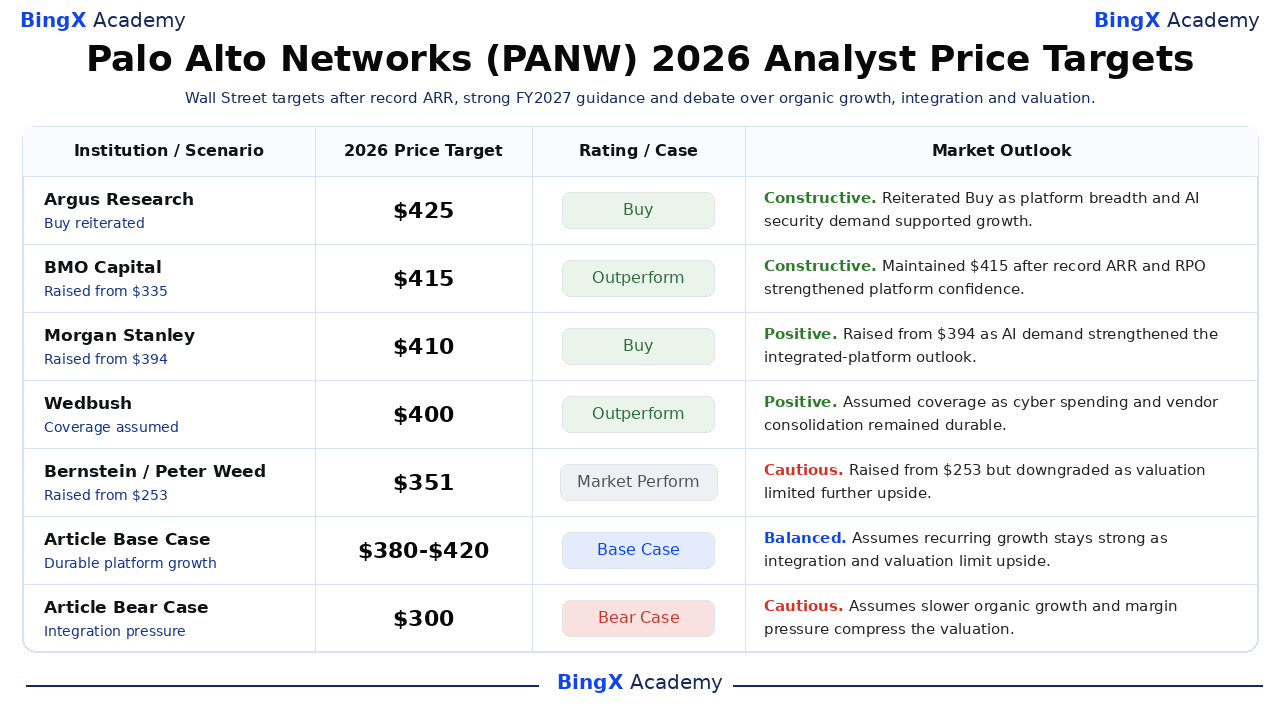
Wall Street a rămas în mare parte constructiv după T4, deși țintele de la 351$ la 425$ arată dezacord asupra creșterii conduse de achiziții și evaluare. Google Finance a listat o țintă medie de 408,53$ pentru 41 de analiști la data de 21 septembrie, comparativ cu închiderea din 18 septembrie de 363,58$. Tabelul păstrează acțiunile analiștilor separate de scenariile editoriale de Bază și Bear ale articolului.
|
Instituția / Scenariul |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
Argus Research |
425$ |
Cumpărare |
Constructiv. 3 septembrie: a reconfirmat Cumpărarea pe măsură ce amploarea platformei și cererea pentru securitatea condusă de AI au susținut o perspectivă de creștere premium. |
|
BMO Capital |
415$ |
Outperform |
Constructiv. 2 septembrie: a menținut 415$ după ce ARR și RPO record au întărit încrederea în platformizare. |
|
Morgan Stanley |
410$ |
Cumpărare |
Pozitiv. 20 septembrie: a ridicat de la 394$ pe măsură ce cererea pentru securitatea AI și platformele integrate au susținut avantajul ulterior. |
|
Wedbush |
400$ |
Outperform |
Pozitiv. 10 septembrie: a preluat acoperirea pe măsură ce cheltuielile durabile pentru securitatea cibernetică au susținut consolidarea furnizorilor. |
|
Bernstein |
351$ |
Market Perform |
Precaut. 17 septembrie: a ridicat de la 253$ dar a retrogradat pe măsură ce evaluarea și creșterea condusă de achiziții au limitat avantajul. |
|
Cazul de Bază al Articolului |
380$-420$ |
Caz de Bază |
Echilibrat. Presupune că creșterea recurentă rămâne puternică pe măsură ce costurile de integrare și evaluarea limitează avantajul. |
|
Cazul Bear al Articolului |
300$ |
Caz Bear |
Precaut. Presupune că creșterea organică mai lentă și presiunea marjei comprimă evaluarea. |
Cum să Tranzacționezi Acțiunile Palo Alto Networks (PANW) pe BingX
Tranzacționează perspectiva de securitate AI, platformizare și integrare a Palo Alto Networks folosind BingX TradFi și instrumentele BingX AI. Deoarece PANW poate reacționa brusc la rezultate, acțiunile analiștilor, achiziții și modificările de evaluare din sectorul securității, traderii ar trebui să definească atât catalystul, cât și limitele de risc înainte de a intra într-o poziție.
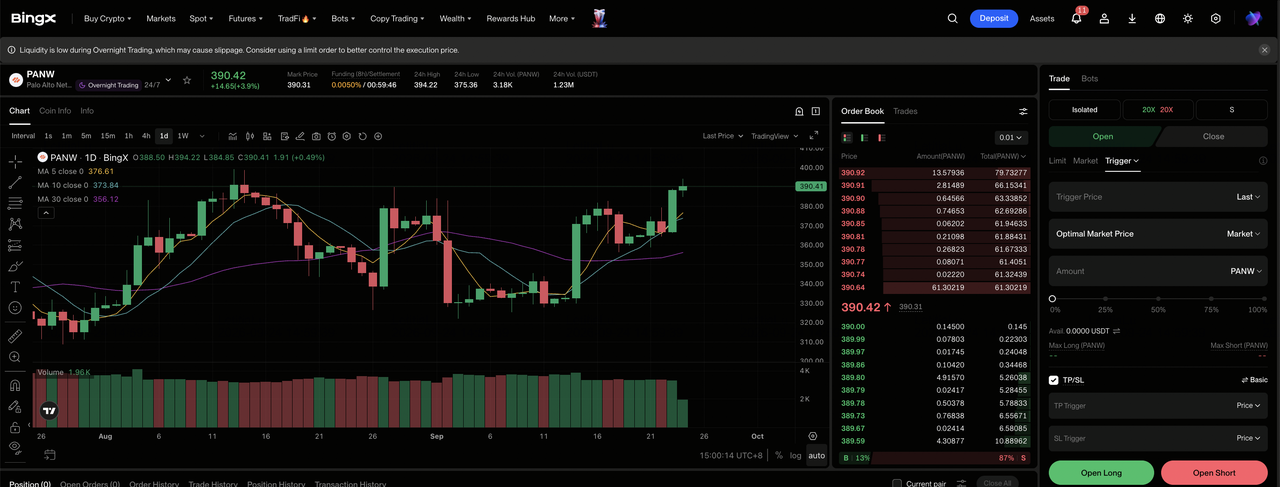
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi de pe panoul de bord al bursei BingX.
Pasul 2: Selectează Palo Alto Networks (PANW). Caută și selectează contractul futures perpetual PANW-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă creșterea ARR și integrarea platformei susțin estimări mai mari. Selectează Deschide Short dacă rezervările organice, marjele sau progresul integrării se slăbesc.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marjă Izolată sau Încrucișată bazat pe toleranța ta la risc. Creșterea YTD de 97,38% și fluctuațiile bruște post-rezultate arată de ce pârghia conservatoare și dimensionarea clară a poziției contează.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. PANW se poate mișca rapid după rezultate, incidente de securitate cibernetică, știri despre achiziții și schimbări ale ratingurilor analiștilor.
Top 5 Riscuri de Urmărit pentru Investitorii Palo Alto Networks în 2026
Palo Alto Networks are încă creștere puternică și generare de numerar, dar execuția achiziției, cererea organică, presiunea marjei, competiția și evaluarea rămân principalele riscuri pentru perspectiva 2026.
- Integrarea achiziției ar putea slăbi valoarea orientării de venituri de 14,15 miliarde de dolari: CyberArk și Chronosphere sunt cele două cele mai mari achiziții ale companiei. Suprapunerea produselor, vânzările încrucișate mai lente sau perturbarea angajaților ar putea reduce sinergiile așteptate și face ca creșterea raportată de 23% până la 24% să fie mai puțin valoroasă.
- Creșterea organică ar putea rămâne în urma creșterii ARR raportate de 63%: Achizițiile au contribuit la saltul în ARR NGS la 9,10 miliarde de dolari. Dacă creșterea clienților de bază sau platformizarea încetinește, investitorii pot atribui o evaluare mai mică creșterii conduse de achiziții.
- Marjele brute mai mici ar putea compensa fluxul de numerar puternic: Marja brută T4 a scăzut cu 100 de puncte de bază la 74,8% în ciuda fluxului de numerar liber ajustat de 1,289 miliarde de dolari. Costurile mai mari de găzduire cloud, memorie și stocare ar putea limita pârghia operațională.
- Competiția ar putea încetini vânzările încrucișate: CrowdStrike, Microsoft, Zscaler și furnizorii cloud concurează în categoriile majore de securitate. Instrumentele mai bine integrate sau prețurile mai mici ar putea slăbi capacitatea Palo Alto Networks de a extinde cheltuielile între clienții platformizați.
- Evaluarea ar putea scădea chiar dacă veniturile continuă să crească: PANW câștigase 97,38% YTD până la 18 septembrie. Randamentele mai mari ale obligațiunilor, creșterea mai lentă a estimărilor sau dependența mai mare de achiziții ar putea comprima multiplul software și trage acțiunea mai aproape de Cazul Bear de 300$.
Gânduri Finale: Ar Trebui să Investești în Palo Alto Networks în 2026?
Palo Alto Networks iese din fiscal 2026 cu 9,10 miliarde de dolari de ARR NGS, 21,2 miliarde de dolari de RPO și 4,414 miliarde de dolari de flux de numerar liber ajustat pe tot anul. Aceste cifre susțin argumentul că platformizarea și cererea pentru securitatea AI creează o afacere recurentă mai mare. Testul de investiție este dacă integrarea convertește capacitățile achiziționate în creștere organică durabilă fără a sacrifica marjele sau economia pe acțiune.
Cazul Bull are nevoie de ARR peste orientare, retenție susținută și sinergii mai rapide pentru a susține 475$. Cazul Bear reflectă creșterea organică mai lentă, presiunea marjei și compresia evaluării către 300$. Traderii conservatori pot monitoriza ARR net nou organic, creșterea RPO, marja brută, marja fluxului de numerar liber ajustat și integrarea CyberArk înainte de a trata rata actuală de creștere ca durabilă.
Reamintire despre Risc: Tranzacționarea și investirea în acțiuni precum PANW implică un risc de pierdere de capital. Execuția achiziției, competiția în securitatea cibernetică, schimbările de evaluare și tranzacționarea cu pârghie pot produce pierderi rapide. Efectuați cercetări independente înainte de alocarea capitalului.
Lectură Conexă
- Adobe (ADBE) Predicția Prețului 2026: Poate Monetizarea AI să Împingă ADBE Către 520$?
- IBM Predicția Prețului Acțiunilor 2026: Poate Creșterea Software și Quantum să Împingă IBM Către 350$?
- Cisco (CSCO) Perspectiva Prețului Acțiunilor pentru 2026: Poate Creșterea AI și Splunk să Conducă CSCO Înapoi la 90$?
- CrowdStrike (CRWD) Predicția Prețului 2026: Poate Securitatea AI și Falcon Flex să Împingă CRWD Către 280$?
- Palantir (PLTR) Predicția Prețului Acțiunilor 2026: Poate Creșterea Comercială SUA de 149% să Împingă PLTR Către 255$?
