Ouster (OUST) dezvoltă tehnologie de detectare și percepție pentru mașini care operează în lumea fizică. Platforma sa combină lidar digital, camere stereo, calcul AI, fuziunea senzorilor, software de percepție și modele antrenate pentru automatizarea industrială, robotică, sisteme auto și infrastructură inteligentă. Această poziție mai largă de AI Fizică oferă lui Ouster mai multe căi către creștere, deși acțiunea rămâne sensibilă la ciclurile de implementare ale clienților, prețurile hardware-ului și costul integrării tehnologiei achiziționate.
Ultimul trimestru a arătat că scala și profitabilitatea se îmbunătățesc împreună, deși afacerea încă raportează pierderi. Veniturile Ouster Q2 2026 au ajuns la 54,6 milioane de dolari, în creștere cu 56% an cu an, pe măsură ce Ouster a livrat mai mult de 17.000 de senzori lidar și cameră. Marja brută GAAP s-a extins la 49%, însă compania a înregistrat încă o pierdere netă de 18,1 milioane de dolari, lăsând pârghia operațională susținută ca testul cheie de investiție.
Prognoza acțiunilor OUST pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul platformei AI Fizice: Cererea Rev8, adoptarea stereo-viziunii și extinderea software-ului de percepție ar putea susține creșterea veniturilor peste 30% și muta EBITDA ajustat în teritoriu pozitiv.
- Cazul adoptării și profitabilității: implementări mai lente ale clienților, costuri de integrare a achizițiilor și presiune asupra prețurilor ar putea extinde pierderile și împiedica baza de venituri mai înaltă să susțină o re-evaluare durabilă.
Acest ghid analizează prognoza acțiunilor OUST, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri Q2 2026 din 6 august al Ouster, dosarul trimestrial și datele de piață până în 11 septembrie, plus cum să tranzacționezi futures pe acțiuni OUST pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe Care Investitorii Ouster Trebuie să le Știe în Septembrie 2026
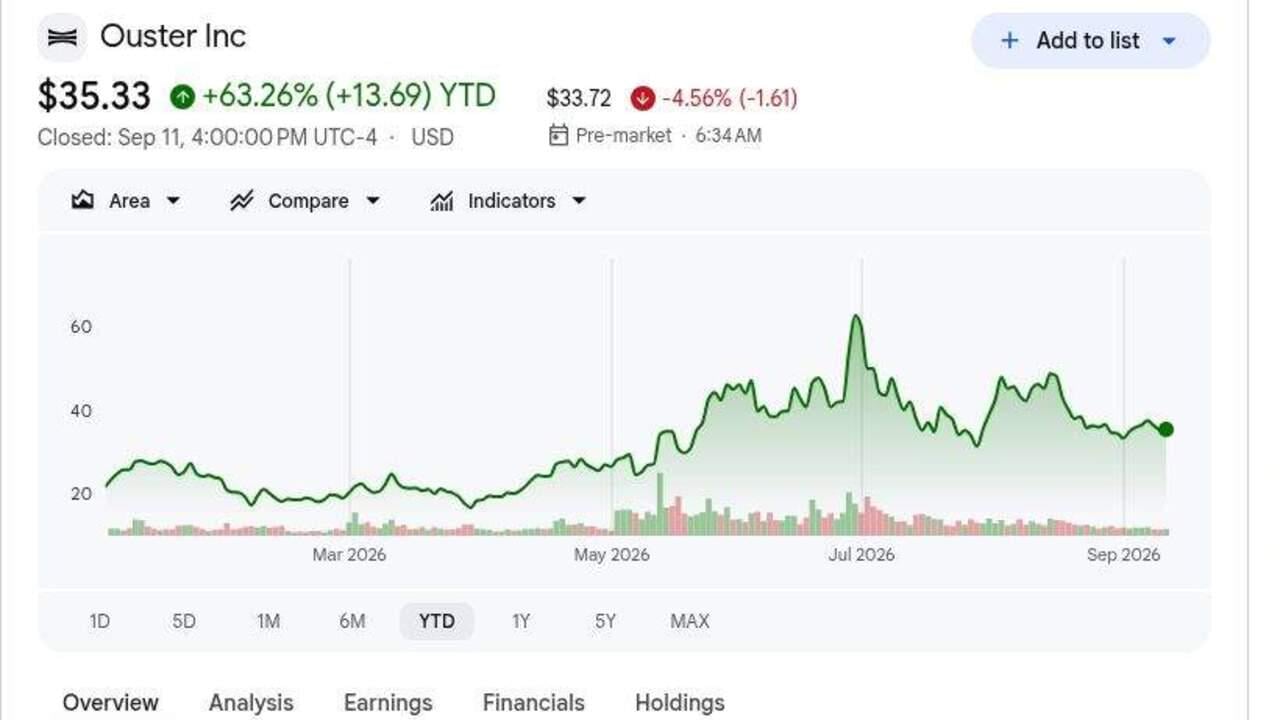
- OUST s-a închis la 35,33 $ pe 11 septembrie și era în creștere cu 63,26% YTD: Raliul reflectă livrări mai puternice, îmbunătățirea marjelor și entuziasmul în jurul AI Fizice. Acțiunile rămân sub ținta medie de 61,25 $, deși creșterea suplimentară depinde de convertirea creșterii în flux de numerar durabil.
- Veniturile Q2 au ajuns la 54,6 milioane de dolari, în creștere cu 56% an cu an: Vânzările au depășit consensul de aproximativ 51 milioane de dolari cu circa 3,6 milioane de dolari și au crescut cu 12% secvențial. Creșterea pe clienții industriali și de infrastructură inteligentă reduce dependența de un ciclu de adoptare.
- Livrările de senzori au depășit 17.000 de unități: Lidar-ul a contribuit cu aproximativ 53% din total, camerele constituind restul după achiziția Stereolabs. Mixul mai larg creează mai multe puncte de intrare pentru clienți pe hardware, calcul și software.
- Marja brută GAAP s-a extins cu 400 de puncte de bază la 49%: Marja brută non-GAAP a ajuns la 53%, în creștere cu 700 de puncte de bază secvențial. Volumul și eficiența mai bune îmbunătățesc economia unitară și îngustează calea de la pierderea EBITDA ajustat de 4 milioane de dolari.
- Ghidarea veniturilor Q3 de 54,5-57,5 milioane de dolari implică o creștere suplimentară: Punctul mediu de 56 milioane de dolari este cu aproximativ 3% peste Q2. Cererea Rev8 și produsele Stereolabs trebuie să compenseze cronometrarea normală a proiectelor pentru a atinge partea superioară.
Ce Este Ouster (OUST)?
Ouster este o companie de detectare și percepție care proiectează hardware și software care permite mașinilor să mapeze și să înțeleagă medii tridimensionale. Senzorii săi lidar digitali generează date spațiale de înaltă rezoluție, în timp ce camerele, calculul încorporat și software-ul de percepție transformă aceste date în informații utilizabile pentru echipamentele autonome și infrastructura inteligentă. Clienții operează în automatizarea depozitelor, logistica parcărilor, minerit, agricultură, gestionarea traficului, securitate, cartografiere și robotică. Veniturile provin în principal din livrările de produse, suplimentate de redevențe și oportunități legate de software pe măsură ce implementările se scalează.
Direcția pe termen lung a Ouster se concentrează pe o platformă unificată de AI Fizică mai degrabă decât pe o componentă lidar independentă. Achiziția Stereolabs a adăugat camere stereo, calcul AI și modele de viziune, inclusiv produsul ZED X Nano, a cărui lansare din aprilie a devenit cea mai puternică din istoria Stereolabs. Rev8 adaugă culoare nativă la lidar-ul digital, iar partenerii incluzând Flyability, GeoCue și subsidiara John Deere GUSS Automation evaluează sau implementează senzori Ouster în inspecția industrială, cartografierea aeriană și agricultura de precizie. Acest ecosistem poate lărgi cererea și scurta timpul de integrare pe mii de clienți.
Citește Mai Mult: Top Acțiuni AI Compute și GPU de Cumpărat în 2026: Trecerea la Inferență și Silicon Personalizat
Ouster (OUST) Q2 2026 Prezentare Generală Câștiguri: Creșterea Veniturilor, Livrările de Senzori și Expansiunea Marjei
Ouster a raportat venituri Q2 de 54,6 milioane de dolari față de aproximativ 51 milioane de dolari așteptați, în creștere cu 56% an cu an și 12% secvențial, în timp ce pierderea GAAP pe acțiune de 0,27 $ a fost cu aproximativ 0,03 $ mai mică decât consensul. Veniturile din produse au crescut cu 51% la 52,8 milioane de dolari pe măsură ce livrările au depășit 17.000 de senzori, iar marja brută GAAP s-a extins la 49% de la 45% cu un an în urmă. EBITDA ajustat a rămas o pierdere de 4 milioane de dolari, în timp ce ghidarea Q3 de 54,5-57,5 milioane de dolari a menținut calea de creștere intactă.
Citește Mai Mult: Ouster (OUST) Q2 FY2026 Prezentare Generală Câștiguri: Recordul de Venituri de 54,6M$ Declanșează o Scădere de Preț de 4,78%
|
Metrică Financiară |
Ghidare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri Q2 2026 |
Consens 51M$ |
54,6M$ |
Depășit. Cu aproximativ 3,6M$ peste consens; în creștere cu 56% YoY. |
|
Pierdere GAAP Q2 pe acțiune |
Consens pierdere 0,30$ |
Pierdere 0,27$ |
Depășit. Pierderea a fost cu 0,03$ mai mică decât așteptat. |
|
Venituri din produse Q2 |
35,0M$ în Q2 2025 |
52,8M$ |
Crescut. În creștere cu 51% YoY și 9% secvențial. |
|
Marja brută GAAP Q2 |
45% în Q2 2025 |
49% |
Extinsă. Îmbunătățită cu 400 de puncte de bază YoY. |
|
Marja brută non-GAAP Q2 |
52% în Q2 2025 |
53% |
Extinsă. Îmbunătățită cu 100 de puncte de bază YoY. |
|
Pierderea netă GAAP Q2 |
Pierdere 20,6M$ în Q2 2025 |
Pierdere 18,1M$ |
Îmbunătățită. Pierderea s-a înguștat cu 2,5M$ YoY. |
|
EBITDA ajustat Q2 |
Pierdere 5M$ în Q2 2025 |
Pierdere 4M$ |
Îmbunătățită. Pierderea s-a înguștat cu 1M$ YoY. |
|
Livrări senzori Q2 |
— |
Mai mult de 17.000 |
Scalat. Lidar-ul a reprezentat aproximativ 53% din unități. |
|
Numerar și investiții pe termen scurt |
— |
263M$ |
Disponibil. Susține investiția în produs și integrare. |
|
Perspectiva veniturilor Q3 2026 |
54,6M$ actual Q2 |
54,5M$–57,5M$ |
Ridicat. Punctul mediu implică aproximativ 3% creștere secvențială. |
- Veniturile de 54,6 milioane de dolari au crescut cu 56% și au depășit consensul cu 3,6 milioane de dolari: Cererea industrială și de infrastructură inteligentă a condus trimestrul în automatizarea depozitelor, logistica parcărilor și transport. Aceste piețe pot scala independent de autonomia vehiculelor de pasageri.
- Pierderea de 0,27 $ pe acțiune a fost cu 0,03 $ mai mică decât așteptat: Pierderea netă s-a îmbunătățit la 18,1 milioane de dolari de la 20,6 milioane de dolari cu un an în urmă. Creșterea veniturilor ajunge la rezultatul net, deși 46,7 milioane de dolari din cheltuielile operaționale încă mențin Ouster neprofitabil.
- Veniturile din produse au crescut cu 51% la 52,8 milioane de dolari: Mai mult de 17.000 de senzori livrați, incluzând aproximativ 9.000 de unități lidar și o contribuție substanțială a camerelor. Volumele mai mari pot îmbunătăți eficiența de fabricație pe măsură ce mixul de produse se extinde.
- Marja brută GAAP a crescut de la 45% la 49%: Marja brută non-GAAP a ajuns la 53%, în creștere cu șapte puncte secvențial. Menținerea acestor niveluri ar scurta calea către echilibrul EBITDA.
- Ghidarea Q3 de 54,5-57,5 milioane de dolari extinde testul de creștere: Punctul mediu de 56 milioane de dolari implică o creștere secvențială modestă după creșterea de 12% din Q2. Rev8, comenzile industriale repetate și cererea Stereolabs trebuie să compenseze cronometrarea neuniformă a proiectelor.
Ouster (OUST) 2026 Perspectiva de Investiție: Cazul Bull de 75$ vs. Cazul Bear de 25$
Testul central este dacă Ouster poate transforma creșterea senzorilor și o platformă AI Fizică mai largă în EBITDA ajustat pozitiv fără a sacrifica marja brută GAAP de 49%.
Cazul Bull: Adoptarea AI Fizice Împinge OUST Către 75$
Cazul Bull presupune că Rev8 devine un senzor preferat pentru automatizarea industrială, infrastructura inteligentă și robotică, în timp ce camerele și calculul Stereolabs extind valoarea vândută în fiecare implementare. Creșterea veniturilor rămâne peste 30%, marja brută se menține aproape sau peste 50%, iar pierderea EBITDA ajustat de 4 milioane de dolari se transformă în profit sustenabil.
O mișcare către 75$ necesită venituri trimestriale repetate peste punctul mediu Q3 de 56 milioane de dolari, creșterea continuă a livrărilor peste 17.000 de unități și vânzări încrucișate vizibile pe lidar, camere și software. EBITDA ajustat pozitiv, prețuri stabile și noi implementări mari cu parteneri precum GUSS Automation sau Flyability ar oferi cea mai clară confirmare.
Cazul de Bază: Creșterea Industrială Menține OUST Între 40$ și 55$
Cazul de Bază presupune că implementările industriale și de infrastructură inteligentă rămân sănătoase, Rev8 primește comenzi repetate și portofoliul Stereolabs adaugă venituri. Integrarea achizițiilor și cheltuielile continue de cercetare absorb o parte din câștigul profitului brut, lăsând EBITDA ajustat aproape de echilibru mai degrabă decât clar pozitiv.
OUST ar putea tranzacționa în principal între 40$ și 55$ în aceste condiții. Veniturile în intervalul Q3 de 54,5-57,5 milioane de dolari și marja brută în zona superioară a 40% ar susține intervalul. O revenire la contracția secvențială sau marja sub 45% ar slăbi partea superioară.
Cazul Bear: Întârzierile în Adoptare Trag OUST Către 25$
Cazul Bear presupune că proiectele de automatizare se prelungesc, clienții amână implementările flotei și concurenții pun presiune pe prețurile senzorilor. Volumul mai mic ar reduce absorbția fabricației, în timp ce costurile de integrare și dezvoltare a produselor mențin cheltuielile operaționale aproape de nivelul Q2, extinzând pierderile nete și consumul de numerar.
O mișcare către 25$ devine mai probabilă dacă veniturile scad sub 54,5 milioane de dolari, marja brută se retrage către 43% înregistrat în Q1, sau pierderile EBITDA ajustat se lărgesc de la 4 milioane de dolari. Comenzi repetate slabe pentru Rev8 sau vânzări încrucișate limitate pentru camere ar reduce, de asemenea, evaluarea atribuită platformei unificate.
Prognoze Prețuri Acțiuni OUST pentru 2026 de către Analiștii de pe Wall Street
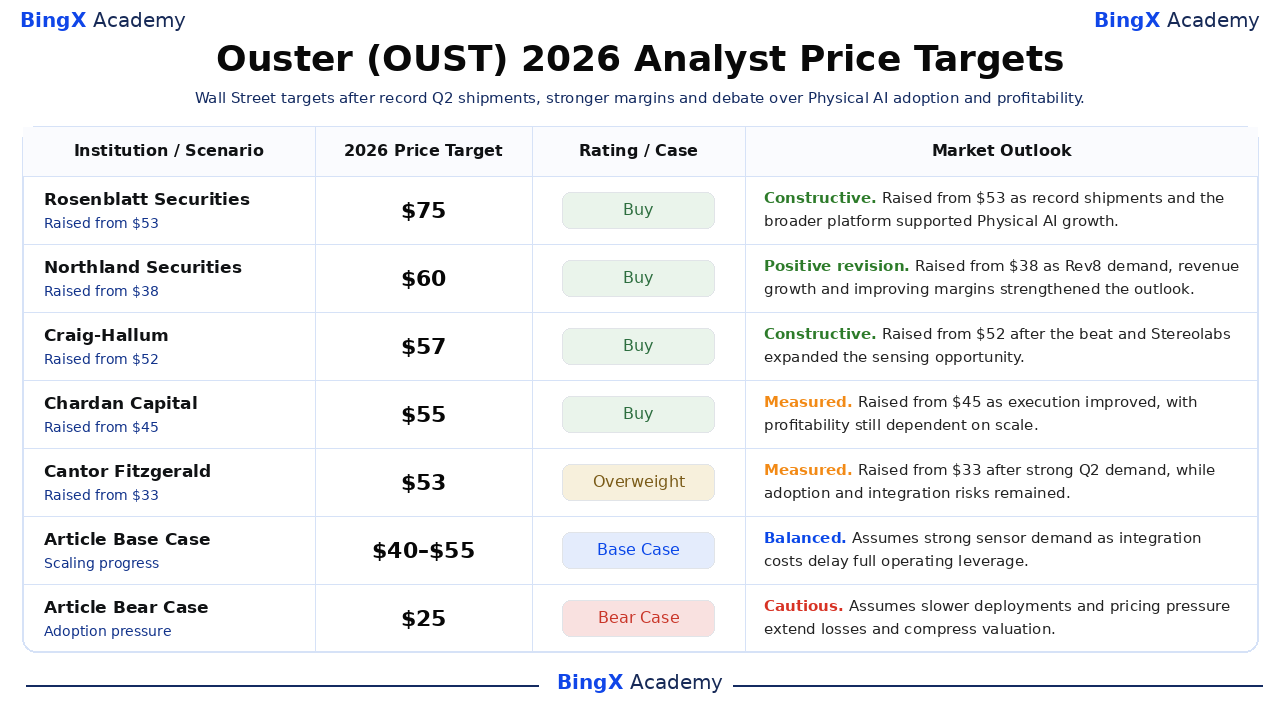
Aceste acțiuni analitice datate se întind de la 53$ la 75$ și reflectă diferite presupuneri despre adoptarea AI Fizice, expansiunea marjei și integrarea Stereolabs. Sunt puncte de referință ale terților mai degrabă decât o prognoză unică de consens. Rândurile finale Base și Bear sunt scenarii editoriale BingX Academy și rămân clar separate.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
Rosenblatt Securities / Kevin Cassidy |
75$ |
Cumpără |
Constructiv. 8 august: ridicat de la 53$ pe măsură ce livrările record și platforma mai largă au susținut creșterea AI Fizice. |
|
Northland Securities / Tim Savageaux |
60$ |
Cumpără |
Revizuire pozitivă. 8 august: ridicat de la 38$ pe măsură ce cererea Rev8, creșterea veniturilor și marjele au întărit perspectiva. |
|
Craig-Hallum / Richard Shannon |
57$ |
Cumpără |
Constructiv. 7 august: ridicat de la 52$ după depășire și Stereolabs a extins oportunitatea de detectare. |
|
Chardan Capital / Brian Dobson |
55$ |
Cumpără |
Măsurat. 8 august: ridicat de la 45$ pe măsură ce execuția s-a îmbunătățit, cu profitabilitatea încă dependentă de scală. |
|
Cantor Fitzgerald / Andres Sheppard |
53$ |
Supraaponderat |
Măsurat. 7 august: ridicat de la 33$ după cererea puternică Q2, în timp ce riscurile de integrare au rămas. |
|
Cazul de Bază al Articolului |
40$–55$ |
Caz de Bază |
Echilibrat. Presupune cerere puternică pentru senzori pe măsură ce costurile de integrare întârzie pârghia operațională completă. |
|
Cazul Bear al Articolului |
25$ |
Caz Bear |
Precaut. Presupune implementări mai lente și presiunea prețurilor extind pierderile și comprimă evaluarea. |
Cum să Tranzacționezi Acțiuni Ouster (OUST) pe BingX
Tranzacționează perspectiva cererii Rev8, adoptarea AI Fizice și expansiunea marjei Ouster folosind BingX TradFi și instrumentele BingX AI. Deoarece OUST poate reacționa brusc la livrările trimestriale, implementările clienților și actualizările profitabilității, traderii ar trebui să definească atât catalystul, cât și limitele de risc înainte de a intra într-o poziție.
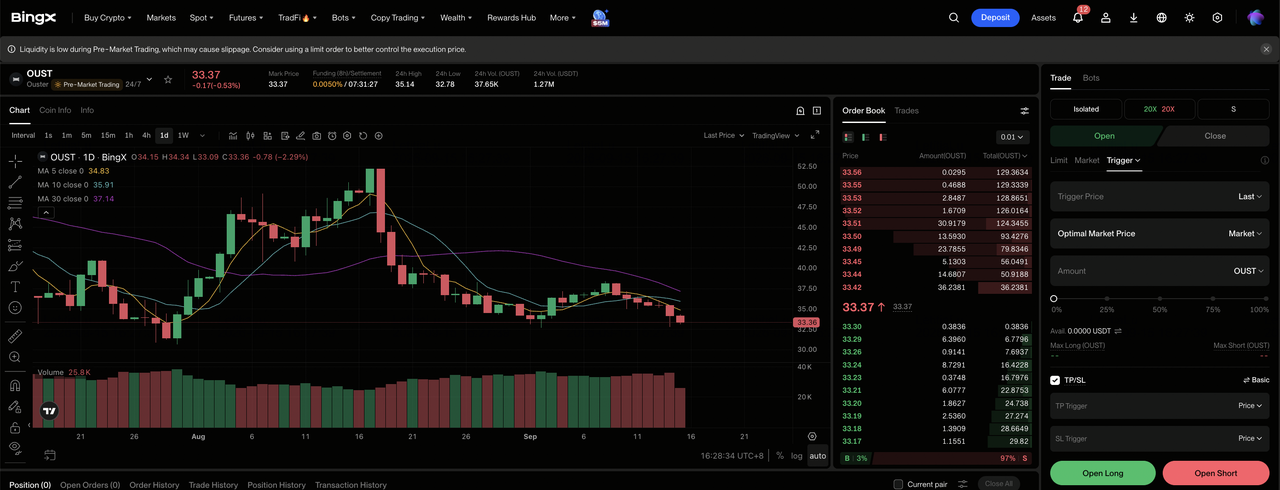
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează către secțiunea specializată TradFi pe tabloul de bord al bursei BingX.
Pasul 2: Selectează Ouster (OUST). Caută și selectează contractul OUST-USDT futures perpetual.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă adoptarea Rev8, livrările și marjele continuă să se îmbunătățească. Selectează Deschide Short dacă implementările încetinesc, prețurile se slăbesc sau pierderile se lărgesc.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marjă Izolată sau Încrucișată bazat pe toleranța ta la risc. OUST a câștigat 63,26% YTD până în 11 septembrie, arătând de ce pârghia conservatoare și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Stabilește niveluri de Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. OUST poate reacționa rapid la comenzi, lansări de produse, ghidare trimestrială, marja brută, utilizarea numerarului și integrarea achizițiilor.
Top 5 Riscuri de Urmărit pentru Investitorii Ouster în 2026
Evaluarea Ouster depinde de adoptare, prețuri, integrare și profitabilitate. Aceste riscuri pot afecta creșterea veniturilor, marjele și fluxul de numerar viitor.
- Adoptarea mai lentă a clienților ar putea reduce creșterea livrărilor: Peste 17.000 de livrări Q2 au susținut creșterea veniturilor de 56%. Implementări industriale și de infrastructură mai lungi ar putea reduce utilizarea fabricii și profitul brut.
- Integrarea Stereolabs ar putea dura mai mult decât așteptat: Camerele lărgesc platforma Ouster, dar foile de parcurs ale produselor, canalele de vânzări și software-ul încă necesită integrare. Întârzierile ar putea crește costurile și reduce beneficiile de vânzare încrucișată așteptate.
- O pierdere netă trimestrială de 18,1 milioane de dolari menține riscul de finanțare relevant: Ouster deținea 263 milioane de dolari în numerar și investiții pe termen scurt, dar pierderile continue reduc pista. Echitatea suplimentară ar putea dilua câștigurile viitoare pe acțiune.
- Problemele furnizorilor ar putea întârzia livrările: Ouster se bazează pe producători incluzând Benchmark Electronics și Fabrinet. Penuria de componente, tarifele sau problemele de calitate ar putea întârzia veniturile și crește costurile unitare.
- Concurența de prețuri ar putea presiona marja brută de 49%: Concurenții lidar și cameră continuă să-și îmbunătățească produsele. Reducerile pentru a câștiga programe mari ar putea reduce profitul brut și întârzia echilibrul EBITDA ajustat.
Gânduri Finale: Ar Trebui să Investești în Ouster în 2026?
Ouster a intrat în a doua jumătate cu venituri trimestriale record de 54,6 milioane de dolari, peste 17.000 de livrări și o marjă brută GAAP de 49%. Aceste numere arată că cererea AI Fizice și eficiența operațională se îmbunătățesc. Întrebarea rămasă este dacă platforma unificată poate genera suficient profit brut recurent pentru a elimina pierderea EBITDA ajustat de 4 milioane de dolari.
Cazul Bull necesită adoptarea Rev8, vânzări încrucișate pentru camere și EBITDA pozitiv pentru a susține 75$. Cazul Bear reflectă implementări mai lente, presiunea prețurilor și pierderi continue care ar putea trage OUST către 25$. Traderii conservatori pot aștepta venituri peste punctul mediu Q3, marje stabile în zona superioară a 40% și un trimestru clar de EBITDA ajustat pozitiv.
Reamintire Risc: Tranzacționarea și investirea în acțiuni precum OUST implică un risc ridicat de pierdere a capitalului. Întârzierile clienților, presiunea prețurilor, defectele produselor, perturbarea furnizorilor, costurile de integrare, diluarea și tranzacționarea cu pârghie pot produce pierderi rapide. Efectuează cercetări independente înainte de alocarea capitalului.
Lectură Similară
- NVIDIA (NVDA) Predicție Preț 2026: Poate Creșterea Infrastructurii AI să Conducă NVDA Către 420$?
- Top Acțiuni AI Compute și GPU de Cumpărat în 2026: Trecerea la Inferență și Silicon Personalizat
- Top Acțiuni Centrelor de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructură de Calcul AI
- Top 10 Acțiuni Infrastructură AI de Cumpărat în 2026: Liderii Fabricării și Proiectării Cipurilor
- Top Acțiuni High-Performance Computing (HPC) de Urmărit în 2026: Liderii Pieței de Calcul Accelerat
