

Oklo (OKLO) este o companie de tehnologie avansată de fisiune care dezvoltă centrale mici de energie, reciclarea combustibilului nuclear și producția de radioizotopi. Designul său Aurora vizează electricitatea și căldura fiabile pentru centrele de date, siturile industriale, comunitățile și facilitățile de apărare, în timp ce Atomic Alchemy oferă o rută potențială mai timpurie către veniturile din izotopi. Acest model integrat vertical creează mai multe căi de creștere, deși evaluarea rămâne foarte sensibilă la licențiere, cronologia construcției, disponibilitatea combustibilului și intensitatea capitalului.
Ultimul trimestru a arătat progres operațional alături de costul financiar al comercializării. Veniturile Oklo Q2 au ajuns la 1,21 milioane de dolari, totuși compania a raportat o pierdere de 0,28 dolari pe acțiune și o pierdere netă de 81,6 milioane de dolari în prima jumătate. Numerarul și valorile mobiliare au aproape 3,0 miliarde de dolari după finanțare, în timp ce reactorul de testare a izotopilor Groves a atins prima criticitate pe 6 august, lăsând conversiunea reperelor tehnice în fluxul de numerar comercial ca testul central de investiție.
Prognoza acțiunilor OKLO pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul licențierii și implementării: Executarea Groves, progresul reglementar Aurora și acordurile pe termen lung cu clienții centrelor de date și industriali ar putea valida modelul integrat al Oklo și extinde valoarea atribuită puterii contractate viitoare.
- Cazul cronologiei și diluării: programele extinse de licențiere, constrângerile combustibilului și investiția crescătoare în proiecte ar putea împinge veniturile mai departe, consuma soldul de lichiditate mai mare și reduce revendicarea fiecărei acțiuni asupra fluxului de numerar eventual.
Acest ghid analizează prognoza acțiunilor OKLO, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe actualizarea companiei Oklo din 7 august Q2 2026, declarația trimestrială și datele de piață până pe 11 septembrie, plus cum să tranzacționezi futures pe acțiunile OKLO pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe Care Investitorii Oklo Trebuie să le Știe în Septembrie 2026
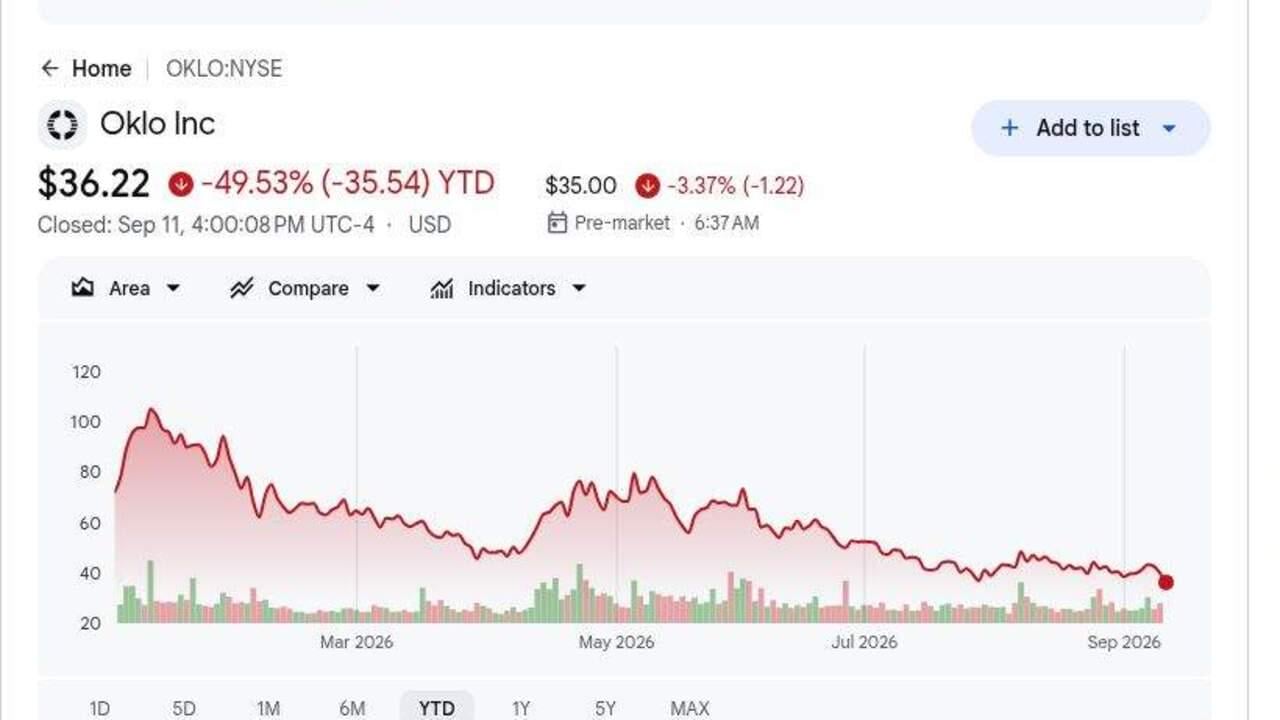
- OKLO a închis la 36,22 dolari pe 11 septembrie și a scăzut cu aproximativ 49,53% YTD: Acțiunile au scăzut cu 9,18% într-o sesiune după ce compania a anunțat un nou program de acțiuni de 1 miliard de dolari. Mișcarea arată cum îngrijorările de finanțare pot depăși progresul tehnic în timp ce veniturile Aurora rămân la ani distanță.
- Veniturile Q2 au ajuns la 1,21 milioane de dolari față de aproximativ 0,09 milioane de dolari așteptate: Depășirea a venit de pe o bază foarte mică, iar veniturile rămân minore în raport cu cheltuielile operaționale. Investitorii încă evaluează Oklo în principal pe licențiere, angajamentele clienților și economia viitoare a proiectelor.
- Pierderea netă din prima jumătate s-a lărgit la 81,6 milioane de dolari: Pierderea operațională a ajuns la 124,2 milioane de dolari, în timp ce utilizarea numerar operațional s-a dublat la 65,5 milioane de dolari. Cheltuielile mai mari de inginerie și dezvoltare pot avansa platforma, dar ridică și randamentul necesar de la proiectele viitoare.
- Numerarul și valorile mobiliare au apropiat 3,0 miliarde de dolari: Soldul a crescut de la aproximativ 1,4 miliarde de dolari la sfârșitul anului 2025 după finanțarea prin acțiuni. Pista mai mare susține proiectele Aurora, combustibilului și izotopilor, deși emisiunea repetată de acțiuni poate dilua valoarea viitoare per acțiune.
- Reactorul Groves a atins prima criticitate pe 6 august: Reperul a urmat autorizația de pornire a Departamentului de Energie în iulie și oferă experiență operațională reală în infrastructura izotopilor. Nu înlocuiește licențierea încă necesară pentru centralele comerciale Aurora.
Ce Este Oklo (OKLO)?
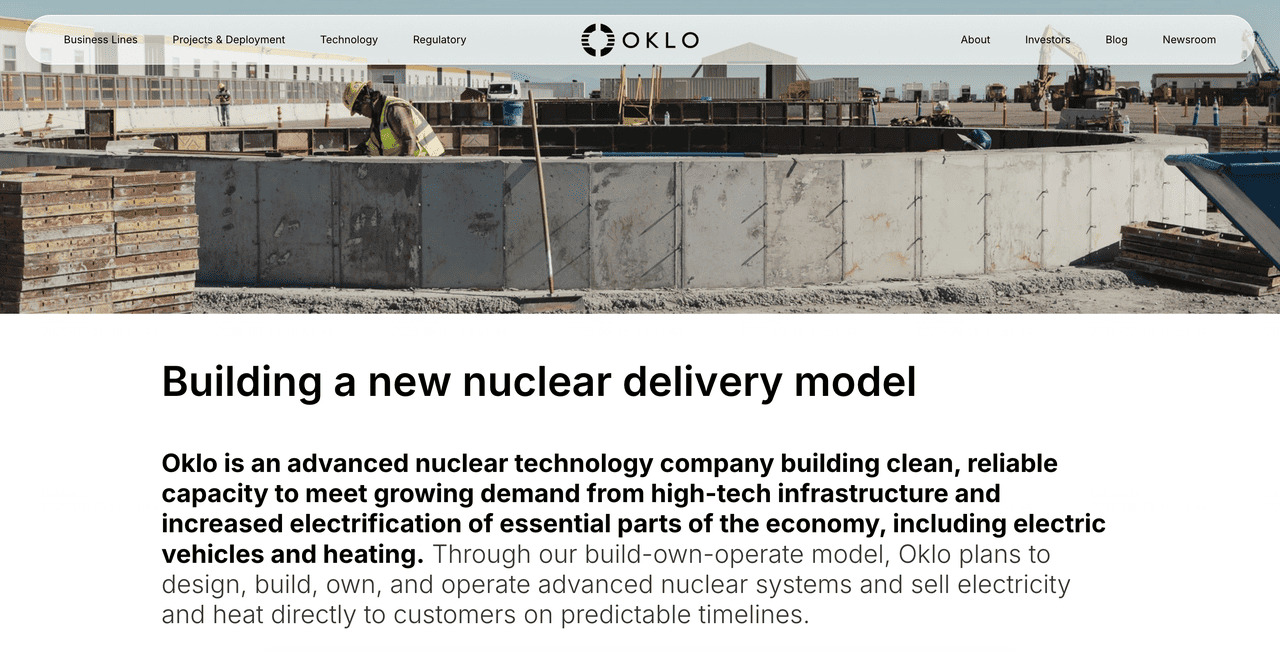
Oklo dezvoltă sisteme compacte avansate de fisiune menite să vândă electricitate și căldură prin acorduri de putere pe termen lung, mai degrabă decât să vândă în primul rând reactoare. Centrala sa Aurora folosește tehnologia reactorului rapid și este proiectată în jurul perioadelor lungi de operare, caracteristicilor de siguranță pasivă și abilității de a folosi combustibilul recuperat sau nou îmbogățit. Compania construiește, de asemenea, capabilități de reciclare a combustibilului și active de producție a izotopilor prin Atomic Alchemy. Clienții țintă includ centrele de date, facilitățile industriale, siturile guvernamentale, comunitățile îndepărtate și alți utilizatori care caută putere fermă, fără carbon.
Strategia pe termen lung a Oklo conectează generarea de putere, furnizarea combustibilului, producția și izotopii într-o singură platformă. Compania are un cadru cu Meta pentru un campus de energie nucleară în Ohio, o colaborare cu Vertiv în jurul puterii și răcirii pentru centrele de date, și inițiative de combustibil implicând Centrus și Standard Nuclear. Programele Departamentului de Energie susțin munca în Idaho și utilizarea plutoniului surplus, în timp ce achizițiile ARMEC și Creative Engineers adaugă capabilități de producție și sisteme cu sodiu. Aceste relații pot reduce lacunele de execuție, deși fiecare centrală comercială încă depinde de progresul reglementar și de construcție specific sitului.
Citește Mai Mult: Top Acțiuni de Energie AI de Cumpărat în 2026: Nuclear, Gaz, Celule de Combustibil și Construirea Puterii AI
Oklo (OKLO) Q2 2026 Prezentare Generală a Câștigurilor: Lichiditate, Utilizarea Numerarului și Prima Criticitate Groves
Oklo a raportat venituri Q2 de 1,21 milioane de dolari față de aproximativ 0,09 milioane de dolari așteptate, în timp ce pierderea GAAP pe acțiune de 0,28 dolari a fost cu 0,12 dolari mai mare decât consensul de 0,16 dolari. Pierderea netă din prima jumătate a ajuns la 81,6 milioane de dolari, pierderea operațională a totalizat 124,2 milioane de dolari și utilizarea numerarului operațional a crescut la 65,5 milioane de dolari. Achizițiile de proprietăți și echipamente au crescut la 126,9 milioane de dolari pe măsură ce dezvoltarea fizică s-a accelerat, în timp ce numerarul și valorile mobiliare au apropiat 3,0 miliarde de dolari și Groves a atins prima criticitate.
Citește Mai Mult: Oklo (OKLO) Q2 FY2026 Prezentare Generală a Câștigurilor: Poziția de Lichiditate de 3,0 Miliarde Dolari Conduce o Creștere de Preț de 14,77%
|
Metrică Financiară |
Ghid / Consens |
Raportat / Real |
Surpriză |
|
Venituri Q2 2026 |
0,09M$ consens |
1,21M$ |
Depășit. Veniturile au depășit consensul cu aproximativ 1,12M$. |
|
Pierdere Q2 GAAP pe acțiune |
0,16$ pierdere consens |
0,28$ pierdere |
Ratat. Pierderea a fost cu 0,12$ mai mare decât așteptat. |
|
Pierdere netă prima jumătate |
53,2M$ în prima jumătate 2025 |
81,6M$ |
Lărgită. Pierderea a crescut cu 28,4M$ YoY. |
|
Pierdere operațională prima jumătate |
— |
124,2M$ |
Mai Mare. Cheltuielile de dezvoltare au rămas ridicate. |
|
Utilizarea numerarului operațional prima jumătate |
30,7M$ în prima jumătate 2025 |
65,5M$ |
Crescută. Utilizarea numerarului s-a dublat YoY. |
|
Achizițiile de proprietăți și echipamente prima jumătate |
1,2M$ în prima jumătate 2025 |
126,9M$ |
Extinsă. Construirea infrastructurii s-a accelerat material. |
|
Numerar și valori mobiliare |
Aproximativ 1,4 miliarde$ la sfârșitul anului 2025 |
Aproximativ 3,0 miliarde$ |
Întărit. Finanțarea prin acțiuni a extins pista proiectului. |
|
Reper reactor Groves |
Autorizația de pornire în iulie |
Prima criticitate atinsă pe 6 august |
Atins. Reactorul de testare a izotopilor a atins un reper operațional. |
- Veniturile de 1,21 milioane de dolari au depășit consensul cu aproximativ 1,12 milioane de dolari: Depășirea stabilește o bază timpurie de venituri, deși vânzările rămân mici în raport cu pierderea operațională de 124,2 milioane de dolari din prima jumătate. Licențierea și progresul proiectului încă contează mai mult pentru evaluare decât veniturile trimestriale.
- Pierderea de 0,28 dolari pe acțiune a fost cu 0,12 dolari mai mare decât așteptat: Pierderea netă din prima jumătate a crescut cu 28,4 milioane de dolari la 81,6 milioane de dolari. Cheltuielile mai mari de inginerie și proiect trebuie să se traducă în repere reglementare și de construcție clare.
- Utilizarea numerarului operațional s-a dublat la 65,5 milioane de dolari: Cifra din anul anterior a fost 30,7 milioane de dolari, în timp ce achizițiile de proprietăți și echipamente au crescut de la 1,2 milioane de dolari la 126,9 milioane de dolari. Oklo se mută de la munca de design către active fizice, crescând atât dovada execuției, cât și expunerea capitalului.
- Lichiditatea a crescut de la aproximativ 1,4 miliarde de dolari la aproape 3,0 miliarde de dolari: Creșterile de acțiuni au extins pista pentru proiectele Aurora, combustibilului și izotopilor. Soldul mai mare reduce presiunea de finanțare pe termen scurt, deși noul program de acțiuni de 1 miliard de dolari menține relevantul riscul de diluare.
- Groves a atins prima criticitate după autorizația de pornire din iulie: Reperul oferă Oklo experiență operațională într-un cadru de reactor avansat. Centralele comerciale Aurora încă necesită licențiere, combustibil, sit și aprobări ale clienților separate, deci riscul de program rămâne.
Oklo (OKLO) 2026 Perspectiva Investiției: Cazul Bull de 100$ vs. Cazul Bear de 25$
Testul central este dacă reperele reglementare, combustibilului și construcției pot valida fluxul de numerar viitor Aurora suficient de rapid pentru a justifica pierderile continue și investiția finanțată prin acțiuni.
Cazul Bull: Dezvoltarea Nucleară Mai Rapidă Împinge OKLO Către 100$
Cazul Bull presupune că Groves întărește credibilitatea reglementară a Oklo, licențierea Aurora avansează și cadrele clienților devin proiecte obligatorii. Relațiile cu Meta, Vertiv, Centrus și Departamentul de Energie ajută la abordarea cererii, integrării, combustibilului și cerințelor de sit.
O mișcare către 100$ ar necesita progres clar în licențierea Idaho Aurora, termeni comerciali fermi pentru cererea majoră a centrelor de date și cheltuieli controlate contra aproape 3,0 miliarde de dolari de lichiditate. Mai multe angajamente de combustibil, repere de construcție și costuri de capital așteptate mai mici ar întări cazul.
Cazul de Bază: Progresul Reglementar Stabil Menține OKLO Între 55$ și 75$
Cazul de Bază presupune că Oklo avansează munca de licențiere, combustibil și producție în timp ce Groves începe să producă date operaționale. Interesul clienților rămâne puternic, deși veniturile comerciale Aurora rămân distante și utilizarea numerarului rămâne ridicată pe măsură ce mai multe proiecte se dezvoltă în paralel.
OKLO ar putea tranzacționa în principal între 55$ și 75$ în aceste condiții. Progresul reglementar, lichiditatea peste 2 miliarde de dolari și acordurile ferme ale clienților ar susține intervalul. Întârzierile majore Aurora sau un alt program mare de acțiuni ar slăbi partea superioară.
Cazul Bear: Întârzierile Proiectului și Diluarea Trag OKLO Către 25$
Cazul Bear presupune că revizuirile de licențiere durează mai mult, planurile de combustibil se amână și costurile de construcție cresc înainte să înceapă veniturile comerciale. Cheltuielile mai mari ar consuma lichiditatea mai rapid și ar crește dependența de finanțarea prin acțiuni.
O mișcare către 25$ ar deveni mai probabilă dacă reperele Aurora se amână cu un an sau mai mult, utilizarea numerarului operațional crește material peste nivelul de 65,5 milioane de dolari din prima jumătate, sau cadrele clienților nu reușesc să devină contracte finanțabile. Constrângerile combustibilului sau depășirile de costuri ar adăuga presiune suplimentară.
Previziunile Prețului Acțiunilor OKLO pentru 2026 de către Analiștii de pe Wall Street
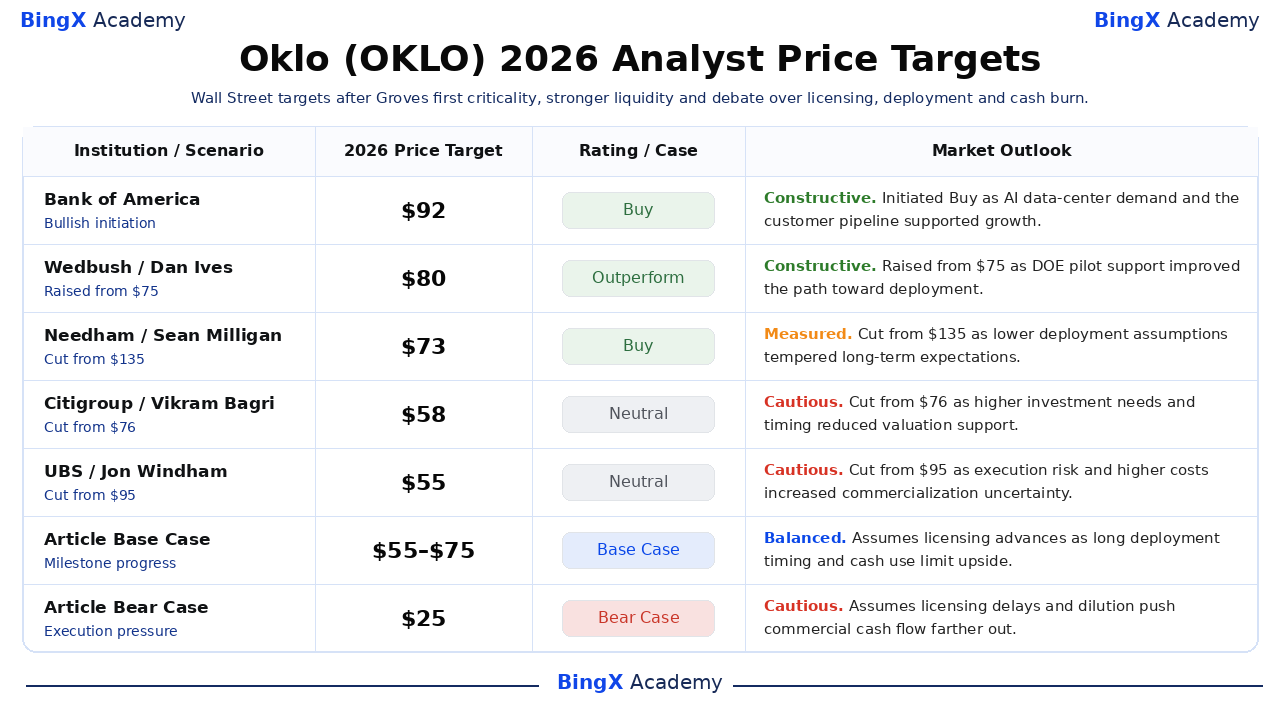
Aceste acțiuni datate ale analiștilor se întind de la 55$ la 92$ și reflectă presupuneri diferite despre cererea centrelor de date, licențiere, cronologia implementării și nevoile de capital. Acestea sunt puncte de referință terțe mai degrabă decât o prognoză de consens unică. Rândurile finale de Bază și Bear sunt scenarii editoriale BingX Academy și sunt etichetate separat.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Bank of America / Dimple Gosai |
92$ |
Cumpără |
Constructivă. 23 septembrie: inițiat Cumpără deoarece cererea centrelor de date AI și pipeline-ul clienților au susținut creșterea. |
|
Wedbush / Dan Ives |
80$ |
Depășește |
Constructivă. 12 august: ridicat de la 75$ deoarece susținerea pilotului DOE a îmbunătățit calea către implementare. |
|
Needham / Sean Milligan |
73$ |
Cumpără |
Măsurat. 26 martie: tăiat de la 135$ deoarece presupunerile de implementare mai mici au temperat așteptările. |
|
Citigroup / Vikram Bagri |
57,50$ |
Neutru |
Precaut. 26 martie: tăiat de la 76$ deoarece nevoile de investiție mai mari și cronologia au redus susținerea evaluării. |
|
UBS / Jon Windham |
55$ |
Neutru |
Precaut. 26 martie: tăiat de la 95$ deoarece riscul de execuție și costurile mai mari au crescut incertitudinea. |
|
Cazul de Bază al Articolului |
55$–75$ |
Caz de Bază |
Echilibrat. Presupune că licențierea avansează pe măsură ce cronologia lungă de implementare și utilizarea numerarului limitează partea superioară. |
|
Cazul Bear al Articolului |
25$ |
Caz Bear |
Precaut. Presupune că întârzierile de licențiere și diluarea împing fluxul de numerar comercial mai departe. |
Cum să Tranzacționezi Acțiunile Oklo (OKLO) pe BingX
Tranzacționează perspectiva licențierii Aurora Oklo, implementării nucleare și cererii centrelor de date folosind BingX TradFi și instrumentele BingX AI. Deoarece OKLO poate reacționa brusc la reperele reglementare, acordurile clienților și finanțarea prin acțiuni, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
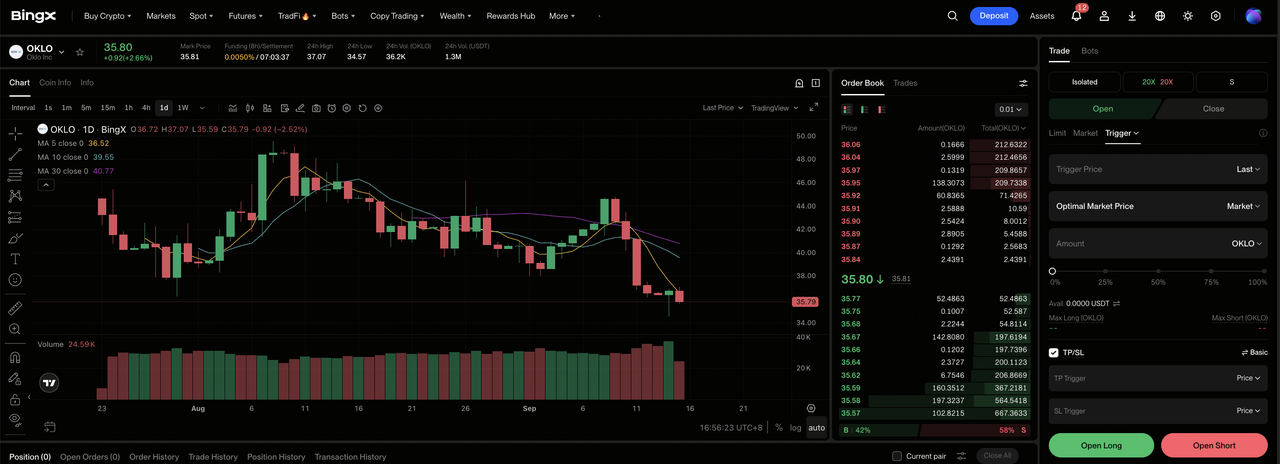
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi de pe dashboard-ul bursei BingX.
Pasul 2: Selectează Oklo (OKLO). Caută și selectează contractul futures perpetue OKLO-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă licențierea, angajamentele clienților și execuția proiectului avansează. Selectează Deschide Short dacă întârzierile, arderea numerarului sau diluarea slăbesc valoarea așteptată pe acțiune.
Pasul 4: Selectează leverage-ul și modul marjă. Alege Marjă Izolată sau Încrucișată bazat pe toleranța ta la risc. OKLO a scăzut cu aproximativ 49,53% YTD până pe 11 septembrie, arătând de ce leverage-ul conservator și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. OKLO poate reacționa rapid la acțiunile NRC, reperele DOE, acordurile de combustibil, actualizările de construcție, contractele clienților și finanțare.
Top 5 Riscuri de Urmărit pentru Investitorii Oklo în 2026
Evaluarea Oklo depinde de progresul reglementar, furnizarea combustibilului, construcția, contractele clienților și finanțarea. Aceste riscuri pot întârzia fluxul de numerar viitor sau reduce valoarea sa pe acțiune.
- Întârzierile de licențiere ar putea amâna veniturile din putere: Prima criticitate Groves este semnificativă, dar Aurora încă necesită aprobări separate. Revizuirile mai lungi ar extinde cheltuielile de inginerie și sit înainte să înceapă vânzările de electricitate.
- Furnizarea combustibilului ar putea încetini implementarea: Aurora depinde de combustibilul recuperat, HALEU sau surse alternative. Întârzierile implicând furnizori sau material guvernamental ar putea amâna proiectele și lăsa capacitatea nouă subutilizată.
- Utilizarea numerarului ar putea crește rapid: Ieșirea de numerar operațional din prima jumătate a ajuns la 65,5 milioane de dolari, în timp ce achizițiile de proprietăți și echipamente au totalizat 126,9 milioane de dolari. Proiectele multiple de putere, combustibil și izotopi ar putea consuma baza de lichiditate de aproape 3,0 miliarde de dolari mai rapid decât așteptat.
- Mai multă finanțare prin acțiuni ar putea dilua acționarii: Un nou program de acțiuni de 1 miliard de dolari a contribuit la vânzarea din septembrie. Acțiunile suplimentare ar răspândi veniturile și câștigurile viitoare pe o bază mai mare.
- Acordurile clienților pot dura mai mult pentru a deveni contracte obligatorii: Relațiile cu Meta și alți clienți susțin cererea, dar prețurile, datele de livrare și termenii de credit încă contează. Termenii comerciali mai slabi ar putea reduce randamentele proiectelor și valoarea atribuită capacității anunțate.
Gânduri Finale: Ar Trebui să Investești în Oklo în 2026?
Oklo s-a mutat dincolo de prezentări către repere operaționale fizice. Groves a atins prima criticitate, parteneriatele abordează cererea centrelor de date și combustibilul, iar aproape 3,0 miliarde de dolari de lichiditate susțin dezvoltarea continuă. Modelul financiar rămâne timpuriu, totuși, cu 81,6 milioane de dolari de pierdere netă din prima jumătate și 126,9 milioane de dolari de achiziții de capital precedând veniturile materiale din puterea comercială.
Cazul Bull necesită execuția licențierii, combustibilului și clienților pentru a susține 100$. Cazul Bear reflectă întârzierea, costurile mai mari și diluarea care ar putea trage OKLO către 25$. Traderii conservatori pot aștepta un program definit de licențiere Aurora, contracte de clienți finanțabile și dovezi că lichiditatea poate finanța primele centrale comerciale fără programe mari repetate de acțiuni.
Reamintire Risc: Tranzacționarea și investirea în acțiuni ca OKLO implică un risc ridicat de pierdere a capitalului. Întârzierile de licențiere, depășirile de construcție, constrângerile combustibilului, schimbările clienților, arderea numerarului, diluarea și tranzacționarea cu leverage pot produce pierderi rapide. Efectuează cercetări independente înainte de alocarea capitalului.
Lectură Conexă
- Top Acțiuni și ETF-uri de Energie de Cumpărat în 2026: Criza Puterii AI Întâlnește Volatilitatea Geopolitică
- Top Acțiuni de Energie AI de Cumpărat în 2026: Nuclear, Gaz, Celule de Combustibil și Construirea Puterii AI
- NuScale Power (SMR) Predicția de Preț 2026: Descoperire de Energie Curată sau Miraj Intensiv în Capital?
- SLB Predicția Acțiunilor 2026: 83$ Erupție Digitală AI sau 48$ Capcană Geopolitică?
- Bloom Energy (BE) Predicția de Preț 2026: Poate Puterea Centrelor de Date AI să Împingă BE Către 350$?
