

Nokia (NOK) este o companie finlandeză de conectivitate care furnizează infrastructură de rețele fixe, IP, optice și mobile, software de rețea și licențierea de brevete. Echipamentele sale transportă traficul pentru operatorii de telecomunicații, furnizorii de cloud, întreprinderile și rețelele din sectorul public. Cheltuielile tradiționale ale operatorilor rămân importante, în timp ce sistemele optice și rutarea IP pentru centrele de date AI devin motoare de creștere mai mari. Această tranziție extinde oportunitatea Nokia, deși momentul cererii, aprovizionarea cu componente, moneda și restructurarea rămân riscuri importante pentru ADR-ul listat în SUA.
Cel mai recent trimestru a arătat că schimbarea către infrastructura AI contribuie la o creștere măsurabilă. Vânzările nete Nokia Q2 au atins 4,815 miliarde EUR (5,489 miliarde dolari), în creștere cu 9% în monedă constantă, întrucât vânzările AI și Cloud s-au dublat la 446 milioane EUR (508 milioane dolari). Profitul operațional comparabil a crescut cu 18% la 434 milioane EUR (495 milioane dolari), deși taxele de restructurare de 390 milioane EUR (445 milioane dolari) au împins profitul operațional raportat într-o pierdere de 50 milioane EUR (57 milioane dolari).
Prognoza acțiunilor NOK pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul rețelelor AI și marjei: 2,8 miliarde EUR (3,192 miliarde dolari) de comenzi AI și Cloud, capacitatea optică în expansiune și platforma NVIDIA AI-RAN ar putea susține creșterea susținută a Infrastructurii de Rețea și un efect de pârghie operațională mai puternic.
- Cazul conversiei și restructurării: Constrângerile de aprovizionare, comenzile cloud neuniforme și 800 milioane EUR (912 milioane dolari) de taxe de restructurare așteptate ar putea întârzia recunoașterea veniturilor și reduce beneficiul câștigurilor din cererea mai mare.
Acest ghid analizează prognoza acțiunilor NOK, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul Nokia Q2 2026 din 23 iulie, comunicatul financiar detaliat și datele de piață până pe 15 septembrie, plus cum să tranzacționez futures pe acțiuni NOK pe BingX TradFi cu garanții USDT.
Top 5 Lucruri pe care Investitorii Nokia Trebuie să le Știe în Septembrie 2026
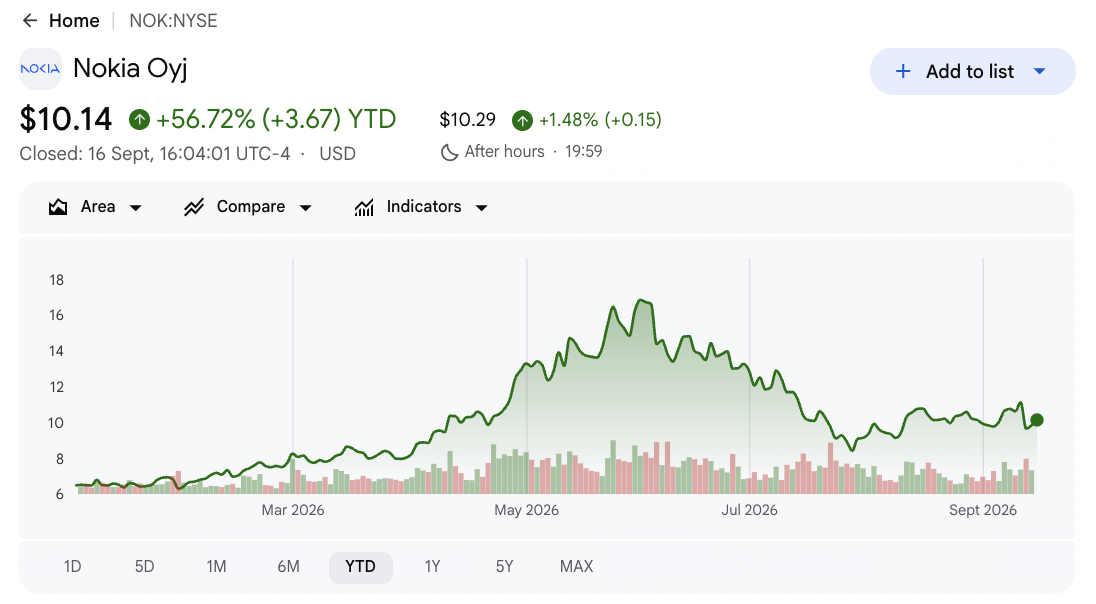
- ADR-ul NOK s-a închis la 9,84 dolari, în creștere cu 52,09% YTD: Acțiunile au tranzacționat încă cu 43,6% sub maximul din iunie de 17,45 dolari, arătând că re-evaluarea rețelelor AI rămâne volatilă. Conversia comenzilor și livrarea marjei contează acum mai mult decât cererea de titlu singură.
- Vânzările nete Q2 au atins 4,815 miliarde EUR (5,489 miliarde dolari), în creștere cu 9% în monedă constantă: Infrastructura de Rețea a crescut cu 12%, compensând o bază telecom mai matură. Cererea optică și IP devin o parte mai mare din mixul de venituri Nokia.
- Vânzările AI și Cloud au crescut cu 105% la 446 milioane EUR (508 milioane dolari): Rețelele Optice au crescut cu 20% și Rețelele IP s-au extins cu 16%. Creșterea leagă oportunitatea AI a Nokia direct de rezultatele segmentului raportat.
- Intrarea de comenzi AI și Cloud a atins 2,8 miliarde EUR (3,192 miliarde dolari): Managementul se așteaptă ca aproximativ jumătate să se convertească în venituri în 12 luni. Decalajul de timp rămas explică de ce câștigurile mari de comenzi nu devin imediat vânzări sau flux de numerar.
- Ghidarea profitului operațional comparabil se situează între 2,1 miliarde EUR (2,394 miliarde dolari) și 2,6 miliarde EUR (2,964 miliarde dolari): Revizia de 100 milioane EUR (114 milioane dolari) reflectă prezentarea afacerii întrerupte mai degrabă decât operațiuni mai puternice. Nokia se așteaptă încă ca creșterea profitului să accelereze în Q4 după performanța general plată din Q3.
Ce Este Nokia (NOK)?
Nokia este o companie globală de echipamente de rețea și licențierea tehnologiei cu sediul în Finlanda. Infrastructura de Rețea vinde transport optic, rutare IP, acces fix și sisteme de conectivitate pentru centre de date, făcând rețelele AI și conectivitatea optică zone de creștere din ce în ce mai importante. Infrastructura Mobilă furnizează acces radio, rețea de bază și produse native cloud folosite de operatorii telecom, în timp ce Nokia Technologies licențiază brevete dezvoltate de-a lungul deceniilor de cercetare wireless. Prin urmare, veniturile vin din expedierile de echipamente, software, servicii și redevențe de proprietate intelectuală pentru clienți din telecom, cloud, întreprinderi și guvern.
Strategia actuală realocă investiția către rețelele AI, capacitatea optică și rețelele mobile definite prin software. Nokia și NVIDIA au dezvoltat o platformă comercială AI-RAN, cu lucrări de operator implicând T-Mobile, Orange, SoftBank, BT, Elisa, NTT DOCOMO și Vodafone. Dell, Red Hat, Quanta și Supermicro susțin ecosistemul de servere. Nokia extinde de asemenea producția optică printr-o fabrică din San Jose, capacitatea de testare și ambalare de zece ori în Pennsylvania și un sit planificat de fosfură de indiu în Arizona, susținând cererea mai mare pentru legături optice în centrele de date AI și rețelele cloud mai mari așteptate în 2027 și 2028.
Citește mai mult: Top Acțiuni de Rețele AI 2026: AI Fabric, Switch-uri, Cupru, Fibră și Conectivitate Optică
Nokia (NOK) Prezentarea Câștigurilor Q2 2026: Venituri, Cerere AI și Profit Operațional
Nokia a livrat vânzări nete Q2 de 4,815 miliarde EUR (5,489 miliarde dolari), în creștere cu 8% raportat și 9% în monedă constantă, în timp ce EPS diluat comparabil a crescut la 0,07 EUR (0,08 dolari) de la 0,04 EUR (0,05 dolari). Profitul operațional comparabil a crescut cu 18% la 434 milioane EUR (495 milioane dolari) și a depășit consensul de 382 milioane EUR (435 milioane dolari). Vânzările AI și Cloud au atins 446 milioane EUR (508 milioane dolari), în creștere cu 105%, deși restructurarea a împins profitul operațional raportat într-o pierdere și a menținut execuția centrală în perspectivă.
Citește mai mult: Nokia (NOK) Știri Câștiguri Q2 2026: Profit de 434M € Depășește dar Nu Previne o Scădere ADR de 5,35%
|
Indicator Financiar |
Ghidare / Consens |
Raportat / Actual |
Surpriză |
|
Vânzări nete Q2 |
4,443 mld EUR (5,065 mld USD) cu un an în urmă |
4,815 mld EUR (5,489 mld USD) |
A crescut. Creștere de 8% raportat și 9% în monedă constantă. |
|
EPS diluat comparabil Q2 |
0,06 EUR (0,07 USD) consens |
0,07 EUR (0,08 USD) |
Depășit. Un cent euro peste consens și creștere de 75% de la an la an. |
|
Profit operațional comparabil Q2 |
382M EUR (435M USD) consens |
434M EUR (495M USD) |
Depășit. 52M EUR (59M USD) peste consens și creștere de 18%. |
|
Marjă operațională comparabilă Q2 |
8,3% cu un an în urmă |
9,00% |
Extinsă. Îmbunătățire cu 70 puncte de bază. |
|
Vânzări nete AI și Cloud |
Bază an anterior implicată de creșterea de 105% |
446M EUR (508M USD) |
Accelerat. Mai mult decât dublat de la an la an. |
|
Intrare comenzi AI și Cloud |
N/A |
2,8 mld EUR (3,192 mld USD) |
Puternic. Aproximativ jumătate se așteaptă să se convertească în 12 luni. |
|
Vânzări Infrastructură de Rețea |
1,825 mld EUR (2,081 mld USD) cu un an în urmă |
2,037 mld EUR (2,322 mld USD) |
A crescut. Creștere de 12% în monedă constantă. |
|
Perspectiva profitului operațional comparabil FY2026 |
Anterior 2,0 mld EUR (2,28 mld USD) până la 2,5 mld EUR (2,85 mld USD) |
2,1 mld EUR (2,394 mld USD) până la 2,6 mld EUR (2,964 mld USD) |
Revizuit tehnic. Operațiunile rămân neschimbate după reclasificarea afacerii întrerupte. |
|
Asumpția cheltuielilor de capital FY2026 |
Planul anterior mai mare |
800M EUR (912M USD) până la 900M EUR (1,026 mld USD) |
Redus. Schimbările imobiliare compensează investiția continuă în capacitatea optică. |
- Vânzările nete de 4,815 miliarde EUR (5,489 miliarde dolari) au crescut cu 9% în monedă constantă: Creșterea raportată a atins 8%, arătând o tragere FX limitată. Cererea mai puternică de Infrastructură de Rețea a ajutat să compenseze părțile mai lente ale portofoliului.
- EPS comparabil de 0,07 EUR (0,08 dolari) a crescut cu 75%: Rezultatul a depășit consensul de 0,06 EUR (0,07 dolari), în timp ce EPS raportat a fost zero. Restructurarea și alte ajustări încă contează în ciuda profitabilității de bază mai puternice.
- Vânzările AI și Cloud de 446 milioane EUR (508 milioane dolari) au crescut cu 105%: Rețelele Optice au crescut cu 20% și Rețelele IP au crescut cu 16%. Cererea AI contribuie acum la veniturile raportate mai degrabă decât să rămână doar în pipeline-ul de comenzi.
- Marja brută comparabilă a atins 46,0%, în creștere cu 70 puncte de bază: Marja operațională comparabilă s-a îmbunătățit de asemenea cu 70 puncte de bază la 9,0%. Mixul mai bun de Infrastructură de Rețea a susținut profitabilitatea, deși costurile de aprovizionare și mixul de produse rămân variabile cheie.
- Comenzile AI și Cloud au atins 2,8 miliarde EUR (3,192 miliarde dolari): Managementul se așteaptă ca aproximativ jumătate să se convertească în venituri în 12 luni. Momentul și constrângerile semiconductoarelor pot încă să schimbe vânzările, fluxul de numerar și capitalul de lucru între trimestre.
Nokia (NOK) Perspectiva de Investiție 2026: 21 USD Caz Bull vs. 8 USD Caz Bear
Perspectiva ADR NOK depinde de dacă intrarea de comenzi AI și Cloud de 2,8 miliarde EUR (3,192 miliarde dolari) se convertește în venituri și marje mai mari înainte ca constrângerile de aprovizionare sau restructurarea să compenseze beneficiul. Creșterea Infrastructurii de Rețea, investiția în capacitatea optică și AI-RAN susținut de NVIDIA creează o oportunitate mai largă. Ciclurile de cheltuieli telecom, traducerea valutară și 800 milioane EUR (912 milioane dolari) de taxe de restructurare așteptate mențin calea câștigurilor neuniformă.
Cazul Bull: Cererea Puternică de Rețele AI Împinge NOK Către 21 de Dolari
Cazul Bull presupune că comenzile AI și Cloud se convertesc conform programului, Rețelele Optice mențin creșterea cu două cifre și noua capacitate din SUA ușurează constrângerile de aprovizionare. Pilotele AI-RAN susținute de NVIDIA progresează de asemenea către implementări comerciale, extinderea oportunității Nokia dincolo de modernizările tradiționale de echipamente.
O mișcare către 21 de dolari ar necesita creșterea Infrastructurii de Rețea aproape de ținta anuală de 12% până la 14%, marja operațională comparabilă aproape sau peste 9% și profit Q4 mai puternic conform ghidării. Comenzile cloud continue și implementările numite de operatori ar întări cazul.
Citește mai mult: Top Acțiuni de Rețele AI 2026: AI Fabric, Switch-uri, Cupru, Fibră și Conectivitate Optică
Cazul de Bază: Creșterea Stabilă a Rețelei Menține NOK Între 14 și 17 Dolari
Cazul de Bază presupune că cererea optică și IP rămâne puternică, deși doar aproximativ jumătate din intrarea de comenzi AI se convertește în 12 luni. Infrastructura Mobilă crește mai lent, în timp ce restructurarea și costurile componentelor mai mari limitează expansiunea marjei.
ADR-ul NOK ar putea tranzacționa în principal între 14 și 17 dolari în aceste condiții. Profitul operațional comparabil în intervalul de 2,1 miliarde EUR (2,394 miliarde dolari) până la 2,6 miliarde EUR (2,964 miliarde dolari) și fluxul de numerar liber stabil ar susține banda. Expedierile optice întârziate sau performanța Q4 mai slabă ar limita partea superioară.
Citește mai mult: Top Acțiuni Optice AI de Cumpărat în 2026: Fotonici, Optică, Fibră și Interconectări Centre de Date
Cazul Bear: Comenzile AI Mai Lente Trag NOK Către 8 Dolari
Cazul Bear presupune că comenzile cloud se convertesc mai lent, clienții telecom reduc cheltuielile și costurile componentelor presează marjele. 800 milioane EUR (912 milioane dolari) de taxe de restructurare și 700 milioane EUR (798 milioane dolari) până la 800 milioane EUR (912 milioane dolari) de ieșiri de numerar aferente ar cântări apoi mai greu asupra fluxului de numerar liber.
O mișcare către 8 dolari ar deveni mai probabilă dacă creșterea Infrastructurii de Rețea scade sub 12% până la 14%, marja comparabilă se slăbește sau pilotele AI-RAN eșuează să se convertească în implementări comerciale. Un euro mai slab ar putea adăuga presiune suplimentară asupra câștigurilor ADR.
Prognoze Preț Acțiuni NOK pentru 2026 de către Analiștii Wall Street
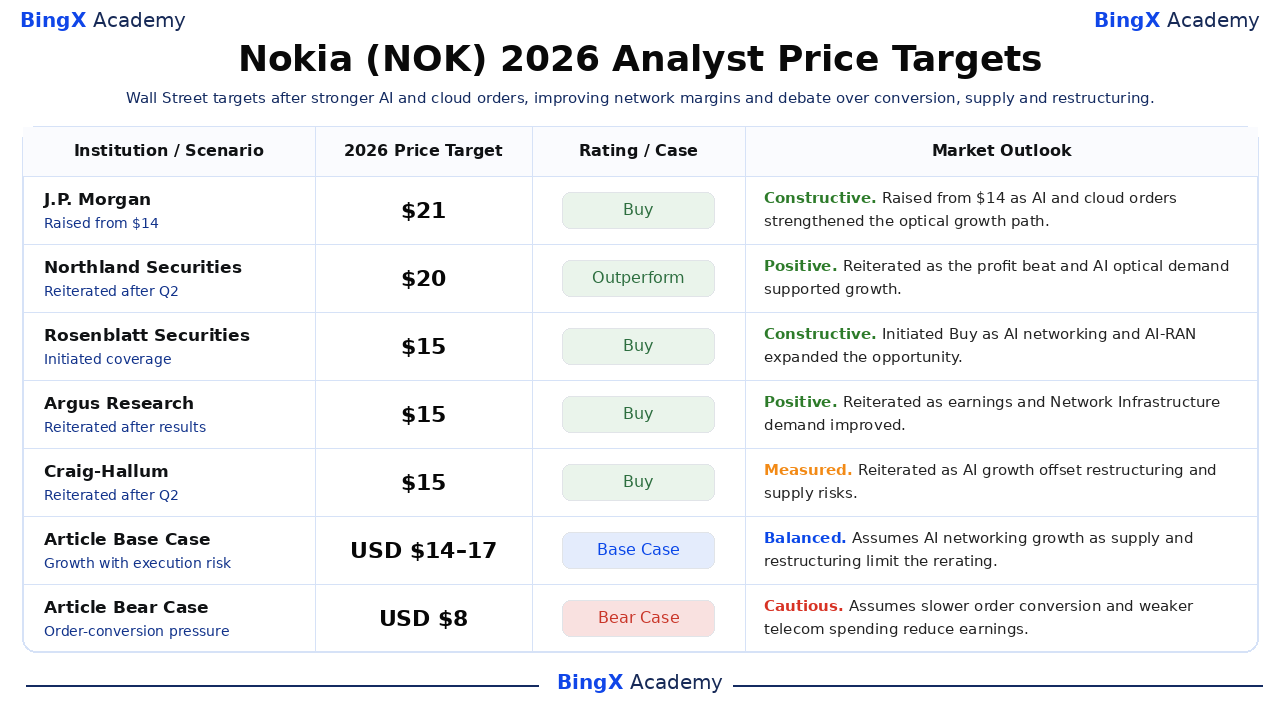
Aceste acțiuni datate ale analiștilor se întind de la 15 USD la 21 USD per ADR și reflectă diferite presupuneri despre cererea optică AI, comercializarea AI-RAN, îmbunătățirea marjei și restructurarea. Sunt puncte de referință terțe mai degrabă decât promisiuni de preț. Rândurile finale Base și Bear sunt scenarii editoriale BingX Academy.
|
Instituție / Scenariu |
Țintă Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
J.P. Morgan / Sandeep Deshpande |
21 USD/ADR |
Cumpărare |
Constructiv. 19 august: ridicat de la 14 USD pe măsură ce comenzile AI și cloud au întărit calea de creștere optică. |
|
Northland Securities / Tim Savageaux |
20 USD/ADR |
Outperform |
Pozitiv. 24 iulie: reiterat după depășirea profitului și cererea optică AI mai puternică. |
|
Rosenblatt Securities / Michael Genovese |
15 USD/ADR |
Cumpărare |
Constructiv. 15 septembrie: inițiat Cumpărare pe măsură ce rețelele AI și AI-RAN au extins oportunitatea. |
|
Argus Research / Jim Kelleher |
15 USD/ADR |
Cumpărare |
Pozitiv. 23 iulie: reiterat pe măsură ce câștigurile și cererea de Infrastructură de Rețea s-au îmbunătățit. |
|
Craig-Hallum / Christian Schwab |
15 USD/ADR |
Cumpărare |
Măsurat. 24 iulie: reiterat pe măsură ce creșterea AI a compensat restructurarea și riscurile de aprovizionare. |
|
Cazul de Bază al Articolului |
14-17 USD/ADR |
Caz de Bază |
Echilibrat. Presupune creșterea rețelelor AI pe măsură ce aprovizionarea și restructurarea limitează re-evaluarea. |
|
Cazul Bear al Articolului |
8 USD/ADR |
Caz Bear |
Precaut. Presupune conversia mai lentă a comenzilor și cheltuielile telecom mai slabe reduc câștigurile. |
Cum să Tranzacționezi Acțiuni Nokia (NOK) pe BingX
Tranzacționează perspectiva rețelelor AI, capacității optice și AI-RAN a Nokia folosind BingX TradFi și instrumentele BingX AI. Deoarece ADR-ul NOK poate reacționa brusc la comenzile cloud, marje, monedă și restructurare, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
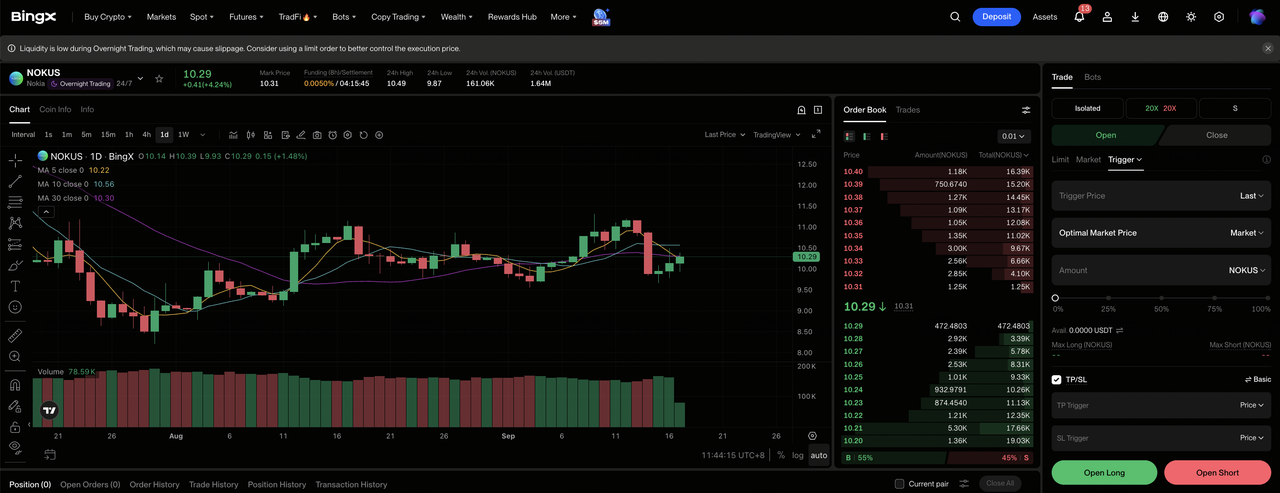
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi de pe tabloul de bord al bursei BingX.
Pasul 2: Selectează Nokia (NOK). Caută și selectează contractul NOK-USDT futures perpetue.
Pasul 3: Alege direcția. Selectează Deschide Long dacă comenzile AI se convertesc și marjele optice se îmbunătățesc. Selectează Deschide Short dacă constrângerile de aprovizionare, restructurarea sau slăbiciunea telecom reduc câștigurile.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marjă Izolată sau Cross-Margin bazat pe toleranța la risc. NOK a rămas cu 43,6% sub maximul din iunie la închiderea din 15 septembrie, arătând de ce pârghia conservatoare este importantă.
Pasul 5: Execută protocoale de risc stricte. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. NOK poate reacționa rapid la comenzile cloud, costurile componentelor, marje, monedă și implementările AI-RAN.
Top 5 Riscuri de Urmărit pentru Investitorii Nokia în 2026
Valoarea ADR Nokia depinde de conversia comenzilor, aprovizionare, cheltuielile telecom, restructurare și monedă. Aceste riscuri pot afecta veniturile, fluxul de numerar și câștigurile pe acțiune traduse.
- Comenzile AI s-ar putea converti mai lent decât se aștepta: Nokia se așteaptă ca aproximativ jumătate din 2,8 miliarde EUR (3,192 miliarde dolari) de comenzi AI și Cloud să devină venituri în 12 luni. Întârzierile ar putea amâna vânzările și lăsa noua capacitate subutilizată.
- Constrângerile de aprovizionare optice ar putea limita expedierile: Nokia își extinde capacitatea în San Jose, Pennsylvania și Arizona. Lipsa componentelor sau întârzierile de creștere ar putea ridica costurile și împiedica cererea cloud puternică să se convertească în venituri conform programului.
- Cheltuielile telecom rămân ciclice: Operatorii încă reprezintă o parte mare din baza de venituri Nokia. Cheltuielile mai slabe sau modernizările de rețea întârziate ar putea compensa creșterea de la clienții AI și reduce utilizarea.
- Restructurarea ar putea absorbi numerar înainte ca economiile să sosească: Taxele așteptate pentru 2026 ajung la 800 milioane EUR (912 milioane dolari), cu ieșiri de numerar aferente de 700 milioane EUR (798 milioane dolari) până la 800 milioane EUR (912 milioane dolari). Întârzierile de execuție ar putea presiona fluxul de numerar liber și amâna câștigurile de marjă.
- Mișcările valutare pot afecta randamentele ADR: Nokia raportează în euro în timp ce ADR-ul tranzacționează în dolari americani. Un euro mai slab poate reduce veniturile, profitul și dividendele traduse chiar dacă operațiunile de bază rămân neschimbate.
Gânduri Finale: Ar Trebui să Investești în Nokia în 2026?
Rezultatele Q2 ale Nokia au furnizat suport măsurabil pentru teza rețelelor AI. Vânzările AI și Cloud au crescut cu 105%, intrarea de comenzi a atins 2,8 miliarde EUR (3,192 miliarde dolari) și profitul operațional comparabil a depășit consensul. AI-RAN susținut de NVIDIA și capacitatea optică extinsă din SUA lărgesc oportunitatea pe termen lung. Următorul test este conversia acelor comenzi în timp ce gestionează costurile de restructurare și constrângerile de aprovizionare.
Cazul Bull necesită conversia puternică a comenzilor și îmbunătățirea continuă a marjei pentru a susține 21 de dolari. Cazul Bear reflectă cheltuielile telecom mai slabe, expedierile optice mai lente și presiunea restructurării care ar putea trage ADR-ul către 8 dolari. Investitorii pot urmări creșterea Infrastructurii de Rețea, accelerarea profitului Q4 și conversia fluxului de numerar liber pentru dovezi că re-evaluarea AI este sustenabilă.
Memento de Risc: Tranzacționarea și investiția în acțiuni precum NOK implică un risc mare de pierdere de capital. Întârzierile comenzilor, constrângerile de aprovizionare, cheltuielile telecom, restructurarea, mișcările valutare și tranzacționarea cu efect de pârghie pot produce pierderi rapide. Efectuează cercetări independente înainte de alocarea capitalului.
Lecturi Conexe
- Top Acțiuni de Rețele AI 2026: AI Fabric, Switch-uri, Cupru, Fibră și Conectivitate Optică
- Top Acțiuni Optice AI de Cumpărat în 2026: Fotonici, Optică, Fibră și Interconectări Centre de Date
- Marvell (MRVL) Perspectiva 2026: Poate Momentum-ul AI și Silicon să Conducă Acțiunea la 150 de Dolari?
- Broadcom (AVGO) Predicția Prețului 2026: Poate Creșterea Veniturilor AI să Împingă AVGO Către 600 de Dolari?
- Prognoza Acțiunilor Lumentum 2026: Poate Boom-ul Opticii AI, Superciciul Centrelor de Date AI să Conducă LITE Peste 1.200 de Dolari?
- Ciena (CIEN) Predicția Prețului 2026: Poate Rețelele Optice AI să Împingă CIEN Către 400 de Dolari?
