


Grupul Nebius (NBIS) furnizează infrastructură full-stack pentru dezvoltatorii și întreprinderile de inteligență artificială. Platforma sa combină computing accelerat, networking, stocare AI și software gestionat în centre de date construite special, în timp ce Avride și TripleTen adaugă expunere la mobilitatea autonomă și educația tehnologică. Cloud-ul AI este principalul motor de creștere, deși acțiunea rămâne sensibilă la programele de construcție, disponibilitatea GPU, utilizarea și costul finanțării unei extinderi globale de capacitate.
Cel mai recent trimestru a arătat atât puterea, cât și costul acestei expansiuni. Veniturile Nebius T2 2026 au ajuns la 582,3 milioane USD, cu o creștere de 454% față de anul precedent, iar EBITDA ajustat s-a îmbunătățit de la o pierdere de 21,0 milioane USD la 236,2 milioane USD. Cu toate acestea, Nebius a cheltuit 5,657 miliarde USD pe proprietăți, echipamente și active intangibile în timpul trimestrului, făcând livrarea capacității și randamentele în numerar la fel de importante ca și creșterea cererii de titlu.
Prognoza acțiunilor NBIS pentru 2026 se concentrează acum pe două puncte de vedere concurente:
- Cazul de creștere contractat al cloud-ului AI: angajamentele mari ale clienților, capacitatea nouă și o utilizare mai bună ar putea muta veniturile anuale către ținta de 7-9 miliarde USD de la sfârșitul anului și să susțină o evaluare mai mare.
- Cazul de capital și execuție: întârzierile în construcție, utilizarea mai slabă sau mai multe finanțări prin datorie și capitaluri proprii ar putea împinge fluxul de numerar liber în afară și reduce valoarea atribuită fiecărei acțiuni.
Acest ghid analizează prognoza acțiunilor NBIS, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri T2 2026 al Grupului Nebius din 12 august, declarațiile financiare intermare și datele de piață până la 11 septembrie, plus cum să tranzacționezi futures pe acțiuni NBIS pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe Care Investitorii Grupului Nebius Trebuie să le Știe în Septembrie 2026
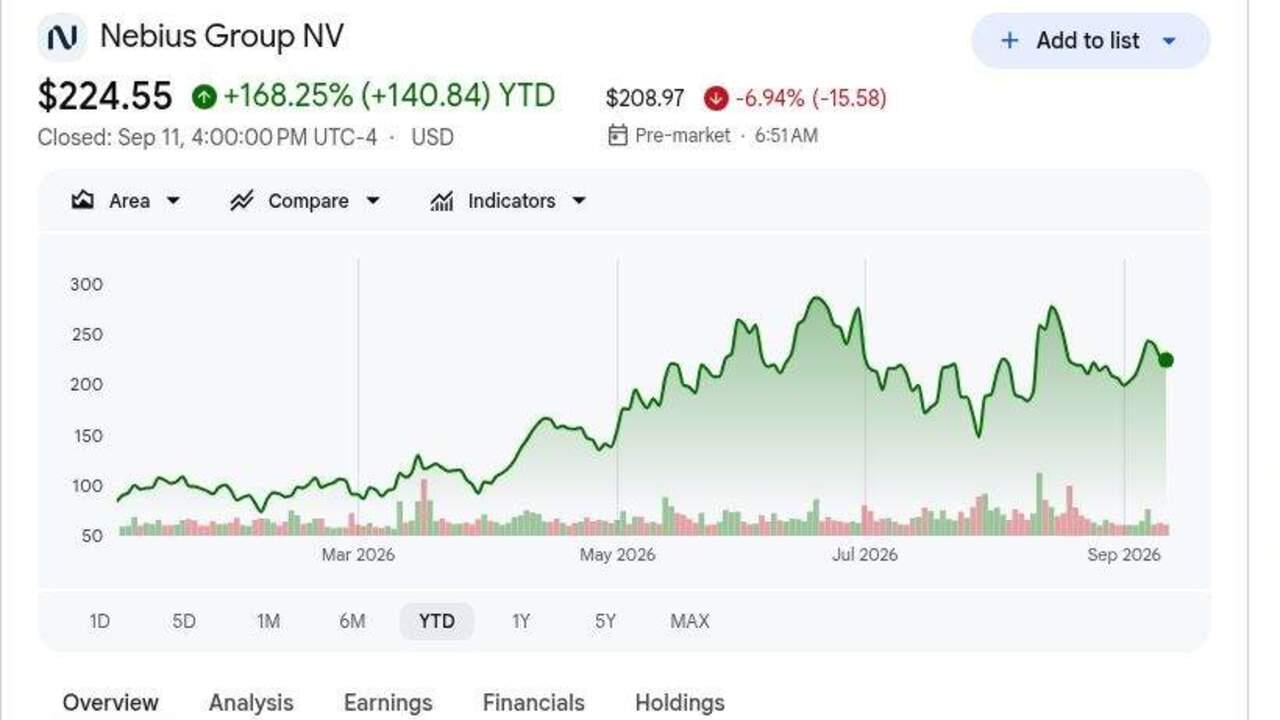
- NBIS s-a închis la 224,55 USD după o creștere de 168,25% YTD: Raliul reflectă o re-evaluare majoră a Nebius ca furnizor de infrastructură AI. Acțiunile se situează încă sub ținta maximă de 415 USD a Arete Research, arătând că așteptările rămân largi chiar și după o creștere de 454% a veniturilor trimestriale.
- Veniturile T2 au atins 582,3 milioane USD, cu o creștere de 454%: Vânzările au crescut de la 105,1 milioane USD cu un an în urmă și au depășit consensul de aproximativ 536 milioane USD cu circa 46 milioane USD. Rezultatul arată că capacitatea de computing contractată se convertește în venituri raportate.
- EBITDA ajustat s-a îmbunătățit la 236,2 milioane USD: Nebius a inversat o pierdere EBITDA ajustată de 21,0 milioane USD din T2 2025, pe măsură ce utilizarea și scala au îmbunătățit economia cloud-ului. Pierderea operațională GAAP a atins totuși 175,9 milioane USD după 259,7 milioane USD de depreciere și amortizare.
- Managementul a menținut o țintă ARR de 7-9 miliarde USD la sfârșitul 2026: Aceasta se compară cu aproximativ 3 miliarde USD ARR în jurul actualizării T2. Atingerea țintei depinde de implementarea capacității GPU contractate și convertirea angajamentelor clienților în a doua jumătate.
- Achizițiile trimestriale de infrastructură au ajuns la 5,657 miliarde USD: Cheltuielile de capital au crescut de la 510,6 milioane USD cu un an în urmă, în timp ce achizițiile pe șase luni au totalizat 8,130 miliarde USD. Expansiunea mărește capacitatea de venituri, dar ridică și cerințele de execuție și randament.
Ce Este Grupul Nebius (NBIS)?
Grupul Nebius este o companie tehnologică cu sediul în Amsterdam, centrată pe o platformă cloud nativă AI. Compania proiectează și operează infrastructura de centre de date, apoi combină acceleratoarele NVIDIA cu networking de înaltă performanță, stocare, gestionarea clusterelor, inferență gestionată și instrumente pentru dezvoltatori. Clienții folosesc platforma pentru antrenarea modelelor, fine-tuning, inferență, agenți și alte sarcini intensive de calcul. Grupul deține, de asemenea, Avride, un dezvoltator de vehicule autonome și roboți de livrare, și TripleTen, o platformă de recalificare tehnologică, plus participații în ClickHouse și Toloka.
Strategia sa pe termen lung este să extindă puterea și capacitatea GPU prin situri proprii și parteneriate de infrastructură care pot reduce cantitatea de capital pe care Nebius o finanțează singur. Microsoft și Meta au furnizat angajamente mari de ancorare, Reflection AI a semnat un acord de computing multi-anual, iar NVIDIA și-a adâncit relația comercială și de investiții cu compania. Nebius a devenit, de asemenea, un partener de infrastructură preferat pentru oferta AI suverană a Palantir, extinzându-și ruta către guvern și sarcinile de lucru ale întreprinderilor reglementate dincolo de cererea standard de cloud public.
Citește Mai Mult: Top Acțiuni de Centre de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructură de Calcul AI
Prezentarea Generală a Câștigurilor T2 2026 ale Grupului Nebius (NBIS): Creșterea Veniturilor, EBITDA și Cheltuielile de Capacitate
Nebius a livrat venituri T2 de 582,3 milioane USD versus aproximativ 536 milioane USD așteptate, pierdere diluată pe acțiune de 0,68 USD versus o pierdere așteptată de 0,36 USD, și EBITDA ajustat de 236,2 milioane USD versus o pierdere de 21,0 milioane USD cu un an în urmă. Fluxul de numerar operațional a ajuns la 2,246 miliarde USD, ajutat de plățile în avans ale clienților, deși achizițiile de infrastructură au crescut la 5,657 miliarde USD. Trimestrul a confirmat cererea rapidă și economia ajustată îmbunătățită, în timp ce a arătat că cheltuielile de implementare și profitabilitatea GAAP rămân principalele compromisuri.
Citește Mai Mult: Prezentarea Generală a Câștigurilor T2 2026 ale Grupului Nebius (NBIS): Depășirea Veniturilor de 582,3 Milioane USD Determină un Raliu de Preț de 34,14%
|
Indicator Financiar |
Ghidare / Consens |
Raportat / Real |
Surpriză |
|
Venituri T2 2026 |
536 milioane USD consens |
582,3 milioane USD |
Depășit. Aproximativ 46 milioane USD peste consens; creștere 454% YoY. |
|
EPS diluat T2 |
Pierdere de 0,36 USD consens |
Pierdere de 0,68 USD |
Ratat. Pierderea a fost cu 0,32 USD mai mare decât consensul. |
|
EBITDA ajustat T2 |
Pierdere de 21,0 milioane USD cu un an în urmă |
236,2 milioane USD |
Îmbunătățit. Scala cloud-ului AI a mutat EBITDA ajustat net pozitiv. |
|
Pierdere netă ajustată T2 |
Pierdere de 91,5 milioane USD cu un an în urmă |
Pierdere de 33,2 milioane USD |
Îngustată. Pierderea ajustată s-a îmbunătățit cu 64% YoY. |
|
Fluxul de numerar operațional T2 |
167,7 milioane USD folosite cu un an în urmă |
2,246 miliarde USD furnizate |
Pozitiv. Numerarul clienților și veniturile amânate au determinat inversarea. |
|
Achizițiile de infrastructură T2 |
510,6 milioane USD cu un an în urmă |
5,657 miliarde USD |
Accelerat. Achizițiile au crescut de peste zece ori. |
|
Numerar și echivalente |
3,678 miliarde USD la 31 dec. 2025 |
8,042 miliarde USD |
Extins. Finanțarea și numerarul clienților au finanțat implementarea. |
|
Venituri amânate |
1,578 miliarde USD la 31 dec. 2025 |
5,975 miliarde USD |
Extins. Cererea contractată a furnizat finanțare în avans. |
|
Perspectiva ARR sfârșitul 2026 |
Reiterată anterior |
7-9 miliarde USD |
Menținută. Necesită o altă creștere materială de capacitate. |
- Veniturile de 582,3 milioane USD au depășit consensul cu aproximativ 46 milioane USD: Vânzările au crescut cu 454% față de anul precedent, arătând că capacitatea cloud AI se convertește în venituri la scară. Menținerea acestui ritm depinde de intrarea în serviciu a noilor clustere fără întârzieri majore de construcție sau alimentare.
- Pierderea diluată pe acțiune de 0,68 USD a ratat cu 0,32 USD: Deprecierea și amortizarea au ajuns la 259,7 milioane USD pe măsură ce echipamentele noi au intrat în serviciu. Aceasta explică de ce EBITDA ajustat se poate îmbunătăți înainte ca câștigurile GAAP și fluxul de numerar liber să devină constant pozitive.
- EBITDA ajustat a ajuns la 236,2 milioane USD de la o pierdere de 21,0 milioane USD: Schimbarea indică o utilizare mai bună și pârghia operațională. Fiecare megawatt nou trebuie încă să genereze suficient profit brut pentru a acoperi deprecierea, dobânzile și investițiile corporative.
- Fluxul de numerar operațional a ajuns la 2,246 miliarde USD pe măsură ce veniturile amânate au urcat la 5,975 miliarde USD: Plățile în avans ale clienților ajută să finanțeze expansiunea, deși creșterea trimestrială de 1,197 miliarde USD a veniturilor amânate a stimulat fluxul de numerar. Investitorii trebuie încă să separe economia serviciilor de beneficiile de timp.
- Achizițiile de infrastructură de 5,657 miliarde USD au fost aproape de zece ori veniturile trimestriale: Cheltuielile pe șase luni au ajuns la 8,130 miliarde USD, iar proprietatea și echipamentele au crescut la 13,045 miliarde USD. Expansiunea susține capacitatea viitoare, dar utilizarea și prețurile trebuie să rămână suficient de puternice pentru a justifica baza de active.
Citește Mai Mult: Predicția de Preț CoreWeave (CRWV) 2026: Poate Cererea de Cloud AI să Împingă CRWV Către 175 USD?
Perspectiva de Investiție 2026 a Grupului Nebius (NBIS): Cazul Bull de 350 USD vs. Cazul Bear de 145 USD
Nebius combină creșterea rapidă a cloud-ului AI cu un plan de expansiune foarte intensiv în capital. Avantajul depinde de cererea contractată, plățile în avans ale clienților și EBITDA ajustat îmbunătățit, în timp ce riscul principal este că cheltuielile de infrastructură cresc mai rapid decât utilizarea și randamentele în numerar.
Cazul Bull: Cererea Puternică de Cloud AI Împinge NBIS Către 350 USD
Cazul Bull presupune că Nebius adaugă capacitate conform programului, convertește contractele majore cu Microsoft, Meta și alți clienți, și menține prețuri puternice pe platformele de acceleratoare mai noi. Veniturile cresc mai rapid decât costurile de infrastructură, permițând rezultatului EBITDA ajustat de 236,2 milioane USD din T2 să se dezvolte în pârghie operațională mai puternică.
O mișcare către 350 USD ar necesita progres clar către ținta ARR de 7-9 miliarde USD de la sfârșitul 2026, utilizare stabilă și mai mult capital de partener fără diluare mare. Estimările de venituri mai mari și un decalaj mai mic între fluxul de numerar operațional și capex ar întări cazul.
Cazul de Bază: Creșterea Constantă a Cloud-ului AI Menține NBIS Între 240 USD și 300 USD
Cazul de Bază presupune că veniturile cloud AI continuă să crească rapid, în timp ce investitorii rămân prudenți cu privire la randamentele pe achizițiile de infrastructură de 8,130 miliarde USD pe șase luni. Clienții mari și plățile în avans susțin implementarea, deși deprecierea, dobânzile și costurile de execuție limitează expansiunea ulterioară a evaluării.
În acest scenario, NBIS ar putea tranzacționa în principal între 240 USD și 300 USD. Creșterea continuă a veniturilor, EBITDA ajustat pozitiv și intrarea în serviciu a capacității noi ar susține intervalul. O țintă ARR mai mică sau întârzieri repetate ale siturilor ar slăbi partea superioară.
Cazul Bear: Costurile Infrastructurii Mai Mari Trag NBIS Către 145 USD
Cazul Bear presupune că siturile noi se deschid mai târziu decât planificat sau operează la utilizare mai mică pe măsură ce implementările clienților se schimbă. Nebius continuă să plătească pentru echipamente, energie și finanțare înainte ca suficiente venituri să sosească, slăbind randamentele în numerar.
O mișcare către 145 USD ar deveni mai probabilă dacă progresul ARR rămâne în urma ghidării, EBITDA ajustat devine din nou negativ sau Nebius se bazează pe mai multe finanțări legate de capitaluri proprii. Concentrarea clienților ar putea adăuga presiune suplimentară dacă o implementare majoră se mută într-o perioadă ulterioară.
Prognoze de Preț ale Acțiunilor NBIS pentru 2026 de Către Analiștii Wall Street
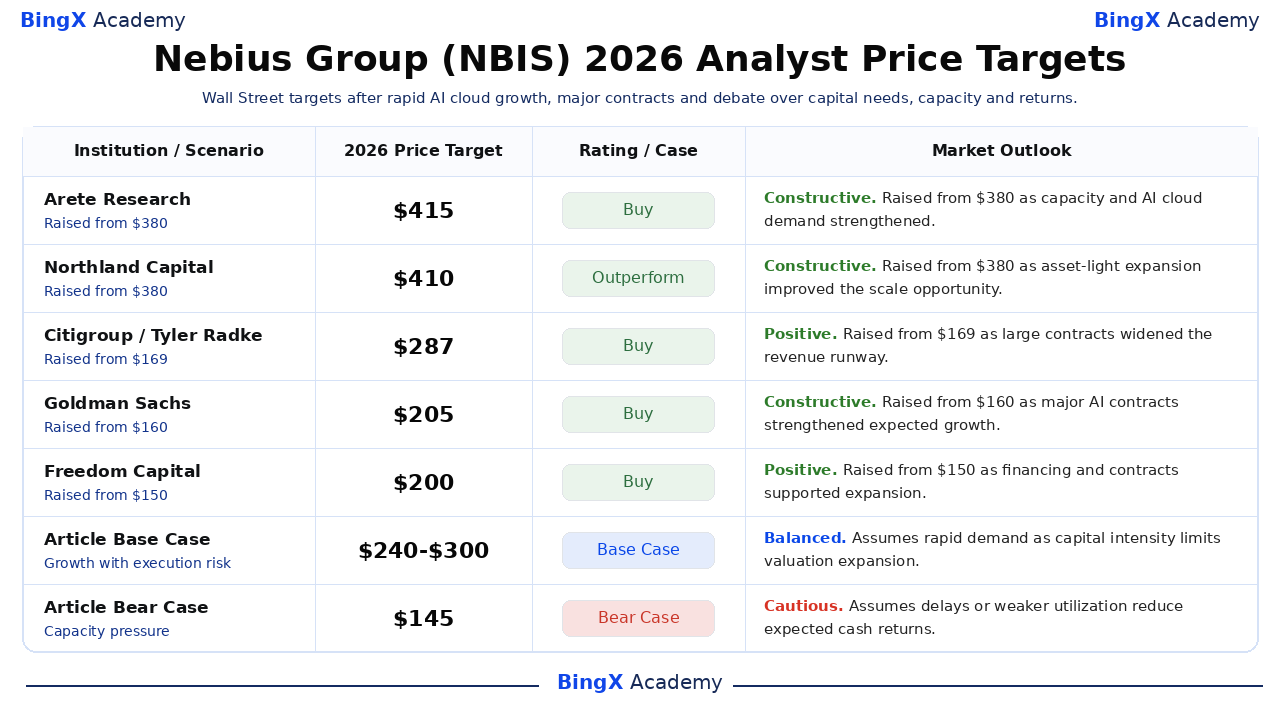
Aceste cinci ținte datate variază de la 200 USD la 415 USD și reflectă presupuneri diferite despre capacitate, cota de piață, finanțare și utilizare. Ele sunt puncte de referință terțe mai degrabă decât promisiuni de preț. Rândurile Cazului de Bază și Bear ale articolului sunt scenarii editoriale BingX Academy și sunt etichetate separat.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Arete Research / Richard Kramer |
415 USD |
Cumpărare |
Constructiv. 7 august: crescut de la 380 USD pe măsură ce capacitatea contractată și cererea de cloud AI s-au întărit. |
|
Northland Capital / Michael Latimore |
410 USD |
Supraperformează |
Constructiv. 20 iulie: crescut de la 380 USD pe măsură ce un model cu active reduse a lărgit oportunitatea de scară. |
|
Citigroup / Tyler Radke |
287 USD |
Cumpărare |
Pozitiv. 23 iunie: crescut de la 169 USD pe măsură ce angajamentele mari au lărgit pista de venituri. |
|
Goldman Sachs / George Tong |
205 USD |
Cumpărare |
Constructiv. 16 aprilie: crescut de la 160 USD pe măsură ce cererea AI și contractele majore au întărit creșterea. |
|
Freedom Capital / Paul Meeks |
200 USD |
Cumpărare |
Pozitiv. 20 iulie: crescut de la 150 USD pe măsură ce finanțarea și contractele au susținut expansiunea. |
|
Cazul de Bază al Articolului |
240-300 USD |
Cazul de Bază |
Echilibrat. Presupune creștere rapidă pe măsură ce intensitatea capitalului limitează expansiunea evaluării. |
|
Cazul Bear al Articolului |
145 USD |
Cazul Bear |
Prudent. Presupune întârzieri sau utilizare mai slabă reduc randamentele în numerar așteptate. |
Cum să Tranzacționezi Acțiunile Grupului Nebius (NBIS) pe BingX
Tranzacționează creșterea cloud AI a Grupului Nebius, implementarea capacității și perspectiva de finanțare folosind BingX TradFi și instrumentele BingX AI. Deoarece NBIS poate reacționa brusc la contracte, obiective de capacitate și strângeri de capital, traderii ar trebui să definească atât catalirstul, cât și limitele de risc înainte de a intra într-o poziție.
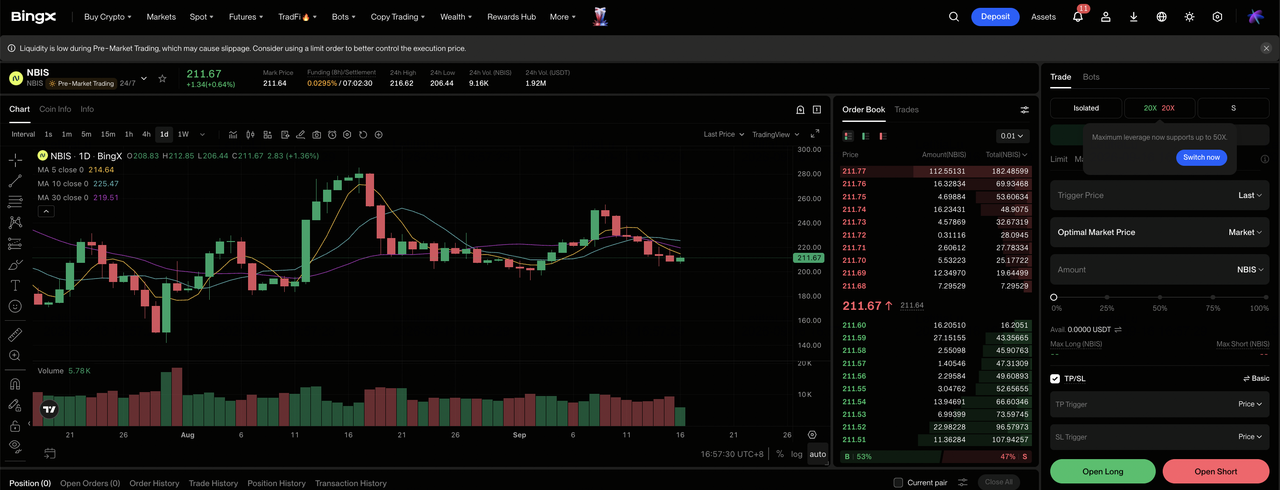
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează către secțiunea specializată TradFi din panoul de control al bursei BingX.
Pasul 2: Selectează Grupul Nebius (NBIS). Caută și selectează contractul NBIS-USDT futures perpetuu.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă contractele se convertesc și utilizarea capacității susține marjele. Selectează Deschide Short dacă întârzierile, costurile de finanțare sau diluarea slăbesc randamentele așteptate.
Pasul 4: Selectează leverage-ul și modul de marjă. Alege Marjă Izolată sau Încrucișată bazat pe toleranța ta la risc. Un câștig YTD de 168,25% arată de ce leverage-ul conservator și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează nivele de Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. NBIS poate reacționa rapid la contractele clienților, disponibilitatea energiei, implementările GPU, câștiguri și finanțare.
Top 5 Riscuri de Urmărit pentru Investitorii Grupului Nebius în 2026
Evaluarea Nebius depinde de expansiunea capacității, cererea clienților, finanțarea și utilizarea. Aceste riscuri pot afecta fluxul de numerar, marjele și valoarea pe acțiune.
- Cheltuielile grele de infrastructură ridică pragul de randament: Achizițiile trimestriale de infrastructură au ajuns la 5,657 miliarde USD, aproape de zece ori veniturile T2. Dacă utilizarea sau prețurile dezamăgesc, deprecierea și costurile de finanțare ar putea crește mai rapid decât profitul brut.
- Ținta ARR depinde de intrarea în linie a capacității noi: Ținta de 7-9 miliarde USD necesită ca centrele de date, energia, networking-ul și acceleratoarele să se implementeze conform programului. Întârzierile de construcție sau aprovizionare ar putea împinge veniturile contractate în perioade ulterioare.
- Clienții mari măresc riscul de concentrare: Microsoft, Meta și alți clienți majori oferă vizibilitate puternică a cererii. O implementare întârziată sau o renegociere ar putea totuși afecta utilizarea, prețurile și încasările în numerar pe mai multe trimestre.
- Datoria convertibilă poate presiona valoarea pe acțiune: Nebius a strâns 5,75 miliarde USD prin noi obligațiuni convertibile pentru a susține expansiunea. Costurile cu dobânzile și conversia potențială măresc riscul de finanțare și diluare.
- Raliul YTD de 168,25% lasă mai puțin spațiu pentru rateri: Evaluarea reflectă deja creșterea rapidă și execuția reușită. Ghidarea ARR mai mică, marjele mai slabe sau întârzierile clienților ar putea comprima multiplul chiar dacă veniturile continuă să crească.
Gânduri Finale: Ar Trebui să Investești în Grupul Nebius în 2026?
Nebius a stabilit dovezi ale cererii, cu veniturile T2 crescând cu 454% la 582,3 milioane USD și EBITDA ajustat ajungând la 236,2 milioane USD. Plățile în avans ale clienților și 5,975 miliarde USD de venituri amânate ajută să susțină expansiunea. Dezbaterea de investiții depinde acum mai puțin de existența cererii AI și mai mult de capacitatea companiei de a implementa capitalul suficient de eficient pentru a produce randamente durabile în numerar.
Cazul Bull necesită ca capacitatea și contractele să susțină 350 USD, în timp ce Cazul Bear reflectă întârzieri, finanțare și diluare care ar putea trage NBIS către 145 USD. Traderii conservatori pot monitoriza progresul către ținta ARR de 7-9 miliarde USD, utilizarea, EBITDA ajustat și decalajul dintre fluxul de numerar operațional și cheltuielile de infrastructură.
Memento de Risc: Tranzacționarea și investirea în capitaluri proprii precum NBIS implică un risc ridicat de pierdere de capital. Întârzierile de construcție, constrângerile de energie, concentrarea clienților, datoria, diluarea, compresia evaluării și tranzacționarea cu leverage pot produce pierderi rapide. Efectuează cercetări independente înainte de alocarea capitalului.
Lecturi Conexe
- Top Acțiuni de Computing de Înaltă Performanță (HPC) de Urmărit în 2026: Liderii Pieței de Computing Accelerat
- Top Acțiuni de Centre de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructură de Calcul AI
- Top Acțiuni de Infrastructură Cloud AI de Cumpărat în 2026 Pe Fondul Capex-ului Hyperscaler și Boom-ul Neocloud
- Predicția de Preț CoreWeave (CRWV) 2026: Poate Cererea de Cloud AI să Împingă CRWV Către 175 USD?
- Predicția de Preț NVIDIA (NVDA) 2026: Poate Creșterea Infrastructurii AI să Conducă NVDA Către 420 USD?
- Perspectiva Acțiunilor Microsoft (MSFT) pentru 2026: Poate Creșterea Azure AI și Copilot să Conducă Acțiunea MSFT la 550+ USD?
