

Lightwave Logic (LWLG) dezvoltă polimeri electro-optici proprietari pentru modulatoare optice de mare viteză utilizate în comunicațiile de date și sisteme fotonice. Materialele sale Perkinamine sunt concepute să mute mai multe date cu o tensiune de control mai mică decât abordările convenționale, în timp ce furnizarea de materiale, licențierea proprietății intelectuale și redevențele de producție formează modelul de venituri pe termen lung. Această oportunitate oferă LWLG expunere la centre de date AI pentru conectivitate, dar face acțiunea foarte sensibilă la calificarea clienților, randamentele foundry-ului și momentul comercializării.
Trimestrul cel mai recent a arătat progres tehnic și al clienților fără o inflexiune semnificativă a veniturilor. Lightwave Logic T2 2026 veniturile din licențe și redevențe au atins 32.751$, în creștere cu 27,9% de la 25.605$, în timp ce pierderea netă s-a lărgit cu 33% la 6,61 milioane$. Numerarul și titlurile de valoare negociabile au totalizat 95,91 milioane$ fără datorii, oferind managementului perspectiva de a urmări cinci programe de clienți din Etapa 3, chiar dacă veniturile din producția în volum nu sunt așteptate înainte de 2027 cel mai devreme.
Prognoza pentru acțiunile LWLG pentru 2026 se concentrează acum pe două puncte de vedere concurente:
- Cazul calificării și integrării foundry-ului: Cinci programe de clienți în stadiu avansat, multiple căi de foundry și PDK-ul SilTerra convertesc validarea tehnică în angajamente de producție, oferind investitorilor dovezi că ciclul de 18-24 de luni pentru câștigarea designului poate susține o creștere în 2027.
- Cazul întârzierii și diluării: Fiabilitatea, randamentul sau programele clienților se amână dincolo de 2027, în timp ce cheltuielile operaționale trimestriale rămân peste 7 milioane$, extindând decalajul dintre veniturile modeste din licențe și capitalul necesar pentru comercializare.
Acest ghid analizează prognoza pentru acțiunile LWLG, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe înregistrarea T2 din 14 august 2026 a Lightwave Logic și datele de piață până pe 24 septembrie, plus cum să tranzacționezi contracte futures pentru acțiunile LWLG pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe care Investitorii Lightwave Logic Trebuie să le Știe în Septembrie 2026
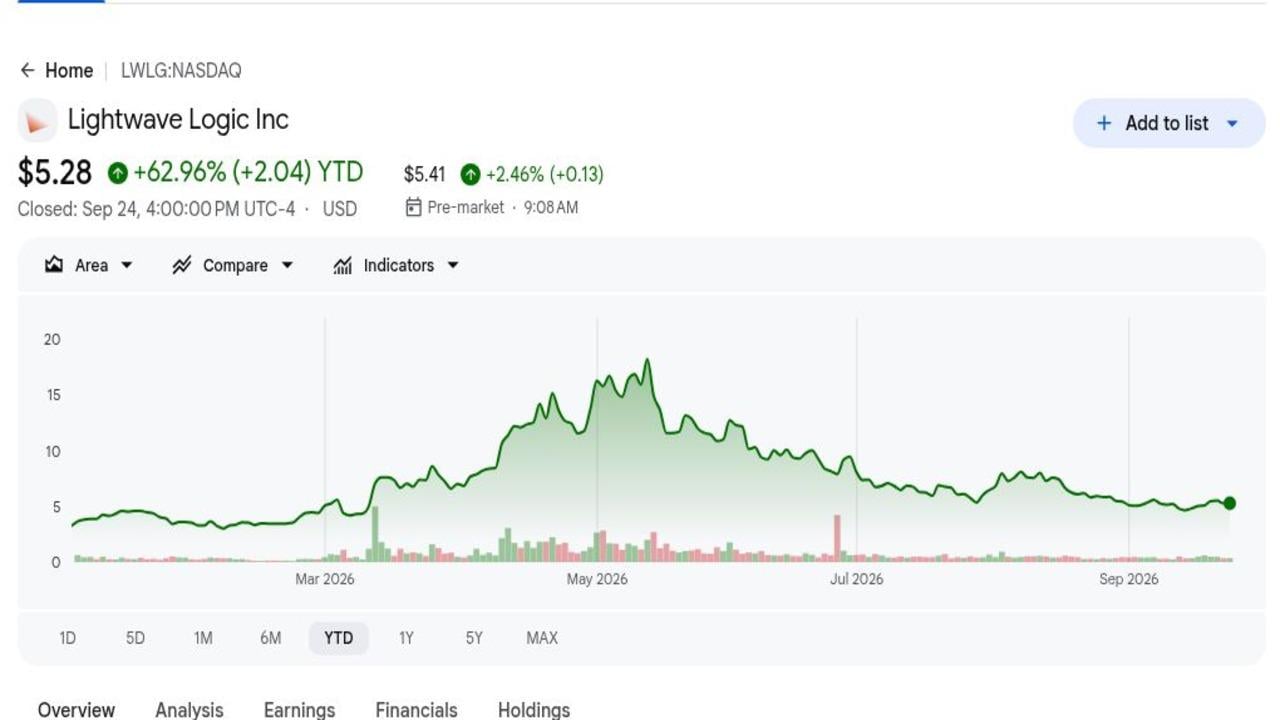
- 5,28$ a lăsat LWLG în creștere cu 62,96% YTD: Închiderea de referință din 24 septembrie a reflectat o re-evaluare substanțială de la începutul anului 2026, totuși a rămas cu 47,2% sub ținta de 10$ a Freedom Capital Markets. Această diferență arată cât de mult din evaluare depinde încă de programele clienților care ajung la producție.
- 32.751$ din veniturile T2 au crescut cu 27,9%: Veniturile din licențe și redevențe au crescut de la 25.605$ cu un an mai devreme, dar au rămas minuscule în raport cu 7,30 milioane$ din cheltuielile operaționale trimestriale. Creșterea veniturilor confirmă prin urmare activitatea și implicarea clienților, nu scala comercială sau profitabilitatea durabilă.
- Cinci programe de clienți au ajuns în Etapa 3: Etapa 3 acoperă în mod normal munca de la prototip la produs final și poate dura 12-18 luni. Progresul în această etapă este mai util pentru luarea deciziilor decât evaluările timpurii, deși încă nu garantează o comandă de producție, un randament acceptabil sau calificarea finală a clientului.
- 95,91 milioane$ din lichidități susțin operațiunile până în decembrie 2027: Numerarul a totalizat 47,21 milioane$ iar titlurile de valoare negociabile au adăugat 48,70 milioane$ la 30 iunie. Bilanțul fără datorii reduce presiunea imediată de finanțare în timp ce munca de calificare continuă în mai multe programe de foundry și clienți.
- 2027 rămâne cel mai timpuriu an așteptat de producție în volum: Managementul a spus că veniturile din 2026 ar trebui să provină în principal din materiale, NRE și prototipuri. Calendarul înseamnă că randamentele investitorilor depind de jaloanele tehnice și deciziile obligatorii ale clienților care sosesc înainte ca pierderile operaționale să consume prea mult din perspectiva actuală.
Ce Este Lightwave Logic (LWLG)?
Lightwave Logic este o companie de materiale speciale și proprietate intelectuală care dezvoltă polimeri electro-optici Perkinamine pentru fotonica pe siliciu și alte circuite integrate fotonice. Materialele își modifică proprietățile optice atunci când este aplicat un câmp electric, permițând modulatoare compacte care convertesc datele electrice în semnale optice. LWLG nu produce transceivere sau module complete. Își propune să vândă materiale polimerice, să licențieze compoziții și procese de integrare, să permită PDK-uri ale clienților și să câștige redevențe când dispozitivele calificate intră în producție.
Strategia pe termen lung este să facă integrarea polimerilor repetabilă în foundry-uri de semiconductori consacrate. Lightwave Logic a lucrat cu Advanced Micro Foundry pe procese de fotonica pe siliciu de 200 milimetri, cu SilTerra și Luceda Photonics pe un PDK care a finalizat un tapeout inițial în 2026, și cu QPICs pe aplicații de fotonica cuantică. Pipeline-ul său comercial vizează legături de 800-Gbps și 1,6-Tbps pentru clustere AI, iar cadrul de câștigare a designului ghidează foundry-urile, producătorii de module și clienții de sisteme prin evaluare, designul produsului, calificare și pregătirea pentru producție.
Citește Mai Mult: Top Acțiuni Optice AI de Cumpărat în 2026: Fotonica, Optica, Fibra și Interconectările Centrelor de Date
Lightwave Logic (LWLG) Prezentare Generală Rezultate T2 2026: Creșterea Veniturilor și Lichiditatea de 95,91M$ Compensează Pierderile Mai Mari
Lightwave Logic a raportat venituri din licențe și redevențe T2 de 32.751$, în creștere cu 27,9% de la 25.605$, în timp ce pierderea netă s-a lărgit cu 33% la 6,61 milioane$ și pierderea pe acțiune a rămas 0,04$. Cheltuielile de C&D au crescut cu 48% la 3,88 milioane$ și G&A au crescut cu 49% la 3,42 milioane$. Numerarul de 47,21 milioane$ plus 48,70 milioane$ din titluri de valoare negociabile au finanțat planul de comercializare, dar baza de costuri trimestrială încă a depășit cu mult veniturile.
Citește Mai Mult: Lightwave Logic (LWLG) Prezentare Generală Rezultate T2 2026: Venituri de 33K$ și Cinci Clienți din Etapa 3 Declanșează o Scădere de Preț de 0,66%
|
Indicator Financiar |
Orientare / Consens |
Raportat / Real |
Surpriză |
|
Venituri din licențe și redevențe T2 |
25.605$ cu un an mai devreme |
32.751$ |
Crescut. În creștere cu 27,9% YoY. |
|
Pierderea netă T2 |
4,97M$ cu un an mai devreme |
6,61M$ |
Lărgită. Pierderea a crescut cu 33%. |
|
Pierderea pe acțiune T2 |
-0,04$ cu un an mai devreme |
-0,04$ |
Plat. Emiterea de acțiuni a compensat pierderea mai mare pe acțiune. |
|
Cheltuieli C&D T2 |
2,62M$ cu un an mai devreme |
3,88M$ |
Crescut. În creștere cu 48% pentru munca de comercializare. |
|
Cheltuieli G&A T2 |
2,30M$ cu un an mai devreme |
3,42M$ |
Crescut. În creștere cu 49% YoY. |
|
Numerar și echivalente |
— |
47,21M$ |
Finanțat. Parte din lichiditatea totală de 95,91M$. |
|
Titluri de valoare negociabile |
— |
48,70M$ |
Lichid. Susține perspectiva până în decembrie 2027. |
- Veniturile de 32.751$ au crescut cu 7.146$: Câștigul de 27,9% a provenit din licențe și redevențe, fără costuri de vânzări raportate. Acordul arată activitatea comercială, deși veniturile rămân mult prea mici pentru a susține baza actuală de costuri.
- Pierderea netă s-a lărgit cu 1,65 milioane$ la 6,61 milioane$: Salariile mai mari, compensația pe bază de acțiuni, serviciile profesionale și costurile legate de brevete au determinat creșterea. Pierderea mai mare ridică importanța convertirii mai rapide a clienților înainte ca perspectiva declarată să se termine.
- Cheltuielile de C&D au crescut cu 48% la 3,88 milioane$: Cheltuielile au susținut materialele, fabricarea de wafer-e, prototipurile și integrarea foundry-ului. Creșterea devine mai valoroasă dacă mută programele din Etapa 3 către calificare și plăți mai mari de la clienți.
- Cheltuielile operaționale trimestriale au crescut cu 48% la 7,30 milioane$: G&A au crescut alături de C&D, lăsând cheltuielile de mai mult de 200 de ori veniturile raportate. Pârghia operațională rămâne prin urmare un obiectiv viitor de comercializare mai degrabă decât o putere financiară actuală.
- Lichiditatea a atins 95,91 milioane$: Lightwave Logic a deținut 47,21 milioane$ numerar și 48,70 milioane$ titluri de valoare negociabile, susținând perspectiva declarată până în decembrie 2027. Compania a strâns de asemenea 27,88 milioane$ prin acordul său de vânzări Roth în prima jumătate, arătând că întârzierile suplimentare ar putea încă să crească riscul de diluare.
Lightwave Logic (LWLG) Perspectiva de Investiții 2026: Cazul Bull de 10$ vs. Cazul Bear de 3$
Perspectiva Lightwave Logic pentru 2026 depinde de posibilitatea ca programele sale de clienți în stadiu avansat să treacă de la calificare la angajamente credibile de producție înainte ca perspectiva actuală de numerar să devină o constrângere. Partea pozitivă vine din integrarea reușită a foundry-ului și validarea mai puternică a clienților, în timp ce întârzierile de calificare, costurile operaționale ridicate și diluarea rămân principalele riscuri.
Cazul Bull: Progresul Calificării Clienților Împinge LWLG Către 10$
Cazul Bull presupune că mai multe programe din Etapa 3 finalizează fiabilitatea și calificarea foundry-ului, cu cel puțin un client stabilind un program credibil de producție pentru 2027. Tapeout-ul timpuriu din 2026 al SilTerra și cele cinci programe în stadiu avansat oferă dovezi tangibile că comercializarea avansează.
O mișcare către 10$ ar necesita angajamente semnate de producție, rezultate repetabile ale wafer-ului și economie unitară mai clară înainte ca perspectiva din decembrie 2027 să devină o constrângere. Veniturile din materiale sau NRE care cresc semnificativ peste 32.751$ ar oferi prima confirmare financiară.
Cazul de Bază: Progresul Constant al Clienților Menține LWLG Între 6$ și 8$
Cazul de Bază presupune că munca PDK și a clienților continuă să avanseze fără venituri semnificative din volum în 2026. Poziția de lichiditate de 95,91 milioane$ limitează presiunea de finanțare pe termen scurt, dar investitorii încă reduc calendarul de 12-18 luni al Etapei 3 și randamentele incerte de producție.
LWLG ar putea să tranzacționeze în principal între 6$ și 8$ dacă toate cele cinci programe în stadiu avansat rămân active și managementul păstrează cel puțin șase trimestre de perspectivă. Pierderile care accelerează dincolo de nivelul T2 sau clienții care se mișcă înapoi în ciclul de design ar slăbi intervalul.
Cazul Bear: Întârzierile de Calificare Trag LWLG Către 3$
Cazul Bear presupune că fiabilitatea, randamentul sau programele clienților împing producția dincolo de 2027. Cu cheltuieli operaționale trimestriale de 7,30 milioane$ și venituri sub 33.000$, întârzierile suplimentare ar crește probabilitatea finanțării suplimentare prin acțiuni.
O mișcare către 3$ ar deveni mai probabilă dacă programele din Etapa 3 eșuează să producă angajamente, lichiditatea scade mai repede decât planificat, sau managementul extinde calendarul de producție în volum. Diluarea suplimentară ar reduce valoarea viitoare de licențiere pe bază de acțiune.
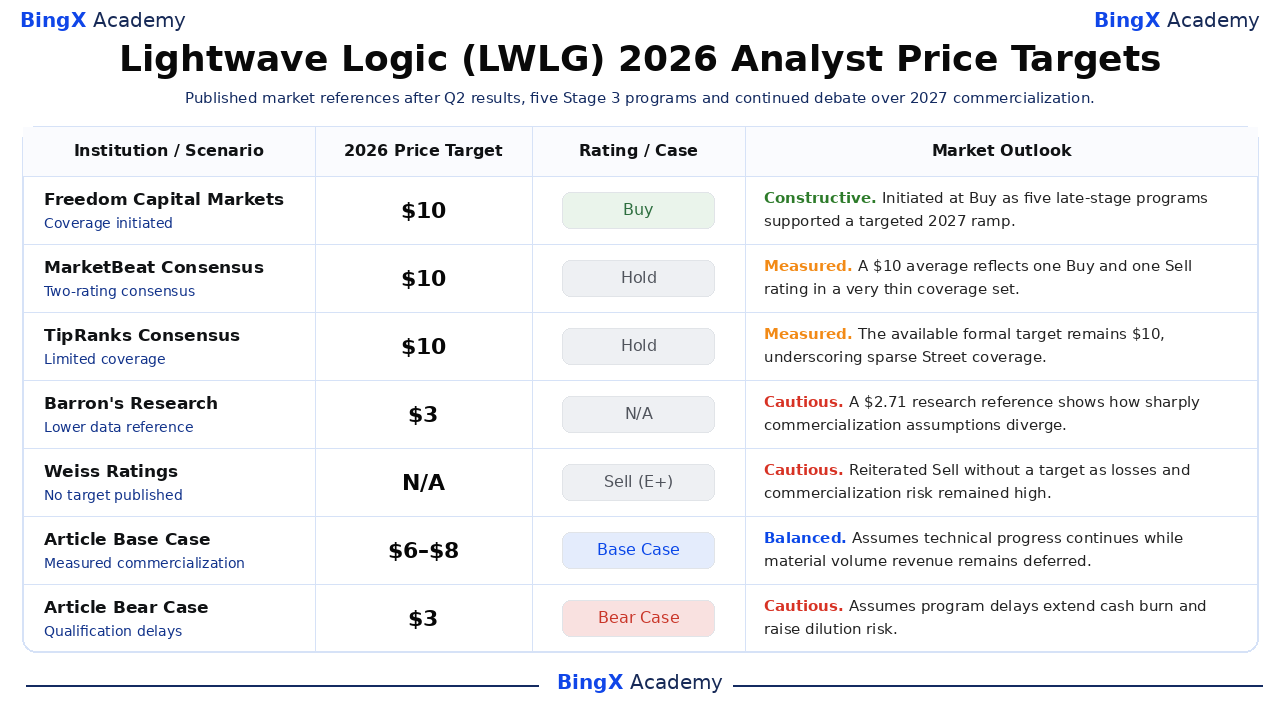
Prognoze de Preț pentru Acțiunile LWLG pentru 2026 de către Analiștii Wall Street
LWLG nu are cinci ținte de preț independente, numite de pe Wall Street. Tabelul separă prin urmare inițierea formală de 10$ a Freedom Capital Markets de agregatoarele de consens, o referință de date de cercetare mai mică și un rating de vânzare fără țintă. Această acoperire subțire este în sine un semnal de risc, iar cele două scenarii din articolul BingX Academy rămân clar etichetate.
|
Instituția / Scenariul |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Freedom Capital Markets |
10$ |
Cumpără |
Constructiv. 17 septembrie: inițiat deoarece cinci programe în stadiu avansat și finanțarea până în 2027 au susținut comercializarea. |
|
Consensul MarketBeat |
10$ |
Menține |
Măsurat. 25 septembrie: două ratinguri publicate au inclus un Cumpără și un Vinde. |
|
Consensul TipRanks |
10$ |
Menține |
Măsurat. 24 septembrie: ținta formală disponibilă a rămas 10$ după noua inițiere. |
|
Date de Cercetare Barron's |
2,71$ |
N/A |
Prudent. 22 septembrie: o referință mai mică a ilustrat dispersia neobișnuit de largă a evaluării. |
|
Ratingurile Weiss |
N/A |
Vinde (E+) |
Prudent. 17 iulie: reconfirmat Vinde fără a publica o țintă de preț. |
|
Cazul de Bază din Articol |
6–8 |
Caz de Bază |
Echilibrat. Presupune că progresul tehnic continuă în timp ce veniturile din volumul de material rămân amânate. |
|
Cazul Bear din Articol |
3$ |
Caz Bear |
Prudent. Presupune că întârzierile programului extind arderea de numerar și ridică riscul de diluare. |
Cum să Tranzacționezi Acțiunile Lightwave Logic (LWLG) pe BingX
Tranzacționează perspectiva de calificare a clienților, integrare foundry și perspectiva de numerar a Lightwave Logic folosind BingX TradFi și instrumentele BingX AI. Deoarece LWLG poate reacționa brusc la jaloanele tehnice și finanțare, traderii ar trebui să definească catalizatorul și limitele de risc înainte de a intra într-o poziție.
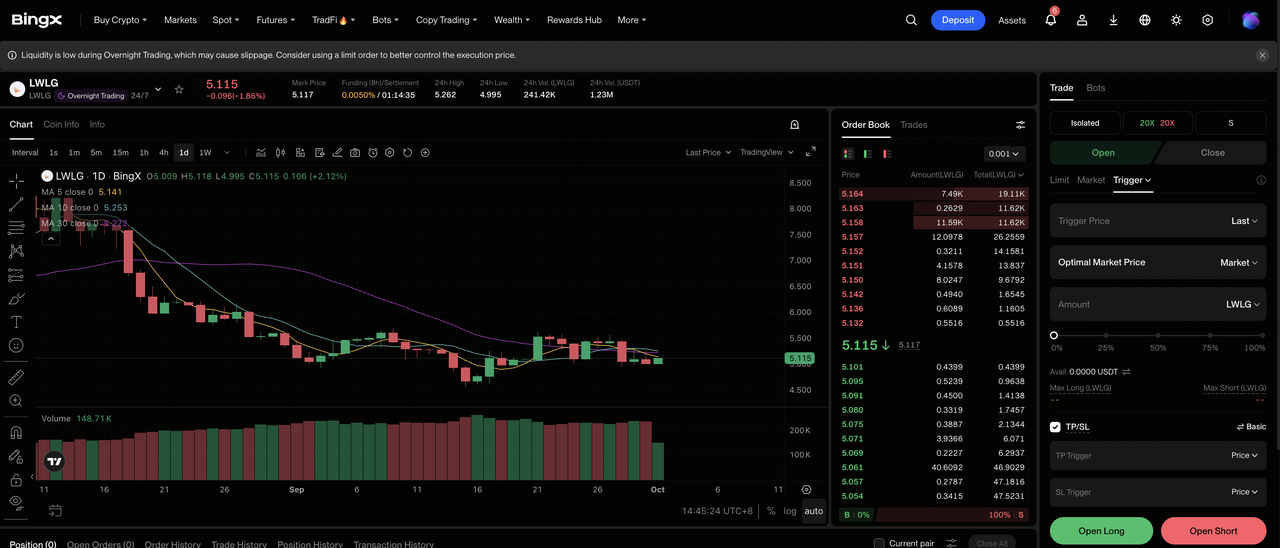
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează către secțiunea specializată TradFi pe tabloul de bord al exchange-ului BingX.
Pasul 2: Selectează Lightwave Logic (LWLG). Caută și selectează contractul futures perpetuu LWLG-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă calificarea clienților și progresul foundry-ului se întăresc. Selectează Deschide Short dacă momentul programului se amână sau riscul de diluare crește.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marjă Izolată sau Încrucișată pe baza toleranței tale la risc. Câștigul YTD de 62,96% arată de ce pârghia conservatoare și dimensionarea clară a pozițiilor contează.
Pasul 5: Execută protocoale stricte de risc. Stabilește niveluri de Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. LWLG poate reacționa rapid la rezultatele foundry-ului, câștigurile de design, arderea de numerar și emiterea de acțiuni.
Top 5 Riscuri de Urmărit pentru Investitorii Lightwave Logic în 2026
Evaluarea Lightwave Logic depinde de programele tehnice care se transformă în producție comercială. Întârzierile în calificare, execuția foundry-ului sau conversia clienților ar putea împinge veniturile mai departe și ar crește riscul de diluare.
- Calificarea poate dura mai mult decât așteptat: Fiabilitatea, randamentul și cerințele sistemului clientului pot împiedica programele să avanseze dincolo de Etapa 3. Întârzierile dincolo de 2027 ar amâna redevențele în timp ce costurile de C&D și inginerie continuă.
- Veniturile depind de un număr mic de clienți: Un client a reprezentat cel puțin 10% din venituri, în timp ce toate vânzările din prima jumătate au venit din Elveția. O întârziere sau pierderea unui program ar putea afecta material o bază de venituri deja mică.
- Execuția foundry-ului este parțial în afara controlului LWLG: Programele wafer-elor, pregătirea PDK și randamentele de integrare depind de parteneri externi. Tapeout-urile ratate sau rezultatele inconsistente ar putea întârzia testarea clienților și jaloanele de producție.
- Pierderile operaționale pot duce la diluare: Pierderea netă T2 a atins 6,61 milioane$, în timp ce veniturile din acțiuni din prima jumătate au depășit 27 de milioane$ prin acordul Roth. Emiterea suplimentară de acțiuni ar reduce pretențiile fiecărei acțiuni existente asupra veniturilor viitoare din licențe.
- Raliul YTD de 62,96% ridică sensibilitatea execuției: LWLG a închis la 5,28$ după un câștig puternic în 2026. Eșecul de a converti cinci programe din Etapa 3 în angajamente de clienți ar putea presiona rapid evaluarea chiar dacă progresul tehnic continuă.
Gânduri Finale: Ar Trebui să Investești în Lightwave Logic în 2026?
Lightwave Logic are cinci programe de clienți în stadiu avansat, multiple relații de foundry și 95,91 milioane$ de lichidități pentru a susține munca continuă de calificare. Veniturile T2 au crescut cu 27,9%, dar 32.751$ din vânzări rămân foarte mici comparativ cu o pierdere netă de 6,61 milioane$ și 7,30 milioane$ din cheltuieli operaționale.
Cazul Bull depinde de angajamentele clienților, rezultatele repetabile de fabricație și momentul mai clar de producție susținând o cale către 10$. Cazul Bear se concentrează pe întârzierile de calificare și diluarea suplimentară care ar putea trage LWLG către 3$. Investitorii pot urmări progresul din Etapa 3, datele obligatorii de producție, utilizarea trimestrială de numerar și emiterea de acțiuni pentru dovezi despre ce scenariu se dezvoltă.
Reamintire de Risc: Tranzacționarea și investirea în acțiuni ca LWLG implică un risc de pierdere a capitalului. Eșecurile de comercializare, diluarea, schimbările de evaluare și tranzacționarea cu pârghie pot produce pierderi rapide. Efectuează cercetări independente înainte de a aloca capital.
Lecturi Conexe
- Top Acțiuni Centre de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructura de Calcul AI
- Top Acțiuni Optice AI de Cumpărat în 2026: Fotonica, Optica, Fibra și Interconectările Centrelor de Date
- Top Acțiuni de Rețele AI 2026: Fabric AI, Switch-uri, Cupru, Fibră și Conectivitatea Optică
- Predicția de Preț Coherent (COHR) 2026: Poate Cererea de Optică AI să Împingă COHR Către 500$?
- Predicția de Preț Lumentum (LITE) 2026: Poate Optica AI să Împingă LITE Către 1.300$?
