

IonQ (IONQ) vinde acces la computere cuantice cu ioni prinși și se extinde în rețele cuantice, securitate, senzori și infrastructură spațială. Compania combină acum sisteme dezvoltate intern cu tehnologii și capacități de producție achiziționate. Această platformă mai largă îi crește raza comercială, deși creează și o tensiune dificilă de investiție între creșterea rapidă a veniturilor și costul integrării unei colecții de afaceri în stadiu incipient.
IONQ Q2 2026 a oferit cea mai puternică dovadă financiară până acum. Veniturile au ajuns la 80,1 milioane dolari, în creștere cu 287% de la an la an și cu 13,6 milioane dolari peste consensul menționat, în timp ce veniturile organice au crescut cu 132%. IonQ a înregistrat încă o pierdere EBITDA ajustată de 120,3 milioane dolari. După finalizarea SkyWater, managementul a ridicat mai târziu ghidarea veniturilor pe tot anul la 450-460 milioane dolari, făcând compoziția veniturilor și conversia cash mai importante decât doar creșterea generală.
Prognoza acțiunilor IONQ pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul comercializării complete: Comenzile Superion, adoptarea multi-produs și un portofoliu de aproximativ 485 milioane dolari susțin conversia mai rapidă a veniturilor în computing, rețele și servicii de foundry.
- Cazul integrării și evaluării: veniturile achiziționate se extind mai rapid decât cererea cuantică organică, în timp ce pierderile operaționale, incertitudinea tehnică și un multiplu de vânzări ridicat limitează valoarea pe acțiune.
Acest ghid analizează prognoza acțiunilor IONQ, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe rezultatele Q2 2026 din 5 august ale IonQ, Ziua Investitorului din septembrie și datele de piață până pe 10 septembrie, plus cum să tranzacționezi futures pe acțiunile IONQ pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii IonQ Trebuie să le Știe în Septembrie 2026
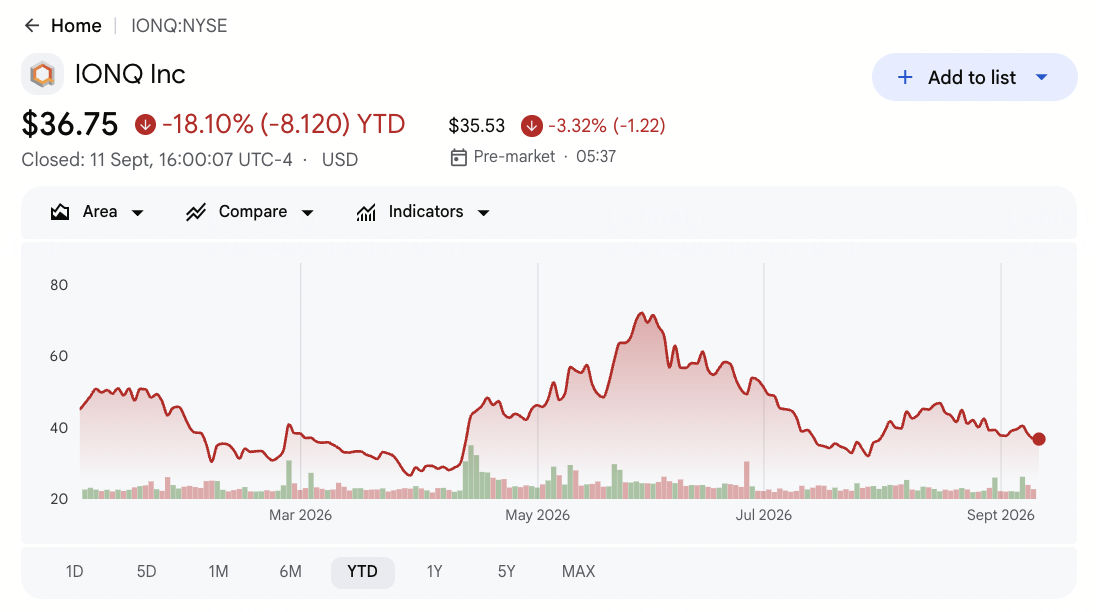
- IONQ a scăzut cu 17,90% YTD până pe 10 septembrie: Acțiunile s-au închis la 36,84 dolari după ce au fost tranzacționate între 25,89 și 84,64 dolari în ultimul an. Gama largă arată cât de puternic reacționează investitorii la punctele cheie cuantice, achizițiile și ghidarea veniturilor.
- Veniturile Q2 au atins un record de 80,1 milioane dolari, în creștere cu 287%: Rezultatul a depășit consensul de 66,5 milioane dolari cu 13,6 milioane dolari. EPS ajustat de negativ 0,33 dolari a depășit și estimarea de negativ 0,56 dolari, arătând o tracțiune comercială mai puternică în ciuda pierderilor continue.
- Veniturile organice au crescut cu 132%, cu 60% dintre clienți cumpărând produse multiple: Cererea Tempo, accesul cloud și expansiunea internațională au susținut creșterea dincolo de achizițiile. Adoptarea multi-produs poate reduce dependența de livrările neregulate ale sistemelor și poate aprofunda relațiile cu clienții.
- Ghidarea veniturilor 2026 a crescut la 450-460 milioane dolari: Gama Zilei Investitorului a crescut de la perspectiva anterioară de 280-290 milioane dolari după ce SkyWater s-a alăturat grupului. Investitorii trebuie încă să separe veniturile de foundry achiziționate de creșterea cuantică organică.
- Tranzacția SkyWater de 1,8 miliarde dolari schimbă modelul operațional al IonQ: Capacitatea de foundry domestică ar putea accelera dezvoltarea procesoarelor și susține testarea unui sistem planificat de 200.000 qubiți până în 2028. IonQ a introdus și platforma Superion de 256 qubiți pentru implementarea în 2027.
Ce Este IonQ (IONQ)?
IonQ este o companie de tehnologie cuantică construită în jurul computingului cu ioni prinși. Sistemele sale țin atomi încărcați în câmpuri electromagnetice și îi manipulează pentru a rula circuite cuantice, o abordare concepută pentru fidelitate înaltă și coherență lungă. IonQ vinde sisteme dedicate, acces la computing bazat pe cloud și aplicații conexe, apoi extinde platforma în rețele cuantice, securitate quantum-safe, senzori atomici și infrastructură spațială. Compania raportează o fidelitate a porților cu doi qubiți de 99,99% și oferă acces hardware prin toate cele trei platforme cloud publice majore.
Strategia pe termen lung a IonQ combină cercetarea internă cu capabilitățile achiziționate. Oxford Ionics contribuie cu expertiză în controlul electronic al qubților, ID Quantique și Lightsynq extind rețelele și securitatea, Vector Atomic adaugă senzori, Capella Space susține infrastructura spațială și SkyWater oferă fabricare de semiconductori din SUA. Clienții și partenerii includ Amazon Web Services, Microsoft Azure, Google Cloud, AstraZeneca, Nvidia, QuantumBasel și agenții guvernamentale. Aceste relații plasează IonQ în întregul ecosistem de acțiuni computing cuantic, deși platforma trebuie să convertească progresul tehnic în venituri comerciale repetabile.
Citește mai mult: Top 10 Acțiuni Computing Cuantic de Urmărit în 2026: Companiile care Conduc Computația de Generație Următoare
IonQ (IONQ) Q2 2026 Prezentarea Câștigurilor: Venituri, Creștere Organică și Ghidare Actualizată
IonQ a livrat venituri Q2 de 80,1 milioane dolari, în creștere cu 287% de la an la an și peste consensul de 66,5 milioane dolari, în timp ce veniturile organice au crescut cu 132%. EPS ajustat a ajuns la negativ 0,33 dolari față de negativ 0,56 dolari așteptat, totuși EBITDA ajustat a rămas negativ 120,3 milioane dolari. Managementul a ridicat mai întâi ghidarea veniturilor 2026 la 280-290 milioane dolari, apoi a crescut-o la 450-460 milioane dolari după integrarea SkyWater.
Citește mai mult: IonQ (IONQ) Q2 2026 Știri Câștiguri: Creșterea Veniturilor cu 287% Întâlnește o Scădere de Preț cu 0,53%
|
Metrica Financiară |
Ghidare / Consens |
Raportat / Actual |
Surpriza |
|
Venituri Q2 2026 |
Consens $66.5M |
$80.1M; +287% YoY |
Depășit. Veniturile au depășit consensul cu $13.6M pe măsură ce sistemele, utilizarea cloud și operațiunile achiziționate s-au extins. |
|
EPS ajustat Q2 |
Consens -$0.56 |
-$0.33 |
Depășit. Pierderea a fost cu $0.23 mai mică decât se aștepta, deși IonQ a rămas neprofitabil. |
|
Creșterea veniturilor organice Q2 |
Comparație cu anul trecut |
+132% YoY |
Accelerat. Creșterea de bază a arătat că achizițiile nu au explicat întreaga creștere a veniturilor. |
|
EBITDA ajustat Q2 |
Investiții continue |
-$120.3M |
Prudent. Pierderea a depășit veniturile trimestriale pe măsură ce IonQ a finanțat sisteme și integrare. |
|
Cash și investiții |
Lichiditate post-finanțare |
Aproximativ $3.0B |
Pozitiv. Lichiditatea oferă spațiu pentru integrare, fabricare și puncte cheie tehnice. |
|
Backlog / RPO |
Angajamente comerciale |
Aproximativ $485M |
Constructiv. Munca contractată susține vizibilitatea, în funcție de momentul livrării și acceptării. |
|
Perspectiva FY2026 la Q2 |
Anterior $260M-$270M |
$280M-$290M |
Ridicat. Rezultate record și cerere comercială au susținut creșterea inițială. |
|
Perspectiva FY2026 după Ziua Investitorului |
Anterior $280M-$290M |
$450M-$460M |
Ridicat. SkyWater a adăugat scară, făcând mixul organic următorul test cheie. |
- Venituri de 80,1 milioane dolari au depășit consensul cu 13,6 milioane dolari: Creșterea de 287% de la an la an a reflectat sisteme fizice, utilizare cloud și un mix de produse mai larg. Depășirea a arătat o cerere mai puternică, deși momentul livrării poate face încă veniturile trimestriale neuniforme.
- EPS ajustat de negativ 0,33 dolari a depășit cu 0,23 dolari: Rezultatul a fost mai mic decât consensul de negativ 0,56 dolari pe măsură ce veniturile s-au scalat mai rapid decât se aștepta. IonQ a rămas cu pierderi, deci este încă nevoie de continuare a pârghiei operaționale.
- Veniturile organice au crescut cu 132% în ciuda expansiunii conduse de achizițiile: Mai mult de jumătate dintre clienți au cumpărat produse multiple, susținând vânzările încrucișate în computing, rețele și securitate. Creșterea organică continuă ar arăta că platforma se întărește dincolo de veniturile achiziționate.
- EBITDA ajustat a rămas negativ 120,3 milioane dolari: Pierderea a fost aproximativ de 1,5 ori veniturile trimestriale, evidențiind costul cercetării, implementării și integrării. Creșterea veniturilor trebuie în cele din urmă să depășească aceste cheltuieli.
- Ghidarea veniturilor a crescut la 450-460 milioane dolari: Intervalul a crescut de la 280-290 milioane dolari după închiderea SkyWater. Ținta mai mare adaugă scară, deși veniturile de foundry și cuantice pot primi multiplii de evaluare diferiți.
IonQ (IONQ) Perspectiva Investiției 2026: Cazul Bull $65 vs. Cazul Bear $25
Întrebarea centrală este dacă IonQ poate transforma SkyWater, Superion și un backlog de aproximativ 485 milioane dolari în creștere organică mai rapidă înainte ca costurile de integrare și pierderile persistente să îi comprime evaluarea.
Cazul Bull: Cererea Cuantică Puternică Împinge IONQ spre $65
Cazul Bull presupune că veniturile organice rămân peste creșterea de 100% pe măsură ce implementările Tempo, comenzile Superion și contractele de rețea convertesc backlog-ul de aproximativ 485 milioane dolari. SkyWater scurtează ciclurile de dezvoltare, în timp ce mai mulți clienți adoptă produse multiple și veniturile cresc mai rapid decât cheltuielile operaționale.
O mișcare spre 65 dolari ar necesita ca IonQ să atingă perspectiva de 450-460 milioane dolari fără a se baza în principal pe veniturile de foundry. Implementările Superion la timp pentru 2027, premii guvernamentale sau de întreprindere mai mari și o pierdere EBITDA ajustată mai mică decât negative 120,3 milioane dolari din Q2 ar întări cazul.
Cazul de Bază: Creșterea Constantă a Veniturilor Menține IONQ între $38 și $48
Cazul de Bază presupune că SkyWater adaugă vânzări de foundry predictibile în timp ce cererea cuantică de bază crește neuniform. IonQ îndeplinește ghidarea actualizată, deși costurile de integrare mențin EBITDA ajustat negativ și veniturile de foundry primesc o evaluare mai mică decât serviciile cuantice.
IONQ ar putea tranzacționa în principal între 38 și 48 dolari în aceste condiții. Creșterea organică la sau peste 100%, backlog stabil și livrări de sistem la timp ar susține intervalul. Un mix organic mai slab sau pierderi peste veniturile trimestriale ar limita partea superioară.
Cazul Bear: Creșterea Mai Lentă Trage IONQ spre $25
Cazul Bear presupune că integrarea SkyWater durează mai mult, implementările Superion întârzie și rezervările organice se slăbesc. Operațiunile de foundry reprezintă mai mult din perspectiva de 450-460 milioane dolari în timp ce pierderile EBITDA ajustat rămân aproape de nivelurile Q2.
O mișcare spre 25 dolari ar deveni mai probabilă dacă IonQ taie ghidarea, conversia backlog-ului încetinește sau utilizarea de numerar accelerează în ciuda lichidității de 3,0 miliarde dolari. Un multiplu de creștere mai mic ar putea apoi împinge acțiunile înapoi spre minimul de 52 săptămâni de 25,89 dolari.
Prognoze Preț Acțiuni IONQ pentru 2026 de la Analiștii Wall Street
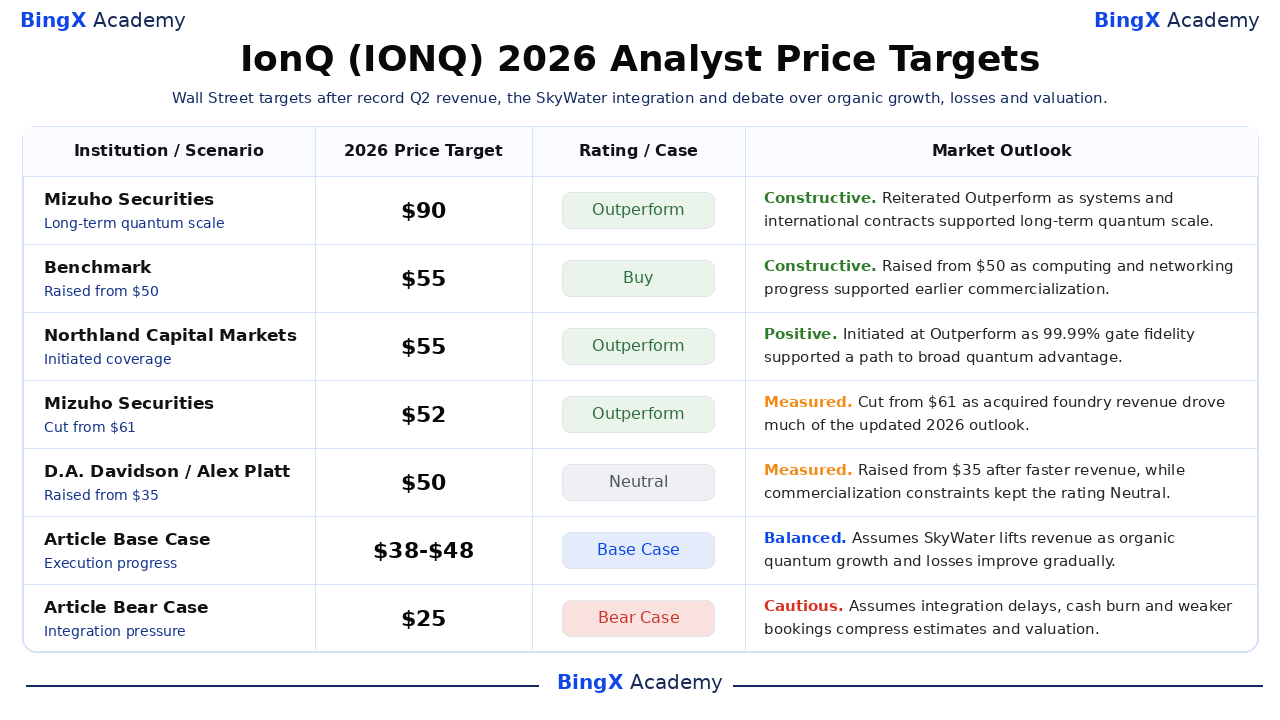
Aceste șase acțiuni datate se întind între 45 și 90 dolari și surprind viziuni neobișnuit de largi asupra avantajului tehnic al IonQ, cronologia comercializării și evaluarea. Mai multe acțiuni au precedat integrarea SkyWater finalizată, deci datele și rațiunile contează la fel de mult ca țintele principale. Rândurile finale Base și Bear sunt scenarii editoriale BingX Academy, nu prognoze Wall Street sau garanții de preț.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Mizuho Securities |
$90 |
Outperform |
Constructiv. 13 ianuarie: a reiterat o viziune bullish pe măsură ce progresul sistemelor și contractele internaționale au susținut scala cuantică pe termen lung. |
|
Benchmark |
$55 |
Buy |
Constructiv. 7 iulie: ridicat de la $50 după ce discuțiile managementului au evidențiat comercializarea computingului și rețelelor. |
|
Northland Capital Markets |
$55 |
Outperform |
Pozitiv. 20 aprilie: a inițiat acoperirea pe măsură ce fidelitatea porților de 99,99% a susținut o cale către avantajul cuantic larg. |
|
Mizuho Securities |
$52 |
Outperform |
Măsurat. 10 septembrie: tăiat de la $61 pe măsură ce veniturile de foundry achiziționate au condus mult din perspectiva actualizată pentru 2026. |
|
D.A. Davidson |
$50 |
Neutral |
Măsurat. 7 mai: ridicat de la $35 după venituri mai rapide, în timp ce constrângerile comercializării au păstrat ratingul Neutral. |
|
Cantor Fitzgerald |
$45 |
Overweight |
Pozitiv. 7 iulie: a reiterat încrederea că IonQ ar putea captura cota de hardware, servicii și software cuantic până în 2035. |
|
Articol Caz de Bază |
$38-$48 |
Caz de Bază |
Echilibrat. Presupune că SkyWater ridică veniturile pe măsură ce creșterea cuantică organică și pierderile se îmbunătățesc treptat. |
|
Articol Caz Bear |
$25 |
Caz Bear |
Prudent. Presupune întârzieri de integrare, arderea cash și rezervări mai slabe comprimă estimările și evaluarea. |
Cum să Tranzacționezi Acțiuni IonQ (IONQ) pe BingX
Tranzacționează perspectiva sistemelor cuantice ale IonQ, integrarea SkyWater și conversia veniturilor folosind BingX TradFi și instrumentele BingX AI. Pentru că IONQ poate reacționa puternic la premii de contracte, puncte cheie tehnice și schimbări de ghidare, traderii ar trebui să definească atât catalizatorul cât și limitele de risc înainte de a intra într-o poziție.
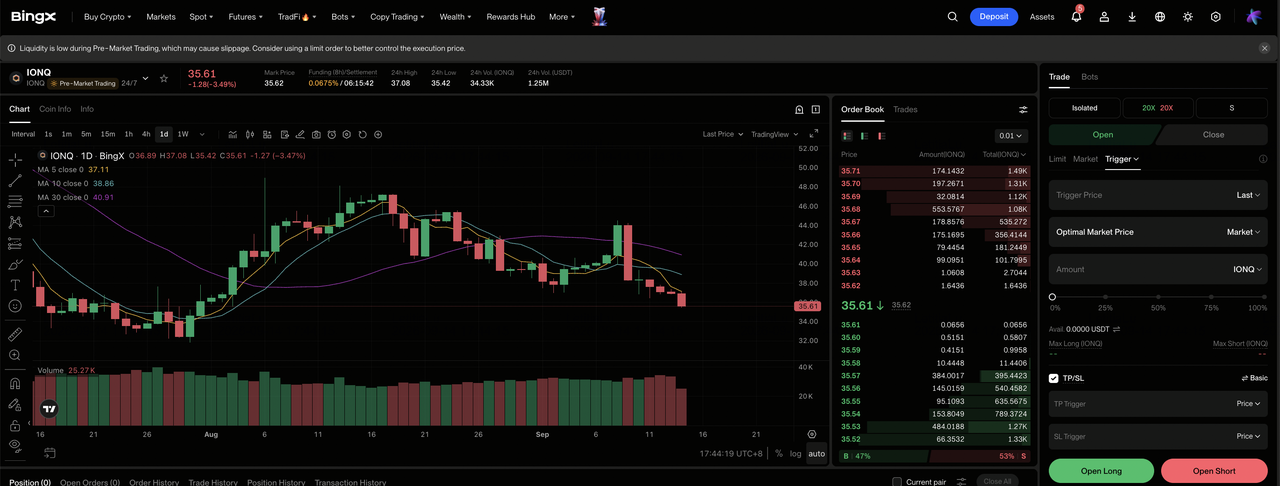
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi pe panoul de control al bursei BingX.
Pasul 2: Selectează IonQ (IONQ). Caută și selectează contractul futures perpetual IONQ-USDT.
Pasul 3: Alege direcția. Selectează Open Long dacă comenzile Superion, creșterea organică și conversia backlog-ului susțin Cazul Bull sau de Bază. Selectează Open Short dacă întârzierile de integrare, pierderile persistente sau rezervările mai slabe validează Cazul Bear.
Pasul 4: Selectează leverage și modul de margin. Alege Isolated sau Cross-Margin bazat pe toleranța ta la risc. Intervalul de 52 săptămâni al IONQ de 25,89-84,64 dolari arată de ce leverage-ul conservator și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează niveluri Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. IONQ poate reacționa rapid la punctele cheie ale sistemelor, premiile guvernamentale, actualizările de integrare și ghidarea veniturilor.
Top 5 Riscuri de Urmărit pentru Investitorii IONQ în 2026
Evaluarea IonQ depinde de progresul tehnic, comercializare, integrare și finanțare. Slăbiciunea în orice zonă ar putea reduce cash flow-ul așteptat și ar putea presiona evaluarea acțiunii.
- Pierderile ar putea rămâne mari pe măsură ce IonQ se scalează: EBITDA ajustat Q2 a fost negativ 120,3 milioane dolari față de 80,1 milioane dolari din venituri. Dacă costurile continuă să crească rapid, soldul de lichiditate de 3,0 miliarde dolari ar putea scădea fără progres clar către profitabilitate.
- Integrarea SkyWater ar putea adăuga complexitate: Achiziția de 1,8 miliarde dolari adaugă control de fabricare și venituri de foundry, dar aduce și facilități și costuri de integrare. Problemele de execuție ar putea întârzia procesorurile și reduce beneficiile așteptate ale tranzacției.
- Comercializarea cuantică ar putea dura mai mult decât se așteaptă: Backlog-ul de aproximativ 485 milioane dolari oferă vizibilitate, dar veniturile depind de livrare și acceptarea clienților. Întârzierile Superion sau ale întreprinderii ar putea împinge veniturile și cash flow-ul mai departe.
- Concurența ar putea slăbi avantajul IonQ: IBM, Google, Quantinuum, D-Wave și Rigetti urmăresc tehnologii cuantice concurente. Progresul mai rapid în altă parte ar putea costa IonQ contracte în ciuda fidelității raportate a porților cu doi qubiți de 99,99%.
- Evaluarea ridicată și diluarea ar putea crește volatilitatea: IONQ a tranzacționat între 25,89 și 84,64 dolari în ultimul an în ciuda faptului că a rămas neprofitabil. Un multiplu de creștere mai mic sau acțiuni suplimentare ar putea limita upside-ul chiar dacă veniturile ajung la 450-460 milioane dolari.
Gânduri Finale: Ar Trebui să Investești în IONQ în 2026?
IonQ a trecut peste o poveste de cercetare cu un singur produs. Veniturile Q2 de 80,1 milioane dolari, creșterea organică de 132%, cumpărarea multi-produs și backlog-ul de aproximativ 485 milioane dolari oferă dovezi concrete de comercializare. SkyWater și Superion pot accelera roadmap-ul, deși rezultatul EBITDA ajustat negativ de 120,3 milioane dolari arată că scala nu s-a tradus încă în profitabilitate operațională.
Cazul Bull necesită cerere cuantică organică și livrarea sistemelor pentru a justifica 65 dolari mai degrabă decât doar veniturile de foundry achiziționate. Cazul Bear urmărește întârzierile de integrare, pierderile persistente și compresia multiplilor spre 25 dolari. Traderii conservatori pot aștepta o defalcare mai clară a veniturilor organice versus SkyWater, puncte cheie Superion la timp și îmbunătățirea secvențială în EBITDA ajustat înainte de a trata perspectiva actualizată ca durabilă.
Reamintire Risc: Tranzacționarea și investițiile în acțiuni ca IONQ implică un risc mare de pierdere a capitalului. Tehnologia în stadiu incipient, roadmap-urile tehnice, achizițiile, acceptarea clienților, evaluarea și leverage-ul pot produce pierderi rapide. Efectuează cercetări independente înainte de a aloca capital.
Lecturi Conexe
- Top 10 Acțiuni Computing Cuantic de Urmărit în 2026: Companiile care Conduc Computația de Generație Următoare
- Top 10 Acțiuni Infrastructură AI de Cumpărat în 2026: Liderii în Fabricarea și Designul de Chip-uri
- Ce Este Actul CHIPS și Science al SUA? Impactul său asupra Semiconductorilor, Tehnologiei și Crypto în 2026
- Nebius Group (NBIS) Predicția Prețului 2026: Boom-ul Fabricii AI de $287 Street-High sau Neocloud Întins?
- Nvidia (NVDA) Perspectiva Prețului Acțiunii pentru 2026: Pot Blackwell și Vera Rubin să Ducă NVDA înapoi la $300?
- Alphabet (GOOGL) Predicția Prețului 2026: Pot Creșterea Cloud de 82% și AI să Împingă Acțiunile GOOGL la $430?
