Firefly Aerospace (FLY) este o companie de tehnologie spațială și de apărare care ajută clienții guvernamentali și comerciali să lanseze sarcini utile, să aterizeze echipamente pe Lună și să opereze nave spațiale în orbită. Portofoliul său cuprinde vehiculul de lansare mic Alpha, racheta Eclipse mai mare în curs de dezvoltare, aterizoarele lunare Blue Ghost, vehiculele orbitale Elytra și sistemele de detectare de apărare SciTec. Această diversitate reduce dependența de un singur tip de misiune, deși FLY rămâne sensibilă la fiabilitatea lansărilor, programarea programelor și costul scalării producției.
Ultimul trimestru a arătat o creștere rapidă fără o tranziție finalizată spre profitabilitate. Veniturile Firefly Aerospace T2 2026 au atins un record de 117,7 milioane USD, în creștere cu 659% an la an și 46% secvențial, pe măsură ce activitatea navelor spațiale și misiunilor s-a accelerat. Portofoliul de comenzi a crescut de la aproximativ 1,3 miliarde USD la aproximativ 1,5 miliarde USD, totuși o pierdere operațională de 95,2 milioane USD și o utilizare de numerar operațional de 81,6 milioane USD au arătat de ce convertirea programelor finanțate în marjă repetabilă rămâne testul central de investiție.
Prognoza acțiunilor FLY pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul de scalare pentru lansări, lunar și apărare: venituri la partea superioară a ghidului de 420-450 milioane USD, misiuni Alpha suplimentare și execuție mai puternică Blue Ghost și SciTec ar putea valida portofoliul de comenzi și sprijini o mișcare către 55 USD.
- Cazul programării, marjei și finanțării: întârzieri de lansare, depășiri de costuri sau conversie mai lentă a contractelor ar putea extinde pierderile, consuma soldul de numerar de 459,8 milioane USD și trage acțiunea către 15 USD.
Acest ghid analizează prognoza acțiunilor FLY, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri T2 2026 al Firefly Aerospace din 11 august, raportarea trimestrială și datele de piață până pe 11 septembrie, plus cum să tranzacționezi futures pe acțiuni FLY pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe Care Investitorii Firefly Aerospace Să Le Știe în Septembrie 2026
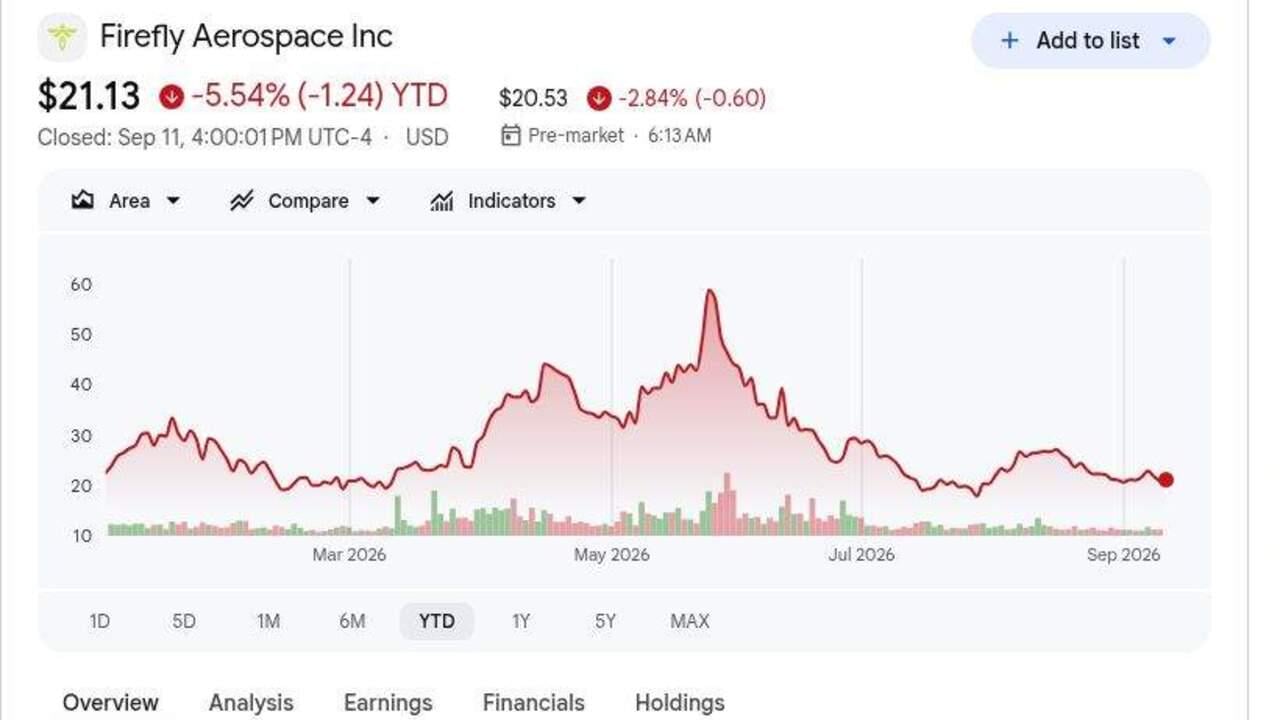
- FLY s-a închis la 21,13 USD pe 11 septembrie și a fost în scădere cu 5,54% în 2026: Acțiunile au rămas cu peste 50% sub prețul IPO de 45 USD în ciuda veniturilor record din T2. O mișcare către media analiștilor de 38,60 USD depinde de convertirea portofoliului de comenzi în venituri și îngustarea pierderilor.
- Veniturile T2 au atins 117,7 milioane USD, în creștere cu 659% an la an: Vânzările au depășit consensul de 88,52 milioane USD cu aproximativ 29,2 milioane USD și au crescut cu 46% față de T1. Creșterea a fost puternică, deși veniturile din lansări și nave spațiale pot rămâne neuniforme din cauza programării misiunilor.
- Portofoliul de comenzi a crescut la aproximativ 1,5 miliarde USD de la 1,3 miliarde USD în T1: Totalul susține activitatea viitoare prin misiuni de lansare, lunare, orbitale și de securitate națională. NASA, Forțele Spațiale SUA și reperele comerciale vor determina cât de rapid portofoliul devine venit.
- Ghidul de venituri 2026 a rămas 420-450 milioane USD: Punctul median de 435 milioane USD este cu aproximativ 172% peste veniturile din 2025. După vânzări de 198,6 milioane USD în prima jumătate, Firefly încă are nevoie de aproximativ 221-251 milioane USD în a doua jumătate.
- O pierdere operațională de 95,2 milioane USD menține profitabilitatea în atenție: Profitul brut a atins 23,9 milioane USD, în timp ce EBITDA ajustat a rămas negativ 61,2 milioane USD. Firefly avea 459,8 milioane USD numerar, dar utilizarea trimestrială de numerar operațional de 81,6 milioane USD menține riscul de finanțare relevant.
Ce Este Firefly Aerospace (FLY)?
Firefly Aerospace este o companie integrată de transport spațial și apărare care servește clienții cu misiuni guvernamentale și comerciale. Alpha oferă lansări dedicate pentru sarcini utile mici, în timp ce Eclipse este dezvoltat cu capacitate de ridicare mai mare pentru misiuni de clasă medie. Blue Ghost transportă sarcini utile științifice și comerciale pe Lună, iar familia Elytra susține transferul orbital, găzduirea și operațiunile în spațiu. Firefly proiectează, fabrică și testează sistemele majore în facilitățile din Texas co-localizate, permițând motoare comune, avionica și structurile să susțină multiple produse și fluxuri de venituri.
Strategia pe termen lung conectează lansarea, livrarea lunară, serviciile orbitale și tehnologia de avertizare rachetelor într-o platformă de misiune mai amplă. Blue Ghost Misiunea 1 a finalizat cu succes o aterizare comercială pe Lună în martie 2025, iar NASA a acordat ulterior Firefly o misiune la polul sud de 176,7 milioane USD planificată pentru 2029. Northrop Grumman este partenerul strategic pentru Eclipse, SciTec extinde Firefly în avertizarea și urmărirea rachetelor, iar acordurile din 2026 cu SSC Space și Zeno Power au adăugat accesul la lansările europene și activitatea tehnologiei pentru noaptea lunară. Aceste programe poziționează Firefly prin bugetele civile spațiale, sarcina comercială și securitatea națională rather than o singură piață de lansare.
Citește Mai Mult: Top Acțiuni de Apărare de Cumpărat în 2026: Prime, Rachete, Drone, Spațiu și Război Activat de AI
Firefly Aerospace (FLY) T2 2026 Prezentare Generală Câștiguri: Venituri Record, Creșterea Portofoliului de Comenzi și Pierderi Continue
Firefly a produs venituri record T2 de 117,7 milioane USD, aproximativ 29,2 milioane USD peste consensul de 88,52 milioane USD și 659% mai mare an la an. Pierderea non-GAAP de 0,42 USD pe acțiune a fost cu 0,08 USD mai îngustă decât se aștepta, profitul brut a atins 23,9 milioane USD și portofoliul de comenzi a crescut la aproximativ 1,5 miliarde USD. Managementul a păstrat ghidul de venituri 2026 de 420-450 milioane USD, deși o pierdere operațională de 95,2 milioane USD și utilizarea de numerar operațional de 81,6 milioane USD au arătat că scala veniturilor nu s-a tradus încă în profitabilitate durabilă.
Citește Mai Mult: Firefly Aerospace (FLY) T2 2026 Prezentare Generală Câștiguri: Venituri de 117,7M USD și EPS Beat Ridică Acțiunile cu 0,68%
|
Metrică Financiară |
Ghid / Consens |
Raportat / Real |
Surpriză |
|
Venituri T2 2026 |
88,52M USD consens |
117,7M USD |
Beat. Aproximativ 29,2M USD peste consens; în creștere 659% an la an și 46% secvențial. |
|
Pierdere T2 non-GAAP pe acțiune |
0,50 USD pierdere consens |
0,42 USD pierdere |
Beat. Pierderea ajustată a fost cu 0,08 USD mai îngustă decât se aștepta. |
|
Pierdere T2 GAAP diluată pe acțiune |
0,61 USD pierdere în T1 2026 |
0,57 USD pierdere |
Îmbunătățit. Pierderea trimestrială s-a înguștat cu 0,04 USD secvențial. |
|
Profit brut T2 |
17,5M USD în T1 2026 |
23,9M USD |
Extins. Profitul brut a crescut cu veniturile trimestriale record. |
|
Marjă brută T2 GAAP |
21,6% în T1 2026 |
20,30% |
Comprimată. Mixul și investiția au redus marja cu 130 puncte de bază. |
|
Pierdere operațională T2 GAAP |
96,0M USD în T1 2026 |
95,2M USD |
Îmbunătățit ușor. Scala veniturilor nu a creat încă pârghia operațională. |
|
Pierdere T2 EBITDA ajustată |
— |
61,2M USD |
Negativ. Cheltuielile de dezvoltare și producție au rămas înaintea veniturilor. |
|
Utilizare numerar operațional T2 |
— |
81,6M USD |
Negativ. Consumul de numerar a rămas material în timpul creșterii producției. |
|
Numerar și echivalente de numerar |
— |
459,8M USD |
Disponibil. Lichiditatea susține misiunile, deși pierderile mențin riscul de finanțare relevant. |
|
Portofoliu total de comenzi |
Aproximativ 1,3 miliarde USD în T1 2026 |
Aproximativ 1,5 miliarde USD |
Extins. Activitatea nouă de lansare, lunară și apărare a crescut vizibilitatea. |
|
Perspectivă venituri 2026 |
420M USD-450M USD ghid anterior |
420M USD-450M USD |
Reiterat. Punctul median de 435M USD necesită livrare substanțială în a doua jumătate. |
- Veniturile de 117,7 milioane USD au depășit consensul cu aproximativ 29,2 milioane USD: Vânzările au crescut cu 659% an la an și 46% secvențial. Câștigul secvențial este semnalul mai puternic că portofoliul de misiuni al Firefly se scalează dincolo de o bază de comparație ușoară.
- Pierderea ajustată de 0,42 USD pe acțiune a depășit consensul cu 0,08 USD: Pierderea GAAP pe acțiune s-a înguștat de asemenea la 0,57 USD de la 0,61 USD în T1. Îmbunătățirea este încurajatoare, deși pierderea netă de 92,3 milioane USD arată că profitabilitatea rămâne distantă.
- Profitul brut a crescut la 23,9 milioane USD pe măsură ce marja a scăzut la 20,3%: Profitul brut a crescut de la 17,5 milioane USD în T1, în timp ce marja a scăzut de la 21,6%. Firefly generează mai mulți dolari de profit brut, dar expansiunea marjei viitoare rămâne importantă.
- Pierderea operațională de 95,2 milioane USD a fost aproape neschimbată față de T1: Veniturile au crescut cu 36,8 milioane USD secvențial, totuși EBITDA ajustat a rămas negativ 61,2 milioane USD și utilizarea de numerar operațional a atins 81,6 milioane USD. Vânzările mai mari sunt încă absorbite de costurile de inginerie și program.
- Perspectiva de 420-450 milioane USD necesită cel puțin 221,4 milioane USD în venituri din a doua jumătate: Vânzările din prima jumătate au totalizat aproximativ 198,6 milioane USD. Activitatea contractată susține ținta, dar lansările și reperele clienților trebuie să rămână conform programului.
Firefly Aerospace (FLY) Perspectiva de Investiție 2026: Cazul Bull 55 USD vs. Cazul Bear 15 USD
Evaluarea FLY pentru 2026 depinde mai puțin de un singur beat trimestrial decât de capacitatea programelor de lansare, lunare și apărare de a transforma un portofoliu de comenzi de 1,5 miliarde USD în venituri repetabile și marje îmbunătățite. Cele trei scenarii editoriale de mai jos sunt separate de țintele Wall Street și folosesc 21,13 USD ca închiderea de referință din 11 septembrie.
Cazul Bull: Creșterea Puternică a Lansărilor și Apărării Împinge FLY Către 55 USD
Cazul Bull presupune că Firefly atinge partea superioară a ghidului de 420-450 milioane USD, finalizează mai multe misiuni Alpha și avansează Blue Ghost și Eclipse fără întârzieri majore. SciTec întărește pipeline-ul de apărare, în timp ce portofoliul de comenzi continuă să crească și marja brută se îmbunătățește față de nivelul de 20,3% din T2.
O mișcare către 55 USD ar necesita aproximativ 251 milioane USD din veniturile din a doua jumătate, conversie constantă a portofoliului de comenzi și o pierdere operațională mai mică pe măsură ce producția se scalează. Misiuni de succes, acorduri de apărare mai mari și utilizarea mai mică de numerar ar întări cazul.
Cazul de Bază: Creșterea Constantă Menține FLY Între 30 USD și 40 USD
Cazul de Bază presupune că veniturile anuale rămân în cadrul ghidului și programele de lansare, lunare și apărare continuă să avanseze, deși programarea misiunilor face rezultatele trimestriale neuniforme. Portofoliul de comenzi susține vizibilitatea cererii, dar rezultatul negativ EBITDA ajustat de 61,2 milioane USD și utilizarea de numerar operațional de 81,6 milioane USD mențin profitabilitatea în atenție.
FLY ar putea tranzacționa în principal între 30 USD și 40 USD în aceste condiții. Veniturile peste pragul ghidului de 420 milioane USD, portofoliul stabil și îmbunătățirea graduală a marjei ar susține intervalul. O lipsă pe tot anul sau progres limitat la pierderile operaționale ar limita partea superioară.
Cazul Bear: Întârzierile Misiunilor Trag FLY Către 15 USD
Cazul Bear presupune că Alpha, Blue Ghost sau reperele clienților se mută în perioade ulterioare, reducând veniturile 2026 și întârziind absorbția costurilor. Portofoliul de comenzi rămâne mare, dar conversia de numerar se slăbește pe măsură ce Firefly continuă să finanțeze multiple programe.
O mișcare către 15 USD ar deveni mai probabilă dacă veniturile scad sub 420 milioane USD, portofoliul de comenzi scade de la 1,5 miliarde USD sau utilizarea de numerar operațional rămâne aproape de rata T2 de 81,6 milioane USD. O eșuare de lansare, depășire de costuri sau nouă creștere de capital ar adăuga presiune suplimentară.
Prognoze Preț Acțiuni FLY pentru 2026 de Către Analiștii Wall Street
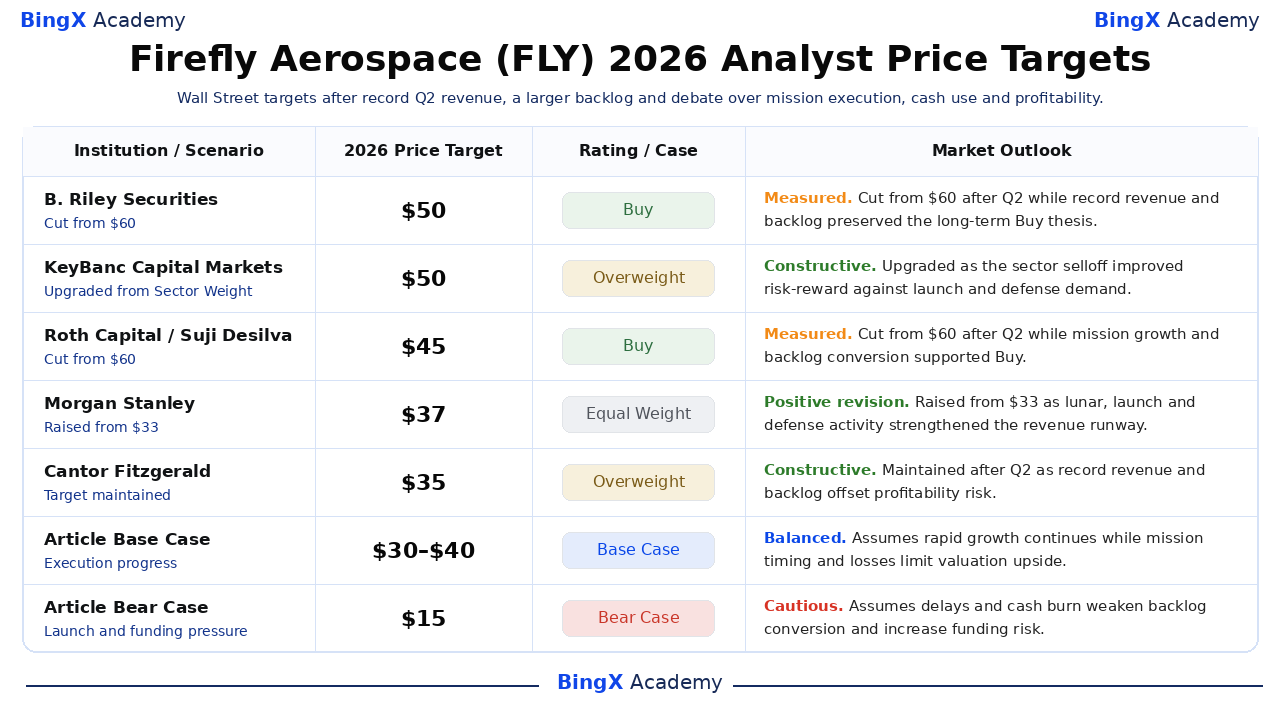
Aceste cinci acțiuni datate se întind de la 35 USD la 50 USD și reflectă presupuneri diferite despre fiabilitatea misiunilor, conversia portofoliului de comenzi, cererea de securitate națională și calea către profitabilitate. Sunt puncte de referință terțe rather than o prognoză de consens unică. Rândurile finale Base și Bear sunt scenarii editoriale BingX Academy și sunt etichetate separat.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
B. Riley Securities / Mike Crawford |
50 USD |
Cumpără |
Măsurat. 12 august: redus de la 60 USD după T2 în timp ce veniturile record și portofoliul de comenzi au păstrat teza Buy pe termen lung. |
|
KeyBanc Capital Markets / Michael Leshock |
50 USD |
Supraponderat |
Constructiv. 15 iunie: actualizat de la Sector Weight pe măsură ce vânzarea sectorului a îmbunătățit riscul-recompensa față de cererea de lansare și apărare. |
|
Roth Capital / Suji Desilva |
45 USD |
Cumpără |
Măsurat. 12 august: redus de la 60 USD după T2 în timp ce creșterea misiunilor și conversia portofoliului de comenzi au susținut Buy. |
|
Morgan Stanley / Kristine Liwag |
37 USD |
Greutate Egală |
Revizuire pozitivă. 5 mai: ridicat de la 33 USD pe măsură ce activitatea lunară, lansare și apărare a întărit pista de venituri. |
|
Cantor Fitzgerald / Colin Canfield |
35 USD |
Supraponderat |
Constructiv. 12 august: menținut după T2 pe măsură ce veniturile record și portofoliul de comenzi au compensat riscul de profitabilitate. |
|
Cazul de Bază Articol |
30 USD-40 USD |
Caz de Bază |
Echilibrat. Presupune că creșterea rapidă continuă în timp ce programarea misiunilor și pierderile limitează avantajul evaluării. |
|
Cazul Bear Articol |
15 USD |
Caz Bear |
Precaut. Presupune că întârzierile și arderea de numerar slăbesc conversia portofoliului de comenzi și cresc riscul de finanțare. |
Cum să Tranzacționezi Acțiunile Firefly Aerospace (FLY) pe BingX
Tranzacționează perspectiva de cadență de lansare, conversie portofoliu de comenzi și marjă a Firefly Aerospace folosind BingX TradFi și instrumentele BingX AI. Pentru că FLY poate reacționa puternic la rezultatele misiunilor, acordurilor de contract și actualizărilor de finanțare, traderii ar trebui să definească atât catalizatorul cât și limitele de risc înainte de a intra într-o poziție.
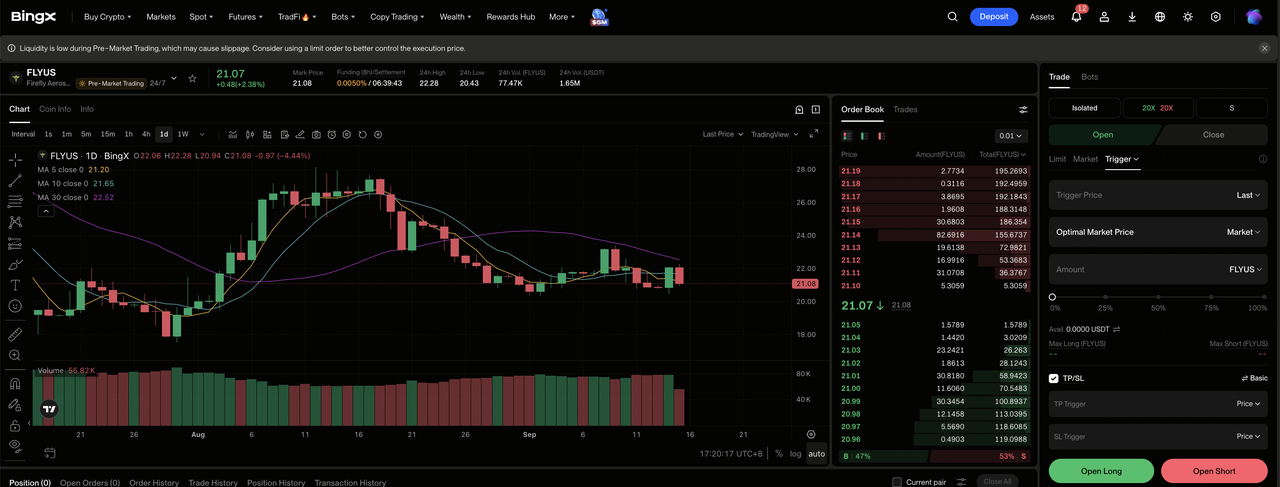
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi pe tabloul de bord al schimbului BingX.
Pasul 2: Selectează Firefly Aerospace (FLY). Caută și selectează contractul futures perpetue FLY-USDT.
Pasul 3: Alege direcția. Selectează Deschide Long dacă livrarea misiunilor convertește portofoliul de comenzi și marjele se îmbunătățesc. Selectează Deschide Short dacă întârzierile de lansare, depășirile de costuri sau arderea de numerar slăbesc economia așteptată pe acțiune.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marjă Izolată sau Cross bazându-te pe toleranța la risc. FLY a tranzacționat cu peste 50% sub prețul IPO de 45 USD, arătând de ce pârghia conservatoare și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. FLY poate reacționa rapid la lansări, misiuni lunare, acorduri de apărare, ghiduri, marje și finanțare.
Top 5 Riscuri de Urmărit pentru Investitorii Firefly Aerospace în 2026
Evaluarea Firefly depinde de execuția misiunilor, conversia portofoliului de comenzi, cererea guvernamentală și finanțare. Aceste riscuri pot întârzia veniturile, crește utilizarea de numerar sau reduce valoarea pe acțiune.
- Eșuările lansărilor ar putea întârzia veniturile: Firefly încă are nevoie de cel puțin 221,4 milioane USD din veniturile din a doua jumătate pentru a atinge ghidul. O problemă de misiune ar putea amâna plățile, adăuga costuri de investigație și slăbi încrederea în portofoliul de comenzi de 1,5 miliarde USD.
- Portofoliul de comenzi se poate converti mai lent decât se așteaptă: Portofoliul de comenzi de 1,5 miliarde USD depinde de reperele tehnice, finanțare și programele clienților. Întârzierile pot împinge veniturile recunoscute și încasările de numerar în perioade ulterioare chiar și când contractele rămân intacte.
- Arderea mare de numerar menține riscul de finanțare relevant: Utilizarea de numerar operațional T2 a atins 81,6 milioane USD, egal cu aproximativ 69% din venituri, în timp ce numerarul stătea la 459,8 milioane USD. Pierderile continue ar putea necesita mai multă finanțare prin datorii sau capital.
- Programele guvernamentale pot înfrunta întârzieri de buget: NASA și clienții de apărare oferă cerere importantă, dar momentul achiziției și prioritățile în schimbare pot deplasa acordurile și reperele. Asta ar putea slăbi vizibilitatea veniturilor pe termen aproape chiar dacă cererea pe termen lung rămâne puternică.
- O marjă brută de 20,3% lasă spațiu limitat pentru depășiri de costuri: Marja a scăzut cu 130 puncte de bază față de T1 pe măsură ce mixul programului s-a schimbat. Costurile mai mari prin Alpha, Blue Ghost, Eclipse sau SciTec ar putea întârzia calea către venitul operațional pozitiv.
Gânduri Finale: Ar Trebui să Investești în Firefly Aerospace în 2026?
Firefly s-a mutat dincolo de o teză de lansare cu un singur produs. Veniturile T2 au atins 117,7 milioane USD, portofoliul de comenzi a crescut la aproximativ 1,5 miliarde USD și compania a păstrat o țintă anuală de 420-450 milioane USD. Alpha, Blue Ghost, Elytra, Eclipse și SciTec creează mai multe rute către creștere, deși pierderea operațională de 95,2 milioane USD arată că amploarea programului nu a produs încă pârghie operațională.
Cazul Bull necesită misiuni la timp, marje mai puternice și conversie de portofoliu de comenzi pentru a susține 55 USD. Cazul Bear reflectă alunecarea programului, arderea de numerar și presiunea de finanțare care ar putea trage FLY către 15 USD. Traderii conservatori pot aștepta venituri anuale peste pragul ghidului, îmbunătățirea marjei brute și o reducere semnificativă a utilizării de numerar operațional înainte de a trata portofoliul de comenzi ca valoare durabilă pe acțiune.
Memento Risc: Tranzacționarea și investirea în acțiuni precum FLY implică un risc ridicat de pierdere de capital. Eșuările lansărilor, defectele navelor spațiale, întârzierile contractelor, depășirile de costuri, arderea de numerar, diluarea, schimbările bugetului guvernamental și tranzacționarea cu pârghie pot produce pierderi rapide. Efectuează cercetări independente înainte de alocarea capitalului.
Lectură Înrudită
- Top Acțiuni de Apărare de Cumpărat în 2026: Prime, Rachete, Drone, Spațiu și Război Activat de AI
- Top Acțiuni Spațiale de Cumpărat Înaintea IPO SpaceX
- Predicția Prețului Rocket Lab (RKLB) 2026: Poate Noua Rachetă și Creșterea Apărării să Împingă RKLB Către 150 USD?
- Predicția Prețului Redwire (RDW) 2026: Pot Comenzile Spațiale și de Apărare să Împingă RDW Către 24 USD?
- Predicția Prețului Virgin Galactic (SPCE) 2026: Poate Testarea Delta să Împingă SPCE Către 5 USD?
- Predicția Prețului Lockheed Martin (LMT) 2026: Poate Portofoliul Record de Comenzi să Împingă LMT Către 700 USD?
