Figma (FIG) oferă o platformă bazată pe browser unde designerii, dezvoltatorii, managerii de produs și specialiștii în marketing construiesc împreună produse digitale. Figma Design rămâne canvasul colaborativ principal, în timp ce FigJam, Dev Mode, Slides, Sites, Make și instrumentele AI mai noi extind platforma de la ideație la cod, publicare și producția de conținut. Acel flux de lucru mai larg creează mai multe modalități de a monetiza fiecare organizație, deși lasă și acțiunea sensibilă la concurența AI generativă, cererea de locuri și costul operării funcțiilor AI.
Cel mai recent trimestru a arătat o adopție rapidă alături de o dezbatere în creștere privind profitabilitatea. Veniturile Figma Q2 2026 au atins 370,1 milioane de dolari, în creștere cu 48% an la an și cu aproximativ 18,1 milioane de dolari peste consens, în timp ce EPS ajustat de 0,08 dolari a dublat estimarea de 0,04 dolari. Retenția netă în dolari a atins 136%, deși pierderea operațională GAAP s-a lărgit la 117,3 milioane de dolari, iar marja de flux de numerar liber a scăzut la 14%, făcând disciplina de investiții centrală pentru perspectivă.
Prognoza acțiunilor FIG pentru 2026 se concentrează acum pe două puncte de vedere concurente:
- Cazul platformei AI: Figma convertește mai mulți utilizatori enterprise la credite AI plătite, se extinde dincolo de designeri și susține creșterea veniturilor peste colegii software convenționali.
- Cazul disrupției și marjei: AI scade barierele de design, dar comprimă locurile plătite, ridică costurile de infrastructură și slăbește profilul de flux de numerar necesar pentru a susține un multiplu premium.
Acest ghid analizează prognoza acțiunilor FIG, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de venituri Q2 2026 al Figma din 5 august, dosarul trimestrial și datele de piață din 9 septembrie, plus cum să tranzacționezi futures pe acțiuni FIG pe BingX TradFi cu colateral USDT.
Top 5 Lucruri pe care Investitorii Figma Trebuie să le Știe în Septembrie 2026
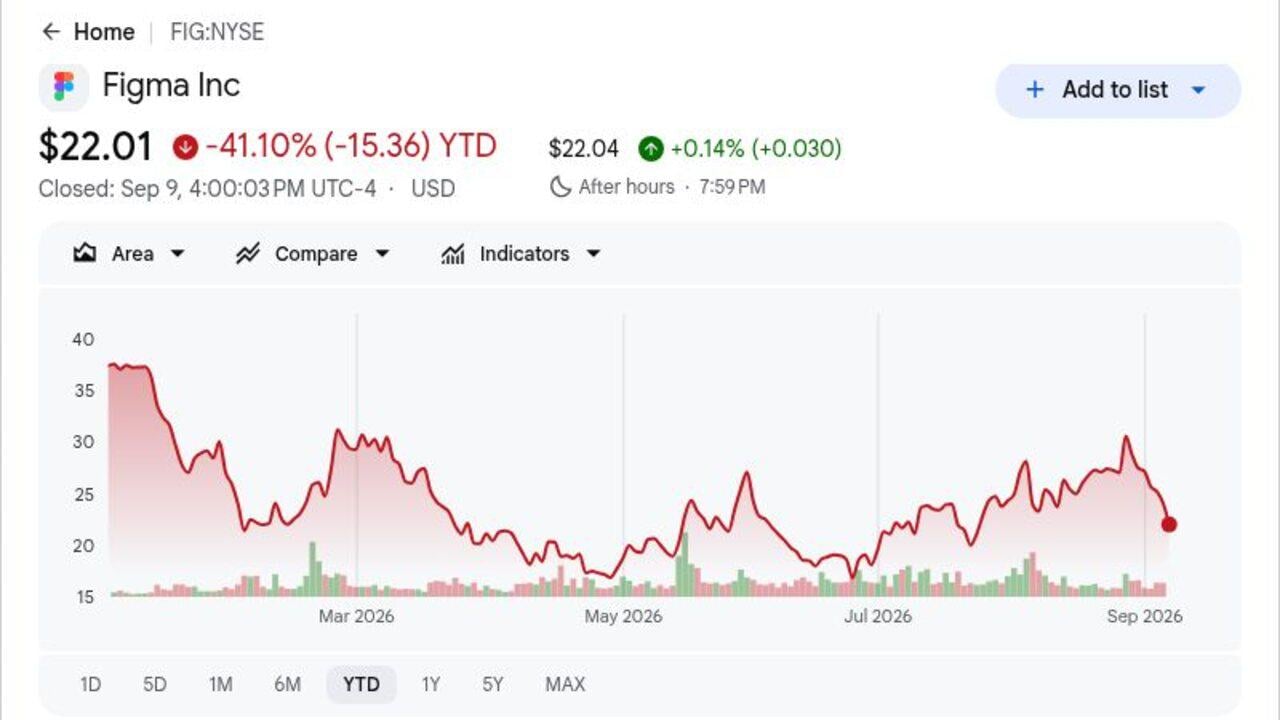
- FIG s-a închis la 22,01 dolari după o scădere de 41,10% YTD: Închiderea s-a situat sub prețul IPO de 33 de dolari, chiar dacă veniturile Q2 s-au extins cu 48%. Investitorii cer dovezi mult mai clare că Figma poate converti utilizarea AI în flux de numerar durabil.
- Veniturile Q2 au atins 370,1 milioane de dolari și au depășit consensul cu aproximativ 18,1 milioane de dolari: Creșterea s-a accelerat la 48% an la an pentru al treilea trimestru consecutiv, în timp ce EPS ajustat de 0,08 dolari a depășit estimarea de 0,04 dolari. Depășirea confirmă o cerere sănătoasă pe platformă, deși nu a rezolvat dezbaterea costurilor.
- Retenția netă în dolari a atins 136% pe măsură ce clienții și-au extins utilizarea: Măsura indică faptul că clienții existenți au cheltuit cu 36% mai mult după churn și contracție, susținuți de locuri suplimentare, produse și credite AI. Mai mult de jumătate din clienții plătiți peste 10.000 de dolari în venituri recurente anuale au folosit agentul Figma săptămânal până la sfârșitul lui iulie.
- Ghidul de venituri FY2026 a crescut la 1,463 miliarde - 1,467 miliarde de dolari: Punctul median de 1,465 miliarde de dolari a depășit viziunea anterioară Street de aproximativ 1,437 miliarde de dolari cu 28 de milioane de dolari. Perspectiva mai mare a managementului susține cazul de creștere, deși o marjă de flux de numerar liber de 14% lasă mai puțin spațiu pentru greșeli de execuție.
- Cinci ținte recente ale analiștilor se întind de la 30 la 37 de dolari: Ținta de 37 de dolari a Citi se situează cu 68% peste închiderea de referință, în timp ce viziunea de 30 de dolari a Piper Sandler implică o creștere de 36%. Intervalul capturează asumpții instituționale semnificativ diferite despre monetizarea AI și riscurile viitoare de compresie a locurilor plătite.
Ce Este Figma (FIG)?
Figma este o companie de software cloud construită în jurul colaborării multiplayer pentru dezvoltarea produselor digitale. Figma Design combină designul de interfață, prototiparea și sistemele de design într-un spațiu de lucru browser, în timp ce FigJam susține brainstorming-ul. Dev Mode conectează specificațiile la inginerie, iar Slides, Sites, Make, Buzz și Draw extind platforma în prezentări, publicare, cod și conținut de marcă. Veniturile provin în principal din abonamente profesionale, organizaționale și enterprise, cu credite AI bazate pe utilizare adăugând o altă cale.
Strategia pe termen lung a Figma este să devină sistemul partajat de înregistrări pentru crearea produselor, mai degrabă decât o aplicație doar pentru design. Conectează designerii, dezvoltatorii, managerii de produs și specialiștii în marketing, cu crearea AI și automatizarea fluxului de lucru lărgind baza de utilizatori. Figma spune că 95% din Fortune 500 au folosit produsele sale începând cu martie 2025, cu clienți numiți inclusiv Microsoft, Netflix, Airbnb, Atlassian, GitHub, Stripe și Zoom. Integrările cu OpenAI, Google și Anthropic conectează și contextul de design la ecosistemele AI majore.
Prezentare Generală a Rezultatelor Figma (FIG) Q2 2026: Creșterea Veniturilor, Adoptarea AI și Presiunea Marjei
Figma a livrat venituri Q2 2026 de 370,1 milioane de dolari față de aproximativ 352 de milioane de dolari așteptate, EPS ajustat de 0,08 dolari față de 0,04 dolari așteptați și o creștere anuală de 48%. Retenția netă în dolari a atins 136%, în timp ce mai mult de 50% din clienții plătiți peste 10.000 de dolari în ARR au folosit agentul Figma săptămânal. Managementul a ridicat ghidul de venituri FY2026 la 1,463-1,467 miliarde de dolari, deși o pierdere operațională GAAP de 117,3 milioane de dolari și o marjă de flux de numerar liber de 14% au arătat costul investiției în produs și AI.
Citește Mai Mult: Prezentare Generală a Rezultatelor Figma (FIG) Q2 2026: Creșterea Veniturilor de 370,1M$ și Presiunea Marjei Declanșează o Scădere de Preț de 14,85%
|
Metrica Financiară |
Ghid / Consens |
Raportat / Actual |
Surpriză |
|
Venituri Q2 2026 |
Consens 352M$ |
370,1M$ |
Depășit. Cu aproximativ 18,1M$ peste consens; creștere de 48% YoY. |
|
EPS ajustat Q2 |
Consens 0,04$ |
0,08$ |
Depășit. Dublu față de estimarea consensului. |
|
Rezultat operațional GAAP Q2 |
Venit de 2,0M$ cu un an înainte |
Pierdere de 117,3M$ |
Scăzut. Investiția în AI și platformă a crescut costurile. |
|
Retenția netă în dolari |
— |
136% |
Puternic. Clienții existenți și-au extins cheltuielile cu 36% net. |
|
Marja de flux de numerar liber |
24% cu un an înainte |
14% |
Comprimată. Investiția a depășit creșterea fluxului de numerar. |
|
Utilizarea agentului AI enterprise |
— |
Mai mult de 50% |
Extinsă. Utilizare săptămânală printre clienții plătiți peste 10K$ ARR. |
|
Perspectiva de venituri FY2026 |
Consens 1,437B$ |
1,463B$–1,467B$ |
Ridicat. Punctul median depășește consensul cu aproximativ 28M$. |
- Veniturile de 370,1 milioane de dolari au crescut cu 48% și au depășit consensul cu 18,1 milioane de dolari: Creșterea s-a accelerat pentru al treilea trimestru consecutiv, arătând că platforma de dezvoltare de produse se extinde încă, în ciuda temerilor că AI generativă ar putea înlocui părți din munca de design. Susținerea acestui ritm ar susține un multiplu de venituri mai mare.
- EPS ajustat de 0,08 dolari a dublat estimarea de 0,04 dolari: Rezultatul a arătat că câștigurile non-GAAP pot rămâne pozitive în timpul investiției agresive în produs. Pierderea operațională GAAP a atins totuși 117,3 milioane de dolari, astfel investitorii trebuie să facă distincția între profitabilitatea ajustată și costul economic al compensației cu acțiuni și dezvoltării.
- Retenția netă în dolari de 136% a arătat o extindere a clientelei de 36%: Locurile, produsele și creditele AI suplimentare au compensat mai mult decât churn-ul și contracția. Această extindere contează pentru că susține creșterea fără a se baza în întregime pe noi logo-uri, deși consolidarea locurilor condusă de AI ar putea testa retenția în perioadele viitoare.
- Marja de flux de numerar liber a scăzut cu 10 puncte procentuale la 14%: Marja din anul precedent a fost de 24%, iar costurile crescute de calcul și produs au absorbit o parte din creșterea veniturilor. O re-evaluare durabilă necesită ca veniturile din credite AI și costurile de inferență în scădere să reconstruiască conversia de numerar, mai degrabă decât să crească doar utilizarea.
- Punctul median al ghidului de 1,465 miliarde de dolari a depășit consensul cu aproximativ 28 de milioane de dolari: Managementul și-a ridicat intervalul la 1,463-1,467 miliarde de dolari după depășirea veniturilor. Livrarea ar valida cererea pe termen scurt, deși întrebarea mai mare de investiții rămâne dacă creșterea se poate traduce în mărirea marjelor GAAP.
Perspectiva de Investiții Figma (FIG) 2026: Cazul Bull de 45$ vs. Cazul Bear de 16$
Dezbaterea pentru 2026 se axează pe dacă creșterea de 48% și retenția de 136% a Figma pot depăși conversia de numerar mai mică și temerile de disrupție AI. Creșterea necesită dovezi că creditele AI și fluxurile de lucru mai largi îmbunătățesc veniturile pe client fără a eroda cererea de locuri.
Cazul Bull: Adoptarea Puternică a AI și Extinderea Platformei Împing FIG Către 45$
Cazul Bull presupune că Figma se extinde dincolo de design în codificare, marketing și fluxuri de lucru colaborative mai largi, cu creditele AI creând un flux de venituri suplimentar. Creșterea veniturilor rămâne peste 35%, retenția netă se menține aproape de 130%, iar costurile mai mici ale modelului îmbunătățesc economia Figma Make și a altor instrumente AI.
O mișcare către 45$ ar necesita venituri FY2026 aproape sau peste plafonul ghidului de 1,467 miliarde de dolari, recuperarea marjelor de flux de numerar liber și o utilizare AI plătită mai puternică în rândul clienților enterprise. Adoptarea continuă în rândul dezvoltatorilor și specialiștilor în marketing ar oferi cea mai clară confirmare.
Cazul de Bază: Creșterea Stabilă a Platformei Menține FIG Între 27$ și 35$
Cazul de Bază presupune că produsele de colaborare de bază ale Figma rămân puternice, în timp ce funcțiile AI necesită investiții continue. Extinderea în rândul clienților existenți susține creșterea, dar îmbunătățirea mai lentă a fluxului de numerar și presiunea asupra locurilor tradiționale de design limitează extinderea ulterioară a evaluării.
În acest scenariu, FIG ar putea tranzacționa în principal între 27$ și 35$. Veniturile aproape de punctul median de 1,465 miliarde de dolari, retenția peste 125% și profitabilitatea ajustată stabilă ar susține intervalul, în timp ce conversia mai slabă a creditelor AI ar limita creșterea.
Cazul Bear: Concurența AI și Presiunea Marjei Trag FIG Către 16$
Cazul Bear presupune că instrumentele AI generative reduc cererea pentru unele locuri tradiționale de design mai rapid decât Figma poate compensa cu veniturile de la dezvoltatori, specialiști în marketing și bazate pe utilizare. Costurile mai mari de inferență și cheltuielile continue pentru platformă ar menține profitabilitatea sub presiune.
O mișcare către 16$ ar deveni mai probabilă dacă retenția scade sub 120%, ghidul de venituri este tăiat sau marja de flux de numerar liber scade în cifre unice. Concurența mai puternică din partea Adobe, Canva sau instrumentelor de creare AI-native ar putea adăuga presiune suplimentară.
Prognoze de Preț pentru Acțiunile FIG pentru 2026 de către Analiștii Wall Street
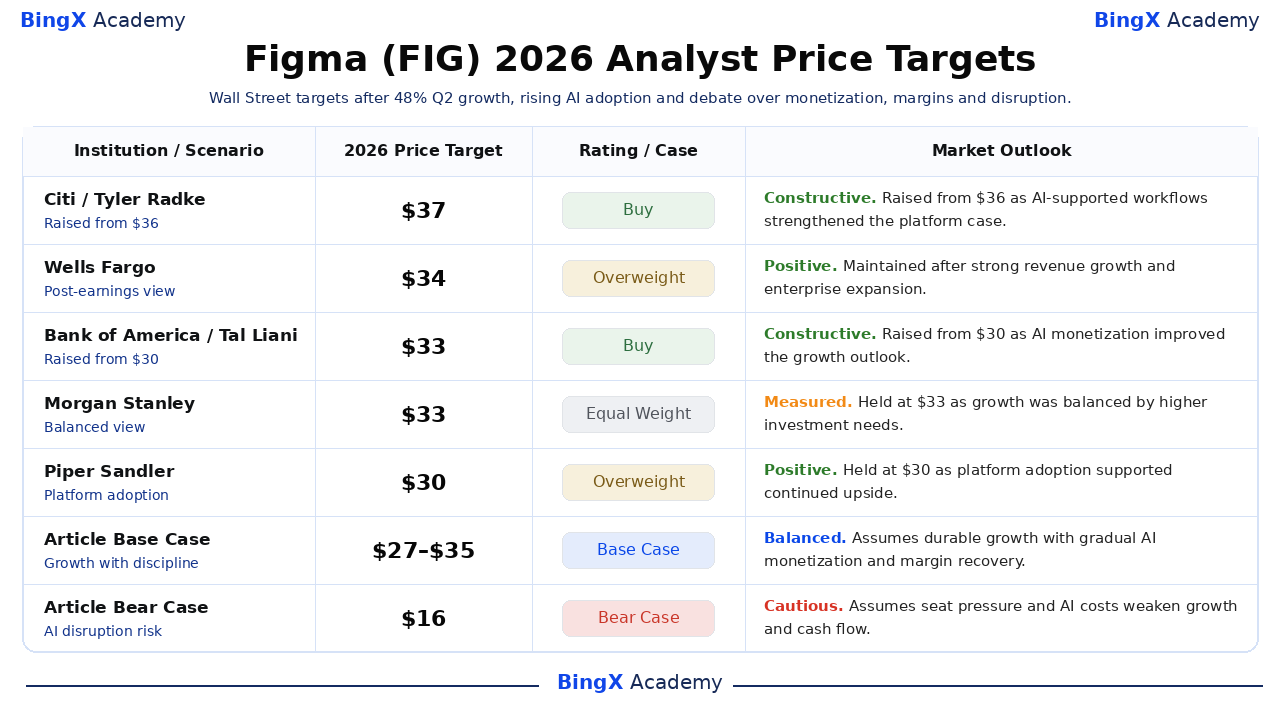
Aceste cinci acțiuni instituționale datate se întind de la 30$ la 37$ și sunt sortate de la cel mai mare la cel mai mic. Ele reflectă viziuni diferite asupra creșterii și marjelor. Rândurile finale Base și Bear sunt scenarii editoriale BingX Academy, mai degrabă decât prognoze Wall Street sau rezultate garantate.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
Citi |
37$ |
Cumpără |
Constructiv. 7 august: ridicat de la 36$ pe măsură ce fluxurile de lucru structurate susținute de AI au întărit cazul platformei pe termen lung. |
|
Wells Fargo |
34$ |
Supraponderat |
Pozitiv. 6 august: menținut după ce creșterea puternică a veniturilor și extinderea enterprise au susținut oportunitatea. |
|
Bank of America |
33$ |
Cumpără |
Constructiv. 19 august: ridicat de la 30$ pe măsură ce monetizarea AI a îmbunătățit perspectiva de creștere. |
|
Morgan Stanley |
33$ |
Greutate Egală |
Măsurat. 6 august: menținut deoarece creșterea rapidă a fost echilibrată de nevoi mai mari de investiții și riscul de execuție. |
|
Piper Sandler |
30$ |
Supraponderat |
Pozitiv. 6 august: menținut deoarece adoptarea platformei și produsele AI au susținut creșterea continuă. |
|
Cazul de Bază al Articolului |
27$–35$ |
Caz de Bază |
Echilibrat. Presupune o creștere durabilă cu monetizarea graduală a AI și recuperarea marjei. |
|
Cazul Bear al Articolului |
16$ |
Caz Bear |
Precaut. Presupune presiunea locurilor și costurile AI slăbesc creșterea și fluxul de numerar. |
Cum să Tranzacționezi Acțiuni Figma (FIG) pe BingX
Tranzacționează perspectiva de monetizare AI, extindere enterprise și marjă a Figma folosind BingX TradFi și instrumentele BingX AI. Pentru că FIG poate reacționa brusc la anunțurile de produse, ghiduri și sentimentul sectorului software, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție. Futures-urile perpetue pe acțiuni folosesc levier și pot amplifica atât câștigurile, cât și pierderile. Acestea nu oferă proprietate, drepturi de vot sau dividende, iar lichidarea poate apărea când marja devine insuficientă.
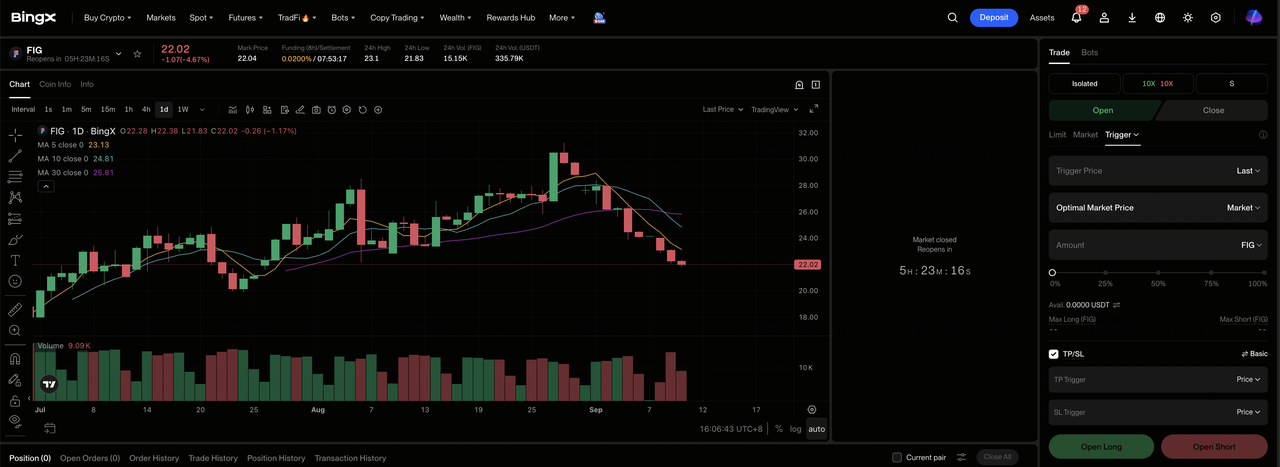
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi din panoul de control al bursei BingX.
Pasul 2: Selectează Figma (FIG). Caută și selectează contractul FIG-USDT futures perpetue.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă creditele AI, extinderea enterprise și marjele susțin estimări mai mari. Selectează Deschide Short dacă compresia locurilor sau costurile produselor slăbesc creșterea și conversia de numerar.
Pasul 4: Selectează levierul și modul de marjă. Alege Marjă Izolată sau Cross-Margin bazat pe toleranța ta la risc. Scăderea de 41,10% YTD arată de ce levierul conservator și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. FIG poate reacționa rapid la rezultate, lansări AI, ghiduri, retenție și schimbările de evaluare ale sectorului software.
Top 5 Riscuri de Urmărit pentru Investitorii Figma în 2026
Extinderea AI a Figma creează o oportunitate de creștere mai mare, dar poate presiona și locurile plătite, costurile de infrastructură, conversia de numerar, profitabilitatea și evaluarea.
- AI ar putea reduce cererea pentru locurile de design plătite: Retenția netă a fost de 136%, dar dacă echipele mai mici pot completa mai multă muncă cu AI, companiile pot tăia locurile de design convenționale înainte ca veniturile bazate pe utilizare să le înlocuiască complet. Aceasta ar încetini veniturile de extindere de la clienții existenți.
- O marjă de flux de numerar liber de 14% lasă mai puțin spațiu pentru presiunea costurilor: Costurile mai mari de inferență, hosting și dezvoltare ar putea împiedica creșterea puternică a veniturilor să se traducă în o generare mai bună de numerar. O altă scădere de la marja anterioară de 24% ar ridica îngrijorări privind levirajul operațional.
- O pierdere operațională GAAP de 117,3 milioane de dolari menține profitabilitatea sub presiune: Compensația puternică cu acțiuni și investiția în produs lărgesc diferența dintre câștigurile ajustate și economia acționarilor. Dacă diluarea rămâne mare fără o creștere mai rapidă a fluxului de numerar, investitorii pot atribui Figma un multiplu de venituri mai mic.
- Concurența cuprinde Adobe, Canva și produsele AI-native: Rivalii pot presiona prețurile, achiziția de clienți și diferențierea produselor, forțând Figma să cheltuiască mai mult pentru a-și apăra avantajul colaborativ. Costurile mai mici de schimbare ar putea slăbi și retenția.
- Istoria limitată pe piața publică poate amplifica volatilitatea: Expirările lockup-ului, vânzările insider-ilor și schimbările în proprietatea instituțională pot adăuga presiune de vânzare chiar și când rezultatele operaționale rămân solide. Un float tranzacționabil mai mare poate apăsa asupra acțiunii până când noua ofertă este absorbită.
Gânduri Finale: Ar Trebui să Investești în Figma în 2026?
Momentumul operațional al Figma este din ce în ce mai clar. Veniturile au crescut cu 48%, retenția netă în dolari a atins 136%, iar adoptarea agentului AI enterprise a trecut de 50% în rândul clienților plătiți mai mari. Compania a ridicat și ghidul de venituri pentru anul întreg, arătând că dezvoltarea colaborativă de produse continuă să atragă cheltuieli chiar și pe măsură ce AI generativă schimbă modul în care este completată munca de design.
Cazul Bull necesită ca creditele AI și extinderea platformei să reconstruiască levirajul fluxului de numerar, în timp ce Cazul Bear se concentrează pe compresia locurilor, concurența și pierderile GAAP susținute. Traderii conservatori pot aștepta ca marja de flux de numerar liber să se stabilizeze, retenția să rămână peste 125%, iar utilizarea AI plătită să arate că creșterea devine mai eficientă.
Reamintire de Risc: Tranzacționarea și investirea în acțiuni precum FIG implică un risc mare de pierdere de capital. Concurența AI, volatilitatea costurilor de utilizare, oferta post-IPO și levirajul pot amplifica pierderile. Efectuează cercetări independente înainte de alocarea capitalului.
Lecturi Conexe
- Predicția Prețului Acțiunilor Palantir (PLTR) 2026: Poate Creșterea Comercială din SUA de 149% să Împingă PLTR Către 255$?
- Predicția de Preț AppLovin (APP) 2026: Pot AXON 2.0 și E-Commerce să Declanșeze o Revenire la 750$?
- Predicția de Preț Alphabet (GOOGL) 2026: Pot Creșterea Cloud de 82% și AI să Împingă Acțiunea GOOGL la 430$?
- Predicția de Preț Snap Inc. (SNAP) 2026: Pot Creșterea Publicității și Abonamentelor să Împingă SNAP Către 10$?
- Predicția de Preț Reddit (RDDT) 2026: Pot Oportunitățile de Date AI să Împingă RDDT Către 300$?
