

ExxonMobil (XOM) este o companie energetică integrată care acoperă producția upstream de petrol și gaze naturale, rafinare, combustibili, chimicale și produse de specialitate. Amploarea sa în bazinul Permian, Guyana și gazele naturale lichefiate susține creșterea producției, în timp ce rafinăriile și uzinele chimice creează fluxuri suplimentare de venituri. Această integrare poate amortiza slăbiciunea segmentelor individuale, deși acțiunea rămâne sensibilă la prețurile materiilor prime, marjele de rafinare și execuția proiectelor majore.
ExxonMobil T2 2026 a demonstrat ambele părți ale acelui model. Câștigurile ajustate au crescut cu 67% secvențial la 14,7 miliarde de dolari și fluxul de numerar liber a atins 17,2 miliarde de dolari, în timp ce producția s-a menținut aproape de 4,5 milioane de barili echivalent petrol pe zi. EPS ajustat de 3,52 dolari încă a ratat consensul de 3,60 dolari, arătând că prețurile excepționale ale petrolului și condițiile de rafinare nu garantează o depășire curată a așteptărilor.
Prognoza acțiunilor XOM pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul creșterii avantajate: producție record în bazinul Permian, expansiunea din Guyana, economii de costuri și marje integrate extind creșterea fluxului de numerar.
- Cazul normalizării: prețuri mai mici ale petrolului, volatilitatea rafinării și perturbarea din Orientul Mijlociu reduc câștigurile înainte ca proiectele pe termen lung să adauge suficientă valoare.
Acest ghid analizează prognoza acțiunilor XOM, scenariile de preț 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de câștiguri T2 2026 al ExxonMobil din 31 iulie, documentul trimestrial și datele de piață până la 10 septembrie, plus cum să tranzacționezi contractele futures ale acțiunilor XOM pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe Care Investitorii ExxonMobil Trebuie să le Știe în Septembrie 2026
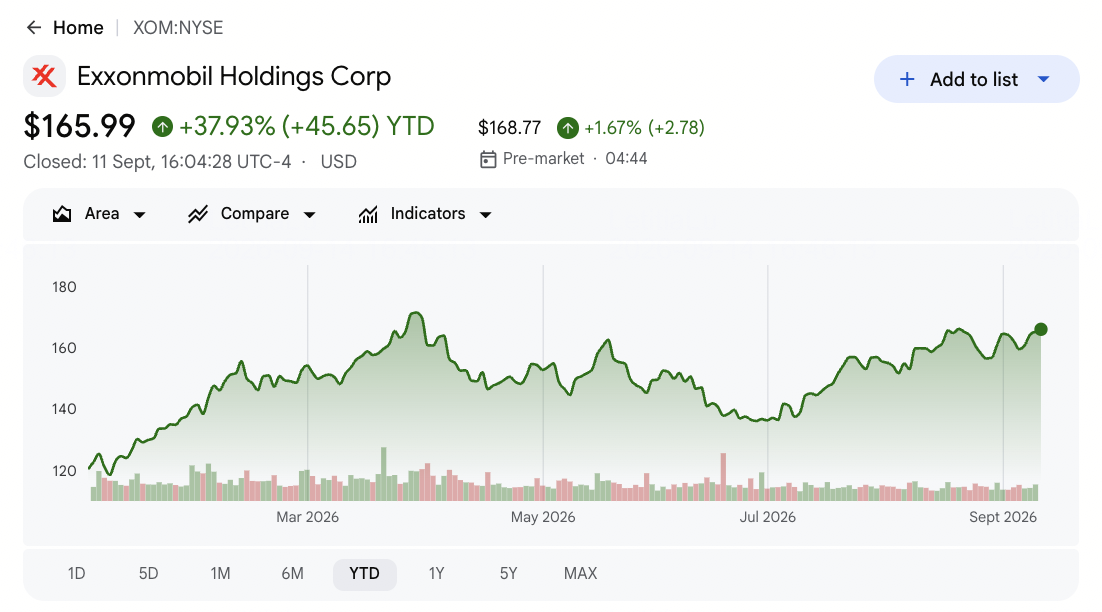
- XOM a închis la 165,23 dolari după câștiguri de aproximativ 30% în 2026: Creșterea reflectă prețuri mai mari ale petrolului, condiții mai puternice de rafinare și creșterea din activele avantajate. Acțiunile rămân sub maximul selectat de pe Stradă de 185 de dolari, deși o creștere suplimentară depinde de menținerea ritmului fluxului de numerar cu evaluarea.
- Câștigurile ajustate T2 au atins 14,7 miliarde de dolari, în creștere cu 67% secvențial: Câștigurile s-au dublat mai mult decât anul anterior, deoarece prețurile mai mari ale petrolului și marjele de rafinare au întărit portofoliul. EPS ajustat de 3,52 dolari încă a ratat consensul de 3,60 dolari cu 0,08 dolari.
- Producția din bazinul Permian a atins un record de 1,8 milioane de barili pe zi: Bazinul a ajutat să compenseze închiderile din Orientul Mijlociu, deoarece producția totală s-a menținut aproape de 4,5 milioane boe/zi. Exxon țintește 2,5 milioane boe/zi din bazinul Permian până în 2030.
- Fluxul de numerar liber de 17,2 miliarde de dolari a finanțat 9,4 miliarde de dolari de returnări către acționari: Exxon a plătit 4,3 miliarde de dolari în dividende și a răscumpărat 5,1 miliarde de dolari de acțiuni în T2. De asemenea, a redus datoria netă cu 7 miliarde de dolari, întărind atât retururile pe acțiune, cât și bilanțul.
- Planul 2030 țintește 5,5 milioane boe/zi și 35 de miliarde de dolari creștere a fluxului de numerar: Exxon se așteaptă ca activele avantajate să ajungă la 65% din volume și țintește 25 de miliarde de dolari creștere a câștigurilor din 2024. Livrarea acelui plan încă necesită cheltuieli anuale disciplinate de 28-33 miliarde de dolari.
Ce Este ExxonMobil (XOM)?
ExxonMobil este una dintre cele mai mari companii energetice integrate tranzacționate public din lume. Afacerea sa Upstream explorează și produce petrol și gaze naturale, în timp ce Produsele Energetice rafinează țițeiul și comercializează combustibili, lubrifianți și materii prime. Produsele Chimice și Produsele de Specialitate convertesc hidrocarburile în materiale utilizate în aplicații de ambalare, transport, construcții și industriale. Prin urmare, câștigurile depind de volumele de producție, prețurile realizate, utilizarea rafinării, marjele produselor, costurile operaționale și capitalul necesar pentru dezvoltarea resurselor de lungă durată.
Strategia sa pe termen lung concentrează investițiile în active cu costuri mai mici și avantaje operaționale proprietare. Achiziția Pioneer a extins poziția Exxon în bazinul Permian, în timp ce Guyana offshore este dezvoltată cu parteneri printr-o secvență de proiecte de producție plutitoare. Proiectele LNG își lărgesc portofoliul de gaze, iar investițiile în Soluții de Produse țintesc combustibili, chimicale și materiale de valoare mai mare. Planul 2030 țintește 5,5 milioane boe/zi de producție, 25 miliarde dolari creștere a câștigurilor și 35 miliarde dolari creștere a fluxului de numerar din 2024, alături de 20 miliarde dolari reduceri structurale de costuri.
Citește mai mult: Top Acțiuni Energetice și ETF-uri de Cumpărat în 2026: Criza de Energie AI Întâlnește Volatilitatea Geopolitică
ExxonMobil (XOM) Prezentare Generală Câștiguri T2 2026: Profit de 14,7 Miliarde Dolari Întâlnește o Ratare EPS
ExxonMobil a raportat venituri T2 de 116,02 miliarde dolari față de 109,9 miliarde dolari așteptate, EPS ajustat de 3,52 dolari față de 3,60 dolari așteptați și câștiguri ajustate de 14,7 miliarde dolari, în creștere cu 67% secvențial. Producția s-a menținut aproape de 4,5 milioane boe/zi, deoarece producția din bazinul Permian a atins 1,8 milioane boe/zi. Fluxul de numerar liber de 17,2 miliarde dolari a finanțat 9,4 miliarde dolari de returnări către acționari, deși perturbarea din Orientul Mijlociu a constrâns producția.
Citește mai mult: Exxon Mobil (XOM) Prezentare Generală Câștiguri T2 2026: Ratarea EPS Ajustat de 3,52 Dolari Declanșează o Scădere de 0,97%
|
Metrică Financiară |
Ghidare / Consens |
Raportat / Real |
Surpriză |
|
Venituri T2 |
109,9 mld. dolari consens |
116,02 mld. dolari |
Depășit. Cu aproximativ 6,1 mld. dolari peste consens și în creștere cu 42,3% an/an. |
|
EPS ajustat T2 |
3,60 dolari consens |
3,52 dolari |
Ratat. Cu 0,08 dolari sub consens, în ciuda dublării mai mult decât an/an. |
|
Câștiguri ajustate T2 |
T1 2026 |
14,7 mld. dolari |
Extins. În creștere cu 67% secvențial și cel mai mare în patru ani. |
|
Flux de numerar liber T2 |
Așteptări Street |
17,2 mld. dolari |
Depășit. Conversie puternică de numerar a susținut reducerea datoriei și retururile. |
|
Producție T2 |
Nivel operațional anterior |
4,5 mil. boe/zi |
Rezistent. Producția din bazinul Permian a compensat parte din perturbarea din Orientul Mijlociu. |
|
Producție bazinul Permian T2 |
Anul anterior |
1,8 mil. boe/zi |
Record. Amploarea și integrarea Pioneer au susținut creșterea avantajată. |
|
Câștiguri upstream T2 |
T1 2026 |
9,2 mld. dolari |
Îmbunătățit. Prețuri mai mari ale petrolului au ridicat profitabilitatea upstream. |
|
Câștiguri rafinare T2 |
T1 2026 |
4,1 mld. dolari |
Îmbunătățit. Marje mai puternice au compensat mentenanța ridicată. |
|
Dividende și răscumpărări |
Plan de răscumpărare anuală de 20 mld. dolari |
9,4 mld. dolari |
Returnat. A inclus 4,3 mld. dolari dividende și 5,1 mld. dolari răscumpărări. |
|
Reducerea datoriei nete |
T1 2026 |
7,0 mld. dolari |
Îmbunătățit. Fluxul de numerar din mărfuri a întărit bilanțul. |
- Veniturile de 116,02 miliarde dolari au depășit consensul cu aproximativ 6,1 miliarde dolari: Vânzările au crescut cu 42,3% de la 81,51 miliarde dolari anul trecut, deoarece prețurile petrolului și condițiile de rafinare s-au îmbunătățit. Depășirea a arătat o sensibilitate puternică a veniturilor, deși execuția segmentului încă determină cât ajunge la câștiguri.
- EPS ajustat de 3,52 dolari a ratat consensul cu 0,08 dolari: Câștigurile încă s-au dublat mai mult de la 1,64 dolari anul trecut și au atins 14,7 miliarde dolari. Ratarea îngustă a menținut atenția asupra calității câștigurilor, în ciuda creșterii puternice principale.
- Producția din bazinul Permian a atins 1,8 milioane barili pe zi: Producția record a ajutat producția totală să se mențină aproape de 4,5 milioane boe/zi, în ciuda închiderilor din Orientul Mijlociu. Exxon încă are nevoie de progres către ținta sa de 2,5 milioane boe/zi pentru 2030.
- Câștigurile upstream și de rafinare au atins 9,2 miliarde dolari și 4,1 miliarde dolari: Prețurile mai mari ale țițeiului au ridicat profiturile de producție, în timp ce marjele mai puternice au îmbunătățit rafinarea. Mentenanța ridicată încă a limitat trimestrul de la îndeplinirea completă a așteptărilor.
- Fluxul de numerar liber de 17,2 miliarde dolari a susținut o reducere a datoriei de 7 miliarde dolari: Exxon a de asemenea returnat 9,4 miliarde dolari prin dividende și răscumpărări. Susținerea acestor utilizări alături de 28-33 miliarde dolari de investiții anuale ar susține valoarea pe acțiune.
Citește mai mult: Predicția Prețului Gazelor Naturale 2026: Șoc Energetic Global de 15 Dolari sau Capcana Abundenței din SUA?
Predicția Prețului ExxonMobil (XOM) 2026: Scenarii Bull, Bază și Bear
Perspectiva XOM depinde de dacă producția avantajată și reducerile de costuri pot păstra fluxul de numerar după contextul excepțional de mărfuri din T2. Baza operațională este puternică, totuși închiderea de referință de 165,23 dolari deja pune în cont o parte din recuperare.
Cazul Bull: Prețuri Mai Mari ale Petrolului și Creșterea Producției Împing XOM Către 205 Dolari
Cazul Bull presupune că petrolul rămâne ridicat, producția din bazinul Permian se bazează pe recordul T2 de 1,8 milioane barili pe zi și proiectele din Guyana se extind fără întârzieri majore. Marjele puternice de rafinare mențin fluxul de numerar liber suficient pentru investiții, dividende și programul anual de răscumpărare de 20 miliarde dolari.
O mișcare către 205 dolari ar necesita producția să progreseze către ținta 2030 de 5,5 milioane boe/zi, datoria netă să continue să scadă după reducerea de 7 miliarde dolari din T2 și economiile de costuri să se apropie de 20 miliarde dolari. Revizuirile câștigurilor deasupra maximului Street de 185 dolari ar întări cazul.
Cazul Bază: Cererea Constantă de Petrol Menține XOM Între 165 și 185 Dolari
Cazul Bază presupune că marjele petrolului și rafinării se moderează, în timp ce activele avantajate și reducerile de costuri mențin fluxul de numerar durabil. Creșterea din bazinul Permian, Guyana și LNG compensează declinul câmpurilor mature, cu cheltuielile anuale de capital rămânând în gama planificată de 28-33 miliarde dolari.
În acest scenariu, XOM ar putea tranzacționa în principal între 165 și 185 dolari, în general aliniat cu ultimul cluster de analiști. Fluxul de numerar liber deasupra nevoilor de investiții și răscumpărările constante ar susține gama, în timp ce marjele mai slabe sau datoria netă în creștere ar presiona partea superioară.
Cazul Bear: Prețuri Mai Mici ale Petrolului Trag XOM Către 130 Dolari
Cazul Bear presupune că prețurile petrolului se retrag, marjele de rafinare se comprimă și perturbarea din Orientul Mijlociu elimină mai multă producție. Aceasta ar slăbi atât câștigurile upstream, cât și de rafinare, reducând în același timp rata trimestrială de flux de numerar liber de 17,2 miliarde dolari.
O mișcare către 130 dolari ar deveni mai probabilă dacă revizuirile câștigurilor scad, proiectele avantajate întârzie sau răscumpărările încetinesc de la ritmul T2 de 5,1 miliarde dolari. Conversia mai slabă de numerar și un multiplu de evaluare mai slab ar presiona acțiunea în ciuda puterii financiare a Exxon.
Prognoze Preț Acțiuni XOM pentru 2026 de către Analiștii de pe Wall Street
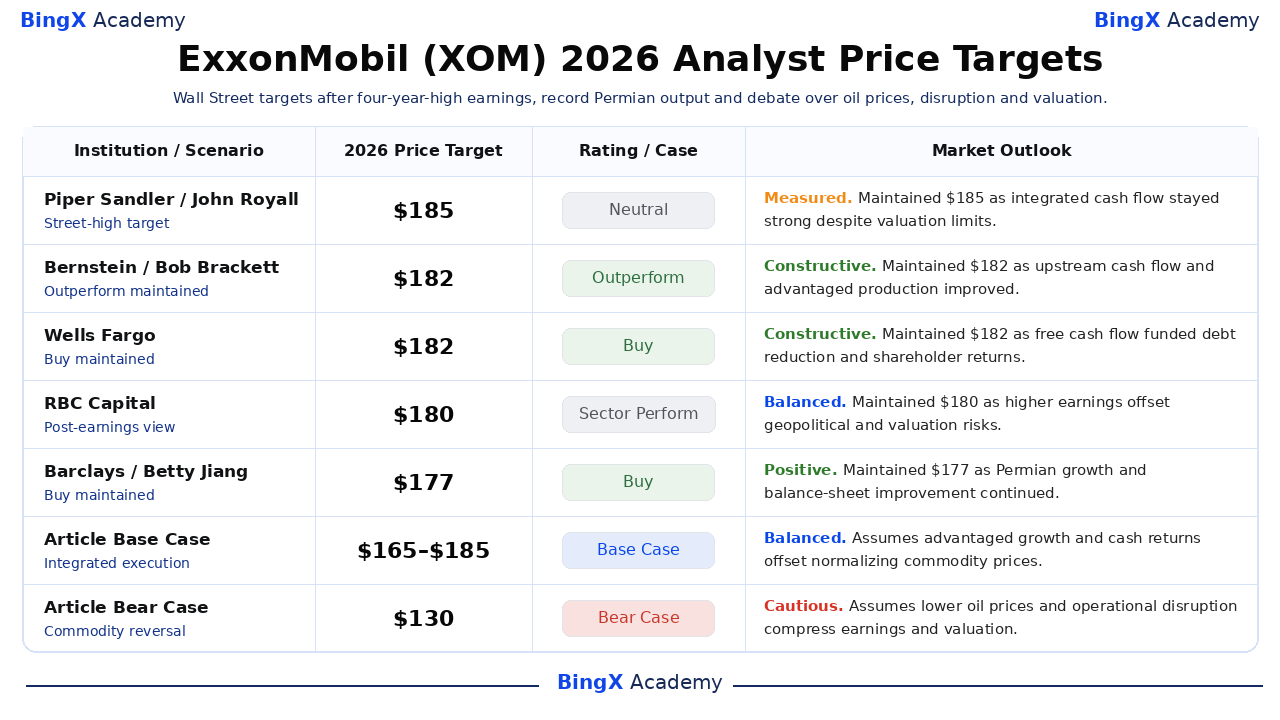
Țintele Wall Street rămân strâns grupate după raportul T2. Cele cinci ținte reale selectate se întind de la 177 la 185 dolari față de închiderea de referință de 165,23 dolari. Acea gamă îngustă semnalează încrederea în calitatea activelor Exxon, totuși arată și că analiștii văd spațiu limitat pentru erori de execuție după avansul de aproximativ 30% al acțiunii.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Piper Sandler |
185 dolari |
Neutru |
Măsurat. 3 septembrie: a menținut ținta maximă Street deoarece fluxul de numerar integrat a rămas puternic în ciuda constrângerilor de evaluare. |
|
Bernstein |
182 dolari |
Outperform |
Constructiv. 3 august: a menținut Outperform după generarea mai puternică de numerar upstream și creșterea producției avantajate. |
|
Wells Fargo |
182 dolari |
Cumpărare |
Constructiv. 31 iulie: a menținut Cumpărare deoarece fluxul de numerar liber a susținut reducerea datoriei și retururile pentru acționari. |
|
RBC Capital |
180 dolari |
Performanță Sector |
Echilibrat. 31 iulie: a menținut un rating neutru deoarece câștigurile mai mari au fost echilibrate de riscurile geopolitice și de evaluare. |
|
Barclays |
177 dolari |
Cumpărare |
Pozitiv. 10 septembrie: a menținut Cumpărare deoarece creșterea din bazinul Permian și îmbunătățirea bilanțului au susținut perspectiva. |
|
Morgan Stanley |
177 dolari |
Supraponderat |
Pozitiv. 20 august: a reconfirmat Supraponderat deoarece activele avantajate și retururile de capital au susținut valoarea pe acțiune. |
|
Cazul Bază Articol |
165–185 dolari |
Caz Bază |
Echilibrat. Presupune că creșterea avantajată și retururile de numerar compensează normalizarea prețurilor materiilor prime. |
|
Cazul Bear Articol |
130 dolari |
Caz Bear |
Prudent. Presupune că prețurile mai mici ale petrolului și perturbarea operațională comprimă câștigurile și evaluarea. |
Cum să Tranzacționezi Acțiunile ExxonMobil (XOM) pe BingX
Tranzacționează perspectiva producției, rafinării și retururilor pentru acționari ale Exxon folosind BingX TradFi și instrumentele BingX AI. Deoarece XOM reacționează la prețurile materiilor prime, știrile geopolitice și execuția proiectelor, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de intrare.
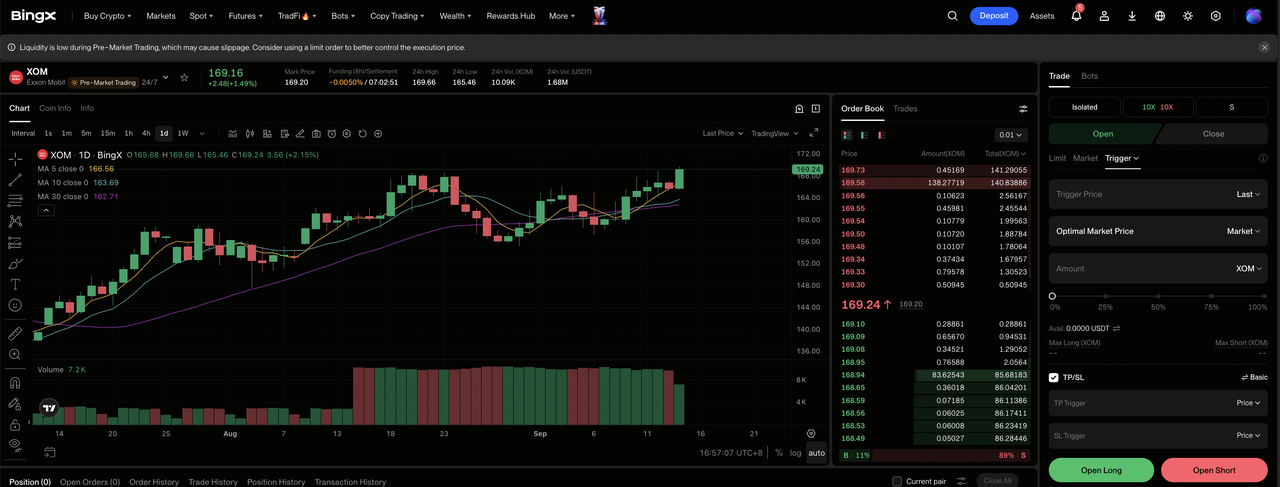
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi pe panoul de control al bursei BingX.
Pasul 2: Selectează ExxonMobil (XOM). Caută și selectează contractul futures perpetual XOM-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă producția avantajată și retururile de numerar rămân puternice. Selectează Deschide Short dacă prețurile mai mici ale petrolului sau perturbarea slăbesc câștigurile.
Pasul 4: Selectează leverage și modul de marjă. Alege Marjă Izolată sau Cross bazat pe toleranța ta la risc. Câștigul de aproximativ 30% YTD arată de ce leverage-ul conservator și dimensionarea clară a poziției contează.
Pasul 5: Execută protocoale stricte de risc. Setează nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. XOM poate reacționa rapid la prețurile petrolului, marjele de rafinare, actualizările producției și dezvoltările geopolitice.
Top 5 Riscuri de Urmărit pentru Investitorii ExxonMobil în 2026
Portofoliul integrat al Exxon reduce dependența de o afacere, deși prețurile materiilor prime, execuția proiectelor și alocarea capitalului încă afectează fluxul de numerar și valoarea pe acțiune.
- Prețurile mai mici ale petrolului ar putea reduce rapid câștigurile: Câștigurile ajustate au atins 14,7 miliarde dolari deoarece prețurile țițeiului s-au întărit. O scădere susținută ar presiona marjele upstream și ar lăsa mai puțin numerar după 28-33 miliarde dolari de capex anual.
- Închiderile din Orientul Mijlociu ar putea reduce producția: Producția s-a menținut aproape de 4,5 milioane boe/zi în ciuda perturbărilor în Qatar și UAE. Întreruperile mai lungi ar putea reduce vânzările chiar dacă oferta mai strânsă susține prețuri mai mari.
- Întârzierile proiectelor ar putea încetini planul de creștere 2030 al Exxon: Exxon țintește 5,5 milioane boe/zi și 65% din volume din active avantajate până în 2030. Întârzierile în dezvoltarea din Guyana, LNG sau bazinul Permian ar amâna creșterea câștigurilor.
- Marjele de rafinare mai mici ar putea presiona câștigurile: Rafinarea a generat 4,1 miliarde dolari în T2 deoarece piețele produselor s-au strâns. Cererea mai slabă, oferta mai mare sau mentenanța extinsă ar putea reduce câștigurile Soluțiilor de Produse.
- Răscumpărările depind de fluxul de numerar liber puternic: Exxon a returnat 9,4 miliarde dolari și a redus datoria netă cu 7 miliarde dolari în T2. Fluxul de numerar mai slab ar putea încetini planul anual de răscumpărare de 20 miliarde dolari.
Gânduri Finale: Este XOM o Investiție Bună în 2026?
ExxonMobil combină producția record din bazinul Permian, activele în expansiune din Guyana și o platformă de rafinare integrată cu capacitate financiară puternică. Câștigurile ajustate T2 de 14,7 miliarde dolari și fluxul de numerar liber de 17,2 miliarde dolari au finanțat simultan dividende, răscumpărări și reducerea datoriei. Această execuție operațională și financiară susține Cazul Bază de 165–185 dolari în ciuda unei evaluări mai solicitante după raliul 2026.
Întrebarea centrală este dacă îmbunătățirile operaționale durabile pot depăși condițiile excepționale de mărfuri. Investitorii conservatori ar trebui să monitorizeze producția față de foaia de parcurs 2030 de 5,5 milioane boe/zi, marjele de rafinare, cheltuielile anuale de capital, fluxul de numerar liber și datoria netă. Progresul în toate cele cinci măsuri ar întări ruta către 205 dolari, în timp ce deteriorarea simultană ar favoriza Cazul Bear de 130 dolari.
Reamintire Risc: Tranzacționarea și investirea în XOM implică un risc ridicat de pierdere de capital. Prețurile materiilor prime, întreruperile producției, marjele de rafinare, perturbarea geopolitică, execuția proiectelor, reglementarea și schimbările de evaluare pot afecta material acțiunea. Efectuează cercetări independente și folosește dimensionarea disciplinată a poziției.
Lectură Conexă
- Top Acțiuni Energetice și ETF-uri de Cumpărat în 2026: Criza de Energie AI Întâlnește Volatilitatea Geopolitică
- Top Acțiuni Energetice AI de Cumpărat în 2026: Nuclear, Gaze, Celule de Combustibil și Construcția de Energie AI
- Predicția Prețului Gazelor Naturale 2026: Șoc Energetic Global de 15 Dolari sau Capcana Abundenței din SUA?
- Predicția Acțiunilor SLB 2026: Erupție AI Digitală de 83 Dolari sau Capcană Geopolitică de 48 Dolari?
- Predicția Prețului NuScale Power (SMR) 2026: Descoperire Energie Curată sau Miraj Intensiv în Capital?
