


Cerebras Systems (CBRS) construiește procesoare la scară de wafer, sisteme AI și servicii cloud pentru antrenament și inferență. Motorul său Wafer Scale Engine plasează calcul, memorie și resurse de comunicare pe un singur chip foarte mare, reducând overhead-ul de rețea găsit în clusterele multi-GPU convenționale. Hardware-ul rămâne parte a modelului, în timp ce inferența cloud devine din ce în ce mai importantă pentru creșterea pe termen lung. Această tranziție extinde rolul Cerebras în infrastructura AI, deși lasă acțiunile sensibile la concentrația clienților, implementarea centrelor de date și profitabilitate.
Trimestrul cel mai recent a arătat ambele părți ale acestei tranziții. Veniturile GAAP Q2 2026 ale Cerebras Systems au atins 180,1 milioane de dolari, în creștere cu 74% față de anul anterior, în timp ce veniturile de bază au crescut cu 103% la 209,9 milioane de dolari și veniturile GAAP din cloud și alte servicii au crescut cu 281% la 126,0 milioane de dolari. Marja brută de bază s-a îmbunătățit la 40,6%, dar compania a înregistrat o pierdere netă GAAP de 450,5 milioane de dolari și a orientat doar spre 214 milioane până la 216 milioane de dolari din veniturile de bază Q3.
Prognoza acțiunilor CBRS pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul de inferență rapidă și capacitate: un sold de 25,4 miliarde de dolari din obligațiile de performanță rămase, mai mult de 600 megawați de capacitate activă sau contractată și parteneriatele cu OpenAI, AWS și AMD ar putea susține o expansiune cloud pe mai mulți ani.
- Cazul de concentrare și profitabilitate: dependența de clienți, angajamentele grele de infrastructură și un decalaj mare între rezultatele GAAP și cele de bază ar putea menține câștigurile sub nivelul necesar pentru o recuperare durabilă a valorificării.
Acest ghid analizează prognoza acțiunilor CBRS, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe comunicatul de câștiguri Q2 2026 al Cerebras Systems din 12 august, depunerea trimestrială și datele de piață din 11 septembrie, plus cum să tranzacționezi futures pe acțiuni CBRS pe BingX TradFi cu garanție USDT.
Top 5 Lucruri pe care Investitorii Cerebras Systems Trebuie să le Știe în Septembrie 2026
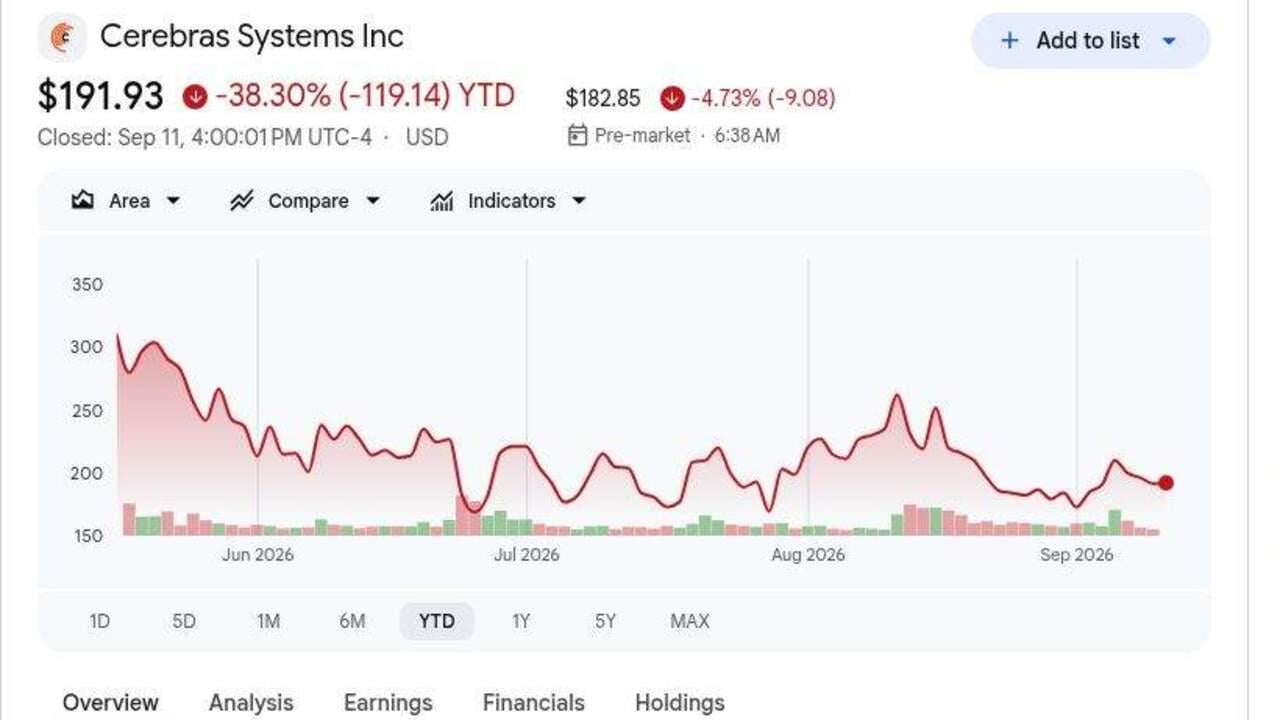
- CBRS a închis la 191,93 dolari pe 11 septembrie și a scăzut cu 38,30% YTD: Acțiunile au terminat la doar 6,93 dolari deasupra prețului IPO de 185 dolari după ce s-au deschis la 350 dolari și au atins 385 dolari la debut. Reversarea arată cât de rapid se poate comprima valorificarea când creșterea puternică AI întâlnește așteptări mari.
- Veniturile GAAP Q2 au atins 180,1 milioane dolari, în creștere cu 74%: Rezultatul a ratat consensul de 194,0 milioane dolari cu aproximativ 13,9 milioane dolari, în timp ce veniturile de bază de 209,9 milioane dolari au depășit estimarea de aproximativ 191 milioane dolari. Decalajul face ca performanța raportată versus cea de bază să fie importantă pentru valorificare.
- Veniturile GAAP din cloud și servicii au crescut cu 281% la 126,0 milioane dolari: Veniturile cloud de bază au crescut cu 287% la 127,7 milioane dolari, comparativ cu 54,1 milioane dolari din venituri hardware. Schimbarea mixului susține un model de afaceri mai recurent, deși costurile capacității și ale centrelor de date încă contează.
- Obligațiile de performanță rămase au atins 25,4 miliarde dolari: Soldul a crescut de la 24,6 miliarde dolari la sfârșitul lui 2025 și include un angajament mare multi-anual OpenAI. Programele de implementare și disponibilitatea capacității vor determina cât de repede acest backlog se convertește în venituri și numerar.
- Capacitatea sub contract a depășit 600 megawați: Cerebras se așteaptă ca capacitatea de producție să crească de peste zece ori în 2026 prin Flex, Sanmina și Rocket EMS, cu aprovizionarea wafer TSMC securizată. Oportunitatea este mare, deși utilizarea și marjele trebuie să justifice investiția.
Ce Este Cerebras Systems (CBRS)?
Cerebras Systems este o companie de infrastructură AI care proiectează procesoare, sisteme complete de calculator, software și servicii cloud. Motorul său Wafer Scale Engine folosește un întreg wafer de silicon ca un processor, combinând nuclee de calcul dense, SRAM pe chip și comunicare cu bandă largă pentru a reduce blocajele de interconectare ale clusterelor GPU distribuite. Clienții pot cumpăra sisteme CS pentru utilizare on-premises sau pot accesa calculul Cerebras prin API-uri cloud de antrenament și inferență. Prin urmare, veniturile provin din hardware, capacitate cloud și servicii conexe, inferența devenind principalul motor de creștere.
Strategia pe termen lung se concentrează pe scalarea inferenței rapide pe infrastructura deținută și parteneriatul. OpenAI a selectat Cerebras pentru un program de capacitate multi-anual și a folosit sistemele sale pentru GPT-5.6 Sol la 750 tokeni pe secundă. TSMC fabrică procesoarele la scară de wafer ale Cerebras, oferind companiei acces la producția avansată de semiconductori pe măsură ce își extinde capacitatea sistemului și cloud. Cerebras dezvoltă, de asemenea, inferența dezagregată cu AMD pentru producția Q4 2026 și planifică să extindă această arhitectură la Amazon Bedrock prin AWS la începutul lui 2027. Utilizatorii și partenerii numiți includ CrowdStrike, Cognition, Lovable, Block, Figma, AlphaSense și GSK, oferind platformei expunere în codare, securitate, finanțe și științele vieții.
Citește mai mult: Top AI Compute și GPU Stocks de Cumpărat în 2026: Schimbarea către Inferență și Silicon Personalizat
Prezentare Generală Câștiguri Q2 2026 Cerebras Systems (CBRS): Creștere Cloud, Progress Marjă și Orientare Majorată
Cerebras a raportat 180,1 milioane dolari venituri GAAP Q2 versus consensul de 194,0 milioane dolari, în timp ce veniturile de bază de 209,9 milioane dolari au depășit estimarea de aproximativ 191 milioane dolari și au crescut cu 103% față de anul anterior. Pierderea ajustată de 0,05 dolari pe acțiune a fost mai mică decât pierderea de 0,17 dolari așteptată, veniturile GAAP cloud au crescut cu 281% la 126,0 milioane dolari și marja brută de bază s-a îmbunătățit cu aproximativ 940 puncte de bază la 40,6%. Conducerea a majorat orientarea veniturilor de bază pentru întregul an la 880 până la 890 milioane dolari, deși o pierdere netă GAAP de 450,5 milioane dolari și o creștere secvențială modestă Q3 au menținut profitabilitatea în centrul atenției.
Citește mai mult: Prezentare Generală Câștiguri Q2 2026 Cerebras Systems (CBRS): Ratarea Veniturilor de 180M$ Declanșează o Scădere de Preț de 11,85%
|
Indicator Financiar |
Orientare / Consens |
Raportat / Real |
Surpriză |
|
Venituri GAAP Q2 2026 |
194,0M$ consens |
180,1M$ |
Ratat. Cu aproximativ 13,9M$ sub consens; în creștere cu 74% YoY. |
|
Venituri de bază Q2 2026 |
191,0M$ consens |
209,9M$ |
Depășit. Cu aproximativ 18,9M$ peste consens; în creștere cu 103% YoY. |
|
Pierdere ajustată pe acțiune Q2 |
0,17$ pierdere consens |
0,05$ pierdere |
Depășit. Pierderea a fost cu 0,12$ mai mică decât era așteptat. |
|
Pierdere netă GAAP Q2 |
309,5M$ venit net în Q2 2025 |
450,5M$ pierdere |
Inversat. Compensația stocurilor legată de IPO a mărit pierderea. |
|
Venituri GAAP cloud și servicii Q2 |
33,0M$ în Q2 2025 |
126,0M$ |
Accelerat. Veniturile au crescut cu 281% YoY. |
|
Marja brută de bază Q2 |
31,2% în Q2 2025 |
40,60% |
Extins. Îmbunătățit cu aproximativ 940 puncte de bază YoY. |
|
Obligații de performanță rămase |
24,6 mld.$ la sfârșitul lui 2025 |
25,4 mld.$ |
Crescut. Cererea contractată multi-anuală s-a extins cu aproximativ 0,8 mld.$. |
|
Perspectiva veniturilor de bază Q3 2026 |
Venituri de bază Q2 de 209,9M$ |
214M$-216M$ |
Mai mare. Implică doar aproximativ 2%-3% creștere secvențială. |
|
Perspectiva veniturilor de bază FY2026 |
Anterior 855M$-865M$ |
880M$-890M$ |
Majorat. Punctul median a crescut cu 25M$. |
- Veniturile GAAP au crescut cu 74% la 180,1 milioane USD, dar au ratat consensul cu 13,9 milioane USD: Rezultatul confirmă creșterea rapidă, deși elementele de transfer și amortizarea warranturilor au creat un decalaj mare față de 209,9 milioane USD venituri de bază. Ambele măsuri contează când se judecă creșterea și economia acționarilor.
- Pierderea ajustată de 0,05 USD pe acțiune a depășit cu 0,12 USD: Marja operațională de bază s-a îmbunătățit cu aproximativ 2.600 puncte de bază față de anul anterior la negativă 16%. Pârghia operațională se îmbunătățește, deși afacerea încă are nevoie de mai multă creștere și disciplină a costurilor pentru a atinge câștiguri durabile.
- Veniturile cloud de 126,0 milioane USD au crescut cu 281%: Cloud și serviciile au generat aproximativ 70% din veniturile GAAP, în timp ce hardware-ul a scăzut la 54,1 milioane USD de la 70,3 milioane USD. Schimbarea mixului îmbunătățește potențialul recurent, dar ridică importanța utilizării centrelor de date și costurilor de energie.
- Marja brută de bază s-a îmbunătățit cu 940 puncte de bază la 40,6%: Conducerea a spus că închirierile temporare de sisteme au redus marja cu aproximativ 500 puncte de bază. Noua capacitate ar putea atenua această presiune, făcând recuperarea marjei un test cheie al eficienței infrastructurii.
- Orientarea veniturilor de bază pentru întregul an a crescut la 880 până la 890 milioane USD: Punctul median de 885 milioane USD este cu 25 milioane USD peste punctul median anterior, în timp ce orientarea Q3 de 214 până la 216 milioane USD implică doar 2% până 3% creștere secvențială. O creștere mai puternică Q4 este încă necesară pentru a atinge ținta anuală.
Perspectiva de Investiție 2026 Cerebras Systems (CBRS): Cazul Bull 330$ vs. Cazul Bear 150$
Dezbaterea de investiții este dacă Cerebras poate converti cererea de inferență rapidă și 25,4 miliarde dolari de obligații în venituri cloud profitabile suficient de rapid pentru a justifica un multiplu de creștere premium.
Cazul Bull: Cererea Puternică AI de Inferență Împinge CBRS către 330$
Cazul Bull presupune că implementările OpenAI, distribuția AWS și parteneriatele de inferență AMD conduc la o utilizare mai mare pe mai mult de 600 megawați de capacitate activă sau contractată. Veniturile cloud continuă să crească rapid, producția de fabricație crește de peste zece ori și marja brută de bază se îmbunătățește de la 40,6% din Q2 pe măsură ce costurile de închiriere temporară se estompează.
O mișcare către 330$ ar necesita ca Cerebras să atingă ținta anuală de 880 până la 890 milioane USD fără o altă recesiune a marjei, urmată de progres credibil către planul managementului de a tripla veniturile în 2027. Creșterea estimărilor, un mix mai larg de clienți și o mai bună pârghie operațională ar întări cazul.
Cazul de Bază: Cererea AI Constantă Menține CBRS între 240$ și 290$
Cazul de Bază presupune că cererea de inferență rămâne puternică și capacitatea contractată continuă să crească, în timp ce investitorii așteaptă dovada că noile centre de date pot fi finanțate și umplute eficient. OpenAI rămâne un client major, deși concentrarea și decalajul între rezultatele GAAP și cele de bază limitează valorificarea.
CBRS ar putea tranzacționa în principal între 240$ și 290$ în aceste condiții. Veniturile de bază aproape de punctul median anual de 885 milioane USD, obligațiile de performanță rămase peste 25 miliarde USD și îmbunătățirea marjei brute ar susține intervalul. Utilizarea slabă sau creșterea mai lentă în 2027 ar limita partea superioară.
Cazul Bear: Costurile Mai Mari și Concentrarea Clienților Trag CBRS către 150$
Cazul Bear presupune că capacitatea devine operațională mai lent sau cu o utilizare mai slabă, lăsând Cerebras cu costuri de infrastructură înainte ca să sosească suficiente venituri. O întârziere sau renegociere de către OpenAI sau un alt client major ar slăbi conversia backlog-ului și fluxul de numerar.
O mișcare către 150$ ar deveni mai probabilă dacă veniturile de bază ratează minimul orientării de 880 milioane USD, marja brută de bază scade sub 38% sau obligațiile de performanță rămase scad material. Pierderile persistente și aprovizionarea suplimentară cu acțiuni ar putea adăuga presiune suplimentară.
Prognoze Preț Acțiuni CBRS pentru 2026 de către Analiștii Wall Street
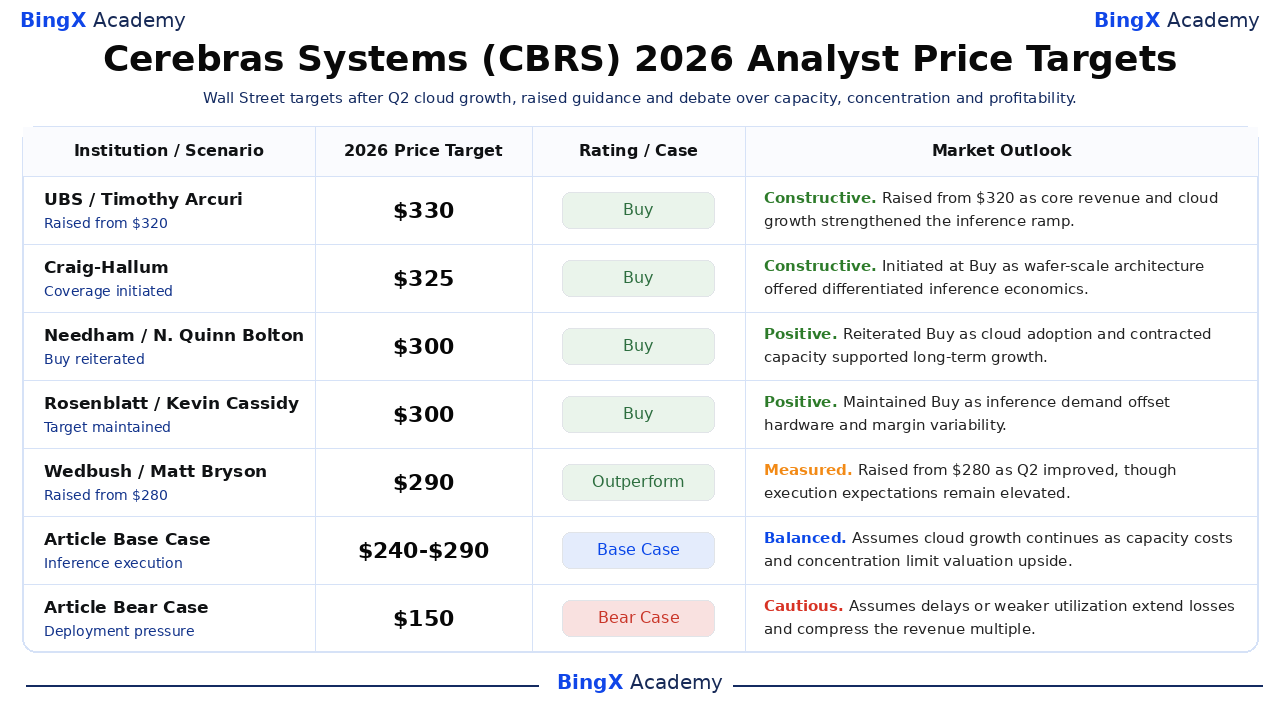
Aceste cinci acțiuni de analiști datate variază de la 290$ la 330$ și reflectă viziuni constructive asupra performanței de inferență diferențiate, adoptării cloud și capacității contractate. Intervalul îngust arată, de asemenea, că modelele Street împărtășesc ipoteze de creștere similare. Acestea sunt puncte de referință terțe, nu promisiuni de preț. Rândurile Base și Bear sunt scenarii editoriale BingX Academy.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva de Piață |
|
UBS / Timothy Arcuri |
330$ |
Cumpărare |
Constructiv. 13 august: majorat de la 320$ după ce veniturile de bază, creșterea cloud și orientarea au susținut rampa de inferență. |
|
Craig-Hallum / Richard Shannon |
325$ |
Cumpărare |
Constructiv. 9 iunie: acoperire inițiată pe arhitectura diferențiată la scală de wafer și cererea de inferență rapidă. |
|
Needham / N. Quinn Bolton |
300$ |
Cumpărare |
Pozitiv. 19 august: reconfirmat Cumpărare pe măsură ce adoptarea cloud și capacitatea contractată au susținut creșterea pe termen lung. |
|
Rosenblatt / Kevin Cassidy |
300$ |
Cumpărare |
Pozitiv. 19 august: menținut Cumpărare pe măsură ce cererea de inferență a compensat hardware-ul și variabilitatea marjei. |
|
Wedbush / Matt Bryson |
290$ |
Outperform |
Măsurat. 13 august: majorat de la 280$ pe măsură ce Q2 s-a îmbunătățit, deși așteptările de execuție au rămas ridicate. |
|
Cazul de Bază al Articolului |
240$-290$ |
Caz de Bază |
Echilibrat. Presupune că creșterea cloud continuă pe măsură ce costurile capacității și concentrarea limitează partea pozitivă a valorificării. |
|
Cazul Bear al Articolului |
150$ |
Caz Bear |
Precaut. Presupune întârzieri sau utilizare mai slabă care extind pierderile și comprimă multiplul de venituri. |
Cum să Tranzacționezi Acțiunile Cerebras Systems (CBRS) pe BingX
Tranzacționează perspectiva de creștere a inferenței, implementarea capacității și marjei Cerebras Systems folosind BingX TradFi și instrumentele BingX AI. Pentru că CBRS poate reacționa brusc la anunțurile clienților, orientare și aprovizionarea post-IPO cu acțiuni, traderii trebuie să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
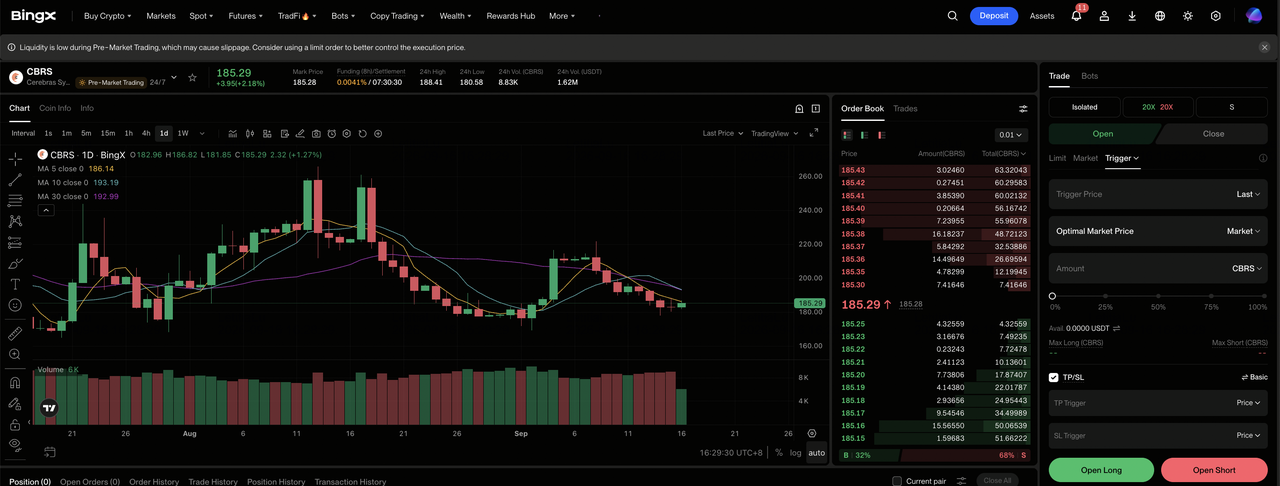
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi pe panoul de bord BingX exchange.
Pasul 2: Selectează Cerebras Systems (CBRS). Caută și selectează contractul futures perpetuu CBRS-USDT.
Pasul 3: Alege direcția. Selectează Deschide Long dacă cererea de inferență se convertește în utilizare și marje mai mari. Selectează Deschide Short dacă întârzierile capacității, concentrarea clienților sau pierderile slăbesc economia pe acțiune.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marja Izolată sau Cross-Margin bazat pe toleranța ta la risc. Scăderea YTD de 38,30% arată de ce pârghia conservatoare și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Execută protocoale stricte de risc. Stabilește nivelurile Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. CBRS poate reacționa rapid la implementări, acorduri cu clienții, orientare, marje, acțiuni ale analiștilor și deblocări de acțiuni.
Top 5 Riscuri de Urmărit pentru Investitorii Cerebras Systems în 2026
Valorificarea Cerebras depinde de cererea clienților, expansiunea capacității, contabilitate și concurență. Aceste riscuri pot afecta conversia veniturilor, nevoile de numerar și valoarea pe acțiune.
- Concentrarea clienților ar putea întârzia conversia backlog-ului: Obligațiile de performanță rămase au atins 25,4 miliarde USD, cu OpenAI reprezentând o parte mare a cererii contractate. Întârzierile sau renegocierile ar putea împinge veniturile în perioade ulterioare și reduce valoarea atribuită backlog-ului.
- Expansiunea capacității necesită investiții inițiale grele: Cerebras are mai mult de 600 megawați de capacitate activă sau contractată. Dacă utilizarea crește lent, deprecierea și costurile operaționale ar putea crește înainte ca să sosească suficient profit brut.
- Veniturile GAAP și cele de bază pot diferi semnificativ: Veniturile GAAP Q2 au fost de 180,1 milioane USD versus 209,9 milioane USD venituri de bază. Amortizarea warranturilor și ajustările de transfer pot face ca creșterea din titluri să fie mai greu de comparat între perioade.
- NVIDIA și cipurile personalizate ar putea presiona cererea: Cerebras oferă inferență diferențiată la scară de wafer, dar clienții pot alege încă GPU-uri sau acceleratori interni. Economia sau performanța rivalilor mai bună ar putea reduce utilizarea și puterea de stabilire a prețurilor.
- Pierderile mari mențin riscul de diluție relevant: Pierderea GAAP Q2 a atins 450,5 milioane USD, parțial din cauza compensației legate de IPO. Pierderi continue, emiterea viitoare de capital sau deblocările de acțiuni post-IPO ar putea presiona valoarea pe acțiune și crește volatilitatea.
Gânduri Finale: Ar Trebui să Investești în Cerebras Systems în 2026?
Cerebras a stabilit un caz de creștere măsurabil. Veniturile de bază s-au dublat la 209,9 milioane dolari, veniturile cloud aproape s-au cvadruptat și obligațiile au atins 25,4 miliarde dolari. Parteneriatele cu OpenAI, AWS și AMD întăresc relevanța comercială a tehnologiei, în timp ce mai mult de 600 megawați de capacitate creează spațiu pentru implementări mai mari. Întrebarea nerezolvată este dacă acea infrastructură poate produce marje durabile.
Cazul Bull necesită ca cererea contractată să devină venituri profitabile, susținând 330$. Cazul Bear reflectă întârzierile de implementare, concentrarea și pierderile persistente care ar putea trage CBRS către 150$. Traderii conservatori pot monitoriza veniturile de bază Q3 față de intervalul de 214-216 milioane dolari, marja brută de bază față de 38%-40% și dovada că mixul de clienți se lărgește.
Reamintire Risc: Tranzacționarea și investiția în acțiuni ca CBRS implică un risc mare de pierdere a capitalului. Concentrarea clienților, întârzierile capacității, ajustările contabile, concurența, aprovizionarea cu acțiuni și tranzacționarea cu pârghie pot produce pierderi rapide. Realizează cercetări independente înainte de a aloca capital.
Lectură Conexă
- Top 10 Acțiuni de Infrastructură AI de Cumpărat în 2026: Liderii în Fabricarea și Designul de Cipuri
- Top Acțiuni de Infrastructură AI Cloud de Cumpărat în 2026 în Mijlocul Capex Hyperscaler și Boom-ul Neocloud
- Top Acțiuni de Servere AI de Cumpărat în 2026: Sisteme Rack-Scale, Servere GPU și Infrastructura Serverelor AI
- Ce Este OpenAI Pre-IPO și Cum să îl Tranzacționezi pe BingX?
- Predicția Prețului AMD 2026: Poate Creșterea AI să Împingă AMD către 700$?
- Predicția Prețului TSMC (TSM) 2026: Poate Cererea Record AI să Ridice Acțiunile TSM la 527$?
