
Arm Holdings (ARM) dezvoltă arhitecturi CPU, proprietate intelectuală de sistem și platforme de calcul utilizate în smartphone-uri, servere cloud, vehicule și dispozitive conectate. Modelul său licență-și-redevențe oferă o expunere largă la semiconductorii AI fără a deține uzine de fabricație, în timp ce subsistemele de calcul și siliciul de producție devin din ce în ce mai importante. Această expansiune mărește oportunitatea AI a Arm, dar ridică și riscuri de execuție, aprovizionare și amestec de marjă.
Cel mai recent trimestru a arătat o cerere puternică pe ambele părți ale modelului. Veniturile ARM Q1 anul fiscal 2027 au atins 1,289 miliarde dolari, în creștere cu 22% de la an la an, deoarece veniturile din redevențe au crescut cu 22% la 715 milioane dolari, iar veniturile din licențe au crescut cu 23% la 574 milioane dolari. Redevențele din centrele de date s-au mai mult decât dublat, făcând adoptarea infrastructurii cel mai clar sprijin pentru evaluarea premium.
Prognoza acțiunilor ARM pentru 2026 se concentrează acum pe două perspective concurente:
- Cazul redevențelor AI și valoare per sistem: ratele mai ridicate ale redevențelor, adoptarea Neoverse și cererea pentru CPU-uri Arm AGI ar putea extinde participarea Arm în infrastructura AI.
- Cazul execuției și evaluării: licențierea inegală, costurile siliciului de producție și un multiplu premium ar putea depăși cererea puternică dacă conversia veniturilor sau marjele dezamăgesc.
Acest ghid analizează prognoza acțiunilor ARM, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe rezultatele Q1 anul fiscal 2027 din 29 iulie ale Arm, materialele pentru investitori și datele de piață până pe 4 septembrie, plus cum să tranzacționezi futures-urile acțiunilor ARM pe BingX TradFi cu garanții USDT.
Top 5 Lucruri pe Care Investitorii Arm Holdings Trebuie să le Știe în Septembrie 2026
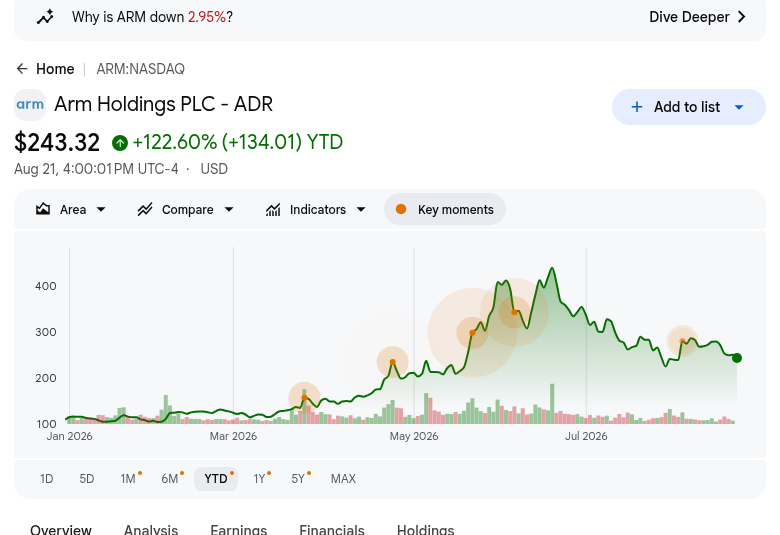
- ARM s-a închis la 252,09 dolari pe 4 septembrie după ce a câștigat aproximativ 115% YTD: Acțiunea s-a mai mult decât dublat în 2026, dar încă se tranzacționa cu mult sub vârful său din iunie de 452,70 dolari, arătând atât un optimism AI puternic, cât și o sensibilitate ridicată la schimbarea așteptărilor de creștere.
- Veniturile Q1 anul fiscal au atins 1,289 miliarde dolari, în creștere cu 22% de la an la an: Veniturile au venit cu aproximativ 29 milioane dolari peste consensul de 1,26 miliarde dolari, în timp ce EPS non-GAAP de 0,45 dolari a depășit estimarea de 0,40 dolari. Trimestrul a arătat că creșterea veniturilor a continuat să se traducă în câștiguri în ciuda investițiilor mai mari.
- Redevențele centrelor de date s-au mai mult decât dublat, iar livrările Neoverse au depășit 1,5 miliarde de nuclee: Cele mai recente 500 milioane de nuclee au fost livrate în doar nouă luni, comparativ cu șase ani pentru primul miliard. NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200 și Qualcomm Dragonfly C1000 arată o adoptare mai largă a CPU-urilor Arm în infrastructura AI.
- Cererea pentru CPU-uri Arm AGI a depășit 2 miliarde dolari pe anii fiscali 2027 și 2028: Managementul descrisese anterior o oportunitate de 1 miliard dolari și a livrat deja produse inițiale mai multor clienți. Perspectiva mai mare a cererii extinde oportunitatea de venituri a Arm, deși încă trebuie să se convertească în livrări și marje atractive.
- Țintele selectate de pe Wall Street variază de la 280 la 500 dolari: Ținta Outperform de 500 dolari a Bernstein reflectă o cerere mai puternică pentru CPU-uri AI agentice, în timp ce ținta Overweight de 280 dolari a Wells Fargo încorporează mai multă prudență în execuție și evaluare. Diferența de 220 dolari arată o încredere largă în poziția strategică a Arm, dar o neînțelegere majoră asupra evaluării.
Ce Este Arm Holdings (ARM)?
Arm Holdings este o companie de proprietate intelectuală semiconductoare care proiectează arhitecturi CPU, nuclee de procesare, IP de sistem, instrumente de dezvoltare și subsisteme de calcul. Clienții plătesc taxe de licență pentru a accesa tehnologia și redevențe recurente când se livrează chip-uri bazate pe Arm. Platformele sale se întind pe smartphone-uri, tablete, PC-uri, servere cloud, sisteme auto, echipamente industriale și dispozitive conectate. Modelul cu active reduse permite veniturilor să se scaleze pe livrările clienților fără ca Arm să opereze propriile fabrici de wafer-e.
Strategia actuală a Arm se îndreaptă dincolo de nucleele individuale de procesare către subsisteme de calcul de valoare mai mare și siliciul de producție cu marca Arm. NVIDIA-ul Vera CPU, Google-ul Axion, AWS Graviton5, Microsoft-ul Cobalt 200 și Qualcomm-ul planificat Dragonfly C1000 folosesc toate tehnologia Arm în centre de date. Arm a introdus și Performix cu suportul Microsoft, MongoDB, Redis și SAP, consolidând stratul software care ajută dezvoltatorii să optimizeze sarcinile de lucru în lanțul de aprovizionare semiconductoare AI.
Citește mai mult: Top Acțiuni Semiconductoare AI de Cumpărat în 2026: Ghid Complet Chip-uri AI și Lanț de Aprovizionare
Prezentare Generală Câștiguri Arm Holdings (ARM) Q1 AF2027: Venituri, EPS și Creșterea Centrelor de Date
Arm a livrat venituri Q1 anul fiscal de 1,289 miliarde dolari față de aproximativ 1,26 miliarde dolari așteptat, EPS non-GAAP de 0,45 dolari față de 0,40 dolari așteptat și venit net GAAP de 270 milioane dolari. Veniturile din redevențe au crescut cu 22% la 715 milioane dolari, licențierea a crescut cu 23% la 574 milioane dolari, iar ghidarea veniturilor Q2 a atins 1,33-1,43 miliarde dolari. Compromisul central este creșterea AI mai rapidă versus cerințele crescânde de execuție silicon.
Citește mai mult: Știri Câștiguri Arm Holdings (ARM) Q1 AF2027: Venituri Record și Creșterea Centrelor de Date Ridică Acțiunile cu 7,40%
|
Indicator Financiar |
Ghidare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri Q1 AF2027 |
Consens 1,26 mld. $ |
1,289 mld. $ |
Depășit. Aproximativ 29 mil. $ peste consens; +22% YoY. |
|
EPS diluat non-GAAP Q1 |
Consens 0,40 $ |
0,45 $ |
Depășit. Cinci cenți peste consens; +29% YoY. |
|
EPS diluat GAAP Q1 |
— |
0,25 $ |
Îmbunătățit. Mai mult decât dublat față de 0,12 $ acum un an. |
|
Venit net GAAP Q1 |
— |
270 mil. $ |
Îmbunătățit. Crescut de la 130 mil. $ acum un an. |
|
Venituri din redevențe Q1 |
— |
715 mil. $; +22% YoY |
Record. Redevențele centrelor de date s-au mai mult decât dublat. |
|
Venituri din licențe și altele Q1 |
— |
574 mil. $; +23% YoY |
Record. Reînnoirile de valoare mare au susținut creșterea. |
|
Flux de numerar operațional Q1 |
— |
902 mil. $ |
Puternic. Generarea de numerar a finanțat extinderea R&D și lucrul silicon. |
|
Flux de numerar liber non-GAAP Q1 |
— |
665 mil. $ |
Pozitiv. Conversia numerarului a rămas puternică în ciuda investițiilor. |
|
Perspectiva veniturilor Q2 AF2027 |
Aproximativ 1,36 mld. $ viziunea Street |
1,33-1,43 mld. $ |
Peste punctul median. Punctul median de 1,38 mld. $ a depășit viziunea Street citată. |
|
Perspectiva EPS non-GAAP Q2 AF2027 |
— |
0,43-0,51 $ |
Constructiv. Punctul median indică creșterea continuă a câștigurilor. |
- Veniturile de 1,289 miliarde dolari au crescut cu 22% și au depășit consensul cu aproximativ 29 milioane dolari: Atât licențierea, cât și redevențele au contribuit, reducând dependența de un singur flux de venituri în trimestru. Rezultatul susține afirmația Arm că cererea AI se extinde pe cloud, edge și sisteme fizice, mai degrabă decât să rămână limitată la o singură categorie de produse.
- EPS non-GAAP de 0,45 dolari a depășit estimarea de 0,40 dolari cu cinci cenți: EPS diluat GAAP a crescut și la 0,25 dolari de la 0,12 dolari, iar venitul net a crescut la 270 milioane dolari de la 130 milioane dolari. Expansiunea câștigurilor arată progres operațional, deși investitorii trebuie încă să separe economia de bază de compensația bazată pe acțiuni și măsurile ajustate.
- Veniturile din redevențe au crescut cu 22% la un record de 715 milioane dolari: Redevențele centrelor de date s-au mai mult decât dublat, iar Armv9 plus subsistemele de calcul au ridicat ratele redevențelor în dispozitivele de consum. Creșterea pe atât infrastructura, cât și arhitecturile mai noi contează, deoarece expansiunea sustenabilă a redevențelor oferă economie recurentă care poate compensa cronologia volatilă în acordurile mari de licență.
- Fluxul de numerar operațional a atins 902 milioane dolari, iar fluxul de numerar liber non-GAAP a atins 665 milioane dolari: Aceste cifre au depășit venitul operațional GAAP și oferă resurse pentru inginerie, capacitate și investiții în siliciul de producție. Conversia continuă a numerarului ar ajuta Arm să finanțeze creșterea CPU-urilor AGI fără a permite modelului de afaceri mai intensiv în capital să îi erodeze flexibilitatea financiară.
- Ghidarea veniturilor Q2 a atins 1,33-1,43 miliarde dolari: Punctul median de 1,38 miliarde dolari se situează peste viziunea Street citată de 1,36 miliarde dolari, iar ghidarea EPS non-GAAP este 0,43-0,51 dolari. Livrarea aproape de extremele superioare ar consolida impulsul, în timp ce o ratare ar intensifica îngrijorarea despre cronologia licențelor și conversia CPU-urilor AGI.
Perspectiva de Investiție Arm Holdings (ARM) 2026: Cazul Bull de 350 $ vs. Cazul Bear de 180 $
Perspectiva pentru 2026 depinde de dacă redevențele centrelor de date și veniturile CPU-urilor Arm AGI se pot extinde fărăsă slăbească economia cu marjă mare care a făcut modelul de licențiere Arm valoros.
Cazul Bull: Redevențele Centrelor de Date și Cererea CPU AGI Împing ARM Către 350 $
Cazul Bull presupune că redevențele centrelor de date continuă să crească mult peste veniturile la nivel de companie pe măsură ce implementările NVIDIA Vera, Google Axion, AWS Graviton5 și Microsoft Cobalt se scalează. Mai mult de 2 miliarde dolari de cerere indicată pentru CPU-uri AGI se convertește în livrări, în timp ce veniturile din redevențe păstrează generarea de numerar și compensează nevoile suplimentare de fabricație și capital de lucru ale siliciului de producție.
O mișcare către 350 $ ar necesita venituri trimestriale aproape sau peste plafonul ghidării de 1,43 miliarde dolari, creșterea continuă cu două cifre a redevențelor și dovezi că veniturile CPU-urilor AGI poartă marje disciplinate. Îmbunătățirile ghidării, licențele suplimentare de valoare mare și fluxul de numerar care crește alături de livrările silicon ar oferi cea mai clară confirmare; conversia întârziată a clienților ar slăbi cazul.
Cazul de Bază: Creșterea Redevențelor Menține ARM Între 250 $ și 310 $
Cazul de Bază presupune că redevențele și licențierea rămân motorul principal de câștiguri al Arm, în timp ce subsistemele de calcul și veniturile CPU-urilor AGI se scalează gradual. Redevențele centrelor de date continuă să se extindă, Armv9 susține valoarea per dispozitiv și cronologia licențelor trimestriale rămâne inegală. Investițiile operaționale cresc, deși 665 milioane dolari de flux de numerar liber non-GAAP recent oferă spațiu pentru finanțarea foii de parcurs.
Sub acest scenariu, ARM s-ar putea tranzacționa în principal între 250 $ și 310 $ pe măsură ce investitorii echilibrează creșterea de 22% a veniturilor față de riscul de execuție și un multiplu premium. Veniturile în intervalul Q2 de 1,33-1,43 miliarde dolari, marjele stabile și livrările incrementale ale CPU-urilor AGI ar susține intervalul; redevențele mai lente sau conversia numerarului mai slabă l-ar contesta.
Cazul Bear: Întârzierile Silicon și Compresia Multiplului Trag ARM Către 180 $
Cazul Bear presupune că oportunitățile mari ale CPU-urilor AGI se mută mai departe în perioadele viitoare pe măsură ce clienții schimbă programele de implementare sau planurile de capacitate. Licențierea rămâne neregulată, cererea pentru smartphone-uri se înmoaie și costurile siliciului de producție cresc înainte ca veniturile materiale să apară. Creșterea mai lentă a redevențelor ar lăsa apoi cheltuielile operaționale și angajamentele de aprovizionare să cântărească mai greu asupra câștigurilor și conversiei numerarului.
O mișcare către 180 $ ar deveni mai probabilă dacă veniturile scad sub plafonul ghidării de 1,33 miliarde dolari, creșterea redevențelor centrelor de date se încetinește material sau comentariile despre marja brută se slăbesc pe măsură ce livrările silicon încep. Arm ar putea păstra o poziție arhitecturală puternică, totuși estimările mai mici și un multiplu de creștere comprimat ar domina rezultatul acțiunilor pe termen scurt.
Prognoze de Preț pentru Acțiunile ARM pentru 2026 de către Analiștii Wall Street
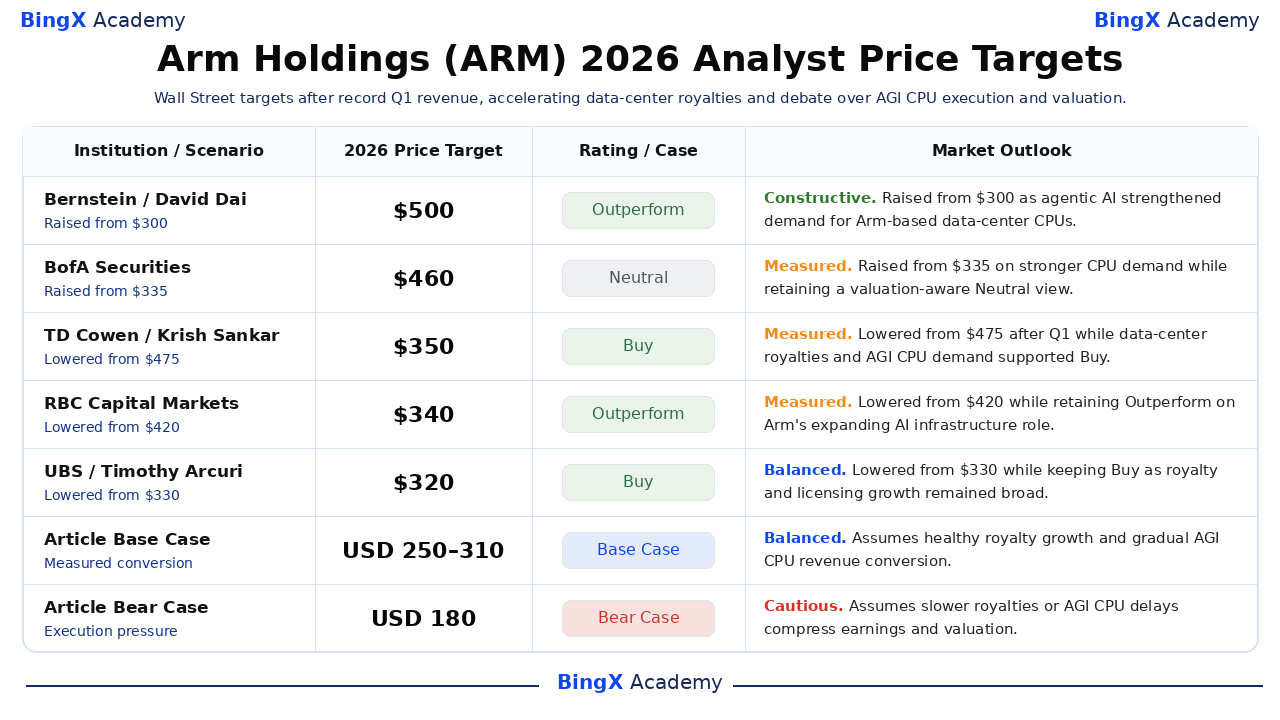
Țintele analiștilor selectați se întind de la 280 $ la 500 $, comparativ cu închiderea ARM de 252,09 $ pe 4 septembrie. Bernstein și BofA și-au ridicat țintele în timpul re-evaluării CPU din iunie, în timp ce mai multe firme au redus țintele după Q1 fiscal în ciuda menținerii rating-urilor pozitive. Dispersia măsoară dezacordul asupra evaluării și cronologiei conversiei; scenariile articolului rămân estimări editoriale separate.
|
Instituție / Scenariu |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Piață |
|
Bernstein |
500 $ |
Outperform |
Constructiv. 17 iunie: ridicat de la 300 $ pe măsură ce AI agentică a consolidat cererea pentru CPU-uri Arm în centre de date. |
|
BofA Securities |
460 $ |
Neutral |
Măsurat. 23 iunie: ridicat de la 335 $ pe cererea mai puternică pentru CPU menținând o perspectivă Neutral conștientă de evaluare. |
|
TD Cowen |
350 $ |
Buy |
Măsurat. 30 iulie: redus de la 475 $ după Q1 în timp ce redevențele centrelor de date și cererea CPU AGI au susținut Buy. |
|
RBC Capital Markets |
340 $ |
Outperform |
Măsurat. 30 iulie: redus de la 420 $ menținând Outperform pe rolul extins al Arm în infrastructura AI. |
|
UBS |
320 $ |
Buy |
Echilibrat. 30 iulie: redus de la 330 $ menținând Buy pe măsură ce creșterea redevențelor și licențierii a rămas largă. |
|
Wells Fargo |
280 $ |
Overweight |
Echilibrat. 30 iulie: redus de la 320 $ pe măsură ce riscul de execuție și evaluare a compensat impulsul centrelor de date. |
|
Cazul de Bază Articol |
250 $-310 $ |
Caz de Bază |
Echilibrat. Presupune redevențe sănătoase și conversia graduală a veniturilor CPU AGI. |
|
Cazul Bear Articol |
180 $ |
Caz Bear |
Precaut. Presupune redevențe mai lente sau întârzieri CPU AGI comprimă câștigurile și evaluarea. |
Cum să Tranzacționezi Acțiunile Arm Holdings (ARM) pe BingX
Tranzacționează perspectiva redevențelor centrelor de date Arm, conversia CPU AGI și evaluarea folosind BingX TradFi și instrumentele BingX AI. Deoarece ARM poate reacționa brusc la cronologia licențierii, câștiguri și etapele produselor, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
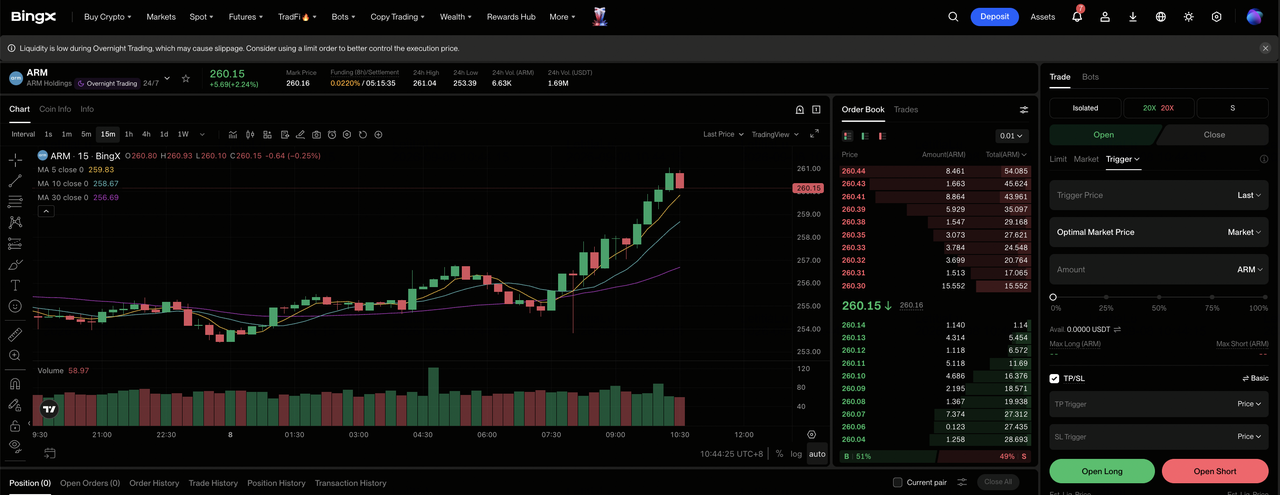
Pasul 1: Accesează BingX TradFi. Înscrie-te și navighează la secțiunea specializată TradFi din tabloul de bord al platformei BingX.
Pasul 2: Selectează Arm Holdings (ARM). Caută și selectează contractul futures perpetue ARM-USDT.
Pasul 3: Alege direcția. Selectează Deschide Long dacă redevențele centrelor de date accelerează și cererea CPU AGI se convertește profitabil. Selectează Deschide Short dacă cronologia licențelor se slăbește sau costurile silicon presează marjele.
Pasul 4: Selectează pârghia și modul de marjă. Alege Marjă Izolată sau Încrucișată bazat pe toleranța ta la risc. Gama anuală largă de 100,02 $-452,70 $ a ARM arată de ce pârghia conservatoare și dimensionarea clară a pozițiilor sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează niveluri Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. ARM poate reacționa rapid la câștigurile de licență, tendințele redevențelor, ghidarea câștigurilor, controalele de export și etapele CPU AGI.
Top 5 Riscuri de Urmărit pentru Investitorii Arm Holdings în 2026
ARM combină potențialul puternic de creștere AI cu o evaluare premium, astfel încât problemele de execuție pot afecta rapid atât așteptările de câștiguri, cât și multiplul pe care investitorii sunt dispuși să îl plătească.
- Evaluarea premium lasă puțin spațiu pentru dezamăgire: ARM s-a închis la 252,09 $ după ce a câștigat aproximativ 115% YTD, într-o gamă 2026 de 100,02 $-452,70 $. O ratare modestă a veniturilor sau EPS ar putea prin urmare declanșa compresia multiplului chiar dacă compania rămâne profitabilă și în creștere.
- Veniturile din licențe pot face creșterea trimestrială inegală: Veniturile din licențe Q1 fiscal au atins 574 milioane dolari și au inclus acorduri strategice mari a căror cronologie poate varia. Reînnoirile întârziate sau mai puține tranzacții majore ar putea slăbi veniturile pe termen scurt înainte ca redevențele recurente să compenseze golul.
- Trecerea la siliciul de producție adaugă cost nou și risc de execuție: Mai mult de 2 miliarde dolari de cerere CPU AGI extinde oportunitatea Arm, dar capacitatea de fabricație, inventarul și capitalul de lucru introduc riscuri care nu există într-un model pur de licențiere IP. Costurile care sosesc înaintea livrărilor ar putea presa marjele și fluxul de numerar liber.
- Ciclurile smartphone și hyperscaler încă contează: Ratele mai ridicate ale redevențelor Armv9 pot fi compensate de livrările mai slabe ale dispozitivelor, în timp ce creșterea centrelor de date depinde parțial de un grup mic de clienți cloud mari. Cererea mai lentă pentru handset-uri sau implementările cloud întârziate ar presa creșterea redevențelor.
- Geopolitica și concentrarea acționarilor pot ridica incertitudinea: Controalele de export pot restricționa accesul la tehnologie pe piețe importante, în timp ce SoftBank rămâne acționarul de control al Arm. Schimbările regulamentare sau deciziile de guvernanță ar putea îngusta piața adresabilă și ridica prima de risc aplicată la ARM.
Gânduri Finale: Ar Trebui să Investești în Acțiunile ARM în 2026?
Arm intră în septembrie cu o creștere de 22% a veniturilor, venituri record din redevențe și licențe, redevențe ale centrelor de date care s-au mai mult decât dublat și peste 2 miliarde dolari de cerere indicată pentru CPU-uri AGI. Aceste fapte susțin teza calculului AI, totuși prețul de referință de 252,09 $ încorporează deja progrese substanțiale. Întrebarea cheie este dacă noile venituri din silicon se pot scala fără a slăbi marjele sau conversia numerarului.
Cazul de Bază 250 $-310 $ necesită redevențe sănătoase, venituri în ghidare și comercializarea măsurată a CPU-urilor AGI. Cazul Bull 350 $ necesită adoptarea mai rapidă a centrelor de date și conversia profitabilă a clienților, în timp ce Cazul Bear 180 $ reflectă întârzierile și compresia multiplului. Investitorii conservatori ar trebui să monitorizeze redevențele centrelor de date, cronologia licențelor, livrările CPU AGI, marja brută și fluxul de numerar liber împreună.
Reamintire Risc: Scenariile ARM sunt estimări condiționale de cercetare, nu sfaturi de investiție sau randamente garantate. Acțiunile și contractele perpetue TradFi pot pierde valoare, iar contractele cu pârghie pot fi lichidate. Revizuiește datele actuale, presupunerile și termenii BingX independent înainte de a prelua riscul.
Lecturi Conexe
- Top Acțiuni Semiconductoare AI de Cumpărat în 2026: Ghid Complet Chip-uri AI și Lanț de Aprovizionare
- Top Acțiuni AI Compute și GPU de Cumpărat în 2026: Schimbarea către Inferență și Silicon Personalizat
- Top Acțiuni Centre de Date AI de Cumpărat în 2026: Cloud, Servere și Infrastructură de Calcul AI
- Perspectiva Prețului Acțiunilor Nvidia (NVDA) pentru 2026: Pot Blackwell și Vera Rubin să Ducă NVDA Înapoi la 300 $?
- Prognoza Acțiunilor Qualcomm (QCOM) 2026: Pot AI și Diversificarea să Împingă QCOM Peste 200 $?
- Predicția Prețului Alphabet (GOOGL) 2026: Poate Creșterea Cloud de 82% și AI să Împingă Acțiunile GOOGL la 430 $?
