


Adobe este un lider în software prin abonament care servește creatorii, utilizatorii de documente și echipele de marketing enterprise prin Creative Cloud, Document Cloud și Experience Cloud. Produsele creative rămân cel mai mare motor de venituri, în timp ce Acrobat, Firefly și fluxurile de lucru enterprise devin din ce în ce mai importante pentru achiziția de utilizatori și creșterea pe termen lung. Această diversitate oferă Adobe mai multe modalități de a monetiza AI, deși lasă acțiunile sensibile la noile platforme de design, adăugări ARR mai lente și execuția leadership-ului.
Ultimul trimestru a arătat că cererea rămâne durabilă chiar dacă piața pune la îndoială rata de creștere. Veniturile Adobe Q3 FY2026 au atins 6,76 miliarde dolari, în creștere cu 13% an la an, iar EPS non-GAAP a crescut cu 15% la 6,13 dolari. ARR-ul AI-first a crescut cu mai mult de 150%, deși punctul median al orientărilor pentru veniturile Q4 de 6,825 miliarde dolari a fost puțin sub consensul de 6,84 miliarde dolari și a menținut dezbaterea focalizată pe conversia utilizatorilor gratuiți în venituri recurente plătite.
Prognoza acțiunilor ADBE pentru 2026 se concentrează acum pe două viziuni concurente:
- Cazul monetizării AI și creșterii recurente: Firefly, Acrobat AI Assistant și GenStudio ar putea converti mai mult de 1 miliard de utilizatori lunari în fluxuri de lucru plătite, reacelerând ARR și susținând un multiplu mai mare.
- Cazul concurenței și execuției: Instrumentele AI gratuite și cu prețuri mai mici ar putea încetini adăugările plătite, în timp ce rotația executivilor întârzie strategia necesară pentru a restabili încrederea investitorilor.
Acest ghid detaliază prognoza acțiunilor ADBE, scenariile de preț pentru 2026, riscurile cheie și perspectivele analiștilor, bazându-se pe raportul de rezultate Q3 FY2026 din 10 septembrie 2026, depunerea trimestrială și datele de piață până la 11 septembrie, plus cum să tranzacționați futures-urile acțiunilor ADBE pe BingX TradFi cu colateral USDT.
Top 5 Lucruri de Știut pentru Investitorii Adobe în Septembrie 2026
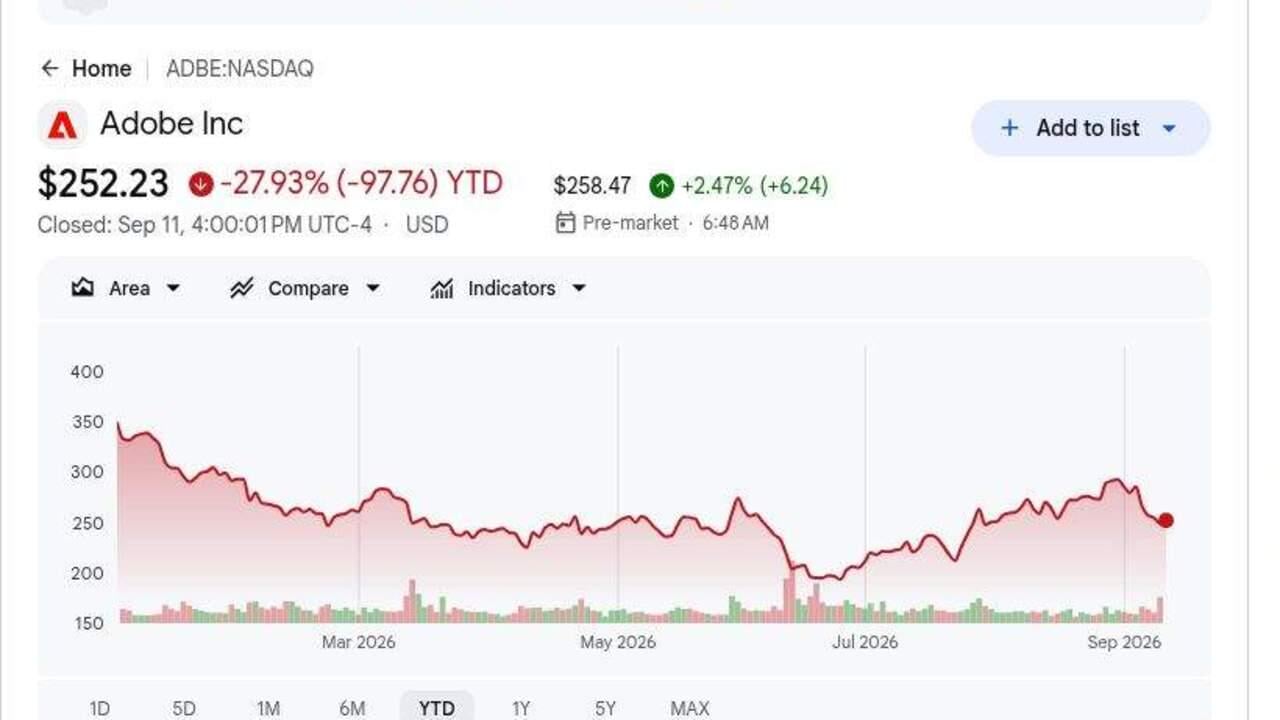
- ADBE a închis la 252,23 dolari pe 11 septembrie și era în scădere cu 28% YTD: Acțiunile rămâneau departe sub maximele din ciclul anterior în ciuda depășirii veniturilor Q3. Diferența arată că preocupările legate de concurența AI generativă și creșterea veniturilor recurente încă afectează evaluarea.
- Veniturile Q3 au atins 6,76 miliarde dolari, în creștere cu 13%: Veniturile au depășit consensul FactSet de 6,69 miliarde dolari, în timp ce veniturile din abonamente au crescut cu aproximativ 14% la 6,58 miliarde dolari. Baza mare de abonamente recurente a Adobe rămâne o apărare importantă împotriva concurenților creativi cu costuri mai mici.
- ARR-ul AI-first a crescut cu mai mult de 150% pe măsură ce utilizatorii lunari au trecut de 1 miliard: Adobe a ajuns, de asemenea, la mai mult de 100 de milioane de utilizatori creativi freemium, în creștere cu peste 70%. Testul cheie este dacă această acoperire se convertește în abonamente plătite fără a slăbi ARR-ul net nou.
- Orientarea veniturilor FY2026 a crescut la 26,576-26,626 miliarde dolari: Noul punct median este cu aproximativ 153 milioane dolari peste punctul median anterior. Orientarea EPS non-GAAP a crescut, de asemenea, la 24,45-24,50 dolari, arătând o leveraj continuu al costurilor.
- Orientarea veniturilor Q4 de 6,80-6,85 miliarde dolari a fost mixtă: Punctul median de 6,825 miliarde dolari a fost ușor sub consensul de 6,84 miliarde dolari, în timp ce punctul median EPS de 6,325 dolari a depășit estimarea de 6,31 dolari. Creșterea mai rapidă a veniturilor rămâne semnalul mai important decât o altă depășire EPS bazată pe marje.
Ce Este Adobe (ADBE)?
Adobe este o companie software globală construită în jurul produselor prin abonament pentru crearea, editarea, gestionarea și măsurarea conținutului digital. Creative Cloud include Photoshop, Illustrator, Premiere Pro și Firefly, Document Cloud se concentrează pe Acrobat și fluxurile de lucru PDF, iar Experience Cloud ajută întreprinderile să gestioneze marketing-ul, analitica și călătoriile clienților. Veniturile din abonamente au furnizat 6,58 miliarde dolari din totalul de 6,76 miliarde dolari din Q3, făcând reînnoirea, prețurile și angajamentul produsului motoarele economice centrale. Modelul produce marje brute ridicate și flux de numerar recurent, deși AI generativă a redus barierele pentru instrumentele creative rivale.
Direcția pe termen lung a Adobe combină AI generativă și agentică cu o pâlnie de achiziție freemium mai largă. Firefly este integrat în Creative Cloud și Adobe Express, Acrobat AI Assistant extinde fluxurile de lucru pentru documente plătite, iar GenStudio conectează producția de conținut cu marketing-ul enterprise. Compania a trecut de 1 miliard de utilizatori activi lunari în Q3, inclusiv mai mult de 100 de milioane de utilizatori creativi freemium, iar ARR-ul AI-first a crescut cu mai mult de 150% an la an. Anil Chakravarthy este programat să devină director executiv pe 1 decembrie, făcând conversia acestei acoperiri în ARR plătit durabil testul strategic central.
Prezentare Generală a Rezultatelor Adobe (ADBE) Q3 FY2026: Venituri, EPS și Factori de Creștere
Adobe a livrat venituri record Q3 de 6,76 miliarde dolari față de 6,69 miliarde dolari așteptate, EPS non-GAAP de 6,13 dolari față de 6,08 dolari așteptați, ARR total de 27,50 miliarde dolari și flux de numerar operațional record de 2,52 miliarde dolari. ARR-ul AI-first a crescut cu mai mult de 150%, iar managementul a ridicat veniturile FY2026 la 26,576-26,626 miliarde dolari, deși punctul median al veniturilor Q4 a rămas ușor sub consens.
Citește Mai Mult: Prezentarea Generală a Rezultatelor Adobe (ADBE) Q3 FY2026: Depășirea Veniturilor de 6,76 Miliarde Dolari Determină o Creștere de Preț de 1,37%
|
Metrica Financiară |
Orientare / Consens |
Raportat / Actual |
Surpriză |
|
Venituri Q3 FY2026 |
Consens FactSet 6,69 mld. dolari |
6,76 mld. dolari |
Depășire. Cu 70 mln. dolari peste consens și în creștere cu 13% an/an. |
|
EPS diluat non-GAAP Q3 |
Consens FactSet 6,08 dolari |
6,13 dolari |
Depășire. Cu 0,05 dolari peste consens și în creștere cu 15% an/an. |
|
EPS diluat GAAP Q3 |
4,18 dolari cu un an în urmă |
4,62 dolari |
Îmbunătățire. Creștere cu 11% an/an. |
|
ARR total final |
— |
27,50 mld. dolari |
Extins. ARR AI-first a crescut cu mai mult de 150% an/an. |
|
Flux de numerar operațional Q3 |
2,20 mld. dolari cu un an în urmă |
2,52 mld. dolari |
Record. Creștere cu aproximativ 15% an/an. |
|
Venituri din abonamente Q3 |
5,79 mld. dolari cu un an în urmă |
6,58 mld. dolari |
Creștere. Creștere cu aproximativ 14% an/an. |
|
Perspectiva veniturilor Q4 FY2026 |
Consens 6,84 mld. dolari |
6,80-6,85 mld. dolari |
Mixt. Punctul median de 6,825 mld. dolari ușor sub consens. |
|
Perspectiva veniturilor FY2026 |
Anterior 26,40-26,50 mld. dolari |
26,576-26,626 mld. dolari |
Ridicat. Punctul median a crescut cu aproximativ 153 mln. dolari. |
|
Perspectiva EPS non-GAAP FY2026 |
Anterior 24,20-24,30 dolari |
24,45-24,50 dolari |
Ridicat. Punctul median a crescut cu 0,225 dolari. |
- Veniturile de 6,76 miliarde USD au depășit consensul cu 70 milioane USD: Vânzările au crescut cu 13% de la 5,99 miliarde USD cu un an în urmă, arătând că abonamentele principale continuă să crească în ciuda preocupărilor legate de perturbarea AI. Rezultatul susține o bază mai puternică de venituri și câștiguri.
- EPS non-GAAP de 6,13 USD a depășit cu 0,05 USD și a crescut cu 15%: Venitul operațional a ajuns la 2,97 miliarde USD, permițând profitului să crească mai rapid decât veniturile. Aceasta arată că Adobe încă generează levier operațional.
- Veniturile din abonamente de 6,58 miliarde USD au crescut cu aproximativ 14%: Abonamentele au furnizat mai mult de 97% din veniturile totale. Reînnoirile și conversia utilizatorilor plătiți rămân prin urmare mai importante decât vânzările de produse.
- Fluxul de numerar operațional a atins un record de 2,52 miliarde USD: Adobe a folosit 2,23 miliarde USD pentru a răscumpăra 9,5 milioane de acțiuni. Generarea puternică de numerar susține răscumpărările și îmbunătățește levierul câștigurilor pe acțiune.
- Țintele FY2026 s-au mutat mai sus în ciuda orientărilor mixte pentru veniturile Q4: Veniturile vizează acum 26,576-26,626 miliarde USD, iar EPS non-GAAP vizează 24,45-24,50 USD. Punctul median al veniturilor Q4 de 6,825 miliarde USD a rămas ușor sub consens.
Perspectiva Investițională Adobe (ADBE) 2026: Cazul Optimist 350 USD vs. Cazul Pesimist 190 USD
Perspectiva pentru 2026 depinde de capacitatea dovezilor operaționale de a justifica evaluarea implicată de prețul actual al acțiunii. Următoarele intervale sunt scenarii editoriale BingX Academy mai degrabă decât prognoze Wall Street.
Cazul Optimist: Adoptarea Puternică AI Împinge ADBE Spre 350 USD
Cazul Optimist presupune că funcțiile Firefly, Express și Acrobat AI convertesc mai mulți dintre cei 1 miliard de utilizatori lunari ai Adobe în planuri plătite. Creșterea ARR AI-first rămâne peste 150%, veniturile din abonamente rămân în creștere cu două cifre iar noul CEO oferă un plan clar pentru un ARR net nou mai puternic.
O mișcare spre 350 USD ar necesita venituri Q4 aproape de partea superioară a intervalului de 6,80-6,85 miliarde USD, conversie plătită mai rapidă și marje operaționale aproape de 44%. Estimările ARR mai mari ar întări cazul.
Cazul de Bază: Creșterea Constantă a Abonamentelor Menține ADBE Între 260 USD și 310 USD
Cazul de Bază presupune că Creative Cloud, Acrobat și Experience Cloud își rețin bazele instalate, în timp ce AI freemium extinde acoperirea mai rapid decât ARR plătit. Veniturile continuă să crească într-o rată cu două cifre mici, în timp ce răscumpărările susțin EPS.
În acest scenario, ADBE ar putea tranzacționa mainly între 260 USD și 310 USD. Veniturile FY2026 în cadrul orientărilor, creșterea ARR AI-first peste 100% și fluxul de numerar stabil ar susține intervalul. O ratare a veniturilor Q4 sau o conversie plătită mai slabă ar plafona partea superioară.
Cazul Pesimist: Creșterea Lentă Trage ADBE Spre 190 USD
Cazul Pesimist presupune că concurenții AI captează mai multe fluxuri de lucru creative în timp ce Adobe cheltuiește mai mult pentru a-și apăra baza de utilizatori. Utilizatorii freemium se convertesc mai lent, puterea de stabilire a prețurilor se slăbește iar schimbările de leadership întârzie deciziile de produs sau vânzări.
O mișcare spre 190 USD ar deveni mai probabilă dacă creșterea veniturilor scade sub 10%, ARR AI-first încetinește dramatic sau orientările FY2027 dezamăgesc. Estimările de câștiguri mai mici și un multiplu de evaluare mai slab ar adăuga presiune suplimentară.
Prognoze Preț Acțiuni ADBE pentru 2026 de la Analiștii Wall Street
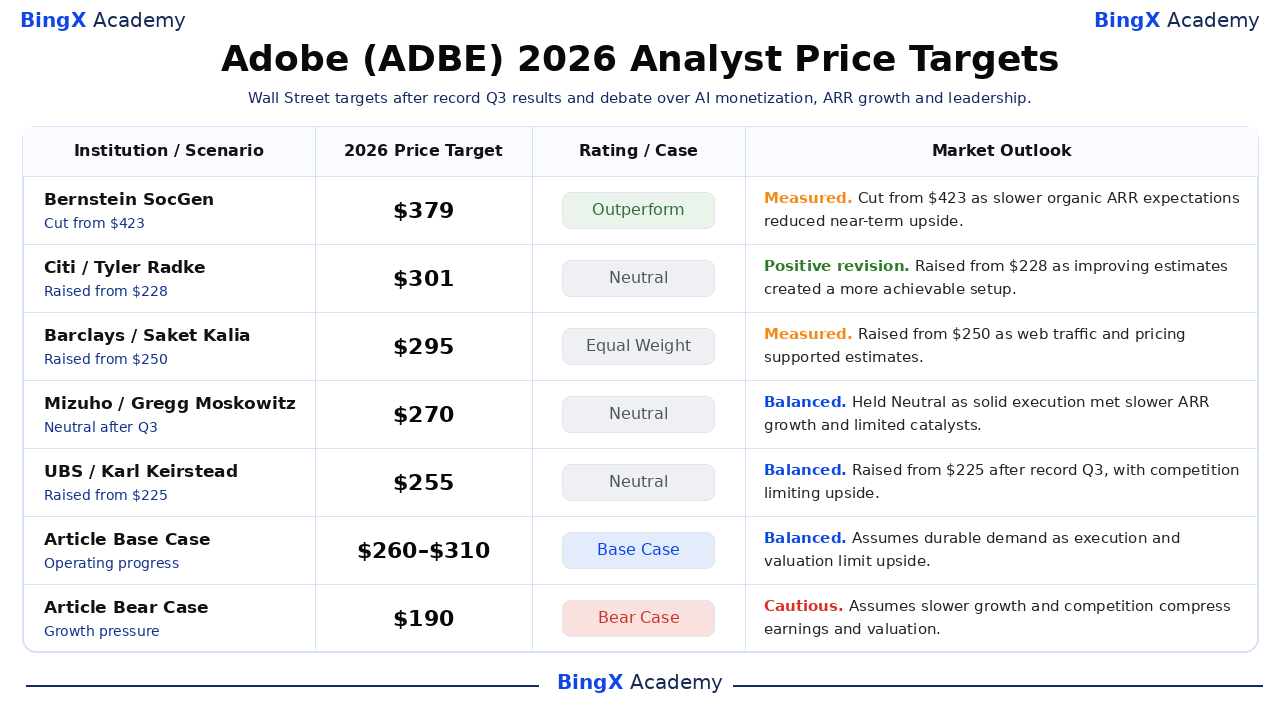
Aceste cinci acțiuni datate sunt sortate de la cea mai mare la cea mai mică și arată cum analiștii cântăresc creșterea, concurența, marja și evaluarea. Ele sunt puncte de referință terțe mai degrabă decât promisiuni de preț. Rândurile finale Base și Bear sunt scenarii editoriale BingX Academy.
|
Instituție / Scenario |
Ținta de Preț 2026 |
Rating / Caz |
Perspectiva Pieței |
|
Bernstein SocGen / Mark Moerdler |
379 dolari |
Outperform |
Măsurat. 12 iunie: redus de la 423 dolari deoarece firma a păstrat o viziune pozitivă pe termen lung după Q2, deși așteptările ARR organice mai lente au redus cazul de evaluare. |
|
Citi / Tyler Radke |
301 dolari |
Neutru |
Revizie pozitivă. 1 septembrie: ridicat de la 228 dolari deoarece firma și-a ridicat ținta înaintea Q3 pe măsură ce estimările în îmbunătățire au creat o configurație mai realizabilă, păstrând în același timp un rating neutru. |
|
Barclays / Saket Kalia |
295 dolari |
Greutate Egală |
Măsurat. 3 septembrie: ridicat de la 250 dolari deoarece traficul web puternic și prețurile au susținut estimările, deși beneficiul limitat al prețurilor Q4 a menținut ratingul echilibrat. |
|
Mizuho / Gregg Moskowitz |
270 dolari |
Neutru |
Echilibrat. 11 septembrie: menținut deoarece execuția Q3 a rămas solidă, în timp ce creșterea ARR mai lentă și catalizatorii limitați pe termen scurt au constrâns cazul de re-evaluare. |
|
UBS / Karl Keirstead |
255 dolari |
Neutru |
Echilibrat. 11 septembrie: ridicat de la 225 dolari deoarece ținta a crescut după rezultatele record Q3, deși preocupările competitive și de preț au menținut ratingul la Neutru. |
|
Cazul de Bază al Articolului |
260-310 dolari |
Caz de Bază |
Echilibrat. Presupune cerere durabilă pe măsură ce execuția și evaluarea limitează partea de sus. |
|
Cazul Pesimist al Articolului |
190 dolari |
Caz Pesimist |
Precaut. Presupune creștere mai lentă și concurența comprimă câștigurile și evaluarea. |
Cum să Tranzacționezi Acțiunile Adobe (ADBE) pe BingX
Tranzacționează perspectiva monetizării AI, creșterii abonamentelor și tranziției de leadership a Adobe folosind BingX TradFi și instrumentele BingX AI. Deoarece ADBE poate reacționa brusc la rezultate, orientări și actualizări de produse, traderii ar trebui să definească atât catalizatorul, cât și limitele de risc înainte de a intra într-o poziție.
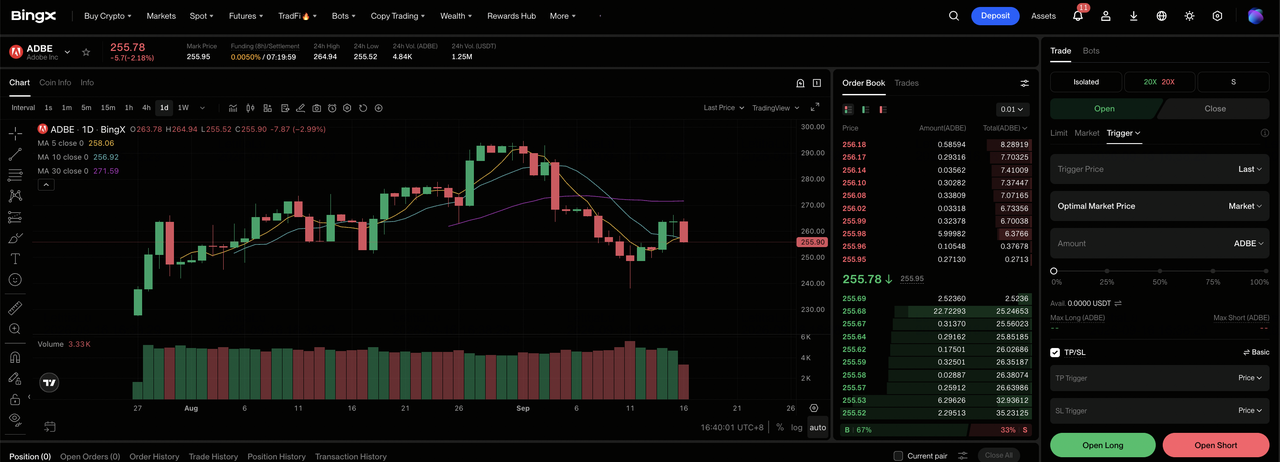
Pasul 1: Accesează BingX TradFi. Înregistrează-te și navighează la secțiunea specializată TradFi pe tabloul de bord al schimbului BingX.
Pasul 2: Selectează Adobe (ADBE). Caută și selectează contractul futures perpetue ADBE-USDT.
Pasul 3: Alege direcția ta. Selectează Deschide Long dacă creșterea și marjele susțin Cazul Optimist. Selectează Deschide Short dacă concurența sau execuția slăbește economia așteptată pe acțiune.
Pasul 4: Selectează leverul și modul de marjă. Alege Marjă Izolată sau Încrucișată bazat pe toleranța ta la risc. Volatilitatea acțiunii din 2026 arată de ce leverul conservator și dimensionarea clară a poziției sunt importante.
Pasul 5: Execută protocoale stricte de risc. Setează niveluri Take-Profit și Stop-Loss (TP/SL) înainte sau imediat după intrarea în tranzacție. ADBE poate reacționa rapid la rezultate, orientări, revizii ale analiștilor și știri din industrie.
Top 5 Riscuri de Urmărit pentru Investitorii Adobe în 2026
Perspectiva Adobe depinde de cerere, monetizarea AI, execuție și evaluare. Aceste riscuri pot afecta câștigurile, fluxul de numerar și multiplul atribuit acțiunii.
- Concurența AI ar putea încetini creșterea plătită: Adobe are mai mult de 1 miliard de utilizatori lunari, dar instrumentele cu costuri mai mici ar putea slăbi conversia și încetini creșterea de la baza ARR de 27,50 miliarde dolari. Aceasta ar presiona așteptările de venituri și evaluarea.
- Creșterea freemium poate depăși monetizarea: Adobe are mai mult de 100 de milioane de utilizatori creativi freemium. Dacă costurile infrastructurii și suportului cresc mai rapid decât conversia plătită, marjele și fluxul de numerar liber s-ar putea slăbi.
- Schimbările de leadership ar putea încetini execuția: Anil Chakravarthy devine CEO pe 1 decembrie după mandatul lung al lui Shantanu Narayen, în timp ce rolul CFO s-a schimbat, de asemenea. Întârzierile strategice ar putea reduce încrederea în țintele de creștere FY2027.
- Creșterea ARR mai lentă ar putea comprima evaluarea: Veniturile din abonamente reprezintă mai mult de 97% din vânzările totale. Chiar și presiunea modestă asupra reînnoirilor sau prețurilor ar putea slăbi vizibilitatea veniturilor și multiplul câștigurilor.
- Răscumpărările nu pot compensa complet creșterea mai lentă: Adobe a cheltuit 2,23 miliarde dolari răscumpărând 9,5 milioane de acțiuni în Q3. Dacă veniturile încetinesc, un număr mai mic de acțiuni poate să nu fie suficient pentru a compensa compresia multiplului.
Gânduri Finale: Ar Trebui să Investești în Adobe în 2026?
Adobe rămâne o franciză de abonamente foarte profitabilă cu 27,50 miliarde dolari ARR, 2,52 miliarde dolari flux de numerar operațional trimestrial și mai mult de 1 miliard de utilizatori lunari. Aceste cifre oferă o bază puternică, deși acțiunea încă are nevoie de dovezi că acoperirea AI poate restabili o creștere plătită durabilă. Veniturile Q4 și conversia plătită ar trebui să arate dacă strategia freemium creează valoare durabilă.
Cazul Optimist susține 350 dolari dacă creșterea se traduce în câștiguri mai puternice pe acțiune. Cazul Pesimist indică 190 dolari dacă concurența, marja sau presiunea execuției slăbește estimările. Traderii conservatori pot aștepta următoarele actualizări de venituri, creștere recurentă și marje înainte de a crește expunerea. Aceste dovezi oferă o bază mai clară pentru a alege între cele două scenarii și pentru a controla dimensiunea poziției.
Reamintire Risc: Tranzacționarea și investiția în acțiuni precum ADBE implică un risc ridicat de pierdere de capital. Ratările de câștiguri, schimbările de orientare, concurența, schimbările de evaluare și tranzacționarea cu levier pot produce pierderi rapide. Efectuați cercetări independente înainte de a aloca capital.
Lecturi Conexe
- Predicția de Preț AppLovin (APP) 2026: Poate Creșterea AXON să Împingă APP Spre 600 dolari?
- Predicția de Preț Figma (FIG) 2026: 36,00 dolari Platformă de Lansare AI sau Capcană de Mahmureală Post-IPO Supraevaluată?
- Predicția de Preț CrowdStrike (CRWD) 2026: Poate Securitatea AI și Falcon Flex să Împingă CRWD Spre 280 dolari?
- Perspectiva Acțiunilor Microsoft (MSFT) pentru 2026: Poate Creșterea Azure AI și Copilot să Conducă Acțiunile MSFT la 550+ dolari?
- Perspectiva Prețului Acțiunilor Cisco (CSCO) pentru 2026: Poate Creșterea AI și Splunk să Conducă CSCO Înapoi la 90 dolari?
