A Vistra (VST) combina uma grande frota de geração de energia nos EUA com um negócio de varejo de eletricidade que atende milhões de clientes. Usinas nucleares e de gás natural podem atender à demanda ininterrupta dos data centers, enquanto contratos de longo prazo com hyperscalers podem tornar a receita mais previsível. Os preços de energia no atacado, os resultados de hedge e o tempo necessário para expandir a capacidade nuclear ainda determinam quanto dessa oportunidade se converte em caixa para os acionistas.
O trimestre mais recente mostrou uma economia de geração mais forte por baixo de resultados reportados de receita e lucro mais fracos. A receita do Q2 da Vistra caiu 5,5% para US$ 4,017 bilhões e o lucro líquido recuou para US$ 305 milhões, mas o EBITDA ajustado contínuo subiu 31,0% para US$ 1,767 bilhão, com preços realizados e plantas adquiridas impulsionando os resultados. A Vistra reafirmou seus intervalos de caixa e EBITDA para 2026. A entrega de contratos e a conversão sustentada de caixa permanecem os testes além de um trimestre forte de geração.
A previsão do preço da ação VST para 2026 agora se concentra em duas visões concorrentes:
- O caso otimista da energia contratada: Os acordos com Meta e AWS, uma frota de geração mais robusta e nova demanda de data centers sustentam o EBITDA contínuo e uma avaliação mais elevada.
- O caso pessimista do mercado comercial: Curvas de energia mais fracas, atrasos em projetos ou maiores necessidades de financiamento comprometem a perspectiva de caixa antes que novos contratos façam uma contribuição relevante.
Este guia analisa a previsão da ação VST, cenários de preço para 2026, principais riscos e perspectivas de analistas, com base na divulgação do segundo trimestre da Vistra em 7 de agosto, apresentação aos investidores e dados de mercado até 19 de outubro, além de como negociar futuros da ação VST na BingX TradFi com garantia em USDT.
5 Principais Pontos que os Investidores da Vistra Devem Conhecer em Outubro de 2026
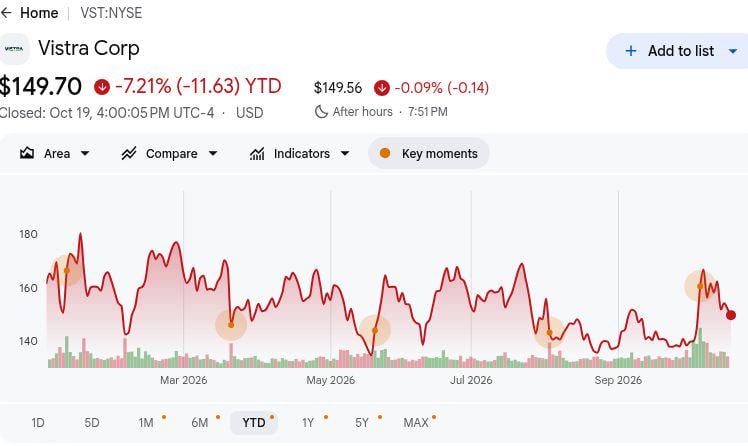
- A VST fechou a US$ 149,70 em 19 de outubro, com queda de 7,21% no acumulado do ano. O preço da sessão encerrada serve como referência para as previsões abaixo. Sua distância em relação à meta de US$ 210 de outubro do BMO Capital destaca o potencial de alta que os analistas veem, embora essa meta dependa de resultados futuros e premissas de avaliação.
- A receita do Q2 caiu 5,5% para US$ 4,017 bilhões. As vendas caíram de US$ 4,250 bilhões um ano antes, enquanto o lucro líquido recuou US$ 22 milhões para US$ 305 milhões. O EBITDA de geração mais forte contrastou com os resultados principais mais fracos, tornando as margens de energia realizadas mais importantes para avaliar o desempenho operacional.
- O EBITDA ajustado contínuo aumentou US$ 418 milhões para US$ 1,767 bilhão. O EBITDA do segmento Leste subiu para US$ 642 milhões frente a US$ 418 milhões, enquanto o Texas avançou para US$ 311 milhões a partir de US$ 142 milhões. Preços mais altos de energia e capacidade, juntamente com um trimestre completo das plantas Lotus, impulsionaram o crescimento, embora as condições do mercado de energia possam flutuar.
- A Vistra reafirmou sua perspectiva de EBITDA para 2026 entre US$ 6,8 bilhões e US$ 7,6 bilhões. O fluxo de caixa livre ajustado contínuo antes do crescimento permanece projetado entre US$ 3,925 bilhões e US$ 4,725 bilhões. Aproximadamente 100% da geração esperada para 2026 estava protegida por hedge em 3 de agosto, proporcionando visibilidade, enquanto a oportunidade de US$ 7,4 bilhões a US$ 7,8 bilhões para 2027 permanece preliminar, não sendo uma orientação formal.
- O acordo nuclear de 2.609 MW com a Meta fortalece a perspectiva de crescimento de longo prazo da Vistra. Os acordos de 20 anos cobrem 2.176 MW de produção existente e 433 MW de upgrades planejados, com entregas começando no final de 2026. Um compromisso de empréstimo federal condicional de US$ 4,2 bilhões anunciado em 5 de outubro poderia apoiar a expansão, embora o financiamento ainda não tenha sido recebido.
O que é a Vistra (VST)?
A Vistra é uma empresa integrada de energia com sede no Texas que gera e vende eletricidade em todo os Estados Unidos. Opera aproximadamente 44.000 megawatts de capacidade a partir de instalações nucleares, de gás natural, carvão, solar e de armazenamento em baterias, atendendo cerca de cinco milhões de clientes de eletricidade no varejo. Seu negócio combina vendas recorrentes de eletricidade no varejo com receita de geração no atacado, permitindo que a Vistra se beneficie tanto da demanda dos clientes quanto das variações nos preços de energia. As principais operações abrangem os mercados de eletricidade do Texas e do leste dos EUA, onde preços de energia, pagamentos de capacidade e condições climáticas influenciam a lucratividade.
A Vistra está expandindo seu papel na infraestrutura de IA e data centers ao garantir acordos de eletricidade de longo prazo com grandes empresas de tecnologia. Seus contratos de 20 anos com a Meta cobrem 2.609 megawatts de capacidade nuclear, incluindo upgrades planejados até 2034, enquanto um acordo com a AWS apoia a demanda em Comanche Peak. A Vistra também está desenvolvendo o empreendimento de infraestrutura de data centers Helix e buscando a aquisição da Cogentrix para expandir seu portfólio de energia. Essas iniciativas posicionam a empresa para se beneficiar do aumento da demanda de eletricidade por IA, com o crescimento futuro dependendo das entregas contratadas, upgrades nucleares, execução de projetos e geração de caixa.
Visão Geral dos Resultados do Q2 2026 da Vistra (VST): Margens de Geração Fortes Compensam Queda na Receita
A Vistra reportou receita de US$ 4,017 bilhões no Q2 2026, queda de 5,5% em relação ao ano anterior, enquanto o lucro líquido recuou para US$ 305 milhões frente a US$ 327 milhões. No entanto, o EBITDA ajustado contínuo aumentou 31% para US$ 1,767 bilhão, impulsionado por margens de geração mais fortes nas operações do Leste e do Texas. A administração reafirmou sua orientação de EBITDA ajustado para o ano completo entre US$ 6,8 bilhões e US$ 7,6 bilhões e a perspectiva de fluxo de caixa livre ajustado antes do crescimento entre US$ 3,925 bilhões e US$ 4,725 bilhões, reforçando as expectativas de desempenho operacional mais forte e geração de caixa.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 |
US$ 4,250B um ano antes |
US$ 4,017B |
Inferior. Queda de US$ 233M, ou 5,5%. |
|
Lucro líquido Q2 |
US$ 327M um ano antes |
US$ 305M |
Inferior. Queda de US$ 22M em marcações de hedge. |
|
EBITDA ajustado Q2 |
US$ 1,349B um ano antes |
US$ 1,767B |
Melhora. Alta de US$ 418M, ou 31,0%. |
|
EBITDA Leste Q2 |
US$ 418M um ano antes |
US$ 642M |
Melhora. Alta de US$ 224M. |
|
EBITDA Texas Q2 |
US$ 142M um ano antes |
US$ 311M |
Melhora. Alta de US$ 169M. |
|
Fluxo de caixa operacional H1 |
US$ 1,171B um ano antes |
US$ 2,222B |
Melhora. Alta de US$ 1,051B. |
|
Orientação de EBITDA ajustado 2026 |
Orientação anterior de 6,8B–7,6B |
6,8B–7,6B |
Reafirmada. Intervalo sem alteração. |
|
Orientação de FCFaC ajustado 2026 |
Orientação anterior de 3,925B–4,725B |
3,925B–4,725B |
Reafirmada. Intervalo sem alteração. |
- A receita caiu 5,5% para US$ 4,017 bilhões apesar das margens de geração mais fortes. As vendas recuaram US$ 233 milhões a partir de US$ 4,250 bilhões, enquanto o EBITDA ajustado contínuo subiu 31,0%. Preços realizados de eletricidade mais elevados e receita de capacidade ajudaram a compensar as vendas mais fracas, destacando a importância da lucratividade da geração.
- O lucro líquido caiu para US$ 305 milhões em meio a perdas com derivativos mais elevadas. O lucro recuou US$ 22 milhões em relação a US$ 327 milhões um ano antes, incluindo US$ 488 milhões em perdas não realizadas adicionais. Esses movimentos contábeis podem diferir da economia real de geração, tornando o EBITDA ajustado importante ao lado dos lucros reportados.
- O EBITDA de geração do Leste saltou US$ 224 milhões para US$ 642 milhões. O EBITDA do Texas também subiu US$ 169 milhões para US$ 311 milhões, sustentado por preços mais fortes de energia e capacidade e contribuições dos ativos Lotus. Ambas as regiões impulsionaram o crescimento dos lucros, embora os resultados futuros permaneçam sensíveis aos preços de energia.
- O fluxo de caixa operacional do primeiro semestre aumentou US$ 1,051 bilhão para US$ 2,222 bilhões. A geração de caixa subiu de US$ 1,171 bilhão um ano antes, sustentando um desempenho operacional mais forte. Os gastos com crescimento e as obrigações de dívida permanecem importantes enquanto a Vistra tem como alvo entre US$ 3,925 bilhões e US$ 4,725 bilhões em fluxo de caixa livre ajustado antes do crescimento para o ano completo.
- A Vistra manteve sua perspectiva de EBITDA 2026 entre US$ 6,8 bilhões e US$ 7,6 bilhões. Aproximadamente 100% da geração esperada para 2026 e 94% dos volumes de 2027 estavam protegidos por hedge em 3 de agosto, apoiando a visibilidade dos lucros. A oportunidade de US$ 7,4 bilhões a US$ 7,8 bilhões para 2027 permanece preliminar e exclui contribuições potenciais da Meta e da Cogentrix.
Perspectiva de Investimento da Vistra (VST) para 2026: Caso Otimista de US$ 250 vs. Caso Pessimista de US$ 110
A avaliação da Vistra depende de se as margens de geração mais fortes e a nova demanda nuclear contratada podem se traduzir em fluxo de caixa livre duradouro. O livro de hedge de 2026 fornece visibilidade útil de curto prazo, enquanto o início gradual da Meta, os upgrades planejados, a exposição ao mercado comercial e as escolhas de financiamento deixam o ritmo da alta menos certo. Os intervalos a seguir são cenários editoriais, não metas de Wall Street.
O Caso Otimista: Demanda Nuclear Contratada Leva a VST em Direção a US$ 250
O Caso Otimista pressupõe que a Vistra mantenha fortes margens de geração no Leste e no Texas à medida que as entregas nucleares relacionadas à Meta começam no final de 2026. Acordos adicionais de energia para data centers e uma aquisição bem-sucedida da Cogentrix poderiam fortalecer os lucros, enquanto o empréstimo federal proposto poderia ajudar a financiar upgrades de capacidade nuclear. A forte geração de caixa também apoiaria a continuidade de recompras de ações para os acionistas.
Uma movimentação em direção a US$ 250 exigiria que a Vistra entregasse sua orientação de EBITDA ajustado de 2026 entre US$ 6,8 bilhões e US$ 7,6 bilhões e demonstrasse maior visibilidade de receita contratada para 2027. O progresso nos upgrades nucleares de 433 MW, acordos de energia adicionais e fluxo de caixa livre sustentado apoiariam uma avaliação mais elevada.
O Caso Base: Geração de Caixa Estável Mantém a VST Entre US$ 155 e US$ 195
O Caso Base pressupõe que a frota de geração da Vistra e os hedges existentes apoiem a perspectiva da administração para 2026, enquanto os novos contratos nucleares contribuem gradualmente. Lucros de geração mais fortes proporcionam estabilidade, embora flutuações no atacado de energia e a contabilização de derivativos possam criar resultados trimestrais irregulares. Aquisições e gastos com infraestrutura também podem limitar o caixa disponível para recompras.
A VST poderia ser negociada entre US$ 155 e US$ 195 se o EBITDA ajustado permanecer dentro de US$ 6,8 bilhões a US$ 7,6 bilhões e o fluxo de caixa livre ajustado antes do crescimento atingir US$ 3,925 bilhões a US$ 4,725 bilhões. A execução operacional contínua apoiaria o intervalo, enquanto resultados mais fracos em novembro ou atrasos nas entregas de contratos poderiam pressionar as perspectivas.
O Caso Pessimista: Preços de Energia mais Fracos Puxam a VST em Direção a US$ 110
O Caso Pessimista pressupõe que preços de eletricidade no atacado em declínio reduzam o valor da geração futura não protegida por hedge da Vistra. Atrasos em upgrades nucleares, financiamento menos favorável ou custos de aquisição mais elevados também poderiam pressionar o fluxo de caixa. Esses contratempos enfraqueceriam a contribuição esperada do crescimento da demanda de eletricidade dos data centers.
Uma movimentação em direção a US$ 110 se tornaria mais provável se o EBITDA ajustado cair abaixo do piso de orientação de US$ 6,8 bilhões para 2026, os preços de energia de 2027 se deteriorarem, ou os marcos nucleares relacionados à Meta atrasarem. Expectativas de fluxo de caixa mais baixas e retornos de projetos mais fracos poderiam desencadear uma compressão de avaliação apesar da capacidade de geração existente da Vistra.
Previsões de Preço da Ação VST para 2026 por Analistas de Wall Street
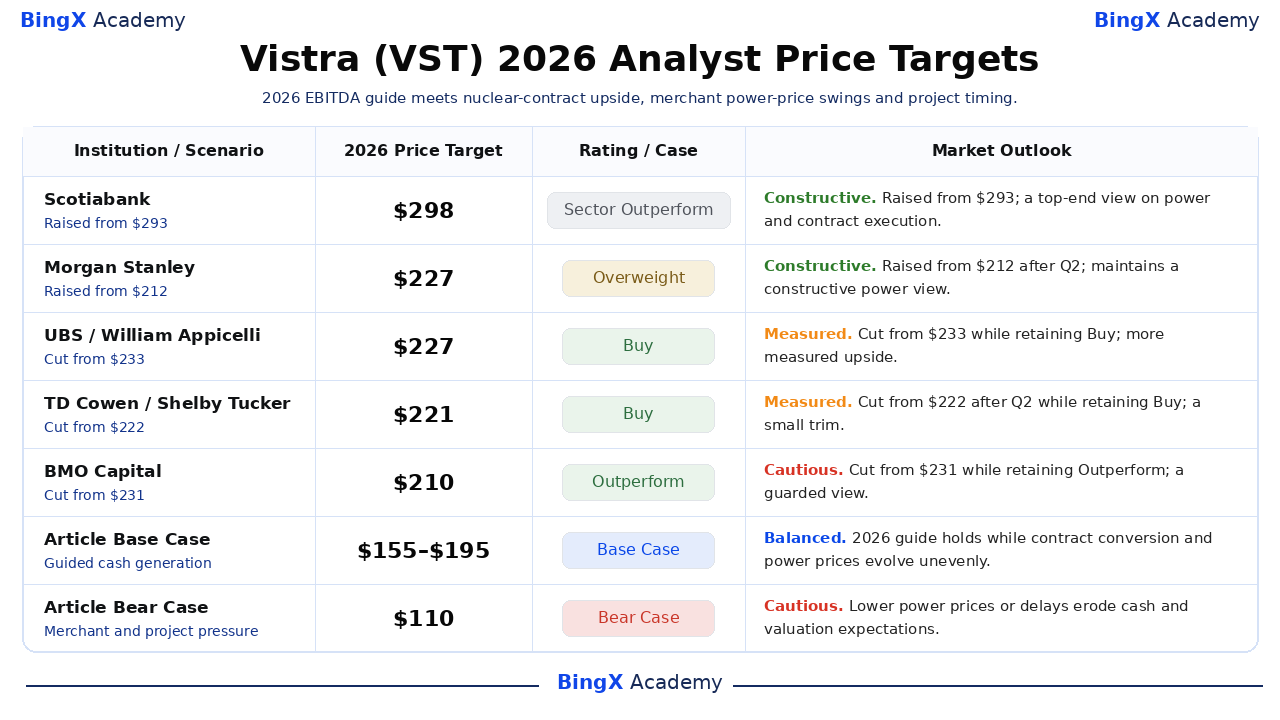
Cinco ações de analistas nomeadas e datadas fornecem pontos de referência externos, não uma previsão consensual. A meta de US$ 298 do Scotiabank em julho está bem acima da meta de US$ 210 de outubro do BMO Capital, e ambas permanecem acima do fechamento de US$ 149,70 da VST em 19 de outubro. Suas classificações e revisões refletem diferentes premissas sobre receita nuclear contratada, preços de energia no mercado comercial e execução. As duas últimas linhas são cenários editoriais deste artigo, mantidos separados das pesquisas de corretoras reais.
|
Instituição / Cenário |
Meta de Preço 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Scotiabank / Andrew Weisel |
US$ 298 |
Sector Outperform |
Construtiva. 2026-07-15: Elevada de US$ 293 mantendo o Sector Outperform; a meta mais alta selecionada exige uma execução robusta. |
|
Morgan Stanley / Stephen Byrd |
US$ 227 |
Overweight |
Construtiva. 2026-08-21: Elevada de US$ 212 mantendo o Overweight após os resultados do segundo trimestre. |
|
UBS / William Appicelli |
US$ 227 |
Buy |
Moderada. 2026-07-28: Reduzida de US$ 233 mantendo o Buy, moderando as premissas de alta de curto prazo. |
|
TD Cowen / Shelby Tucker |
US$ 221 |
Buy |
Moderada. 2026-08-19: Reduzida de US$ 222 mantendo o Buy; o corte de um dólar mantém uma classificação construtiva. |
|
BMO Capital / James Thalacker |
US$ 210 |
Outperform |
Cautelosa. 2026-10-05: Reduzida de US$ 231 mantendo o Outperform, mostrando uma visão mais cautelosa em outubro. |
|
Caso Base do Artigo |
US$ 155 a US$ 195 |
Caso Base |
Equilibrada. A orientação se mantém enquanto os contratos contribuem gradualmente e a conversão de caixa apoia as recompras. |
|
Caso Pessimista do Artigo |
US$ 110 |
Caso Pessimista |
Cautelosa. Preços de energia mais fracos e atrasos em projetos pressionam a geração de caixa e a avaliação. |
Como Negociar a Ação Vistra (VST) na BingX
Negocie os contratos nucleares, as margens de geração e a perspectiva de geração de caixa da Vistra usando as ferramentas BingX TradFi e BingX AI. Como a VST pode reagir fortemente a resultados, movimentos no mercado de energia e marcos de projetos, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
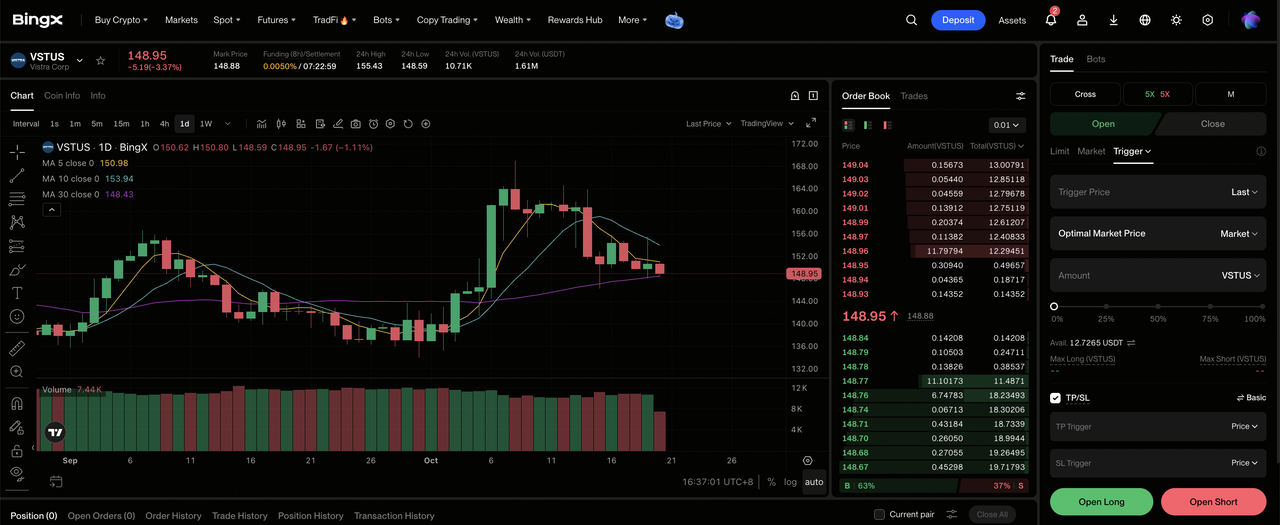
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue até a seção especializada de TradFi no painel da exchange BingX.
Passo 2: Selecione a Vistra (VST). Pesquise e selecione o contrato de futuros perpétuos VSTUS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Posição Longa se você espera um fluxo de caixa de geração mais forte e entregas nucleares contratadas. Selecione Abrir Posição Curta se você espera preços de energia mais baixos ou atrasos nos marcos dos projetos.
Passo 4: Selecione a alavancagem e o modo de margem. Escolha entre Margem Isolada ou Margem Cruzada com base na sua tolerância ao risco. A VST caiu 7,21% no acumulado do ano até 19 de outubro, portanto, alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de gerenciamento de risco. Defina os níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A VST pode reagir rapidamente aos resultados de novembro, atualizações de PPAs e mudanças nos preços de energia no atacado.
5 Principais Riscos a Acompanhar para Investidores da Vistra em 2026
Os fortes lucros de geração, a produção de energia protegida por hedge e as crescentes oportunidades nucleares da Vistra apoiam sua perspectiva de crescimento. No entanto, os preços de eletricidade, a execução de projetos, as condições de financiamento e a alocação de capital permanecem fatores importantes que determinam quanto desse crescimento se converte em fluxo de caixa e retornos para os acionistas.
- Preços de energia mais baixos poderiam enfraquecer os lucros futuros. Aproximadamente 72% da geração esperada para 2028 estava protegida por hedge em 3 de agosto, deixando maior exposição ao preço de mercado do que em 2026. Declínios sustentados nos preços de energia no ERCOT ou PJM poderiam reduzir o fluxo de caixa futuro e pressionar a avaliação da VST.
- Atrasos na expansão nuclear poderiam adiar a receita contratada. Os acordos com a Meta incluem 433 MW de upgrades de capacidade planejados até 2034. Atrasos na construção, licenciamento ou equipamentos poderiam adiar as entregas e o fluxo de caixa associado.
- O financiamento condicional poderia aumentar os custos do projeto. O compromisso de empréstimo de US$ 4,2 bilhões do Departamento de Energia permanece sujeito a condições técnicas, legais, ambientais e financeiras. Atrasos no financiamento poderiam aumentar o custo dos upgrades nucleares.
- Investimentos em crescimento poderiam limitar as recompras de ações para acionistas. A aquisição pendente da Cogentrix e o compromisso da Helix de até US$ 1 bilhão requerem capital. Os custos de integração e as obrigações de dívida poderiam competir com a autorização de recompra restante de aproximadamente US$ 1,2 bilhão.
- A volatilidade de derivativos poderia complicar a visibilidade dos lucros. O lucro líquido do Q2 caiu US$ 22 milhões apesar de um aumento de US$ 418 milhões no EBITDA ajustado, em parte devido a US$ 488 milhões em perdas não realizadas adicionais com derivativos. Liquidações de hedge desfavoráveis poderiam afetar os lucros e a liquidez.
Considerações Finais: Vale a Pena Investir na Vistra em 2026?
A Vistra tem ativos de geração reais, uma grande base de clientes no varejo e acordos nucleares de longo prazo assinados, em vez de apenas um pipeline de projetos futuros. O EBITDA ajustado contínuo do segundo trimestre subiu 31,0% e a administração manteve um intervalo de US$ 6,8 bilhões a US$ 7,6 bilhões para 2026, mesmo com o lucro líquido pelo GAAP recuando. O fechamento de US$ 149,70 da ação em 19 de outubro reflete um mercado ainda testando quanto dessa força operacional se converterá em fluxo de caixa livre sustentado.
O caso otimista de US$ 250 exige uma conversão de contratos mais forte e uma economia de mercado de energia contínua; o caso pessimista de US$ 110 pressupõe preços no mercado comercial mais fracos e uma execução nuclear mais lenta. Entre eles, o intervalo base de US$ 155 a US$ 195 depende da orientação de caixa reafirmada e do progresso moderado dos projetos. Investidores que buscam evidências mais concretas podem acompanhar a atualização de resultados programada para 6 de novembro, as mudanças nos hedges de 2027 e os marcos concretos para as entregas da Meta e a transação com a Cogentrix.
Aviso de Risco: Negociar e investir em ações como VST envolve alto risco de perda de capital. Preços de energia no atacado, marcações de derivativos, cronograma de projetos nucleares, financiamento e alavancagem podem alterar os resultados rapidamente. Realize pesquisas independentes antes de alocar capital.
Leitura Relacionada
- Principais Ações de Energia em IA para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Expansão de Energia para IA
- Principais Ações de Data Centers de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação para IA
- Previsão de Preço da Bloom Energy (BE) para 2026: A Demanda de Energia dos Data Centers de IA Pode Levar a BE a US$ 350?
- Previsão de Preço da Oklo (OKLO) para 2026: Os Marcos Nucleares Podem Levar a OKLO a US$ 100?
- Previsão de Preço da NuScale Power (SMR) para 2026: A Conversão de Projetos Pode Levar a SMR a US$ 20?
