


USA Rare Earth (USAR) está construindo uma cadeia de suprimentos integrada de terras raras ocidental que abrange minas, separação, metais, ligas e ímãs permanentes de neodímio. A Less Common Metals fornece produção estabelecida de metais e ligas, enquanto o projeto Round Top, a mina Pela Ema e os locais de fabricação planejados em Stillwater e Blacksburg expandem a pegada upstream e downstream. A estratégia cria exposição a defesa, semicondutores, data centers e eletrificação industrial, mas a ação permanece sensível aos cronogramas de construção, integração e requisitos de capital.
USA Rare Earth Q2 2026 mostrou como rapidamente a empresa se expandiu e por que a execução permanece instável. A receita atingiu $5,8 milhões e o caixa estava em $1,53 bilhão, enquanto a USA Rare Earth garantiu um pacote do Departamento de Comércio de até $1,6 bilhão. A perda operacional aumentou para $46,3 milhões de $8,8 milhões e o uso de caixa operacional de seis meses atingiu $75,3 milhões, deixando o caso de investimento dependente de transformar projetos financiados em produção qualificada.
A previsão da ação USAR para 2026 agora se centra em duas visões competitivas:
- O caso da cadeia de suprimentos integrada e financiamento governamental: Pela Ema, Round Top, Less Common Metals e capacidade de ímãs dos EUA criam uma plataforma diferenciada da mina ao ímã, enquanto subsídios e empréstimos reduzem a quantidade de capital dos acionistas necessária para alcançar escala comercial.
- O caso da integração e comissionamento: Múltiplas aquisições, instalações e programas de qualificação criam risco de cronograma, e uma rampa estendida poderia manter perdas operacionais e uso de caixa elevados antes que pedidos de clientes se tornem receita recorrente.
Este guia analisa a previsão da ação USAR, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no comunicado de resultados Q2 da USA Rare Earth de 10 de agosto de 2026, arquivamento trimestral e dados de mercado até 24 de setembro, além de como negociar futuros de ações USAR na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da USA Rare Earth Devem Saber em Setembro de 2026
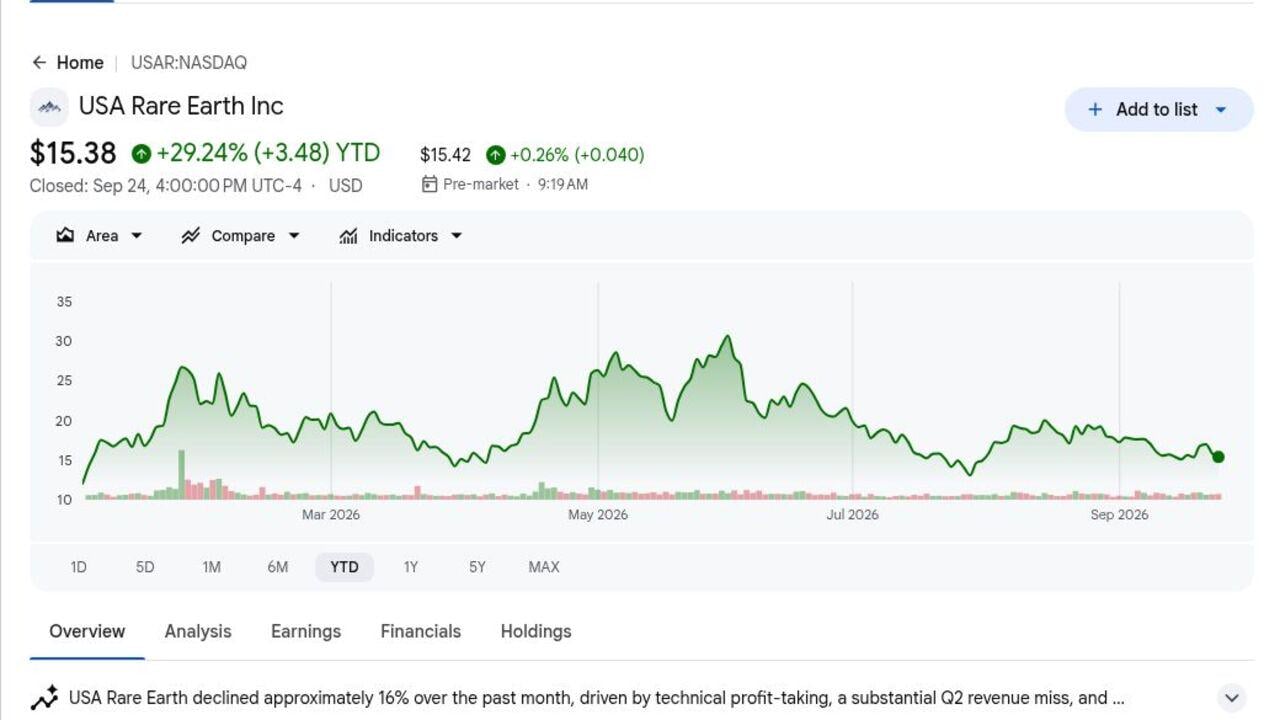
- $15,38 deixou USAR com alta de 29,24% no acumulado do ano até 24 de setembro: O fechamento de referência permaneceu abaixo da faixa de $21 a $45 dos alvos de analistas mais recentes. A lacuna mostra como a avaliação depende fortemente de instalações e aquisições futuras em vez da base de receita trimestral atual de $5,8 milhões.
- $5,8 milhões de receita Q2 marcaram a transição do desenvolvimento para operações: A Less Common Metals deu à USA Rare Earth uma base de receita operacional, mas a perda operacional de $46,3 milhões mostra que os custos corporativos, de desenvolvimento e integração permanecem muito maiores que as vendas atuais.
- $1,53 bilhão em caixa expandiu o prazo de execução: O caixa aumentou de $359,9 milhões no final do ano, dando à empresa recursos para compromissos de transação e projeto. O uso de caixa operacional de seis meses de $75,3 milhões ainda torna importante a alocação disciplinada de capital e controle de marcos.
- Até $1,6 bilhão de apoio do Departamento de Comércio pode reduzir o risco de financiamento: O pacote inclui até $277 milhões de financiamento federal e $1,3 bilhão de capacidade de empréstimo sênior garantido. Os desembolsos permanecem vinculados a marcos do projeto, então o valor do título não é caixa irrestrito.
- 10.000 toneladas métricas de capacidade planejada de ímãs dos EUA define a oportunidade de longo prazo: Stillwater e Blacksburg pretendem alcançar 10.000 tpa de ímãs NdFeB e 10.000 tpa de metais e ligas. O comissionamento de Blacksburg está previsto para 2028, deixando uma ponte de execução de vários anos.
O Que É a USA Rare Earth (USAR)?
A USA Rare Earth é uma empresa de minerais críticos e materiais avançados montando uma cadeia de suprimentos fora da China. Seus ativos cobrem o depósito polimetálico Round Top no Texas, a mina de argila iônica Pela Ema no Brasil, Less Common Metals no Reino Unido e fabricação de ímãs planejada em Oklahoma e Carolina do Sul. A receita pode eventualmente vir de concentrados, óxidos separados, metais, ligas e ímãs NdFeB acabados. Essa amplitude é projetada para servir clientes aeroespaciais, de defesa, semicondutores, energia, mobilidade, saúde e industriais.
A estratégia de longo prazo é conectar matéria-prima, processamento e fabricação para que os clientes possam obter materiais de terras raras rastreáveis de uma plataforma alinhada ao Ocidente. A estrutura de financiamento do Departamento de Comércio dos EUA apoia a expansão doméstica, a Carester adiciona expertise em separação e reciclagem na França, e Pasqal mais Riven Systems estão explorando química de separação assistida por quantum. Pela Ema pode fornecer matéria-prima de terras raras magnéticas, enquanto Round Top e aparas de ímãs reciclados ampliam as opções de suprimento. Esses relacionamentos importam porque qualificação de clientes, suprimento seguro e especificações consistentes de produtos determinam se a capacidade se torna receita contratada.
Visão Geral dos Resultados Q2 2026 da USA Rare Earth (USAR): Nova Base de Receita e $1,53B em Caixa Apoiam Expansão
A USA Rare Earth reportou receita Q2 de $5,8 milhões, perda operacional de $46,3 milhões versus $8,8 milhões no ano anterior, e EPS diluído ajustado de negativo $0,15 versus negativo $0,21. O caixa atingiu $1,53 bilhão, enquanto o uso de caixa operacional de seis meses subiu para $75,3 milhões. A administração também manteve uma meta Q4 2026 para capacidade de taxa de execução de 600 MTPA de Stillwater, deixando expansão financiada equilibrada contra risco de comissionamento e queima de caixa.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
Pré-comercial em Q2 2025 |
$5,8M |
Novo. contribuição de ativos operacionais adquiridos. |
|
Perda operacional Q2 |
-$8,8M no ano anterior |
-$46,3M |
Mudou. Aumentou em $37,5M. |
|
EPS diluído GAAP Q2 |
-$1,54 no ano anterior |
-$0,05 |
Melhorou. conforme movimentos de valor justo se reverteram. |
|
EPS diluído ajustado Q2 |
-$0,21 no ano anterior |
-$0,15 |
Melhorou. em $0,06. |
|
Perda líquida ajustada Q2 |
-$19,1M no ano anterior |
-$33,5M |
Mudou. Aumentou em $14,4M. |
|
Uso de caixa operacional de seis meses |
-$18,2M no ano anterior |
-$75,3M |
Mudou. Uso de caixa aumentou em $57,1M. |
|
Caixa e equivalentes de caixa |
$359,9M no final do ano anterior |
$1.530B |
Expandiu. em $1.170B. |
|
Pacote do Departamento de Comércio |
— |
Até $1,6B |
Mudou. Inclui até $277M em subsídios e $1,3B em empréstimos. |
|
Meta Stillwater 2026 |
— |
Taxa de execução de 600 MTPA |
Mudou. Meta para Q4 2026. |
- $5,8 milhões de receita Q2 estabeleceram uma base operacional: A plataforma adquirida de metais e ligas moveu USAR além de um perfil puramente pré-receita. As vendas permanecem pequenas em relação a uma perda operacional de $46,3 milhões, então escala e mix importam mais que apenas o primeiro trimestre de consolidação.
- EPS ajustado negativo de $0,15 melhorou em $0,06: A perda líquida ajustada aumentou para $33,5 milhões de $19,1 milhões porque a contagem de ações mudou a comparação por ação. Investidores devem acompanhar tanto perdas absolutas quanto diluição em vez de depender da melhoria do EPS isoladamente.
- $1,53 bilhão em caixa aumentou em $1,17 bilhão desde o final do ano: O saldo apoia aquisições, equipamentos de planta e trabalho de qualificação. O uso de caixa operacional de seis meses de $75,3 milhões mostra que caixa de transação e prazo operacional devem permanecer claramente separados.
- Até $1,6 bilhão de apoio federal reduz riscos apenas para marcos completos: O pacote combina $277 milhões de subsídios com $1,3 bilhão de empréstimos. Cronogramas de projeto, capital correspondente e requisitos de conformidade ainda determinam quando o financiamento fica disponível e quanta dívida a plataforma carrega.
- 600 MTPA de capacidade de taxa de execução de Stillwater é meta para Q4 2026: Atingir esse nível forneceria uma ponte mensurável de protótipos para qualificação de cliente. Perdê-la empurraria conversão de receita para mais tarde e enfraqueceria o argumento de que os gastos atuais estão se aproximando de retorno comercial.
Perspectiva de Investimento 2026 da USA Rare Earth (USAR): Caso Bull de $35 vs. Caso Bear de $11
A perspectiva da USA Rare Earth para 2026 depende de se capacidade financiada, qualificação de clientes e apoio federal podem se traduzir em produção comercial sem queima excessiva de caixa. O potencial de alta vem de rampa bem-sucedida de Stillwater e integração mais forte através da cadeia de suprimentos de terras raras, enquanto atrasos de projeto, perdas operacionais e diluição permanecem os principais riscos.
O Caso Bull: Forte Progresso na Produção Empurra USAR Para $35
O Caso Bull assume que Stillwater atinge 600 MTPA, Pela Ema e Less Common Metals se integram no cronograma, e marcos federais liberam capital sem diluição excessiva. Amostras comerciais de óxido e um caminho de aparas capaz de fornecer até 30% da matéria-prima futura também fortalecem o modelo operacional.
Um movimento em direção a $35 exigiria qualificações de clientes, volumes contratados visíveis e progresso em direção ao plano de ímãs de 10.000 tpa. Caixa permanecendo acima de $1 bilhão conforme as instalações avançam mostraria que a expansão está criando valor sem consumir o balanço muito rapidamente.
O Caso Base: Progresso Constante do Projeto Mantém USAR Entre $20 e $28
O Caso Base assume que os projetos continuam avançando, embora rampas comerciais demorem mais que as metas de capacidade titular sugerem. Apoio governamental e ativos integrados apoiam a avaliação, enquanto perdas operacionais e integração multi-país limitam quanto da oportunidade de longo prazo os investidores precificam imediatamente.
USAR poderia negociar principalmente entre $20 e $28 se a qualificação de Stillwater progride, trabalho de viabilidade de Round Top permanece no cronograma, e receita trimestral se expande de $5,8 milhões. Um grande atraso de aquisição ou outro aumento acentuado no uso de caixa operacional enfraqueceria a faixa.
O Caso Bear: Atrasos de Projeto e Diluição Puxam USAR Para $11
O Caso Bear assume que o comissionamento escorrega, pedidos de clientes permanecem não vinculantes, ou desembolsos federais demoram mais que o esperado. Custos de pessoal, engenharia e transação continuariam então antes que as instalações gerem lucro bruto suficiente para absorvê-los.
Um movimento em direção a $11 se tornaria mais provável se o caixa cair rapidamente de $1,53 bilhão, Stillwater perder a meta de 600 MTPA, ou integração criar fu
Previsões de Preço da Ação USAR para 2026 por Analistas de Wall Street
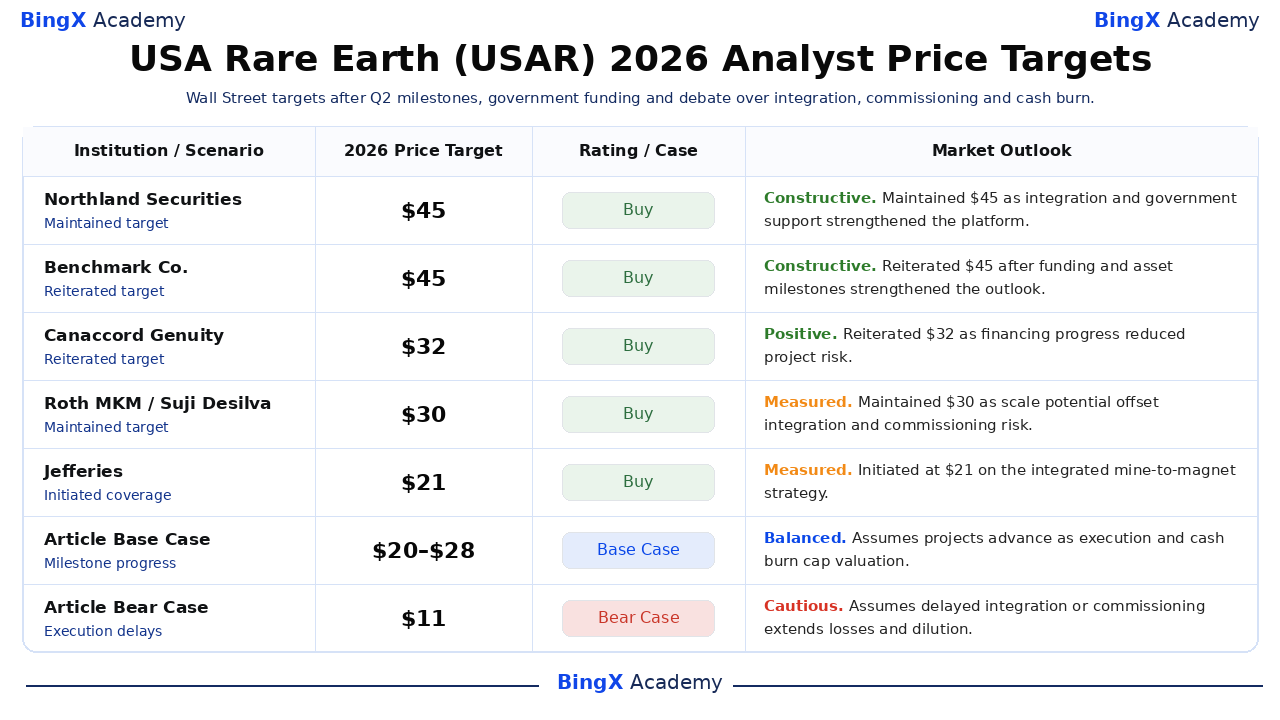
As cinco ações de analistas datadas abaixo abrangem $21 a $45, comparado com o fechamento de referência de $15,38. Elas são pontos de referência de terceiros em vez de promessas de preço, e sua dispersão reflete diferentes suposições sobre integração e comissionamento. As linhas Base e Bear são cenários editoriais da BingX Academy e permanecem separadas das metas de Wall Street.
|
Instituição / Cenário |
Meta de Preço 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Northland Securities / Jeff Grampp |
$45 |
Compra |
Construtiva. 25 de agosto: manteve $45 porque a plataforma integrada mina-para-ímã e financiamento apoiado pelo governo sustentaram a meta mantida. |
|
Benchmark Co. / Subash Chandra |
$45 |
Compra |
Construtiva. 12 de agosto: manteve $45 porque a estrutura de financiamento do Comércio e construção estratégica de ativos sustentaram a meta reiterada. |
|
Canaccord Genuity / George Gianarikas |
$32 |
Compra |
Positiva. 11 de agosto: manteve $32 porque marcos q2 reduziram risco de financiamento mesmo com execução em vários projetos permanecendo importante. |
|
Roth MKM / Suji Desilva |
$30 |
Compra |
Medida. 20 de agosto: manteve $30 porque a oportunidade de escala permaneceu atraente, equilibrada por requisitos de integração e comissionamento. |
|
Jefferies / Laurence Alexander |
$21 |
Compra |
Medida. 2 de setembro: iniciou em $21 porque a cobertura começou com uma visão positiva da estratégia verticalmente integrada de terras raras e ímã. |
|
Caso Base do Artigo |
20–28 |
Caso Base |
Equilibrada. Assume que projetos avançam conforme execução e queima de caixa limitam avaliação. |
|
Caso Bear do Artigo |
$11 |
Caso Bear |
Cautelosa. Assume integração atrasada ou comissionamento estende perdas e diluição. |
Como Negociar Ações da USA Rare Earth (USAR) na BingX
Negocie as perspectivas de financiamento, integração e comissionamento da USA Rare Earth usando BingX TradFi e ferramentas BingX AI. Como USAR pode reagir drasticamente a política governamental, marcos de financiamento e atualizações de instalações, traders devem definir tanto o catalisador quanto limites de risco antes de entrar em uma posição.
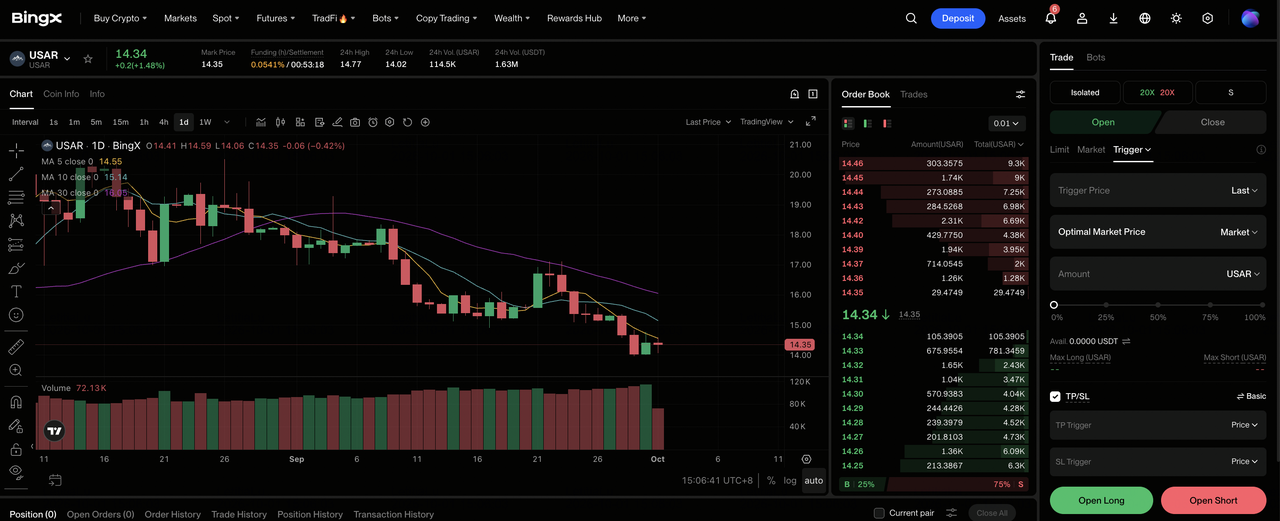
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione USA Rare Earth (USAR). Busque e selecione o contrato futuros perpétuos USAR-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Compra se projetos financiados se convertem em produção qualificada. Selecione Abrir Venda se atrasos de comissionamento ou queima de caixa enfraquece valor por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância a risco. A alta de 29,24% no acumulado do ano e ampla faixa de analistas mostram por que alavancagem conservadora é importante.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. USAR pode reagir rapidamente a subsídios, empréstimos, política de terras raras e marcos de planta.
Top 5 Riscos a Observar para Investidores da USA Rare Earth em 2026
A avaliação da USA Rare Earth depende de transformar aquisições, apoio governamental e capacidade planejada em produção comercial. Atrasos poderiam empurrar receita para mais longe, aumentar necessidades de financiamento, ou reduzir valor futuro por ação.
- Integração de aquisições pode atrasar benefícios operacionais: Pela Ema, Less Common Metals, atividade ligada à Carester e Round Top abrangem vários países e modelos operacionais. Integração ruim poderia atrasar sinergias da cadeia de suprimentos e manter custos corporativos elevados.
- Comissionamento pode demorar mais que metas de capacidade sugerem: Stillwater visa uma taxa de execução de 600 MTPA em Q4 2026, enquanto o comissionamento de Blacksburg começa em 2028. Problemas de qualificação de equipamentos ou especificação de produtos poderiam atrasar embarques mesmo se capacidade nominal permanecer inalterada.
- Queima de caixa poderia levar à diluição: Uso de caixa operacional de seis meses atingiu $75,3 milhões antes dos maiores compromissos de construção amadurecerem. Se o saldo de caixa de $1,53 bilhão cair mais rápido que marcos de projeto são completados, novo financiamento de patrimônio poderia reduzir potencial de alta por ação.
- Preços de terras raras podem enfraquecer retornos de projeto: A China permanece dominante através de separação e produção de ímã. Preços de mercado mais baixos ou preços agressivos de competidores poderiam pressionar margens mesmo se USA Rare Earth atingir volumes de produção planejados.
- Financiamento governamental permanece condicional: Até $1,6 bilhão de apoio federal depende de marcos de projeto e requisitos de conformidade. Atrasos poderiam aumentar financiamento ponte, custos de dívida, ou cronogramas de construção e reduzir o valor que investidores atribuem a instalações futuras.
Considerações Finais: Você Deveria Investir na USA Rare Earth em 2026?
A USA Rare Earth montou ativos estratégicos incomumente amplos e um grande prazo de financiamento. Q2 adicionou $5,8 milhões de receita, $1,53 bilhão de caixa e um pacote federal de até $1,6 bilhão, mas a perda operacional de $46,3 milhões confirma que escala comercial permanece à frente em vez de completa.
O Caso Bull requer instalações financiadas, integração e qualificação de clientes para apoiar um caminho em direção a $35. O Caso Bear reflete atrasos e diluição que poderiam puxar USAR em direção a $11. Traders conservadores podem monitorar a meta de 600 MTPA de Stillwater, uso de caixa operacional, liberações de marcos federais e volumes de clientes vinculantes juntos antes de tratar capacidade anunciada como ganhos dependentes por ação.
Lembrete de Risco: Negociar e investir em ações como USAR envolve risco de perda de capital. Execução de projeto, preços de commodities, mudanças de política e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Top Ações e ETFs de Energia para Comprar em 2026: A Crise Energética da IA Encontra Volatilidade Geopolítica
- Top Ações de Energia de IA para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Construção de Energia da IA
- Previsão de Preço MP Materials 2026: MP Pode Quebrar $90 Conforme a Cadeia de Suprimentos de Terras Raras Escala?
- Previsão de Preço ExxonMobil (XOM) 2026: Petróleo e Crescimento de Produção Podem Empurrar XOM Para $205?
- Previsão de Preço Bloom Energy (BE) 2026: Energia de Data Centers de IA Pode Empurrar BE Para $350?
